

婉宁sky
41 Publicações

婉宁sky
Denunciar
Bloquear Utilizador
9 A seguir
12 Seguidores
15 Gostaram
Publicações
Tudo
Cotações
·
--
18600u, foi o dinheiro que perdi no Dusk com a minha estratégia de "comprar primeiro e pesquisar depois". Não é que eu não tenha pesquisado — a ordem é que estava invertida: eu já tinha agido, e só depois comecei a procurar motivos para justificar a ação.
A razão para a compra foi bem simples: o preço parecia baixo, o gráfico parecia um fundo, e naquela fase alguém na praça gritava "não dá mais para cair". A emoção chegou primeiro, então a ordem foi executada. Depois que comprei, é que comecei a "pesquisar": ler comunicados, destrinchar mecanismos, olhar dados — mas, nessa altura, a pesquisa já não era pesquisa; era apenas juntar provas para algo que já tinha acontecido. Eu só selecionei materiais que apoiavam a compra: desenvolvimento ativo, ok; taxa de lock/pledge alta, ok; lista de parcerias, ok. Quando via risco, eu desviava: liquidez fragmentada, passo; o Dusk Trade ainda não tinha sido implementado, passo; pressão de desbloqueio, passo. Quanto mais eu pesquisava, mais eu sentia que estava "comprando certo".
Três meses depois o preço caiu ainda mais. Cada evidência que eu adicionei continuava lá, mas o preço não melhorou por causa da minha cadeia de evidências. Saída com stop loss, 18600u.
Esse dinheiro me ensinou isto: a pesquisa tem valor apenas quando acontece antes da decisão. Pesquisa depois da decisão não se chama pesquisa — chama-se auto-consolo. O resultado não é julgamento, é desculpa. Quando a ordem é invertida, quanto maior a profundidade da pesquisa, mais firme fica o erro. A pesquisa antes de comprar é para encontrar riscos; a pesquisa depois de comprar é para encontrar conforto. Mesmo gesto, lugares diferentes: a natureza é totalmente oposta.
Agora minhas regras: antes de comprar, preencher uma página inteira com os "motivos para não comprar". Se não der para preencher, não compra. A pesquisa serve para excluir, não para confirmar.
@Dusk_Foundation $DUSK #dusk
18600u, foi o dinheiro que perdi no Dusk com a minha estratégia de "comprar primeiro e pesquisar depois". Não é que eu não tenha pesquisado — a ordem é que estava invertida: eu já tinha agido, e só depois comecei a procurar motivos para justificar a ação.
A razão para a compra foi bem simples: o preço parecia baixo, o gráfico parecia um fundo, e naquela fase alguém na praça gritava "não dá mais para cair". A emoção chegou primeiro, então a ordem foi executada. Depois que comprei, é que comecei a "pesquisar": ler comunicados, destrinchar mecanismos, olhar dados — mas, nessa altura, a pesquisa já não era pesquisa; era apenas juntar provas para algo que já tinha acontecido. Eu só selecionei materiais que apoiavam a compra: desenvolvimento ativo, ok; taxa de lock/pledge alta, ok; lista de parcerias, ok. Quando via risco, eu desviava: liquidez fragmentada, passo; o Dusk Trade ainda não tinha sido implementado, passo; pressão de desbloqueio, passo. Quanto mais eu pesquisava, mais eu sentia que estava "comprando certo".
Três meses depois o preço caiu ainda mais. Cada evidência que eu adicionei continuava lá, mas o preço não melhorou por causa da minha cadeia de evidências. Saída com stop loss, 18600u.
Esse dinheiro me ensinou isto: a pesquisa tem valor apenas quando acontece antes da decisão. Pesquisa depois da decisão não se chama pesquisa — chama-se auto-consolo. O resultado não é julgamento, é desculpa. Quando a ordem é invertida, quanto maior a profundidade da pesquisa, mais firme fica o erro. A pesquisa antes de comprar é para encontrar riscos; a pesquisa depois de comprar é para encontrar conforto. Mesmo gesto, lugares diferentes: a natureza é totalmente oposta.
Agora minhas regras: antes de comprar, preencher uma página inteira com os "motivos para não comprar". Se não der para preencher, não compra. A pesquisa serve para excluir, não para confirmar.
@Dusk $DUSK #dusk
A razão para a compra foi bem simples: o preço parecia baixo, o gráfico parecia um fundo, e naquela fase alguém na praça gritava "não dá mais para cair". A emoção chegou primeiro, então a ordem foi executada. Depois que comprei, é que comecei a "pesquisar": ler comunicados, destrinchar mecanismos, olhar dados — mas, nessa altura, a pesquisa já não era pesquisa; era apenas juntar provas para algo que já tinha acontecido. Eu só selecionei materiais que apoiavam a compra: desenvolvimento ativo, ok; taxa de lock/pledge alta, ok; lista de parcerias, ok. Quando via risco, eu desviava: liquidez fragmentada, passo; o Dusk Trade ainda não tinha sido implementado, passo; pressão de desbloqueio, passo. Quanto mais eu pesquisava, mais eu sentia que estava "comprando certo".
Três meses depois o preço caiu ainda mais. Cada evidência que eu adicionei continuava lá, mas o preço não melhorou por causa da minha cadeia de evidências. Saída com stop loss, 18600u.
Esse dinheiro me ensinou isto: a pesquisa tem valor apenas quando acontece antes da decisão. Pesquisa depois da decisão não se chama pesquisa — chama-se auto-consolo. O resultado não é julgamento, é desculpa. Quando a ordem é invertida, quanto maior a profundidade da pesquisa, mais firme fica o erro. A pesquisa antes de comprar é para encontrar riscos; a pesquisa depois de comprar é para encontrar conforto. Mesmo gesto, lugares diferentes: a natureza é totalmente oposta.
Agora minhas regras: antes de comprar, preencher uma página inteira com os "motivos para não comprar". Se não der para preencher, não compra. A pesquisa serve para excluir, não para confirmar.
@Dusk $DUSK #dusk
69
·
--
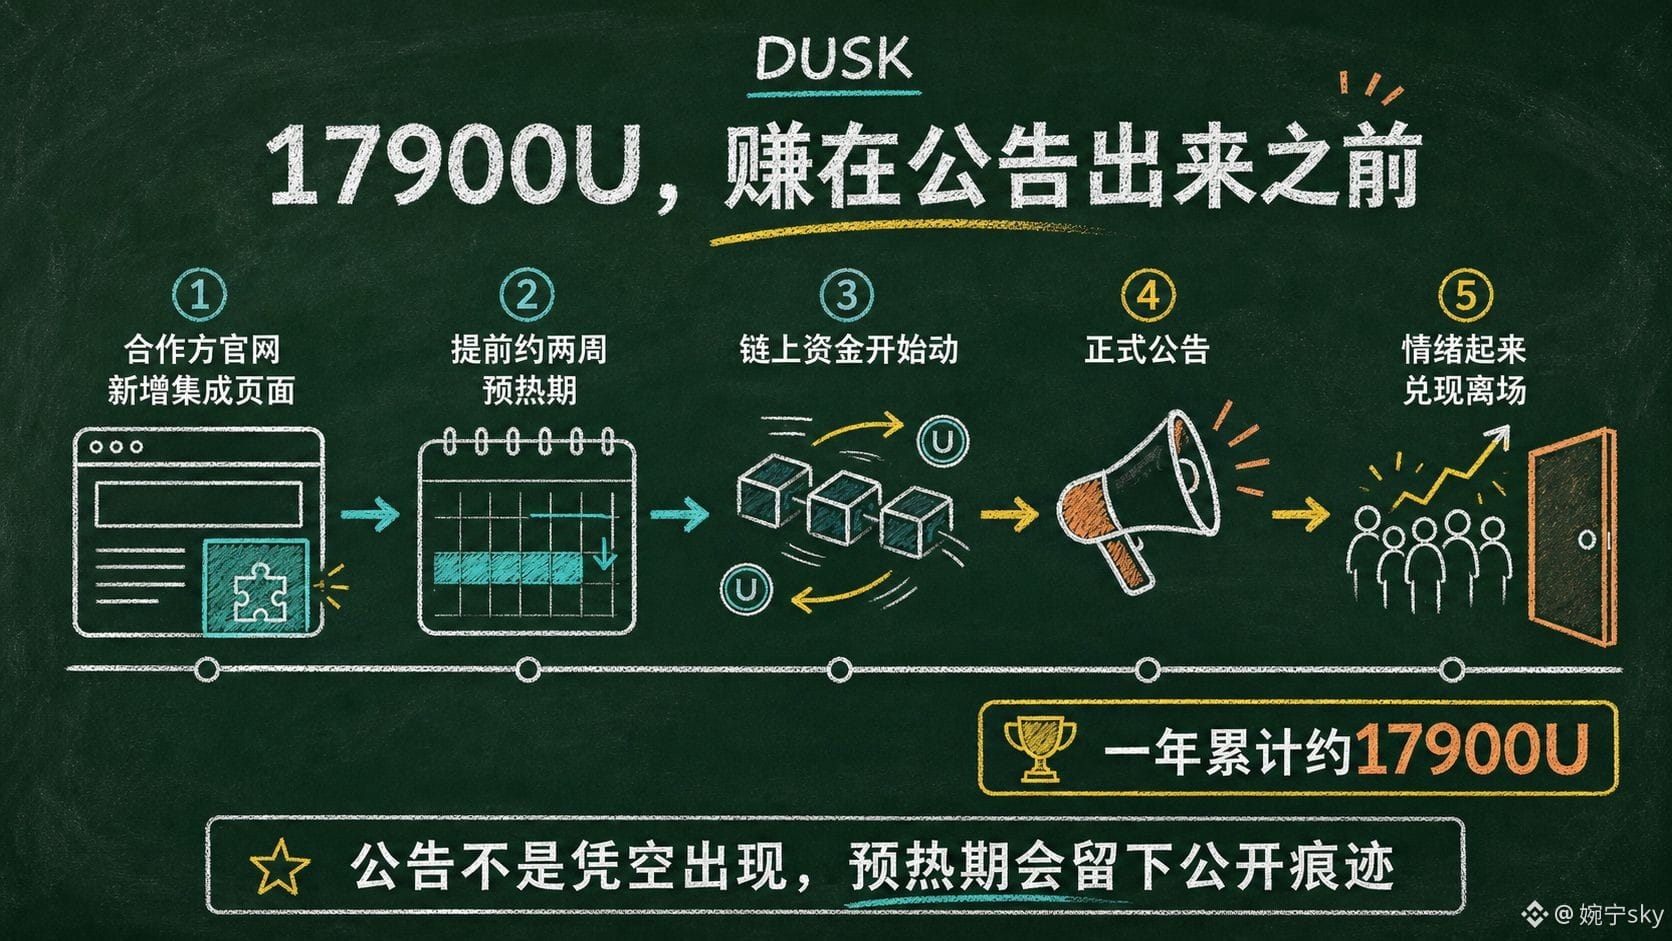
17900u,都是我研究Dusk生态合作公告的“预热痕迹”赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了“知情人士”报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
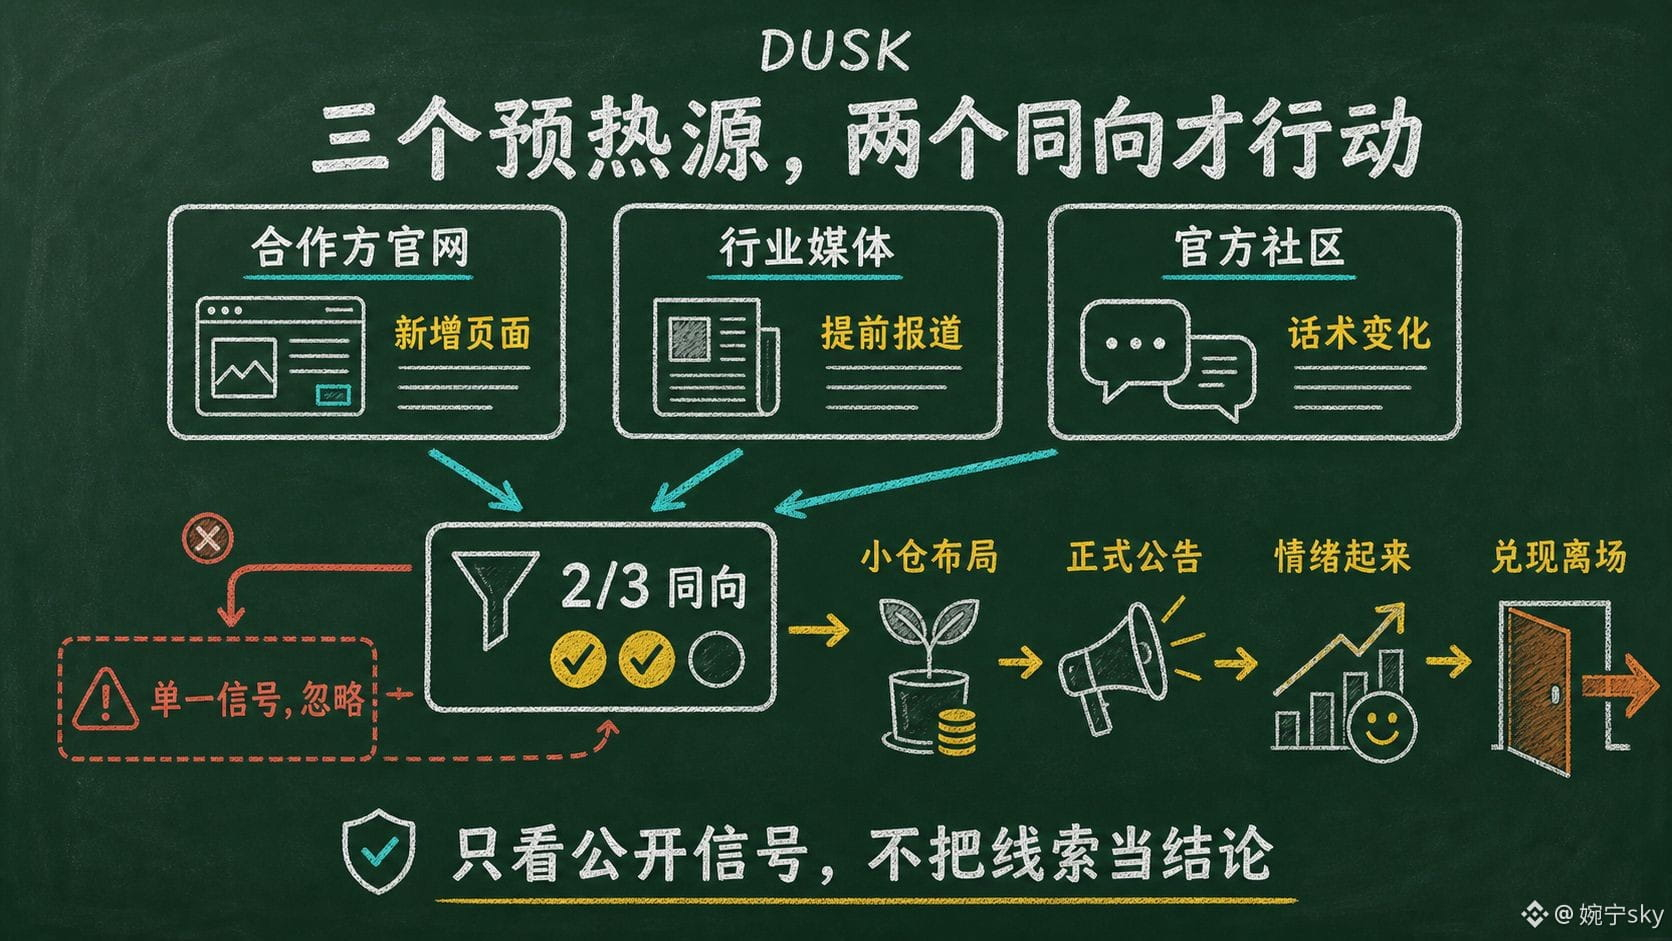
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
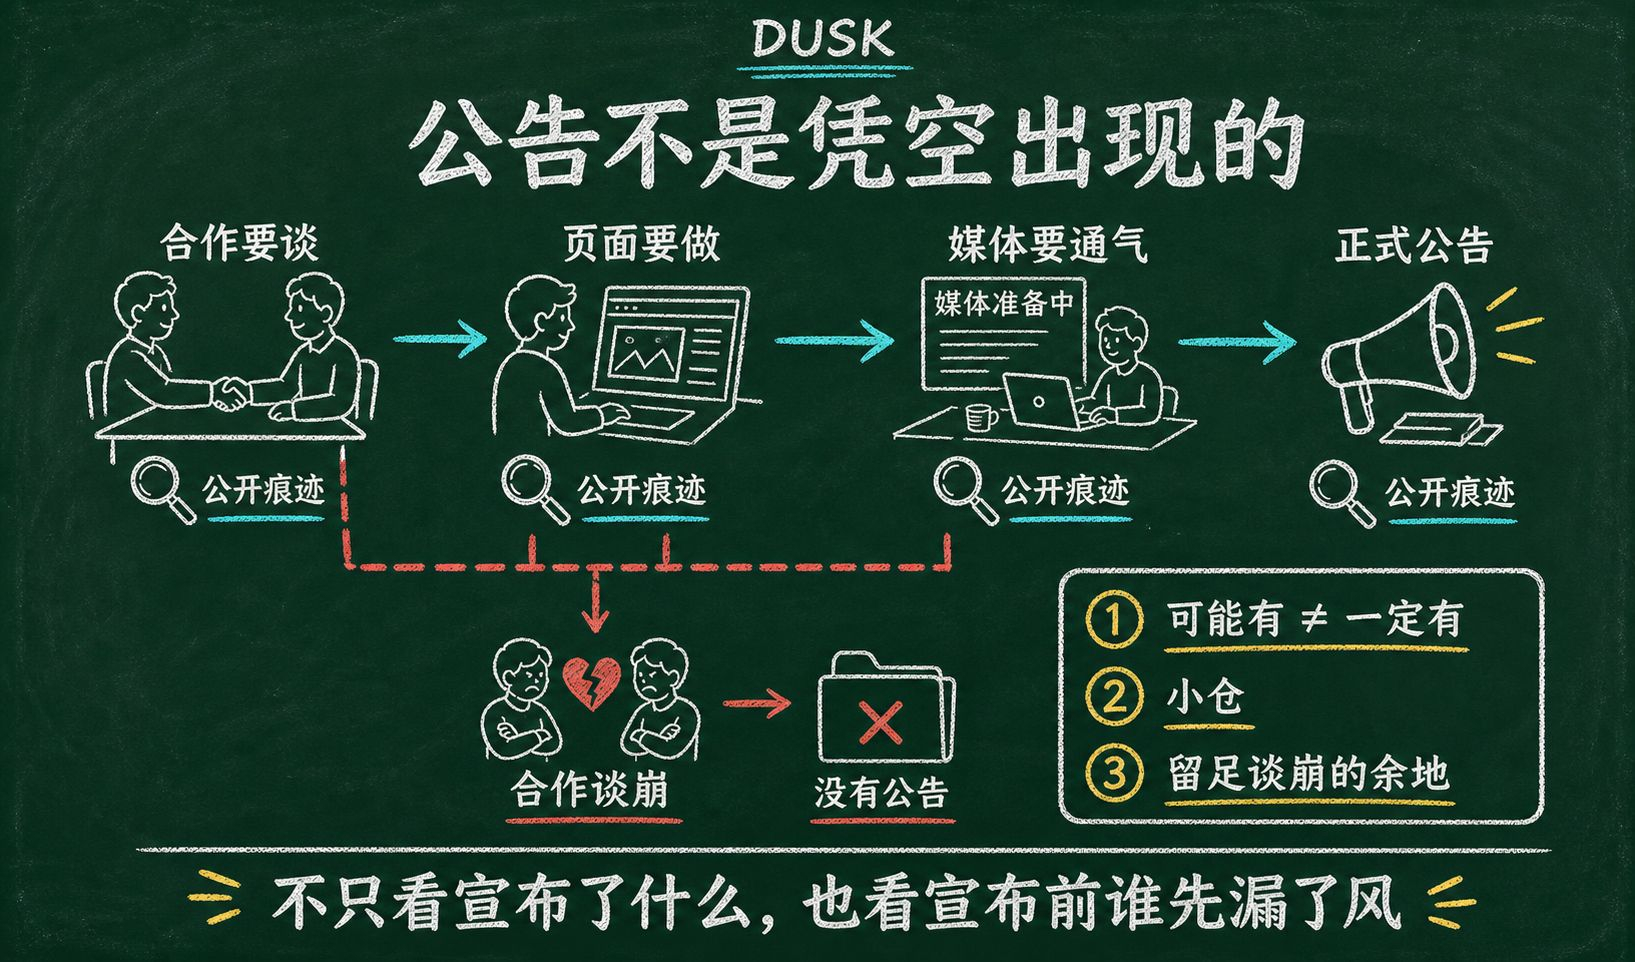
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当“可能有”而不是“一定有”来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk_Foundation $DUSK #dusk
17900u,都是我研究Dusk生态合作公告的“预热痕迹”赚的钱——正式公告发布前,蛛丝马迹往往已经漏了出来。
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了“知情人士”报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当“可能有”而不是“一定有”来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
把Dusk过去几次大合作(交易所、托管、生态伙伴)的公告时间线拉出来,往前倒推,会发现每次正式公告前都有一段预热期:合作方官网上线了相关页面、媒体出现了“知情人士”报道、官方社区的话术突然开始往某个方向带。有一次某合作方的官网提前放出了集成页面,两周后官方才正式官宣——那两周里,链上资金已经开始动了。预热期通常比正式公告早几天到几周,这几天到几周,就是信息差。
于是我盯三个预热源:合作方官网的新增页面、行业媒体的提前报道、官方社区的话术变化。三个里出现两个指向同一方向,小仓布局;正式公告出来、情绪起来,兑现离场。一年里抓住了几次,累计17900u。
当然,预热不是每次都会变成公告——谈崩的合作也有。所以每一次都当“可能有”而不是“一定有”来下注,仓位上留足谈崩的余地。这笔钱的研究逻辑:公告不是凭空出现的,它有预热的物理过程——合作要谈、页面要做、媒体要通气,每一个环节都会在某个角落留下痕迹。研究项目的生态,不只要看它宣布了什么,要看宣布之前,谁先漏了风。
@Dusk $DUSK #dusk
74
·
--
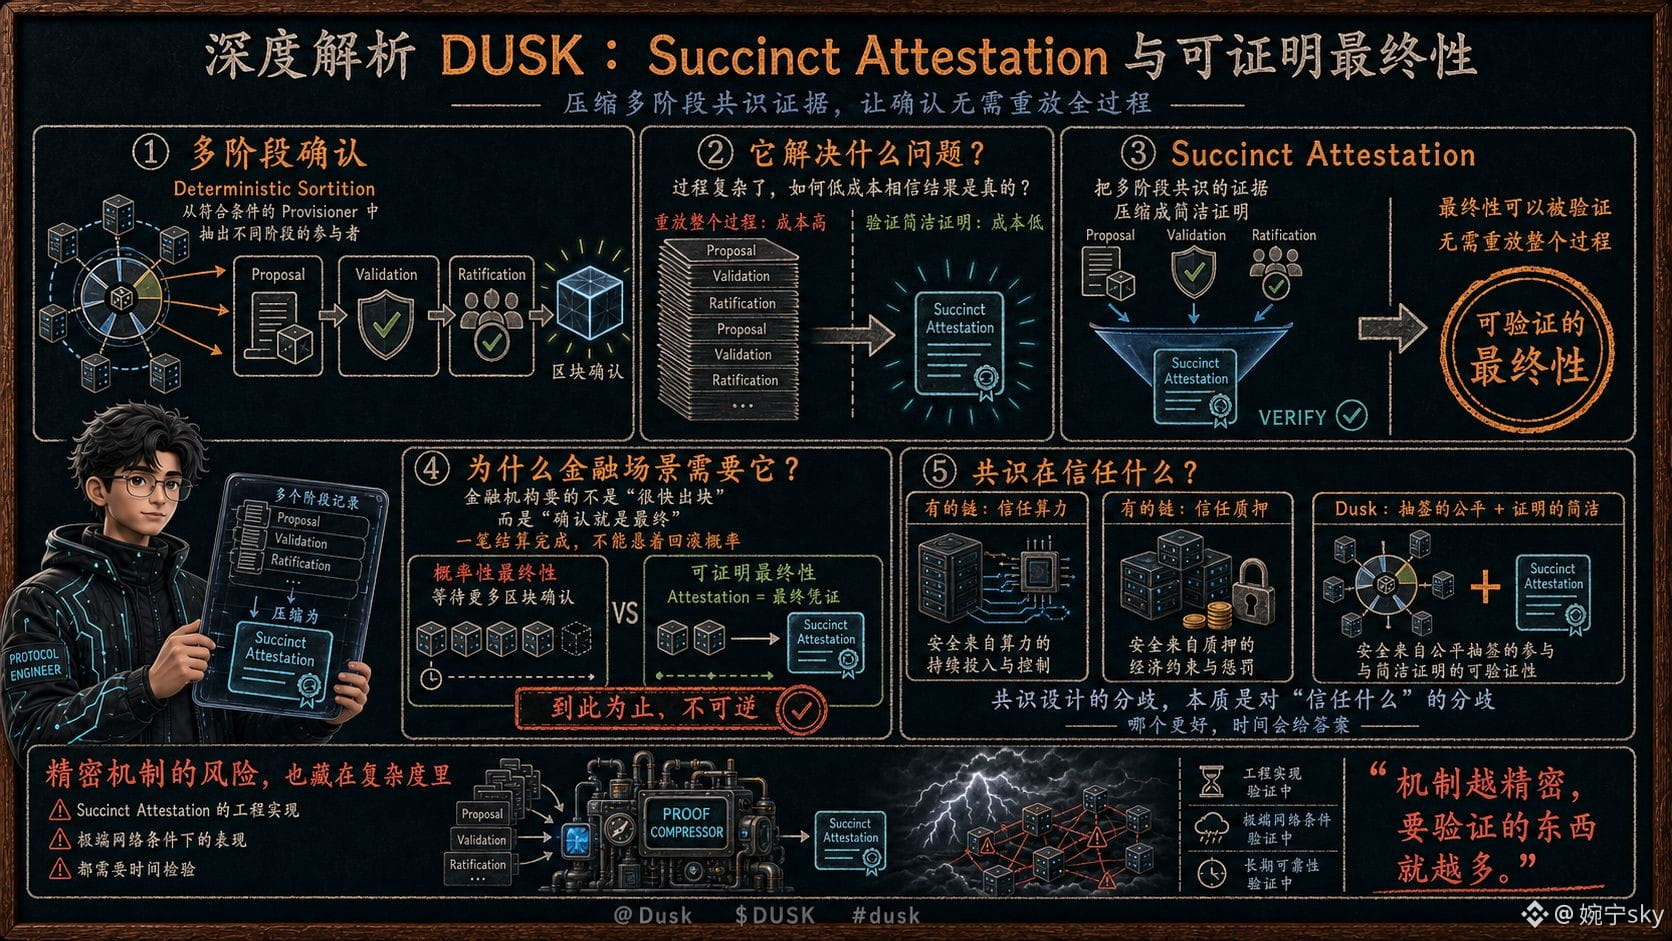
Quando eu estudo o mecanismo de consenso do Dusk, o que mais me faz pensar não é quem vai produzir blocos — é o Succinct Attestation, a parte mais fácil de ignorar só pelo nome.
Vamos decompor o problema que ele resolve. A confirmação de blocos no Dusk é feita em múltiplas etapas: o Deterministic Sortition seleciona participantes das diferentes fases entre os Provisioners que atendem aos critérios; depois, passam pelo Proposal, Validation e Ratification para concluir a confirmação. O desafio de processos em múltiplas etapas é este: quando o procedimento fica complexo, como fazer com que todos acreditem no resultado com baixo custo? O Succinct Attestation faz exatamente isso — comprime as evidências do consenso em várias etapas em uma prova concisa, para que a finalização possa ser verificada, sem precisar reenviar todo o processo.
Aqui, a intenção do design fica clara no contexto financeiro. Instituições financeiras não querem apenas “produzir blocos rápido”; elas querem “finalização de verdade” — uma liquidação concluída, sem a chance de haver reversão pairando sobre a cabeça. A maioria das cadeias trata a finalização como probabilística (quanto mais confirmações de blocos, menor o risco). O Dusk tenta transformar a finalização em algo verificável: a Attestation é justamente a credencial de “vai até aqui, não é reversível”.
Isso também me fez entender por que vale a pena investigar: as divergências no design de consenso, no fundo, são divergências sobre “no que confiar”. Algumas cadeias confiam em poder computacional; outras confiam em staking. O conjunto do Dusk confia na “justiça do sorteio somada a uma prova de concisão”. Qual é melhor, o tempo dirá.
Claro, quanto mais refinado o mecanismo, mais coisas precisam ser verificadas. A implementação em engenharia do Succinct Attestation e seu desempenho em condições de rede extremas ainda precisam ser testados com o tempo — e, muitas vezes, o maior risco de mecanismos sofisticados está justamente escondido em sua própria complexidade.
@Dusk_Foundation $DUSK #dusk
Quando eu estudo o mecanismo de consenso do Dusk, o que mais me faz pensar não é quem vai produzir blocos — é o Succinct Attestation, a parte mais fácil de ignorar só pelo nome.
Vamos decompor o problema que ele resolve. A confirmação de blocos no Dusk é feita em múltiplas etapas: o Deterministic Sortition seleciona participantes das diferentes fases entre os Provisioners que atendem aos critérios; depois, passam pelo Proposal, Validation e Ratification para concluir a confirmação. O desafio de processos em múltiplas etapas é este: quando o procedimento fica complexo, como fazer com que todos acreditem no resultado com baixo custo? O Succinct Attestation faz exatamente isso — comprime as evidências do consenso em várias etapas em uma prova concisa, para que a finalização possa ser verificada, sem precisar reenviar todo o processo.
Aqui, a intenção do design fica clara no contexto financeiro. Instituições financeiras não querem apenas “produzir blocos rápido”; elas querem “finalização de verdade” — uma liquidação concluída, sem a chance de haver reversão pairando sobre a cabeça. A maioria das cadeias trata a finalização como probabilística (quanto mais confirmações de blocos, menor o risco). O Dusk tenta transformar a finalização em algo verificável: a Attestation é justamente a credencial de “vai até aqui, não é reversível”.
Isso também me fez entender por que vale a pena investigar: as divergências no design de consenso, no fundo, são divergências sobre “no que confiar”. Algumas cadeias confiam em poder computacional; outras confiam em staking. O conjunto do Dusk confia na “justiça do sorteio somada a uma prova de concisão”. Qual é melhor, o tempo dirá.
Claro, quanto mais refinado o mecanismo, mais coisas precisam ser verificadas. A implementação em engenharia do Succinct Attestation e seu desempenho em condições de rede extremas ainda precisam ser testados com o tempo — e, muitas vezes, o maior risco de mecanismos sofisticados está justamente escondido em sua própria complexidade.
@Dusk $DUSK #dusk
Vamos decompor o problema que ele resolve. A confirmação de blocos no Dusk é feita em múltiplas etapas: o Deterministic Sortition seleciona participantes das diferentes fases entre os Provisioners que atendem aos critérios; depois, passam pelo Proposal, Validation e Ratification para concluir a confirmação. O desafio de processos em múltiplas etapas é este: quando o procedimento fica complexo, como fazer com que todos acreditem no resultado com baixo custo? O Succinct Attestation faz exatamente isso — comprime as evidências do consenso em várias etapas em uma prova concisa, para que a finalização possa ser verificada, sem precisar reenviar todo o processo.
Aqui, a intenção do design fica clara no contexto financeiro. Instituições financeiras não querem apenas “produzir blocos rápido”; elas querem “finalização de verdade” — uma liquidação concluída, sem a chance de haver reversão pairando sobre a cabeça. A maioria das cadeias trata a finalização como probabilística (quanto mais confirmações de blocos, menor o risco). O Dusk tenta transformar a finalização em algo verificável: a Attestation é justamente a credencial de “vai até aqui, não é reversível”.
Isso também me fez entender por que vale a pena investigar: as divergências no design de consenso, no fundo, são divergências sobre “no que confiar”. Algumas cadeias confiam em poder computacional; outras confiam em staking. O conjunto do Dusk confia na “justiça do sorteio somada a uma prova de concisão”. Qual é melhor, o tempo dirá.
Claro, quanto mais refinado o mecanismo, mais coisas precisam ser verificadas. A implementação em engenharia do Succinct Attestation e seu desempenho em condições de rede extremas ainda precisam ser testados com o tempo — e, muitas vezes, o maior risco de mecanismos sofisticados está justamente escondido em sua própria complexidade.
@Dusk $DUSK #dusk
82
·
--
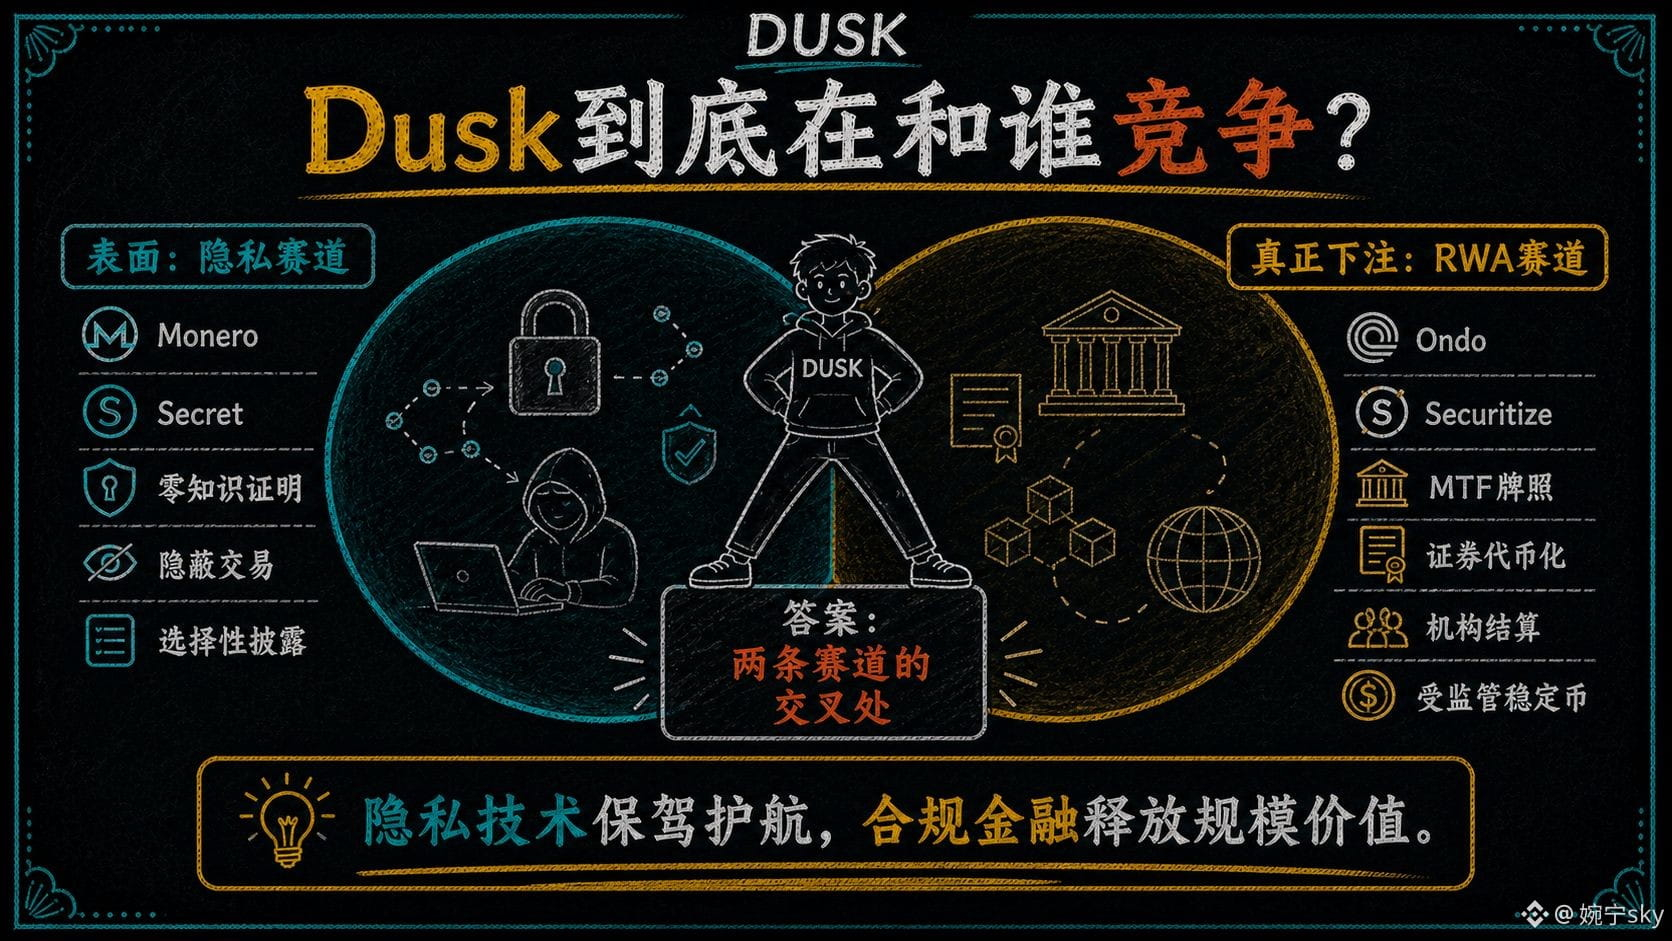
我在研究Dusk时一直反复思考一个问题:它到底在和谁竞争?
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
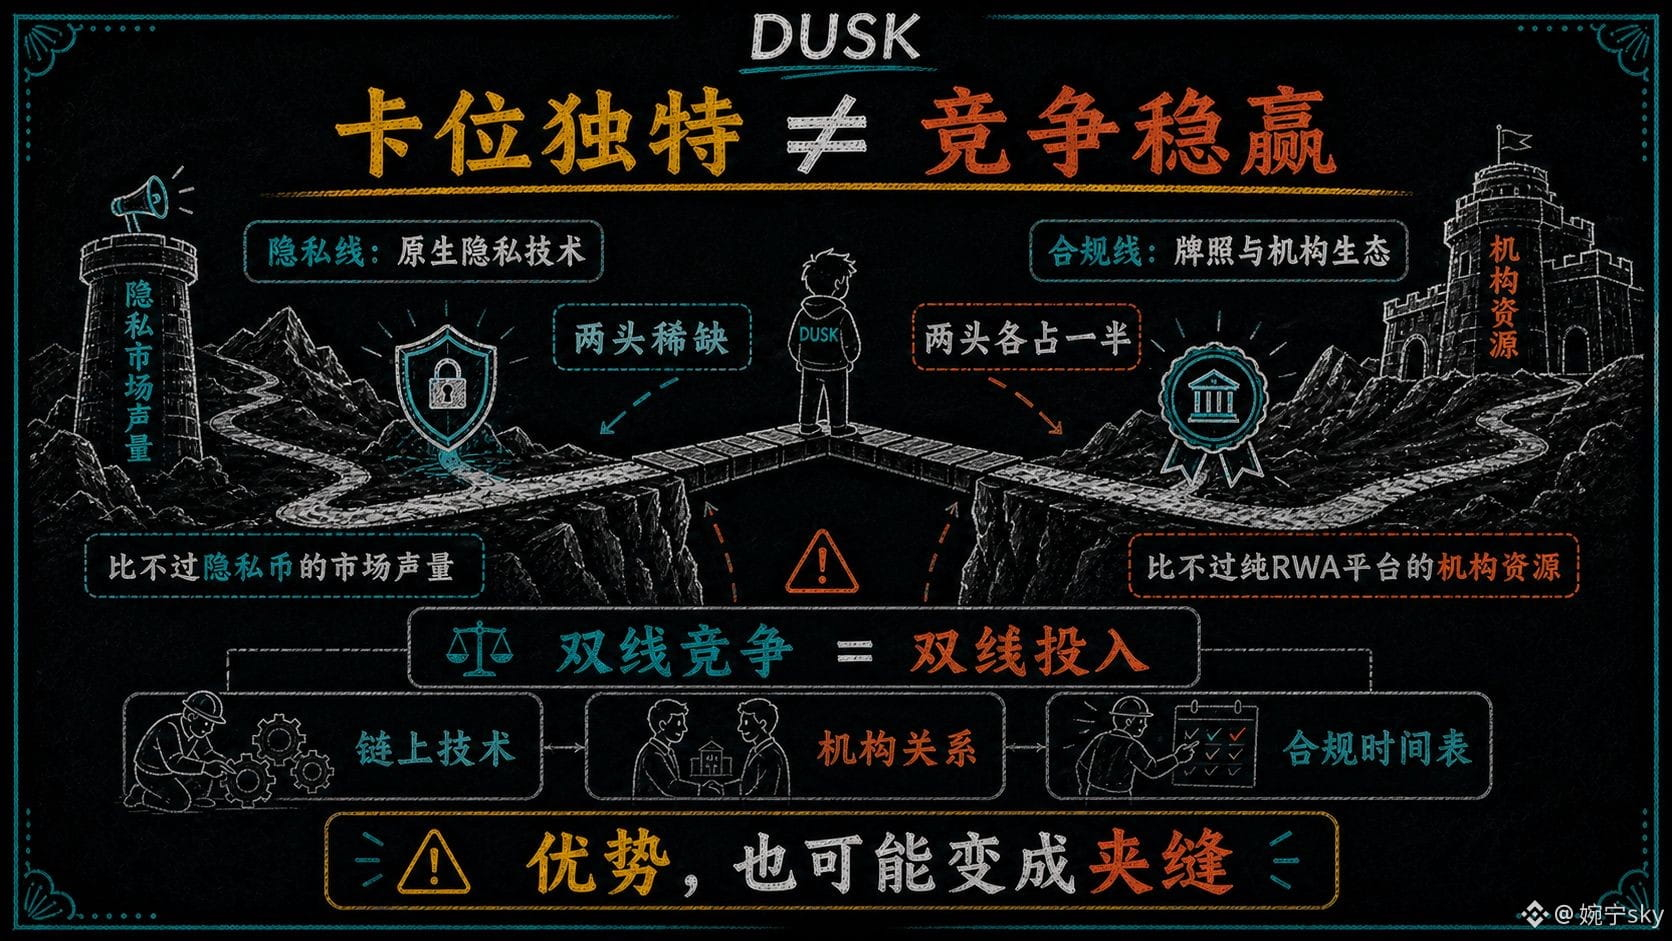
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
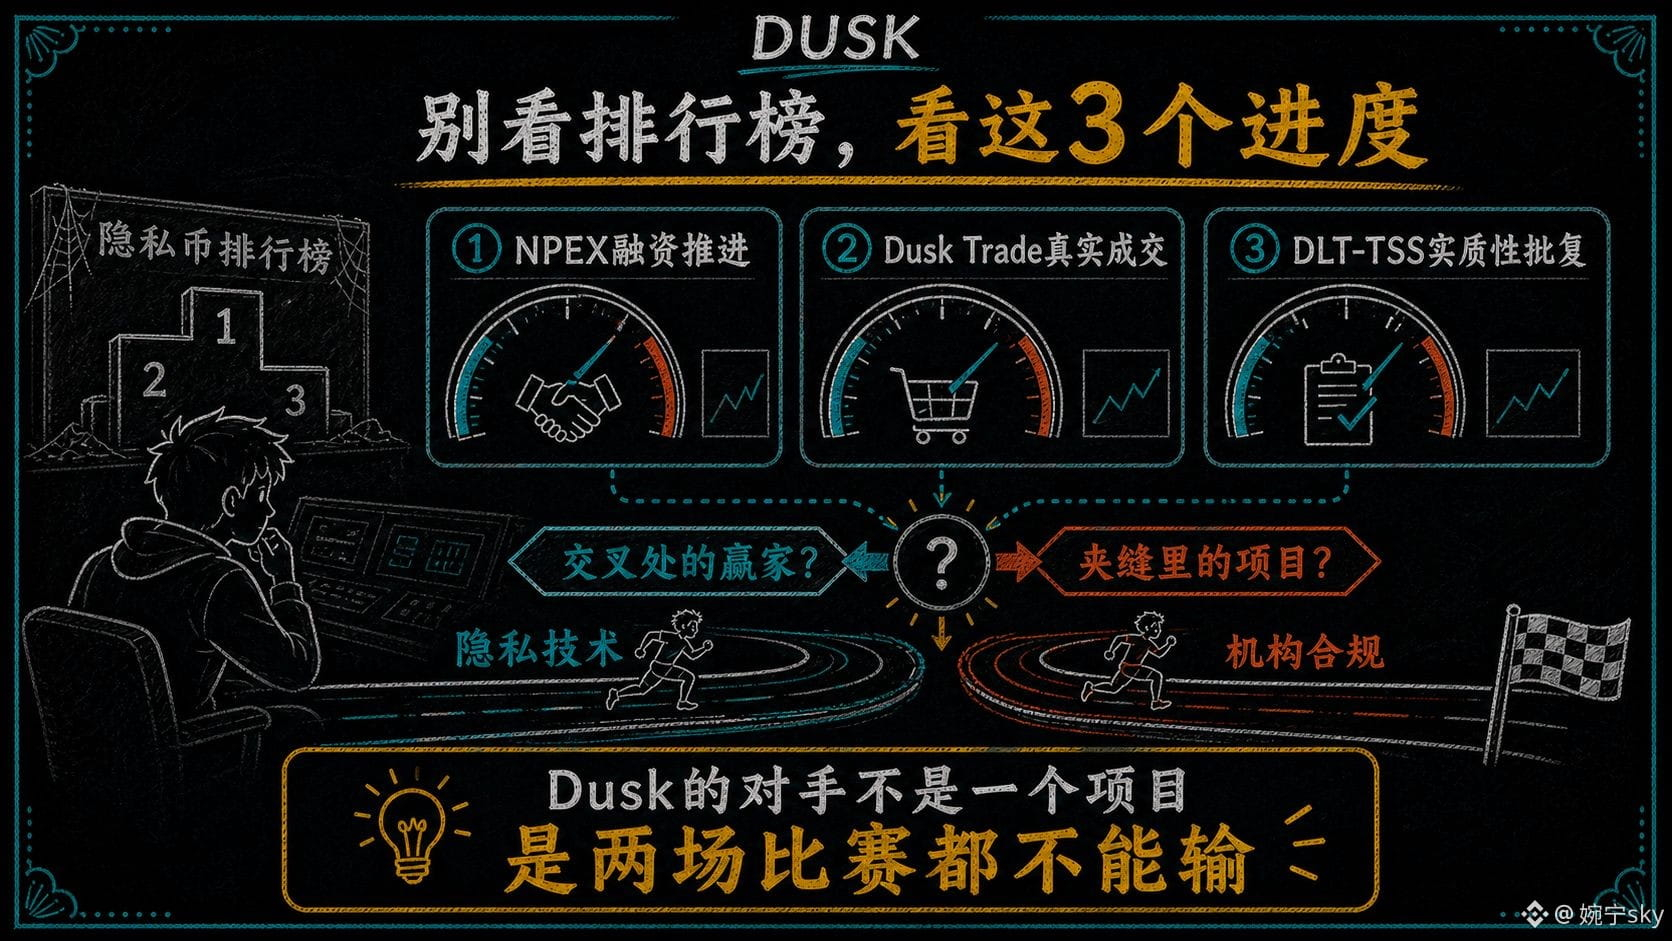
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk_Foundation
我在研究Dusk时一直反复思考一个问题:它到底在和谁竞争?
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk
表面上,答案很直接:隐私赛道。Monero、Secret这些项目,和Dusk共享同一组技术词汇——零知识证明、隐蔽交易、选择性披露。放在这个坐标系里,Dusk是一个"更合规的隐私币"。
但研究得越深入,我越觉得这个坐标系可能是错的。
拆开Dusk的叙事组件看:它真正下注的东西,是MTF牌照、证券代币化、机构结算、受监管的稳定币——这些词汇属于另一个赛道:RWA。它的对手盘不在隐私币阵营(那里快没人了,Monero被交易所陆续下架,纯隐私叙事的市场在萎缩),而在Ondo、Securitize这类代币化平台——它们有牌照、有机构客户、有合规资金通道,但没有自己的链,合规数据的隐私处理是它们绕不开的短板。
这才是Dusk有意思的地方:它在两条赛道的交叉处。机构设施线上,它是少数带着原生隐私技术的;隐私线上,它是少数带着牌照和机构生态的。两头各占一个稀缺,但两头也都只占了一半——论牌照和机构资源,它比不过纯RWA平台;论隐私技术的市场声量,它比不过当年的隐私币。卡位独特,和竞争稳赢,是两件事。
但这里也让我保持了一点谨慎。双线竞争意味着双线投入:链上技术要养,机构关系要养,合规时间表要等。任何一个环节掉队,交叉处的优势就会变成交叉处的夹缝。
所以我现在更关注的,不是Dusk在"隐私币排行榜"上的位置,而是三个更具体的进度:NPEX的融资推进到了哪一步、Dusk Trade能不能产生真实成交、DLT-TSS的批复有没有实质性进展。这三个指标,才真正决定它到底是交叉处的赢家,还是夹缝里的项目。
说到底,Dusk的对手从来不是某一个项目,是两场比赛它都不能输。
#dusk $DUSK @Dusk
77
·
--
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk_Foundation $DUSK #dusk
10400u,是我在Dusk上"什么都没做"赚的钱——回看这一年,赚得最多的那几笔,恰恰是我什么都没做的时候。
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
Dusk这种币的市场结构,天生是"勾人操作"的:事件驱动,一条公告就能让价格跳几个点;流动性薄,每次波动看起来都像机会;讨论区冷热分明,热闹的时候人人都在喊方向。这种市场里,最贵的从来不是判断,是手——每个消息都在诱惑你动一动,而每一次多余的动,都在给薄盘口交摩擦成本。
三个差点:价格趴在0.05那两个月,差点割掉换仓,忍住了——链上质押率还在36%,验证者没有减少,它只是没人提,不是死了;放量上涨那天,差点追进去,忍住了——事件驱动的币,放量冲高多半是兑现的前奏;利好临近,差点加仓赌一把,忍住了——利好兑现的剧本,在这条链上反复演过。
市场奖励判断,也奖励克制。判断对了赚方向的钱,克制对了赚"没犯错"的钱。在Dusk这种"每个波动都像机会"的市场里,克制可能是唯一不需要成本的alpha。
@Dusk $DUSK #dusk
96
·
--
Ver tradução
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@termmax #TermMax
8800u,是我在TermMax上"打断复利"亏掉的钱——不是操作亏的,是操作太勤亏的。
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
固定收益的复利逻辑很简单:利息再投,利滚利。我本金10万u上下,年化15%左右,每个月到账的利息大约1200u。如果利息每月留在账户里继续滚,一年的曲线是完整的。但我过去一年打断了它四次:赚到一点就取出来换仓,要么为了"落袋为安",要么为了追别的机会。
四次取出的钱,加起来不到2万u,看着没多少。但每一次取出都带着两个隐藏成本:一是资金空窗——取出来再重新进场,四次加起来空转了约三个月,这三个月的利息约3800u,等于白扔;二是重新进场的摩擦——滑点、Gas、有时候还折价,四次约5000u。两项合计8800u。
这就是"勤快"的代价:我赢了四次"落袋",输了整条曲线。复利这东西,不奖励聪明,惩罚打断。它最需要的不是更高的利率,是"别动"。我过去以为"主动管理"是优点,这一年最大的亏损,恰恰发生在我自认为最主动的时候——手太勤,钱就长得慢。
@TermMax #TermMax
102
·
--
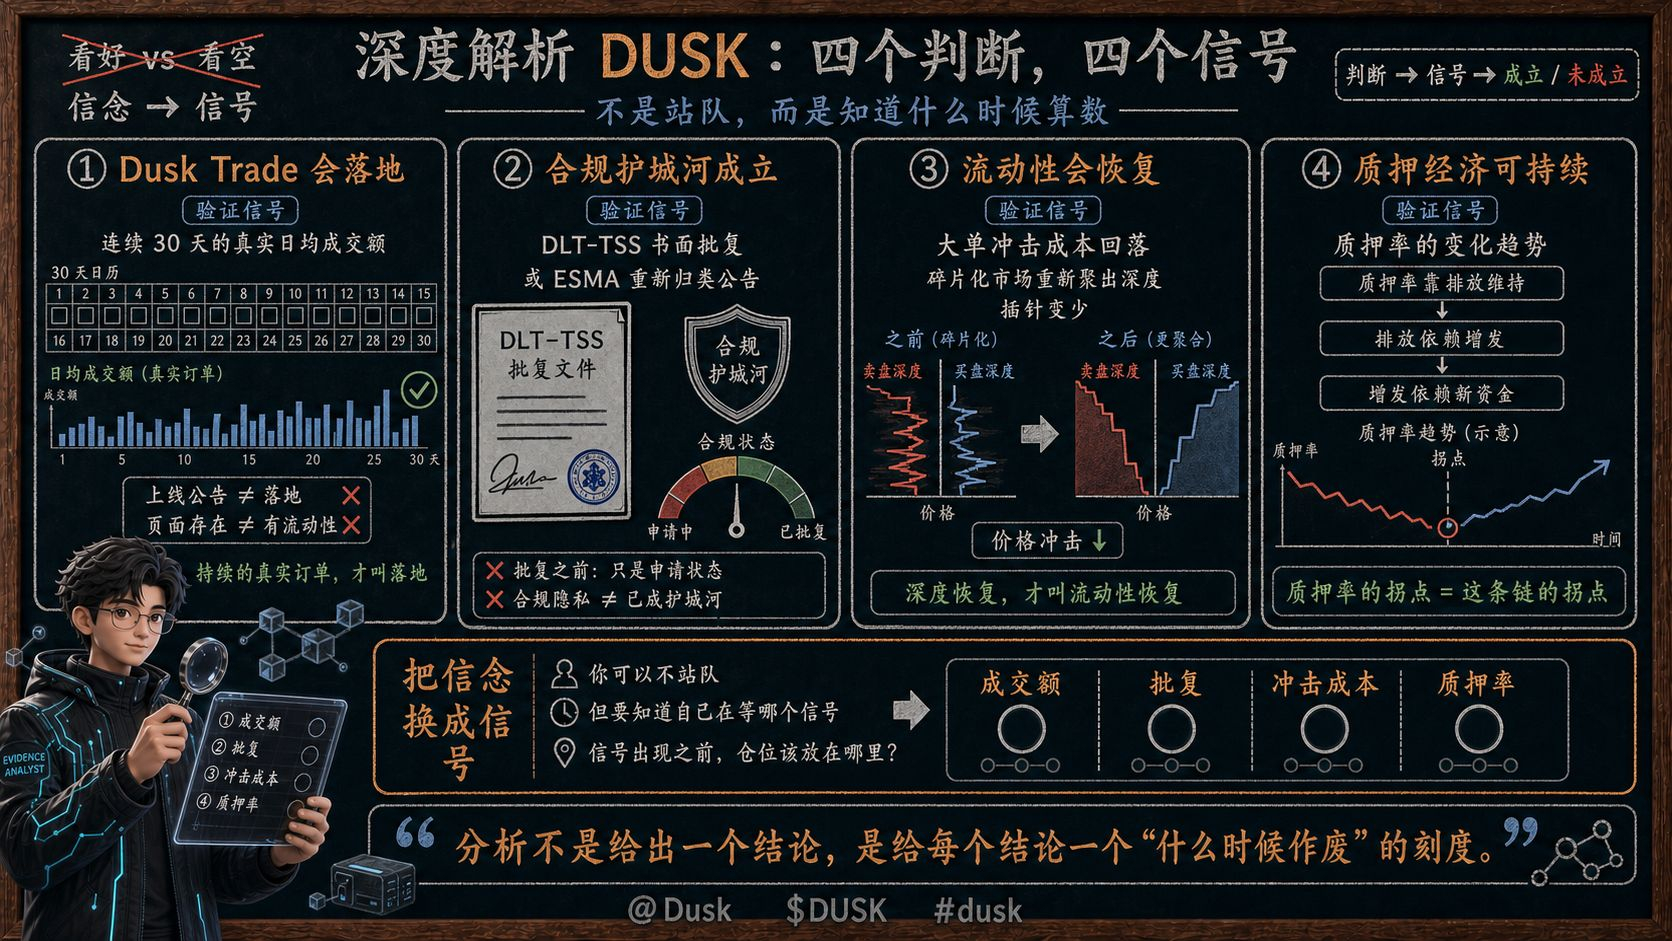
Nas discussões sobre a DUSK, o que mais se vê são dois grupos: os que estão otimistas e os que estão vendidas, cada um apresentando os seus próprios fatos. Mas depois de tanta discussão, o que sempre faltou não foram opiniões, e sim uma lista de “quando é que vale”: cada julgamento precisa de um sinal observável — quando o sinal aparece, o julgamento passa a ser válido.
Primeiro julgamento: o Dusk Trade vai ser lançado. O sinal não é “anúncio de lançamento”; é o volume médio diário real, contínuo por 30 dias — lançamento não é o mesmo que ter negociação, página não é a mesma coisa que liquidez; só pedidos reais e contínuos é que significam que “de fato aconteceu”. Segundo julgamento: a vantagem competitiva de conformidade está estabelecida. O sinal é uma aprovação escrita do DLT-TSS, ou um comunicado da ESMA de reclassificação — antes disso, “privacidade em conformidade” é apenas um status de solicitação, não uma vantagem competitiva. Terceiro julgamento: a liquidez vai se recuperar. O sinal é a queda do custo de impacto de grandes ordens — quando o mercado fragmentado após a retirada volta a reunir profundidade, e os “pinos” diminuem, aí sim é recuperação. Quarto julgamento: a economia do staking é sustentável. O sinal é a tendência da taxa de staking — se a taxa de staking se mantém via emissões, se a dependência de emissões aumenta, se a emissão depende de emissão adicional, e essa emissão adicional depende de novos recursos, então o ponto de virada da taxa de staking é o ponto de virada desta cadeia.
Quatro julgamentos, quatro sinais; nenhum é “eu acredito”. Troque a crença por sinais, e a DUSK deixa de ser uma questão de “de que lado você fica” para virar uma questão de “esperar o quê” — você pode não se posicionar, mas precisa saber por qual sinal você está esperando e onde posicionar seu capital antes de ele aparecer.
Esse é o sentido da análise: não é entregar uma conclusão, é atribuir a cada conclusão uma marca de “quando fica inválida”.
@Dusk_Foundation $DUSK #dusk
Nas discussões sobre a DUSK, o que mais se vê são dois grupos: os que estão otimistas e os que estão vendidas, cada um apresentando os seus próprios fatos. Mas depois de tanta discussão, o que sempre faltou não foram opiniões, e sim uma lista de “quando é que vale”: cada julgamento precisa de um sinal observável — quando o sinal aparece, o julgamento passa a ser válido.
Primeiro julgamento: o Dusk Trade vai ser lançado. O sinal não é “anúncio de lançamento”; é o volume médio diário real, contínuo por 30 dias — lançamento não é o mesmo que ter negociação, página não é a mesma coisa que liquidez; só pedidos reais e contínuos é que significam que “de fato aconteceu”. Segundo julgamento: a vantagem competitiva de conformidade está estabelecida. O sinal é uma aprovação escrita do DLT-TSS, ou um comunicado da ESMA de reclassificação — antes disso, “privacidade em conformidade” é apenas um status de solicitação, não uma vantagem competitiva. Terceiro julgamento: a liquidez vai se recuperar. O sinal é a queda do custo de impacto de grandes ordens — quando o mercado fragmentado após a retirada volta a reunir profundidade, e os “pinos” diminuem, aí sim é recuperação. Quarto julgamento: a economia do staking é sustentável. O sinal é a tendência da taxa de staking — se a taxa de staking se mantém via emissões, se a dependência de emissões aumenta, se a emissão depende de emissão adicional, e essa emissão adicional depende de novos recursos, então o ponto de virada da taxa de staking é o ponto de virada desta cadeia.
Quatro julgamentos, quatro sinais; nenhum é “eu acredito”. Troque a crença por sinais, e a DUSK deixa de ser uma questão de “de que lado você fica” para virar uma questão de “esperar o quê” — você pode não se posicionar, mas precisa saber por qual sinal você está esperando e onde posicionar seu capital antes de ele aparecer.
Esse é o sentido da análise: não é entregar uma conclusão, é atribuir a cada conclusão uma marca de “quando fica inválida”.
@Dusk $DUSK #dusk
Primeiro julgamento: o Dusk Trade vai ser lançado. O sinal não é “anúncio de lançamento”; é o volume médio diário real, contínuo por 30 dias — lançamento não é o mesmo que ter negociação, página não é a mesma coisa que liquidez; só pedidos reais e contínuos é que significam que “de fato aconteceu”. Segundo julgamento: a vantagem competitiva de conformidade está estabelecida. O sinal é uma aprovação escrita do DLT-TSS, ou um comunicado da ESMA de reclassificação — antes disso, “privacidade em conformidade” é apenas um status de solicitação, não uma vantagem competitiva. Terceiro julgamento: a liquidez vai se recuperar. O sinal é a queda do custo de impacto de grandes ordens — quando o mercado fragmentado após a retirada volta a reunir profundidade, e os “pinos” diminuem, aí sim é recuperação. Quarto julgamento: a economia do staking é sustentável. O sinal é a tendência da taxa de staking — se a taxa de staking se mantém via emissões, se a dependência de emissões aumenta, se a emissão depende de emissão adicional, e essa emissão adicional depende de novos recursos, então o ponto de virada da taxa de staking é o ponto de virada desta cadeia.
Quatro julgamentos, quatro sinais; nenhum é “eu acredito”. Troque a crença por sinais, e a DUSK deixa de ser uma questão de “de que lado você fica” para virar uma questão de “esperar o quê” — você pode não se posicionar, mas precisa saber por qual sinal você está esperando e onde posicionar seu capital antes de ele aparecer.
Esse é o sentido da análise: não é entregar uma conclusão, é atribuir a cada conclusão uma marca de “quando fica inválida”.
@Dusk $DUSK #dusk
1
78
·
--
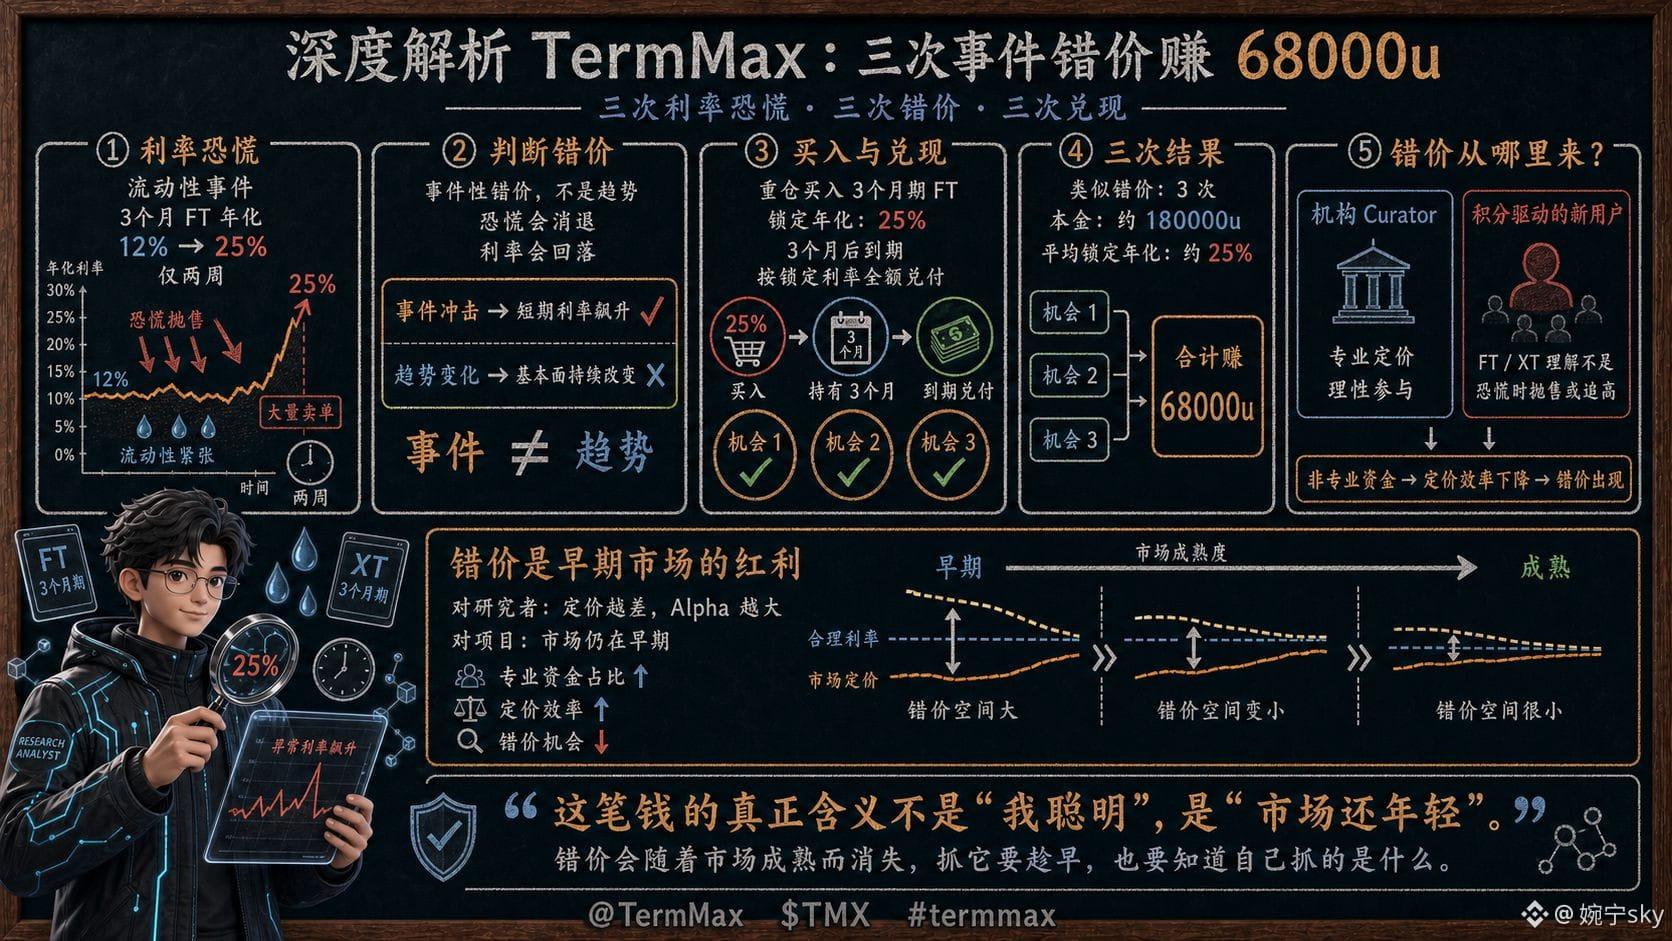
68000u, foi o dinheiro que eu ganhei no TermMax com “eventos de precificação incorreta” — três pânicos de taxa de juros, três precificações incorretas, três liquidações.
Um exemplo típico: em um determinado mês, algum mercado sofre por um evento de liquidez, e as taxas sobem de forma histérica; uma taxa anualizada de FT para 3 meses dispara para 25% — enquanto duas semanas antes ainda era 12%. Eu julguei que se tratava de uma precificação incorreta causada por evento (o pânico vai passar, a taxa vai cair), não de uma tendência. Então comprei em grande quantidade esse prazo de FT. Após três meses, o vencimento chega e, de fato, a taxa recua; eu liquido integralmente, travando a taxa de 25%.
Por que essas precificações incorretas existem? Isso é o ponto-chave — a sofisticação dos participantes do mercado de taxas do TermMax é extremamente desigual: a instituição Curator precifica de forma racional, mas muitos novos usuários movidos por pontos não entendem bem a estrutura de FT/XT; durante o pânico, eles vendem em pânico ou correm atrás, criando precificações incorretas que instituições não criariam. Em outras palavras, a eficiência de precificação desse mercado é reduzida pela “liquidez não profissional atraída por pontos”. Para pesquisadores, quanto pior a precificação, maior o alpha; para os projetos, isso indica que o mercado ainda está em fase inicial — à medida que a proporção de capital profissional aumentar, as precificações incorretas vão ficando cada vez mais raras.
Então, o verdadeiro significado desse dinheiro não é “eu sou inteligente”, e sim “o mercado ainda é jovem”. A precificação incorreta é um bônus do início; ela desaparece conforme o mercado amadurece. Capturar isso exige agir cedo — e também saber exatamente o que você está capturando.
@termmax #TermMax
68000u, foi o dinheiro que eu ganhei no TermMax com “eventos de precificação incorreta” — três pânicos de taxa de juros, três precificações incorretas, três liquidações.
Um exemplo típico: em um determinado mês, algum mercado sofre por um evento de liquidez, e as taxas sobem de forma histérica; uma taxa anualizada de FT para 3 meses dispara para 25% — enquanto duas semanas antes ainda era 12%. Eu julguei que se tratava de uma precificação incorreta causada por evento (o pânico vai passar, a taxa vai cair), não de uma tendência. Então comprei em grande quantidade esse prazo de FT. Após três meses, o vencimento chega e, de fato, a taxa recua; eu liquido integralmente, travando a taxa de 25%.
Por que essas precificações incorretas existem? Isso é o ponto-chave — a sofisticação dos participantes do mercado de taxas do TermMax é extremamente desigual: a instituição Curator precifica de forma racional, mas muitos novos usuários movidos por pontos não entendem bem a estrutura de FT/XT; durante o pânico, eles vendem em pânico ou correm atrás, criando precificações incorretas que instituições não criariam. Em outras palavras, a eficiência de precificação desse mercado é reduzida pela “liquidez não profissional atraída por pontos”. Para pesquisadores, quanto pior a precificação, maior o alpha; para os projetos, isso indica que o mercado ainda está em fase inicial — à medida que a proporção de capital profissional aumentar, as precificações incorretas vão ficando cada vez mais raras.
Então, o verdadeiro significado desse dinheiro não é “eu sou inteligente”, e sim “o mercado ainda é jovem”. A precificação incorreta é um bônus do início; ela desaparece conforme o mercado amadurece. Capturar isso exige agir cedo — e também saber exatamente o que você está capturando.
@TermMax #TermMax
Um exemplo típico: em um determinado mês, algum mercado sofre por um evento de liquidez, e as taxas sobem de forma histérica; uma taxa anualizada de FT para 3 meses dispara para 25% — enquanto duas semanas antes ainda era 12%. Eu julguei que se tratava de uma precificação incorreta causada por evento (o pânico vai passar, a taxa vai cair), não de uma tendência. Então comprei em grande quantidade esse prazo de FT. Após três meses, o vencimento chega e, de fato, a taxa recua; eu liquido integralmente, travando a taxa de 25%.
Por que essas precificações incorretas existem? Isso é o ponto-chave — a sofisticação dos participantes do mercado de taxas do TermMax é extremamente desigual: a instituição Curator precifica de forma racional, mas muitos novos usuários movidos por pontos não entendem bem a estrutura de FT/XT; durante o pânico, eles vendem em pânico ou correm atrás, criando precificações incorretas que instituições não criariam. Em outras palavras, a eficiência de precificação desse mercado é reduzida pela “liquidez não profissional atraída por pontos”. Para pesquisadores, quanto pior a precificação, maior o alpha; para os projetos, isso indica que o mercado ainda está em fase inicial — à medida que a proporção de capital profissional aumentar, as precificações incorretas vão ficando cada vez mais raras.
Então, o verdadeiro significado desse dinheiro não é “eu sou inteligente”, e sim “o mercado ainda é jovem”. A precificação incorreta é um bônus do início; ela desaparece conforme o mercado amadurece. Capturar isso exige agir cedo — e também saber exatamente o que você está capturando.
@TermMax #TermMax
59
·
--
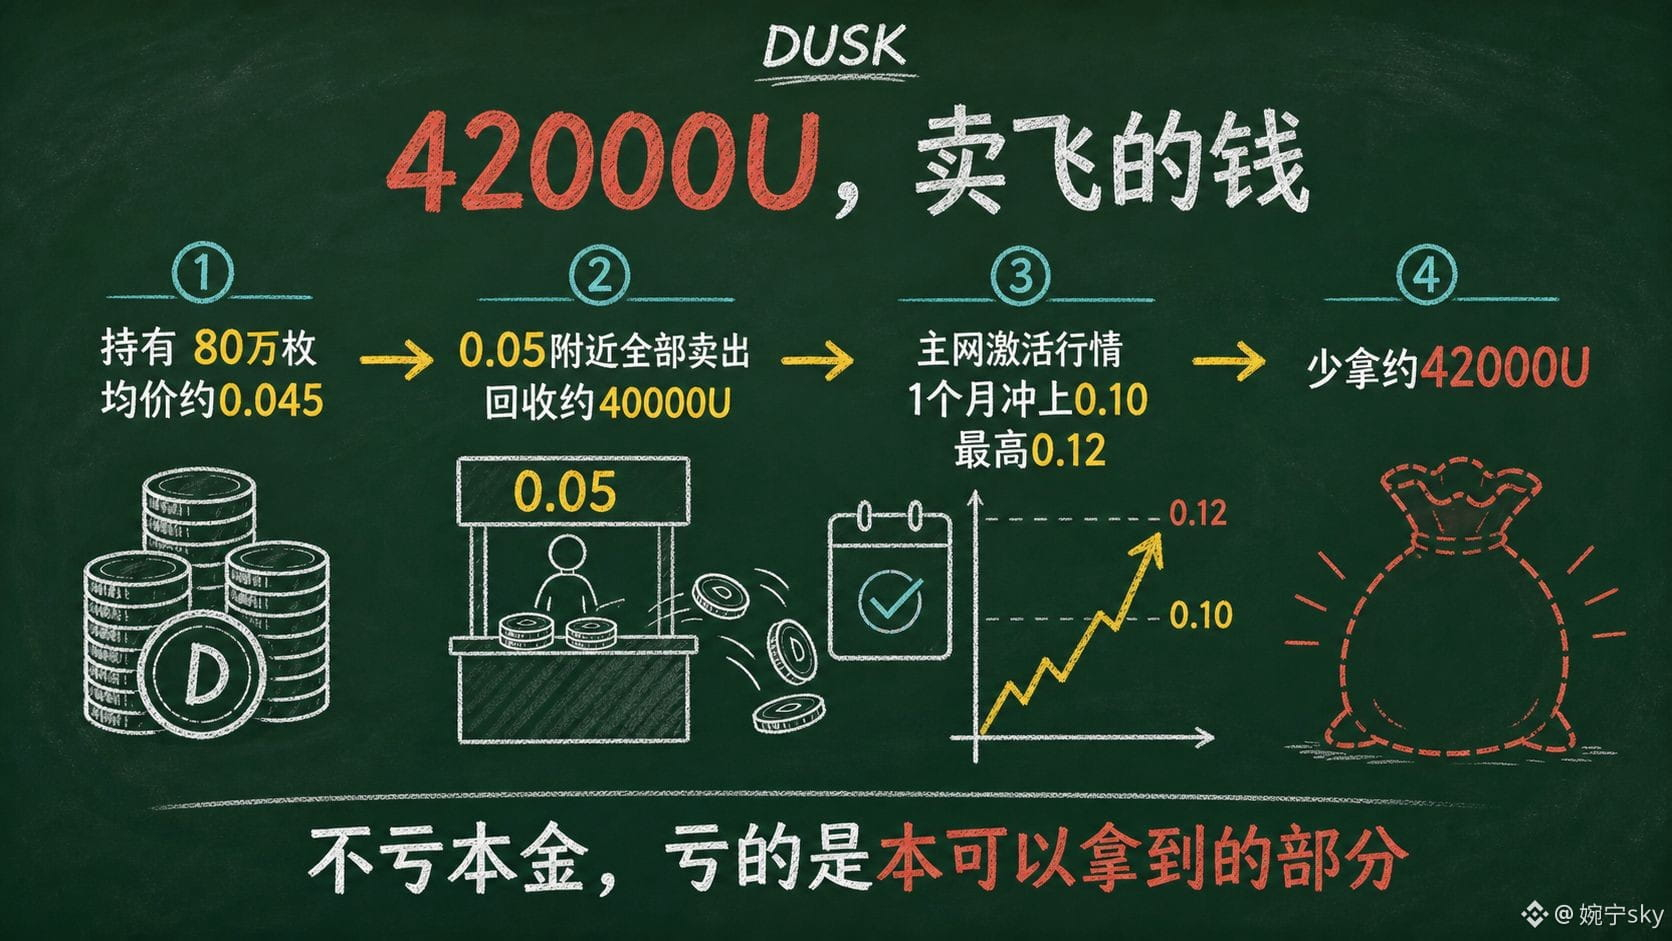
42000u, é o meu dinheiro de “vender no voo” na DUSK — não foi compra errada; foi que eu vendi cedo demais. Este é o prejuízo mais “inofensivo” e ao mesmo tempo o mais doloroso: não perde o principal, perde a parte que eu poderia ter conseguido.
Contexto: antes de janeiro de 2026, eu tinha 800 mil DUSKs, com preço médio de cerca de 0,045. No fim do ano, eu precisava recuperar parte do capital. Além disso, naquela época o mercado estava com pouca expectativa de “realização” dos “bons ventos” ligados à ativação da mainnet — o preço ficou travado perto de 0,05 por muito tempo. Eu julguei que, mesmo ativando, “seria mais ou menos assim”, então liquidei, em partes, as 800 mil DUSKs todas perto de 0,05, recuperando cerca de 40.000u.
E então veio o roteiro mais conhecido: a ativação da mainnet inicia a alta, e em um mês o preço saiu de 0,05 para acima de 0,10; a máxima chegou a encostar em 0,12. As 800 mil que eu vendi, a 0,12, renderiam cerca de 42.000u a mais. Nos dias em que a alta seguiu, eu ficava vendo o book todos os dias e calculando essa conta — não era para saber quanto eu tinha “ganhado”, era para saber quanto eu tinha ficado “sem pegar”.
Revisando essa operação, o erro não está no ato de “vender”. Está na “base do julgamento na hora de vender”: eu vendi porque “mesmo ativando, seria só isso”. Era uma expectativa minha, não nenhum dado. O fato é que a ativação da mainnet foi o marco que a DUSK esperou por inteiro um ano. Esse tipo de evento na DUSK sempre tem a mesma característica: “antes da realização, apatia; depois da realização, explosão”. A propriedade orientada por eventos faz com que todos que perdem a paciência antes do evento paguem o mesmo preço.
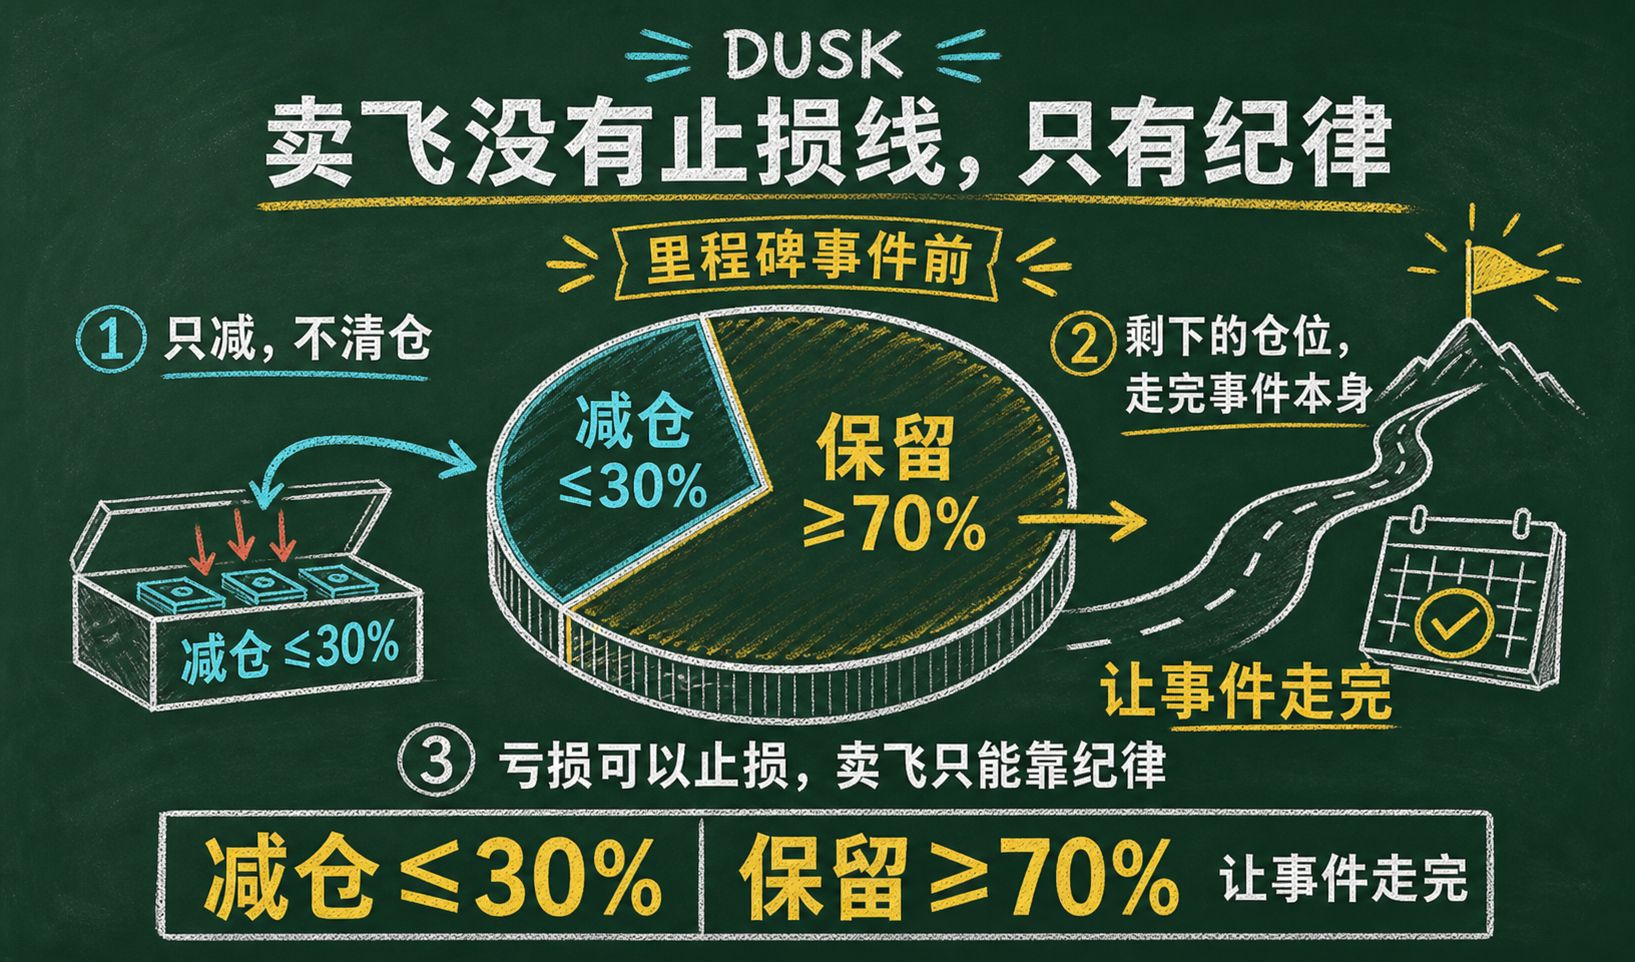
Agora as regras: a posição em DUSK, ao se aproximar de um evento-marco, só diminui — e no máximo até 30% — deixando o restante para atravessar o próprio evento. Vender no voo não é igual a prejuízo — prejuízo dá para conter, vender no voo não tem linha de contenção; só existe disciplina.
@Dusk_Foundation $DUSK #dusk
42000u, é o meu dinheiro de “vender no voo” na DUSK — não foi compra errada; foi que eu vendi cedo demais. Este é o prejuízo mais “inofensivo” e ao mesmo tempo o mais doloroso: não perde o principal, perde a parte que eu poderia ter conseguido.
Contexto: antes de janeiro de 2026, eu tinha 800 mil DUSKs, com preço médio de cerca de 0,045. No fim do ano, eu precisava recuperar parte do capital. Além disso, naquela época o mercado estava com pouca expectativa de “realização” dos “bons ventos” ligados à ativação da mainnet — o preço ficou travado perto de 0,05 por muito tempo. Eu julguei que, mesmo ativando, “seria mais ou menos assim”, então liquidei, em partes, as 800 mil DUSKs todas perto de 0,05, recuperando cerca de 40.000u.
E então veio o roteiro mais conhecido: a ativação da mainnet inicia a alta, e em um mês o preço saiu de 0,05 para acima de 0,10; a máxima chegou a encostar em 0,12. As 800 mil que eu vendi, a 0,12, renderiam cerca de 42.000u a mais. Nos dias em que a alta seguiu, eu ficava vendo o book todos os dias e calculando essa conta — não era para saber quanto eu tinha “ganhado”, era para saber quanto eu tinha ficado “sem pegar”.
Revisando essa operação, o erro não está no ato de “vender”. Está na “base do julgamento na hora de vender”: eu vendi porque “mesmo ativando, seria só isso”. Era uma expectativa minha, não nenhum dado. O fato é que a ativação da mainnet foi o marco que a DUSK esperou por inteiro um ano. Esse tipo de evento na DUSK sempre tem a mesma característica: “antes da realização, apatia; depois da realização, explosão”. A propriedade orientada por eventos faz com que todos que perdem a paciência antes do evento paguem o mesmo preço.
Agora as regras: a posição em DUSK, ao se aproximar de um evento-marco, só diminui — e no máximo até 30% — deixando o restante para atravessar o próprio evento. Vender no voo não é igual a prejuízo — prejuízo dá para conter, vender no voo não tem linha de contenção; só existe disciplina.
@Dusk $DUSK #dusk
Contexto: antes de janeiro de 2026, eu tinha 800 mil DUSKs, com preço médio de cerca de 0,045. No fim do ano, eu precisava recuperar parte do capital. Além disso, naquela época o mercado estava com pouca expectativa de “realização” dos “bons ventos” ligados à ativação da mainnet — o preço ficou travado perto de 0,05 por muito tempo. Eu julguei que, mesmo ativando, “seria mais ou menos assim”, então liquidei, em partes, as 800 mil DUSKs todas perto de 0,05, recuperando cerca de 40.000u.
E então veio o roteiro mais conhecido: a ativação da mainnet inicia a alta, e em um mês o preço saiu de 0,05 para acima de 0,10; a máxima chegou a encostar em 0,12. As 800 mil que eu vendi, a 0,12, renderiam cerca de 42.000u a mais. Nos dias em que a alta seguiu, eu ficava vendo o book todos os dias e calculando essa conta — não era para saber quanto eu tinha “ganhado”, era para saber quanto eu tinha ficado “sem pegar”.
Revisando essa operação, o erro não está no ato de “vender”. Está na “base do julgamento na hora de vender”: eu vendi porque “mesmo ativando, seria só isso”. Era uma expectativa minha, não nenhum dado. O fato é que a ativação da mainnet foi o marco que a DUSK esperou por inteiro um ano. Esse tipo de evento na DUSK sempre tem a mesma característica: “antes da realização, apatia; depois da realização, explosão”. A propriedade orientada por eventos faz com que todos que perdem a paciência antes do evento paguem o mesmo preço.
Agora as regras: a posição em DUSK, ao se aproximar de um evento-marco, só diminui — e no máximo até 30% — deixando o restante para atravessar o próprio evento. Vender no voo não é igual a prejuízo — prejuízo dá para conter, vender no voo não tem linha de contenção; só existe disciplina.
@Dusk $DUSK #dusk
92
·
--
27000u, é o dinheiro que perdi no meu plano multi-chain na TermMax — não foi uma estratégia que deu errado, foi o próprio ato de “cross-chain” que queimou tudo.
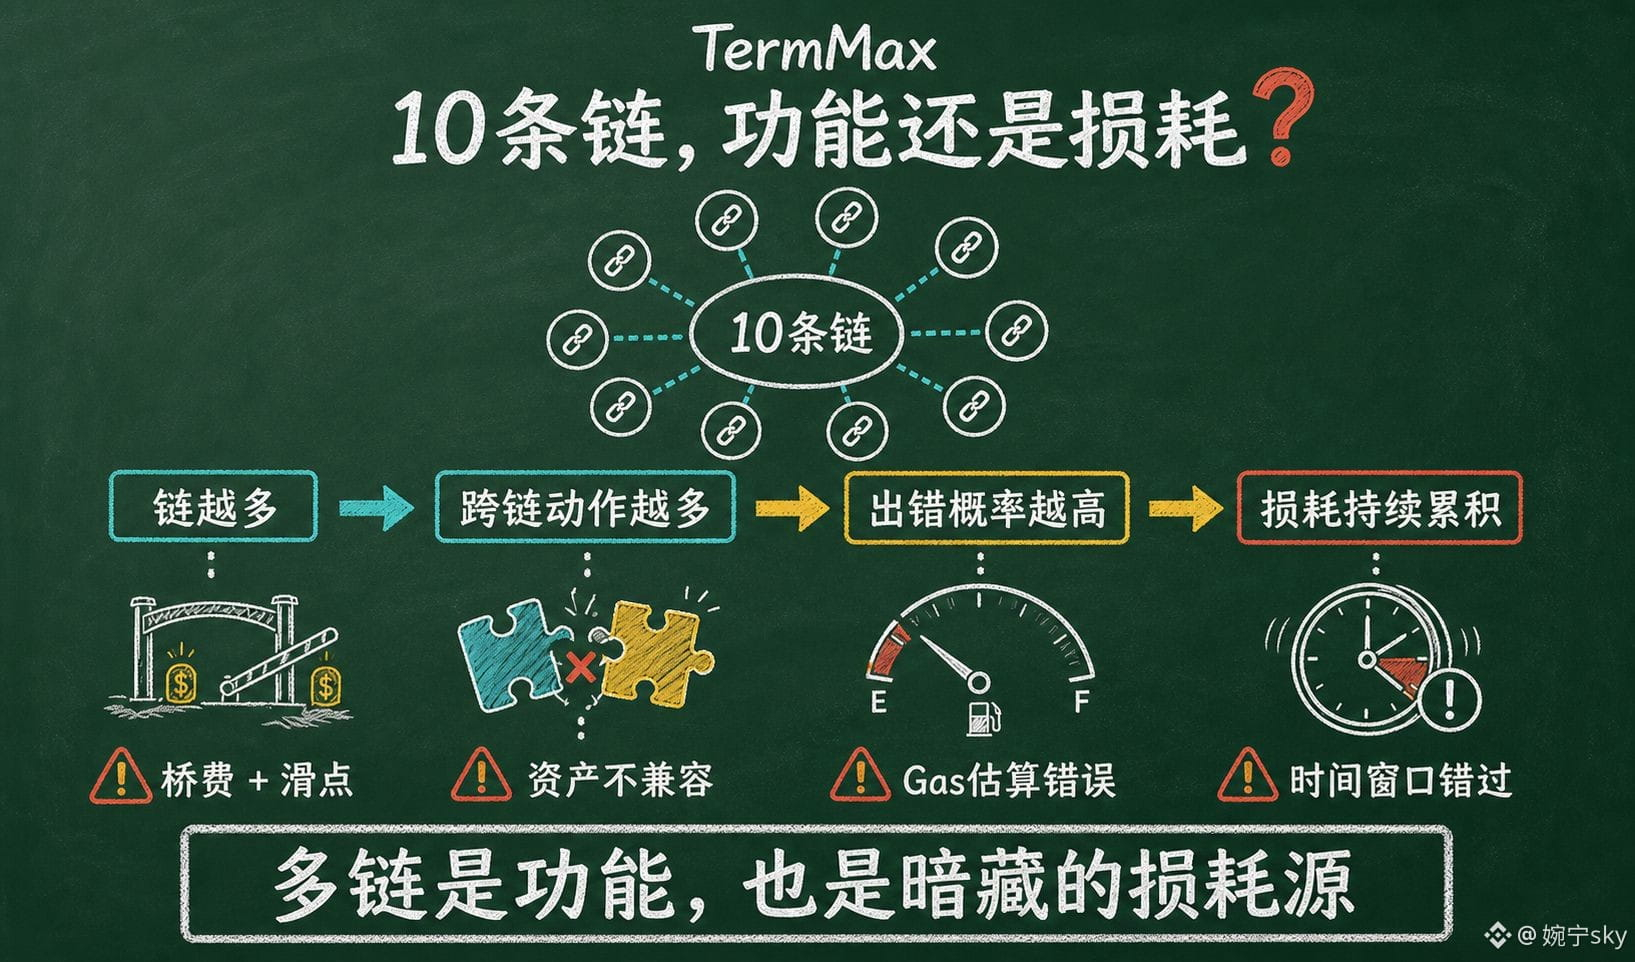
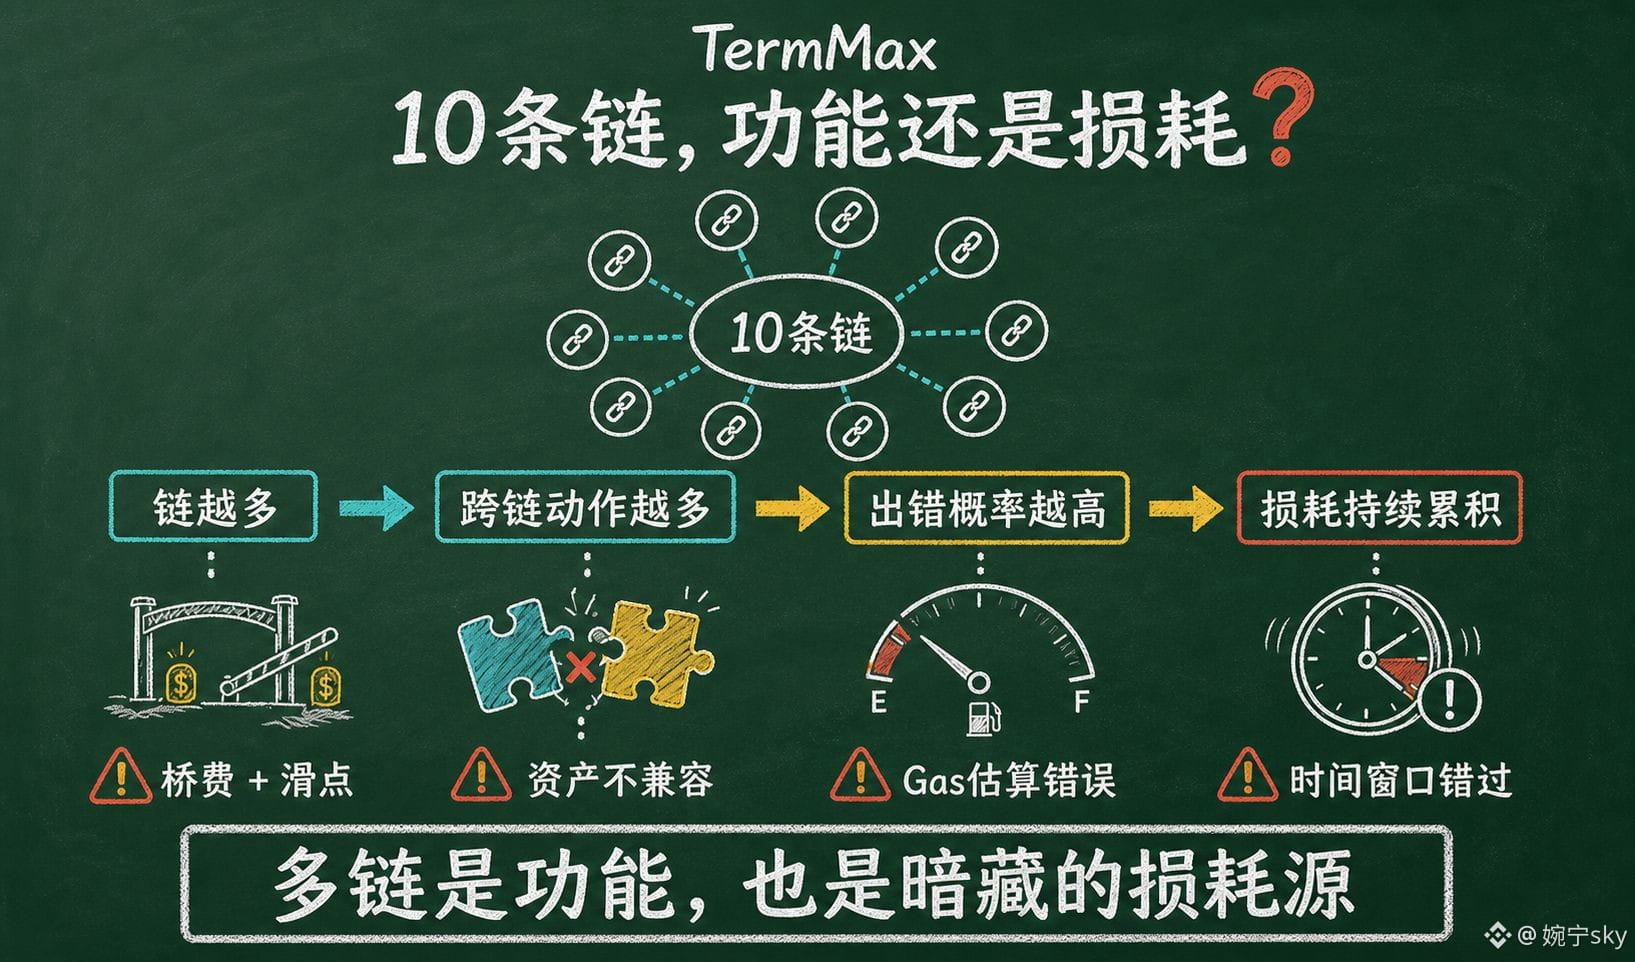
Três incidentes. Primeiro: eu movi USDC do Ethereum para a BNB Chain, atravessei a ponte; taxas de transação somadas a slippage queimaram cerca de 4000u, o capital chegou três dias depois, e eu acabei perdendo um prazo de FT que estava calculado — deixei de ganhar cerca de 5000u. Segundo: ao operar na X Layer, escolhi o caminho do ativo errado; uma transferência foi para uma pool incompatível, e só pude recuperar via atendimento ao cliente. Fiquei vai e vem, e a perda foi de aproximadamente 8000u. Terceiro: numa volta cross-chain, a estimativa de Gas estava errada; a transação ficou em pending por meio dia e, no fim, foi cancelada e reenviada. Gas duas vezes, erro na janela, e cerca de 4000u se perderam. Somando os mais de 6000u em perdas diversas de cross-chain ao longo desse ano, dá um total de 27000u.
Não houve uma única parcela que fosse “erro de julgamento”; tudo foi “erro de operação” — mas o tipo de perda de erro de operação é justamente o mais caro: ele não gera nenhuma experiência, só gera boletos. O que realmente me deixou em alerta foi isto: ao implantar 10 cadeias na TermMax, quanto mais cadeias, mais ações de cross-chain — a probabilidade desse tipo de perda aumenta. Multi-chain é uma função, mas também é uma fonte oculta de perdas.
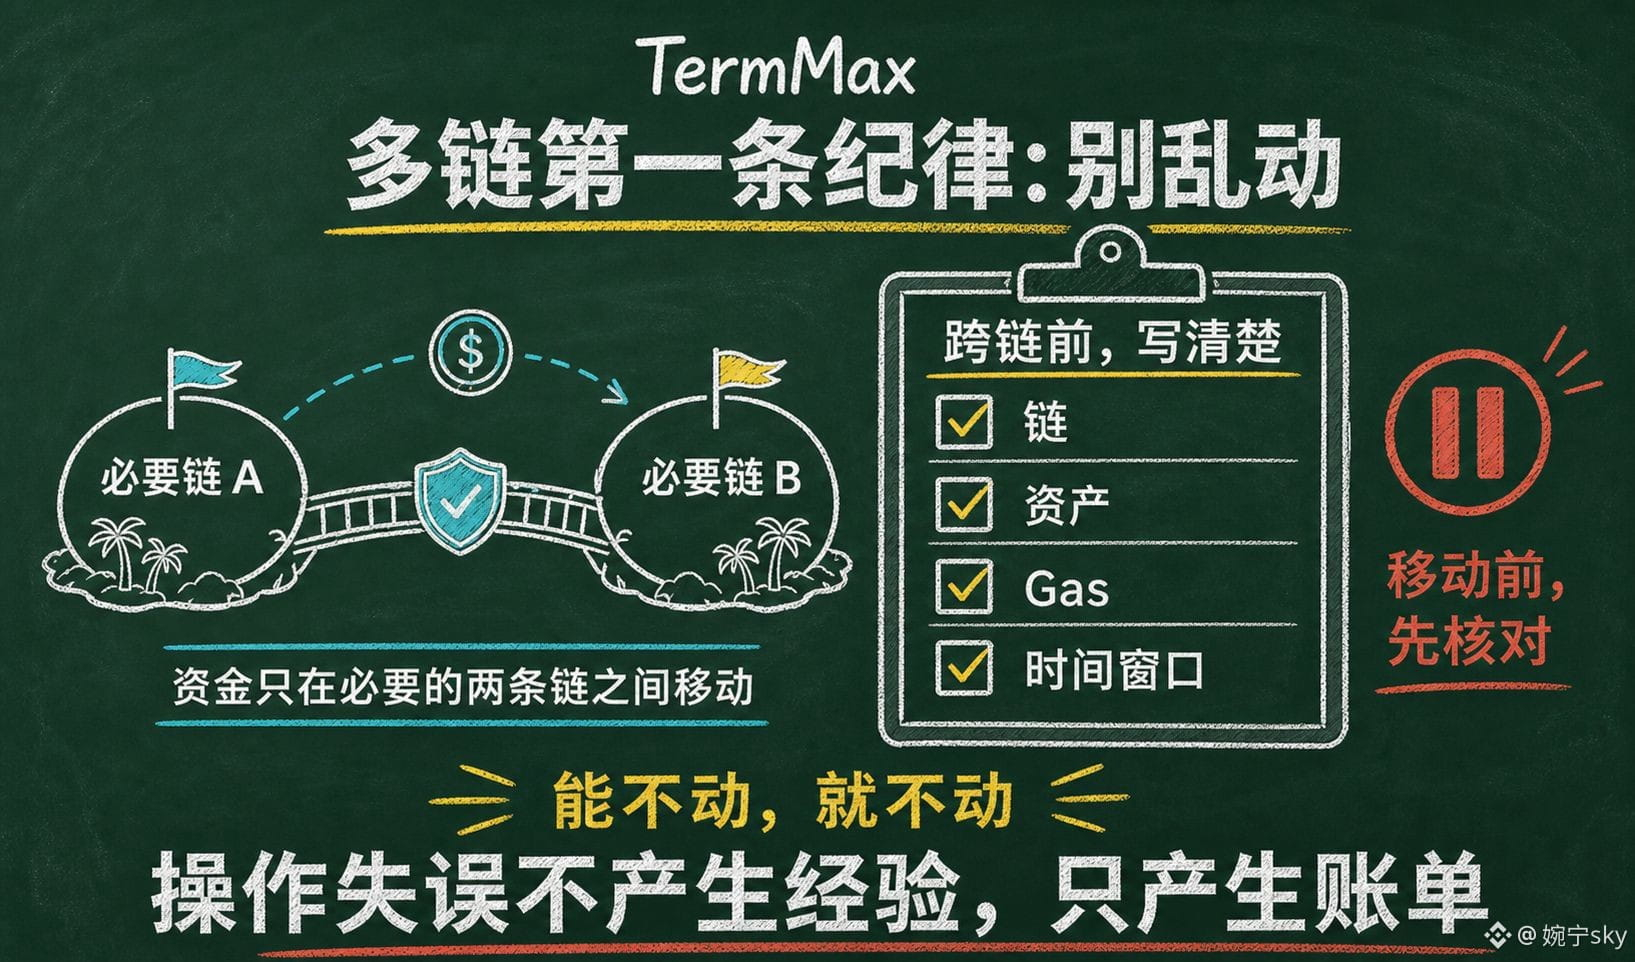
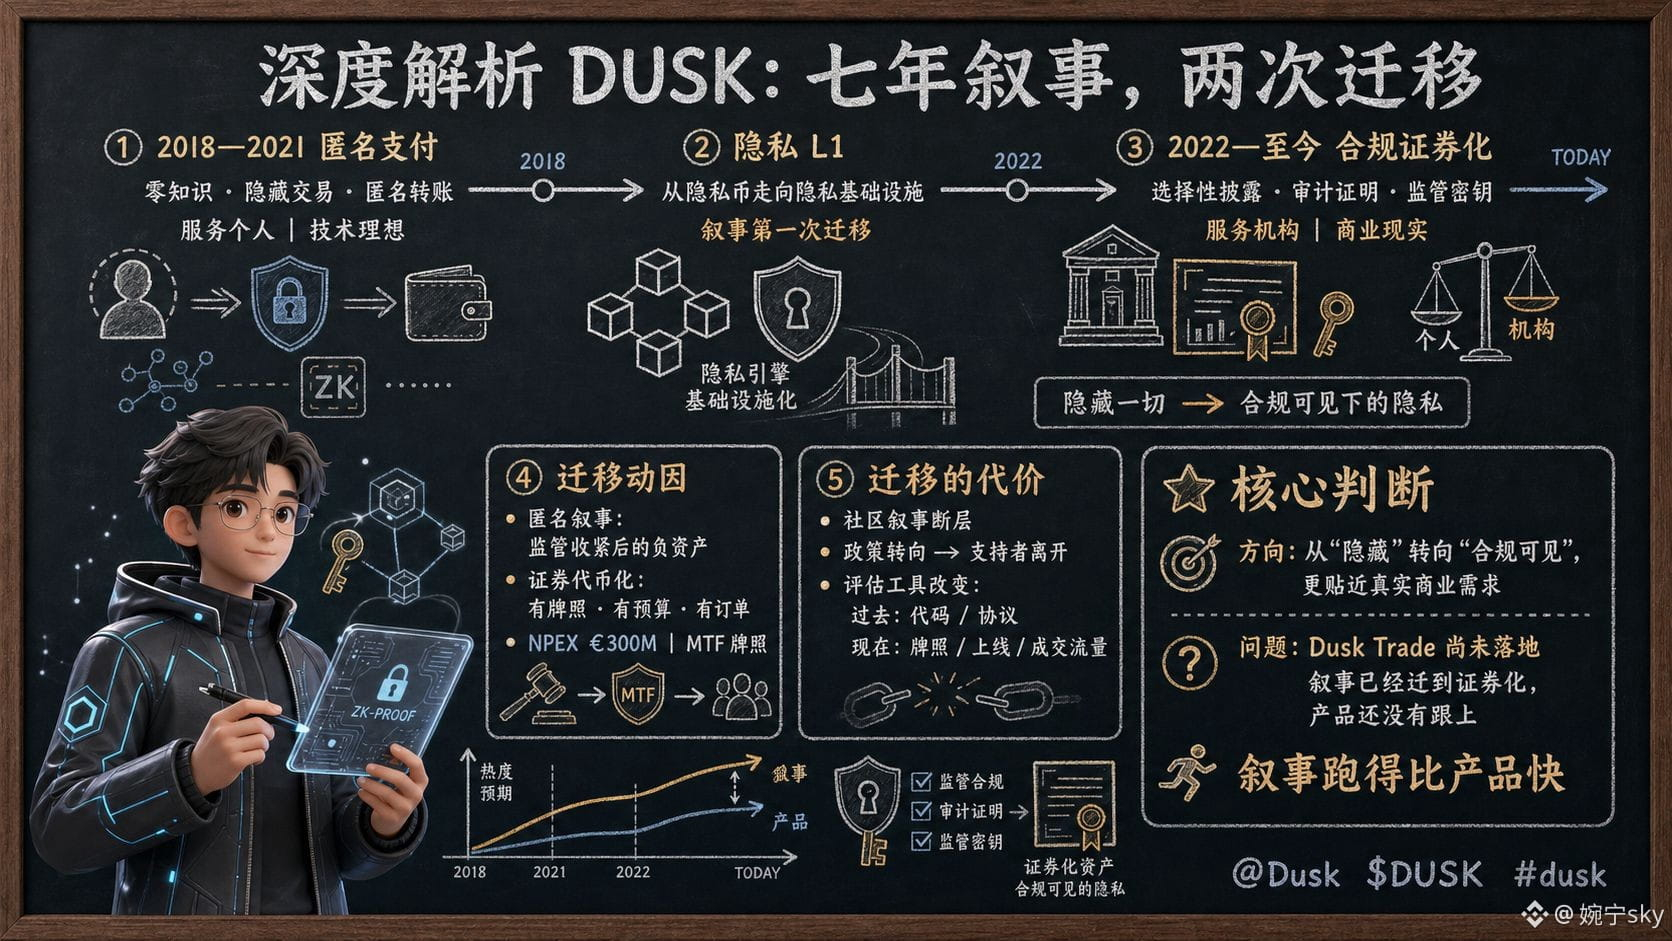
Regras após a revisão: o capital só se move entre as duas cadeias necessárias; se der para não mexer, não mexa. Antes de cada cross-chain, deixe claro a cadeia, o ativo, o Gas e a janela de tempo, e só então opere. A primeira disciplina do mundo multi-chain não é “para qual cadeia”, e sim “não mexa aleatoriamente”.
@termmax #TermMax
27000u, é o dinheiro que perdi no meu plano multi-chain na TermMax — não foi uma estratégia que deu errado, foi o próprio ato de “cross-chain” que queimou tudo.
Três incidentes. Primeiro: eu movi USDC do Ethereum para a BNB Chain, atravessei a ponte; taxas de transação somadas a slippage queimaram cerca de 4000u, o capital chegou três dias depois, e eu acabei perdendo um prazo de FT que estava calculado — deixei de ganhar cerca de 5000u. Segundo: ao operar na X Layer, escolhi o caminho do ativo errado; uma transferência foi para uma pool incompatível, e só pude recuperar via atendimento ao cliente. Fiquei vai e vem, e a perda foi de aproximadamente 8000u. Terceiro: numa volta cross-chain, a estimativa de Gas estava errada; a transação ficou em pending por meio dia e, no fim, foi cancelada e reenviada. Gas duas vezes, erro na janela, e cerca de 4000u se perderam. Somando os mais de 6000u em perdas diversas de cross-chain ao longo desse ano, dá um total de 27000u.
Não houve uma única parcela que fosse “erro de julgamento”; tudo foi “erro de operação” — mas o tipo de perda de erro de operação é justamente o mais caro: ele não gera nenhuma experiência, só gera boletos. O que realmente me deixou em alerta foi isto: ao implantar 10 cadeias na TermMax, quanto mais cadeias, mais ações de cross-chain — a probabilidade desse tipo de perda aumenta. Multi-chain é uma função, mas também é uma fonte oculta de perdas.
Regras após a revisão: o capital só se move entre as duas cadeias necessárias; se der para não mexer, não mexa. Antes de cada cross-chain, deixe claro a cadeia, o ativo, o Gas e a janela de tempo, e só então opere. A primeira disciplina do mundo multi-chain não é “para qual cadeia”, e sim “não mexa aleatoriamente”.
@TermMax #TermMax
Três incidentes. Primeiro: eu movi USDC do Ethereum para a BNB Chain, atravessei a ponte; taxas de transação somadas a slippage queimaram cerca de 4000u, o capital chegou três dias depois, e eu acabei perdendo um prazo de FT que estava calculado — deixei de ganhar cerca de 5000u. Segundo: ao operar na X Layer, escolhi o caminho do ativo errado; uma transferência foi para uma pool incompatível, e só pude recuperar via atendimento ao cliente. Fiquei vai e vem, e a perda foi de aproximadamente 8000u. Terceiro: numa volta cross-chain, a estimativa de Gas estava errada; a transação ficou em pending por meio dia e, no fim, foi cancelada e reenviada. Gas duas vezes, erro na janela, e cerca de 4000u se perderam. Somando os mais de 6000u em perdas diversas de cross-chain ao longo desse ano, dá um total de 27000u.
Não houve uma única parcela que fosse “erro de julgamento”; tudo foi “erro de operação” — mas o tipo de perda de erro de operação é justamente o mais caro: ele não gera nenhuma experiência, só gera boletos. O que realmente me deixou em alerta foi isto: ao implantar 10 cadeias na TermMax, quanto mais cadeias, mais ações de cross-chain — a probabilidade desse tipo de perda aumenta. Multi-chain é uma função, mas também é uma fonte oculta de perdas.
Regras após a revisão: o capital só se move entre as duas cadeias necessárias; se der para não mexer, não mexa. Antes de cada cross-chain, deixe claro a cadeia, o ativo, o Gas e a janela de tempo, e só então opere. A primeira disciplina do mundo multi-chain não é “para qual cadeia”, e sim “não mexa aleatoriamente”.
@TermMax #TermMax
1
67
·
--
Ver tradução
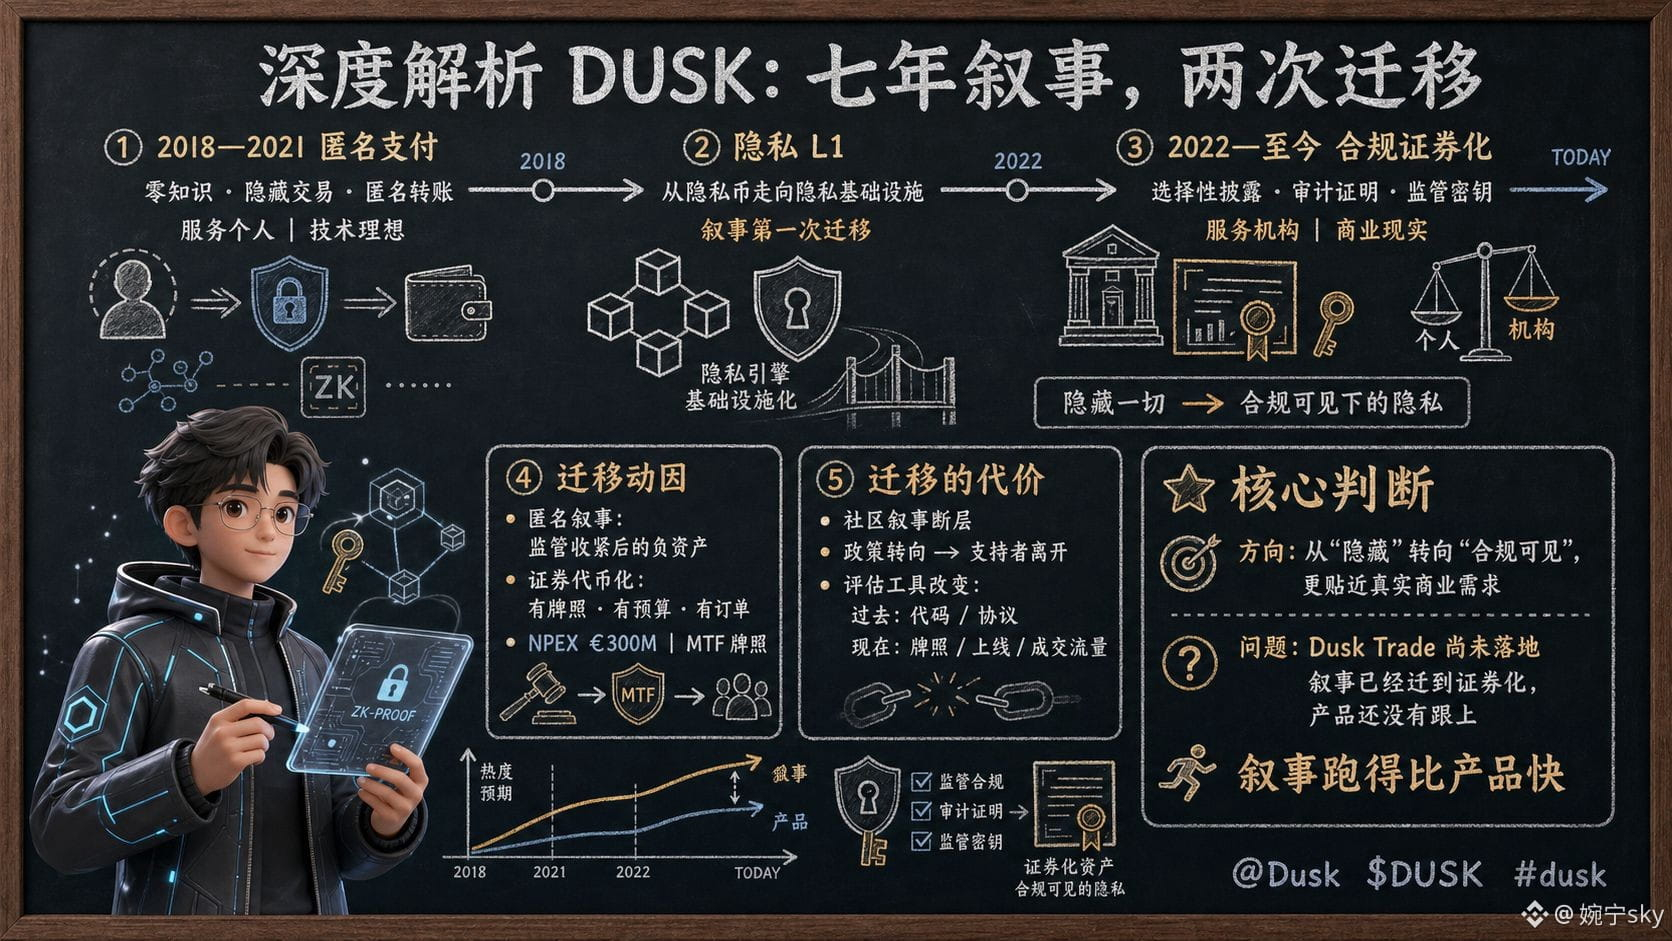
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk_Foundation $DUSK #dusk
DUSK 的叙事,在七年里完成了两次明显的迁移——从"匿名支付",到"隐私L1",再到今天的"监管合规的证券化基础设施"。看明白这两次迁移,比看明白任何单一新闻都重要。
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
第一次迁移发生在2018到2021年:ICO时代它讲的是隐私支付的故事——零知识、隐藏交易、匿名转账,这是当时隐私币赛道的标准叙事。第二次迁移发生在2022年以后:方向转向机构化,讲的是选择性披露、审计证明、监管密钥——不是"隐藏一切",而是"在监管看得见的前提下保护隐私"。两个叙事的差别很大:前者服务个人,后者服务机构;前者是技术理想,后者是商业现实。
迁移的动因不难理解:匿名叙事在监管收紧后成了负资产,而证券代币化是一个有牌照、有预算、有真实订单的市场——NPEX的€300M和MTF牌照就是这轮迁移的抓手。
但迁移有代价。第一批因为"匿名"进来的支持者,和现在"合规"叙事的支持者,几乎是两拨人——社区的叙事断层,会让每个政策转向都造成一波离开。另外,叙事从"技术导向"转向"商业导向"之后,判断项目的方式也要跟着变:过去看代码和协议,现在要看牌照、看上线、看成交流量——评估工具完全不同。
所以对DUSK的叙事,评估的重点落在两处:迁移方向对不对,以及产品跟不跟得上。迁移本身不一定是坏事,方向从"隐藏"转向"合规可见",反而更贴近真实的商业需求。真正的问题只有一个——叙事已经迁到"证券化"了,但证券化的载体(Dusk Trade)还没有落地。叙事跑得比产品快,是目前这个项目最真实的状态。
@Dusk $DUSK #dusk
82
·
--
16000u,是我在TermMax上半年里"不知不觉"亏掉的钱——没有一次大亏,全是小口子,加起来却是一笔大数。
拆开看:Gas和跨链桥费约7000u(半年里频繁交互,每笔几u到几十u,累积起来很吓人);滑点约5500u(FT市场簿子薄,每次买入卖出都比预期贵一点,积少成多);XT残值提前卖出损失约3500u(有几笔我急着回笼资金,XT挂低价成交,时间价值没吃满)。合计16000u。
这笔账的残酷之处在于:它不产生任何记忆。大亏你会复盘、会疼,摩擦亏损不会——它藏在每一次"顺手"的操作里。我翻完账本才发现,自己半年赚的固定收益里,有一小半被摩擦吃掉了。
所以我把规则改成了三条:能一笔做完的操作不拆两笔、能挂单的不市价、能持有到期的绝不提前卖。摩擦是固定收益的隐形税率,而税率的唯一避税方式,是减少交易本身。
@termmax #TermMax
16000u,是我在TermMax上半年里"不知不觉"亏掉的钱——没有一次大亏,全是小口子,加起来却是一笔大数。
拆开看:Gas和跨链桥费约7000u(半年里频繁交互,每笔几u到几十u,累积起来很吓人);滑点约5500u(FT市场簿子薄,每次买入卖出都比预期贵一点,积少成多);XT残值提前卖出损失约3500u(有几笔我急着回笼资金,XT挂低价成交,时间价值没吃满)。合计16000u。
这笔账的残酷之处在于:它不产生任何记忆。大亏你会复盘、会疼,摩擦亏损不会——它藏在每一次"顺手"的操作里。我翻完账本才发现,自己半年赚的固定收益里,有一小半被摩擦吃掉了。
所以我把规则改成了三条:能一笔做完的操作不拆两笔、能挂单的不市价、能持有到期的绝不提前卖。摩擦是固定收益的隐形税率,而税率的唯一避税方式,是减少交易本身。
@TermMax #TermMax
拆开看:Gas和跨链桥费约7000u(半年里频繁交互,每笔几u到几十u,累积起来很吓人);滑点约5500u(FT市场簿子薄,每次买入卖出都比预期贵一点,积少成多);XT残值提前卖出损失约3500u(有几笔我急着回笼资金,XT挂低价成交,时间价值没吃满)。合计16000u。
这笔账的残酷之处在于:它不产生任何记忆。大亏你会复盘、会疼,摩擦亏损不会——它藏在每一次"顺手"的操作里。我翻完账本才发现,自己半年赚的固定收益里,有一小半被摩擦吃掉了。
所以我把规则改成了三条:能一笔做完的操作不拆两笔、能挂单的不市价、能持有到期的绝不提前卖。摩擦是固定收益的隐形税率,而税率的唯一避税方式,是减少交易本身。
@TermMax #TermMax
87
·
--
Ver tradução
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk_Foundation $DUSK #dusk
49000u,是我被套在DUSK里的仓位,八个多月,我把解套方案写成了清单——不是等反弹,是给每条路都定好触发条件。
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
方案一:质押摊薄。现在49000u里我质押了20000u,按最保守的年化12%算,一年摊薄收益约2400u——这是"用时间换空间",前提是DUSK不退市、节点活跃,触发条件是验证者数量和区块奖励正常。
方案二:等待关键里程碑。Dusk Trade真正上线、DLT-TSS书面批复、币安恢复交易对——三条里任何一条落地,流动性都会结构性改善,我留15000u等这个信号,条件是"实际成交"而不是"上线公告"。
方案三:纪律性止损。如果叙事出现实质性恶化(牌照取消、团队停滞、开发停更),剩余约14000u按计划分两批退出,不追加、不赌奇迹。
三条路互不冲突:质押的钱在干活,等待的钱在观察,止损线在兜底。被套不可怕,可怕的是只有"等反弹"这一条路——那等于把命运完全交给市场。49000u的清单写完之后,我才睡得着。
@Dusk $DUSK #dusk
95
·
--
47000u, foi o valor temporal de que eu abri mão quando vendi FT antecipadamente na TermMax — eu chamo isso de "imposto do tempo".
Em junho, comprei 47000u em FT com vencimento de 6 meses; a página indicava APY de 13%, e eu esperava um rendimento total ao vencimento de cerca de 6,5%. No início de agosto, eu precisei de dinheiro e quis resgatar o FT antes do prazo — mas descobri que o FT não tem uma opção de resgate antecipado; só dava para colocar para vender no mercado. Olhei o book: a melhor profundidade de compra estava em 96% do valor nominal, mas entre 93% e 96% havia menos de 8000u de volume. Para eu conseguir vender meus 47000u de uma vez, eu teria que empurrar o preço até 94,9% para fechar negócio.
No fim, o preço médio de execução foi 94,9%. Mantive por 2 meses e recebi aproximadamente 960u — mas, se eu tivesse mantido até o vencimento, eu deveria receber cerca de 3055u. O restante, cerca de 2100u de ganho, evaporou: isso representa sete décimos do rendimento esperado. O resgate no vencimento é de 1 FT = 1 USDC; vender antecipadamente é uma queda livre ao preço definido pelo mercado. A diferença entre os dois é o "preço de estar antecipando".
O FT é, na verdade, bem honesto na sua proposta: ele transforma o "tempo" em fonte de rendimento e também transforma o tempo em custo de liquidez. Quem está com pressa por dinheiro sai naturalmente em desvantagem nesse tipo de mercado. Por isso, eu registrei o aprendizado nas regras: antes de comprar FT, confirme que essa quantia não será necessária pelos próximos 6 meses — a primeira disciplina dos produtos de renda fixa não é o rendimento, é o casamento de prazos. O que os 47000u me ensinaram foi o verdadeiro custo dessas duas palavras: "antecipado".
@termmax #TermMax
47000u, foi o valor temporal de que eu abri mão quando vendi FT antecipadamente na TermMax — eu chamo isso de "imposto do tempo".
Em junho, comprei 47000u em FT com vencimento de 6 meses; a página indicava APY de 13%, e eu esperava um rendimento total ao vencimento de cerca de 6,5%. No início de agosto, eu precisei de dinheiro e quis resgatar o FT antes do prazo — mas descobri que o FT não tem uma opção de resgate antecipado; só dava para colocar para vender no mercado. Olhei o book: a melhor profundidade de compra estava em 96% do valor nominal, mas entre 93% e 96% havia menos de 8000u de volume. Para eu conseguir vender meus 47000u de uma vez, eu teria que empurrar o preço até 94,9% para fechar negócio.
No fim, o preço médio de execução foi 94,9%. Mantive por 2 meses e recebi aproximadamente 960u — mas, se eu tivesse mantido até o vencimento, eu deveria receber cerca de 3055u. O restante, cerca de 2100u de ganho, evaporou: isso representa sete décimos do rendimento esperado. O resgate no vencimento é de 1 FT = 1 USDC; vender antecipadamente é uma queda livre ao preço definido pelo mercado. A diferença entre os dois é o "preço de estar antecipando".
O FT é, na verdade, bem honesto na sua proposta: ele transforma o "tempo" em fonte de rendimento e também transforma o tempo em custo de liquidez. Quem está com pressa por dinheiro sai naturalmente em desvantagem nesse tipo de mercado. Por isso, eu registrei o aprendizado nas regras: antes de comprar FT, confirme que essa quantia não será necessária pelos próximos 6 meses — a primeira disciplina dos produtos de renda fixa não é o rendimento, é o casamento de prazos. O que os 47000u me ensinaram foi o verdadeiro custo dessas duas palavras: "antecipado".
@TermMax #TermMax
Em junho, comprei 47000u em FT com vencimento de 6 meses; a página indicava APY de 13%, e eu esperava um rendimento total ao vencimento de cerca de 6,5%. No início de agosto, eu precisei de dinheiro e quis resgatar o FT antes do prazo — mas descobri que o FT não tem uma opção de resgate antecipado; só dava para colocar para vender no mercado. Olhei o book: a melhor profundidade de compra estava em 96% do valor nominal, mas entre 93% e 96% havia menos de 8000u de volume. Para eu conseguir vender meus 47000u de uma vez, eu teria que empurrar o preço até 94,9% para fechar negócio.
No fim, o preço médio de execução foi 94,9%. Mantive por 2 meses e recebi aproximadamente 960u — mas, se eu tivesse mantido até o vencimento, eu deveria receber cerca de 3055u. O restante, cerca de 2100u de ganho, evaporou: isso representa sete décimos do rendimento esperado. O resgate no vencimento é de 1 FT = 1 USDC; vender antecipadamente é uma queda livre ao preço definido pelo mercado. A diferença entre os dois é o "preço de estar antecipando".
O FT é, na verdade, bem honesto na sua proposta: ele transforma o "tempo" em fonte de rendimento e também transforma o tempo em custo de liquidez. Quem está com pressa por dinheiro sai naturalmente em desvantagem nesse tipo de mercado. Por isso, eu registrei o aprendizado nas regras: antes de comprar FT, confirme que essa quantia não será necessária pelos próximos 6 meses — a primeira disciplina dos produtos de renda fixa não é o rendimento, é o casamento de prazos. O que os 47000u me ensinaram foi o verdadeiro custo dessas duas palavras: "antecipado".
@TermMax #TermMax
1
1
77
·
--
Ver tradução
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk_Foundation $DUSK #dusk
59000u,是我为研究DUSK花掉的预算——不是仓位,是成本。很少有人算这笔账,我算了。
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
构成很具体:买入观察仓(长期磨损)约18000u,测试网往返和时间成本折算约9000u(我按自己时薪算的),工具和API订阅约5000u,以及最大的单项——机会成本约27000u:这半年盯DUSK的时间,如果用来研究别的东西,可能抓到的机会。合计59000u。
这笔账算完,我才理解为什么有人会说"研究是最贵的仓位":研究一只币的隐性成本,常常超过你买它的钱。但我不后悔——因为研究的产出不是DUSK这一个结论,而是一套可以复用的过滤器:牌照真假看官网对质、流动性看交易对变化、落地看PRE-LAUNCH还是实际成交。这套过滤器用在哪只币上都值钱。
所以59000u里,真正"花在DUSK上"的只有18000u,剩下41000u花在了"学会怎么研究"上。它现在有个新用途:用它过滤DUSK的下一步——等Dusk Trade上线、DLT-TSS有书面进展,我再按研究结果决定要不要把观察仓翻倍。研究预算会花完,过滤器不会。
@Dusk $DUSK #dusk
85
·
--
Passei uma tarde inteira contando um a um os validadores ativos do Dusk: no total, são mais de cem. Os cinco primeiros, somados, representam cerca de 30% do total apostado. Entre as fatias restantes, o maior destaque ainda fica com algumas poucas redes de nós médios. Uma taxa de 36% de participação parece bem saudável, mas, ao colocar a distribuição em perspectiva, a “saúde” é só aparência.
Os dados on-chain não mentem: uma taxa alta de participação não significa dispersão. É como temperatura normal não quer dizer ausência de doença — a taxa de participação é o termômetro; a concentração é a tomografia. O número de 36% diz “quantas moedas estão protegendo a rede”, e a tomografia mostra o problema: “essas moedas estão concentradas nas mãos de quem”.
É bom quando instituições estão dispostas a fazer staking, mas quanto menos instituições fazem staking e quanto maiores elas são, mais fraco fica o poder de barganha dos pequenos investidores — são elas que definem parâmetros, são elas que decidem o rumo da rede. Os pequenos ficam apenas com direito a voto, sem poder de negociação.
Não estou dizendo que concentração seja algo ruim. Dentro do discurso de conformidade, o staking por grandes instituições pode até ser um diferencial — a regulação prefere ver “grandes players responsáveis”. O que eu quero dizer é: ao olhar para o Dusk, não se limite ao dado de marketing sobre taxa de staking. Olhe a lista de validadores e veja se a fatia dos cinco primeiros está subindo ou descendo. Isso é o verdadeiro progresso do argumento de descentralização.
Minha linha de observação: a cada trimestre, verifique a participação dos cinco primeiros. Se cair por dois trimestres consecutivos, eu admito que a descentralização de fato está acontecendo. Se permanecer no lugar, eu só trato isso como um “stake institucional” — pode manter, mas não espere que esteja alinhado.
@Dusk_Foundation $DUSK #dusk
Passei uma tarde inteira contando um a um os validadores ativos do Dusk: no total, são mais de cem. Os cinco primeiros, somados, representam cerca de 30% do total apostado. Entre as fatias restantes, o maior destaque ainda fica com algumas poucas redes de nós médios. Uma taxa de 36% de participação parece bem saudável, mas, ao colocar a distribuição em perspectiva, a “saúde” é só aparência.
Os dados on-chain não mentem: uma taxa alta de participação não significa dispersão. É como temperatura normal não quer dizer ausência de doença — a taxa de participação é o termômetro; a concentração é a tomografia. O número de 36% diz “quantas moedas estão protegendo a rede”, e a tomografia mostra o problema: “essas moedas estão concentradas nas mãos de quem”.
É bom quando instituições estão dispostas a fazer staking, mas quanto menos instituições fazem staking e quanto maiores elas são, mais fraco fica o poder de barganha dos pequenos investidores — são elas que definem parâmetros, são elas que decidem o rumo da rede. Os pequenos ficam apenas com direito a voto, sem poder de negociação.
Não estou dizendo que concentração seja algo ruim. Dentro do discurso de conformidade, o staking por grandes instituições pode até ser um diferencial — a regulação prefere ver “grandes players responsáveis”. O que eu quero dizer é: ao olhar para o Dusk, não se limite ao dado de marketing sobre taxa de staking. Olhe a lista de validadores e veja se a fatia dos cinco primeiros está subindo ou descendo. Isso é o verdadeiro progresso do argumento de descentralização.
Minha linha de observação: a cada trimestre, verifique a participação dos cinco primeiros. Se cair por dois trimestres consecutivos, eu admito que a descentralização de fato está acontecendo. Se permanecer no lugar, eu só trato isso como um “stake institucional” — pode manter, mas não espere que esteja alinhado.
@Dusk $DUSK #dusk
Os dados on-chain não mentem: uma taxa alta de participação não significa dispersão. É como temperatura normal não quer dizer ausência de doença — a taxa de participação é o termômetro; a concentração é a tomografia. O número de 36% diz “quantas moedas estão protegendo a rede”, e a tomografia mostra o problema: “essas moedas estão concentradas nas mãos de quem”.
É bom quando instituições estão dispostas a fazer staking, mas quanto menos instituições fazem staking e quanto maiores elas são, mais fraco fica o poder de barganha dos pequenos investidores — são elas que definem parâmetros, são elas que decidem o rumo da rede. Os pequenos ficam apenas com direito a voto, sem poder de negociação.
Não estou dizendo que concentração seja algo ruim. Dentro do discurso de conformidade, o staking por grandes instituições pode até ser um diferencial — a regulação prefere ver “grandes players responsáveis”. O que eu quero dizer é: ao olhar para o Dusk, não se limite ao dado de marketing sobre taxa de staking. Olhe a lista de validadores e veja se a fatia dos cinco primeiros está subindo ou descendo. Isso é o verdadeiro progresso do argumento de descentralização.
Minha linha de observação: a cada trimestre, verifique a participação dos cinco primeiros. Se cair por dois trimestres consecutivos, eu admito que a descentralização de fato está acontecendo. Se permanecer no lugar, eu só trato isso como um “stake institucional” — pode manter, mas não espere que esteja alinhado.
@Dusk $DUSK #dusk
77
·
--
"DUSK dá para comprar?" Ontem à noite, um amigo me perguntou isso quando eu havia acabado de ver os dados on-chain do segundo trimestre. Eu respondi: se você quiser ser sócio, pode; se quiser ser “trigo de corte” (peão), também pode — não são coisas incompatíveis.
Eu mesmo tenho uma posição de 42.000 u, com custo médio de 0,075; estou com um prejuízo de 20%. Por que não vendo? Porque vender e comprar são iguais: ambos precisam de embasamento. Eu não tenho a evidência de que “vai morrer”: a licença da NPEX é real, o DuskEVM está em andamento e o Quantoz EURQ já foi integrado.
Por que não acrescento? Porque também não tenho embasamento suficiente para “vai viver”: o Dusk Trade ainda está em PRE-LAUNCH, o DLT-TSS ainda está em processo de solicitação, e a Binance ainda retirou o par de negociação de BTC em junho. Os dados estão aí; minha posição fica travada exatamente no meio de “sem evidência”.
O amigo voltou a perguntar: então, no fim das contas, dá para comprar? Eu disse: dá, mas por favor troque a palavra “comprar” por “observar” — a diferença não são só dois caracteres; é um conjunto de duas mentalidades.
@Dusk_Foundation $DUSK #dusk
"DUSK dá para comprar?" Ontem à noite, um amigo me perguntou isso quando eu havia acabado de ver os dados on-chain do segundo trimestre. Eu respondi: se você quiser ser sócio, pode; se quiser ser “trigo de corte” (peão), também pode — não são coisas incompatíveis.
Eu mesmo tenho uma posição de 42.000 u, com custo médio de 0,075; estou com um prejuízo de 20%. Por que não vendo? Porque vender e comprar são iguais: ambos precisam de embasamento. Eu não tenho a evidência de que “vai morrer”: a licença da NPEX é real, o DuskEVM está em andamento e o Quantoz EURQ já foi integrado.
Por que não acrescento? Porque também não tenho embasamento suficiente para “vai viver”: o Dusk Trade ainda está em PRE-LAUNCH, o DLT-TSS ainda está em processo de solicitação, e a Binance ainda retirou o par de negociação de BTC em junho. Os dados estão aí; minha posição fica travada exatamente no meio de “sem evidência”.
O amigo voltou a perguntar: então, no fim das contas, dá para comprar? Eu disse: dá, mas por favor troque a palavra “comprar” por “observar” — a diferença não são só dois caracteres; é um conjunto de duas mentalidades.
@Dusk $DUSK #dusk
Eu mesmo tenho uma posição de 42.000 u, com custo médio de 0,075; estou com um prejuízo de 20%. Por que não vendo? Porque vender e comprar são iguais: ambos precisam de embasamento. Eu não tenho a evidência de que “vai morrer”: a licença da NPEX é real, o DuskEVM está em andamento e o Quantoz EURQ já foi integrado.
Por que não acrescento? Porque também não tenho embasamento suficiente para “vai viver”: o Dusk Trade ainda está em PRE-LAUNCH, o DLT-TSS ainda está em processo de solicitação, e a Binance ainda retirou o par de negociação de BTC em junho. Os dados estão aí; minha posição fica travada exatamente no meio de “sem evidência”.
O amigo voltou a perguntar: então, no fim das contas, dá para comprar? Eu disse: dá, mas por favor troque a palavra “comprar” por “observar” — a diferença não são só dois caracteres; é um conjunto de duas mentalidades.
@Dusk $DUSK #dusk
81
·
--
Eu pesquiso o histórico de preços da DUSK e descobri que, por trás de cada alta e queda explosivas, há gatilhos claros — nunca é “puro sentimento”.
Aquele ATH de 2021 (US$ 1,16) correspondeu ao frenesi em DeFi + ao enredo da rede principal; depois que a rede principal começou a produzir blocos em 2025, ela caiu de 0,3 até perto de 0,03 — não porque o projeto tenha dado problema, mas por ser uma janela em que a “funcionalidade ainda não foi ativada”; o mercado já precificava a decepção com antecedência. A verdadeira virada foi em janeiro de 2026: DuskEVM e Hedger ativados integralmente + liberação concentrada de notícias dos parceiros da NPEX e do Chainlink — em dois dias subiu quase 100%, no mês inteiro 422%; então, em fevereiro, houve uma retração até os atuais 0,06.
O principal ensinamento desse padrão para mim é: o preço da DUSK é impulsionado por “um calendário de marcos”, não por sentimento — quando sobe, geralmente é porque alguma promessa foi cumprida; quando cai, geralmente é porque o próximo marco ainda não chegou. Então, ao estudá-la, na essência você está estudando “qual é o próximo marco”: lançamento do Dusk Trade, licença DLT-TSS, e a implementação do dApp da NPEX.
Claro, como é um calendário que guia, isso também significa que as janelas sem catalisadores podem ser longas e as retrações podem ser profundas (94%), o que não é adequado para capital com ritmo de “coração acelerado”. Meu método: colocar os marcos dela no calendário, posicionar-se com antecedência de um mês, e após a confirmação reduzir aos poucos — “guiado por eventos, não por sentimento”.
@Dusk_Foundation $DUSK #dusk
Eu pesquiso o histórico de preços da DUSK e descobri que, por trás de cada alta e queda explosivas, há gatilhos claros — nunca é “puro sentimento”.
Aquele ATH de 2021 (US$ 1,16) correspondeu ao frenesi em DeFi + ao enredo da rede principal; depois que a rede principal começou a produzir blocos em 2025, ela caiu de 0,3 até perto de 0,03 — não porque o projeto tenha dado problema, mas por ser uma janela em que a “funcionalidade ainda não foi ativada”; o mercado já precificava a decepção com antecedência. A verdadeira virada foi em janeiro de 2026: DuskEVM e Hedger ativados integralmente + liberação concentrada de notícias dos parceiros da NPEX e do Chainlink — em dois dias subiu quase 100%, no mês inteiro 422%; então, em fevereiro, houve uma retração até os atuais 0,06.
O principal ensinamento desse padrão para mim é: o preço da DUSK é impulsionado por “um calendário de marcos”, não por sentimento — quando sobe, geralmente é porque alguma promessa foi cumprida; quando cai, geralmente é porque o próximo marco ainda não chegou. Então, ao estudá-la, na essência você está estudando “qual é o próximo marco”: lançamento do Dusk Trade, licença DLT-TSS, e a implementação do dApp da NPEX.
Claro, como é um calendário que guia, isso também significa que as janelas sem catalisadores podem ser longas e as retrações podem ser profundas (94%), o que não é adequado para capital com ritmo de “coração acelerado”. Meu método: colocar os marcos dela no calendário, posicionar-se com antecedência de um mês, e após a confirmação reduzir aos poucos — “guiado por eventos, não por sentimento”.
@Dusk $DUSK #dusk
Aquele ATH de 2021 (US$ 1,16) correspondeu ao frenesi em DeFi + ao enredo da rede principal; depois que a rede principal começou a produzir blocos em 2025, ela caiu de 0,3 até perto de 0,03 — não porque o projeto tenha dado problema, mas por ser uma janela em que a “funcionalidade ainda não foi ativada”; o mercado já precificava a decepção com antecedência. A verdadeira virada foi em janeiro de 2026: DuskEVM e Hedger ativados integralmente + liberação concentrada de notícias dos parceiros da NPEX e do Chainlink — em dois dias subiu quase 100%, no mês inteiro 422%; então, em fevereiro, houve uma retração até os atuais 0,06.
O principal ensinamento desse padrão para mim é: o preço da DUSK é impulsionado por “um calendário de marcos”, não por sentimento — quando sobe, geralmente é porque alguma promessa foi cumprida; quando cai, geralmente é porque o próximo marco ainda não chegou. Então, ao estudá-la, na essência você está estudando “qual é o próximo marco”: lançamento do Dusk Trade, licença DLT-TSS, e a implementação do dApp da NPEX.
Claro, como é um calendário que guia, isso também significa que as janelas sem catalisadores podem ser longas e as retrações podem ser profundas (94%), o que não é adequado para capital com ritmo de “coração acelerado”. Meu método: colocar os marcos dela no calendário, posicionar-se com antecedência de um mês, e após a confirmação reduzir aos poucos — “guiado por eventos, não por sentimento”.
@Dusk $DUSK #dusk
80
·
--
Ver tradução
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk_Foundation $DUSK #dusk
80000u,是我观察RWA赛道三个月后攒下的关注仓。看了一圈,真正让我拿真金白银跟踪的不是讲故事的项目,而是DUSK这种"牌照+链"的组合。
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
先说机构侧信号:NPEX是荷兰持牌交易所(MTF+券商牌照),Dusk 2020年就持股10%,不是临时抱佛脚;今年要推的Dusk Trade直接把€300M+证券代币搬上链,首期就有BlackRock货币基金,2万+投资者基础。Quantoz的欧元稳定币EURQ也已接入。
再说散户侧:总供应10亿,初始5亿已全解锁,没有未来巨量解锁的雷;质押最低1,000枚(约$60)就能参与,约12%年化。
风险我记在纸上:1月桥钱包被盗约1.7万枚;1月暴涨422%后现价$0.06,离ATH $1.16还差94%。所以80000u里我只放了20000u进质押,其余等Dusk Trade真正上线再决定。
@Dusk $DUSK #dusk
81
·
--
3.200 U——este foi o meu pior prejuízo do ano passado ao operar, e é também a razão pela qual hoje eu ouso segurar uma grande posição com BABY. Esta história merece ser contada do começo ao fim.
No ano passado eu operava contratos com um capital de 3.200 U e, em duas semanas, perdi tudo. O processo foi bem clássico: na primeira semana, ganhei 40% por sorte, achando que eu era realmente talentoso; na segunda semana aumentei a alavancagem e, numa única entrada em pico, fui liquidado, ficando com zero. Na hora em que perdi tudo, eu fiquei sentado diante do computador por muito tempo, e só uma frase passava pela minha cabeça: “Eu realmente não sei o que eu estou fazendo.”
O que aqueles 3.200 U compraram? Três aprendizados, que depois viraram a base de todos os meus investimentos.
Primeiro: a diferença entre sorte e capacidade. Na vez em que eu ganhei 40%, eu não consigo nem reproduzir com clareza a lógica por trás das minhas decisões—foi pura sorte. O mercado vai sempre “recolher” os ganhos que vêm da sorte, até você conseguir distinguir o que é sorte e o que é capacidade.
Segundo: alavancagem é um multiplicador, não uma ferramenta. Ela amplifica os lucros e também amplifica a destruição. Perder 50% exige um aumento de 100% para voltar ao ponto de equilíbrio—essa relação matemática só quem já zerou a conta sente de verdade.
Terceiro: operar sem um sistema é o mesmo que apostar. Antes da liquidação, eu não tinha nenhuma regra: não havia stop loss, não havia controle de posição, não havia olhar para fundamentos. Agora, eu tenho—cada operação traz um “diário de decisões”, um quadro de saída e uma lista de verificação. Tudo isso foi comprado com aqueles 3.200 U.
Por que contar essa história? Porque sempre tem alguém perguntando: “Por que você consegue ficar tanto tempo com o BABY?” A resposta é simples: porque eu já perdi. Eu sei para onde vai a negociação baseada em sentimento, então eu escolhi substituir o feeling por um sistema—pesquisa, regras, registro e revisão. A razão pela qual a posição em BABY consegue ser mantida não é porque ela é “especial”; é porque eu já paguei mensalidade e aprendi como segurar qualquer posição.
O prejuízo de 3.200 U foi a aula mais cara que eu já comprei, e também o investimento com maior taxa de retorno. Ele me transformou de “apostador” em “sistema”.
@babylonlabs_io $BABY #baby
3.200 U——este foi o meu pior prejuízo do ano passado ao operar, e é também a razão pela qual hoje eu ouso segurar uma grande posição com BABY. Esta história merece ser contada do começo ao fim.
No ano passado eu operava contratos com um capital de 3.200 U e, em duas semanas, perdi tudo. O processo foi bem clássico: na primeira semana, ganhei 40% por sorte, achando que eu era realmente talentoso; na segunda semana aumentei a alavancagem e, numa única entrada em pico, fui liquidado, ficando com zero. Na hora em que perdi tudo, eu fiquei sentado diante do computador por muito tempo, e só uma frase passava pela minha cabeça: “Eu realmente não sei o que eu estou fazendo.”
O que aqueles 3.200 U compraram? Três aprendizados, que depois viraram a base de todos os meus investimentos.
Primeiro: a diferença entre sorte e capacidade. Na vez em que eu ganhei 40%, eu não consigo nem reproduzir com clareza a lógica por trás das minhas decisões—foi pura sorte. O mercado vai sempre “recolher” os ganhos que vêm da sorte, até você conseguir distinguir o que é sorte e o que é capacidade.
Segundo: alavancagem é um multiplicador, não uma ferramenta. Ela amplifica os lucros e também amplifica a destruição. Perder 50% exige um aumento de 100% para voltar ao ponto de equilíbrio—essa relação matemática só quem já zerou a conta sente de verdade.
Terceiro: operar sem um sistema é o mesmo que apostar. Antes da liquidação, eu não tinha nenhuma regra: não havia stop loss, não havia controle de posição, não havia olhar para fundamentos. Agora, eu tenho—cada operação traz um “diário de decisões”, um quadro de saída e uma lista de verificação. Tudo isso foi comprado com aqueles 3.200 U.
Por que contar essa história? Porque sempre tem alguém perguntando: “Por que você consegue ficar tanto tempo com o BABY?” A resposta é simples: porque eu já perdi. Eu sei para onde vai a negociação baseada em sentimento, então eu escolhi substituir o feeling por um sistema—pesquisa, regras, registro e revisão. A razão pela qual a posição em BABY consegue ser mantida não é porque ela é “especial”; é porque eu já paguei mensalidade e aprendi como segurar qualquer posição.
O prejuízo de 3.200 U foi a aula mais cara que eu já comprei, e também o investimento com maior taxa de retorno. Ele me transformou de “apostador” em “sistema”.
@BabylonLabs_io $BABY #baby
No ano passado eu operava contratos com um capital de 3.200 U e, em duas semanas, perdi tudo. O processo foi bem clássico: na primeira semana, ganhei 40% por sorte, achando que eu era realmente talentoso; na segunda semana aumentei a alavancagem e, numa única entrada em pico, fui liquidado, ficando com zero. Na hora em que perdi tudo, eu fiquei sentado diante do computador por muito tempo, e só uma frase passava pela minha cabeça: “Eu realmente não sei o que eu estou fazendo.”
O que aqueles 3.200 U compraram? Três aprendizados, que depois viraram a base de todos os meus investimentos.
Primeiro: a diferença entre sorte e capacidade. Na vez em que eu ganhei 40%, eu não consigo nem reproduzir com clareza a lógica por trás das minhas decisões—foi pura sorte. O mercado vai sempre “recolher” os ganhos que vêm da sorte, até você conseguir distinguir o que é sorte e o que é capacidade.
Segundo: alavancagem é um multiplicador, não uma ferramenta. Ela amplifica os lucros e também amplifica a destruição. Perder 50% exige um aumento de 100% para voltar ao ponto de equilíbrio—essa relação matemática só quem já zerou a conta sente de verdade.
Terceiro: operar sem um sistema é o mesmo que apostar. Antes da liquidação, eu não tinha nenhuma regra: não havia stop loss, não havia controle de posição, não havia olhar para fundamentos. Agora, eu tenho—cada operação traz um “diário de decisões”, um quadro de saída e uma lista de verificação. Tudo isso foi comprado com aqueles 3.200 U.
Por que contar essa história? Porque sempre tem alguém perguntando: “Por que você consegue ficar tanto tempo com o BABY?” A resposta é simples: porque eu já perdi. Eu sei para onde vai a negociação baseada em sentimento, então eu escolhi substituir o feeling por um sistema—pesquisa, regras, registro e revisão. A razão pela qual a posição em BABY consegue ser mantida não é porque ela é “especial”; é porque eu já paguei mensalidade e aprendi como segurar qualquer posição.
O prejuízo de 3.200 U foi a aula mais cara que eu já comprei, e também o investimento com maior taxa de retorno. Ele me transformou de “apostador” em “sistema”.
@BabylonLabs_io $BABY #baby
133
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CircleMints500MUSDCOnSolana
115,399 visualizações
2,349 a discutir
#circlemints500musdconsolana
🚨 USDC de US$ 500M cunhado na Solana! 💵🔥
A Tesouraria do Circle acabou de cunhar 500M de USDC na Solana, elevando a oferta global total para US$ 75,2B! 📈✨
💡 Checagem Rápida da Realidade:
🔹 Cunhar = Criação de Estoque Fresco (Não é poder de compra instantâneo!🛒
🔹 Gatilho Real = Alocação de Capital em DeFi, Exchanges e Pools! 🌐🚀
🎯 Moedas para Observar:
⚡ $SOL — A atividade na rede está em alta, e a liquidez recém-criada continua impulsionando o crescimento do ecossistema!
💎 $RARE — Uma altcoin de alta volatilidade que reage rapidamente à liquidez e ao sentimento recentes do mercado!🪐
💥 Você está acumulando agora ou esperando a implantação total do capital? Deixe sua opinião abaixo! 👇✨
#CircleMints500MUSDCOnSolana
#PolymarketBankFailureBetsDrawFDICConcern
#BlackRockBuildsTokenizedPortfoliosForOndo
#BitwiseFilesToListNEARETFOnNYSEArca
Hifza Rubab
·8 gostos
·4.7k visualizações
PolymarketBankFailureBetsDrawFDICConcern
107,258 visualizações
2,005 a discutir
BlackRockBuildsTokenizedPortfoliosForOndo
102,667 visualizações
1,432 a discutir