
尼古拉斯定投
749 Publicações
尼古拉斯定投
Denunciar
Bloquear Utilizador
🔸推特:@Nicolas_DCA
🔸尼古拉斯定投 程序员 长期主义投资者
🔸专注 DCA 定投 链上数据 加密宏观研究
🔸不喊单 不杠杆 用代码和数据说话
🔸每天分享定投心得和硬核数据分析
🔸寻找同频的长期主义者 一起穿越牛熊🐢
85 A seguir
36 Seguidores
9 Gostaram
Publicações
·
--
O risco do cbXRP não está no próprio XRP, mas no seu uso como garantia para tomar USDC emprestado na Morpho. No instantâneo de 6 de novembro, uma queda adicional de 10% no preço da garantia colocaria cerca de US$ 8,84 milhões em dívidas e 1.070 posições no limite de liquidação, supondo que as dívidas e as quantidades de garantia permanecessem inalteradas. É assim que se aproxima o limite de liquidação de 62,5%: com a mesma dívida, a proporção aumenta quando o valor da garantia cai.
O XRP nativo não consta nesta lista de garantias, então essa pressão recai primeiro sobre os tomadores de empréstimo alavancados. O instantâneo também não significa que as posições já tenham sido liquidadas; pagamentos ou depósitos adicionais de garantia podem alterar o resultado.
O risco do cbXRP não está no próprio XRP, mas no seu uso como garantia para tomar USDC emprestado na Morpho. No instantâneo de 6 de novembro, uma queda adicional de 10% no preço da garantia colocaria cerca de US$ 8,84 milhões em dívidas e 1.070 posições no limite de liquidação, supondo que as dívidas e as quantidades de garantia permanecessem inalteradas. É assim que se aproxima o limite de liquidação de 62,5%: com a mesma dívida, a proporção aumenta quando o valor da garantia cai.
O XRP nativo não consta nesta lista de garantias, então essa pressão recai primeiro sobre os tomadores de empréstimo alavancados. O instantâneo também não significa que as posições já tenham sido liquidadas; pagamentos ou depósitos adicionais de garantia podem alterar o resultado.
O XRP nativo não consta nesta lista de garantias, então essa pressão recai primeiro sobre os tomadores de empréstimo alavancados. O instantâneo também não significa que as posições já tenham sido liquidadas; pagamentos ou depósitos adicionais de garantia podem alterar o resultado.
151
·
--
41 referendos relacionados com centros de dados; em 40, a maioria votou a favor da imposição de restrições. Nas urnas, o apoio à limitação do desenvolvimento de centros de dados foi quase esmagador.
Mas a proporção de 40 para 1 mostra que a posição dos eleitores é esmagadoramente unilateral. O que cada um dos 41 restringe especificamente, este número não revela.
41 referendos relacionados com centros de dados; em 40, a maioria votou a favor da imposição de restrições. Nas urnas, o apoio à limitação do desenvolvimento de centros de dados foi quase esmagador.
Mas a proporção de 40 para 1 mostra que a posição dos eleitores é esmagadoramente unilateral. O que cada um dos 41 restringe especificamente, este número não revela.
Mas a proporção de 40 para 1 mostra que a posição dos eleitores é esmagadoramente unilateral. O que cada um dos 41 restringe especificamente, este número não revela.
28
·
--
A Crusoe vendeu ao Google um centro de dados inacabado no Wyoming. A empresa tentou, sem sucesso, atrair o Google como cliente; segundo relatos, o Google tinha dúvidas sobre os custos e o cronograma sob a gestão da Crusoe. O valor da transação não foi divulgado. Depois de assumir o projeto, o Google planeja investir 17 bilhões de dólares na construção do complexo.
O Google está assumindo um projeto inacabado e seu desenvolvimento futuro, não um contrato com um cliente já existente. Grandes centros de dados de IA precisam resolver, ao mesmo tempo, questões de equipamentos, fornecimento de energia e resistência da comunidade. Quando um desenvolvedor independente atrasa o cronograma, uma grande empresa pode decidir assumir o projeto por conta própria.
A Crusoe vendeu ao Google um centro de dados inacabado no Wyoming. A empresa tentou, sem sucesso, atrair o Google como cliente; segundo relatos, o Google tinha dúvidas sobre os custos e o cronograma sob a gestão da Crusoe. O valor da transação não foi divulgado. Depois de assumir o projeto, o Google planeja investir 17 bilhões de dólares na construção do complexo.
O Google está assumindo um projeto inacabado e seu desenvolvimento futuro, não um contrato com um cliente já existente. Grandes centros de dados de IA precisam resolver, ao mesmo tempo, questões de equipamentos, fornecimento de energia e resistência da comunidade. Quando um desenvolvedor independente atrasa o cronograma, uma grande empresa pode decidir assumir o projeto por conta própria.
O Google está assumindo um projeto inacabado e seu desenvolvimento futuro, não um contrato com um cliente já existente. Grandes centros de dados de IA precisam resolver, ao mesmo tempo, questões de equipamentos, fornecimento de energia e resistência da comunidade. Quando um desenvolvedor independente atrasa o cronograma, uma grande empresa pode decidir assumir o projeto por conta própria.
192
·
--
A ordem final da FinCEN interrompe as transações financeiras entre instituições financeiras dos EUA e a MEXC; ela não bloqueia por completo os endereços da MEXC na blockchain. Após entrar em vigor, bancos e instituições de remessas dos EUA não poderão mais transferir dinheiro para a MEXC nem receber dinheiro dela, incluindo moeda virtual conversível.
A contagem regressiva de 30 dias só começa no dia em que a ordem for publicada no Federal Register; até a noite de sexta-feira, o documento ainda não constava no índice do registro.
Assim, os depósitos e saques em dólares serão interrompidos no elo dos bancos ou parceiros que ainda processam pagamentos em dólares para a MEXC; as contrapartes que operam exclusivamente na blockchain e estão fora dos EUA não são abrangidas pela ordem. O que acontecerá dependerá de quem continuar processando os pagamentos para ela.
A ordem final da FinCEN interrompe as transações financeiras entre instituições financeiras dos EUA e a MEXC; ela não bloqueia por completo os endereços da MEXC na blockchain. Após entrar em vigor, bancos e instituições de remessas dos EUA não poderão mais transferir dinheiro para a MEXC nem receber dinheiro dela, incluindo moeda virtual conversível.
A contagem regressiva de 30 dias só começa no dia em que a ordem for publicada no Federal Register; até a noite de sexta-feira, o documento ainda não constava no índice do registro.
Assim, os depósitos e saques em dólares serão interrompidos no elo dos bancos ou parceiros que ainda processam pagamentos em dólares para a MEXC; as contrapartes que operam exclusivamente na blockchain e estão fora dos EUA não são abrangidas pela ordem. O que acontecerá dependerá de quem continuar processando os pagamentos para ela.
A contagem regressiva de 30 dias só começa no dia em que a ordem for publicada no Federal Register; até a noite de sexta-feira, o documento ainda não constava no índice do registro.
Assim, os depósitos e saques em dólares serão interrompidos no elo dos bancos ou parceiros que ainda processam pagamentos em dólares para a MEXC; as contrapartes que operam exclusivamente na blockchain e estão fora dos EUA não são abrangidas pela ordem. O que acontecerá dependerá de quem continuar processando os pagamentos para ela.
154
·
--
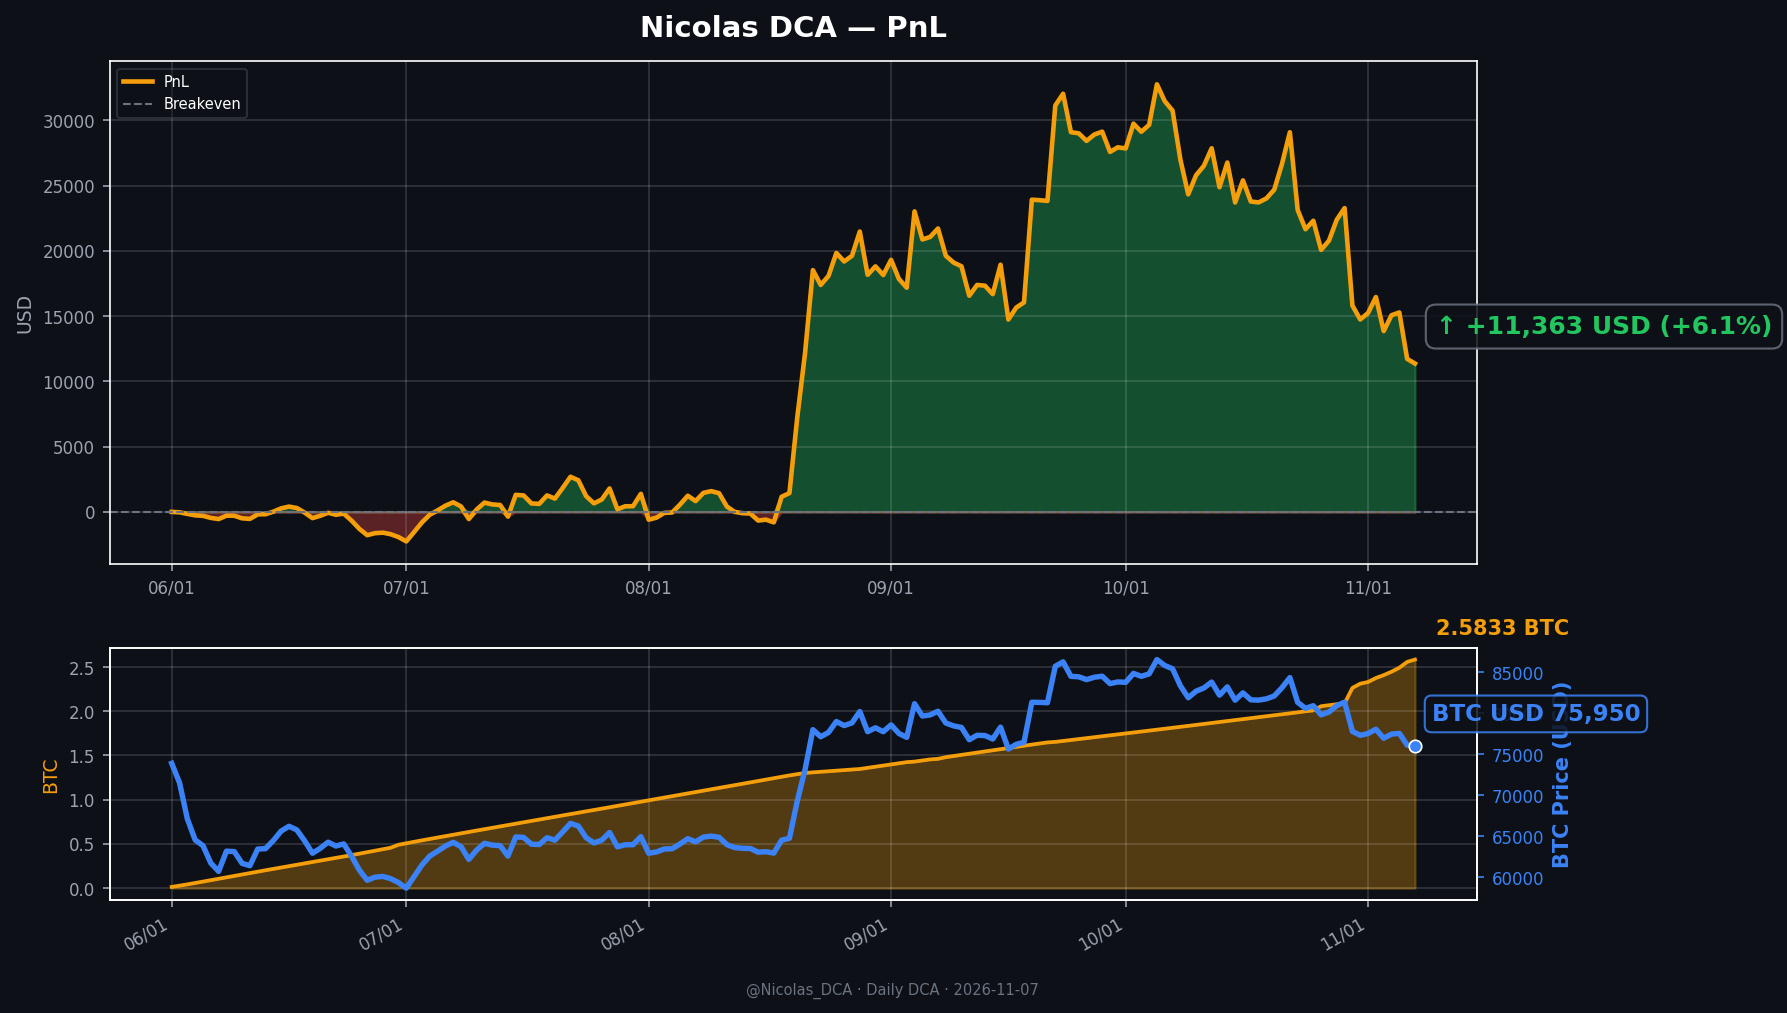
📅 Relatório diário de compras recorrentes de BTC · 2026-11-07
🟢 Compra de hoje: 0.02634 BTC ($2,000.52)
━━━━━━━━━━
💰 Posição: 2.58332173 BTC
🧾 Total investido: $184,839.74
⚖️ Preço médio: $71,551.19
💹 Preço atual: $75,930.01
📈 Lucro/prejuízo não realizado: +$11,311.90(+6.1%)
Hoje recebi 0.02634 BTC, preço médio de 71 mil; depois de comprar, voltei a corrigir bugs.
#BTC #定投 #DCA
📅 Relatório diário de compras recorrentes de BTC · 2026-11-07
🟢 Compra de hoje: 0.02634 BTC ($2,000.52)
━━━━━━━━━━
💰 Posição: 2.58332173 BTC
🧾 Total investido: $184,839.74
⚖️ Preço médio: $71,551.19
💹 Preço atual: $75,930.01
📈 Lucro/prejuízo não realizado: +$11,311.90(+6.1%)
Hoje recebi 0.02634 BTC, preço médio de 71 mil; depois de comprar, voltei a corrigir bugs.
#BTC #定投 #DCA
🟢 Compra de hoje: 0.02634 BTC ($2,000.52)
━━━━━━━━━━
💰 Posição: 2.58332173 BTC
🧾 Total investido: $184,839.74
⚖️ Preço médio: $71,551.19
💹 Preço atual: $75,930.01
📈 Lucro/prejuízo não realizado: +$11,311.90(+6.1%)
Hoje recebi 0.02634 BTC, preço médio de 71 mil; depois de comprar, voltei a corrigir bugs.
#BTC #定投 #DCA
79
·
--
Após esta atualização do Zcash, cerca de 12.224 ZEC no pool Sprout não podem mais ser gastos, mas também não foram destruídos.
Isso acontece porque a NU7, conforme a ZIP 2003, rejeita transações da versão 4, o único formato que permite gastar fundos do Sprout. As moedas continuam na blockchain; as regras é que já não aceitam que sejam transferidas para fora.
A especificação também afirma que uma atualização futura poderá reativar essa possibilidade, mas que ela também poderá nunca mais ser aberta.
Após esta atualização do Zcash, cerca de 12.224 ZEC no pool Sprout não podem mais ser gastos, mas também não foram destruídos.
Isso acontece porque a NU7, conforme a ZIP 2003, rejeita transações da versão 4, o único formato que permite gastar fundos do Sprout. As moedas continuam na blockchain; as regras é que já não aceitam que sejam transferidas para fora.
A especificação também afirma que uma atualização futura poderá reativar essa possibilidade, mas que ela também poderá nunca mais ser aberta.
Isso acontece porque a NU7, conforme a ZIP 2003, rejeita transações da versão 4, o único formato que permite gastar fundos do Sprout. As moedas continuam na blockchain; as regras é que já não aceitam que sejam transferidas para fora.
A especificação também afirma que uma atualização futura poderá reativar essa possibilidade, mas que ela também poderá nunca mais ser aberta.
237
·
--
A receita da IREN com mineração de bitcoin caiu 58%, enquanto a receita de nuvem de IA cresceu 182% no último trimestre, chegando a US$ 200 milhões. A empresa planeja sair completamente da mineração até o fim do ano. O que merece atenção não é a compensação entre as duas taxas de crescimento, mas a mudança na composição da receita: a mineração vai parar, e a nuvem de IA precisa assumir o lugar.
Mas US$ 200 milhões é receita, não lucro. Esses números ainda não respondem se a transição pode ser lucrativa.
As contas da IREN estão mudando de rumo: a receita com mineração de bitcoin caiu 58%, enquanto a receita de nuvem de IA cresceu 182% no último trimestre, chegando a US$ 200 milhões. A empresa também planeja sair completamente da mineração até o fim do ano.
O que merece atenção não é a compensação entre as duas taxas de crescimento, mas a mudança na origem da receita: daqui para a frente, a empresa ganhará dinheiro alugando capacidade computacional, em vez de depender principalmente do preço da moeda. Para o bitcoin, o que diminui é a parcela que a própria IREN mineraria no futuro; isso não pode ser interpretado diretamente como uma redução da oferta total da rede.
Mas US$ 200 milhões é receita, não lucro; esses números não respondem se a transição pode ser lucrativa.
A Zilliqa pretende migrar sua própria L1 para uma L2 do Ethereum. Antes, essa blockchain mantinha seu próprio consenso e segurança; depois, essa função ficará a cargo do Ethereum.
A mudança não está nas palavras “mudar de blockchain”, mas em quem oferece a garantia: antes, a rede mantinha seu próprio sistema de validação e segurança; agora, a liquidação e a segurança passam a depender do Ethereum. Para os usuários institucionais, isso significa mudar a fonte de confiança.
O custo também é direto: sua própria L1 deixará de ser uma blockchain independente.
A Zilliqa pretende migrar sua própria L1 para uma L2 do Ethereum. A mudança fundamental não é “mudar de blockchain”, mas quem oferece a garantia: antes, essa blockchain mantinha seu próprio consenso e segurança; depois, essa função ficará a cargo do Ethereum. Para os usuários institucionais, a fonte de confiança muda de lugar.
Migrar não significa necessariamente ficar mais rápido ou mais barato; as taxas e a experiência de uso da ponte ainda dependerão da implementação específica. O custo também é direto: a antiga L1 deixará de ser uma blockchain independente.
A receita da IREN com mineração de bitcoin caiu 58%, enquanto a receita de nuvem de IA cresceu 182% no último trimestre, chegando a US$ 200 milhões. A empresa planeja sair completamente da mineração até o fim do ano. O que merece atenção não é a compensação entre as duas taxas de crescimento, mas a mudança na composição da receita: a mineração vai parar, e a nuvem de IA precisa assumir o lugar.
Mas US$ 200 milhões é receita, não lucro. Esses números ainda não respondem se a transição pode ser lucrativa.
As contas da IREN estão mudando de rumo: a receita com mineração de bitcoin caiu 58%, enquanto a receita de nuvem de IA cresceu 182% no último trimestre, chegando a US$ 200 milhões. A empresa também planeja sair completamente da mineração até o fim do ano.
O que merece atenção não é a compensação entre as duas taxas de crescimento, mas a mudança na origem da receita: daqui para a frente, a empresa ganhará dinheiro alugando capacidade computacional, em vez de depender principalmente do preço da moeda. Para o bitcoin, o que diminui é a parcela que a própria IREN mineraria no futuro; isso não pode ser interpretado diretamente como uma redução da oferta total da rede.
Mas US$ 200 milhões é receita, não lucro; esses números não respondem se a transição pode ser lucrativa.
A Zilliqa pretende migrar sua própria L1 para uma L2 do Ethereum. Antes, essa blockchain mantinha seu próprio consenso e segurança; depois, essa função ficará a cargo do Ethereum.
A mudança não está nas palavras “mudar de blockchain”, mas em quem oferece a garantia: antes, a rede mantinha seu próprio sistema de validação e segurança; agora, a liquidação e a segurança passam a depender do Ethereum. Para os usuários institucionais, isso significa mudar a fonte de confiança.
O custo também é direto: sua própria L1 deixará de ser uma blockchain independente.
A Zilliqa pretende migrar sua própria L1 para uma L2 do Ethereum. A mudança fundamental não é “mudar de blockchain”, mas quem oferece a garantia: antes, essa blockchain mantinha seu próprio consenso e segurança; depois, essa função ficará a cargo do Ethereum. Para os usuários institucionais, a fonte de confiança muda de lugar.
Migrar não significa necessariamente ficar mais rápido ou mais barato; as taxas e a experiência de uso da ponte ainda dependerão da implementação específica. O custo também é direto: a antiga L1 deixará de ser uma blockchain independente.
Mas US$ 200 milhões é receita, não lucro. Esses números ainda não respondem se a transição pode ser lucrativa.
As contas da IREN estão mudando de rumo: a receita com mineração de bitcoin caiu 58%, enquanto a receita de nuvem de IA cresceu 182% no último trimestre, chegando a US$ 200 milhões. A empresa também planeja sair completamente da mineração até o fim do ano.
O que merece atenção não é a compensação entre as duas taxas de crescimento, mas a mudança na origem da receita: daqui para a frente, a empresa ganhará dinheiro alugando capacidade computacional, em vez de depender principalmente do preço da moeda. Para o bitcoin, o que diminui é a parcela que a própria IREN mineraria no futuro; isso não pode ser interpretado diretamente como uma redução da oferta total da rede.
Mas US$ 200 milhões é receita, não lucro; esses números não respondem se a transição pode ser lucrativa.
A Zilliqa pretende migrar sua própria L1 para uma L2 do Ethereum. Antes, essa blockchain mantinha seu próprio consenso e segurança; depois, essa função ficará a cargo do Ethereum.
A mudança não está nas palavras “mudar de blockchain”, mas em quem oferece a garantia: antes, a rede mantinha seu próprio sistema de validação e segurança; agora, a liquidação e a segurança passam a depender do Ethereum. Para os usuários institucionais, isso significa mudar a fonte de confiança.
O custo também é direto: sua própria L1 deixará de ser uma blockchain independente.
A Zilliqa pretende migrar sua própria L1 para uma L2 do Ethereum. A mudança fundamental não é “mudar de blockchain”, mas quem oferece a garantia: antes, essa blockchain mantinha seu próprio consenso e segurança; depois, essa função ficará a cargo do Ethereum. Para os usuários institucionais, a fonte de confiança muda de lugar.
Migrar não significa necessariamente ficar mais rápido ou mais barato; as taxas e a experiência de uso da ponte ainda dependerão da implementação específica. O custo também é direto: a antiga L1 deixará de ser uma blockchain independente.
59
·
--
A frase “pronta para um IPO em 2027” foi a resposta de Brockman quando lhe perguntaram se isso seria possível no ano que vem: “Acho que sim. Sim.” Ele separou estar preparado de ter a abertura de capital garantida — achar que é possível não significa que o IPO já esteja certo.
A justificativa que apresentou para o crescimento foi que a receita empresarial passou de cerca de um terço para a maioria, e que a receita anualizada do terceiro trimestre subiu 70% em relação ao trimestre anterior, com a receita empresarial dobrando. Mas esses números dizem respeito à receita anualizada e ao crescimento, não ao lucro; mostram que o crescimento é rápido, mas não respondem se a lucratividade pode se manter. Um IPO depende de uma operação sustentável, não de quão rápido a empresa cresceu em um trimestre.
A frase “pronta para um IPO em 2027” foi a resposta de Brockman quando lhe perguntaram se isso seria possível no ano que vem: “Acho que sim. Sim.” Ele separou estar preparado de ter a abertura de capital garantida — achar que é possível não significa que o IPO já esteja certo.
A justificativa que apresentou para o crescimento foi que a receita empresarial passou de cerca de um terço para a maioria, e que a receita anualizada do terceiro trimestre subiu 70% em relação ao trimestre anterior, com a receita empresarial dobrando. Mas esses números dizem respeito à receita anualizada e ao crescimento, não ao lucro; mostram que o crescimento é rápido, mas não respondem se a lucratividade pode se manter. Um IPO depende de uma operação sustentável, não de quão rápido a empresa cresceu em um trimestre.
A justificativa que apresentou para o crescimento foi que a receita empresarial passou de cerca de um terço para a maioria, e que a receita anualizada do terceiro trimestre subiu 70% em relação ao trimestre anterior, com a receita empresarial dobrando. Mas esses números dizem respeito à receita anualizada e ao crescimento, não ao lucro; mostram que o crescimento é rápido, mas não respondem se a lucratividade pode se manter. Um IPO depende de uma operação sustentável, não de quão rápido a empresa cresceu em um trimestre.
54
·
--
Em 4 de novembro, o Ministério das Finanças recomprou 6 mil milhões de dólares em valor nominal de dívida antiga, atingindo o limite da operação. Mas um dos títulos antigos, com vencimento em 2041, representou sozinho 4,9 mil milhões de dólares em valor nominal, cerca de 82%; somando outro título de 950 milhões, os dois chegaram a quase 98%. Dos 40 títulos elegíveis, foram comprados apenas 7.
A ideia da recompra é dar à dívida antiga mais um comprador, para que os corretores tenham menos dificuldade em vendê-la. Mas, com as compras tão concentradas, os corretores continuam a ter de encontrar compradores para os títulos antigos que não foram adquiridos e a suportar os custos de financiamento.
Por isso, «atingir o limite de compras» não significa que seja realmente mais fácil negociar no mercado de dívida antiga. Uma recompra em que um único título representa 82% não basta, por si só, para responder a essa questão.
Em 4 de novembro, o Ministério das Finanças recomprou 6 mil milhões de dólares em valor nominal de dívida antiga, atingindo o limite da operação. Mas um dos títulos antigos, com vencimento em 2041, representou sozinho 4,9 mil milhões de dólares em valor nominal, cerca de 82%; somando outro título de 950 milhões, os dois chegaram a quase 98%. Dos 40 títulos elegíveis, foram comprados apenas 7.
A ideia da recompra é dar à dívida antiga mais um comprador, para que os corretores tenham menos dificuldade em vendê-la. Mas, com as compras tão concentradas, os corretores continuam a ter de encontrar compradores para os títulos antigos que não foram adquiridos e a suportar os custos de financiamento.
Por isso, «atingir o limite de compras» não significa que seja realmente mais fácil negociar no mercado de dívida antiga. Uma recompra em que um único título representa 82% não basta, por si só, para responder a essa questão.
A ideia da recompra é dar à dívida antiga mais um comprador, para que os corretores tenham menos dificuldade em vendê-la. Mas, com as compras tão concentradas, os corretores continuam a ter de encontrar compradores para os títulos antigos que não foram adquiridos e a suportar os custos de financiamento.
Por isso, «atingir o limite de compras» não significa que seja realmente mais fácil negociar no mercado de dívida antiga. Uma recompra em que um único título representa 82% não basta, por si só, para responder a essa questão.
123
·
--
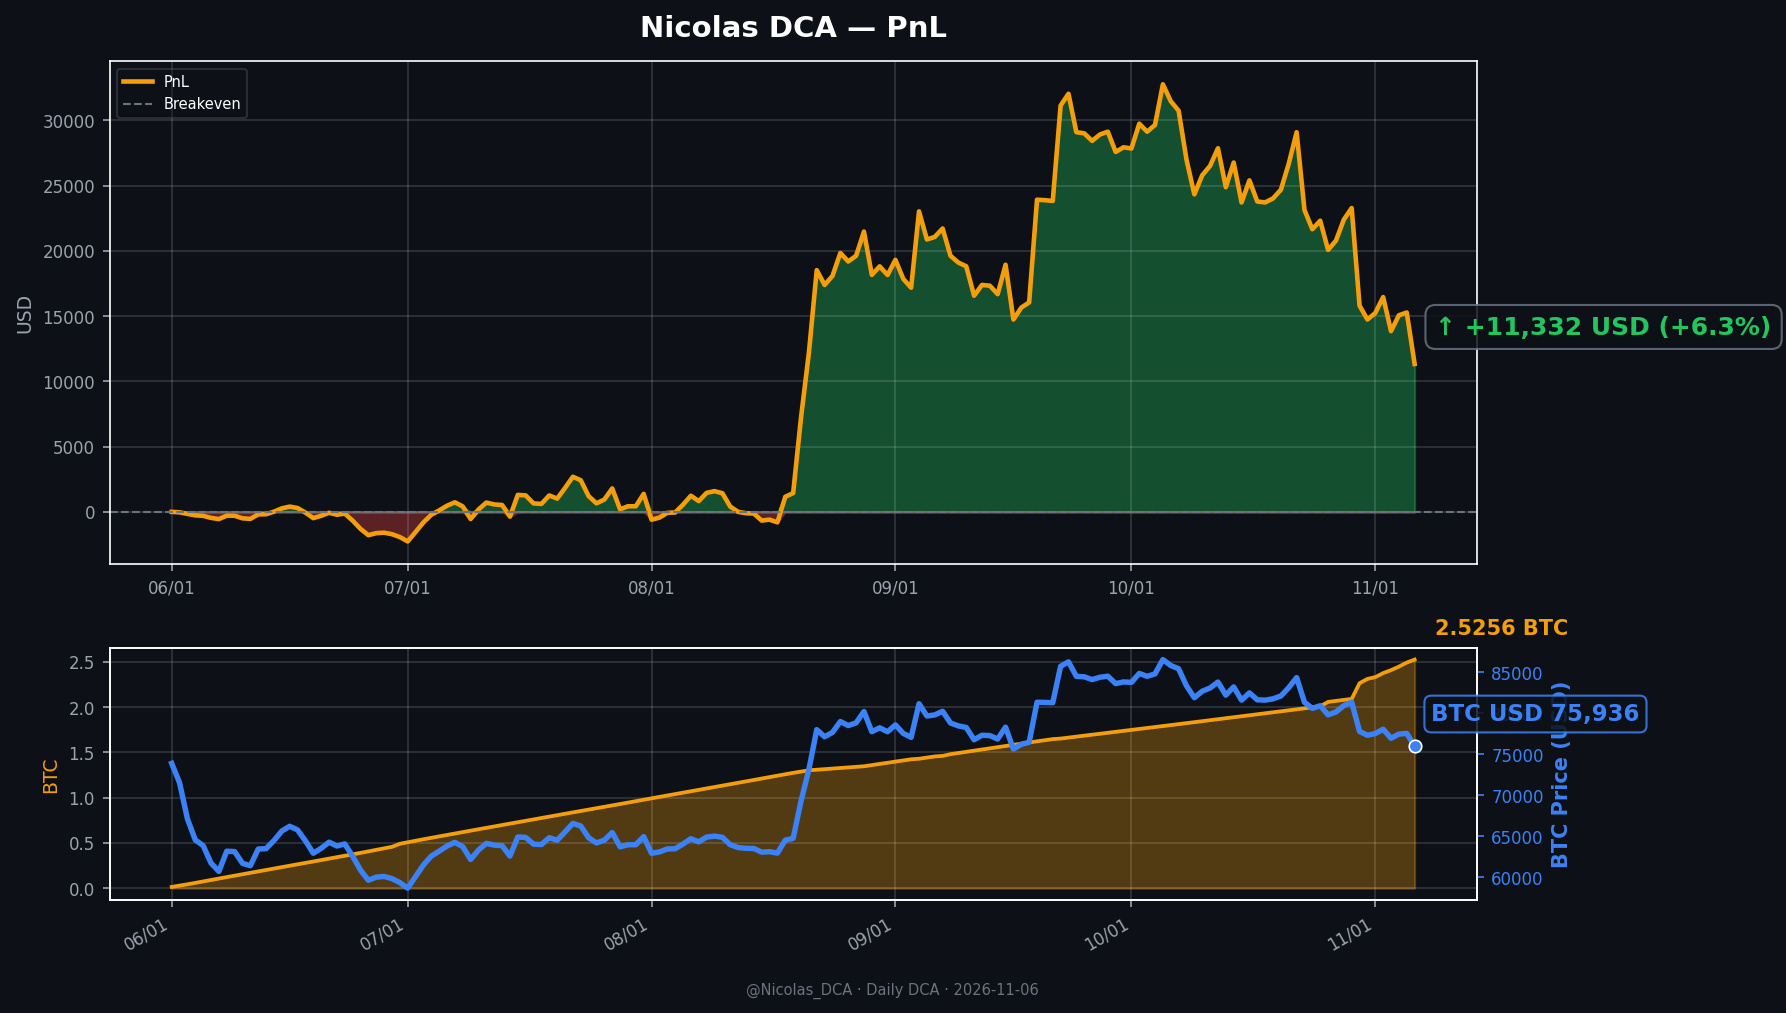
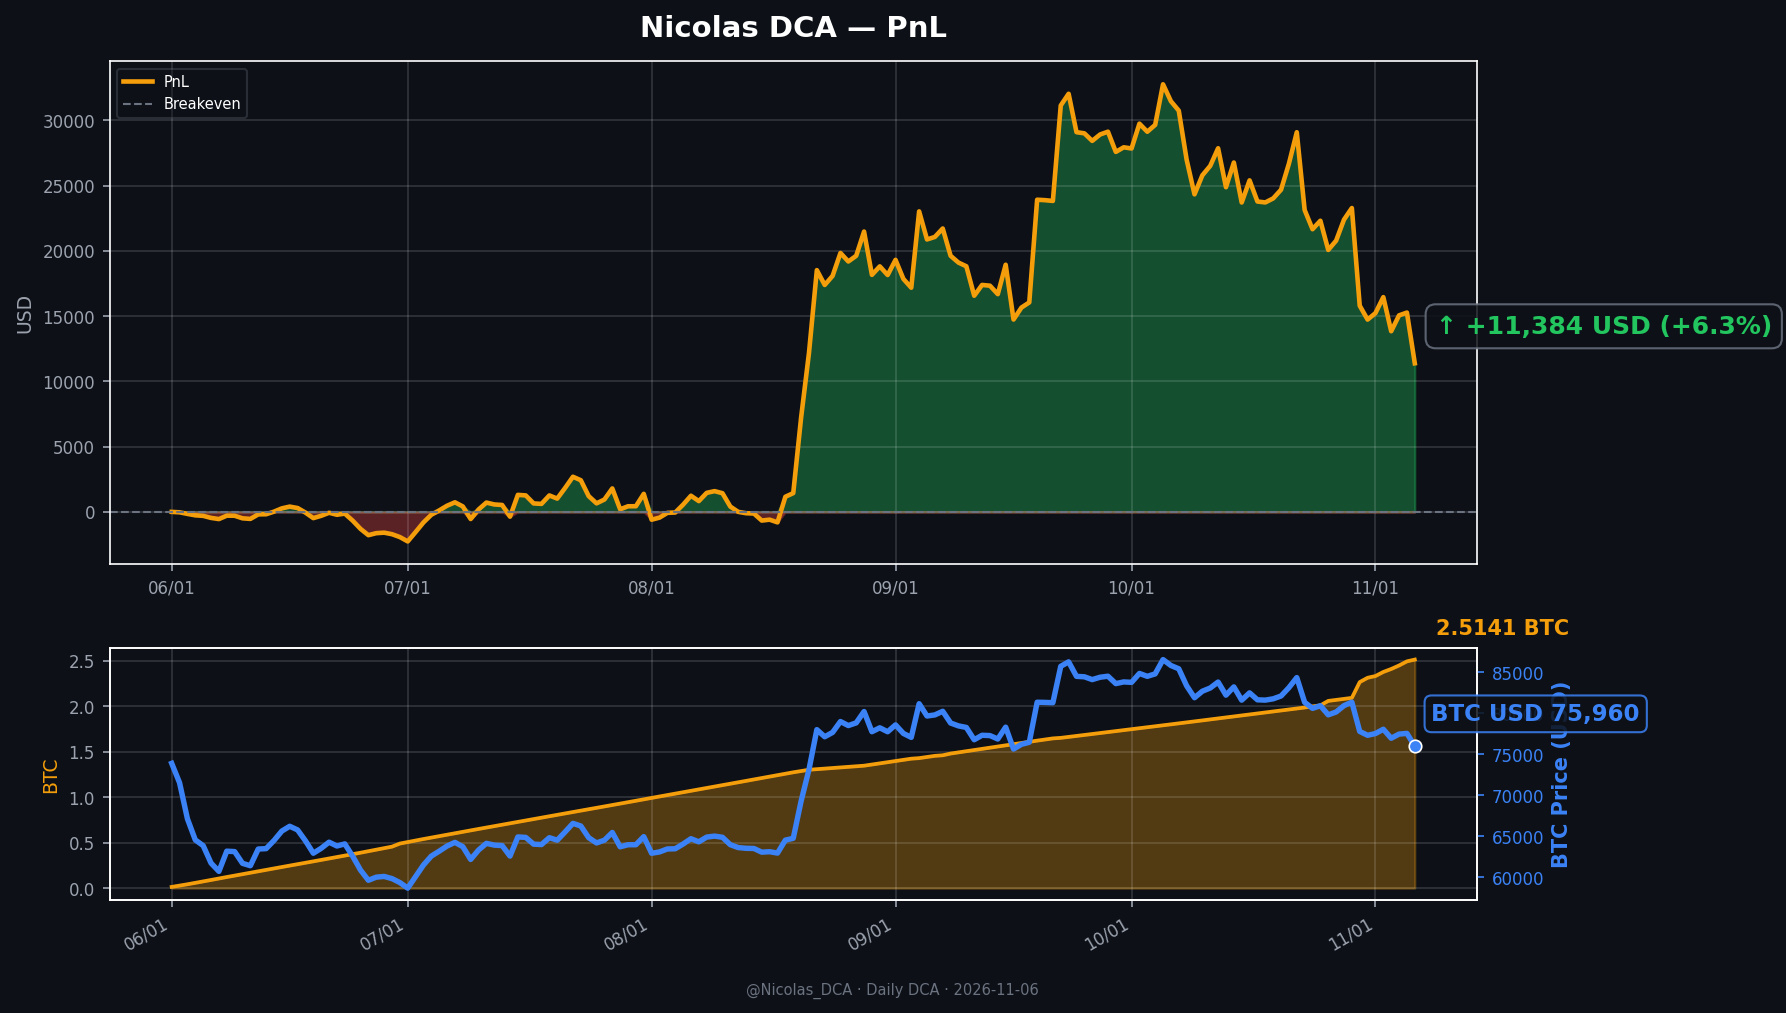
📅 Relatório diário de DCA de BTC · 2026-11-06
🟢 Compra de hoje: 0.01974255 BTC($1,499.64)
━━━━━━━━━━
💰 Posição: 2.51407968 BTC
🧾 Investido: $179,585.44
⚖️ Preço médio: $71,431.88
💹 Preço atual: $75,954.01
📈 Lucro/prejuízo não realizado: +$11,368.99(+6.3%)
Hoje, 0.019743 BTC foram para o bolso; preço médio de 71 mil — tão natural quanto passar o crachá para entrar no prédio.
#BTC #定投 #DCA
📅 Relatório diário de DCA de BTC · 2026-11-06
🟢 Compra de hoje: 0.01974255 BTC($1,499.64)
━━━━━━━━━━
💰 Posição: 2.51407968 BTC
🧾 Investido: $179,585.44
⚖️ Preço médio: $71,431.88
💹 Preço atual: $75,954.01
📈 Lucro/prejuízo não realizado: +$11,368.99(+6.3%)
Hoje, 0.019743 BTC foram para o bolso; preço médio de 71 mil — tão natural quanto passar o crachá para entrar no prédio.
#BTC #定投 #DCA
🟢 Compra de hoje: 0.01974255 BTC($1,499.64)
━━━━━━━━━━
💰 Posição: 2.51407968 BTC
🧾 Investido: $179,585.44
⚖️ Preço médio: $71,431.88
💹 Preço atual: $75,954.01
📈 Lucro/prejuízo não realizado: +$11,368.99(+6.3%)
Hoje, 0.019743 BTC foram para o bolso; preço médio de 71 mil — tão natural quanto passar o crachá para entrar no prédio.
#BTC #定投 #DCA
31
·
--
Na semana do Halloween, entre cerca de 320 milhões de viagens e pedidos no Uber, agentes de IA solicitaram uma corrida apenas 4 vezes; agentes fizeram 500 pedidos no Uber Eats. Esses números só mostram que a iniciativa ainda não ganhou escala — não permitem saber se é difícil de usar, se as pessoas não sabem que existe ou se não querem usá-la.
A comparação feita pelo CEO é mais concreta: pedir uma corrida pelo app leva, em média, 50 segundos; fazer um pedido de comida, algo que os clientes costumam repetir, leva 90 segundos. Esses números sugerem que os agentes não necessariamente economizam tempo. Pelo menos para algo que leva apenas algumas dezenas de segundos, como pedir um carro, o agente precisa provar que é mais prático do que a opção que as pessoas já usam.
Portanto, o que se pode afirmar é que os pedidos feitos por agentes ainda estão em estágio muito inicial no Uber; 4 vezes não bastam para avaliar se essa opção funciona.
Na semana do Halloween, entre cerca de 320 milhões de viagens e pedidos no Uber, agentes de IA solicitaram uma corrida apenas 4 vezes; agentes fizeram 500 pedidos no Uber Eats. Esses números só mostram que a iniciativa ainda não ganhou escala — não permitem saber se é difícil de usar, se as pessoas não sabem que existe ou se não querem usá-la.
A comparação feita pelo CEO é mais concreta: pedir uma corrida pelo app leva, em média, 50 segundos; fazer um pedido de comida, algo que os clientes costumam repetir, leva 90 segundos. Esses números sugerem que os agentes não necessariamente economizam tempo. Pelo menos para algo que leva apenas algumas dezenas de segundos, como pedir um carro, o agente precisa provar que é mais prático do que a opção que as pessoas já usam.
Portanto, o que se pode afirmar é que os pedidos feitos por agentes ainda estão em estágio muito inicial no Uber; 4 vezes não bastam para avaliar se essa opção funciona.
A comparação feita pelo CEO é mais concreta: pedir uma corrida pelo app leva, em média, 50 segundos; fazer um pedido de comida, algo que os clientes costumam repetir, leva 90 segundos. Esses números sugerem que os agentes não necessariamente economizam tempo. Pelo menos para algo que leva apenas algumas dezenas de segundos, como pedir um carro, o agente precisa provar que é mais prático do que a opção que as pessoas já usam.
Portanto, o que se pode afirmar é que os pedidos feitos por agentes ainda estão em estágio muito inicial no Uber; 4 vezes não bastam para avaliar se essa opção funciona.
50
·
--
O BIP-54 corrige quatro antigas falhas de consenso. Não é urgente, e há um consenso geral de que elas devem ser corrigidas. Corallo enfatiza outro aspecto: aproveitar esta atualização para percorrer o processo de ativação de um soft fork. Na época do Taproot, discutiu-se por meses se a ativação deveria depender da sinalização dos mineradores ou de uma data definida para a ativação pelos usuários. Ele espera que, desta vez, seja possível chegar a um modelo de implementação reutilizável, para que na próxima ocasião bastem copiá-lo, sem repetir a mesma discussão.
Assim, trata-se de praticar duas coisas ao mesmo tempo: limpar o código e fortalecer a capacidade social da comunidade de voltar a chegar a um consenso sobre atualizações. Sua avaliação é que há 80% de probabilidade de o BIP-54 ser o próximo soft fork do Bitcoin.
O BIP-54 corrige quatro antigas falhas de consenso. Não é urgente, e há um consenso geral de que elas devem ser corrigidas. Corallo enfatiza outro aspecto: aproveitar esta atualização para percorrer o processo de ativação de um soft fork. Na época do Taproot, discutiu-se por meses se a ativação deveria depender da sinalização dos mineradores ou de uma data definida para a ativação pelos usuários. Ele espera que, desta vez, seja possível chegar a um modelo de implementação reutilizável, para que na próxima ocasião bastem copiá-lo, sem repetir a mesma discussão.
Assim, trata-se de praticar duas coisas ao mesmo tempo: limpar o código e fortalecer a capacidade social da comunidade de voltar a chegar a um consenso sobre atualizações. Sua avaliação é que há 80% de probabilidade de o BIP-54 ser o próximo soft fork do Bitcoin.
Assim, trata-se de praticar duas coisas ao mesmo tempo: limpar o código e fortalecer a capacidade social da comunidade de voltar a chegar a um consenso sobre atualizações. Sua avaliação é que há 80% de probabilidade de o BIP-54 ser o próximo soft fork do Bitcoin.
98
·
--
O juiz considerou provável que a CFTC tenha excedido sua autoridade, mas permitiu que os contratos perpétuos de ações continuassem sendo negociados. A distinção está na definição: sem data de vencimento e sem entrega de ações individuais, eles não se enquadram como “futuros de valores mobiliários”, parecendo mais swaps, regulados pela SEC. Isso abala a base regulatória da CFTC.
A autorização é apenas temporária: para suspender as negociações, era preciso comprovar “dano irreparável real e iminente”; o tribunal considerou que os contestantes apresentaram apenas conjecturas. A decisão não resolve o mérito do caso. Para as plataformas de cripto, a mesma estrutura “sem data de vencimento” foi considerada, ao menos em caráter preliminar, por um juiz federal como algo que não se parece com futuros; mas este caso abrange apenas futuros de valores mobiliários do tipo ações e não decide diretamente sobre contratos perpétuos de BTC.
O juiz considerou provável que a CFTC tenha excedido sua autoridade, mas permitiu que os contratos perpétuos de ações continuassem sendo negociados. A distinção está na definição: sem data de vencimento e sem entrega de ações individuais, eles não se enquadram como “futuros de valores mobiliários”, parecendo mais swaps, regulados pela SEC. Isso abala a base regulatória da CFTC.
A autorização é apenas temporária: para suspender as negociações, era preciso comprovar “dano irreparável real e iminente”; o tribunal considerou que os contestantes apresentaram apenas conjecturas. A decisão não resolve o mérito do caso. Para as plataformas de cripto, a mesma estrutura “sem data de vencimento” foi considerada, ao menos em caráter preliminar, por um juiz federal como algo que não se parece com futuros; mas este caso abrange apenas futuros de valores mobiliários do tipo ações e não decide diretamente sobre contratos perpétuos de BTC.
A autorização é apenas temporária: para suspender as negociações, era preciso comprovar “dano irreparável real e iminente”; o tribunal considerou que os contestantes apresentaram apenas conjecturas. A decisão não resolve o mérito do caso. Para as plataformas de cripto, a mesma estrutura “sem data de vencimento” foi considerada, ao menos em caráter preliminar, por um juiz federal como algo que não se parece com futuros; mas este caso abrange apenas futuros de valores mobiliários do tipo ações e não decide diretamente sobre contratos perpétuos de BTC.
63
·
--
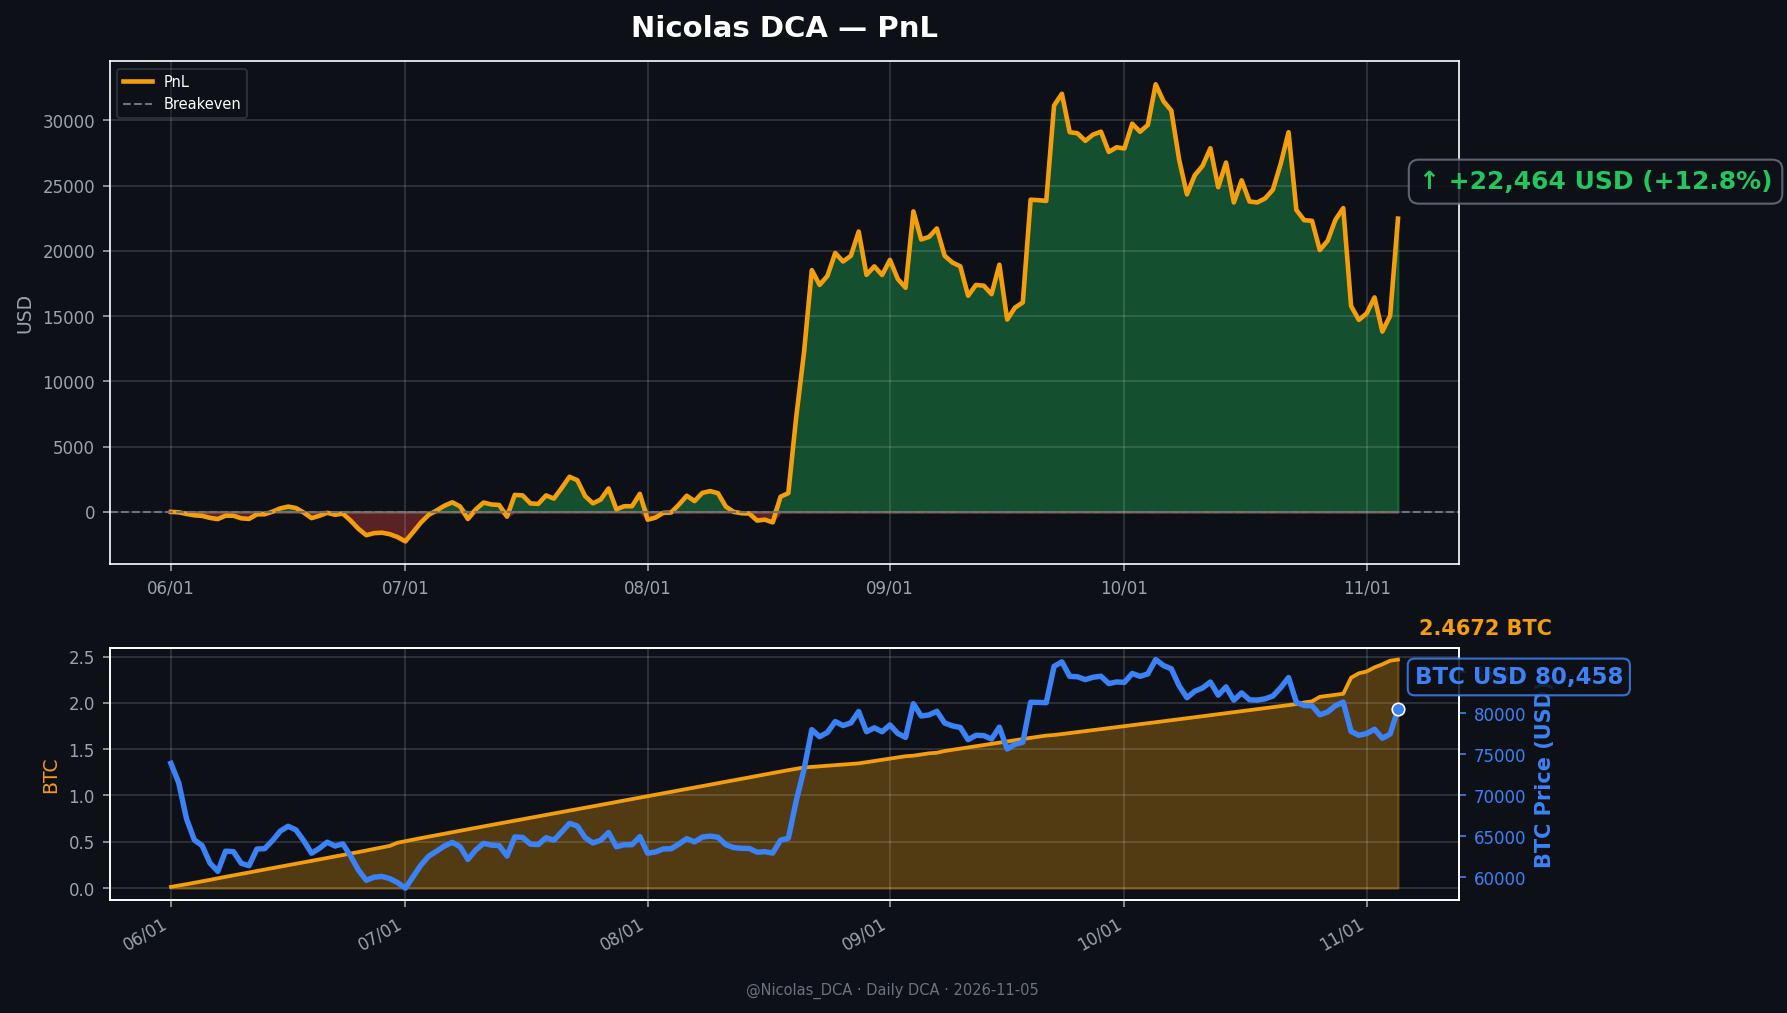
📅 Relatório diário de DCA de BTC · 2026-11-05
🟢 Comprados hoje 0.01242884 BTC($1,000.00)
━━━━━━━━━━
💰 Posição 2.46716047 BTC
🧾 Total investido $176,038.91
⚖️ Preço médio $71,352.84
💹 Preço atual $80,490.14
📈 Lucro/prejuízo não realizado +$22,543.18(+12.8%)
Hoje chegaram 0.012429 BTC. Com preço médio de 71 mil, foi tão fácil quanto descer para buscar uma encomenda.
#BTC #定投 #DCA
📅 Relatório diário de DCA de BTC · 2026-11-05
🟢 Comprados hoje 0.01242884 BTC($1,000.00)
━━━━━━━━━━
💰 Posição 2.46716047 BTC
🧾 Total investido $176,038.91
⚖️ Preço médio $71,352.84
💹 Preço atual $80,490.14
📈 Lucro/prejuízo não realizado +$22,543.18(+12.8%)
Hoje chegaram 0.012429 BTC. Com preço médio de 71 mil, foi tão fácil quanto descer para buscar uma encomenda.
#BTC #定投 #DCA
🟢 Comprados hoje 0.01242884 BTC($1,000.00)
━━━━━━━━━━
💰 Posição 2.46716047 BTC
🧾 Total investido $176,038.91
⚖️ Preço médio $71,352.84
💹 Preço atual $80,490.14
📈 Lucro/prejuízo não realizado +$22,543.18(+12.8%)
Hoje chegaram 0.012429 BTC. Com preço médio de 71 mil, foi tão fácil quanto descer para buscar uma encomenda.
#BTC #定投 #DCA
8
·
--
A receita comercial nos Estados Unidos superou pela primeira vez a receita do governo americano: US$ 984 milhões contra US$ 953 milhões, com alta anual de 148% na receita comercial. Mas, no mesmo trimestre, o valor total dos contratos assinados por empresas americanas foi de US$ 1,46 bilhão, abaixo dos US$ 2,13 bilhões do trimestre anterior.
O formato dos contratos merece ainda mais atenção. O CEO disse que os clientes corporativos assinam mais rápido e por períodos mais curtos: primeiro fazem um teste e depois conversam sobre expansão. Portanto, esses números só mostram que a receita comercial foi maior neste trimestre e que as empresas estão dispostas a testar primeiro; não mostram que os clientes corporativos já se consolidaram.
A receita comercial nos Estados Unidos superou pela primeira vez a receita do governo americano: US$ 984 milhões contra US$ 953 milhões, com alta anual de 148% na receita comercial. Mas, no mesmo trimestre, o valor total dos contratos assinados por empresas americanas foi de US$ 1,46 bilhão, abaixo dos US$ 2,13 bilhões do trimestre anterior.
O formato dos contratos merece ainda mais atenção. O CEO disse que os clientes corporativos assinam mais rápido e por períodos mais curtos: primeiro fazem um teste e depois conversam sobre expansão. Portanto, esses números só mostram que a receita comercial foi maior neste trimestre e que as empresas estão dispostas a testar primeiro; não mostram que os clientes corporativos já se consolidaram.
O formato dos contratos merece ainda mais atenção. O CEO disse que os clientes corporativos assinam mais rápido e por períodos mais curtos: primeiro fazem um teste e depois conversam sobre expansão. Portanto, esses números só mostram que a receita comercial foi maior neste trimestre e que as empresas estão dispostas a testar primeiro; não mostram que os clientes corporativos já se consolidaram.
28
·
--
O CEO da Tether diz que a empresa detém cerca de 150 mil BTC; fazendo o cálculo inverso com a avaliação e o preço unitário do BTC em 30 de setembro, segundo o relatório de ativos de reserva do 3º trimestre, chega-se a cerca de 100.060 BTC. A diferença, de aproximadamente 50 mil BTC, não pode ser interpretada diretamente como “mais 50 mil BTC comprados”.
O relatório contabiliza apenas os BTC nos ativos de reserva, e o CEO não especificou a divisão entre os que estão dentro e fora das reservas nem quando foram adquiridos. O único ponto que se pode confirmar é que os números públicos não coincidem; falta esclarecer qual contabilidade foi usada e a que momento os dados se referem.
O CEO da Tether diz que a empresa detém cerca de 150 mil BTC; fazendo o cálculo inverso com a avaliação e o preço unitário do BTC em 30 de setembro, segundo o relatório de ativos de reserva do 3º trimestre, chega-se a cerca de 100.060 BTC. A diferença, de aproximadamente 50 mil BTC, não pode ser interpretada diretamente como “mais 50 mil BTC comprados”.
O relatório contabiliza apenas os BTC nos ativos de reserva, e o CEO não especificou a divisão entre os que estão dentro e fora das reservas nem quando foram adquiridos. O único ponto que se pode confirmar é que os números públicos não coincidem; falta esclarecer qual contabilidade foi usada e a que momento os dados se referem.
O relatório contabiliza apenas os BTC nos ativos de reserva, e o CEO não especificou a divisão entre os que estão dentro e fora das reservas nem quando foram adquiridos. O único ponto que se pode confirmar é que os números públicos não coincidem; falta esclarecer qual contabilidade foi usada e a que momento os dados se referem.
369
·
--
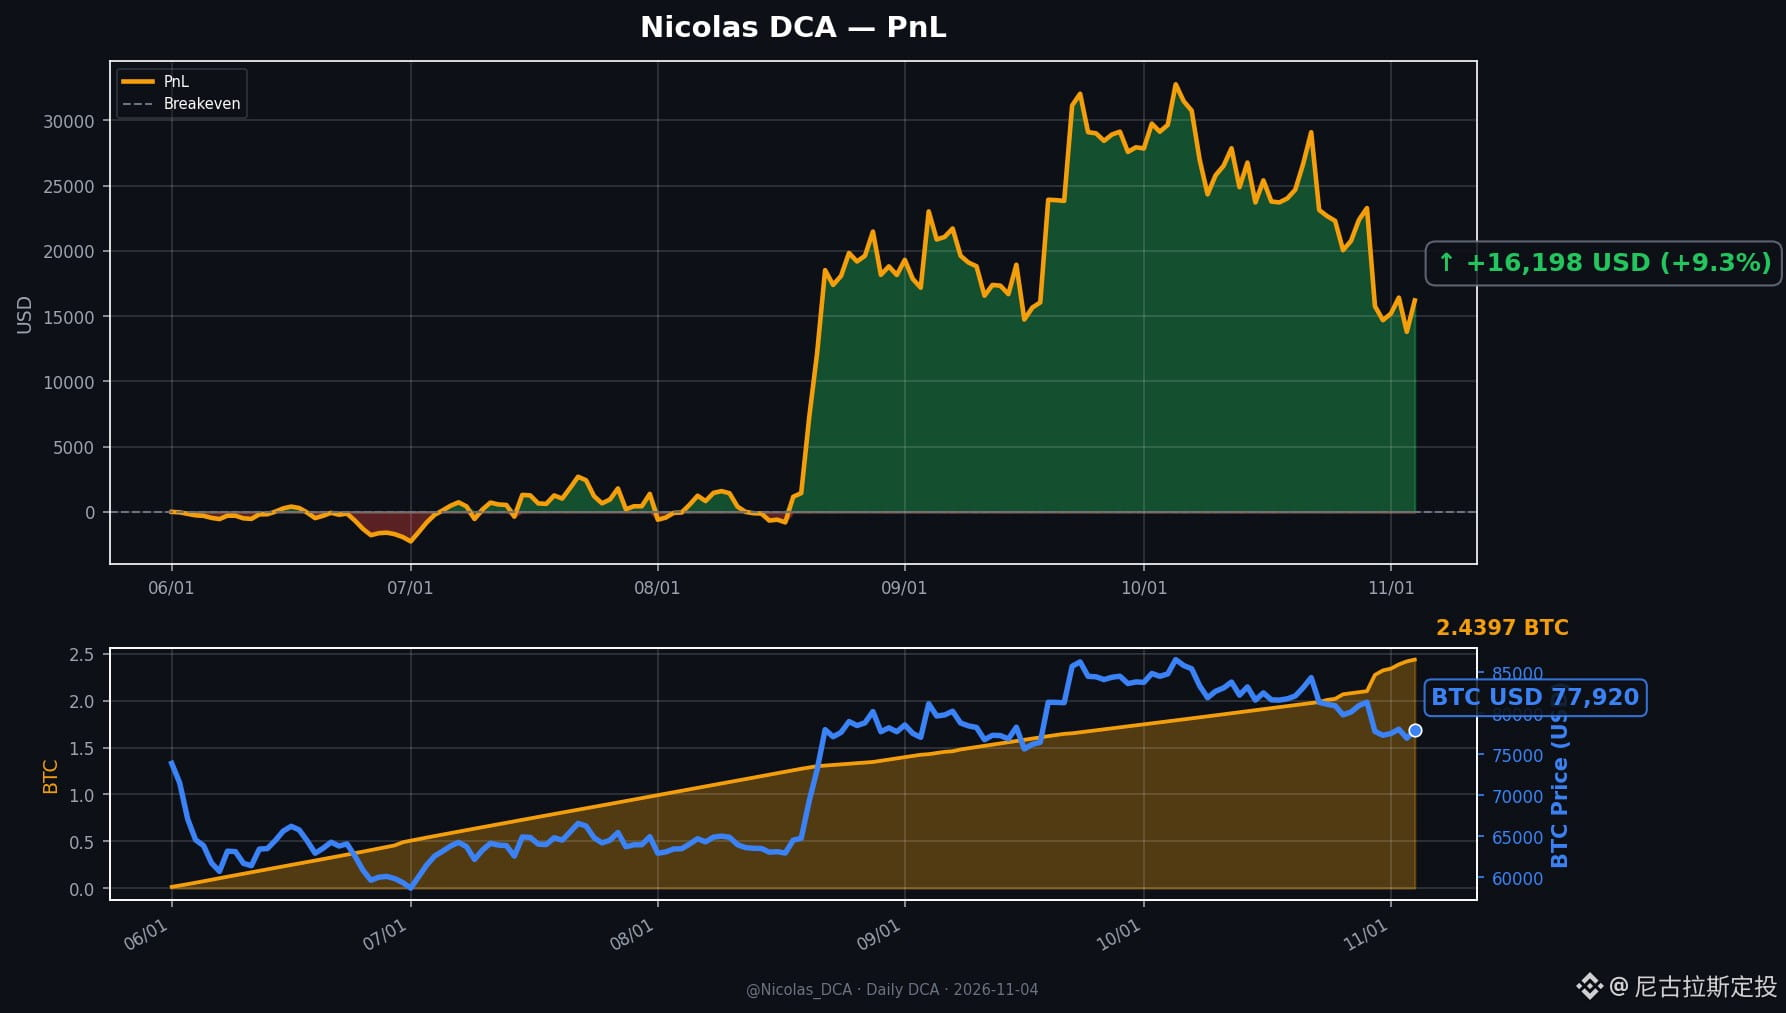
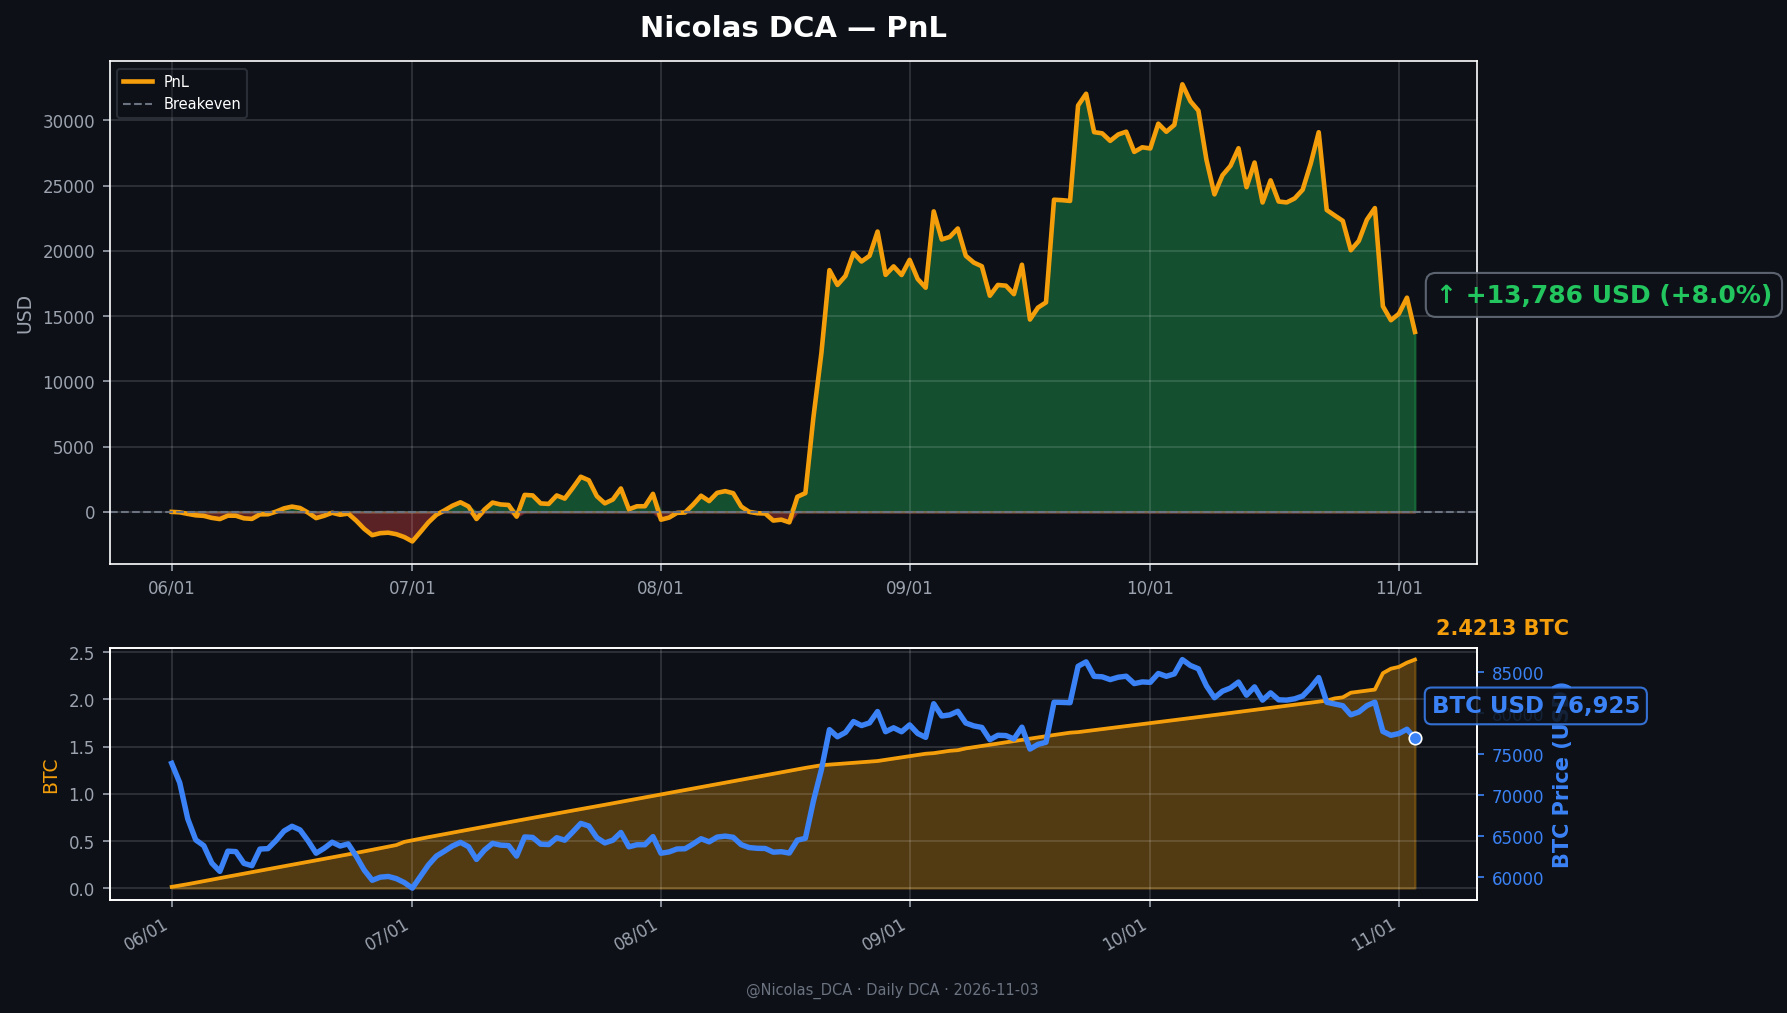
📅 Relatório diário de DCA de BTC · 2026-11-04
🟢 Compra de hoje: 0.01925051 BTC($1,500.00)
━━━━━━━━━━
💰 Posição: 2.4397128 BTC
🧾 Total investido: $173,904.55
⚖️ Preço médio: $71,280.75
💹 Preço atual: $76,888.40
📈 Lucro/prejuízo não realizado: +$13,681.06(+7.9%)
Hoje entraram 0.019251 BTC, com preço médio de 71 mil; basta o alarme tocar e está feito.
#BTC #定投 #DCA
📅 Relatório diário de DCA de BTC · 2026-11-04
🟢 Compra de hoje: 0.01925051 BTC($1,500.00)
━━━━━━━━━━
💰 Posição: 2.4397128 BTC
🧾 Total investido: $173,904.55
⚖️ Preço médio: $71,280.75
💹 Preço atual: $76,888.40
📈 Lucro/prejuízo não realizado: +$13,681.06(+7.9%)
Hoje entraram 0.019251 BTC, com preço médio de 71 mil; basta o alarme tocar e está feito.
#BTC #定投 #DCA
🟢 Compra de hoje: 0.01925051 BTC($1,500.00)
━━━━━━━━━━
💰 Posição: 2.4397128 BTC
🧾 Total investido: $173,904.55
⚖️ Preço médio: $71,280.75
💹 Preço atual: $76,888.40
📈 Lucro/prejuízo não realizado: +$13,681.06(+7.9%)
Hoje entraram 0.019251 BTC, com preço médio de 71 mil; basta o alarme tocar e está feito.
#BTC #定投 #DCA
73
·
--
No norte da Virgínia, conectar-se à rede elétrica para obter 100 megawatts pode levar cerca de sete anos (Agência Internacional de Energia); já a conversão de motores de aeronaves desativados para queimar gás natural pode colocar um centro de dados em funcionamento em cerca de 24 meses, afirma um analista da Rystad Energy. É justamente essa diferença de prazo que atrai alguns centros de dados de IA presos na fila.
Mas há um custo: essas unidades são menos eficientes e emitem mais do que as turbinas a gás convencionais; para gerar a mesma potência, é preciso instalar mais unidades.
No norte da Virgínia, conectar-se à rede elétrica para obter 100 megawatts pode levar cerca de sete anos (Agência Internacional de Energia); já a conversão de motores de aeronaves desativados para queimar gás natural pode colocar um centro de dados em funcionamento em cerca de 24 meses, afirma um analista da Rystad Energy. É justamente essa diferença de prazo que atrai alguns centros de dados de IA presos na fila.
Mas há um custo: essas unidades são menos eficientes e emitem mais do que as turbinas a gás convencionais; para gerar a mesma potência, é preciso instalar mais unidades.
Mas há um custo: essas unidades são menos eficientes e emitem mais do que as turbinas a gás convencionais; para gerar a mesma potência, é preciso instalar mais unidades.
77
·
--
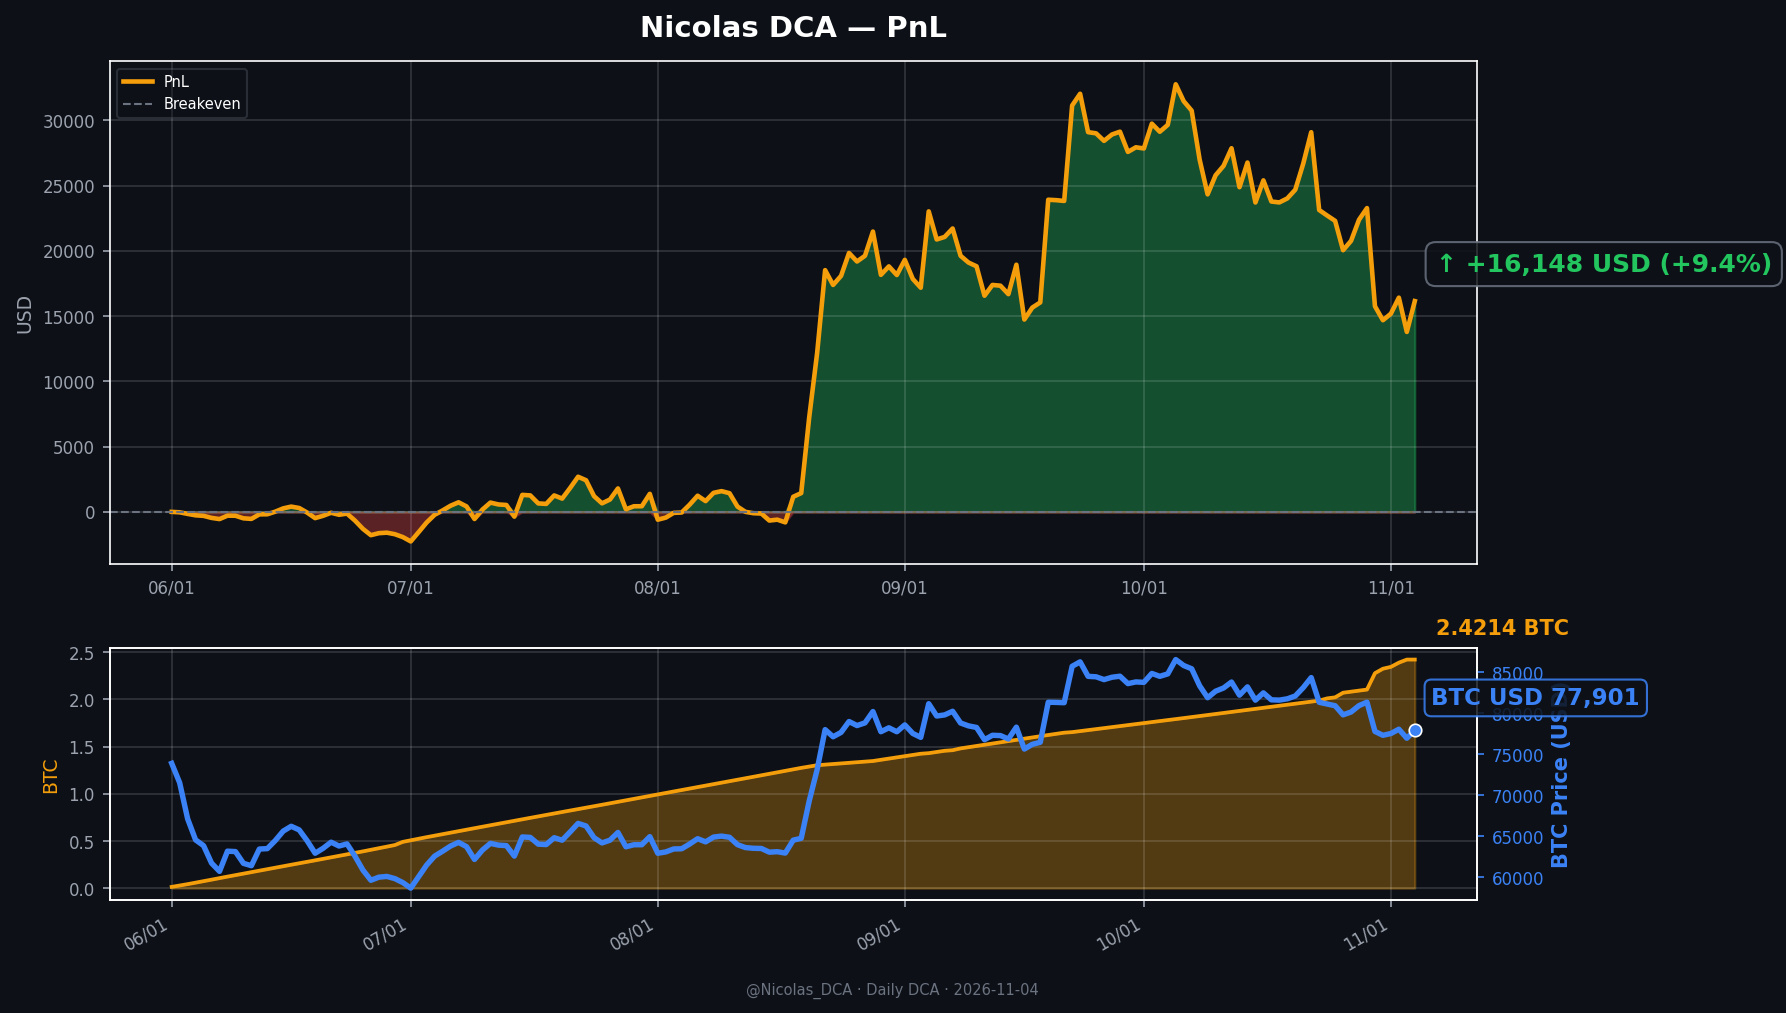
📅 Relatório diário de aportes em BTC · 2026-11-04
🟢 Compra de hoje: 0.00010308 BTC($8.03)
━━━━━━━━━━
💰 Posição: 2.42141873 BTC
🧾 Investido: $172,482.30
⚖️ Preço médio: $71,231.92
💹 Preço atual: $77,914.20
📈 Lucro/prejuízo não realizado: +$16,180.60(+9.4%)
Hoje, mais 0.000103 BTC garantidos; preço médio de 71 mil, e o débito já sai mais naturalmente que bater o ponto.
#BTC #定投 #DCA
📅 Relatório diário de aportes em BTC · 2026-11-04
🟢 Compra de hoje: 0.00010308 BTC($8.03)
━━━━━━━━━━
💰 Posição: 2.42141873 BTC
🧾 Investido: $172,482.30
⚖️ Preço médio: $71,231.92
💹 Preço atual: $77,914.20
📈 Lucro/prejuízo não realizado: +$16,180.60(+9.4%)
Hoje, mais 0.000103 BTC garantidos; preço médio de 71 mil, e o débito já sai mais naturalmente que bater o ponto.
#BTC #定投 #DCA
🟢 Compra de hoje: 0.00010308 BTC($8.03)
━━━━━━━━━━
💰 Posição: 2.42141873 BTC
🧾 Investido: $172,482.30
⚖️ Preço médio: $71,231.92
💹 Preço atual: $77,914.20
📈 Lucro/prejuízo não realizado: +$16,180.60(+9.4%)
Hoje, mais 0.000103 BTC garantidos; preço médio de 71 mil, e o débito já sai mais naturalmente que bater o ponto.
#BTC #定投 #DCA
14
·
--
A Reuters analisou 217 medidas de controle dos fluxos de capital e constatou que, nos seis meses após o aperto, a atividade transfronteiriça com stablecoins aumentou cerca de 30% e continuou elevada mesmo após um ano. Depois que as medidas foram revogadas, não se observou uma queda mensurável.
Se as stablecoins fossem usadas apenas porque os controles de capital as “forçaram” a surgir, a atividade deveria recuar após o relaxamento das medidas; mas isso não aconteceu. Ainda assim, a métrica considera o total de entradas transfronteiriças, e a localização das carteiras é inferida por probabilidade. Portanto, o que se pode afirmar é que “as pessoas continuam usando-as”, o que não significa que o dinheiro necessariamente permaneça no exterior nem que haja fuga líquida de capitais.
A Reuters analisou 217 medidas de controle dos fluxos de capital e constatou que, nos seis meses após o aperto, a atividade transfronteiriça com stablecoins aumentou cerca de 30% e continuou elevada mesmo após um ano. Depois que as medidas foram revogadas, não se observou uma queda mensurável.
Se as stablecoins fossem usadas apenas porque os controles de capital as “forçaram” a surgir, a atividade deveria recuar após o relaxamento das medidas; mas isso não aconteceu. Ainda assim, a métrica considera o total de entradas transfronteiriças, e a localização das carteiras é inferida por probabilidade. Portanto, o que se pode afirmar é que “as pessoas continuam usando-as”, o que não significa que o dinheiro necessariamente permaneça no exterior nem que haja fuga líquida de capitais.
Se as stablecoins fossem usadas apenas porque os controles de capital as “forçaram” a surgir, a atividade deveria recuar após o relaxamento das medidas; mas isso não aconteceu. Ainda assim, a métrica considera o total de entradas transfronteiriças, e a localização das carteiras é inferida por probabilidade. Portanto, o que se pode afirmar é que “as pessoas continuam usando-as”, o que não significa que o dinheiro necessariamente permaneça no exterior nem que haja fuga líquida de capitais.
1
158
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
JobsReportRaisesHikeOdds
460,519 visualizações
3,143 a discutir
Notícias TradFi | EUA criam 165.000 empregos em outubro, mais que o dobro da previsão de 65.000, enquanto desemprego cai para 4,1%
Binance News
·41 gostos
·24k visualizações
CPITestsDecemberRateOutlook
121,533 visualizações
996 a discutir
BitcoinRebounds$75KAsChipsLead
40,489 visualizações
330 a discutir