

Eric SJ
3.5k Publicações

Eric SJ
 Square verificado+
Denunciar
Bloquear Utilizador
推特@sjbtc9丨内容输出:美股相关(科普和财报分析)、二级市场技术分析、Web3项目观点

Creator Awards 2024

原创之星
65 A seguir
56.6K+ Seguidores
140.8K+ Gostaram
3 Emblemas
Publicações
Tudo
Cotações
Vídeos
Em direto
Popular
·
--

Artigo
Tomemos como exemplo a Binance Square e pensemos: Que valor estratégico uma comunidade de conteúdo tem para uma plataforma?Para uma bolsa, sua forma de produto é essencialmente uma ferramenta de negociação. No auge da era doméstica da Internet, alguém disse uma vez: “Um bom produto deve ser usado e descartado”.
Porém, quando uma plataforma passa pelo período inicial incremental de alta expansão, principalmente quando a indústria está atualmente no estágio atual de alto incremental para estoque, bons produtos não devem ser utilizados e jogados fora.
Então, que tipo de valor estratégico o Binance Plaza tem para a Binance?
🗝️Título do artigo
1. Discuta a racionalidade do produto Binance Square
2. Por que este produto é difícil de copiar?
Tomemos como exemplo a Binance Square e pensemos: Que valor estratégico uma comunidade de conteúdo tem para uma plataforma?
Para uma bolsa, sua forma de produto é essencialmente uma ferramenta de negociação. No auge da era doméstica da Internet, alguém disse uma vez: “Um bom produto deve ser usado e descartado”.
Porém, quando uma plataforma passa pelo período inicial incremental de alta expansão, principalmente quando a indústria está atualmente no estágio atual de alto incremental para estoque, bons produtos não devem ser utilizados e jogados fora.
Então, que tipo de valor estratégico o Binance Plaza tem para a Binance?
🗝️Título do artigo
1. Discuta a racionalidade do produto Binance Square
2. Por que este produto é difícil de copiar?
44
13
923
3.3M
·
--
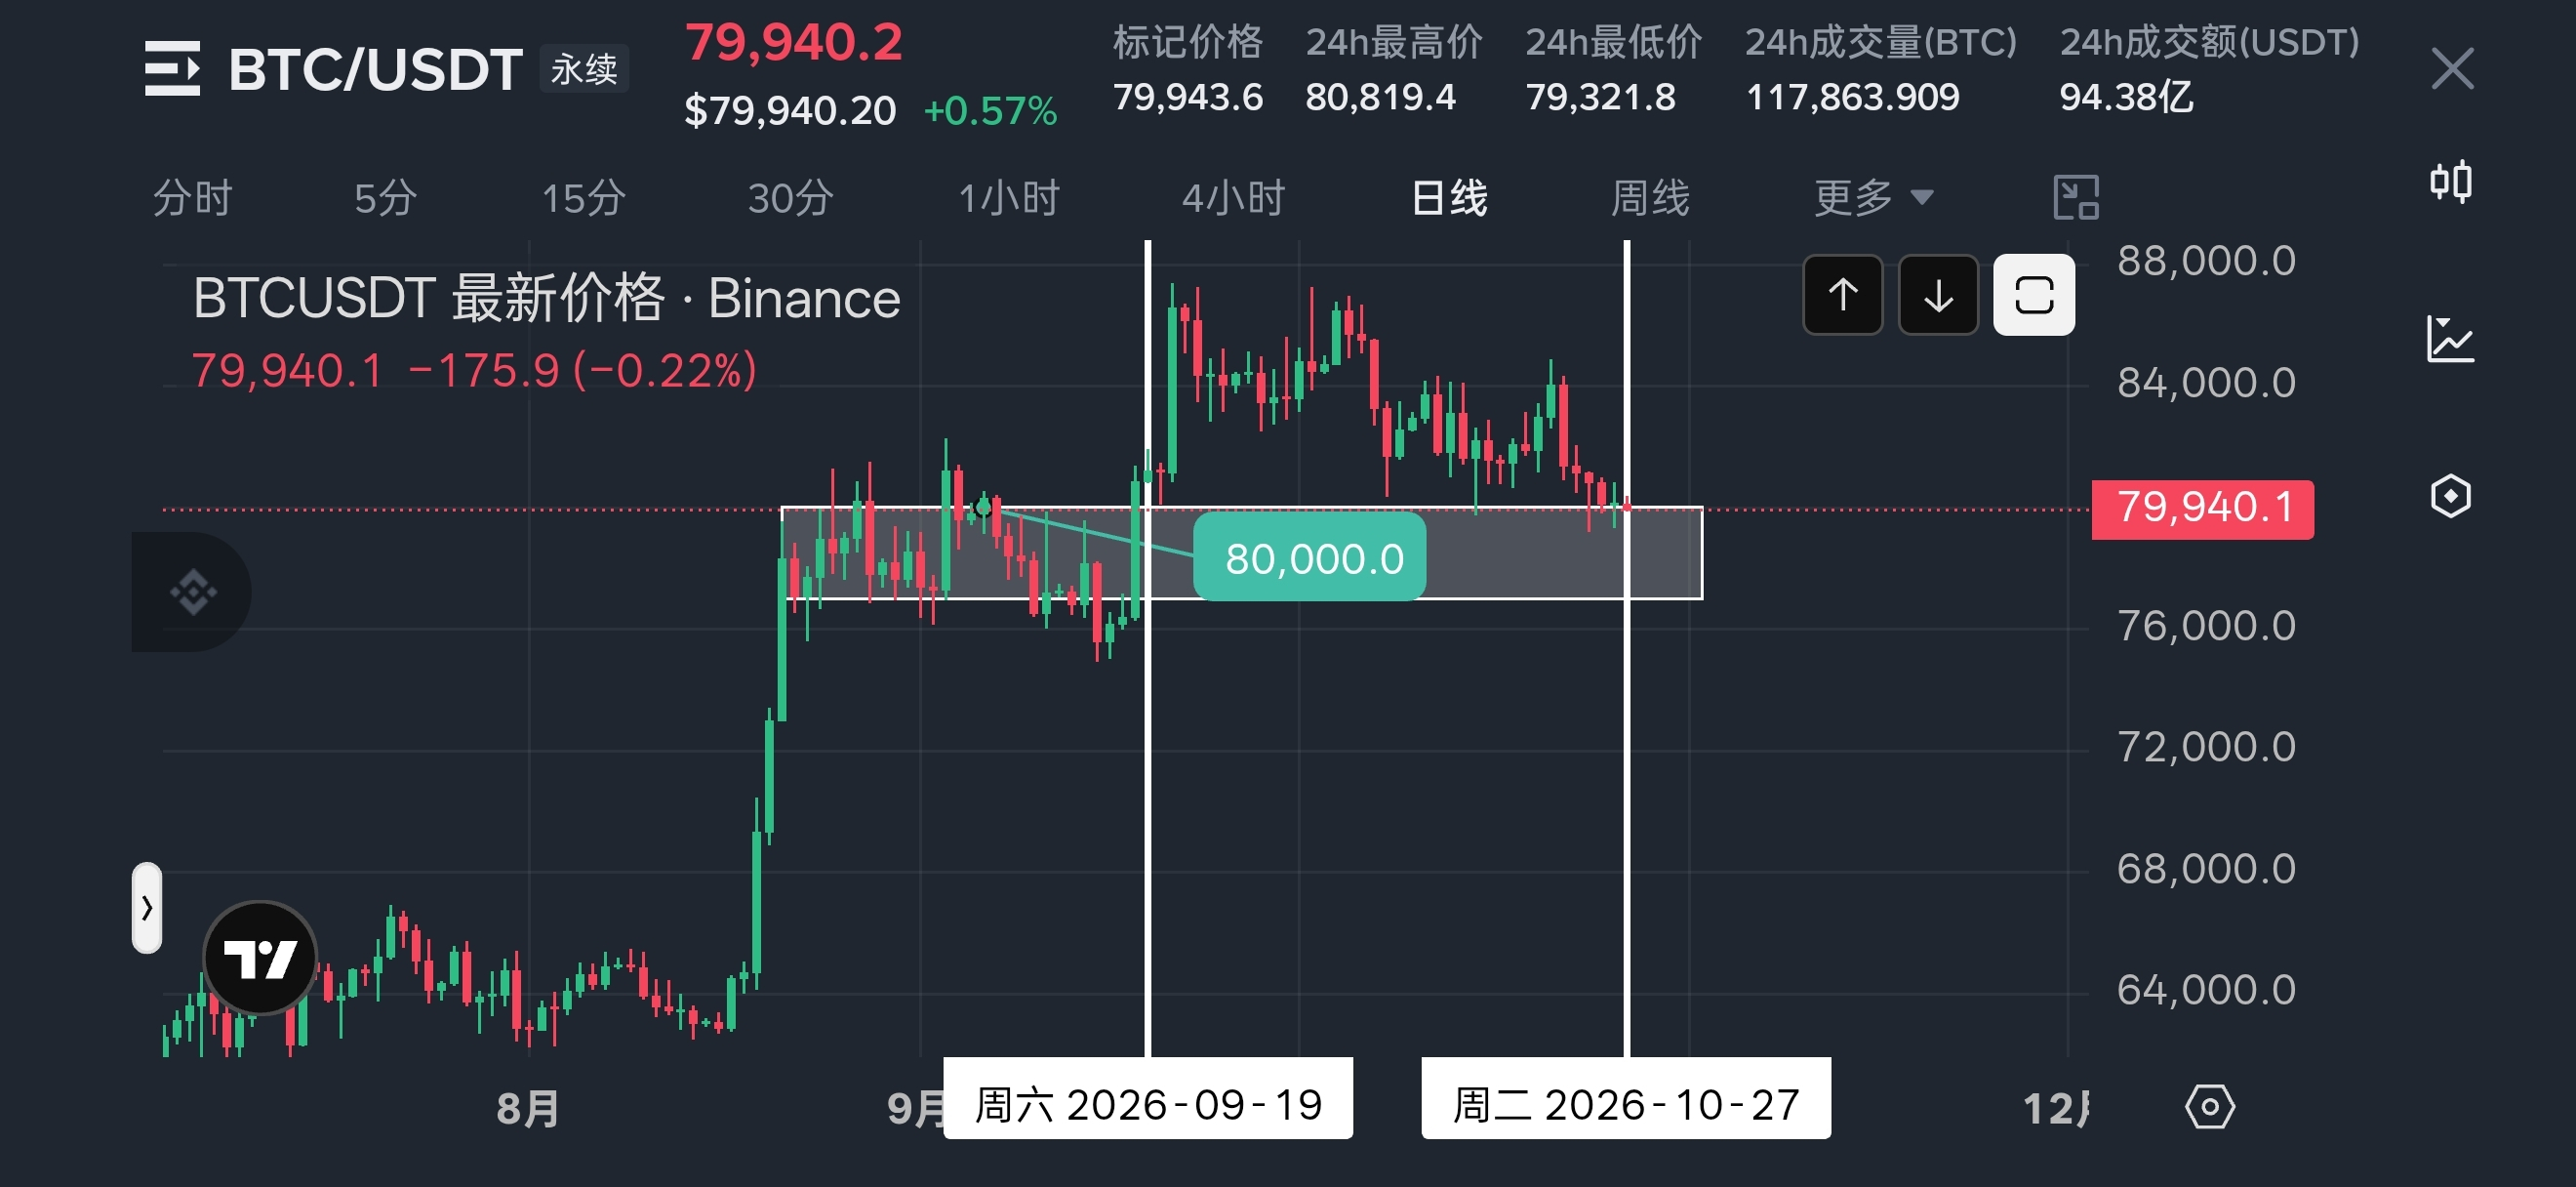
O assunto de que falávamos há um mês: $BTC
{future}(BTCUSDT)
80 mil é uma forte resistência; se a romper, o horizonte se abre
O assunto de que falamos agora: $BTC 80 mil é um forte suporte; se o perder, provavelmente voltará aos 40 mil
O assunto de que falávamos há um mês: $BTC
80 mil é uma forte resistência; se a romper, o horizonte se abre
O assunto de que falamos agora: $BTC 80 mil é um forte suporte; se o perder, provavelmente voltará aos 40 mil
80 mil é uma forte resistência; se a romper, o horizonte se abre
O assunto de que falamos agora: $BTC 80 mil é um forte suporte; se o perder, provavelmente voltará aos 40 mil
2
3
3.2k
·
--
Verificado
Artigo
Transformar os tokens dos primeiros investidores destinados a derrubar o preço em capital permanente para market making: será que esse mecanismo é realmente viável?Ao lançar um token, muitos devs compram grandes quantidades antecipadamente usando várias carteiras. Quando o projeto ganha popularidade e o preço sobe, eles vendem esses tokens para quem entra depois.
É por isso que muitos memecoins parecem ter uma distribuição de tokens bem pulverizada no lançamento, mas, depois de subirem por algum tempo, ainda assim acabam sendo "despejados" de uma só vez.
O que mais me atrai na Robinhood Chain é que, além de integrar os principais protocolos DeFi já existentes, ela também viu surgir vários projetos com designs inovadores on-chain.
A solução oferecida pela Mosh trata justamente da questão de quem detém esses tokens iniciais e de como sair deles. Em outras palavras, ela empacota a [negociação agrupada] em um [produto de cofre automatizado].
Transformar os tokens dos primeiros investidores destinados a derrubar o preço em capital permanente para market making: será que esse mecanismo é realmente viável?
Ao lançar um token, muitos devs compram grandes quantidades antecipadamente usando várias carteiras. Quando o projeto ganha popularidade e o preço sobe, eles vendem esses tokens para quem entra depois.
É por isso que muitos memecoins parecem ter uma distribuição de tokens bem pulverizada no lançamento, mas, depois de subirem por algum tempo, ainda assim acabam sendo "despejados" de uma só vez.
O que mais me atrai na Robinhood Chain é que, além de integrar os principais protocolos DeFi já existentes, ela também viu surgir vários projetos com designs inovadores on-chain.
A solução oferecida pela Mosh trata justamente da questão de quem detém esses tokens iniciais e de como sair deles. Em outras palavras, ela empacota a [negociação agrupada] em um [produto de cofre automatizado].
3
4
2.8k
·
--
Eu sei
Pump fun$PUMP vai ser criticado de novo
{future}(PUMPUSDT)
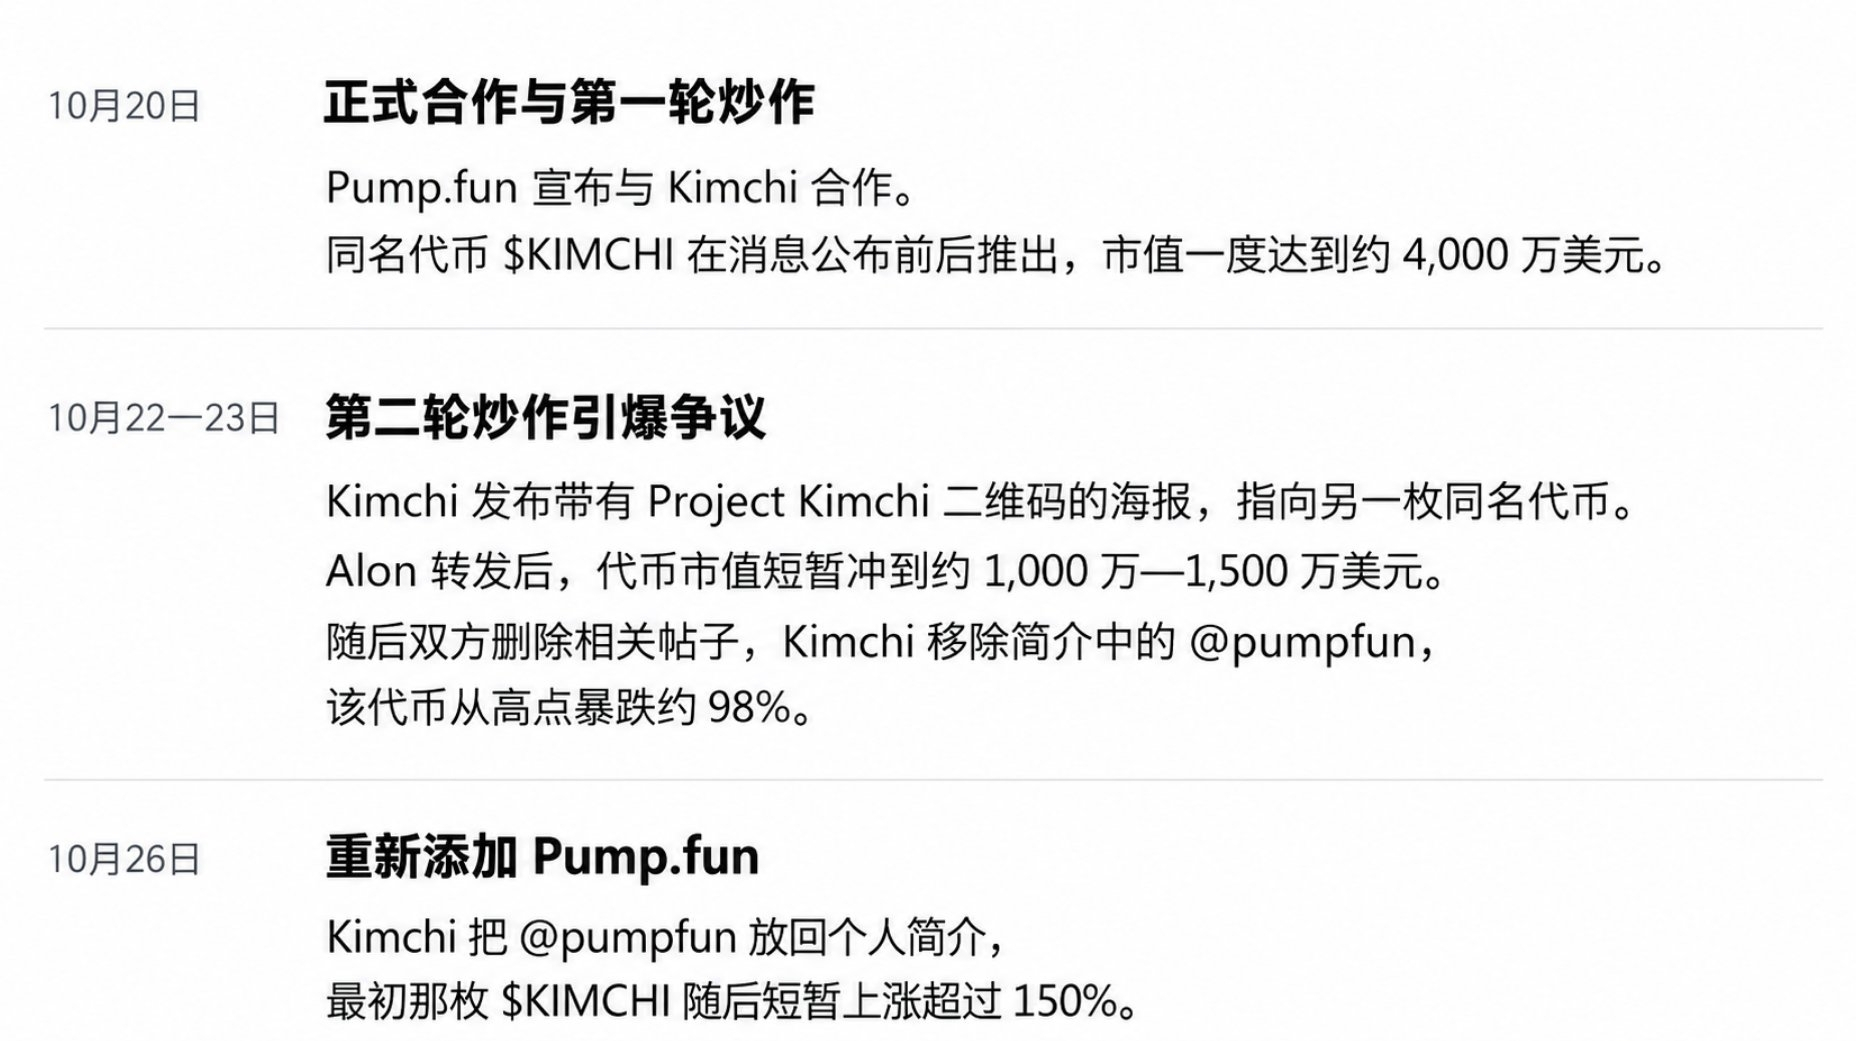
A parceria entre @pumpfun e @kimchi1x nos últimos dias está ficando cada vez mais surreal
Hoje, a kimchi adicionou o pumpfun de volta à bio
Até agora, ninguém sabe se essa novela da parceria acabou ou se apenas aconteceu algum imprevisto no meio do caminho 🤡
Cito aqui uma frase de uma publicação de @FabianoSolana de alguns dias atrás:
“Se você ainda apoia a Pump Fun, perdi completamente o respeito por você”
Eu sei
Pump fun$PUMP vai ser criticado de novo
A parceria entre @pumpfun e @kimchi1x nos últimos dias está ficando cada vez mais surreal
Hoje, a kimchi adicionou o pumpfun de volta à bio
Até agora, ninguém sabe se essa novela da parceria acabou ou se apenas aconteceu algum imprevisto no meio do caminho 🤡
Cito aqui uma frase de uma publicação de @FabianoSolana de alguns dias atrás:
“Se você ainda apoia a Pump Fun, perdi completamente o respeito por você”
1
2.2k
·
--
A Força Aérea ainda não sabe o que está prestes a viver neste momento.
A Força Aérea ainda não sabe o que está prestes a viver neste momento.
1
1
3
1.2k
·
--
Verificado
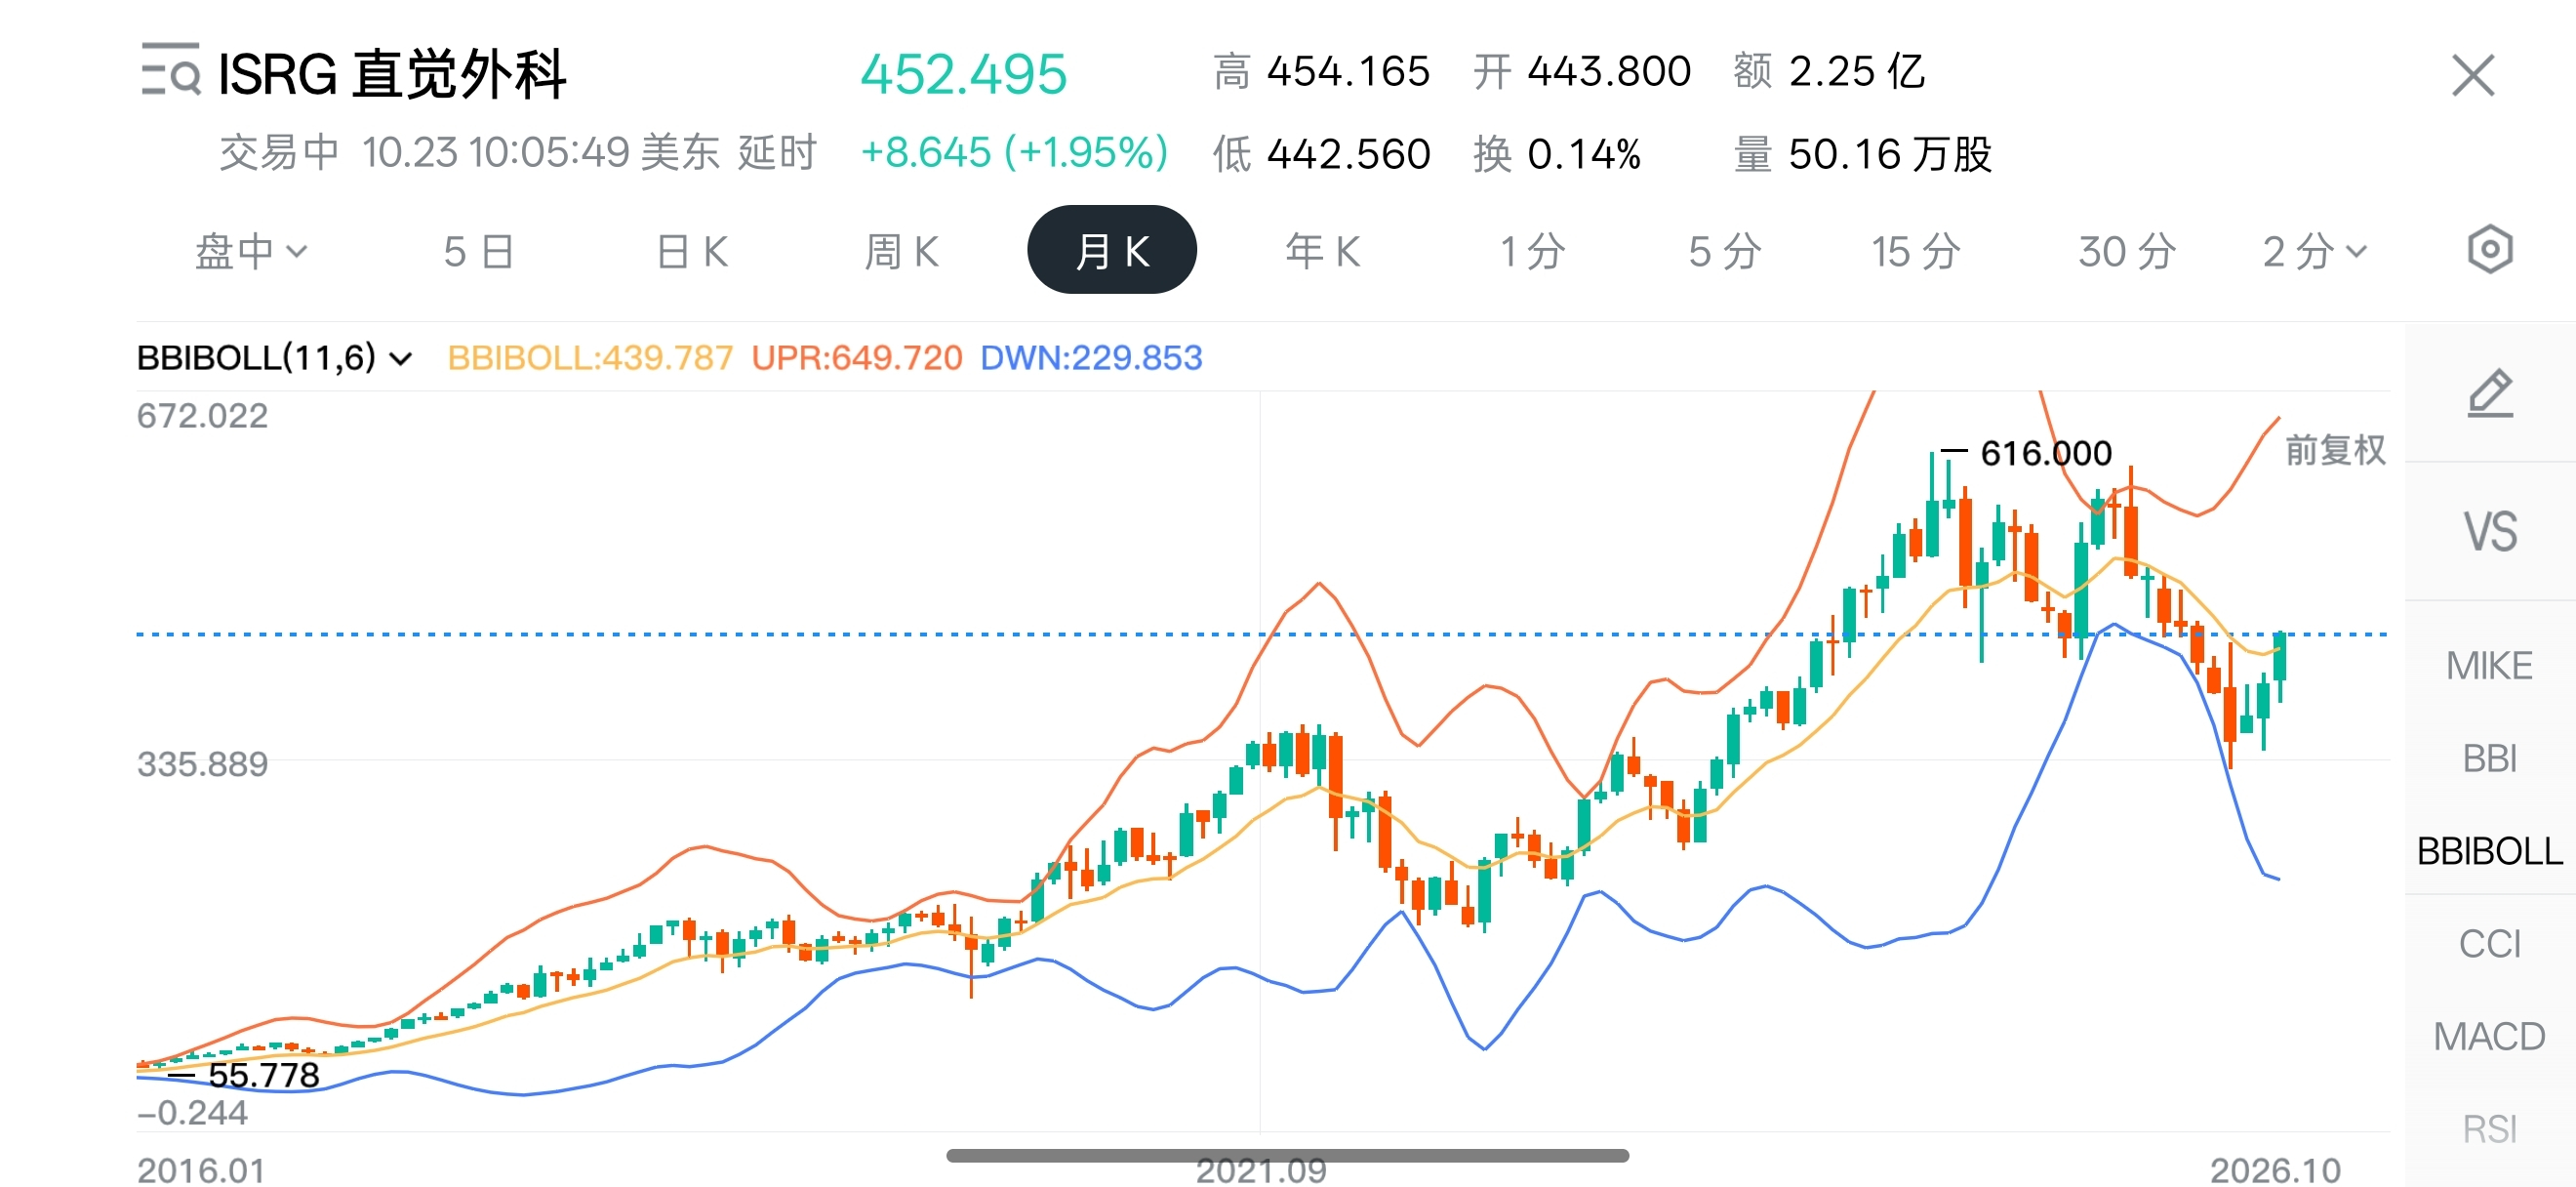
Deixando os resultados financeiros de lado
$ISRG.US também é uma empresa de tecnologia médica que vale muito a pena manter no portfólio a longo prazo
{stock_us}(ISRG.US)
1. Modelo de negócio estável e claro
2. A vantagem competitiva se aprofunda à medida que o mercado cresce
3. O desenvolvimento da IA também dará ainda mais impulso a essa empresa
O robô cirúrgico da empresa surgiu antes da explosão dos grandes modelos de IA
Antes, esse robô ajudava principalmente os médicos a realizar cirurgias com mais precisão e estabilidade
Mas, com o apoio da IA atual, ele pode reduzir as dificuldades que os médicos enfrentam para aprender a usar o robô, fazendo com que mais hospitais e médicos se disponham a realizar cirurgias robóticas
Ao mesmo tempo, pode melhorar a eficiência de uso dos equipamentos existentes, dando a um único robô a possibilidade de realizar mais cirurgias
Menor barreira de entrada = mais clientes
Mais cirurgias = mais consumíveis
Pode avançar no ataque e se resguardar na defesa; de qualquer forma, é uma vitória
#股票财报季
Deixando os resultados financeiros de lado
$ISRG.US também é uma empresa de tecnologia médica que vale muito a pena manter no portfólio a longo prazo
1. Modelo de negócio estável e claro
2. A vantagem competitiva se aprofunda à medida que o mercado cresce
3. O desenvolvimento da IA também dará ainda mais impulso a essa empresa
O robô cirúrgico da empresa surgiu antes da explosão dos grandes modelos de IA
Antes, esse robô ajudava principalmente os médicos a realizar cirurgias com mais precisão e estabilidade
Mas, com o apoio da IA atual, ele pode reduzir as dificuldades que os médicos enfrentam para aprender a usar o robô, fazendo com que mais hospitais e médicos se disponham a realizar cirurgias robóticas
Ao mesmo tempo, pode melhorar a eficiência de uso dos equipamentos existentes, dando a um único robô a possibilidade de realizar mais cirurgias
Menor barreira de entrada = mais clientes
Mais cirurgias = mais consumíveis
Pode avançar no ataque e se resguardar na defesa; de qualquer forma, é uma vitória
#股票财报季
Eric SJ
·
--
Por que a Intuitive Surgical está reduzindo os preços?
Uma empresa cuja receita vem quase 60% de instrumentos cirúrgicos e consumíveis está se preparando para reduzir proativamente a receita com consumíveis gerada por cada cirurgia.
Essa foi a informação revelada pela Intuitive Surgical $ISRG.US na teleconferência de resultados mais recente.
Segundo a administração:
“Depois que os novos ajustes de preços dos instrumentos e as reduções de preços determinadas por políticas no mercado chinês forem totalmente implementados, estima-se que, mantendo-se inalteradas a combinação de cirurgias, a distribuição geográfica e o mix de produtos, a receita com instrumentos e acessórios da Da Vinci (o principal produto) por cirurgia diminua cerca de 3%–5%.”
Se você entende o modelo de negócios da Intuitive Surgical, sabe que sua maior fonte de lucro não é simplesmente vender robôs aos hospitais. A maior parte vem dos serviços associados e dos consumíveis vendidos posteriormente.
ISRGUS-1,39%
6
1.8k
·
--
Bitcoin $BTC não cai mais
Se eu não embolsar hoje o lucro das posições vendidas,
amanhã vou ter que recorrer a um empréstimo com fotos íntimas como garantia.
Bitcoin $BTC não cai mais
Se eu não embolsar hoje o lucro das posições vendidas,
amanhã vou ter que recorrer a um empréstimo com fotos íntimas como garantia.
Se eu não embolsar hoje o lucro das posições vendidas,
amanhã vou ter que recorrer a um empréstimo com fotos íntimas como garantia.
6
8
1.6k
·
--
Verificado
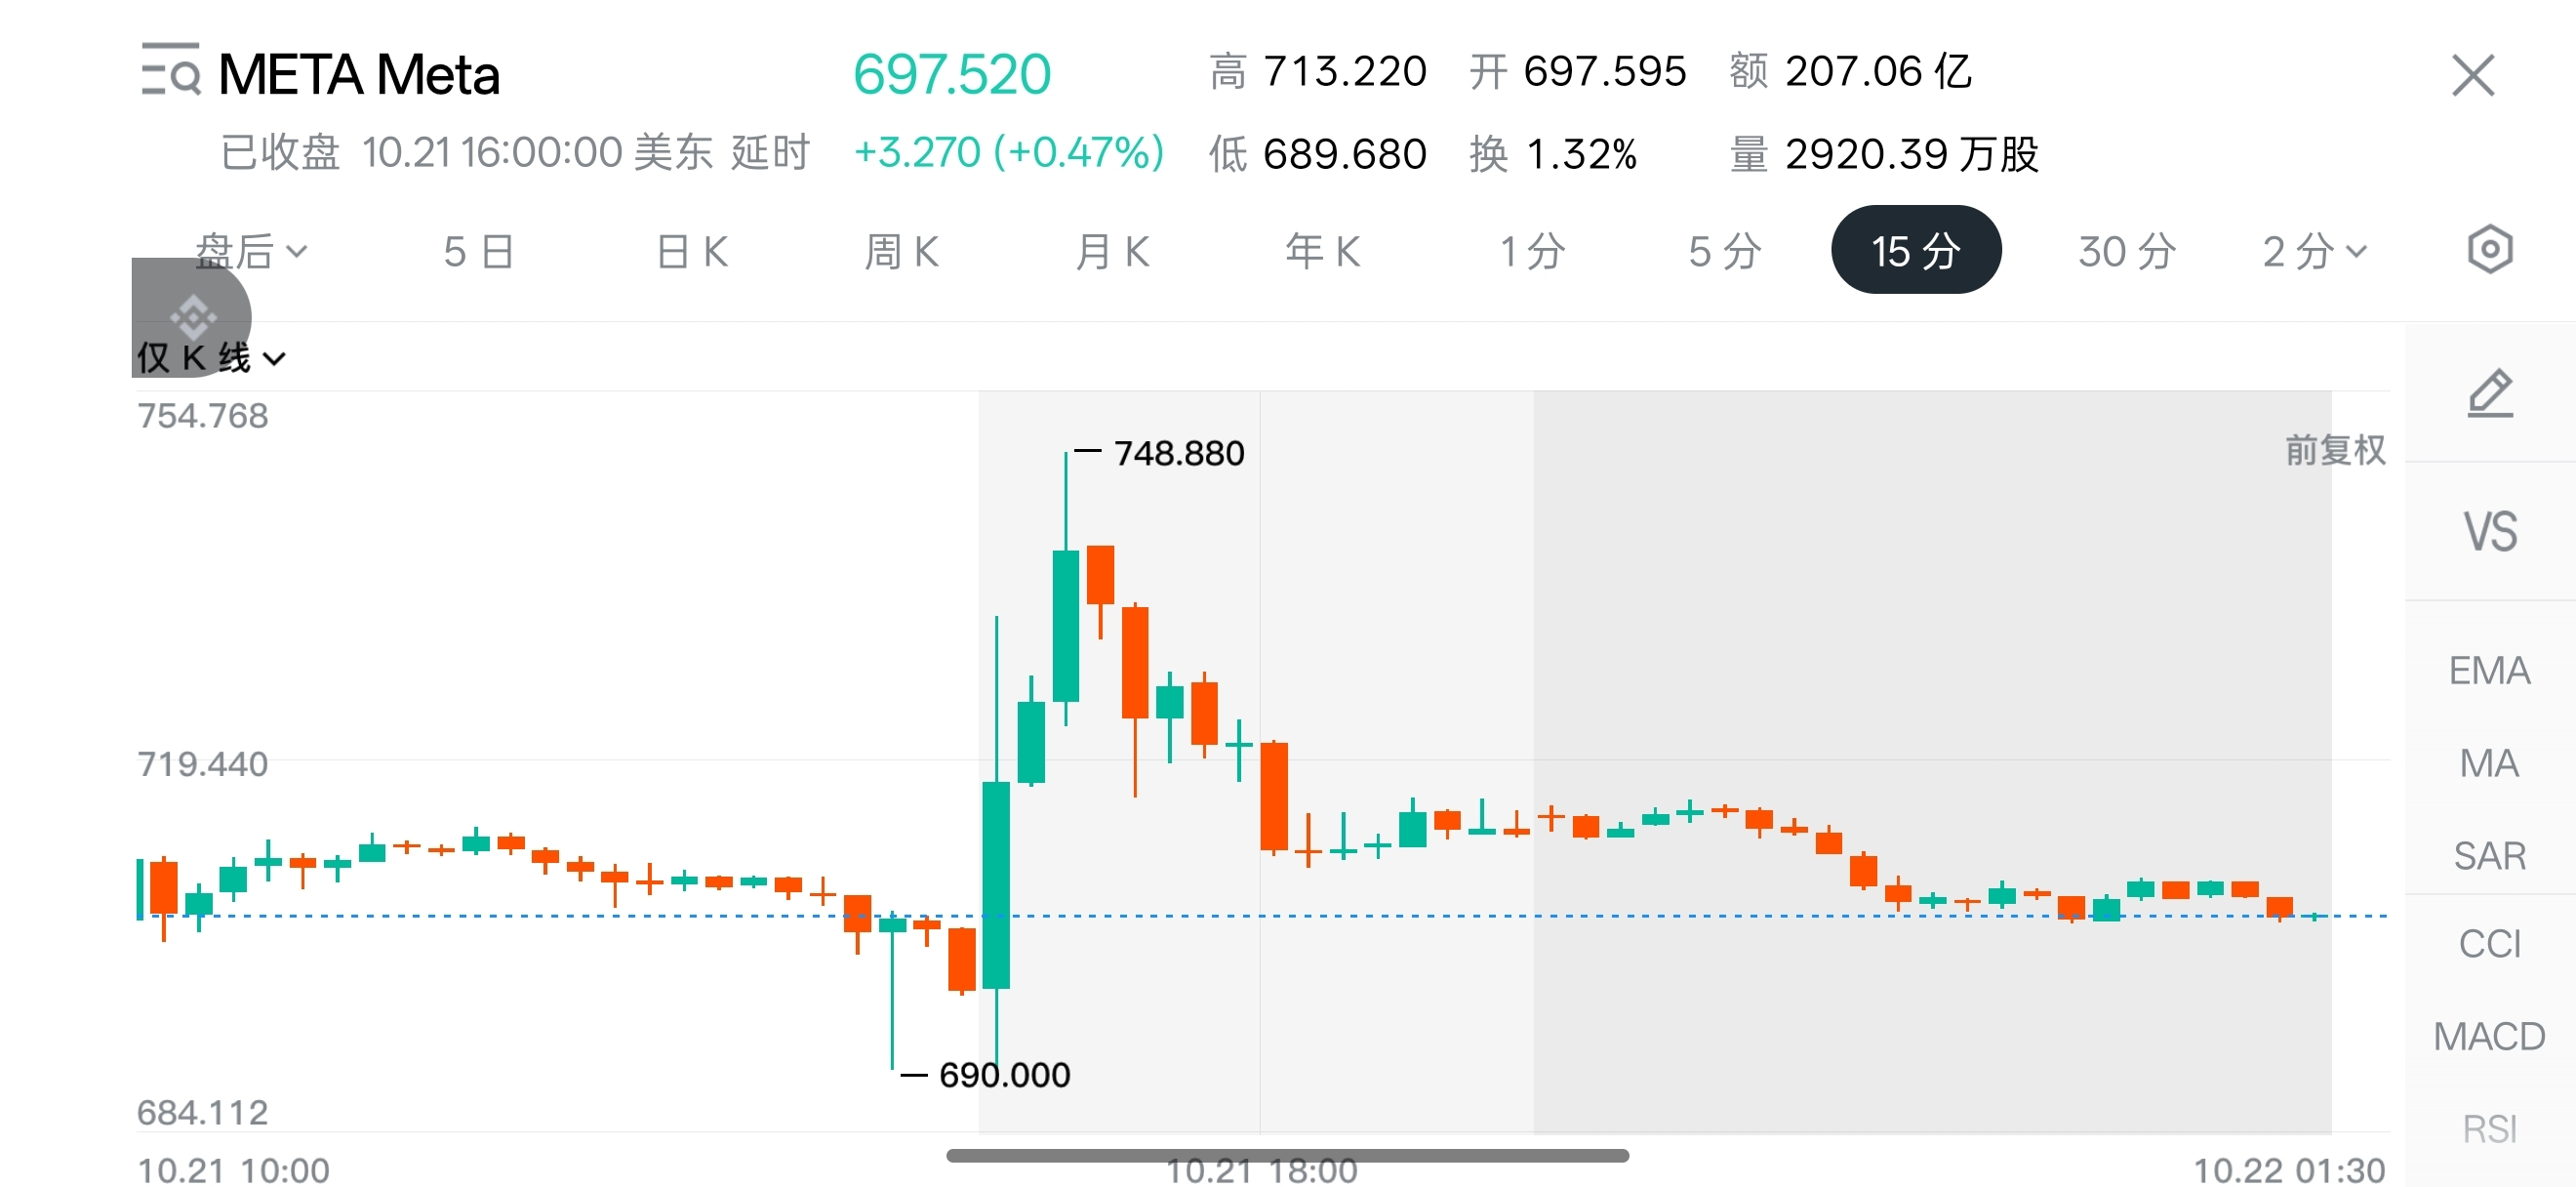
Pelo que se vê, os ganhos após os resultados financeiros da $META estão quase todos desaparecendo
Mudando um pouco de assunto
As expectativas do mercado em relação à IA já não são tão elevadas como antes; o foco voltou para as próprias empresas de tecnologia
As outras gigantes da tecnologia têm, em geral, uma área central muito fácil de entender, mas a da Meta é um tanto nebulosa
A última vez que a narrativa da Meta me pareceu “atraente” foi quando ela mudou de nome. Pena que o metaverso tenha sido refutado por enquanto (ou, melhor dizendo, tenha chegado cedo demais)
Por isso, nos últimos anos, depois do metaverso, ela também apostou em várias áreas, como realidade virtual, óculos de IA, grandes modelos de linguagem e agentes de IA
Mas, pelo que se vê até agora, nenhuma delas teve grande avanço
A maior parte da receita que sustenta a Meta atualmente vem da publicidade
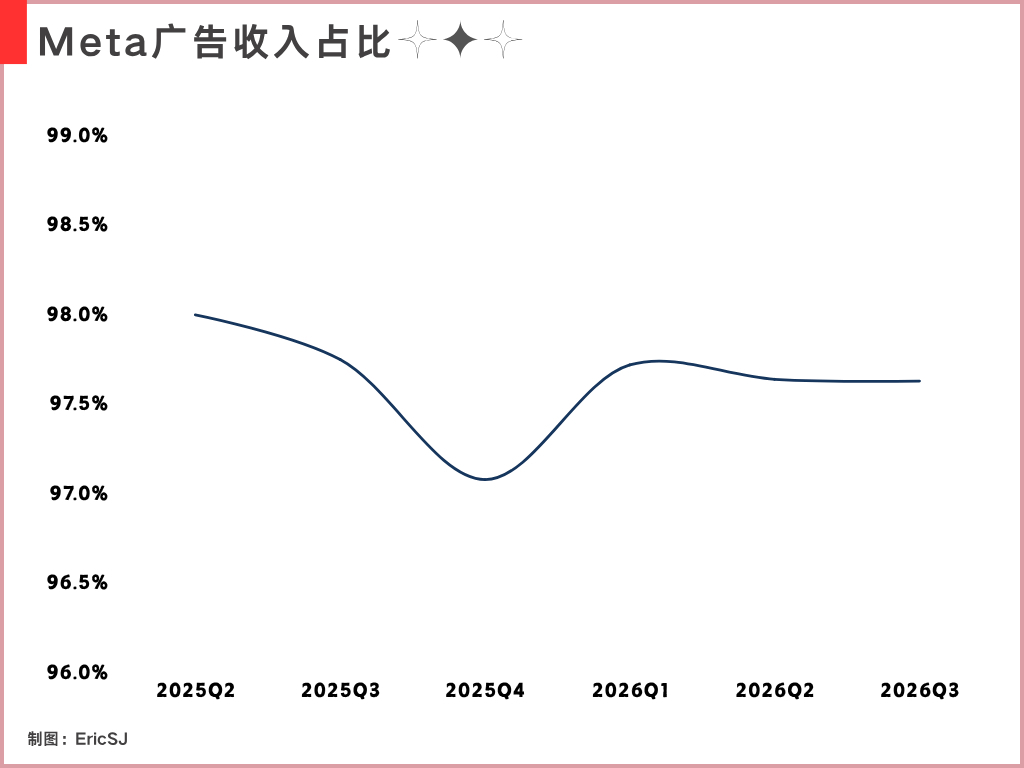
Isso fica especialmente evidente nos resultados do terceiro trimestre, divulgados há pouco: a publicidade representa quase 98% da receita total da Meta, cerca de 97%
Olhando para a composição da receita da Meta nos últimos seis trimestres, as variações dessa proporção foram mínimas. No terceiro trimestre, houve uma queda de apenas 0,12 ponto percentual em relação ao mesmo período
Embora a receita publicitária do Google seja maior, sem dúvida a Meta depende ainda mais desse negócio e também está mais sujeita às regras das plataformas (em seu relatório anual do ano passado, a empresa também apontou claramente a dependência de plataformas terceirizadas, como Android e iOS, como um importante risco operacional)
Talvez também seja porque, em comparação com as outras gigantes da tecnologia, os produtos da Meta realmente não me dizem muito
Por isso, aos meus olhos, embora seja uma empresa de publicidade que sabe ganhar muito dinheiro, sempre achei a Meta a mais medíocre entre as gigantes da tecnologia
#股票财报季
32
24.3k
·
--
Verificado
Artigo
Por que a Intuitive Surgical está reduzindo os preços?Uma empresa cuja receita vem quase 60% de instrumentos cirúrgicos e consumíveis está se preparando para reduzir proativamente a receita com consumíveis gerada por cada cirurgia.
Essa foi a informação revelada pela Intuitive Surgical $ISRG.US na teleconferência de resultados mais recente.
Segundo a administração:
“Depois que os novos ajustes de preços dos instrumentos e as reduções de preços determinadas por políticas no mercado chinês forem totalmente implementados, estima-se que, mantendo-se inalteradas a combinação de cirurgias, a distribuição geográfica e o mix de produtos, a receita com instrumentos e acessórios da Da Vinci (o principal produto) por cirurgia diminua cerca de 3%–5%.”
Se você entende o modelo de negócios da Intuitive Surgical, sabe que sua maior fonte de lucro não é simplesmente vender robôs aos hospitais. A maior parte vem dos serviços associados e dos consumíveis vendidos posteriormente.
Por que a Intuitive Surgical está reduzindo os preços?
Uma empresa cuja receita vem quase 60% de instrumentos cirúrgicos e consumíveis está se preparando para reduzir proativamente a receita com consumíveis gerada por cada cirurgia.
Essa foi a informação revelada pela Intuitive Surgical $ISRG.US na teleconferência de resultados mais recente.
Segundo a administração:
“Depois que os novos ajustes de preços dos instrumentos e as reduções de preços determinadas por políticas no mercado chinês forem totalmente implementados, estima-se que, mantendo-se inalteradas a combinação de cirurgias, a distribuição geográfica e o mix de produtos, a receita com instrumentos e acessórios da Da Vinci (o principal produto) por cirurgia diminua cerca de 3%–5%.”
Se você entende o modelo de negócios da Intuitive Surgical, sabe que sua maior fonte de lucro não é simplesmente vender robôs aos hospitais. A maior parte vem dos serviços associados e dos consumíveis vendidos posteriormente.
Essa foi a informação revelada pela Intuitive Surgical $ISRG.US na teleconferência de resultados mais recente.
Segundo a administração:
“Depois que os novos ajustes de preços dos instrumentos e as reduções de preços determinadas por políticas no mercado chinês forem totalmente implementados, estima-se que, mantendo-se inalteradas a combinação de cirurgias, a distribuição geográfica e o mix de produtos, a receita com instrumentos e acessórios da Da Vinci (o principal produto) por cirurgia diminua cerca de 3%–5%.”
Se você entende o modelo de negócios da Intuitive Surgical, sabe que sua maior fonte de lucro não é simplesmente vender robôs aos hospitais. A maior parte vem dos serviços associados e dos consumíveis vendidos posteriormente.
ISRGUS-1,39%
1
2
2.2k
·
--
Ultimamente, a 𝕏 anda meio estranha
A análise da assinatura do selo azul está demorando bastante
Antes, aparecia em menos de uma hora
Por isso, agora, quando vejo na blockchain projetos cujos perfis no Twitter não têm o √ da assinatura, prefiro observá-los um pouco
Isso me fez perder bem menos dinheiro ultimamente
A análise da assinatura do selo azul está demorando bastante
Antes, aparecia em menos de uma hora
Por isso, agora, quando vejo na blockchain projetos cujos perfis no Twitter não têm o √ da assinatura, prefiro observá-los um pouco
Isso me fez perder bem menos dinheiro ultimamente
1
4
1.5k
·
--
Verificado
Chefe, faz mesmo sentido olhar para os resultados financeiros da $SPCX nesta fase?
{future}(SPCXUSDT)
Vi muita gente a discutir os resultados financeiros mais recentes, sobretudo o aumento homólogo de 830% nas receitas do negócio de IA.
É verdade que, já na segunda divulgação de resultados após a sua entrada em bolsa, a SpaceX conseguiu passar a ter lucros.
Os números são, sem dúvida, muito bons.
Mas, pelo menos nesta fase, não acho que o valor do investimento na SpaceX dependa muito do que ela ganha num único trimestre.
Há muitas empresas no mercado que ganham mais do que ela e têm margens de lucro superiores.
Porque é que o mercado está disposto a pagar uma avaliação tão elevada pela SpaceX?
Por isso, é mais importante considerar se os motivos que sustentam essa avaliação elevada estão, de facto, a ser comprovados.
Afinal, a SpaceX já tem vários negócios capazes de gerar receitas reais.
E isso levou muita gente a confundir a narrativa central que lhe deu origem.
Em poucas palavras, a questão é: será que a SpaceX, sob a liderança de Musk, consegue reduzir o custo de chegar ao espaço o suficiente para fazer surgir uma série de novos mercados comerciais?
Se o foco for o negócio, é precisamente a linha da Starship que mais importa acompanhar ao longo do tempo nos relatórios financeiros.
Tanto a expansão da rede Starlink como a instalação de centros de dados de IA no espaço exigem o envio de uma grande quantidade de equipamento para a órbita.
Se cada lançamento tiver custos elevados, a escala destes negócios será limitada.
Enviar coisas para o espaço e conseguir fazê-lo repetidamente, com custos suficientemente baixos e uma frequência suficientemente elevada, são coisas completamente diferentes.
Esse é o ponto central da narrativa de «operadora de infraestrutura espacial».
➠ No final de setembro, a Starship completou o seu primeiro voo orbital e colocou em órbita 26 satélites Starlink V3 de uma só vez.
No que diz respeito à Starship, ainda não chegámos à fase de validar a narrativa central; apenas ficou demonstrado que consegue realizar normalmente entregas de cargas comerciais reais.
Musk também afirmou nesta teleconferência de resultados que, no próximo voo de teste da Starship, tentarão recuperar com sucesso tanto o propulsor do primeiro estágio como a nave do segundo estágio.
Por isso, voltando ao crescimento do negócio de IA nos resultados desta vez:
Isso prova que a SpaceX consegue ganhar dinheiro no mercado da IA, mas não tem grande relação com a principal linha de negócio do transporte espacial.
Aliás, é precisamente esta a distinção que, na minha opinião, não devemos deixar que se confunda.
#股票财报季
Chefe, faz mesmo sentido olhar para os resultados financeiros da $SPCX nesta fase?
Vi muita gente a discutir os resultados financeiros mais recentes, sobretudo o aumento homólogo de 830% nas receitas do negócio de IA.
É verdade que, já na segunda divulgação de resultados após a sua entrada em bolsa, a SpaceX conseguiu passar a ter lucros.
Os números são, sem dúvida, muito bons.
Mas, pelo menos nesta fase, não acho que o valor do investimento na SpaceX dependa muito do que ela ganha num único trimestre.
Há muitas empresas no mercado que ganham mais do que ela e têm margens de lucro superiores.
Porque é que o mercado está disposto a pagar uma avaliação tão elevada pela SpaceX?
Por isso, é mais importante considerar se os motivos que sustentam essa avaliação elevada estão, de facto, a ser comprovados.
Afinal, a SpaceX já tem vários negócios capazes de gerar receitas reais.
E isso levou muita gente a confundir a narrativa central que lhe deu origem.
Em poucas palavras, a questão é: será que a SpaceX, sob a liderança de Musk, consegue reduzir o custo de chegar ao espaço o suficiente para fazer surgir uma série de novos mercados comerciais?
Se o foco for o negócio, é precisamente a linha da Starship que mais importa acompanhar ao longo do tempo nos relatórios financeiros.
Tanto a expansão da rede Starlink como a instalação de centros de dados de IA no espaço exigem o envio de uma grande quantidade de equipamento para a órbita.
Se cada lançamento tiver custos elevados, a escala destes negócios será limitada.
Enviar coisas para o espaço e conseguir fazê-lo repetidamente, com custos suficientemente baixos e uma frequência suficientemente elevada, são coisas completamente diferentes.
Esse é o ponto central da narrativa de «operadora de infraestrutura espacial».
➠ No final de setembro, a Starship completou o seu primeiro voo orbital e colocou em órbita 26 satélites Starlink V3 de uma só vez.
No que diz respeito à Starship, ainda não chegámos à fase de validar a narrativa central; apenas ficou demonstrado que consegue realizar normalmente entregas de cargas comerciais reais.
Musk também afirmou nesta teleconferência de resultados que, no próximo voo de teste da Starship, tentarão recuperar com sucesso tanto o propulsor do primeiro estágio como a nave do segundo estágio.
Por isso, voltando ao crescimento do negócio de IA nos resultados desta vez:
Isso prova que a SpaceX consegue ganhar dinheiro no mercado da IA, mas não tem grande relação com a principal linha de negócio do transporte espacial.
Aliás, é precisamente esta a distinção que, na minha opinião, não devemos deixar que se confunda.
#股票财报季
2
17
25.8k
·
--
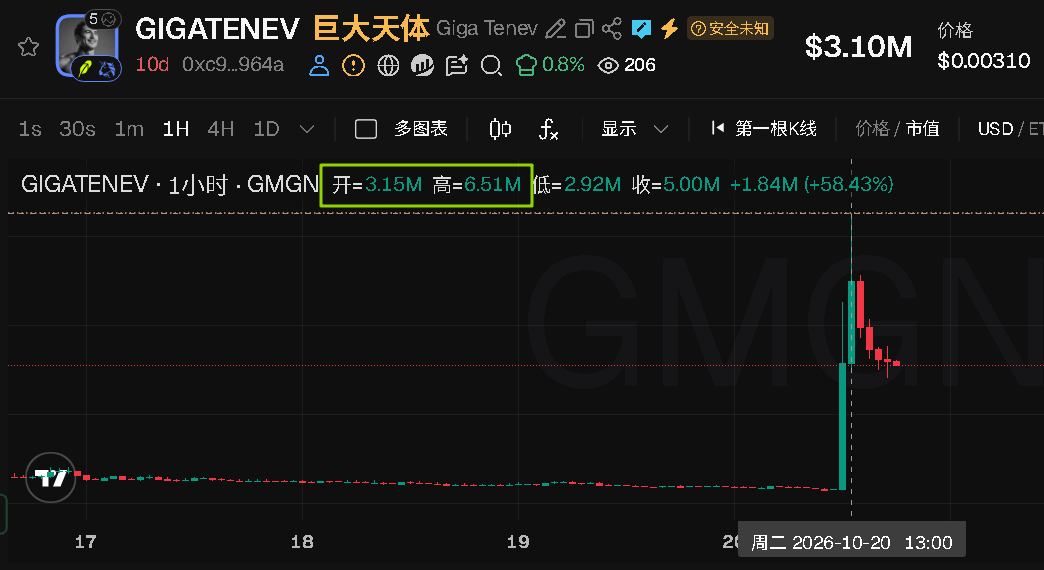
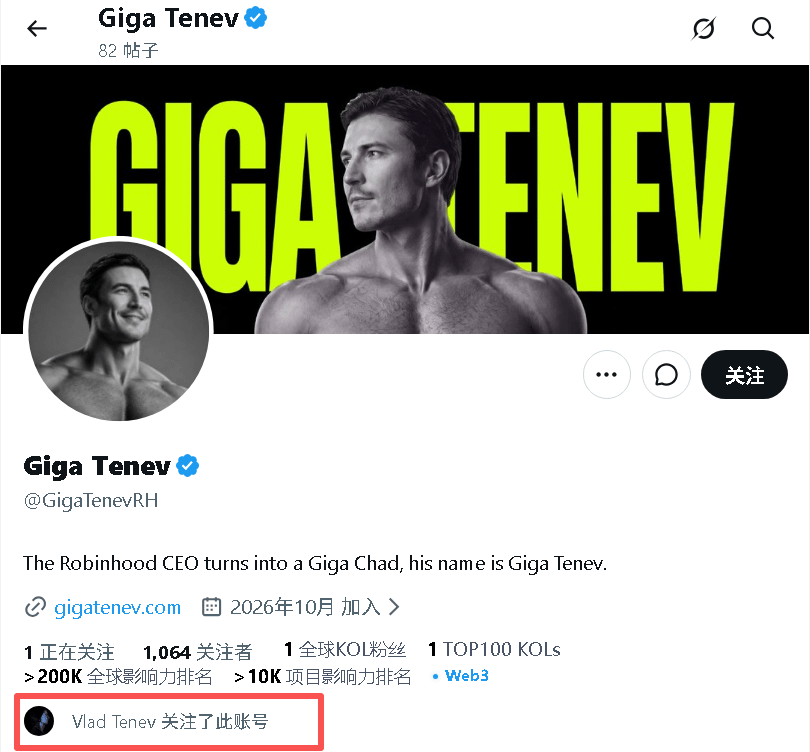
Na rede RH, @vladtenev seguiu alguém — tenha sido sem querer ou não.
E ainda foi lá e fez um 300k → 6,5M como quem não quer nada.
Então...
No último trimestre deste ano, a Robinhood não vai ficar sem fazer nada, né?
$PONS está me deixando preso nessa posição até não aguentar mais.
"Aguardando a tempestade"
E ainda foi lá e fez um 300k → 6,5M como quem não quer nada.
Então...
No último trimestre deste ano, a Robinhood não vai ficar sem fazer nada, né?
$PONS está me deixando preso nessa posição até não aguentar mais.
"Aguardando a tempestade"
5
4.6k
·
--
Verificado
Musk vai distribuir mais de dezenas de bilhões de dólares no próximo ano???
Interessante.
Amanhã a SpaceX divulga os resultados financeiros.
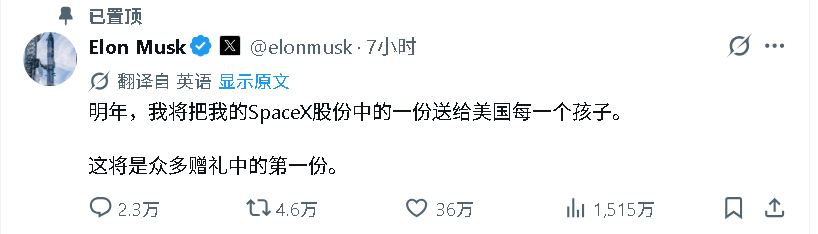
Neste momento, Musk anunciou que, no próximo ano, vai distribuir coletivamente uma ação de $SPCX às crianças dos Estados Unidos (talvez se refira, de forma geral, a menores de 18 anos?). O que isso significa?
Estima-se que haja cerca de 72 milhões de residentes com menos de 18 anos nos Estados Unidos.
Ao preço atual, as ações distribuídas nesta ocasião valem mais de 10 bilhões.
Parece uma distribuição, mas, na verdade, está dizendo ao mercado: «Pessoal, no próximo ano vou, indiretamente, bloquear uma parte das ações de $SPCX ».
➠ (As novas regras divulgadas pelo Departamento do Tesouro dos Estados Unidos em 30 de setembro de 2026 permitem que ações elegíveis sejam doadas diretamente a contas de investimento para crianças e estabelecem um período mínimo de detenção específico.)
Consultei essa regra com IA: para as ações elegíveis doadas diretamente a esse tipo de conta, o período mínimo de detenção vai até a primeira destas duas datas:
(1) quando as ações completarem 5 anos na conta;
(2) quando o titular completar 18 anos.
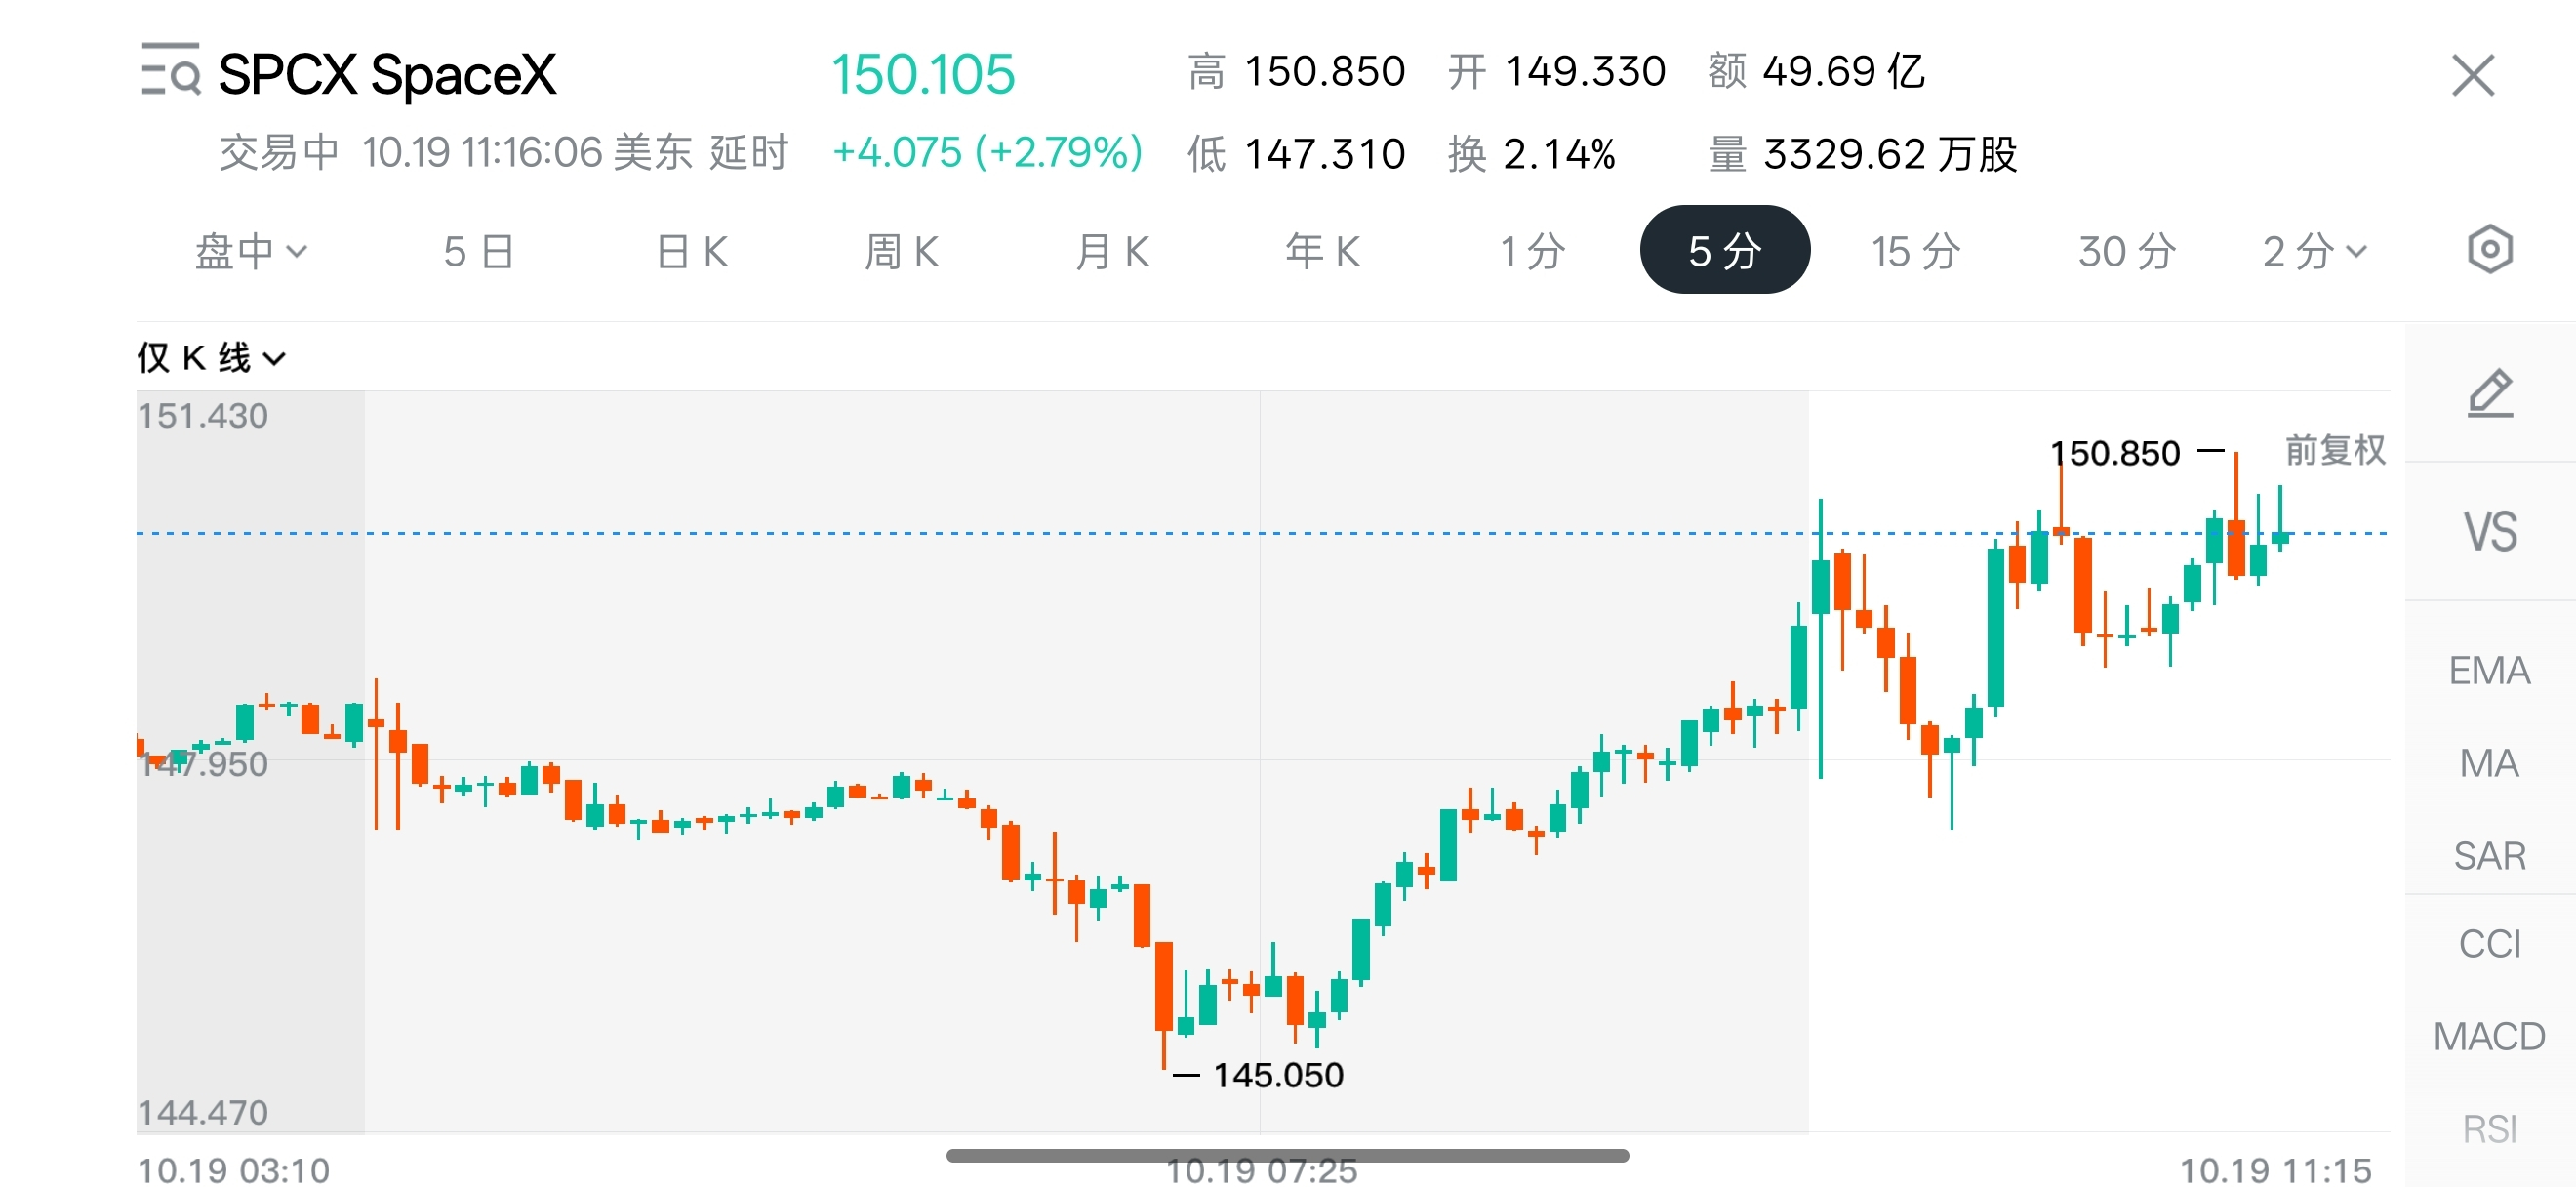
Com essa notícia, a SPCX está temporariamente em tendência de alta hoje.
No entanto, considerando a participação pessoal de Musk, mesmo que a iniciativa abranja 72 milhões de pessoas, isso representa menos de 2% das ações que ele possui.
Por isso, se olharmos apenas do ponto de vista da negociação, não acho que essa medida de bloqueio seja suficiente para impulsionar significativamente o preço das ações da SpaceX.
Mas, como a distribuição abrange um público tão amplo, ela também vai ampliar muito a influência da SpaceX, a longo prazo, entre as famílias comuns dos Estados Unidos.
Pode-se entender isso como um plano para gastar mais de 10 bilhões numa campanha de promoção da marca a longo prazo???
{future}(SPCXUSDT)
Musk vai distribuir mais de dezenas de bilhões de dólares no próximo ano???
Interessante.
Amanhã a SpaceX divulga os resultados financeiros.
Neste momento, Musk anunciou que, no próximo ano, vai distribuir coletivamente uma ação de $SPCX às crianças dos Estados Unidos (talvez se refira, de forma geral, a menores de 18 anos?). O que isso significa?
Estima-se que haja cerca de 72 milhões de residentes com menos de 18 anos nos Estados Unidos.
Ao preço atual, as ações distribuídas nesta ocasião valem mais de 10 bilhões.
Parece uma distribuição, mas, na verdade, está dizendo ao mercado: «Pessoal, no próximo ano vou, indiretamente, bloquear uma parte das ações de $SPCX ».
➠ (As novas regras divulgadas pelo Departamento do Tesouro dos Estados Unidos em 30 de setembro de 2026 permitem que ações elegíveis sejam doadas diretamente a contas de investimento para crianças e estabelecem um período mínimo de detenção específico.)
Consultei essa regra com IA: para as ações elegíveis doadas diretamente a esse tipo de conta, o período mínimo de detenção vai até a primeira destas duas datas:
(1) quando as ações completarem 5 anos na conta;
(2) quando o titular completar 18 anos.
Com essa notícia, a SPCX está temporariamente em tendência de alta hoje.
No entanto, considerando a participação pessoal de Musk, mesmo que a iniciativa abranja 72 milhões de pessoas, isso representa menos de 2% das ações que ele possui.
Por isso, se olharmos apenas do ponto de vista da negociação, não acho que essa medida de bloqueio seja suficiente para impulsionar significativamente o preço das ações da SpaceX.
Mas, como a distribuição abrange um público tão amplo, ela também vai ampliar muito a influência da SpaceX, a longo prazo, entre as famílias comuns dos Estados Unidos.
Pode-se entender isso como um plano para gastar mais de 10 bilhões numa campanha de promoção da marca a longo prazo???
1
2.8k
·
--
$币安人生 , que diabos está acontecendo?
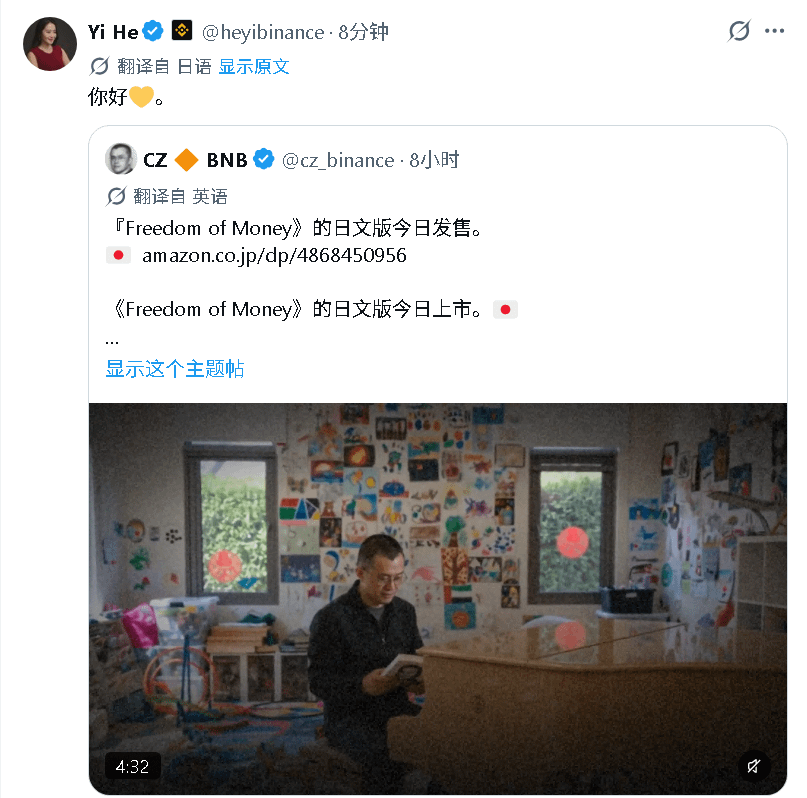
Acabei de ver uma das principais influencers repostar o tweet do CZ sobre o lançamento da versão japonesa do aniversário da Binance.
E isso já foi há 8 horas.
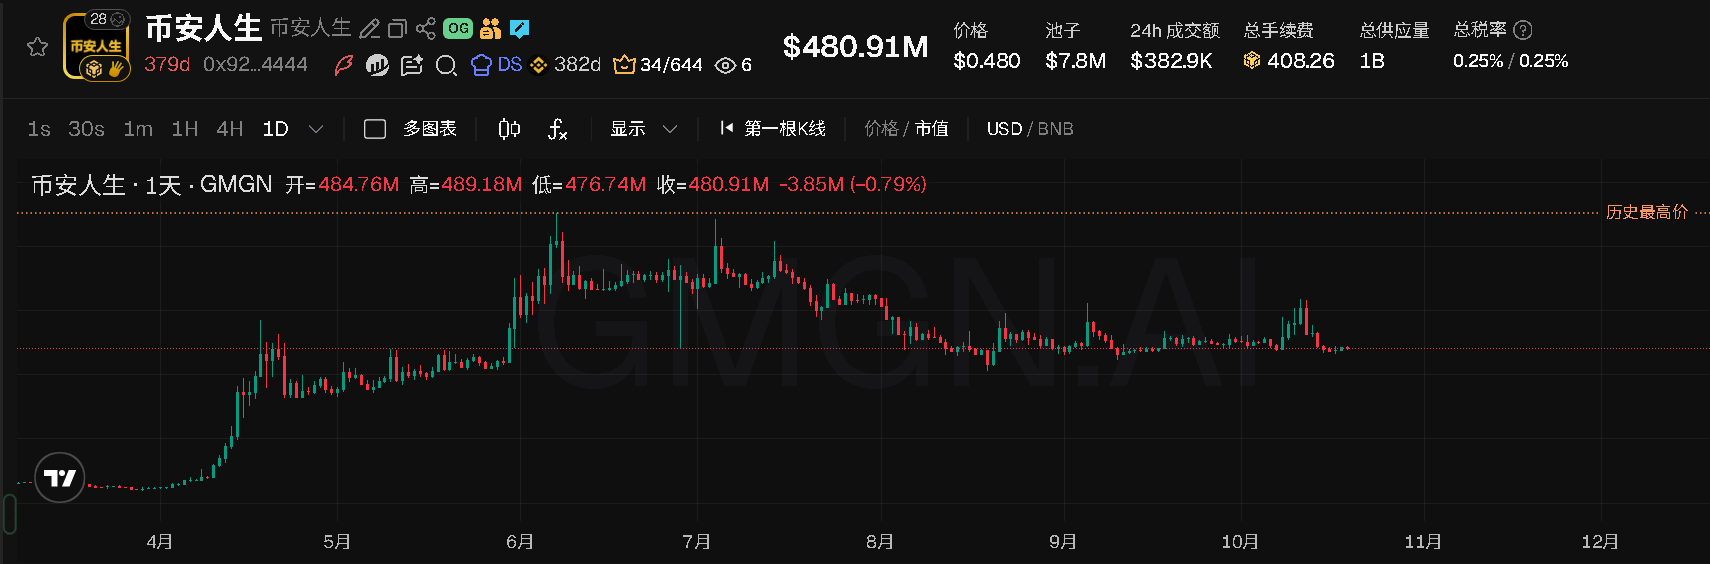
Fiquei curioso e fui dar uma olhada no gráfico.
tm
Não se mexe nem um pouco?
A liquidez secou ou até os grandes players ficaram presos?
Acabei de ver uma das principais influencers repostar o tweet do CZ sobre o lançamento da versão japonesa do aniversário da Binance.
E isso já foi há 8 horas.
Fiquei curioso e fui dar uma olhada no gráfico.
tm
Não se mexe nem um pouco?
A liquidez secou ou até os grandes players ficaram presos?
3
1
11.8k
·
--
Parcialmente verdadeiro
Artigo
O que os resultados desta semana dos quatro maiores bancos dos Estados Unidos nos dizem?No terceiro trimestre, os quatro maiores bancos dos Estados Unidos registraram, juntos, um aumento de cerca de US$ 6,852 bilhões na receita. Mas o aumento da receita líquida de juros chegou a US$ 6,895 bilhões.
Ou seja, quase todo o aumento da receita conjunta dos quatro bancos veio da receita líquida de juros.
E aí surge a pergunta:
Por que outros negócios que ainda cresciam no primeiro semestre perderam de repente o impulso de crescimento no terceiro trimestre?
Vamos começar explicando o que é, afinal, a receita líquida de juros:
Os bancos captam depósitos de clientes e usam esses recursos para adquirir ativos que geram juros, como títulos e empréstimos. A receita de juros gerada por esses ativos e produtos, menos os juros que o banco precisa pagar aos clientes que depositam dinheiro e a outros provedores de recursos, corresponde à receita líquida de juros.
O que os resultados desta semana dos quatro maiores bancos dos Estados Unidos nos dizem?
No terceiro trimestre, os quatro maiores bancos dos Estados Unidos registraram, juntos, um aumento de cerca de US$ 6,852 bilhões na receita. Mas o aumento da receita líquida de juros chegou a US$ 6,895 bilhões.
Ou seja, quase todo o aumento da receita conjunta dos quatro bancos veio da receita líquida de juros.
E aí surge a pergunta:
Por que outros negócios que ainda cresciam no primeiro semestre perderam de repente o impulso de crescimento no terceiro trimestre?
Vamos começar explicando o que é, afinal, a receita líquida de juros:
Os bancos captam depósitos de clientes e usam esses recursos para adquirir ativos que geram juros, como títulos e empréstimos. A receita de juros gerada por esses ativos e produtos, menos os juros que o banco precisa pagar aos clientes que depositam dinheiro e a outros provedores de recursos, corresponde à receita líquida de juros.
4
3.4k
·
--
Charlie Munger já disse: vá pescar onde há peixes
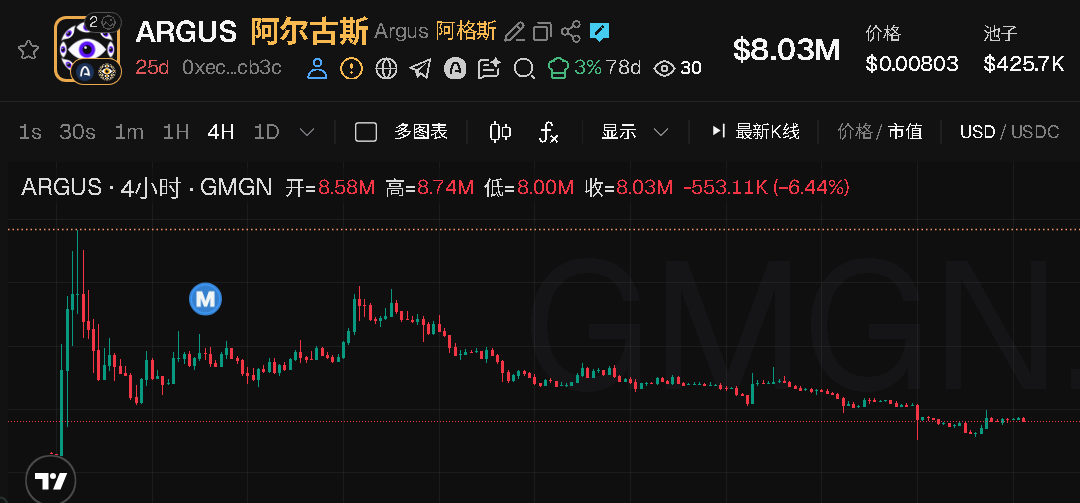
Faz exatamente um mês que a ARC foi lançada
Long Yi $ARGUS ainda nem chegou a 10M e, há alguns dias, quase caiu abaixo de 5M
Se você ainda está dando atenção demais à ARC
Então não vou falar com você!
Charlie Munger já disse: vá pescar onde há peixes
Faz exatamente um mês que a ARC foi lançada
Long Yi $ARGUS ainda nem chegou a 10M e, há alguns dias, quase caiu abaixo de 5M
Se você ainda está dando atenção demais à ARC
Então não vou falar com você!
Faz exatamente um mês que a ARC foi lançada
Long Yi $ARGUS ainda nem chegou a 10M e, há alguns dias, quase caiu abaixo de 5M
Se você ainda está dando atenção demais à ARC
Então não vou falar com você!
1
2
2.4k
·
--
Verificado
No entanto, o crescimento do HPC da TSMC $TSM tem sido muito rápido, e não é uma novidade que tenha surgido apenas no terceiro trimestre
Nos dois primeiros trimestres, o crescimento trimestral do HPC foi de 20% ou mais. Por isso, o mais notável é que, mesmo representando quase 70% da receita total, ainda consiga manter um crescimento trimestral de cerca de 20%
A que se deve o facto de o HPC contribuir com uma proporção tão elevada da receita adicional? A TSMC vendeu mais wafers ou estas encomendas geram, por si só, mais receita?
Tendo em conta a discrepância entre o crescimento das expedições de wafers e o crescimento da receita, inclino-me mais para a ideia de que o segundo fator está a tornar-se cada vez mais importante nesta fase de crescimento
A composição da receita dos processos avançados neste trimestre também oferece alguns indícios
Por exemplo, a proporção da receita de wafers produzidos com o processo de 2 nm era de apenas 3% no trimestre passado, mas subiu para 8% neste trimestre. A dos de 3 nm também aumentou, passando de 30% para 33%
Em conjunto, os dois já representam 41% da receita de wafers, mais 8 pontos percentuais do que no trimestre passado
Com base nos dados destes últimos trimestres, podemos inferir que talvez a TSMC já não precise de aumentar as expedições de wafers na mesma proporção para gerar mais receita
As fontes do crescimento estão fortemente concentradas na computação de alto desempenho e na procura relacionada com a fabricação avançada
Ao mesmo tempo, como o crescimento se deve principalmente à procura por fabricação avançada, não podemos simplesmente usar o desempenho da TSMC para provar que todo o setor dos semicondutores está a recuperar em simultâneo
É também por isso que muitas opiniões no mercado afirmam que o setor dos semicondutores ainda não iniciou uma recuperação
Afinal, para os fabricantes que produzem sobretudo chips com processos maduros, a procura dos clientes e as condições de mercado que enfrentam podem ser completamente diferentes
{future}(TSMUSDT)
No entanto, o crescimento do HPC da TSMC $TSM tem sido muito rápido, e não é uma novidade que tenha surgido apenas no terceiro trimestre
Nos dois primeiros trimestres, o crescimento trimestral do HPC foi de 20% ou mais. Por isso, o mais notável é que, mesmo representando quase 70% da receita total, ainda consiga manter um crescimento trimestral de cerca de 20%
A que se deve o facto de o HPC contribuir com uma proporção tão elevada da receita adicional? A TSMC vendeu mais wafers ou estas encomendas geram, por si só, mais receita?
Tendo em conta a discrepância entre o crescimento das expedições de wafers e o crescimento da receita, inclino-me mais para a ideia de que o segundo fator está a tornar-se cada vez mais importante nesta fase de crescimento
A composição da receita dos processos avançados neste trimestre também oferece alguns indícios
Por exemplo, a proporção da receita de wafers produzidos com o processo de 2 nm era de apenas 3% no trimestre passado, mas subiu para 8% neste trimestre. A dos de 3 nm também aumentou, passando de 30% para 33%
Em conjunto, os dois já representam 41% da receita de wafers, mais 8 pontos percentuais do que no trimestre passado
Com base nos dados destes últimos trimestres, podemos inferir que talvez a TSMC já não precise de aumentar as expedições de wafers na mesma proporção para gerar mais receita
As fontes do crescimento estão fortemente concentradas na computação de alto desempenho e na procura relacionada com a fabricação avançada
Ao mesmo tempo, como o crescimento se deve principalmente à procura por fabricação avançada, não podemos simplesmente usar o desempenho da TSMC para provar que todo o setor dos semicondutores está a recuperar em simultâneo
É também por isso que muitas opiniões no mercado afirmam que o setor dos semicondutores ainda não iniciou uma recuperação
Afinal, para os fabricantes que produzem sobretudo chips com processos maduros, a procura dos clientes e as condições de mercado que enfrentam podem ser completamente diferentes
Eric SJ
·
--
Saíram os dados mais recentes do relatório financeiro da TSMC $TSM
O lucro líquido bateu recordes por seis trimestres consecutivos
Mas
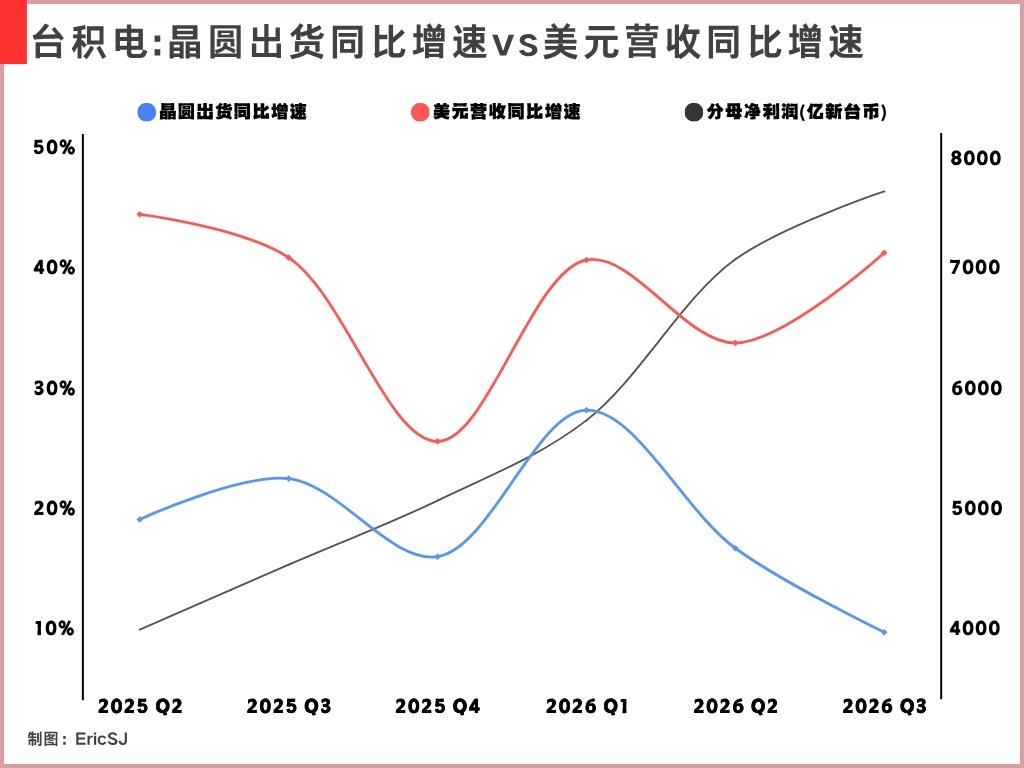
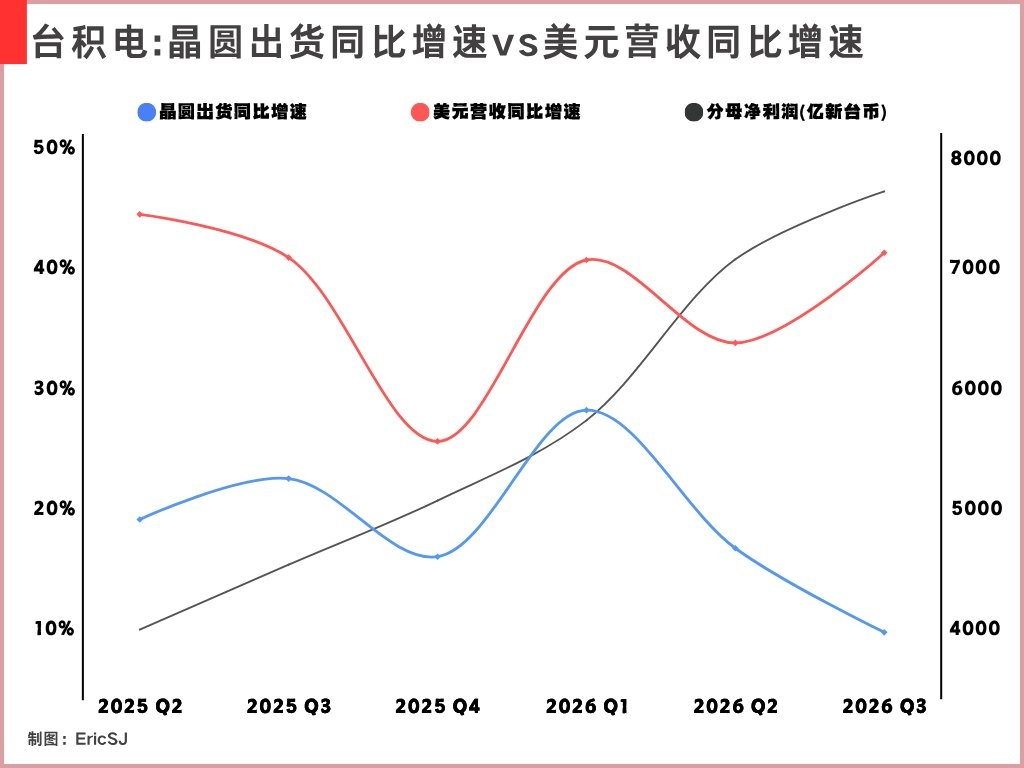
vemos que, no terceiro trimestre, os embarques de wafers da TSMC cresceram apenas 9,6% em relação ao mesmo período do ano passado, o menor nível dos últimos seis trimestres
Além do lucro líquido, outro dado que contrasta com esse resultado é o crescimento anual da receita
Como mostra o gráfico que fiz, as linhas vermelha e azul tiveram variações quase sincronizadas nos últimos trimestres. Mas, neste trimestre, a diferença entre elas ficou muito mais evidente do que nos trimestres recentes
(1) O crescimento anual dos embarques de wafers desacelerou ainda mais, de 16,6% para 9,6%, enquanto o crescimento da receita em dólares aumentou de 33,7% para 41,2%
(2) A diferença entre os dois foi de 31,6 pontos percentuais, a maior divergência dos últimos seis trimestres
Se fosse apenas uma recuperação generalizada do setor de semicondutores, gerando mais pedidos de chips,
seria mais provável vermos um aumento correspondente na quantidade de wafers embarcados
Mas agora a receita está crescendo muito mais rápido do que o volume de embarques, o que indica que um simples aumento na quantidade de wafers embarcados não é suficiente para explicar esse crescimento. Também não podemos usar isso para concluir que há uma recuperação generalizada do setor de semicondutores
É mais provável que isso se deva a mudanças no mix de produtos comprados pelos clientes
Então, que tipo de cliente está impulsionando essa mudança?
A resposta é o negócio de computação de alto desempenho (HPC)
HPC é uma categoria de negócios da TSMC definida de acordo com a aplicação final. Inclui aceleradores de IA, processadores para servidores e outros chips relacionados à computação de alto desempenho
Esses chips geralmente exigem muito em termos de desempenho, consumo de energia e processo de fabricação. Muitos produtos precisam ser fabricados com tecnologias avançadas, e alguns também exigem encapsulamento avançado complexo
No mesmo período do ano passado, a HPC representava 57% da receita total da TSMC. Nos dados mais recentes do relatório financeiro, esse número já subiu para 68%
Com base em uma estimativa aproximada da receita e da participação de cada negócio em cada trimestre, a receita de HPC cresceu cerca de 80% em relação ao ano anterior no terceiro trimestre
Mais impressionante ainda: quase 90% do aumento da receita da TSMC neste trimestre em comparação com o mesmo período do ano passado pode ser explicado pelo crescimento do negócio de HPC
Ou seja, os outros negócios também geram receita, é claro, mas o principal motor do crescimento da TSMC já está altamente concentrado em pedidos relacionados à computação de alto desempenho
Isso também explica por que a receita da TSMC e a quantidade de wafers embarcados estão cada vez mais desproporcionais
1.3k
·
--
Verificado
Saíram os dados mais recentes do relatório financeiro da TSMC $TSM
{future}(TSMUSDT)
O lucro líquido bateu recordes por seis trimestres consecutivos
Mas
vemos que, no terceiro trimestre, os embarques de wafers da TSMC cresceram apenas 9,6% em relação ao mesmo período do ano passado, o menor nível dos últimos seis trimestres
Além do lucro líquido, outro dado que contrasta com esse resultado é o crescimento anual da receita
Como mostra o gráfico que fiz, as linhas vermelha e azul tiveram variações quase sincronizadas nos últimos trimestres. Mas, neste trimestre, a diferença entre elas ficou muito mais evidente do que nos trimestres recentes
(1) O crescimento anual dos embarques de wafers desacelerou ainda mais, de 16,6% para 9,6%, enquanto o crescimento da receita em dólares aumentou de 33,7% para 41,2%
(2) A diferença entre os dois foi de 31,6 pontos percentuais, a maior divergência dos últimos seis trimestres
Se fosse apenas uma recuperação generalizada do setor de semicondutores, gerando mais pedidos de chips,
seria mais provável vermos um aumento correspondente na quantidade de wafers embarcados
Mas agora a receita está crescendo muito mais rápido do que o volume de embarques, o que indica que um simples aumento na quantidade de wafers embarcados não é suficiente para explicar esse crescimento. Também não podemos usar isso para concluir que há uma recuperação generalizada do setor de semicondutores
É mais provável que isso se deva a mudanças no mix de produtos comprados pelos clientes
Então, que tipo de cliente está impulsionando essa mudança?
A resposta é o negócio de computação de alto desempenho (HPC)
HPC é uma categoria de negócios da TSMC definida de acordo com a aplicação final. Inclui aceleradores de IA, processadores para servidores e outros chips relacionados à computação de alto desempenho
Esses chips geralmente exigem muito em termos de desempenho, consumo de energia e processo de fabricação. Muitos produtos precisam ser fabricados com tecnologias avançadas, e alguns também exigem encapsulamento avançado complexo
No mesmo período do ano passado, a HPC representava 57% da receita total da TSMC. Nos dados mais recentes do relatório financeiro, esse número já subiu para 68%
Com base em uma estimativa aproximada da receita e da participação de cada negócio em cada trimestre, a receita de HPC cresceu cerca de 80% em relação ao ano anterior no terceiro trimestre
Mais impressionante ainda: quase 90% do aumento da receita da TSMC neste trimestre em comparação com o mesmo período do ano passado pode ser explicado pelo crescimento do negócio de HPC
Ou seja, os outros negócios também geram receita, é claro, mas o principal motor do crescimento da TSMC já está altamente concentrado em pedidos relacionados à computação de alto desempenho
Isso também explica por que a receita da TSMC e a quantidade de wafers embarcados estão cada vez mais desproporcionais
Saíram os dados mais recentes do relatório financeiro da TSMC $TSM
O lucro líquido bateu recordes por seis trimestres consecutivos
Mas
vemos que, no terceiro trimestre, os embarques de wafers da TSMC cresceram apenas 9,6% em relação ao mesmo período do ano passado, o menor nível dos últimos seis trimestres
Além do lucro líquido, outro dado que contrasta com esse resultado é o crescimento anual da receita
Como mostra o gráfico que fiz, as linhas vermelha e azul tiveram variações quase sincronizadas nos últimos trimestres. Mas, neste trimestre, a diferença entre elas ficou muito mais evidente do que nos trimestres recentes
(1) O crescimento anual dos embarques de wafers desacelerou ainda mais, de 16,6% para 9,6%, enquanto o crescimento da receita em dólares aumentou de 33,7% para 41,2%
(2) A diferença entre os dois foi de 31,6 pontos percentuais, a maior divergência dos últimos seis trimestres
Se fosse apenas uma recuperação generalizada do setor de semicondutores, gerando mais pedidos de chips,
seria mais provável vermos um aumento correspondente na quantidade de wafers embarcados
Mas agora a receita está crescendo muito mais rápido do que o volume de embarques, o que indica que um simples aumento na quantidade de wafers embarcados não é suficiente para explicar esse crescimento. Também não podemos usar isso para concluir que há uma recuperação generalizada do setor de semicondutores
É mais provável que isso se deva a mudanças no mix de produtos comprados pelos clientes
Então, que tipo de cliente está impulsionando essa mudança?
A resposta é o negócio de computação de alto desempenho (HPC)
HPC é uma categoria de negócios da TSMC definida de acordo com a aplicação final. Inclui aceleradores de IA, processadores para servidores e outros chips relacionados à computação de alto desempenho
Esses chips geralmente exigem muito em termos de desempenho, consumo de energia e processo de fabricação. Muitos produtos precisam ser fabricados com tecnologias avançadas, e alguns também exigem encapsulamento avançado complexo
No mesmo período do ano passado, a HPC representava 57% da receita total da TSMC. Nos dados mais recentes do relatório financeiro, esse número já subiu para 68%
Com base em uma estimativa aproximada da receita e da participação de cada negócio em cada trimestre, a receita de HPC cresceu cerca de 80% em relação ao ano anterior no terceiro trimestre
Mais impressionante ainda: quase 90% do aumento da receita da TSMC neste trimestre em comparação com o mesmo período do ano passado pode ser explicado pelo crescimento do negócio de HPC
Ou seja, os outros negócios também geram receita, é claro, mas o principal motor do crescimento da TSMC já está altamente concentrado em pedidos relacionados à computação de alto desempenho
Isso também explica por que a receita da TSMC e a quantidade de wafers embarcados estão cada vez mais desproporcionais
1
3
2.3k
·
--
Parcialmente verdadeiro
O destino final da Web3 são as stablecoins???
No terceiro trimestre, o mercado como um todo recuperou
Pela lógica normal, o sentimento do mercado também deveria ter melhorado
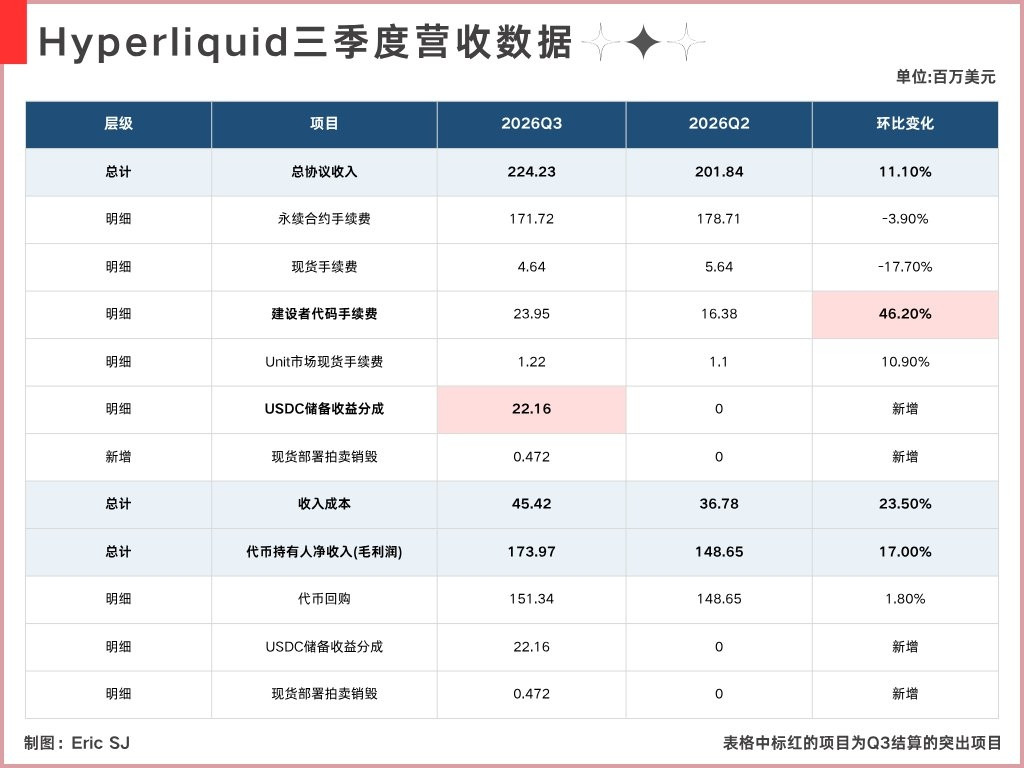
Mas a receita principal da Hyperliquid não cresceu na mesma proporção; pelo contrário, caiu quase 4% em relação ao trimestre anterior
O que sustentou o crescimento de todo o trimestre foram os rendimentos das reservas em USDC — algo que muita gente não reparou
Este também é, atualmente, um dos fluxos de receita provenientes da partilha de receitas do USDC mais transparentes, além do da Coinbase
Além disso, no trimestre passado, esse valor foi contabilizado por pouco mais de um mês, e não pelos 90 dias completos
Atualmente, os rendimentos das reservas atribuídos à Hyperliquid rondam, em média, os 530 mil dólares por dia
Se o volume de USDC e a taxa de juro efetiva se mantiverem nos níveis atuais, uma projeção estática indica que o quarto trimestre poderá gerar mais cerca de 48 milhões de dólares em receitas
Contabilizado por trimestre, este valor corresponderia a cerca de um quarto das taxas de negociação de contratos...
Visto assim, fica a sensação de que o destino final da Web3 são as stablecoins
No passado, a Hyperliquid só podia cobrar taxas quando os utilizadores faziam transações
Agora, desde que alguns milhares de milhões de dólares em USDC continuem na plataforma, as reservas de dinheiro e de títulos do Tesouro dos EUA por trás desses ativos continuarão a gerar rendimentos e a recomprar $HYPE
{future}(HYPEUSDT)
O destino final da Web3 são as stablecoins???
No terceiro trimestre, o mercado como um todo recuperou
Pela lógica normal, o sentimento do mercado também deveria ter melhorado
Mas a receita principal da Hyperliquid não cresceu na mesma proporção; pelo contrário, caiu quase 4% em relação ao trimestre anterior
O que sustentou o crescimento de todo o trimestre foram os rendimentos das reservas em USDC — algo que muita gente não reparou
Este também é, atualmente, um dos fluxos de receita provenientes da partilha de receitas do USDC mais transparentes, além do da Coinbase
Além disso, no trimestre passado, esse valor foi contabilizado por pouco mais de um mês, e não pelos 90 dias completos
Atualmente, os rendimentos das reservas atribuídos à Hyperliquid rondam, em média, os 530 mil dólares por dia
Se o volume de USDC e a taxa de juro efetiva se mantiverem nos níveis atuais, uma projeção estática indica que o quarto trimestre poderá gerar mais cerca de 48 milhões de dólares em receitas
Contabilizado por trimestre, este valor corresponderia a cerca de um quarto das taxas de negociação de contratos...
Visto assim, fica a sensação de que o destino final da Web3 são as stablecoins
No passado, a Hyperliquid só podia cobrar taxas quando os utilizadores faziam transações
Agora, desde que alguns milhares de milhões de dólares em USDC continuem na plataforma, as reservas de dinheiro e de títulos do Tesouro dos EUA por trás desses ativos continuarão a gerar rendimentos e a recomprar $HYPE
Eric SJ
·
--
Com a recuperação do mercado no terceiro trimestre, foi a Circle que sustentou o crescimento da receita da Hyperliquid?
Entre os dados de receita da Hyperliquid no terceiro trimestre, uma despesa se destacou pelo forte crescimento: as taxas de código de builder (Builder Code Fees), que passaram de US$ 16,38 milhões no segundo trimestre para US$ 23,95 milhões.
O aumento foi de US$ 7,57 milhões em um único trimestre, uma alta de aproximadamente 46,2% em relação ao trimestre anterior.
Vale explicar que esse dinheiro é dividido com aplicativos de terceiros. Por exemplo, o fomo usa a Hyperliquid como infraestrutura subjacente para contratos on-chain. Quando os usuários acessam o fomo para negociar, uma parte das taxas geradas fica com o fomo, enquanto a outra corresponde às taxas de negociação cobradas pela Hyperliquid pela infraestrutura subjacente.
2
2.9k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CanMicrosoftDeliverOnAI
107,375 visualizações
824 a discutir
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·67 gostos
·18.5k visualizações
CanGoogleDefindItsCore
50,770 visualizações
592 a discutir
FOMCWatch
9.1M visualizações
28,061 a discutir