
Salman49
9.8k Publicações
Salman49
Denunciar
Bloquear Utilizador
Content Creator | Spot & Futures Trader 📊
Trader Frequente
3 ano(s)
784 A seguir
24.0K+ Seguidores
21.8K+ Gostaram
Publicações
Tudo
Cotações
PINNED
·
--
Verificado
Artigo
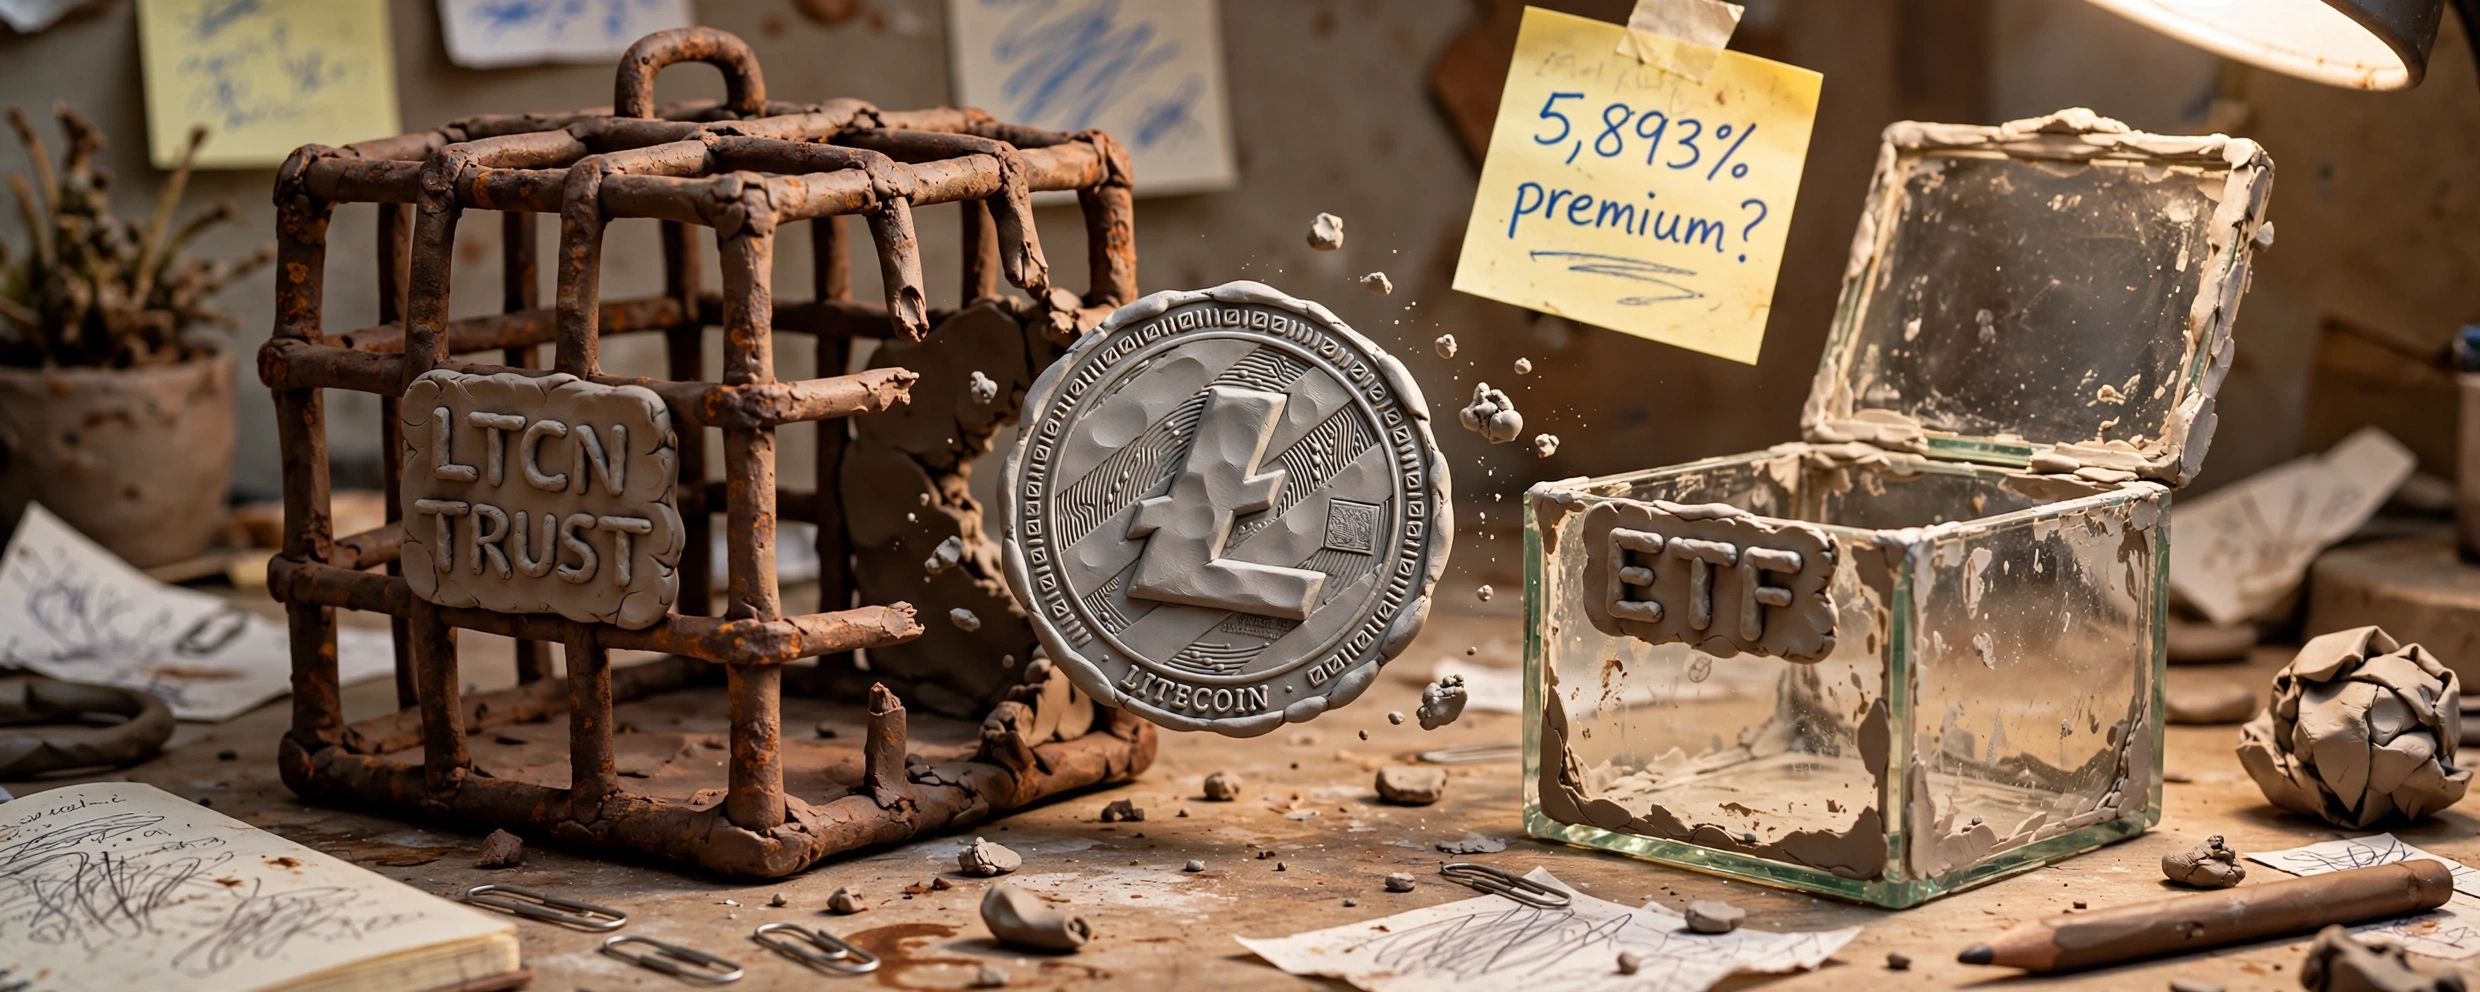
O LITECOIN JÁ TEM UM ETF, ENTÃO POR QUE A GRAYSCALE QUER OUTRO?o Litecoin já tem ETF spot nos EUA, então quando vi a Grayscale empurrando seu trust para virar ETF eu pensei: por que de novo?
a resposta fácil é acesso institucional e coisas assim. mas eu não acho que seja a parte principal
o trust antigo da Grayscale já chegou a ter 5.893% de ágio em algum momento. 5893%. e ainda por tipo 802 dias abaixo do VPL. isso aí está simplesmente quebrado, na minha opinião
não é tanto um problema de litecoin, é mais um problema de estrutura de mercado, né?
Correções em ETFs que mexem na parte hidráulica. agora os APs conseguem realmente arbitrar isso e manter o preço perto do VPL. o wrapper começa a importar tanto quanto a própria moeda, sinceramente
O LITECOIN JÁ TEM UM ETF, ENTÃO POR QUE A GRAYSCALE QUER OUTRO?
o Litecoin já tem ETF spot nos EUA, então quando vi a Grayscale empurrando seu trust para virar ETF eu pensei: por que de novo?
a resposta fácil é acesso institucional e coisas assim. mas eu não acho que seja a parte principal
o trust antigo da Grayscale já chegou a ter 5.893% de ágio em algum momento. 5893%. e ainda por tipo 802 dias abaixo do VPL. isso aí está simplesmente quebrado, na minha opinião
não é tanto um problema de litecoin, é mais um problema de estrutura de mercado, né?
Correções em ETFs que mexem na parte hidráulica. agora os APs conseguem realmente arbitrar isso e manter o preço perto do VPL. o wrapper começa a importar tanto quanto a própria moeda, sinceramente
a resposta fácil é acesso institucional e coisas assim. mas eu não acho que seja a parte principal
o trust antigo da Grayscale já chegou a ter 5.893% de ágio em algum momento. 5893%. e ainda por tipo 802 dias abaixo do VPL. isso aí está simplesmente quebrado, na minha opinião
não é tanto um problema de litecoin, é mais um problema de estrutura de mercado, né?
Correções em ETFs que mexem na parte hidráulica. agora os APs conseguem realmente arbitrar isso e manter o preço perto do VPL. o wrapper começa a importar tanto quanto a própria moeda, sinceramente
728
5
52
728
PINNED
·
--
Verificado
Artigo
A parte do UPI na história dos BRICS parece menor do que a manchete da “desdolarização”.Acho que talvez seja ainda mais importante.
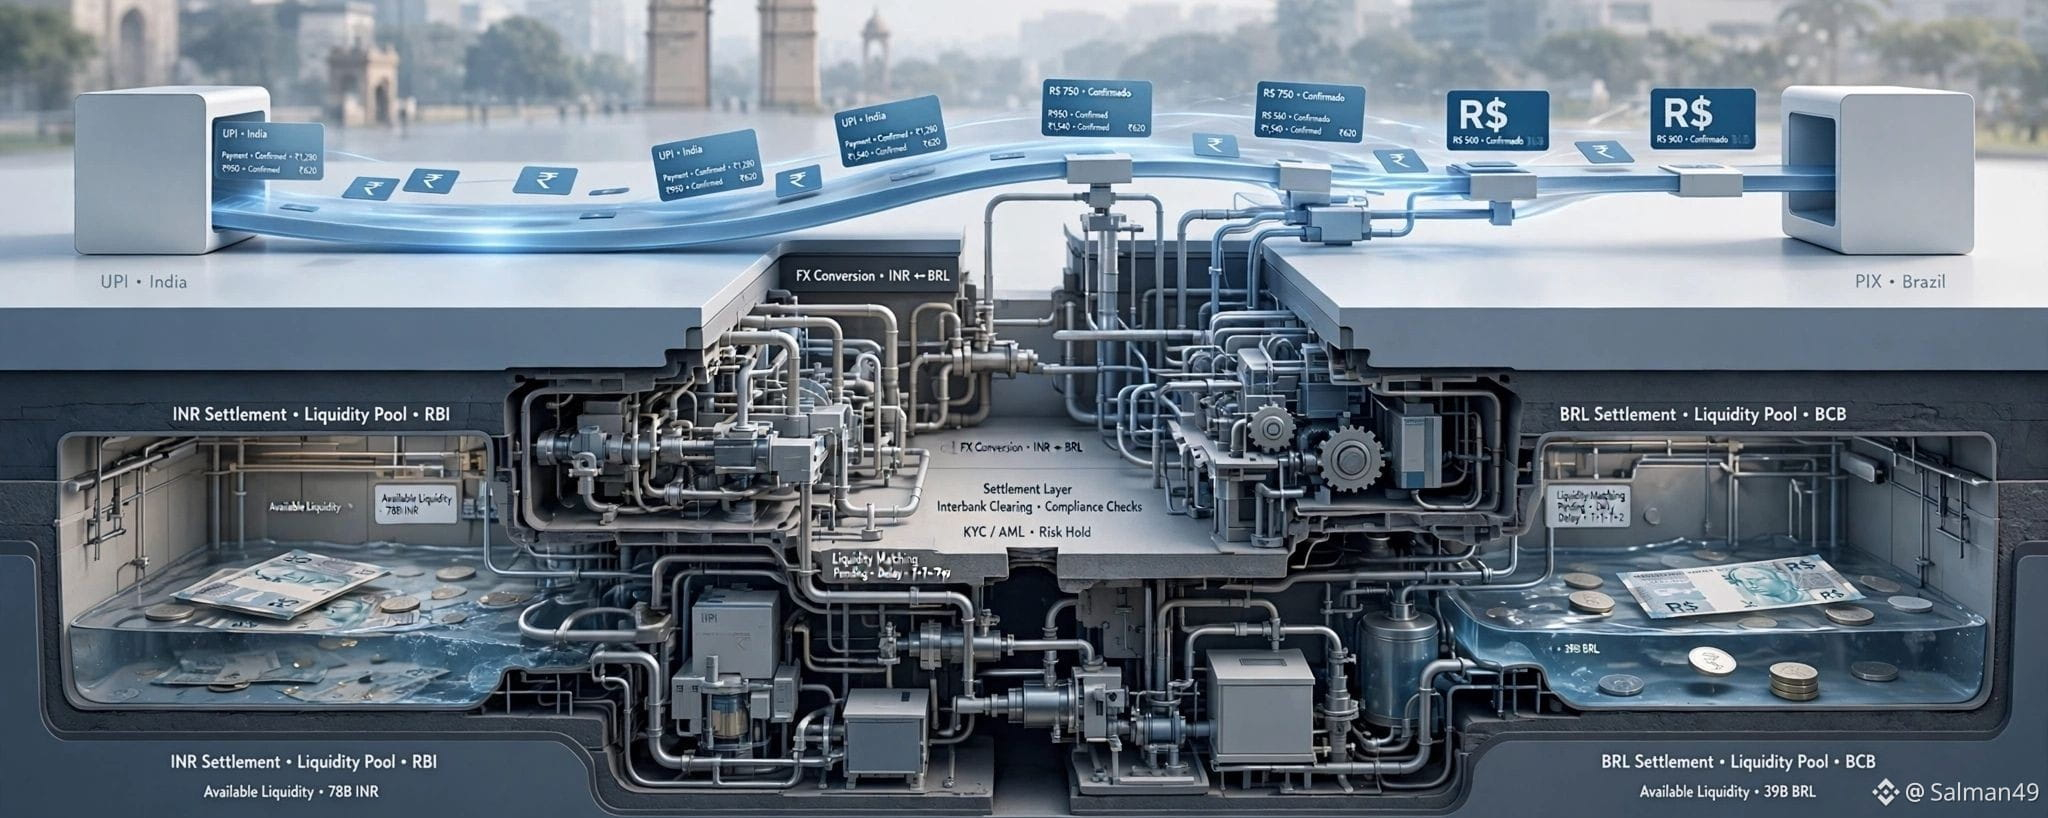
A Índia está pressionando os membros do BRICS a conectarem seus sistemas de pagamento, enquanto autoridades financeiras também estão apoiando mais comércio em moedas locais. Ao mesmo tempo, o UPI e o Pix do Brasil já processaram mais de US$ 10 trilhões nos últimos 18 meses.
Junte essas coisas e a mudança interessante não é realmente o surgimento de outra moeda.
É a distância entre duas moedas que diminui.
Neste momento, o comércio transfronteiriço pode envolver bancos correspondentes, conversão de moeda, redes de mensagens e atrasos de liquidação antes que o dinheiro chegue ao outro lado. Uma camada conectada de pagamentos instantâneos pode remover parte desse atrito.
A parte do UPI na história dos BRICS parece menor do que a manchete da “desdolarização”.
Acho que talvez seja ainda mais importante.
A Índia está pressionando os membros do BRICS a conectarem seus sistemas de pagamento, enquanto autoridades financeiras também estão apoiando mais comércio em moedas locais. Ao mesmo tempo, o UPI e o Pix do Brasil já processaram mais de US$ 10 trilhões nos últimos 18 meses.
Junte essas coisas e a mudança interessante não é realmente o surgimento de outra moeda.
É a distância entre duas moedas que diminui.
Neste momento, o comércio transfronteiriço pode envolver bancos correspondentes, conversão de moeda, redes de mensagens e atrasos de liquidação antes que o dinheiro chegue ao outro lado. Uma camada conectada de pagamentos instantâneos pode remover parte desse atrito.
A Índia está pressionando os membros do BRICS a conectarem seus sistemas de pagamento, enquanto autoridades financeiras também estão apoiando mais comércio em moedas locais. Ao mesmo tempo, o UPI e o Pix do Brasil já processaram mais de US$ 10 trilhões nos últimos 18 meses.
Junte essas coisas e a mudança interessante não é realmente o surgimento de outra moeda.
É a distância entre duas moedas que diminui.
Neste momento, o comércio transfronteiriço pode envolver bancos correspondentes, conversão de moeda, redes de mensagens e atrasos de liquidação antes que o dinheiro chegue ao outro lado. Uma camada conectada de pagamentos instantâneos pode remover parte desse atrito.
2.4k
4
127
2.4k
·
--
Verificado
BRICS continua falando em comércio em moeda local.
Justo. Mas acho que existe um problema muito menos óbvio escondido por baixo disso.
A Índia registrou um déficit comercial de US$ 226,1 bilhões com parceiros do BRICS no ano fiscal de 2026. As importações ficaram em torno de US$ 321,8 bilhões, enquanto as exportações foram apenas US$ 95,7 bilhões.
Esse número me fez parar por um segundo.
Porque, se uma parte maior desse comércio migrar para moedas locais, tirar o dólar da fatura não elimina o desequilíbrio. Os compradores indianos ainda precisam da moeda do outro lado. E o exportador que recebe rúpias precisa encontrar algo útil para fazer com elas.
É aí que a parte “entediante” de repente se torna importante.
Os bancos precisam intermediar as moedas. Os mercados de câmbio precisam de liquidez suficiente. Linhas de swap podem ajudar quando um lado precisa da moeda do outro. E, se o desequilíbrio continuar crescendo, essas moedas terão de ser recicladas em algum lugar, em vez de simplesmente se acumularem.
A Índia já está empurrando isso no mundo real. Importações liquidadas em rúpias atingiram ₹1,58 trilhão entre abril e junho de 2026, em comparação com ₹25.402 bilhões no ano anterior.
Então isso não é mais apenas uma manchete do BRICS.
A esteira de pagamentos pode mudar. A moeda da fatura pode mudar.
Mas alguém ainda tem que assumir o outro lado do comércio.
E sinceramente, acho que essa é a parte muito mais difícil da desdolarização.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
BRICS continua falando em comércio em moeda local.
Justo. Mas acho que existe um problema muito menos óbvio escondido por baixo disso.
A Índia registrou um déficit comercial de US$ 226,1 bilhões com parceiros do BRICS no ano fiscal de 2026. As importações ficaram em torno de US$ 321,8 bilhões, enquanto as exportações foram apenas US$ 95,7 bilhões.
Esse número me fez parar por um segundo.
Porque, se uma parte maior desse comércio migrar para moedas locais, tirar o dólar da fatura não elimina o desequilíbrio. Os compradores indianos ainda precisam da moeda do outro lado. E o exportador que recebe rúpias precisa encontrar algo útil para fazer com elas.
É aí que a parte “entediante” de repente se torna importante.
Os bancos precisam intermediar as moedas. Os mercados de câmbio precisam de liquidez suficiente. Linhas de swap podem ajudar quando um lado precisa da moeda do outro. E, se o desequilíbrio continuar crescendo, essas moedas terão de ser recicladas em algum lugar, em vez de simplesmente se acumularem.
A Índia já está empurrando isso no mundo real. Importações liquidadas em rúpias atingiram ₹1,58 trilhão entre abril e junho de 2026, em comparação com ₹25.402 bilhões no ano anterior.
Então isso não é mais apenas uma manchete do BRICS.
A esteira de pagamentos pode mudar. A moeda da fatura pode mudar.
Mas alguém ainda tem que assumir o outro lado do comércio.
E sinceramente, acho que essa é a parte muito mais difícil da desdolarização.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
Justo. Mas acho que existe um problema muito menos óbvio escondido por baixo disso.
A Índia registrou um déficit comercial de US$ 226,1 bilhões com parceiros do BRICS no ano fiscal de 2026. As importações ficaram em torno de US$ 321,8 bilhões, enquanto as exportações foram apenas US$ 95,7 bilhões.
Esse número me fez parar por um segundo.
Porque, se uma parte maior desse comércio migrar para moedas locais, tirar o dólar da fatura não elimina o desequilíbrio. Os compradores indianos ainda precisam da moeda do outro lado. E o exportador que recebe rúpias precisa encontrar algo útil para fazer com elas.
É aí que a parte “entediante” de repente se torna importante.
Os bancos precisam intermediar as moedas. Os mercados de câmbio precisam de liquidez suficiente. Linhas de swap podem ajudar quando um lado precisa da moeda do outro. E, se o desequilíbrio continuar crescendo, essas moedas terão de ser recicladas em algum lugar, em vez de simplesmente se acumularem.
A Índia já está empurrando isso no mundo real. Importações liquidadas em rúpias atingiram ₹1,58 trilhão entre abril e junho de 2026, em comparação com ₹25.402 bilhões no ano anterior.
Então isso não é mais apenas uma manchete do BRICS.
A esteira de pagamentos pode mudar. A moeda da fatura pode mudar.
Mas alguém ainda tem que assumir o outro lado do comércio.
E sinceramente, acho que essa é a parte muito mais difícil da desdolarização.
#BRICS #DeDollarization #GlobalTrade #FX #GlobalMarkets
693
7
45
693
·
--
CLARITY não é, na verdade, uma história sobre BTC.
Não, pelo menos, em primeiro lugar.
O que mais me interessa é o que acontece com o capital quando as regras param de se mover debaixo dele.
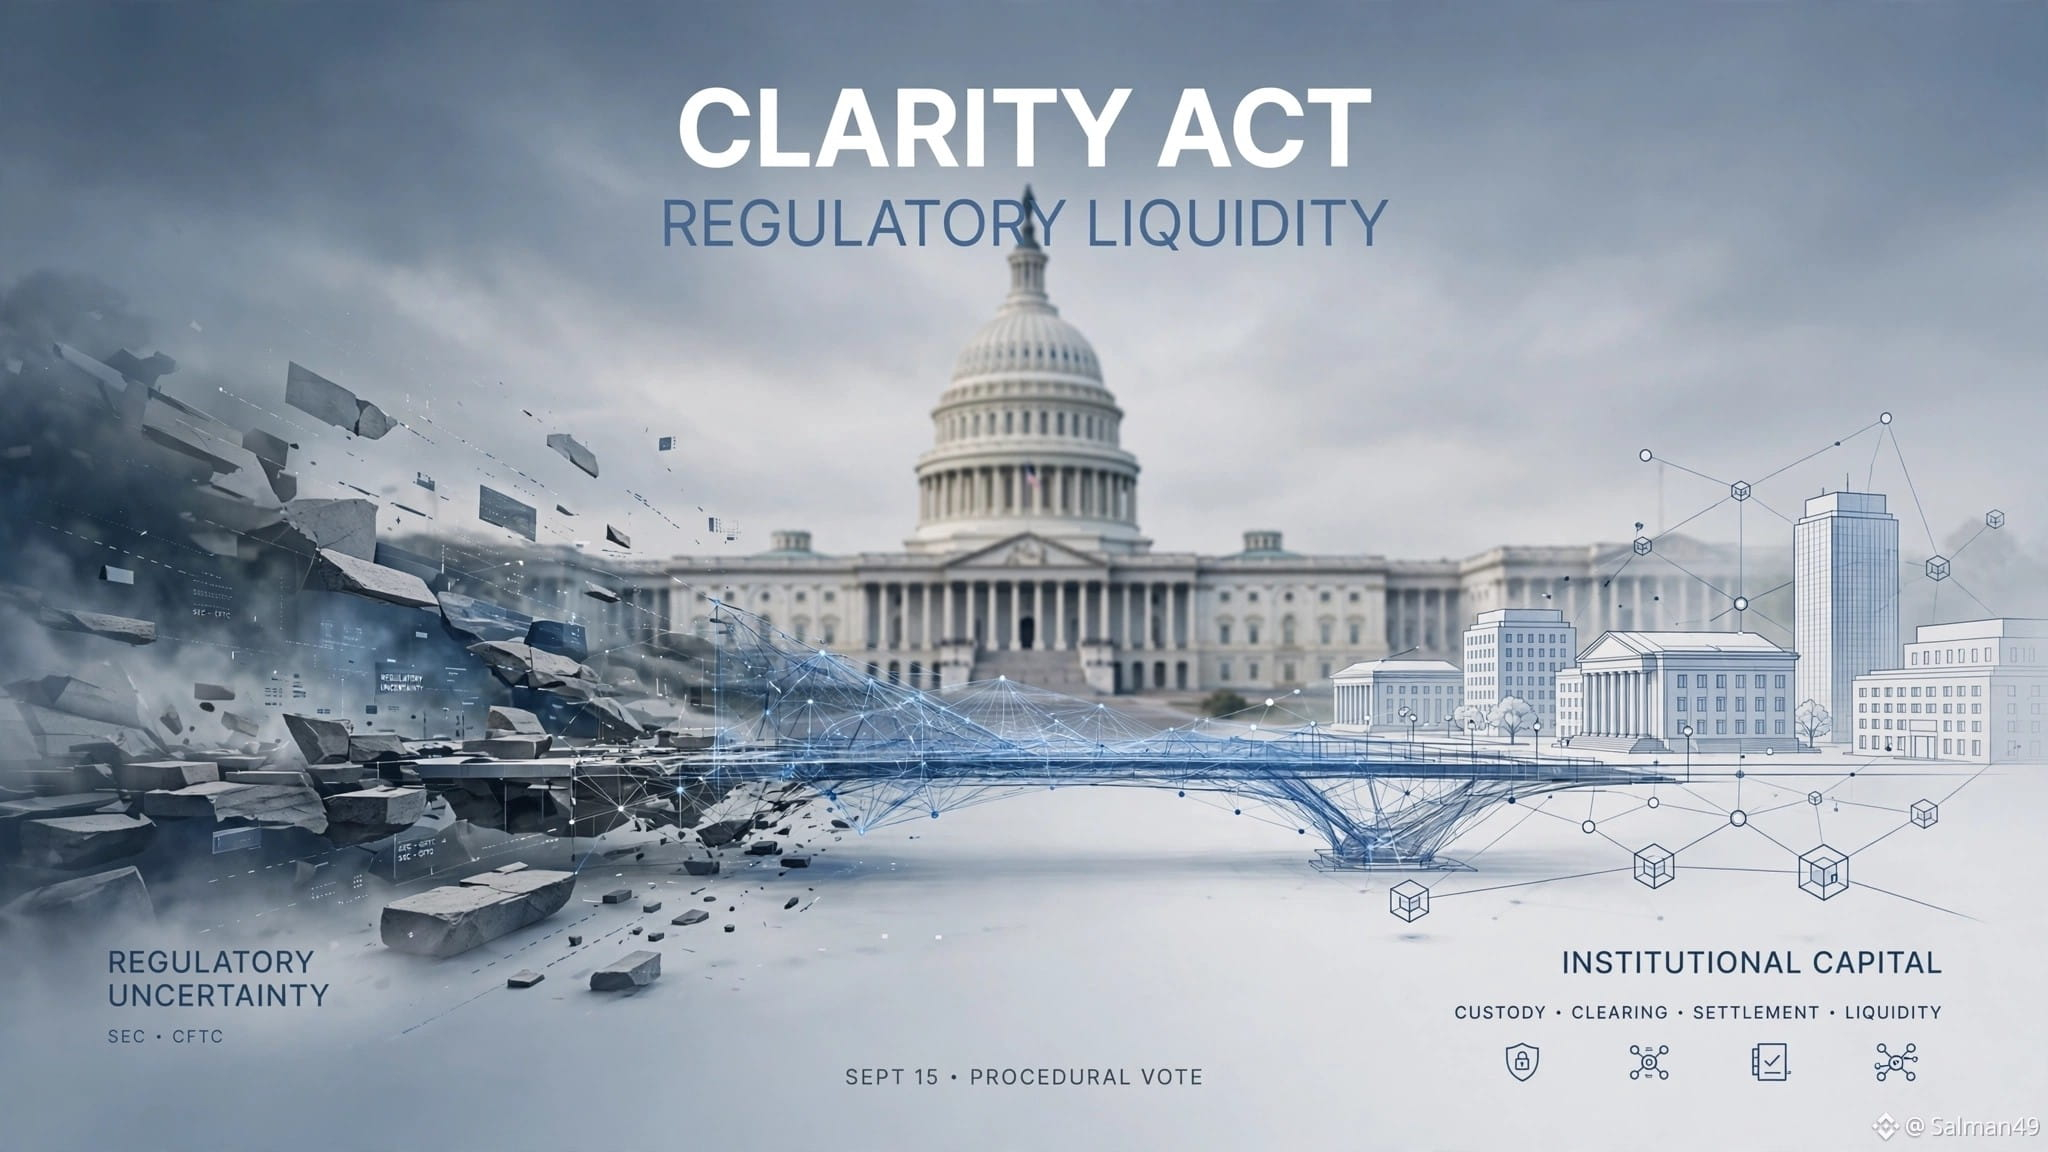
O voto do Senado de 15 de setembro é apenas processual, não é uma aprovação final. Mas é exatamente por isso que eu estou observando.
Porque cripto não precisa apenas de liquidez.
Ela precisa de liquidez regulatória.
O capital precisa de algum lugar previsível para pousar. As instituições precisam saber quem regula o quê. Os construtores precisam saber se o produto de hoje vira um problema de conformidade do amanhã.
E sim, isso soa meio entediante.
Até você perceber que a própria incerteza tem um custo.
Então, se a CLARITY avançar, o sinal maior talvez não seja a primeira vela de BTC.
Pode ser a mudança lenta de “Dá para construir aqui?” para “O que devemos construir aqui?”
É essa a parte que eu acho que o mercado pode estar subprecificando.
#CLARITYAct #Crypto #bitcoin
CLARITY não é, na verdade, uma história sobre BTC.
Não, pelo menos, em primeiro lugar.
O que mais me interessa é o que acontece com o capital quando as regras param de se mover debaixo dele.
O voto do Senado de 15 de setembro é apenas processual, não é uma aprovação final. Mas é exatamente por isso que eu estou observando.
Porque cripto não precisa apenas de liquidez.
Ela precisa de liquidez regulatória.
O capital precisa de algum lugar previsível para pousar. As instituições precisam saber quem regula o quê. Os construtores precisam saber se o produto de hoje vira um problema de conformidade do amanhã.
E sim, isso soa meio entediante.
Até você perceber que a própria incerteza tem um custo.
Então, se a CLARITY avançar, o sinal maior talvez não seja a primeira vela de BTC.
Pode ser a mudança lenta de “Dá para construir aqui?” para “O que devemos construir aqui?”
É essa a parte que eu acho que o mercado pode estar subprecificando.
#CLARITYAct #Crypto #bitcoin
Não, pelo menos, em primeiro lugar.
O que mais me interessa é o que acontece com o capital quando as regras param de se mover debaixo dele.
O voto do Senado de 15 de setembro é apenas processual, não é uma aprovação final. Mas é exatamente por isso que eu estou observando.
Porque cripto não precisa apenas de liquidez.
Ela precisa de liquidez regulatória.
O capital precisa de algum lugar previsível para pousar. As instituições precisam saber quem regula o quê. Os construtores precisam saber se o produto de hoje vira um problema de conformidade do amanhã.
E sim, isso soa meio entediante.
Até você perceber que a própria incerteza tem um custo.
Então, se a CLARITY avançar, o sinal maior talvez não seja a primeira vela de BTC.
Pode ser a mudança lenta de “Dá para construir aqui?” para “O que devemos construir aqui?”
É essa a parte que eu acho que o mercado pode estar subprecificando.
#CLARITYAct #Crypto #bitcoin
396
2
21
423
·
--
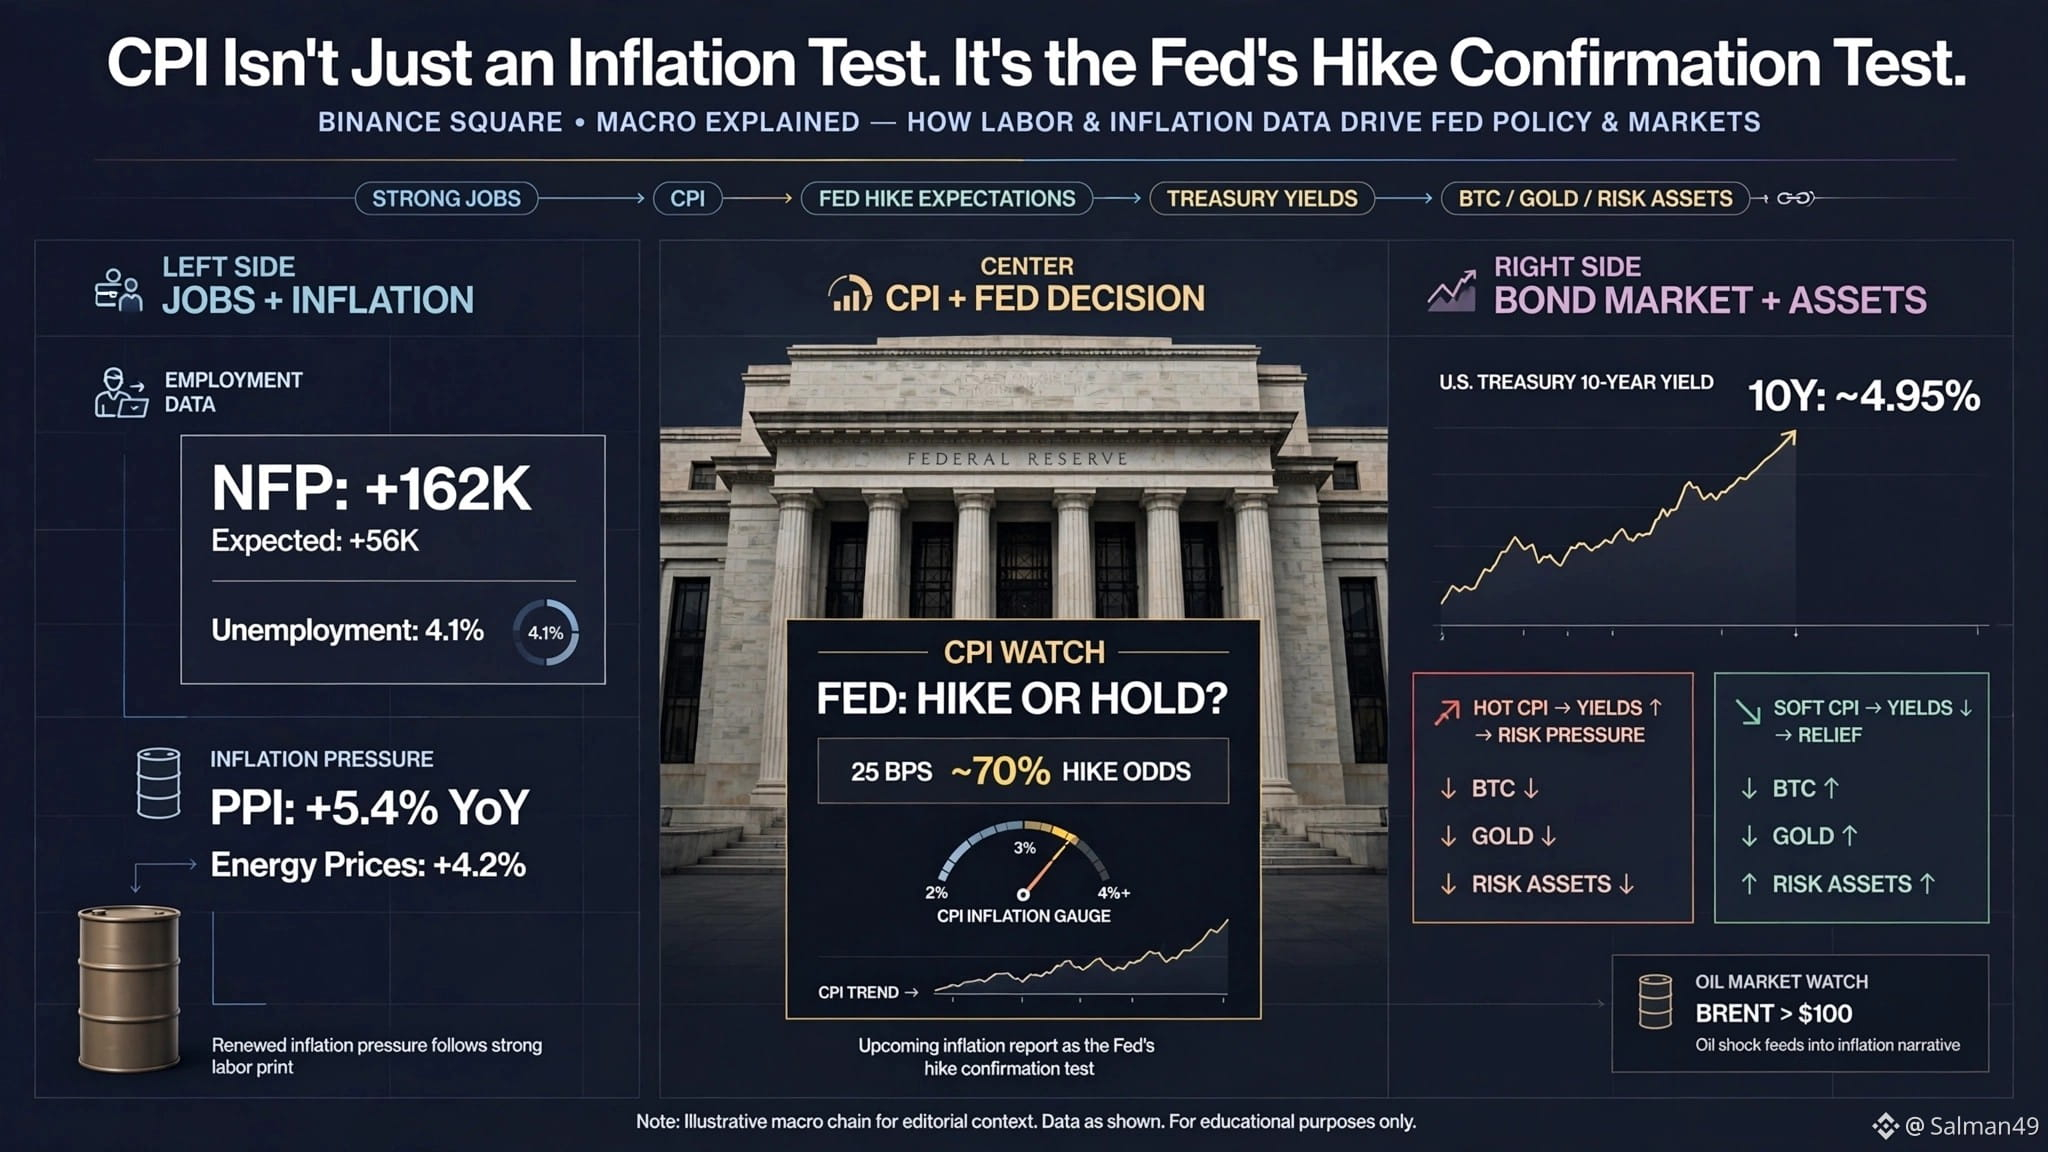
O CPI NÃO É APENAS UM TESTE DE INFLAÇÃO. É O TESTE DE CONFIRMAÇÃO DO AUMENTO DO FED.
A configuração mudou após as folhas de pagamento de agosto.
Empregadores dos EUA adicionaram 162 mil vagas, bem acima das cerca de 56 mil esperadas, enquanto o desemprego permaneceu em 4,1%. Isso deu ao Fed menos motivos para se preocupar com o enfraquecimento do mercado de trabalho.
Depois, o PPI trouxe mais um problema.
Os preços ao produtor subiram 5,4% no ano (YoY) em agosto, enquanto os preços de energia saltaram 4,2%. O Brent também continuou acima de US$ 100, e o rendimento do Treasury americano de 10 anos está pairando em torno de 4,95%. Os mercados agora estão precificando aproximadamente 70% de chance de um aumento de 25bp do Fed na próxima semana.
Então o que estou observando?
Eu chamo isso de “Teste de Confirmação do Aumento”.
CPI quente: NFP + inflação reforçam o argumento mais hawkish → os juros podem subir → pressão sobre BTC, ações e ouro.
CPI fraco: a probabilidade de alta pode cair → os juros esfriam → ativos de risco ganham um pouco de fôlego.
Mas há uma terceira configuração que acho mais interessante:
CPI fraco + petróleo teimoso + juros pegajosos.
Esse é o meu “Armadilha da Trégua do CPI”. Os mercados podem até comemorar inicialmente o número mais fraco, mas se o mercado de títulos ainda enxergar risco de inflação persistente, essa trégua pode desaparecer rapidamente.
Minha postura antes do dado é levemente baixista para ativos de risco, mas não estou negociando apenas a manchete.
Estou observando se o CPI confirma a nova precificação mais hawkish do NFP — ou se a quebra.
#CPIWatch
O CPI NÃO É APENAS UM TESTE DE INFLAÇÃO. É O TESTE DE CONFIRMAÇÃO DO AUMENTO DO FED.
A configuração mudou após as folhas de pagamento de agosto.
Empregadores dos EUA adicionaram 162 mil vagas, bem acima das cerca de 56 mil esperadas, enquanto o desemprego permaneceu em 4,1%. Isso deu ao Fed menos motivos para se preocupar com o enfraquecimento do mercado de trabalho.
Depois, o PPI trouxe mais um problema.
Os preços ao produtor subiram 5,4% no ano (YoY) em agosto, enquanto os preços de energia saltaram 4,2%. O Brent também continuou acima de US$ 100, e o rendimento do Treasury americano de 10 anos está pairando em torno de 4,95%. Os mercados agora estão precificando aproximadamente 70% de chance de um aumento de 25bp do Fed na próxima semana.
Então o que estou observando?
Eu chamo isso de “Teste de Confirmação do Aumento”.
CPI quente: NFP + inflação reforçam o argumento mais hawkish → os juros podem subir → pressão sobre BTC, ações e ouro.
CPI fraco: a probabilidade de alta pode cair → os juros esfriam → ativos de risco ganham um pouco de fôlego.
Mas há uma terceira configuração que acho mais interessante:
CPI fraco + petróleo teimoso + juros pegajosos.
Esse é o meu “Armadilha da Trégua do CPI”. Os mercados podem até comemorar inicialmente o número mais fraco, mas se o mercado de títulos ainda enxergar risco de inflação persistente, essa trégua pode desaparecer rapidamente.
Minha postura antes do dado é levemente baixista para ativos de risco, mas não estou negociando apenas a manchete.
Estou observando se o CPI confirma a nova precificação mais hawkish do NFP — ou se a quebra.
#CPIWatch
A configuração mudou após as folhas de pagamento de agosto.
Empregadores dos EUA adicionaram 162 mil vagas, bem acima das cerca de 56 mil esperadas, enquanto o desemprego permaneceu em 4,1%. Isso deu ao Fed menos motivos para se preocupar com o enfraquecimento do mercado de trabalho.
Depois, o PPI trouxe mais um problema.
Os preços ao produtor subiram 5,4% no ano (YoY) em agosto, enquanto os preços de energia saltaram 4,2%. O Brent também continuou acima de US$ 100, e o rendimento do Treasury americano de 10 anos está pairando em torno de 4,95%. Os mercados agora estão precificando aproximadamente 70% de chance de um aumento de 25bp do Fed na próxima semana.
Então o que estou observando?
Eu chamo isso de “Teste de Confirmação do Aumento”.
CPI quente: NFP + inflação reforçam o argumento mais hawkish → os juros podem subir → pressão sobre BTC, ações e ouro.
CPI fraco: a probabilidade de alta pode cair → os juros esfriam → ativos de risco ganham um pouco de fôlego.
Mas há uma terceira configuração que acho mais interessante:
CPI fraco + petróleo teimoso + juros pegajosos.
Esse é o meu “Armadilha da Trégua do CPI”. Os mercados podem até comemorar inicialmente o número mais fraco, mas se o mercado de títulos ainda enxergar risco de inflação persistente, essa trégua pode desaparecer rapidamente.
Minha postura antes do dado é levemente baixista para ativos de risco, mas não estou negociando apenas a manchete.
Estou observando se o CPI confirma a nova precificação mais hawkish do NFP — ou se a quebra.
#CPIWatch
1
216
·
--
O BITCOIN TEM UM PROBLEMA MAIOR DO QUE O CPI AMANHÃ
O Bitcoin está perto de US$ 78 mil, enquanto o cenário macroeconômico fica cada vez mais desconfortável.
Hoje, o PPI subiu 0,4% em agosto e 5,4% na comparação anual. O dado principal ficou de acordo com o esperado, mas os detalhes vieram mais firmes: os preços da energia subiram 4,2%, as tarifas aéreas 4,2% e os preços dos hospitais também aumentaram.
Então o petróleo resolveu deixar a história da inflação mais difícil.
O Brent passou de US$ 105 e o WTI acima de US$ 100, à medida que os riscos de transporte no Oriente Médio se intensificaram. Isso importa porque um petróleo caro pode se propagar pelo transporte, pela produção e, finalmente, pelos preços ao consumidor.
E o mercado de títulos já está reagindo. A taxa do Treasury de 10 anos chegou perto de 4,9%, enquanto a de 2 anos ficou perto de 4,53%. Após a divulgação do PPI, os mercados empurraram a probabilidade de um aumento de 25 pb pelo Fed na próxima semana para cerca de 70%.
Isso cria o cenário real para o Bitcoin.
Um CPI mais quente amanhã não significaria apenas “inflação ruim”. Poderia reforçar expectativas de juros mais altos, manter as taxas dos Treasury elevadas e fazer os ativos de risco competirem com rendimentos do dólar cada vez mais atraentes.
O Bitcoin já está consolidando perto de US$ 78 mil enquanto os traders aguardam essa informação.
Então estou observando a cadeia, não apenas o número do CPI:
Petróleo → pressão inflacionária → expectativas do Fed → taxas dos Treasury → liquidez → Bitcoin.
Se o CPI vier fraco enquanto o petróleo esfria, essa cadeia pode se desfazer rapidamente. Se o CPI confirmar a pressão já visível no PPI e na energia, US$ 78 mil pode se tornar um teste muito mais importante do que parece.
O BITCOIN TEM UM PROBLEMA MAIOR DO QUE O CPI AMANHÃ
O Bitcoin está perto de US$ 78 mil, enquanto o cenário macroeconômico fica cada vez mais desconfortável.
Hoje, o PPI subiu 0,4% em agosto e 5,4% na comparação anual. O dado principal ficou de acordo com o esperado, mas os detalhes vieram mais firmes: os preços da energia subiram 4,2%, as tarifas aéreas 4,2% e os preços dos hospitais também aumentaram.
Então o petróleo resolveu deixar a história da inflação mais difícil.
O Brent passou de US$ 105 e o WTI acima de US$ 100, à medida que os riscos de transporte no Oriente Médio se intensificaram. Isso importa porque um petróleo caro pode se propagar pelo transporte, pela produção e, finalmente, pelos preços ao consumidor.
E o mercado de títulos já está reagindo. A taxa do Treasury de 10 anos chegou perto de 4,9%, enquanto a de 2 anos ficou perto de 4,53%. Após a divulgação do PPI, os mercados empurraram a probabilidade de um aumento de 25 pb pelo Fed na próxima semana para cerca de 70%.
Isso cria o cenário real para o Bitcoin.
Um CPI mais quente amanhã não significaria apenas “inflação ruim”. Poderia reforçar expectativas de juros mais altos, manter as taxas dos Treasury elevadas e fazer os ativos de risco competirem com rendimentos do dólar cada vez mais atraentes.
O Bitcoin já está consolidando perto de US$ 78 mil enquanto os traders aguardam essa informação.
Então estou observando a cadeia, não apenas o número do CPI:
Petróleo → pressão inflacionária → expectativas do Fed → taxas dos Treasury → liquidez → Bitcoin.
Se o CPI vier fraco enquanto o petróleo esfria, essa cadeia pode se desfazer rapidamente. Se o CPI confirmar a pressão já visível no PPI e na energia, US$ 78 mil pode se tornar um teste muito mais importante do que parece.
O Bitcoin está perto de US$ 78 mil, enquanto o cenário macroeconômico fica cada vez mais desconfortável.
Hoje, o PPI subiu 0,4% em agosto e 5,4% na comparação anual. O dado principal ficou de acordo com o esperado, mas os detalhes vieram mais firmes: os preços da energia subiram 4,2%, as tarifas aéreas 4,2% e os preços dos hospitais também aumentaram.
Então o petróleo resolveu deixar a história da inflação mais difícil.
O Brent passou de US$ 105 e o WTI acima de US$ 100, à medida que os riscos de transporte no Oriente Médio se intensificaram. Isso importa porque um petróleo caro pode se propagar pelo transporte, pela produção e, finalmente, pelos preços ao consumidor.
E o mercado de títulos já está reagindo. A taxa do Treasury de 10 anos chegou perto de 4,9%, enquanto a de 2 anos ficou perto de 4,53%. Após a divulgação do PPI, os mercados empurraram a probabilidade de um aumento de 25 pb pelo Fed na próxima semana para cerca de 70%.
Isso cria o cenário real para o Bitcoin.
Um CPI mais quente amanhã não significaria apenas “inflação ruim”. Poderia reforçar expectativas de juros mais altos, manter as taxas dos Treasury elevadas e fazer os ativos de risco competirem com rendimentos do dólar cada vez mais atraentes.
O Bitcoin já está consolidando perto de US$ 78 mil enquanto os traders aguardam essa informação.
Então estou observando a cadeia, não apenas o número do CPI:
Petróleo → pressão inflacionária → expectativas do Fed → taxas dos Treasury → liquidez → Bitcoin.
Se o CPI vier fraco enquanto o petróleo esfria, essa cadeia pode se desfazer rapidamente. Se o CPI confirmar a pressão já visível no PPI e na energia, US$ 78 mil pode se tornar um teste muito mais importante do que parece.

823
4
48
823
·
--
Parcialmente verdadeiro
Hoje eu estava assistindo às notícias sobre a recompra de títulos do Tesouro dos EUA e meu primeiro pensamento foi: isso não vai funcionar.
Eles disseram que vão recomprar até US$ 6 bilhões em títulos antigos hoje, entre 1h40 e 2h00 (horário de Brasília) ET. Títulos de 2037 a 2046.
Todo mundo no meu feed estava chamando de grande porque o tamanho normal é de US$ 2 bilhões. Mas eu não vi como algo grande.
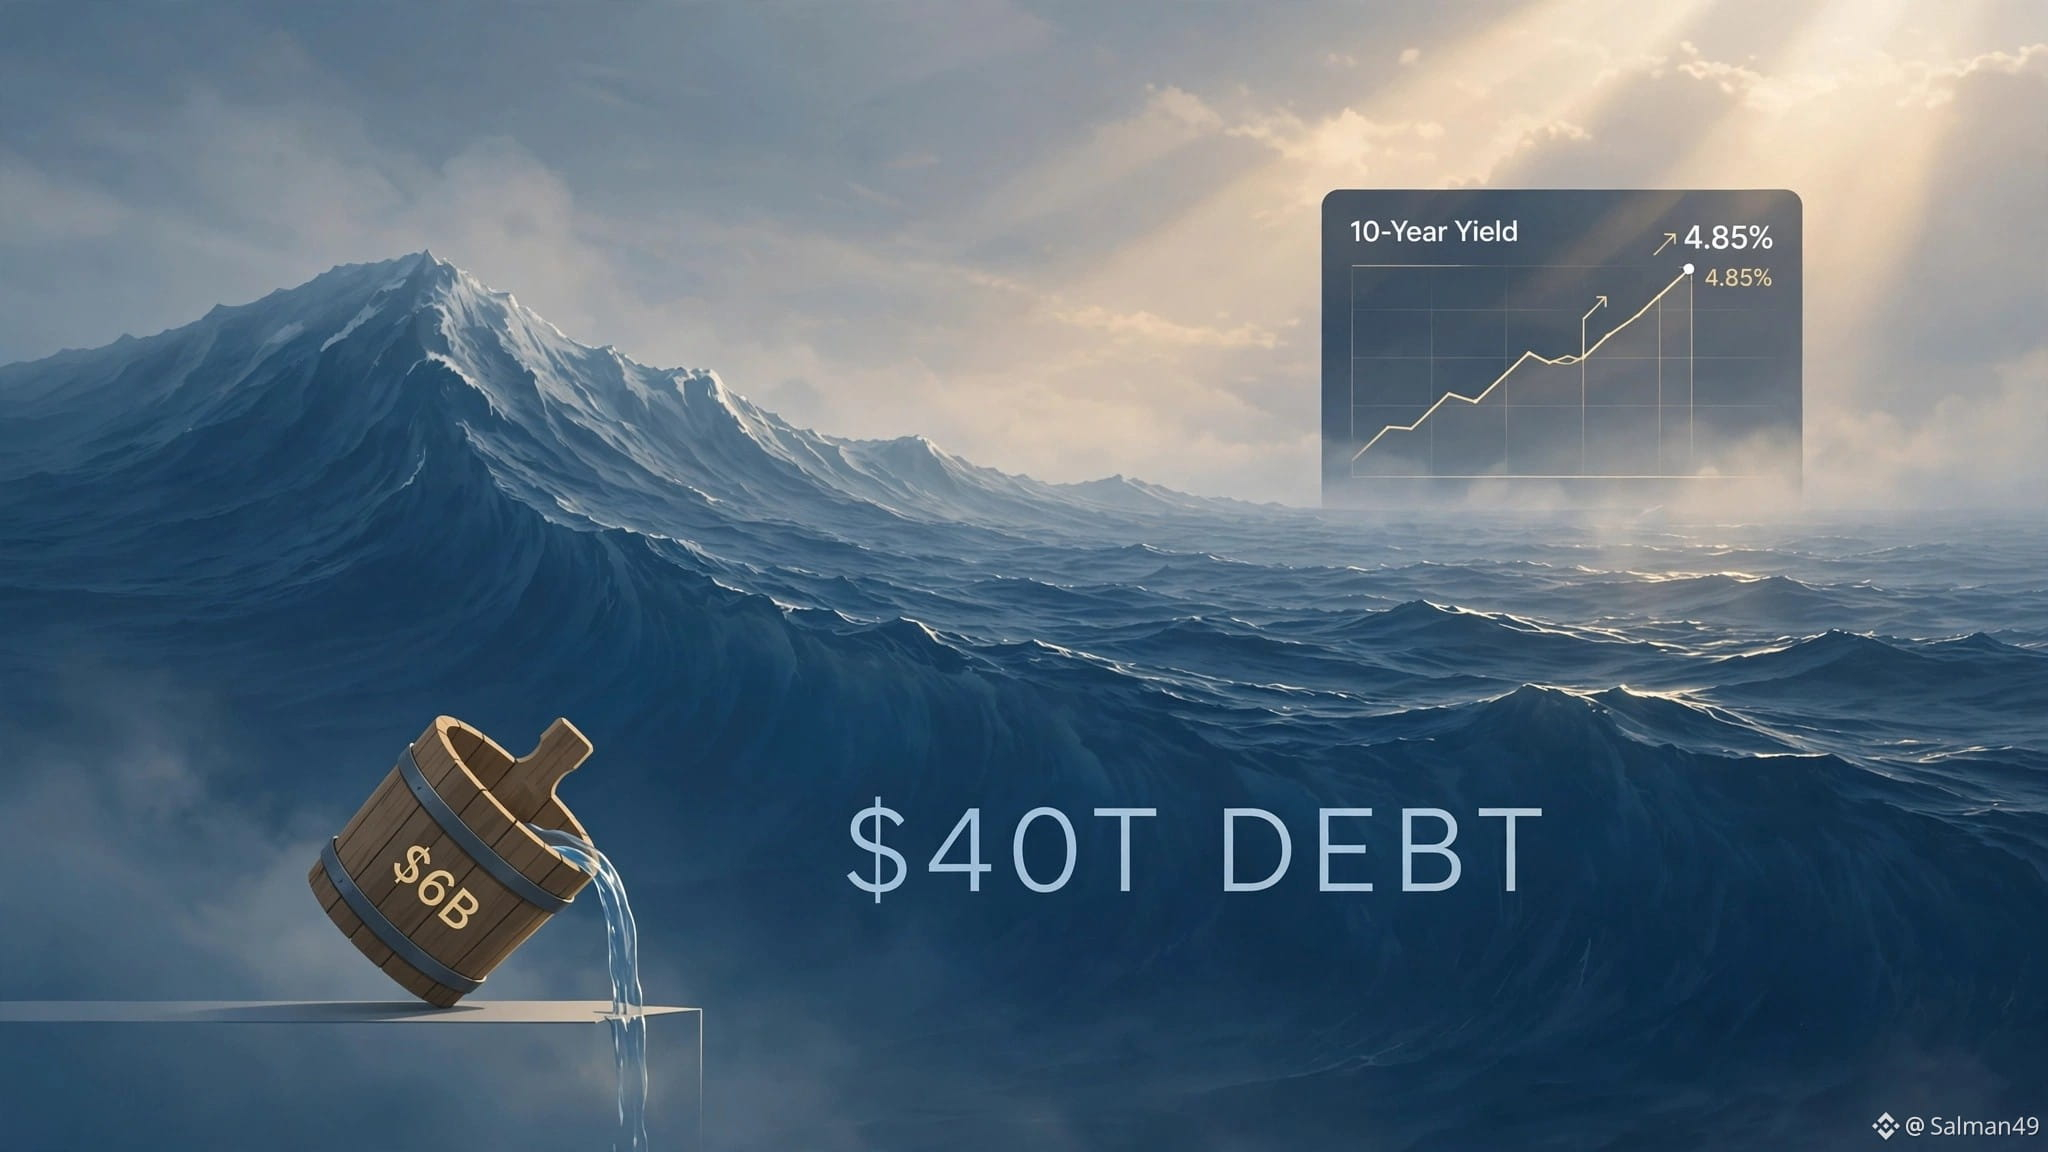
Eu vi como pequeno. Porque eu fiz as contas. A dívida dos EUA já passa de US$ 40 trilhões. US$ 6 bilhões é só 0,015% disso. Você não consegue “limpar a casa” que grande com um esfregão de US$ 6 bilhões.
Eu também verifiquei o que o mercado estava esperando. Grandes bancos esperavam até US$ 10 bilhões. A maioria dos traders que eu acompanho esperava algo entre US$ 7 e US$ 8 bilhões. Então quando saiu US$ 6 bilhões, eu soube que o mercado ficaria decepcionado.
E foi exatamente isso que aconteceu. Uma recompra deveria reduzir os juros. Mas os juros subiram. O de 10 anos foi a 4,85%, o mais alto desde novembro de 2023. O de 30 anos atingiu a máxima de 19 anos. Para mim, isso foi o mercado dizendo: rejeitamos seu tamanho.
Acho que Scott Bessent está tentando mostrar que está no controle. Ele até disse que quer quebrar o “delírio” do mercado. Mas, para mim, essa medida prova que US$ 6 bilhões não é suficiente para controlar a ponta longa.
A parte que mais me convenceu é o que aconteceu no mesmo dia. O Tesouro comprou US$ 6 bilhões com uma mão, mas vendeu US$ 39 bilhões em títulos novos de 10 anos com a outra mão. E amanhã vai vender mais US$ 22 bilhões em títulos de 30 anos.
Então eu não vejo isso como “imprimir dinheiro”. Não vejo como QE. Eu vejo como uma simples troca. Títulos antigos e pouco líquidos saem, títulos novos entram.
Por isso eu não estou esperando nenhum impulso em ações ou em cripto a partir disso. E é por isso que eu acho que os juros vão continuar altos.
#USTesouroParaComprarDeVoltaAte$6BDividaLonga
Hoje eu estava assistindo às notícias sobre a recompra de títulos do Tesouro dos EUA e meu primeiro pensamento foi: isso não vai funcionar.
Eles disseram que vão recomprar até US$ 6 bilhões em títulos antigos hoje, entre 1h40 e 2h00 (horário de Brasília) ET. Títulos de 2037 a 2046.
Todo mundo no meu feed estava chamando de grande porque o tamanho normal é de US$ 2 bilhões. Mas eu não vi como algo grande.
Eu vi como pequeno. Porque eu fiz as contas. A dívida dos EUA já passa de US$ 40 trilhões. US$ 6 bilhões é só 0,015% disso. Você não consegue “limpar a casa” que grande com um esfregão de US$ 6 bilhões.
Eu também verifiquei o que o mercado estava esperando. Grandes bancos esperavam até US$ 10 bilhões. A maioria dos traders que eu acompanho esperava algo entre US$ 7 e US$ 8 bilhões. Então quando saiu US$ 6 bilhões, eu soube que o mercado ficaria decepcionado.
E foi exatamente isso que aconteceu. Uma recompra deveria reduzir os juros. Mas os juros subiram. O de 10 anos foi a 4,85%, o mais alto desde novembro de 2023. O de 30 anos atingiu a máxima de 19 anos. Para mim, isso foi o mercado dizendo: rejeitamos seu tamanho.
Acho que Scott Bessent está tentando mostrar que está no controle. Ele até disse que quer quebrar o “delírio” do mercado. Mas, para mim, essa medida prova que US$ 6 bilhões não é suficiente para controlar a ponta longa.
A parte que mais me convenceu é o que aconteceu no mesmo dia. O Tesouro comprou US$ 6 bilhões com uma mão, mas vendeu US$ 39 bilhões em títulos novos de 10 anos com a outra mão. E amanhã vai vender mais US$ 22 bilhões em títulos de 30 anos.
Então eu não vejo isso como “imprimir dinheiro”. Não vejo como QE. Eu vejo como uma simples troca. Títulos antigos e pouco líquidos saem, títulos novos entram.
Por isso eu não estou esperando nenhum impulso em ações ou em cripto a partir disso. E é por isso que eu acho que os juros vão continuar altos.
#USTesouroParaComprarDeVoltaAte$6BDividaLonga
Eles disseram que vão recomprar até US$ 6 bilhões em títulos antigos hoje, entre 1h40 e 2h00 (horário de Brasília) ET. Títulos de 2037 a 2046.
Todo mundo no meu feed estava chamando de grande porque o tamanho normal é de US$ 2 bilhões. Mas eu não vi como algo grande.
Eu vi como pequeno. Porque eu fiz as contas. A dívida dos EUA já passa de US$ 40 trilhões. US$ 6 bilhões é só 0,015% disso. Você não consegue “limpar a casa” que grande com um esfregão de US$ 6 bilhões.
Eu também verifiquei o que o mercado estava esperando. Grandes bancos esperavam até US$ 10 bilhões. A maioria dos traders que eu acompanho esperava algo entre US$ 7 e US$ 8 bilhões. Então quando saiu US$ 6 bilhões, eu soube que o mercado ficaria decepcionado.
E foi exatamente isso que aconteceu. Uma recompra deveria reduzir os juros. Mas os juros subiram. O de 10 anos foi a 4,85%, o mais alto desde novembro de 2023. O de 30 anos atingiu a máxima de 19 anos. Para mim, isso foi o mercado dizendo: rejeitamos seu tamanho.
Acho que Scott Bessent está tentando mostrar que está no controle. Ele até disse que quer quebrar o “delírio” do mercado. Mas, para mim, essa medida prova que US$ 6 bilhões não é suficiente para controlar a ponta longa.
A parte que mais me convenceu é o que aconteceu no mesmo dia. O Tesouro comprou US$ 6 bilhões com uma mão, mas vendeu US$ 39 bilhões em títulos novos de 10 anos com a outra mão. E amanhã vai vender mais US$ 22 bilhões em títulos de 30 anos.
Então eu não vejo isso como “imprimir dinheiro”. Não vejo como QE. Eu vejo como uma simples troca. Títulos antigos e pouco líquidos saem, títulos novos entram.
Por isso eu não estou esperando nenhum impulso em ações ou em cripto a partir disso. E é por isso que eu acho que os juros vão continuar altos.
#USTesouroParaComprarDeVoltaAte$6BDividaLonga
906
46
906
·
--
Verificado
O JAPÃO QUER QUE NEGÓCIOS DE AÇÕES PAREM DE ESPERAR DOIS DIAS
Uma operação termina em segundos na tela.
Mesmo assim, ela ainda espera dois dias para se tornar definitiva.
Esse intervalo é o verdadeiro problema.
O Japão está tentando corrigir isso. A FSA e o Banco do Japão estão construindo um plano para a liquidação de ações e títulos do governo usando blockchain. O plano é esperado para o início de 2027. A meta é a liquidação em tempo real. Sem T mais dois.
Mas eles não estão apenas colocando uma ação em uma cadeia.
Essa parte é fácil.
A parte difícil é que o dinheiro precisa se mover junto com o ativo. Hoje, o ativo se move em um sistema. O pagamento se move em outro. Alguém precisa fazer os dois concordarem. Essa espera de dois dias não está vazia. É risco. É garantia. É equipes reconciliando novamente.
O Japão está testando uma forma diferente. Transferência e pagamento juntos. Ao mesmo tempo. O BOJ está testando dinheiro tokenizado do banco central para isso.
Imagine ambos os lados atualizando juntos.
Nenhum ativo preso no limbo enquanto o caixa alcança. Sem esperar porque dois relógios são diferentes.
Isso ainda não está ao vivo hoje. É fase de projeto e testes. A rede real é esperada apenas no início dos anos 2030.
O JAPÃO QUER QUE NEGÓCIOS DE AÇÕES PAREM DE ESPERAR DOIS DIAS
Uma operação termina em segundos na tela.
Mesmo assim, ela ainda espera dois dias para se tornar definitiva.
Esse intervalo é o verdadeiro problema.
O Japão está tentando corrigir isso. A FSA e o Banco do Japão estão construindo um plano para a liquidação de ações e títulos do governo usando blockchain. O plano é esperado para o início de 2027. A meta é a liquidação em tempo real. Sem T mais dois.
Mas eles não estão apenas colocando uma ação em uma cadeia.
Essa parte é fácil.
A parte difícil é que o dinheiro precisa se mover junto com o ativo. Hoje, o ativo se move em um sistema. O pagamento se move em outro. Alguém precisa fazer os dois concordarem. Essa espera de dois dias não está vazia. É risco. É garantia. É equipes reconciliando novamente.
O Japão está testando uma forma diferente. Transferência e pagamento juntos. Ao mesmo tempo. O BOJ está testando dinheiro tokenizado do banco central para isso.
Imagine ambos os lados atualizando juntos.
Nenhum ativo preso no limbo enquanto o caixa alcança. Sem esperar porque dois relógios são diferentes.
Isso ainda não está ao vivo hoje. É fase de projeto e testes. A rede real é esperada apenas no início dos anos 2030.
Uma operação termina em segundos na tela.
Mesmo assim, ela ainda espera dois dias para se tornar definitiva.
Esse intervalo é o verdadeiro problema.
O Japão está tentando corrigir isso. A FSA e o Banco do Japão estão construindo um plano para a liquidação de ações e títulos do governo usando blockchain. O plano é esperado para o início de 2027. A meta é a liquidação em tempo real. Sem T mais dois.
Mas eles não estão apenas colocando uma ação em uma cadeia.
Essa parte é fácil.
A parte difícil é que o dinheiro precisa se mover junto com o ativo. Hoje, o ativo se move em um sistema. O pagamento se move em outro. Alguém precisa fazer os dois concordarem. Essa espera de dois dias não está vazia. É risco. É garantia. É equipes reconciliando novamente.
O Japão está testando uma forma diferente. Transferência e pagamento juntos. Ao mesmo tempo. O BOJ está testando dinheiro tokenizado do banco central para isso.
Imagine ambos os lados atualizando juntos.
Nenhum ativo preso no limbo enquanto o caixa alcança. Sem esperar porque dois relógios são diferentes.
Isso ainda não está ao vivo hoje. É fase de projeto e testes. A rede real é esperada apenas no início dos anos 2030.
849
3
67
909
·
--
Verificado
O CUSTO OCULTO DE COLOCAR FINANÇAS NA BLOCKCHAIN
A parte que ninguém coloca no título sobre tokenização é a limpeza.
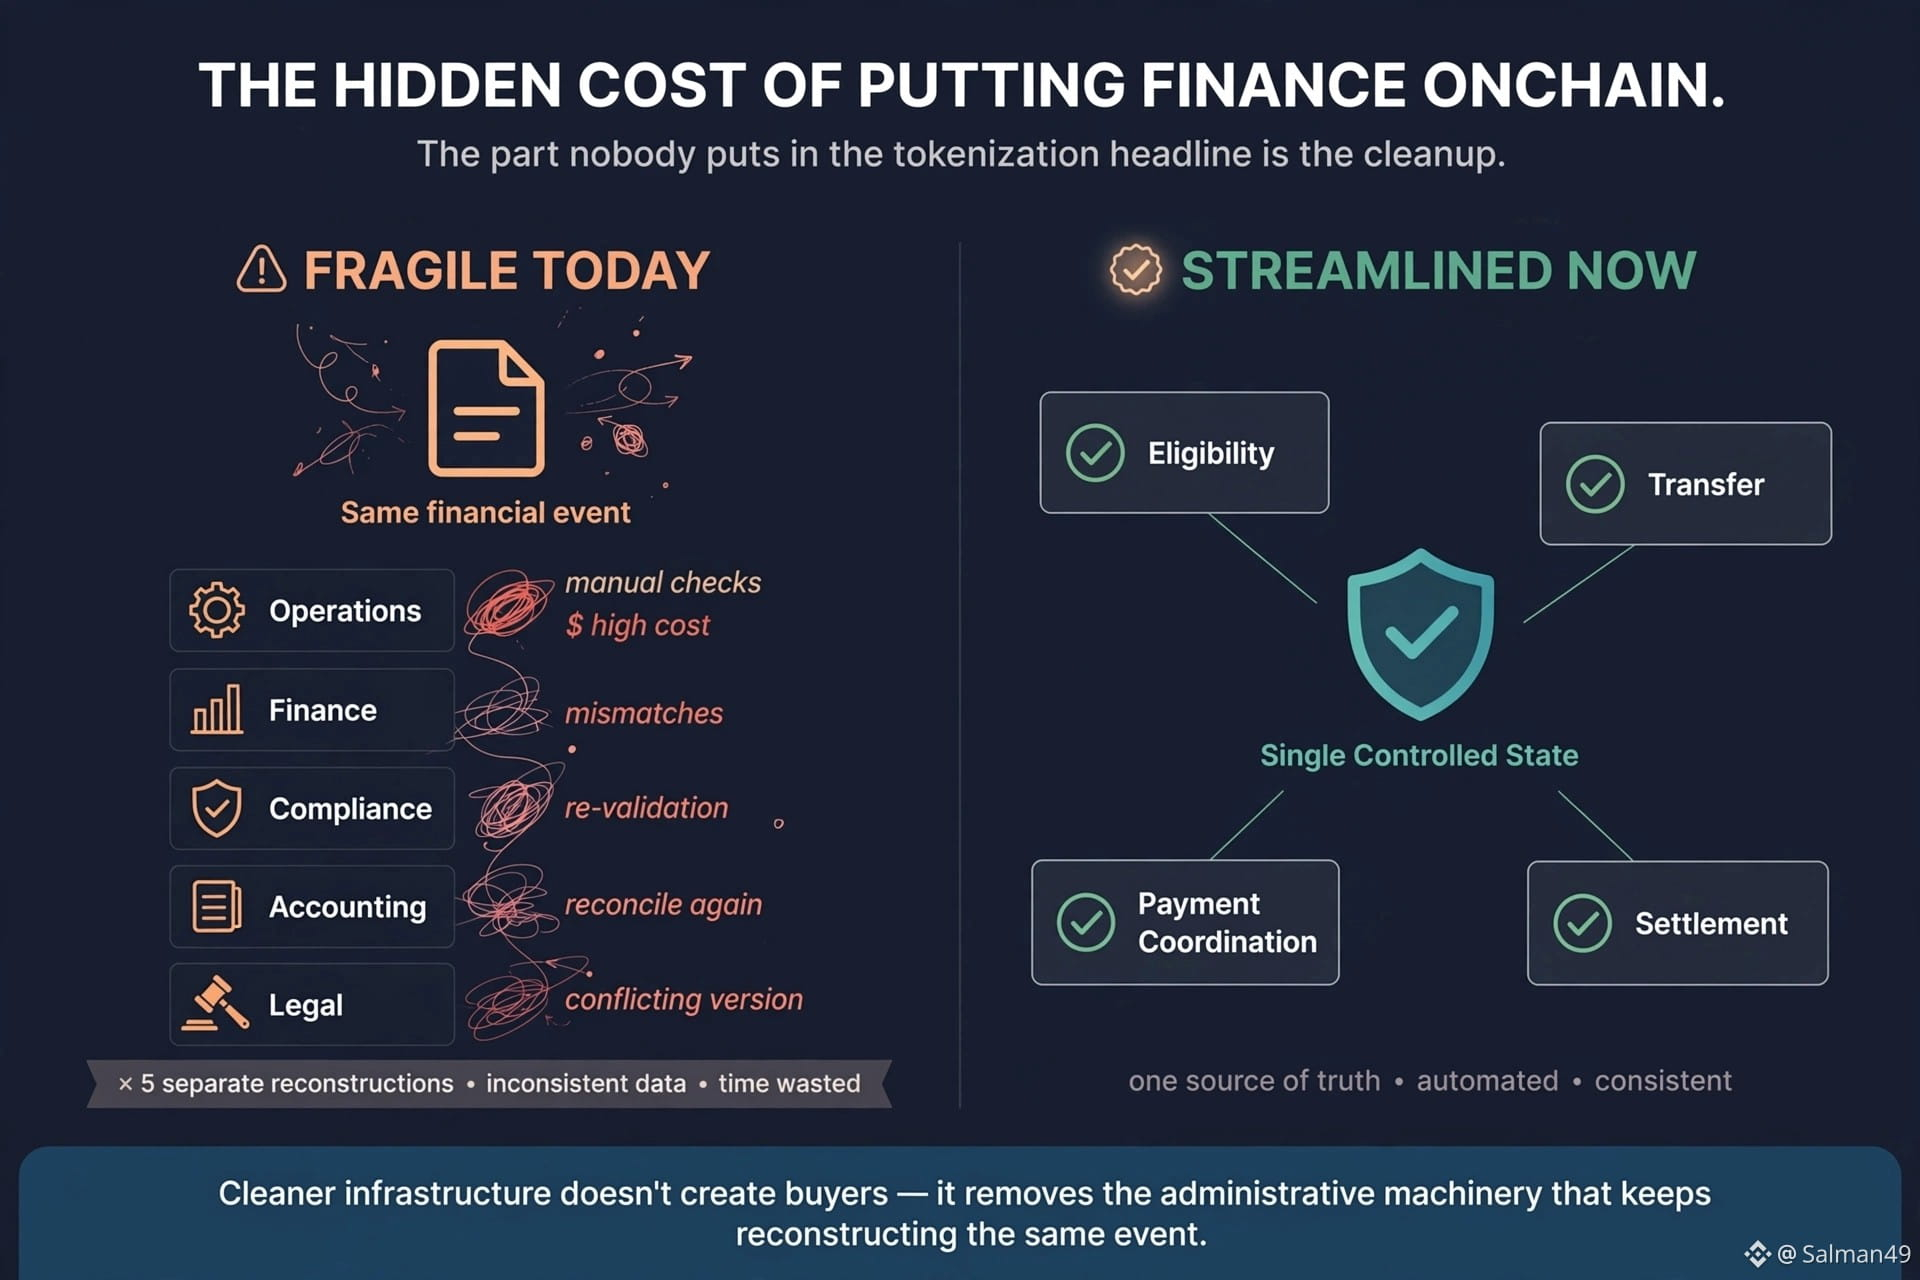
Um ativo pode se tornar digital enquanto as pessoas ao redor ainda mantêm registros separados. A elegibilidade do investidor fica em algum lugar. A propriedade fica em outro. O pagamento chega por outro sistema. Depois, todos verificam se os registros concordam.
Esse último ponto é caro.
Não porque copiar dados seja difícil. Mas porque cada repasse cria mais um lugar onde pode surgir uma exceção.
A Dusk está seguindo um caminho diferente. Sua infraestrutura de mercado conecta elegibilidade, controles de transferência, coordenação de pagamentos de privacidade e liquidação em torno do mesmo fluxo de trabalho de ativo regulamentado. A Dusk Trade transforma essas peças em um fluxo de produto real para descobrir, comprar e vender ativos financeiros tokenizados.
A parte interessante não é que uma blockchain faz mais.
É o que acontece com a responsabilidade.
Se o mesmo estado controlado puder ser referenciado quando um investidor entra, quando um ativo se move e quando ocorre a liquidação. então menos equipes precisam reconstruir o que aconteceu depois do fato. Isso pode significar menos verificações manuais e menos oportunidades para dois sistemas discordarem. O próprio material de mercado privado da Dusk torna esse problema de reconciliação explícito.
Mas há uma pegadinha.
Infraestrutura mais limpa não cria compradores.
A própria Dusk reconhece que a tokenização não consegue fabricar demanda, liquidez ou preços justos. Um fluxo melhor ainda precisa de um ambiente autorizado, investidores elegíveis e uma infraestrutura de pagamentos em funcionamento.
Então a tese mais profunda da Dusk não é realmente sobre fazer valores mobiliários parecerem digitais.
É sobre remover a maquinaria administrativa que continua reconstruindo o mesmo evento financeiro de cinco maneiras diferentes.
@Dusk_Foundation $DUSK #dusk
O CUSTO OCULTO DE COLOCAR FINANÇAS NA BLOCKCHAIN
A parte que ninguém coloca no título sobre tokenização é a limpeza.
Um ativo pode se tornar digital enquanto as pessoas ao redor ainda mantêm registros separados. A elegibilidade do investidor fica em algum lugar. A propriedade fica em outro. O pagamento chega por outro sistema. Depois, todos verificam se os registros concordam.
Esse último ponto é caro.
Não porque copiar dados seja difícil. Mas porque cada repasse cria mais um lugar onde pode surgir uma exceção.
A Dusk está seguindo um caminho diferente. Sua infraestrutura de mercado conecta elegibilidade, controles de transferência, coordenação de pagamentos de privacidade e liquidação em torno do mesmo fluxo de trabalho de ativo regulamentado. A Dusk Trade transforma essas peças em um fluxo de produto real para descobrir, comprar e vender ativos financeiros tokenizados.
A parte interessante não é que uma blockchain faz mais.
É o que acontece com a responsabilidade.
Se o mesmo estado controlado puder ser referenciado quando um investidor entra, quando um ativo se move e quando ocorre a liquidação. então menos equipes precisam reconstruir o que aconteceu depois do fato. Isso pode significar menos verificações manuais e menos oportunidades para dois sistemas discordarem. O próprio material de mercado privado da Dusk torna esse problema de reconciliação explícito.
Mas há uma pegadinha.
Infraestrutura mais limpa não cria compradores.
A própria Dusk reconhece que a tokenização não consegue fabricar demanda, liquidez ou preços justos. Um fluxo melhor ainda precisa de um ambiente autorizado, investidores elegíveis e uma infraestrutura de pagamentos em funcionamento.
Então a tese mais profunda da Dusk não é realmente sobre fazer valores mobiliários parecerem digitais.
É sobre remover a maquinaria administrativa que continua reconstruindo o mesmo evento financeiro de cinco maneiras diferentes.
@Dusk $DUSK #dusk
A parte que ninguém coloca no título sobre tokenização é a limpeza.
Um ativo pode se tornar digital enquanto as pessoas ao redor ainda mantêm registros separados. A elegibilidade do investidor fica em algum lugar. A propriedade fica em outro. O pagamento chega por outro sistema. Depois, todos verificam se os registros concordam.
Esse último ponto é caro.
Não porque copiar dados seja difícil. Mas porque cada repasse cria mais um lugar onde pode surgir uma exceção.
A Dusk está seguindo um caminho diferente. Sua infraestrutura de mercado conecta elegibilidade, controles de transferência, coordenação de pagamentos de privacidade e liquidação em torno do mesmo fluxo de trabalho de ativo regulamentado. A Dusk Trade transforma essas peças em um fluxo de produto real para descobrir, comprar e vender ativos financeiros tokenizados.
A parte interessante não é que uma blockchain faz mais.
É o que acontece com a responsabilidade.
Se o mesmo estado controlado puder ser referenciado quando um investidor entra, quando um ativo se move e quando ocorre a liquidação. então menos equipes precisam reconstruir o que aconteceu depois do fato. Isso pode significar menos verificações manuais e menos oportunidades para dois sistemas discordarem. O próprio material de mercado privado da Dusk torna esse problema de reconciliação explícito.
Mas há uma pegadinha.
Infraestrutura mais limpa não cria compradores.
A própria Dusk reconhece que a tokenização não consegue fabricar demanda, liquidez ou preços justos. Um fluxo melhor ainda precisa de um ambiente autorizado, investidores elegíveis e uma infraestrutura de pagamentos em funcionamento.
Então a tese mais profunda da Dusk não é realmente sobre fazer valores mobiliários parecerem digitais.
É sobre remover a maquinaria administrativa que continua reconstruindo o mesmo evento financeiro de cinco maneiras diferentes.
@Dusk $DUSK #dusk
7
1
6
216
·
--
Artigo
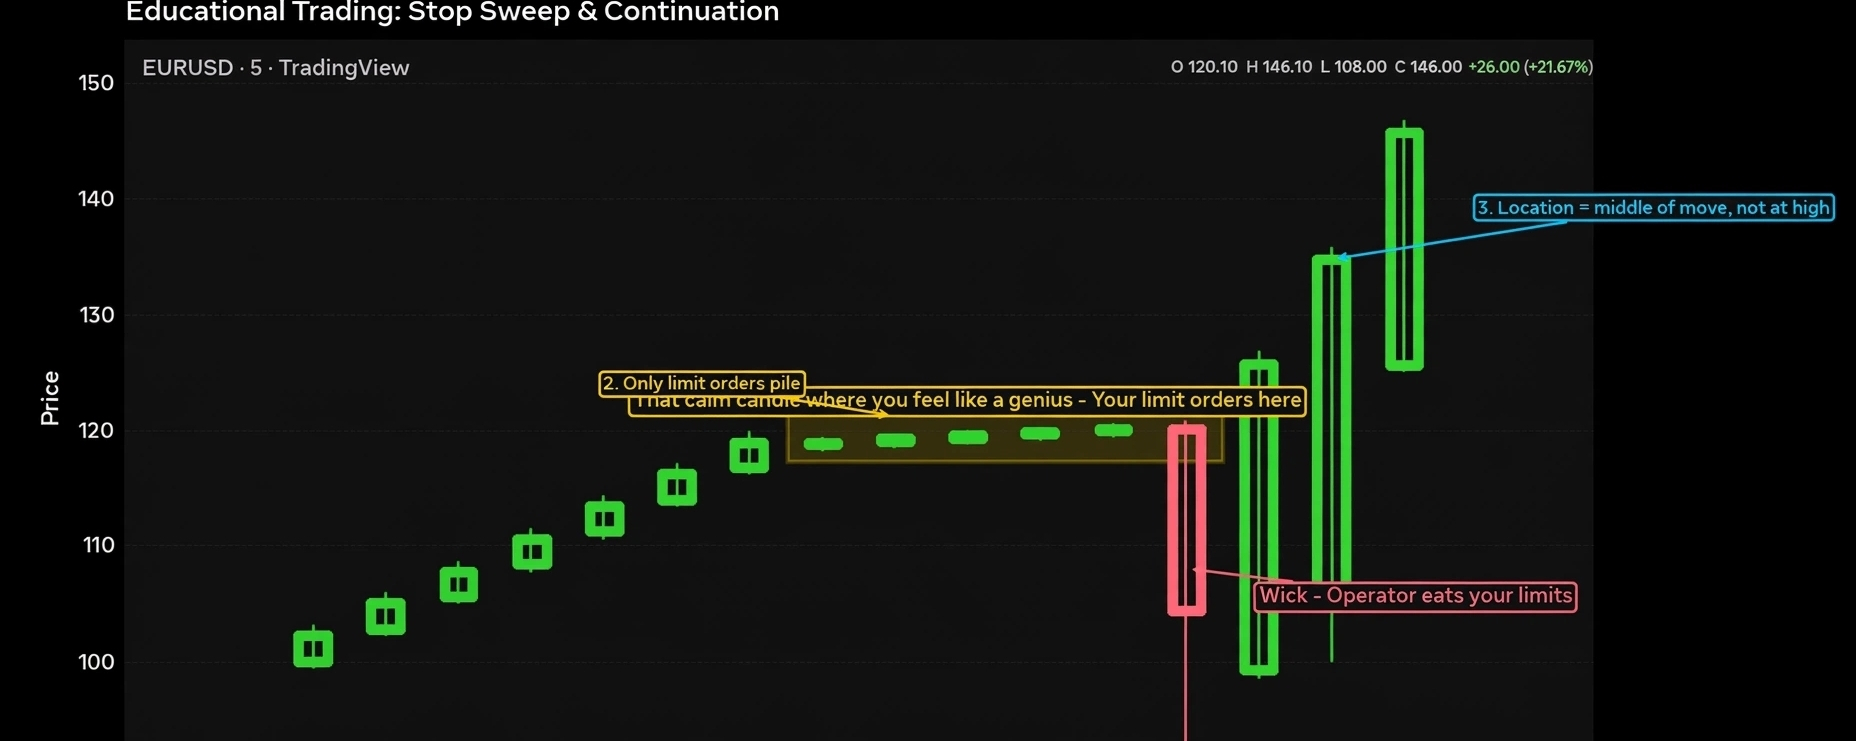
Os operadores não caçam seu stop loss. Eles caçam aquele candle em que você se sente um gênio.Eu perdi mais dinheiro com candles verdes do que com candles vermelhos.
Minhas maiores perdas nunca aconteceram no topo. Aconteceu naquele candle tranquilo no meio, em que eu já estava com lucro e me sentia esperto.
Você conhece aquele candle. O preço anda 4-5 candles de lado, bem apertado, bem chato. Você fica calmo. Você pensa: deixa eu adicionar aqui, isso é seguro.
Eu costumava adicionar lá toda vez.
Então vem um pavio, limpa toda aquela faixa entediante e o mercado vai exatamente para onde eu achei que iria. Sem mim.
Eu achava que os operadores caçam alto e baixo. Não caçam. Eles pararam com isso há muito tempo, porque todo mundo coloca o SL lá agora.
Os operadores não caçam seu stop loss. Eles caçam aquele candle em que você se sente um gênio.
Eu perdi mais dinheiro com candles verdes do que com candles vermelhos.
Minhas maiores perdas nunca aconteceram no topo. Aconteceu naquele candle tranquilo no meio, em que eu já estava com lucro e me sentia esperto.
Você conhece aquele candle. O preço anda 4-5 candles de lado, bem apertado, bem chato. Você fica calmo. Você pensa: deixa eu adicionar aqui, isso é seguro.
Eu costumava adicionar lá toda vez.
Então vem um pavio, limpa toda aquela faixa entediante e o mercado vai exatamente para onde eu achei que iria. Sem mim.
Eu achava que os operadores caçam alto e baixo. Não caçam. Eles pararam com isso há muito tempo, porque todo mundo coloca o SL lá agora.
Minhas maiores perdas nunca aconteceram no topo. Aconteceu naquele candle tranquilo no meio, em que eu já estava com lucro e me sentia esperto.
Você conhece aquele candle. O preço anda 4-5 candles de lado, bem apertado, bem chato. Você fica calmo. Você pensa: deixa eu adicionar aqui, isso é seguro.
Eu costumava adicionar lá toda vez.
Então vem um pavio, limpa toda aquela faixa entediante e o mercado vai exatamente para onde eu achei que iria. Sem mim.
Eu achava que os operadores caçam alto e baixo. Não caçam. Eles pararam com isso há muito tempo, porque todo mundo coloca o SL lá agora.
1.1k
1
54
1.1k
·
--
Verificado
O TÍTULO PODE SE MOVER ONCHAIN. MAS O DINHEIRO CONSEGUE ACOMPANHAR?
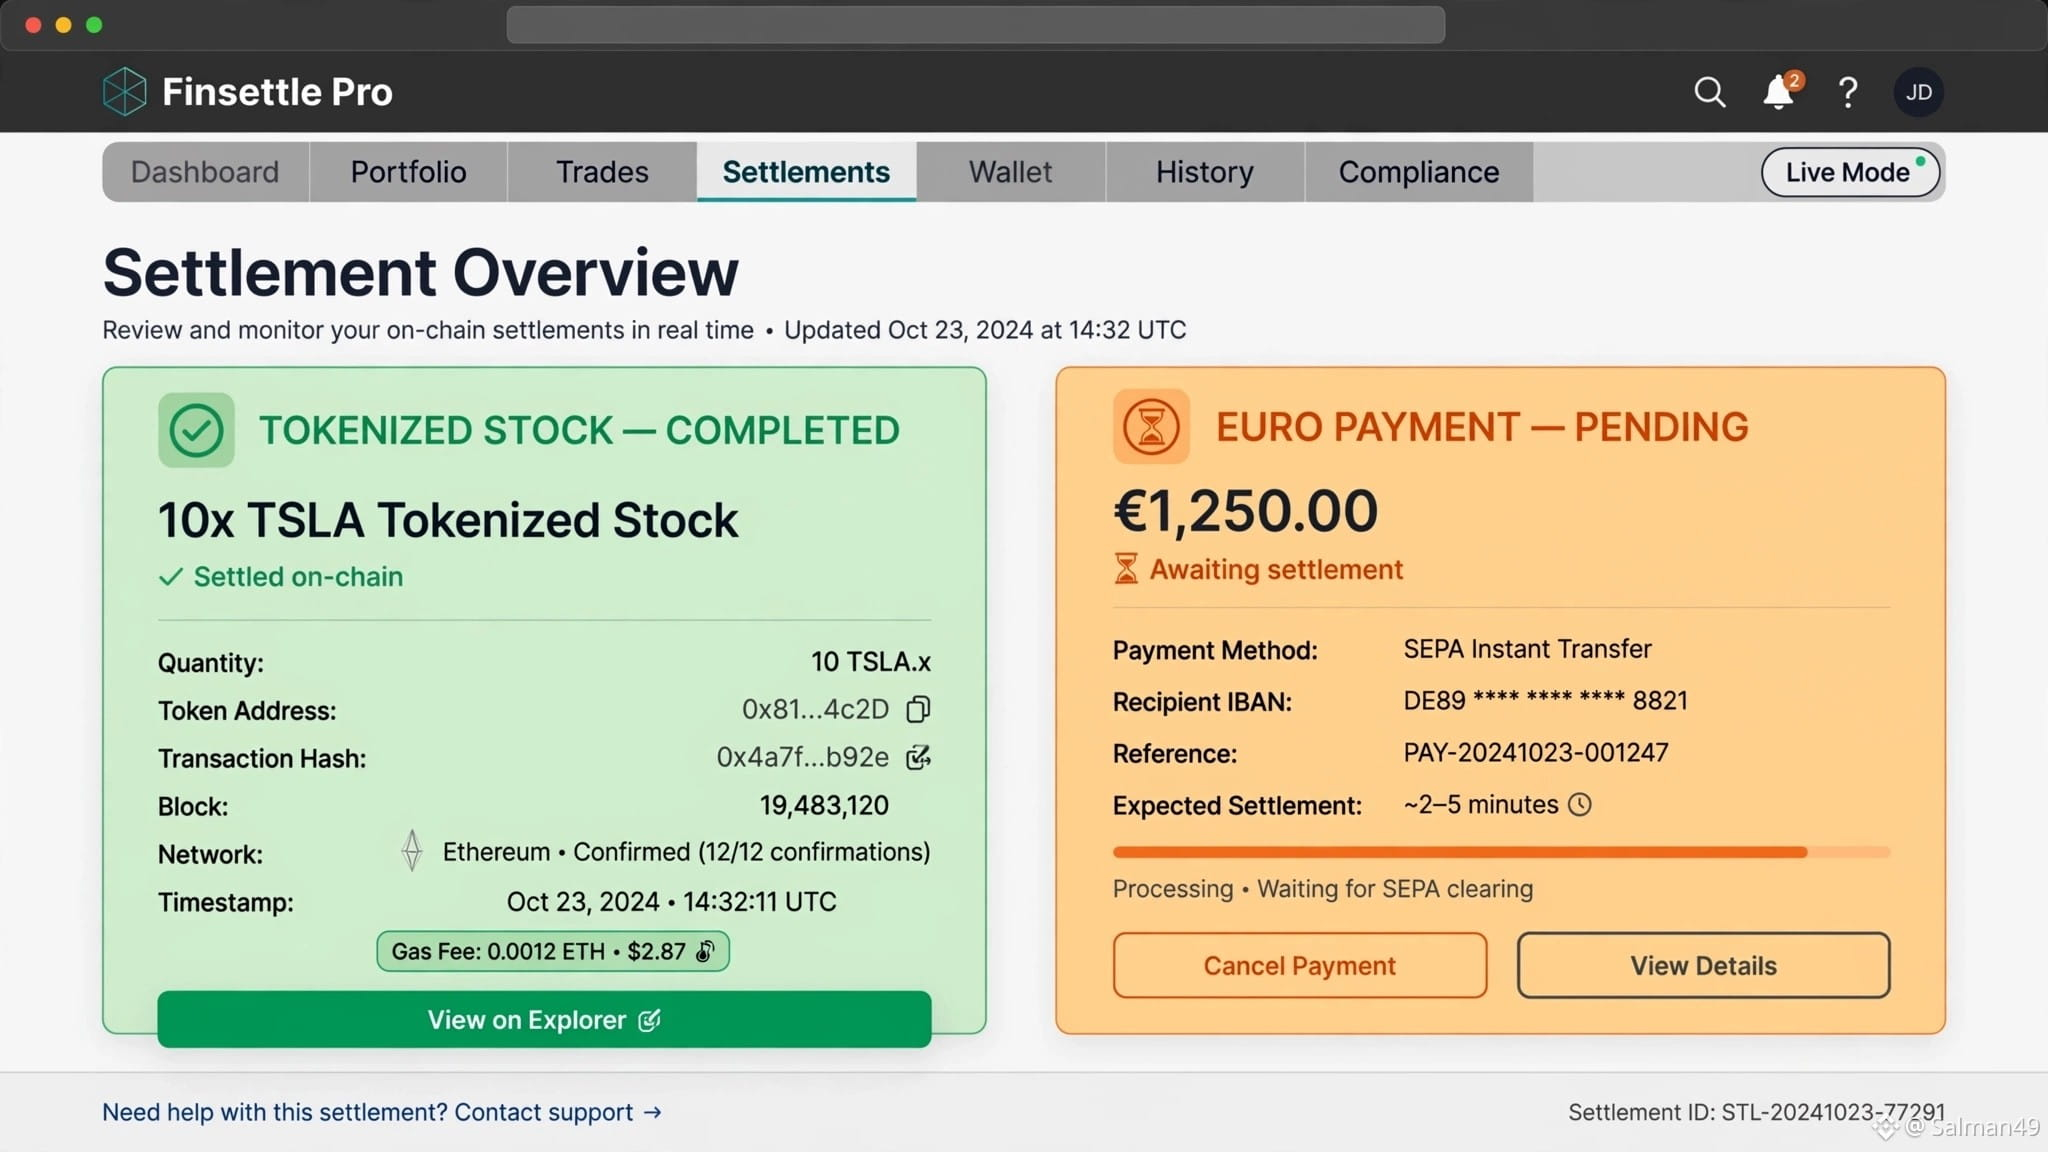
Eu costumava achar que colocar um título onchain resolvia a parte difícil. A propriedade se move digitalmente, o registro é atualizado e a negociação parece concluída.
Mas existe um detalhe desconfortável.
O comprador ainda precisa pagar.
Uma negociação real não é apenas sobre mover o ativo. O dinheiro também precisa chegar ao outro lado. Se o título se move instantaneamente, mas o pagamento ainda está esperando em algum outro lugar, a negociação não escapou de verdade do processo antigo. Um lado terminou. O outro ainda está fazendo papelada.
É essa parte da Dusk Trade que eu acho mais útil para pensar. O sistema está sendo projetado para que a compra, o pagamento e a troca final aconteçam como peças conectadas, em vez de tratar a transferência do título como a transação inteira.
Então a EURQ entra em cena. A Quantoz fornece um instrumento de pagamento digital regulado baseado em euro, e a Dusk descreve isso como uma parte importante do fluxo de trabalho planejado para a troca onchain da NPEX.
Em poucas palavras:
O título se move.
O dinheiro se move.
O sistema precisa saber que ambos aconteceram.
Isso parece quase absurdamente óbvio. Mas a liquidação tradicional existe em parte porque esses dois lados precisam ser comparados, verificados e confirmados entre sistemas diferentes.
E eu acho que isso muda como a tokenização deve ser avaliada. Um título ser digital é uma conquista. Fazer com que o título e o respectivo pagamento concluam a negociação juntos é o problema econômico mais difícil.
Se o dinheiro ainda precisa correr para alcançar, a negociação ainda está em espera. $DUSK #dusk @Dusk_Foundation
O TÍTULO PODE SE MOVER ONCHAIN. MAS O DINHEIRO CONSEGUE ACOMPANHAR?
Eu costumava achar que colocar um título onchain resolvia a parte difícil. A propriedade se move digitalmente, o registro é atualizado e a negociação parece concluída.
Mas existe um detalhe desconfortável.
O comprador ainda precisa pagar.
Uma negociação real não é apenas sobre mover o ativo. O dinheiro também precisa chegar ao outro lado. Se o título se move instantaneamente, mas o pagamento ainda está esperando em algum outro lugar, a negociação não escapou de verdade do processo antigo. Um lado terminou. O outro ainda está fazendo papelada.
É essa parte da Dusk Trade que eu acho mais útil para pensar. O sistema está sendo projetado para que a compra, o pagamento e a troca final aconteçam como peças conectadas, em vez de tratar a transferência do título como a transação inteira.
Então a EURQ entra em cena. A Quantoz fornece um instrumento de pagamento digital regulado baseado em euro, e a Dusk descreve isso como uma parte importante do fluxo de trabalho planejado para a troca onchain da NPEX.
Em poucas palavras:
O título se move.
O dinheiro se move.
O sistema precisa saber que ambos aconteceram.
Isso parece quase absurdamente óbvio. Mas a liquidação tradicional existe em parte porque esses dois lados precisam ser comparados, verificados e confirmados entre sistemas diferentes.
E eu acho que isso muda como a tokenização deve ser avaliada. Um título ser digital é uma conquista. Fazer com que o título e o respectivo pagamento concluam a negociação juntos é o problema econômico mais difícil.
Se o dinheiro ainda precisa correr para alcançar, a negociação ainda está em espera. $DUSK #dusk @Dusk
Eu costumava achar que colocar um título onchain resolvia a parte difícil. A propriedade se move digitalmente, o registro é atualizado e a negociação parece concluída.
Mas existe um detalhe desconfortável.
O comprador ainda precisa pagar.
Uma negociação real não é apenas sobre mover o ativo. O dinheiro também precisa chegar ao outro lado. Se o título se move instantaneamente, mas o pagamento ainda está esperando em algum outro lugar, a negociação não escapou de verdade do processo antigo. Um lado terminou. O outro ainda está fazendo papelada.
É essa parte da Dusk Trade que eu acho mais útil para pensar. O sistema está sendo projetado para que a compra, o pagamento e a troca final aconteçam como peças conectadas, em vez de tratar a transferência do título como a transação inteira.
Então a EURQ entra em cena. A Quantoz fornece um instrumento de pagamento digital regulado baseado em euro, e a Dusk descreve isso como uma parte importante do fluxo de trabalho planejado para a troca onchain da NPEX.
Em poucas palavras:
O título se move.
O dinheiro se move.
O sistema precisa saber que ambos aconteceram.
Isso parece quase absurdamente óbvio. Mas a liquidação tradicional existe em parte porque esses dois lados precisam ser comparados, verificados e confirmados entre sistemas diferentes.
E eu acho que isso muda como a tokenização deve ser avaliada. Um título ser digital é uma conquista. Fazer com que o título e o respectivo pagamento concluam a negociação juntos é o problema econômico mais difícil.
Se o dinheiro ainda precisa correr para alcançar, a negociação ainda está em espera. $DUSK #dusk @Dusk
6
5
605
·
--
Verificado
POR QUE PIECRUST + DECLARAÇÃO SUCINTA TRANSFORMAM O PROJETO DE LIQUIDAÇÃO
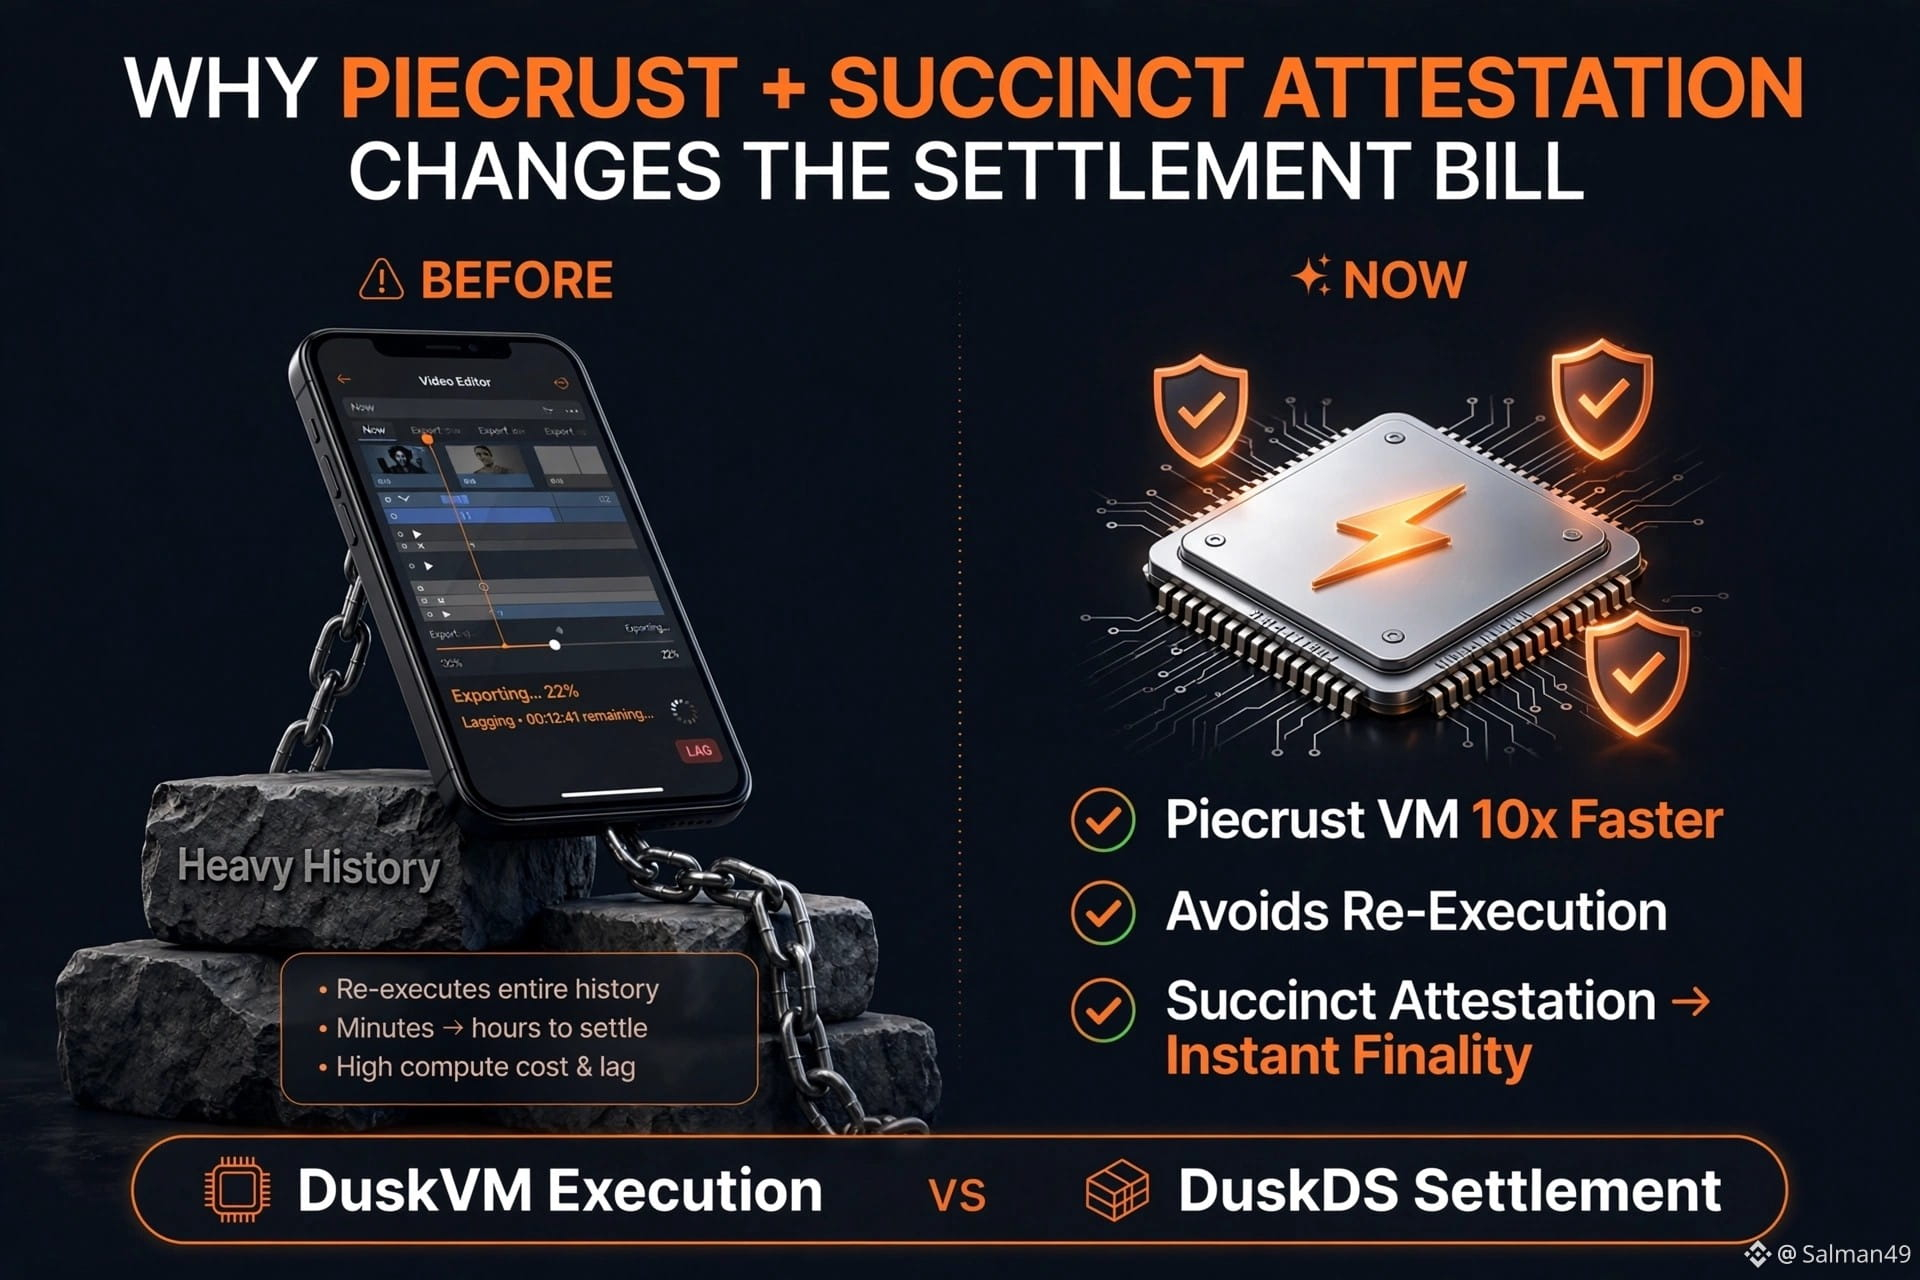
Meu antigo telefone tinha um problema estúpido. Um editor de vídeo guardava histórico demais, e toda nova exportação fazia o sistema ficar mais lento com aquilo tudo. A parte irritante não era uma única exportação lenta. Era ter que pagar pelo trabalho antigo, de novo e de novo.
Essa é uma forma útil de pensar no Piecrust. A Dusk diz que substituiu o RuskVM depois de encontrar problemas de crescimento de estado e de desempenho, com o Piecrust entregando mais de 10x de velocidade e transações mais baratas. Mais importante ainda, a Dusk construiu isso para evitar reexecução desnecessária quando o consenso muda o estado.
Isso importa para liquidação porque fluxos financeiros podem disparar muita execução em torno de um único movimento de ativo. Se a VM puder reutilizar o trabalho em vez de fazer o mesmo cálculo de novo, a economia não é só “a blockchain fica mais rápida”. Isso significa que menos trabalho de infraestrutura precisa ser pago.
Agora coloque a Declaração Sucinta ao lado disso. A SA usa comitês para validar e ratificar blocos, e a Dusk fornece uma finalização determinística do bloco após a ratificação.
Assim, os dois mecanismos atingem partes diferentes do processo de liquidação. O Piecrust reduz trabalho. A SA reduz a espera por certeza.
Essa distinção importa porque custos de liquidação não são apenas taxas de transação. Também existe infraestrutura rodando em segundo plano enquanto a propriedade está sendo processada e todo mundo aguarda o resultado se tornar definitivo.
E esta é a parte que acho mais interessante: a Dusk separa execução de liquidação no nível da arquitetura. O DuskVM cuida da execução de contratos inteligentes enquanto o DuskDS cuida de consenso, finalidade e disponibilidade de dados.
Se essas camadas continuarem reduzindo cálculo e incerteza de liquidação de forma independente, a economia de movimentar um ativo regulado começa a parecer menos como “pagar uma taxa de blockchain” e mais como remover partes da maquinaria que tornavam a liquidação cara desde o início.
@Dusk_Foundation $DUSK #dusk
POR QUE PIECRUST + DECLARAÇÃO SUCINTA TRANSFORMAM O PROJETO DE LIQUIDAÇÃO
Meu antigo telefone tinha um problema estúpido. Um editor de vídeo guardava histórico demais, e toda nova exportação fazia o sistema ficar mais lento com aquilo tudo. A parte irritante não era uma única exportação lenta. Era ter que pagar pelo trabalho antigo, de novo e de novo.
Essa é uma forma útil de pensar no Piecrust. A Dusk diz que substituiu o RuskVM depois de encontrar problemas de crescimento de estado e de desempenho, com o Piecrust entregando mais de 10x de velocidade e transações mais baratas. Mais importante ainda, a Dusk construiu isso para evitar reexecução desnecessária quando o consenso muda o estado.
Isso importa para liquidação porque fluxos financeiros podem disparar muita execução em torno de um único movimento de ativo. Se a VM puder reutilizar o trabalho em vez de fazer o mesmo cálculo de novo, a economia não é só “a blockchain fica mais rápida”. Isso significa que menos trabalho de infraestrutura precisa ser pago.
Agora coloque a Declaração Sucinta ao lado disso. A SA usa comitês para validar e ratificar blocos, e a Dusk fornece uma finalização determinística do bloco após a ratificação.
Assim, os dois mecanismos atingem partes diferentes do processo de liquidação. O Piecrust reduz trabalho. A SA reduz a espera por certeza.
Essa distinção importa porque custos de liquidação não são apenas taxas de transação. Também existe infraestrutura rodando em segundo plano enquanto a propriedade está sendo processada e todo mundo aguarda o resultado se tornar definitivo.
E esta é a parte que acho mais interessante: a Dusk separa execução de liquidação no nível da arquitetura. O DuskVM cuida da execução de contratos inteligentes enquanto o DuskDS cuida de consenso, finalidade e disponibilidade de dados.
Se essas camadas continuarem reduzindo cálculo e incerteza de liquidação de forma independente, a economia de movimentar um ativo regulado começa a parecer menos como “pagar uma taxa de blockchain” e mais como remover partes da maquinaria que tornavam a liquidação cara desde o início.
@Dusk $DUSK #dusk
Meu antigo telefone tinha um problema estúpido. Um editor de vídeo guardava histórico demais, e toda nova exportação fazia o sistema ficar mais lento com aquilo tudo. A parte irritante não era uma única exportação lenta. Era ter que pagar pelo trabalho antigo, de novo e de novo.
Essa é uma forma útil de pensar no Piecrust. A Dusk diz que substituiu o RuskVM depois de encontrar problemas de crescimento de estado e de desempenho, com o Piecrust entregando mais de 10x de velocidade e transações mais baratas. Mais importante ainda, a Dusk construiu isso para evitar reexecução desnecessária quando o consenso muda o estado.
Isso importa para liquidação porque fluxos financeiros podem disparar muita execução em torno de um único movimento de ativo. Se a VM puder reutilizar o trabalho em vez de fazer o mesmo cálculo de novo, a economia não é só “a blockchain fica mais rápida”. Isso significa que menos trabalho de infraestrutura precisa ser pago.
Agora coloque a Declaração Sucinta ao lado disso. A SA usa comitês para validar e ratificar blocos, e a Dusk fornece uma finalização determinística do bloco após a ratificação.
Assim, os dois mecanismos atingem partes diferentes do processo de liquidação. O Piecrust reduz trabalho. A SA reduz a espera por certeza.
Essa distinção importa porque custos de liquidação não são apenas taxas de transação. Também existe infraestrutura rodando em segundo plano enquanto a propriedade está sendo processada e todo mundo aguarda o resultado se tornar definitivo.
E esta é a parte que acho mais interessante: a Dusk separa execução de liquidação no nível da arquitetura. O DuskVM cuida da execução de contratos inteligentes enquanto o DuskDS cuida de consenso, finalidade e disponibilidade de dados.
Se essas camadas continuarem reduzindo cálculo e incerteza de liquidação de forma independente, a economia de movimentar um ativo regulado começa a parecer menos como “pagar uma taxa de blockchain” e mais como remover partes da maquinaria que tornavam a liquidação cara desde o início.
@Dusk $DUSK #dusk
17
11
370
·
--
Verificado
POR QUE O DUSK NÃO FAZ UM NÓ FAZER TUDO
Há duas semanas eu tentava economizar em um VPS. Coloquei meu app principal, backups do banco de dados e um trabalho pesado de processamento de imagens no mesmo servidor pequeno. Parecia eficiente. Não era. O job de imagens começava e, de repente, meu app principal ficava sem requisições.
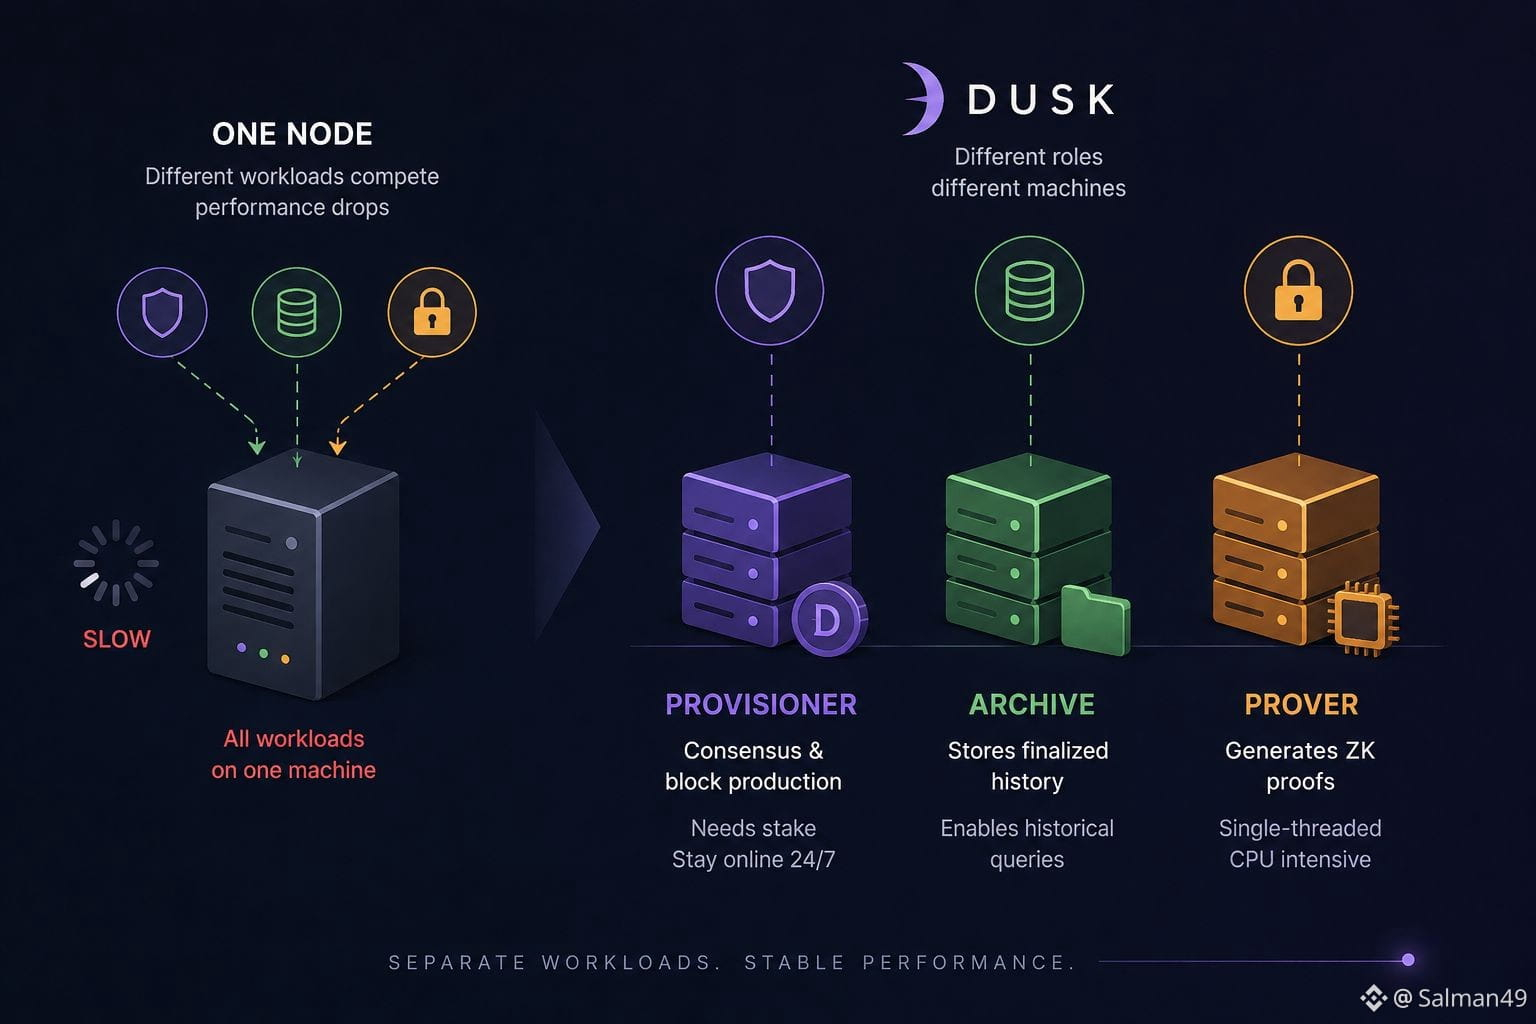
Esse chato problema do VPS volta na minha cabeça quando eu leio a configuração de nós do Dusk. O Dusk separa o trabalho entre as funções Provisioner, Archive e Prover. Elas não são apenas nomes sofisticados para uma única máquina fazendo tudo.
Um Provisioner foca em consenso e precisa ter pelo menos 1.000 DUSK em stake. Um Archive Node mantém o histórico finalizado para coisas como "moonlightHistory" e "finalizedEvents". Um Prover lida com o trabalho mais pesado de provas de Zero-Knowledge.
Aí chego no Prover e o problema de hardware muda de novo. O Dusk diz que a geração de provas é single-threaded, então um desempenho forte em um único núcleo importa bastante. A infraestrutura do Archive parte de outro ponto: 4 núcleos, 8 GB de RAM, 500 GB de armazenamento e rede de 100 Mbps.
E é aqui que a coisa fica familiar. O Dusk recomenda manter a infraestrutura de API de produção separada das funções do Provisioner porque o tráfego de consultas e a manutenção podem competir com o trabalho de consenso. Eu aprendi a mesma lição do jeito chato no tal VPS.
Agora estou olhando para essas três funções de um jeito um pouco diferente. Se consenso, consultas históricas e o proving de ZK começarem a brigar pelos mesmos recursos, talvez uma única máquina fazendo tudo não seja, na verdade, a opção mais simples.
@Dusk_Foundation #dusk $DUSK
POR QUE O DUSK NÃO FAZ UM NÓ FAZER TUDO
Há duas semanas eu tentava economizar em um VPS. Coloquei meu app principal, backups do banco de dados e um trabalho pesado de processamento de imagens no mesmo servidor pequeno. Parecia eficiente. Não era. O job de imagens começava e, de repente, meu app principal ficava sem requisições.
Esse chato problema do VPS volta na minha cabeça quando eu leio a configuração de nós do Dusk. O Dusk separa o trabalho entre as funções Provisioner, Archive e Prover. Elas não são apenas nomes sofisticados para uma única máquina fazendo tudo.
Um Provisioner foca em consenso e precisa ter pelo menos 1.000 DUSK em stake. Um Archive Node mantém o histórico finalizado para coisas como "moonlightHistory" e "finalizedEvents". Um Prover lida com o trabalho mais pesado de provas de Zero-Knowledge.
Aí chego no Prover e o problema de hardware muda de novo. O Dusk diz que a geração de provas é single-threaded, então um desempenho forte em um único núcleo importa bastante. A infraestrutura do Archive parte de outro ponto: 4 núcleos, 8 GB de RAM, 500 GB de armazenamento e rede de 100 Mbps.
E é aqui que a coisa fica familiar. O Dusk recomenda manter a infraestrutura de API de produção separada das funções do Provisioner porque o tráfego de consultas e a manutenção podem competir com o trabalho de consenso. Eu aprendi a mesma lição do jeito chato no tal VPS.
Agora estou olhando para essas três funções de um jeito um pouco diferente. Se consenso, consultas históricas e o proving de ZK começarem a brigar pelos mesmos recursos, talvez uma única máquina fazendo tudo não seja, na verdade, a opção mais simples.
@Dusk #dusk $DUSK
Há duas semanas eu tentava economizar em um VPS. Coloquei meu app principal, backups do banco de dados e um trabalho pesado de processamento de imagens no mesmo servidor pequeno. Parecia eficiente. Não era. O job de imagens começava e, de repente, meu app principal ficava sem requisições.
Esse chato problema do VPS volta na minha cabeça quando eu leio a configuração de nós do Dusk. O Dusk separa o trabalho entre as funções Provisioner, Archive e Prover. Elas não são apenas nomes sofisticados para uma única máquina fazendo tudo.
Um Provisioner foca em consenso e precisa ter pelo menos 1.000 DUSK em stake. Um Archive Node mantém o histórico finalizado para coisas como "moonlightHistory" e "finalizedEvents". Um Prover lida com o trabalho mais pesado de provas de Zero-Knowledge.
Aí chego no Prover e o problema de hardware muda de novo. O Dusk diz que a geração de provas é single-threaded, então um desempenho forte em um único núcleo importa bastante. A infraestrutura do Archive parte de outro ponto: 4 núcleos, 8 GB de RAM, 500 GB de armazenamento e rede de 100 Mbps.
E é aqui que a coisa fica familiar. O Dusk recomenda manter a infraestrutura de API de produção separada das funções do Provisioner porque o tráfego de consultas e a manutenção podem competir com o trabalho de consenso. Eu aprendi a mesma lição do jeito chato no tal VPS.
Agora estou olhando para essas três funções de um jeito um pouco diferente. Se consenso, consultas históricas e o proving de ZK começarem a brigar pelos mesmos recursos, talvez uma única máquina fazendo tudo não seja, na verdade, a opção mais simples.
@Dusk #dusk $DUSK
3
4
428
·
--
Em Alta
Verificado
O CREPÚSCULO ESTÁ COLOCANDO SUAS RECOMPENSAS QUEIMADAS NA MESA
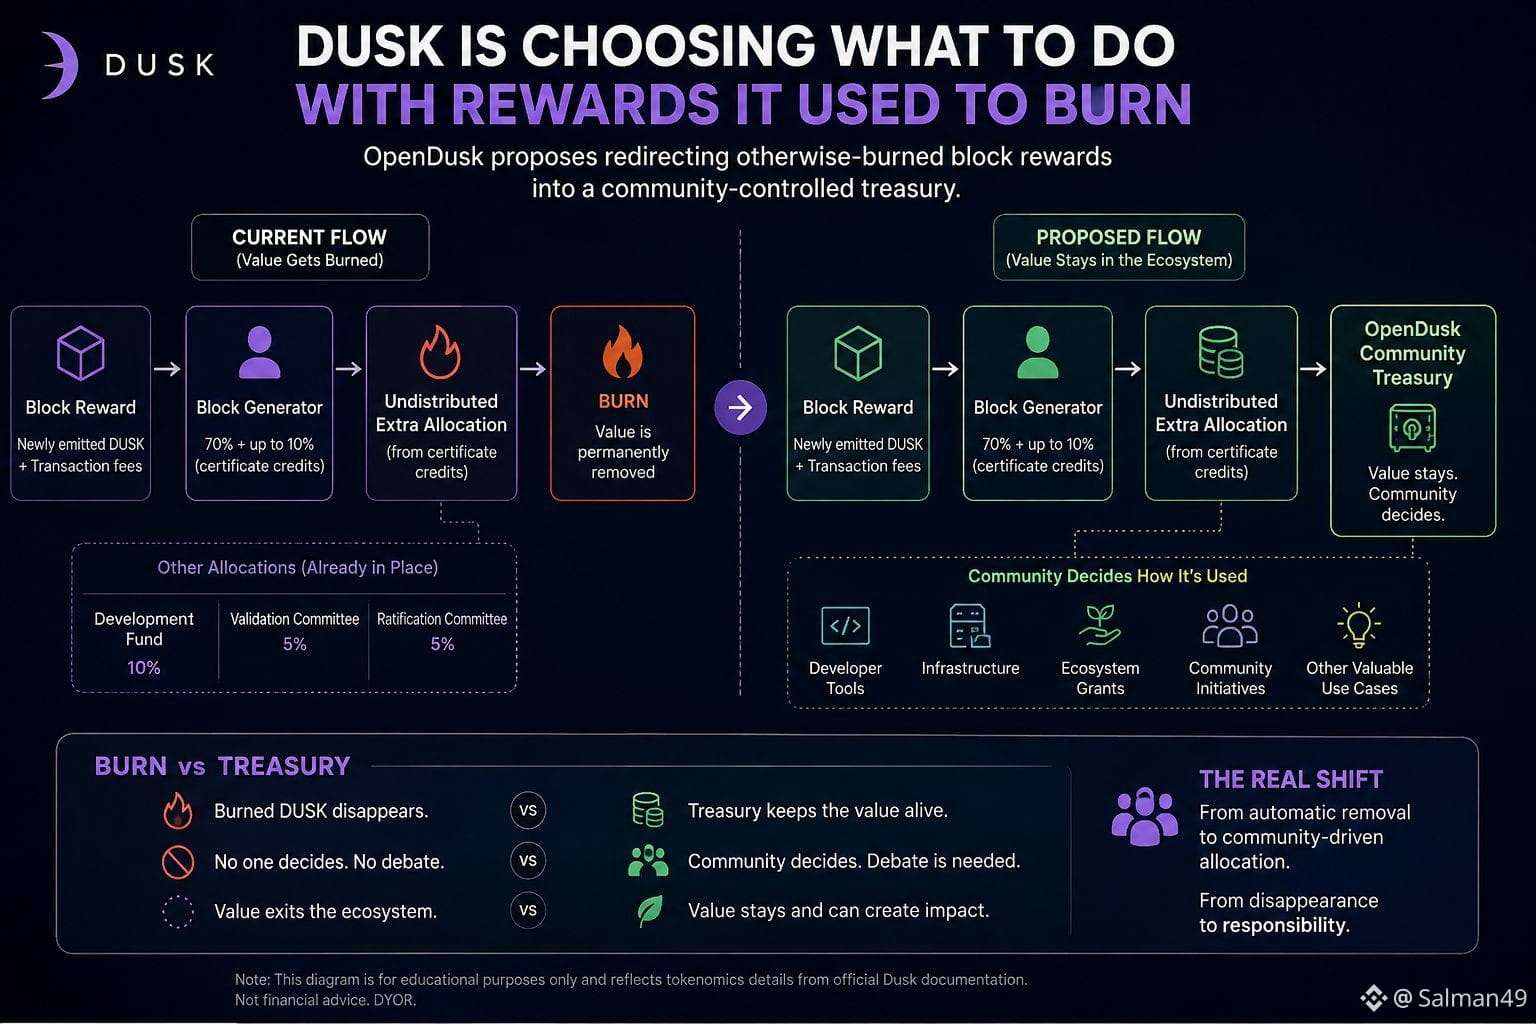
Ok, a ideia do tesouro da OpenDusk parece simples à primeira vista. Mas o dinheiro vem de um lugar bem específico: recompensas que, de outra forma, seriam queimadas. Quando penso nisso, a pergunta muda. Não é apenas “o Dusk deveria ter um tesouro?”. É “o que deve acontecer com o valor que o protocolo já está removendo?”
A recompensa em bloco do Dusk combina o DUSK recém-emitido e as taxas de transação. O gerador de blocos também pode receber até mais 10% com base em créditos de certificado. Qualquer parte dessa alocação extra que não for distribuída é queimada. O fundo de desenvolvimento já recebe sua própria parcela de 10%.
Isso faz a ideia do tesouro parecer diferente para mim. Recompensas queimadas desaparecem e a decisão termina aí. Mantém esse valor por perto e, de repente, alguém precisa tomar uma decisão sobre isso. E essa decisão precisa de um motivo.
Ferramentas de desenvolvimento? Infraestrutura? Bolsas? Tudo bem. Mas seis meses depois, ainda alguém precisa perguntar se o dinheiro realmente fez algo útil.
O Dusk já executa um programa de Bolsas com orçamentos baseados em marcos, planos de manutenção e metas mensuráveis como volume de transações, atividade de desenvolvedores e crescimento do ecossistema. Isso me dá uma forma mais prática de olhar para um tesouro comunitário. A parte interessante não é ter dinheiro. É ter que explicar por que um uso específico merece esse dinheiro.
E é essa a parte que eu quero observar com a OpenDusk. Quando as recompensas deixarem de desaparecer automaticamente, a comunidade terá que começar a fazer escolhas sobre o que permanece.
@Dusk_Foundation $DUSK #dusk
$ZEC
{future}(ZECUSDT)
$XRP
{future}(XRPUSDT)
O CREPÚSCULO ESTÁ COLOCANDO SUAS RECOMPENSAS QUEIMADAS NA MESA
Ok, a ideia do tesouro da OpenDusk parece simples à primeira vista. Mas o dinheiro vem de um lugar bem específico: recompensas que, de outra forma, seriam queimadas. Quando penso nisso, a pergunta muda. Não é apenas “o Dusk deveria ter um tesouro?”. É “o que deve acontecer com o valor que o protocolo já está removendo?”
A recompensa em bloco do Dusk combina o DUSK recém-emitido e as taxas de transação. O gerador de blocos também pode receber até mais 10% com base em créditos de certificado. Qualquer parte dessa alocação extra que não for distribuída é queimada. O fundo de desenvolvimento já recebe sua própria parcela de 10%.
Isso faz a ideia do tesouro parecer diferente para mim. Recompensas queimadas desaparecem e a decisão termina aí. Mantém esse valor por perto e, de repente, alguém precisa tomar uma decisão sobre isso. E essa decisão precisa de um motivo.
Ferramentas de desenvolvimento? Infraestrutura? Bolsas? Tudo bem. Mas seis meses depois, ainda alguém precisa perguntar se o dinheiro realmente fez algo útil.
O Dusk já executa um programa de Bolsas com orçamentos baseados em marcos, planos de manutenção e metas mensuráveis como volume de transações, atividade de desenvolvedores e crescimento do ecossistema. Isso me dá uma forma mais prática de olhar para um tesouro comunitário. A parte interessante não é ter dinheiro. É ter que explicar por que um uso específico merece esse dinheiro.
E é essa a parte que eu quero observar com a OpenDusk. Quando as recompensas deixarem de desaparecer automaticamente, a comunidade terá que começar a fazer escolhas sobre o que permanece.
@Dusk $DUSK #dusk
$ZEC
$XRP
Ok, a ideia do tesouro da OpenDusk parece simples à primeira vista. Mas o dinheiro vem de um lugar bem específico: recompensas que, de outra forma, seriam queimadas. Quando penso nisso, a pergunta muda. Não é apenas “o Dusk deveria ter um tesouro?”. É “o que deve acontecer com o valor que o protocolo já está removendo?”
A recompensa em bloco do Dusk combina o DUSK recém-emitido e as taxas de transação. O gerador de blocos também pode receber até mais 10% com base em créditos de certificado. Qualquer parte dessa alocação extra que não for distribuída é queimada. O fundo de desenvolvimento já recebe sua própria parcela de 10%.
Isso faz a ideia do tesouro parecer diferente para mim. Recompensas queimadas desaparecem e a decisão termina aí. Mantém esse valor por perto e, de repente, alguém precisa tomar uma decisão sobre isso. E essa decisão precisa de um motivo.
Ferramentas de desenvolvimento? Infraestrutura? Bolsas? Tudo bem. Mas seis meses depois, ainda alguém precisa perguntar se o dinheiro realmente fez algo útil.
O Dusk já executa um programa de Bolsas com orçamentos baseados em marcos, planos de manutenção e metas mensuráveis como volume de transações, atividade de desenvolvedores e crescimento do ecossistema. Isso me dá uma forma mais prática de olhar para um tesouro comunitário. A parte interessante não é ter dinheiro. É ter que explicar por que um uso específico merece esse dinheiro.
E é essa a parte que eu quero observar com a OpenDusk. Quando as recompensas deixarem de desaparecer automaticamente, a comunidade terá que começar a fazer escolhas sobre o que permanece.
@Dusk $DUSK #dusk
$ZEC
$XRP
3
4
445
·
--
Verificado
POR QUE O REGULAMENTO DO 21X TORNA O DUSK MAIS INTERESSANTE
Eu entrei na história do 21X achando que a parte interessante era a negociação e a liquidação acontecendo juntas. Depois comecei a olhar para as regras em torno dessa configuração, e a conexão com o Dusk ficou mais interessante para mim.
O 21X tem seu próprio Rulebook (Regulamento), Pre-Trade Controls (Controles Pré-Negociação) e Default Management Policy (Política de Gestão de Inadimplência). Isso me diz algo importante sobre o que o Dusk está realmente construindo para @Dusk_Foundation Colocar um mercado onchain não elimina as regras ao redor do mercado. O Dusk fornece a infraestrutura onde essas regras, a atividade de negociação e a liquidação podem funcionar juntas.
Os Pre-Trade Controls são a parte para a qual eu continuo voltando. Eles verificam as ordens antes da execução. Eu gosto desse nível de detalhe porque mostra onde a blockchain deixa de ser a história inteira. O Dusk pode fornecer infraestrutura de liquidação e execução, mas o mercado ainda precisa decidir, em primeiro lugar, o que deve ser permitido.
Em seguida, existe a Default Management Policy. Alguém falhar em executar não desaparece magicamente só porque a liquidação acontece onchain. Ainda precisa haver um processo para lidar com essa bagunça.
E isso muda a forma como eu vejo a conexão do 21X. O Dusk não está substituindo o regulamento por código. Pelo menos pelo que eu consigo ver, ele está tentando colocar a atividade de um mercado regulado em uma infraestrutura onde execução, privacidade e liquidação possam trabalhar mais próximas.
Isso me faz pensar sobre a ideia maior do Dusk. Talvez a parte interessante das finanças reguladas indo para o onchain não seja remover todas as regras antigas.
Talvez seja fazer com que as regras e a transação vivam bem mais próximas uma da outra.
$DUSK #dusk
POR QUE O REGULAMENTO DO 21X TORNA O DUSK MAIS INTERESSANTE
Eu entrei na história do 21X achando que a parte interessante era a negociação e a liquidação acontecendo juntas. Depois comecei a olhar para as regras em torno dessa configuração, e a conexão com o Dusk ficou mais interessante para mim.
O 21X tem seu próprio Rulebook (Regulamento), Pre-Trade Controls (Controles Pré-Negociação) e Default Management Policy (Política de Gestão de Inadimplência). Isso me diz algo importante sobre o que o Dusk está realmente construindo para @Dusk Colocar um mercado onchain não elimina as regras ao redor do mercado. O Dusk fornece a infraestrutura onde essas regras, a atividade de negociação e a liquidação podem funcionar juntas.
Os Pre-Trade Controls são a parte para a qual eu continuo voltando. Eles verificam as ordens antes da execução. Eu gosto desse nível de detalhe porque mostra onde a blockchain deixa de ser a história inteira. O Dusk pode fornecer infraestrutura de liquidação e execução, mas o mercado ainda precisa decidir, em primeiro lugar, o que deve ser permitido.
Em seguida, existe a Default Management Policy. Alguém falhar em executar não desaparece magicamente só porque a liquidação acontece onchain. Ainda precisa haver um processo para lidar com essa bagunça.
E isso muda a forma como eu vejo a conexão do 21X. O Dusk não está substituindo o regulamento por código. Pelo menos pelo que eu consigo ver, ele está tentando colocar a atividade de um mercado regulado em uma infraestrutura onde execução, privacidade e liquidação possam trabalhar mais próximas.
Isso me faz pensar sobre a ideia maior do Dusk. Talvez a parte interessante das finanças reguladas indo para o onchain não seja remover todas as regras antigas.
Talvez seja fazer com que as regras e a transação vivam bem mais próximas uma da outra.
$DUSK #dusk
Eu entrei na história do 21X achando que a parte interessante era a negociação e a liquidação acontecendo juntas. Depois comecei a olhar para as regras em torno dessa configuração, e a conexão com o Dusk ficou mais interessante para mim.
O 21X tem seu próprio Rulebook (Regulamento), Pre-Trade Controls (Controles Pré-Negociação) e Default Management Policy (Política de Gestão de Inadimplência). Isso me diz algo importante sobre o que o Dusk está realmente construindo para @Dusk Colocar um mercado onchain não elimina as regras ao redor do mercado. O Dusk fornece a infraestrutura onde essas regras, a atividade de negociação e a liquidação podem funcionar juntas.
Os Pre-Trade Controls são a parte para a qual eu continuo voltando. Eles verificam as ordens antes da execução. Eu gosto desse nível de detalhe porque mostra onde a blockchain deixa de ser a história inteira. O Dusk pode fornecer infraestrutura de liquidação e execução, mas o mercado ainda precisa decidir, em primeiro lugar, o que deve ser permitido.
Em seguida, existe a Default Management Policy. Alguém falhar em executar não desaparece magicamente só porque a liquidação acontece onchain. Ainda precisa haver um processo para lidar com essa bagunça.
E isso muda a forma como eu vejo a conexão do 21X. O Dusk não está substituindo o regulamento por código. Pelo menos pelo que eu consigo ver, ele está tentando colocar a atividade de um mercado regulado em uma infraestrutura onde execução, privacidade e liquidação possam trabalhar mais próximas.
Isso me faz pensar sobre a ideia maior do Dusk. Talvez a parte interessante das finanças reguladas indo para o onchain não seja remover todas as regras antigas.
Talvez seja fazer com que as regras e a transação vivam bem mais próximas uma da outra.
$DUSK #dusk
6
3
142
·
--
Artigo
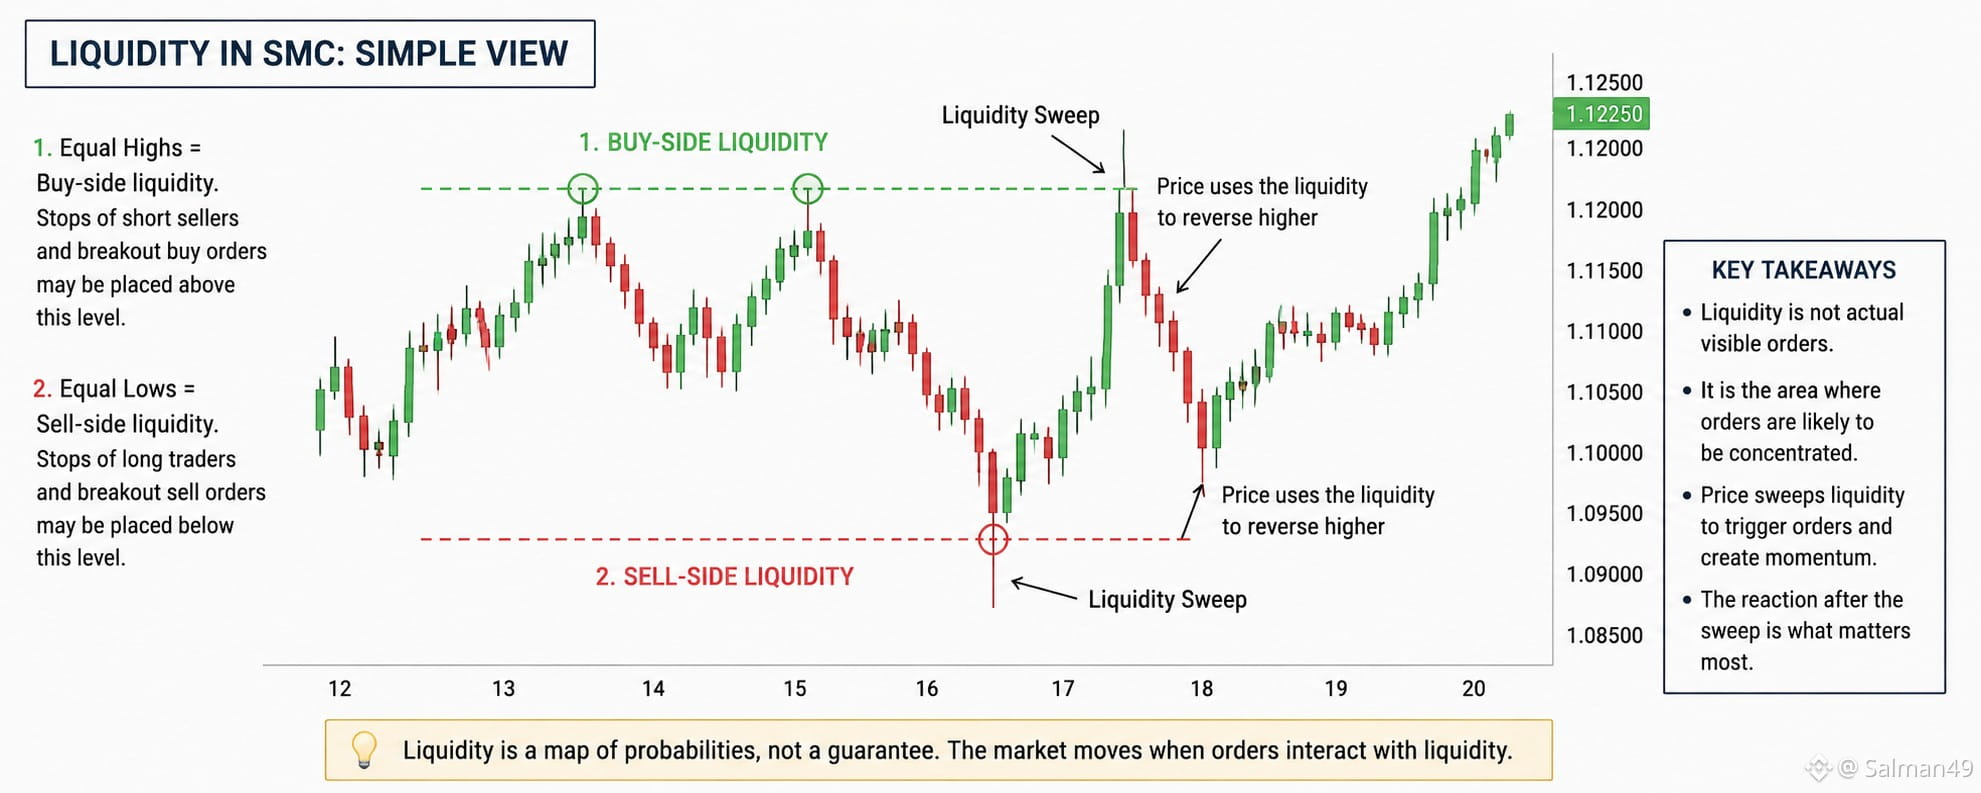
ACHO QUE ESTAMOS CHAMANDO A COISA ERRADA DE LIQUIDEZPor muito tempo, uma alta claramente igual parecia liquidez para mim.
O preço acima desse nível parecia uma espécie de “piscina” de ordens de stop esperando para serem executadas. Mas depois de investigar mais a fundo o que liquidez realmente significa nos mercados financeiros, essa explicação começa a parecer simples demais.
Nos mercados reais, liquidez está relacionada a quão facilmente uma negociação relevante pode ser executada sem causar um grande movimento de preço. Spread importa. Profundidade de mercado importa. Impacto no preço importa. E resiliência também: com que rapidez o mercado consegue se recuperar após uma grande ordem ou um choque repentino.
ACHO QUE ESTAMOS CHAMANDO A COISA ERRADA DE LIQUIDEZ
Por muito tempo, uma alta claramente igual parecia liquidez para mim.
O preço acima desse nível parecia uma espécie de “piscina” de ordens de stop esperando para serem executadas. Mas depois de investigar mais a fundo o que liquidez realmente significa nos mercados financeiros, essa explicação começa a parecer simples demais.
Nos mercados reais, liquidez está relacionada a quão facilmente uma negociação relevante pode ser executada sem causar um grande movimento de preço. Spread importa. Profundidade de mercado importa. Impacto no preço importa. E resiliência também: com que rapidez o mercado consegue se recuperar após uma grande ordem ou um choque repentino.
O preço acima desse nível parecia uma espécie de “piscina” de ordens de stop esperando para serem executadas. Mas depois de investigar mais a fundo o que liquidez realmente significa nos mercados financeiros, essa explicação começa a parecer simples demais.
Nos mercados reais, liquidez está relacionada a quão facilmente uma negociação relevante pode ser executada sem causar um grande movimento de preço. Spread importa. Profundidade de mercado importa. Impacto no preço importa. E resiliência também: com que rapidez o mercado consegue se recuperar após uma grande ordem ou um choque repentino.
960
3
38
960
·
--
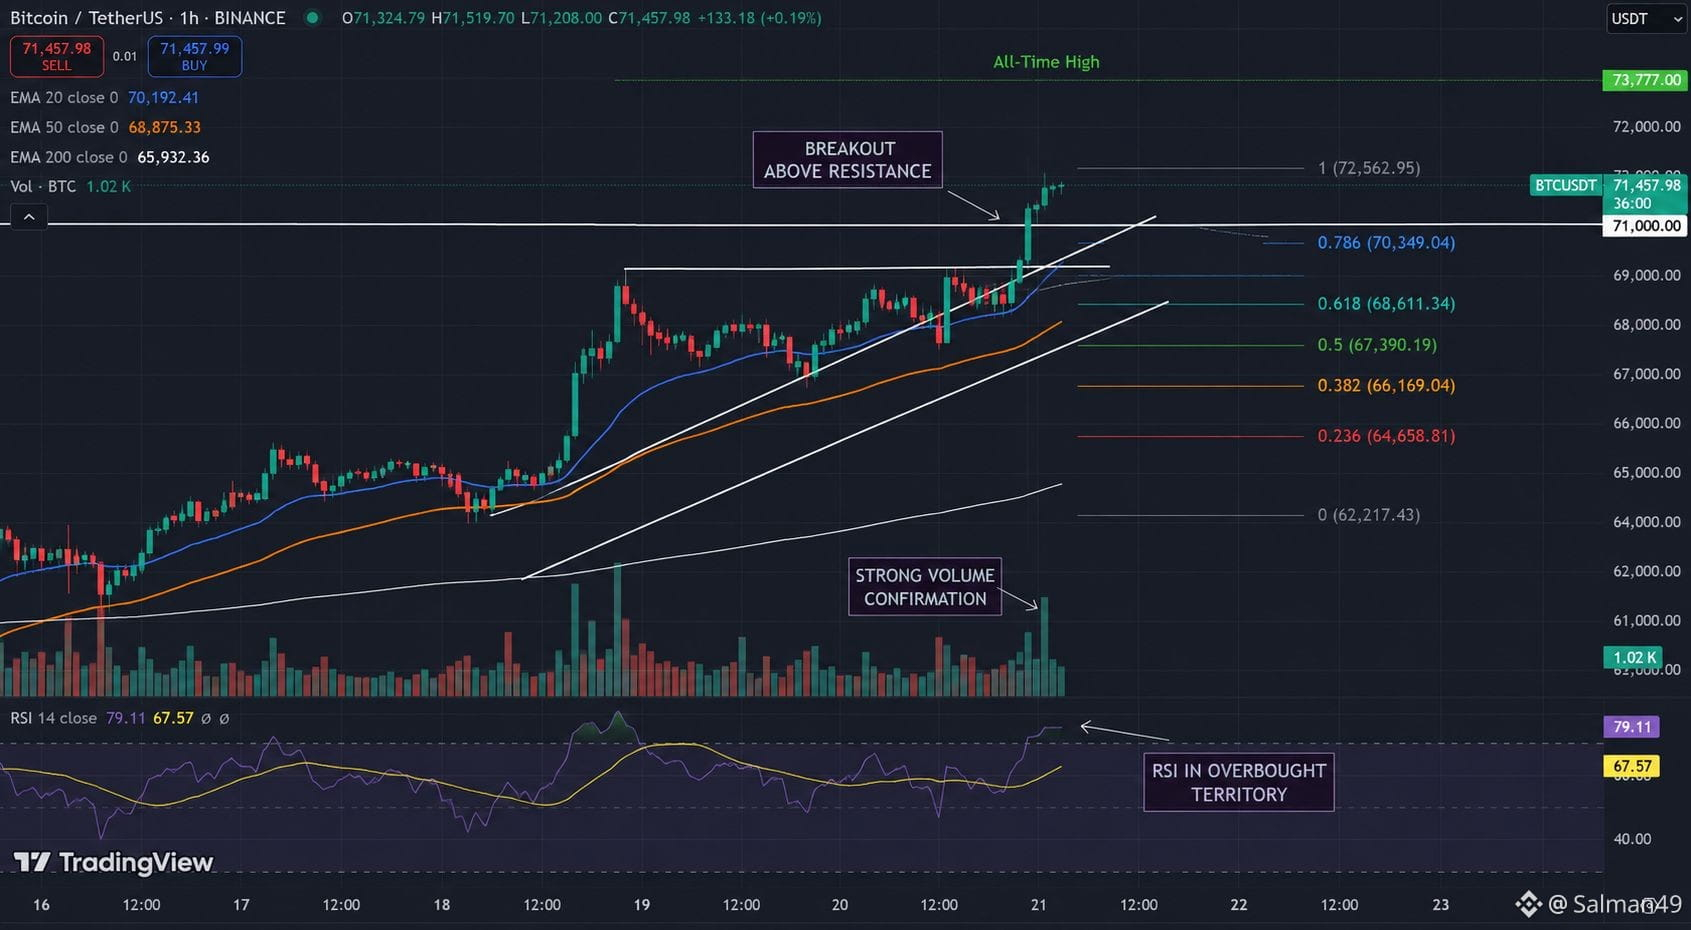
O Bitcoin acabou de ultrapassar os US$ 70 mil.
Mas aqui está a parte que eu estou observando.
A alta não foi impulsionada apenas por compradores à vista.
Mais de US$ 2,7 bilhões em shorts de cripto foram liquidados quando $BTC rompeu mais alto, transformando posicionamentos pessimistas em compras forçadas.
Isso cria um ciclo de realimentação bem desagradável.
O preço sobe.
Os shorts são apertados.
Os shorts compram de volta.
O preço sobe de novo.
O mercado começa a perseguir o movimento contra o qual estava apostando.
E agora — é aqui que fica interessante.
O BTC chegou a cerca de US$ 72,5 mil hoje, mas o RSI diário já estava perto de 79, mostrando o quanto a alta ficou superaquecida.
Então eu não estou interpretando US$ 70 mil como “mercado em alta confirmado”.
Estou vendo isso como um teste.
A demanda à vista consegue manter o BTC acima da zona de rompimento depois que os compradores forçados desaparecerem?
Porque os aperto de shorts podem iniciar uma alta.
Eles não conseguem provar que a alta vai durar.
Até o fim do mês, essa diferença vai importar muito mais do que a manchete do candle. #BTC
O Bitcoin acabou de ultrapassar os US$ 70 mil.
Mas aqui está a parte que eu estou observando.
A alta não foi impulsionada apenas por compradores à vista.
Mais de US$ 2,7 bilhões em shorts de cripto foram liquidados quando $BTC rompeu mais alto, transformando posicionamentos pessimistas em compras forçadas.
Isso cria um ciclo de realimentação bem desagradável.
O preço sobe.
Os shorts são apertados.
Os shorts compram de volta.
O preço sobe de novo.
O mercado começa a perseguir o movimento contra o qual estava apostando.
E agora — é aqui que fica interessante.
O BTC chegou a cerca de US$ 72,5 mil hoje, mas o RSI diário já estava perto de 79, mostrando o quanto a alta ficou superaquecida.
Então eu não estou interpretando US$ 70 mil como “mercado em alta confirmado”.
Estou vendo isso como um teste.
A demanda à vista consegue manter o BTC acima da zona de rompimento depois que os compradores forçados desaparecerem?
Porque os aperto de shorts podem iniciar uma alta.
Eles não conseguem provar que a alta vai durar.
Até o fim do mês, essa diferença vai importar muito mais do que a manchete do candle. #BTC
Mas aqui está a parte que eu estou observando.
A alta não foi impulsionada apenas por compradores à vista.
Mais de US$ 2,7 bilhões em shorts de cripto foram liquidados quando $BTC rompeu mais alto, transformando posicionamentos pessimistas em compras forçadas.
Isso cria um ciclo de realimentação bem desagradável.
O preço sobe.
Os shorts são apertados.
Os shorts compram de volta.
O preço sobe de novo.
O mercado começa a perseguir o movimento contra o qual estava apostando.
E agora — é aqui que fica interessante.
O BTC chegou a cerca de US$ 72,5 mil hoje, mas o RSI diário já estava perto de 79, mostrando o quanto a alta ficou superaquecida.
Então eu não estou interpretando US$ 70 mil como “mercado em alta confirmado”.
Estou vendo isso como um teste.
A demanda à vista consegue manter o BTC acima da zona de rompimento depois que os compradores forçados desaparecerem?
Porque os aperto de shorts podem iniciar uma alta.
Eles não conseguem provar que a alta vai durar.
Até o fim do mês, essa diferença vai importar muito mais do que a manchete do candle. #BTC
1
241
·
--
Em Alta
Verificado
O TOKEN ESTÁ ONCHAIN. MAS QUEM ESTÁ OBSERVANDO O MERCADO?
Estou olhando para @Dusk_Foundation e a combinação NPEX + Chainlink, e algo parece fácil de ignorar. Colocar um ativo financeiro onchain resolve o problema de propriedade. Não resolve automaticamente o problema de informação. O ledger sabe quem possui o título. Ele não sabe automaticamente quanto esse título vale fora da cadeia.
Ok, o ativo está onchain. Mas o preço ainda vem de algum lugar. É aí que DataLink faz mais sentido para mim. A Dusk diz que foi feita para levar dados oficiais do exchange NPEX para onchain. A parte útil não é apenas inserir um preço em um smart contract. É fornecer ao contrato uma conexão com o mercado onde o ativo existe. Caso contrário, a blockchain pode estar correta e ainda assim funcionar com uma imagem do mercado errada.
E é aqui que Data Streams muda a pergunta. Ele também não está trazendo dados de mercado para onchain? A diferença está em quão rápido essas informações precisam chegar. Data Streams é construído para dados de mercado de baixa latência e alta frequência. Se o mercado se mover primeiro e os dados chegarem depois, a transação pode ser executada conforme programado e ainda assim usar informações defasadas.
CCIP cria outra peça do quebra-cabeça. Ele trata a interoperabilidade entre cadeias, enquanto o padrão Cross-Chain Token lida com o movimento da DUSK por meio de mecanismos de queima e cunhagem (burn-and-mint). Assim, o ativo pode se mover entre redes sem fingir que a movimentação cross-chain, a descoberta de preço e os dados de mercado são um único problema.
Isso me faz ver a tokenização como algo menos “arrumadinho”. Emita o título. Registre a propriedade. Traga o preço do mercado. Mantenha essas informações atualizadas. Então deixe a aplicação agir com base nelas.
E, de repente, o token não está fazendo tanta coisa sozinho.
Por um tempo, tratei a tokenização principalmente como um problema de blockchain. Agora estou menos convencido. A parte mais difícil pode ser manter a blockchain conectada a tudo o que dá ao ativo seu significado financeiro.
Porque quando a negociação começa e o mercado se move, o smart contract não pode dizer: “Eu vou acompanhar depois.” $DUSK #dusk
$SKYAI $BNB
O TOKEN ESTÁ ONCHAIN. MAS QUEM ESTÁ OBSERVANDO O MERCADO?
Estou olhando para @Dusk e a combinação NPEX + Chainlink, e algo parece fácil de ignorar. Colocar um ativo financeiro onchain resolve o problema de propriedade. Não resolve automaticamente o problema de informação. O ledger sabe quem possui o título. Ele não sabe automaticamente quanto esse título vale fora da cadeia.
Ok, o ativo está onchain. Mas o preço ainda vem de algum lugar. É aí que DataLink faz mais sentido para mim. A Dusk diz que foi feita para levar dados oficiais do exchange NPEX para onchain. A parte útil não é apenas inserir um preço em um smart contract. É fornecer ao contrato uma conexão com o mercado onde o ativo existe. Caso contrário, a blockchain pode estar correta e ainda assim funcionar com uma imagem do mercado errada.
E é aqui que Data Streams muda a pergunta. Ele também não está trazendo dados de mercado para onchain? A diferença está em quão rápido essas informações precisam chegar. Data Streams é construído para dados de mercado de baixa latência e alta frequência. Se o mercado se mover primeiro e os dados chegarem depois, a transação pode ser executada conforme programado e ainda assim usar informações defasadas.
CCIP cria outra peça do quebra-cabeça. Ele trata a interoperabilidade entre cadeias, enquanto o padrão Cross-Chain Token lida com o movimento da DUSK por meio de mecanismos de queima e cunhagem (burn-and-mint). Assim, o ativo pode se mover entre redes sem fingir que a movimentação cross-chain, a descoberta de preço e os dados de mercado são um único problema.
Isso me faz ver a tokenização como algo menos “arrumadinho”. Emita o título. Registre a propriedade. Traga o preço do mercado. Mantenha essas informações atualizadas. Então deixe a aplicação agir com base nelas.
E, de repente, o token não está fazendo tanta coisa sozinho.
Por um tempo, tratei a tokenização principalmente como um problema de blockchain. Agora estou menos convencido. A parte mais difícil pode ser manter a blockchain conectada a tudo o que dá ao ativo seu significado financeiro.
Porque quando a negociação começa e o mercado se move, o smart contract não pode dizer: “Eu vou acompanhar depois.” $DUSK #dusk
$SKYAI $BNB
Estou olhando para @Dusk e a combinação NPEX + Chainlink, e algo parece fácil de ignorar. Colocar um ativo financeiro onchain resolve o problema de propriedade. Não resolve automaticamente o problema de informação. O ledger sabe quem possui o título. Ele não sabe automaticamente quanto esse título vale fora da cadeia.
Ok, o ativo está onchain. Mas o preço ainda vem de algum lugar. É aí que DataLink faz mais sentido para mim. A Dusk diz que foi feita para levar dados oficiais do exchange NPEX para onchain. A parte útil não é apenas inserir um preço em um smart contract. É fornecer ao contrato uma conexão com o mercado onde o ativo existe. Caso contrário, a blockchain pode estar correta e ainda assim funcionar com uma imagem do mercado errada.
E é aqui que Data Streams muda a pergunta. Ele também não está trazendo dados de mercado para onchain? A diferença está em quão rápido essas informações precisam chegar. Data Streams é construído para dados de mercado de baixa latência e alta frequência. Se o mercado se mover primeiro e os dados chegarem depois, a transação pode ser executada conforme programado e ainda assim usar informações defasadas.
CCIP cria outra peça do quebra-cabeça. Ele trata a interoperabilidade entre cadeias, enquanto o padrão Cross-Chain Token lida com o movimento da DUSK por meio de mecanismos de queima e cunhagem (burn-and-mint). Assim, o ativo pode se mover entre redes sem fingir que a movimentação cross-chain, a descoberta de preço e os dados de mercado são um único problema.
Isso me faz ver a tokenização como algo menos “arrumadinho”. Emita o título. Registre a propriedade. Traga o preço do mercado. Mantenha essas informações atualizadas. Então deixe a aplicação agir com base nelas.
E, de repente, o token não está fazendo tanta coisa sozinho.
Por um tempo, tratei a tokenização principalmente como um problema de blockchain. Agora estou menos convencido. A parte mais difícil pode ser manter a blockchain conectada a tudo o que dá ao ativo seu significado financeiro.
Porque quando a negociação começa e o mercado se move, o smart contract não pode dizer: “Eu vou acompanhar depois.” $DUSK #dusk
$SKYAI $BNB
38
18
2.4k
·
--
Milionário com Teste em Backtest, Operando ao Vivo
Seu backtest é um filme da Marvel. Operar ao vivo é a parte dos bastidores em que o orçamento de CGI acabou.
O backtest tem 91% de taxa de vitória porque só entra depois que a vela fecha verde. Sem escorregamento. Sem taxas. Sem a corretora dar aquele “ops, manutenção” três segundos antes do seu take profit. Ele preenche seu limite inteiro como se o book de ofertas estivesse segurando a porta para você. Fofo.
Aí você clica em “ao vivo”.
Reviravolta.
Seu limite erra porque seu roteador espirrou. Você envia a mercado, doa uma parte às taxas e vê sua vantagem evaporar antes mesmo de a operação carregar. O funding fica negativo como se estivesse levando sua posição para o lado pessoal. Três perdas se acumulam e seu cérebro desinstala “gestão de risco” para instalar “dobrar ou nada”. O backtest chama isso de “pullback saudável”. O app do seu banco chama de “saldo insuficiente”.
Fecha o mês. O PDF do backtest chega usando +14% e um sorriso convencido. O extrato do seu broker rasteja com -6%, um comprovante de funding, um imposto de saque e uma faixa de “obrigado por participar”. Mesma configuração. Mesmo ticker. Simulação diferente. Agora quatro partes estão brigando na justiça por um rastinho de pavio. O backtest está precificando um curso. O broker está contando comissões. Você está pesquisando no Google “como explicar isso pros pais”. O mercado está só cultivando seu stop.
Você no backtest: terno de fundo de hedge, seis monitores, dizendo “liquidez” no brunch.
Você ao vivo: cara que levou wicked às 9:15 da manhã e agora não consegue pagar o brunch.
A curva de patrimônio foi editada no Canva. As execuções foram escritas por uma conta fã. Sua disciplina era um template do Notion que você nunca abriu depois de duplicar.
“Backtest” não é análise. É hopium com rótulos nos eixos.
Milionário com Teste em Backtest, Operando ao Vivo
Seu backtest é um filme da Marvel. Operar ao vivo é a parte dos bastidores em que o orçamento de CGI acabou.
O backtest tem 91% de taxa de vitória porque só entra depois que a vela fecha verde. Sem escorregamento. Sem taxas. Sem a corretora dar aquele “ops, manutenção” três segundos antes do seu take profit. Ele preenche seu limite inteiro como se o book de ofertas estivesse segurando a porta para você. Fofo.
Aí você clica em “ao vivo”.
Reviravolta.
Seu limite erra porque seu roteador espirrou. Você envia a mercado, doa uma parte às taxas e vê sua vantagem evaporar antes mesmo de a operação carregar. O funding fica negativo como se estivesse levando sua posição para o lado pessoal. Três perdas se acumulam e seu cérebro desinstala “gestão de risco” para instalar “dobrar ou nada”. O backtest chama isso de “pullback saudável”. O app do seu banco chama de “saldo insuficiente”.
Fecha o mês. O PDF do backtest chega usando +14% e um sorriso convencido. O extrato do seu broker rasteja com -6%, um comprovante de funding, um imposto de saque e uma faixa de “obrigado por participar”. Mesma configuração. Mesmo ticker. Simulação diferente. Agora quatro partes estão brigando na justiça por um rastinho de pavio. O backtest está precificando um curso. O broker está contando comissões. Você está pesquisando no Google “como explicar isso pros pais”. O mercado está só cultivando seu stop.
Você no backtest: terno de fundo de hedge, seis monitores, dizendo “liquidez” no brunch.
Você ao vivo: cara que levou wicked às 9:15 da manhã e agora não consegue pagar o brunch.
A curva de patrimônio foi editada no Canva. As execuções foram escritas por uma conta fã. Sua disciplina era um template do Notion que você nunca abriu depois de duplicar.
“Backtest” não é análise. É hopium com rótulos nos eixos.
Seu backtest é um filme da Marvel. Operar ao vivo é a parte dos bastidores em que o orçamento de CGI acabou.
O backtest tem 91% de taxa de vitória porque só entra depois que a vela fecha verde. Sem escorregamento. Sem taxas. Sem a corretora dar aquele “ops, manutenção” três segundos antes do seu take profit. Ele preenche seu limite inteiro como se o book de ofertas estivesse segurando a porta para você. Fofo.
Aí você clica em “ao vivo”.
Reviravolta.
Seu limite erra porque seu roteador espirrou. Você envia a mercado, doa uma parte às taxas e vê sua vantagem evaporar antes mesmo de a operação carregar. O funding fica negativo como se estivesse levando sua posição para o lado pessoal. Três perdas se acumulam e seu cérebro desinstala “gestão de risco” para instalar “dobrar ou nada”. O backtest chama isso de “pullback saudável”. O app do seu banco chama de “saldo insuficiente”.
Fecha o mês. O PDF do backtest chega usando +14% e um sorriso convencido. O extrato do seu broker rasteja com -6%, um comprovante de funding, um imposto de saque e uma faixa de “obrigado por participar”. Mesma configuração. Mesmo ticker. Simulação diferente. Agora quatro partes estão brigando na justiça por um rastinho de pavio. O backtest está precificando um curso. O broker está contando comissões. Você está pesquisando no Google “como explicar isso pros pais”. O mercado está só cultivando seu stop.
Você no backtest: terno de fundo de hedge, seis monitores, dizendo “liquidez” no brunch.
Você ao vivo: cara que levou wicked às 9:15 da manhã e agora não consegue pagar o brunch.
A curva de patrimônio foi editada no Canva. As execuções foram escritas por uma conta fã. Sua disciplina era um template do Notion que você nunca abriu depois de duplicar.
“Backtest” não é análise. É hopium com rótulos nos eixos.
1.2k
2
69
1.2k
·
--
Verificado
POR QUE O DUSK PRECISA DA IDEIA DE BLOBs DA ETHEREUM?
EIP-4844 foi o detalhe do DuskEVM que eu não conseguia situar direito no início. A Ethereum introduziu blobs para tornar a disponibilidade de dados mais barata. O Dusk já tem o DuskDS para liquidação e disponibilidade de dados, então. Por que trazer esse design para o Dusk?
A divisão em camadas me dá uma pista melhor. O DuskEVM lida com a execução da EVM, enquanto o DuskDS lida com liquidação e disponibilidade de dados. Isso significa que os blobs têm uma função específica aqui. Eles podem dar à camada de execução uma forma padrão de trabalhar com dados, sem colocar essa responsabilidade toda apenas no DuskEVM.
Rusk torna a implementação mais difícil de dispensar como um simples item de compatibilidade. Ele tem endpoints de blob para recuperar blobs por meio do compromisso ou do hash.
A Rusk Wallet também oferece suporte a transações com blobs. A Rusk também os verifica durante a checagem de pré-condições. Isso chamou minha atenção porque o blob agora faz parte do caminho da transação, não apenas algo que a EVM entende.
KZG deixa a conexão ainda mais específica. O EIP-4844 usa compromissos e provas KZG. As ferramentas do Dusk verificam compromissos de blob, enquanto as ferramentas de snapshot verificam a relação KZG antes de armazenar os objetos de blob.
Então as peças parecem se encaixar. O DuskEVM lida com a execução. O DuskDS lida com liquidação e disponibilidade de dados. Transações com blobs, recuperação e verificação KZG conectam essas responsabilidades.
Eu não descreveria o EIP-4844 como algo que o Dusk adicionou apenas por familiaridade com a Ethereum. Há um motivo arquitetural mais profundo para isso.
Mas por que esse design específico da Ethereum para uma rede que está construindo sua própria arquitetura em torno de mercados regulados?
#dusk . $DUSK @Dusk_Foundation
POR QUE O DUSK PRECISA DA IDEIA DE BLOBs DA ETHEREUM?
EIP-4844 foi o detalhe do DuskEVM que eu não conseguia situar direito no início. A Ethereum introduziu blobs para tornar a disponibilidade de dados mais barata. O Dusk já tem o DuskDS para liquidação e disponibilidade de dados, então. Por que trazer esse design para o Dusk?
A divisão em camadas me dá uma pista melhor. O DuskEVM lida com a execução da EVM, enquanto o DuskDS lida com liquidação e disponibilidade de dados. Isso significa que os blobs têm uma função específica aqui. Eles podem dar à camada de execução uma forma padrão de trabalhar com dados, sem colocar essa responsabilidade toda apenas no DuskEVM.
Rusk torna a implementação mais difícil de dispensar como um simples item de compatibilidade. Ele tem endpoints de blob para recuperar blobs por meio do compromisso ou do hash.
A Rusk Wallet também oferece suporte a transações com blobs. A Rusk também os verifica durante a checagem de pré-condições. Isso chamou minha atenção porque o blob agora faz parte do caminho da transação, não apenas algo que a EVM entende.
KZG deixa a conexão ainda mais específica. O EIP-4844 usa compromissos e provas KZG. As ferramentas do Dusk verificam compromissos de blob, enquanto as ferramentas de snapshot verificam a relação KZG antes de armazenar os objetos de blob.
Então as peças parecem se encaixar. O DuskEVM lida com a execução. O DuskDS lida com liquidação e disponibilidade de dados. Transações com blobs, recuperação e verificação KZG conectam essas responsabilidades.
Eu não descreveria o EIP-4844 como algo que o Dusk adicionou apenas por familiaridade com a Ethereum. Há um motivo arquitetural mais profundo para isso.
Mas por que esse design específico da Ethereum para uma rede que está construindo sua própria arquitetura em torno de mercados regulados?
#dusk . $DUSK @Dusk
EIP-4844 foi o detalhe do DuskEVM que eu não conseguia situar direito no início. A Ethereum introduziu blobs para tornar a disponibilidade de dados mais barata. O Dusk já tem o DuskDS para liquidação e disponibilidade de dados, então. Por que trazer esse design para o Dusk?
A divisão em camadas me dá uma pista melhor. O DuskEVM lida com a execução da EVM, enquanto o DuskDS lida com liquidação e disponibilidade de dados. Isso significa que os blobs têm uma função específica aqui. Eles podem dar à camada de execução uma forma padrão de trabalhar com dados, sem colocar essa responsabilidade toda apenas no DuskEVM.
Rusk torna a implementação mais difícil de dispensar como um simples item de compatibilidade. Ele tem endpoints de blob para recuperar blobs por meio do compromisso ou do hash.
A Rusk Wallet também oferece suporte a transações com blobs. A Rusk também os verifica durante a checagem de pré-condições. Isso chamou minha atenção porque o blob agora faz parte do caminho da transação, não apenas algo que a EVM entende.
KZG deixa a conexão ainda mais específica. O EIP-4844 usa compromissos e provas KZG. As ferramentas do Dusk verificam compromissos de blob, enquanto as ferramentas de snapshot verificam a relação KZG antes de armazenar os objetos de blob.
Então as peças parecem se encaixar. O DuskEVM lida com a execução. O DuskDS lida com liquidação e disponibilidade de dados. Transações com blobs, recuperação e verificação KZG conectam essas responsabilidades.
Eu não descreveria o EIP-4844 como algo que o Dusk adicionou apenas por familiaridade com a Ethereum. Há um motivo arquitetural mais profundo para isso.
Mas por que esse design específico da Ethereum para uma rede que está construindo sua própria arquitetura em torno de mercados regulados?
#dusk . $DUSK @Dusk
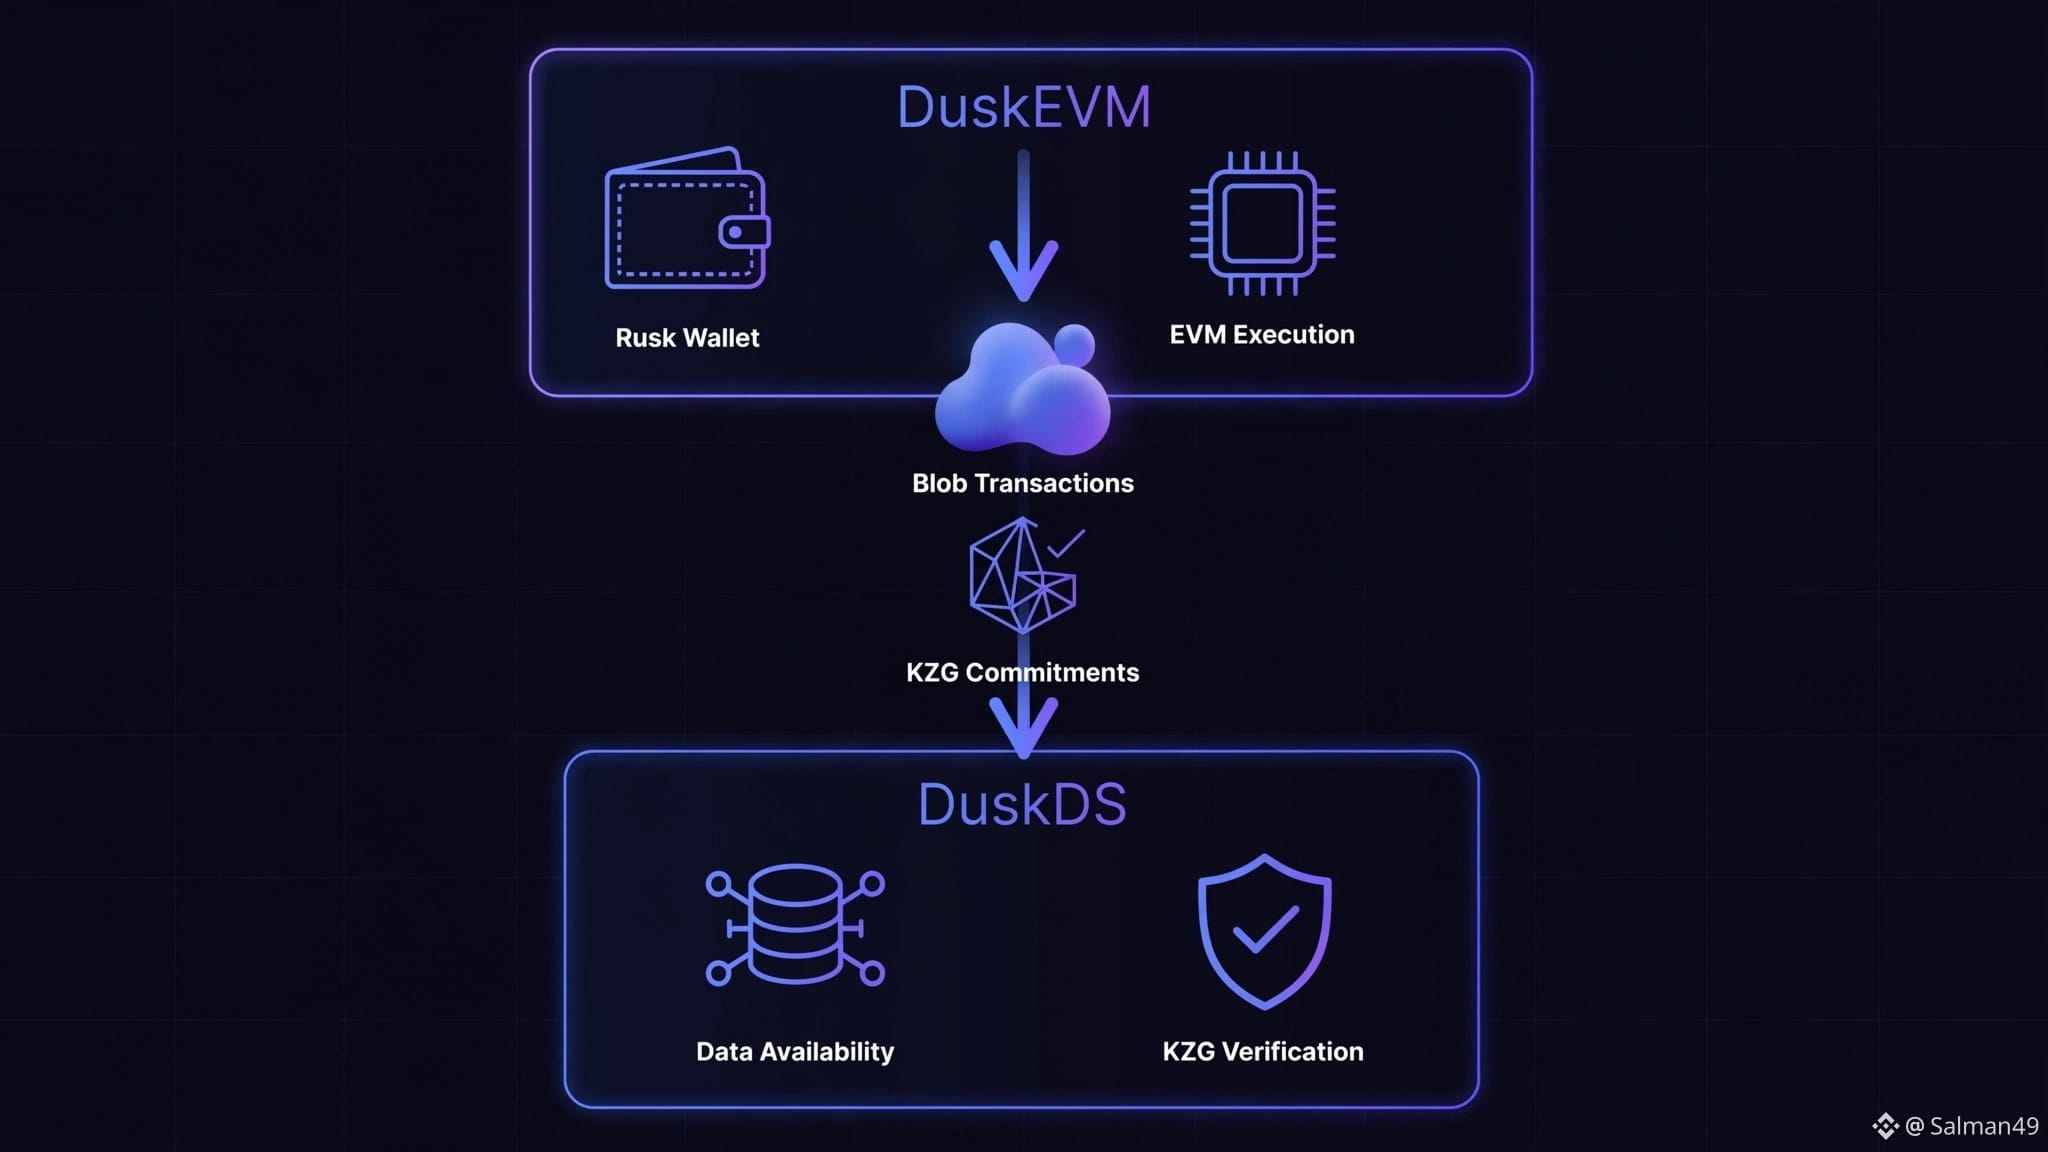
35
14
268
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
FedRateWatch
523,154 visualizações
2,557 a discutir
Participe e ganhe recompensas de tráfego na nossa campanha de hashtag em alta
✨Tema: Setembro do FOMC — Qual será o próximo movimento do Fed?
👉Como participar:
Publique uma postagem ou artigo curto com a hashtag #FedRateWatch
Crie conteúdo com base nos ângulos abaixo:
- O núcleo do CPI de agosto subiu 0,3% mês a mês, e as chances de um aumento de 25 pb esta semana agora estão perto de 90%. Você antecipa um aumento de taxa esta semana? É algo pontual, ou o início de um ciclo de altas mais longo?
- Se o aumento acontecer, como isso se reflete em BTC, ações de tecnologia e ouro? Em alta ou em baixa?
- Como você planeja operar a seguir? Compartilhe sua operação/posições de BTC, ações ou ouro com nosso widget de compartilhamento de trades.
⏰Período da campanha:
- 2026-09-15 11:00 - 2026-09-17 3:00 UTC
🎁Recompensa:
- As postagens qualificadas que cumprirem as diretrizes acima e tiverem mais de 100 palavras serão revisadas e poderão receber um impulso aleatório de tráfego de 500 a 3.000 visualizações. Você receberá uma notificação do secretário da sua seção no feed caso sua postagem seja selecionada.
- Tenha a chance de ter seu artigo em destaque na Binance Square Official
Precisa de ideias para sua postagem? Acesse a página do tema #FedRateWatch ou a Square Guide on How to Post for Better Reach.
Binance Square Official
·371 gostos
·803k visualizações
BitcoinSlidesTo$76000
17,744 visualizações
108 a discutir
BitcoinReboundsTo$79K
60,542 visualizações
397 a discutir