

简单量化
800 Publicações
简单量化
Denunciar
Bloquear Utilizador
100%胜率 印钞机
1.0K+ A seguir
1.1K+ Seguidores
421 Gostaram
Publicações
·
--
Ver tradução
代币供给在疯狂膨胀,场内新增资金却早已跟不上资产抛售的速度。
大量新项目密集抽血,带来的不是生态繁荣,而是持续加剧的流动性失衡。在新增资金跑输抛压的负反馈下,主流资产估值中枢下移已成定局。
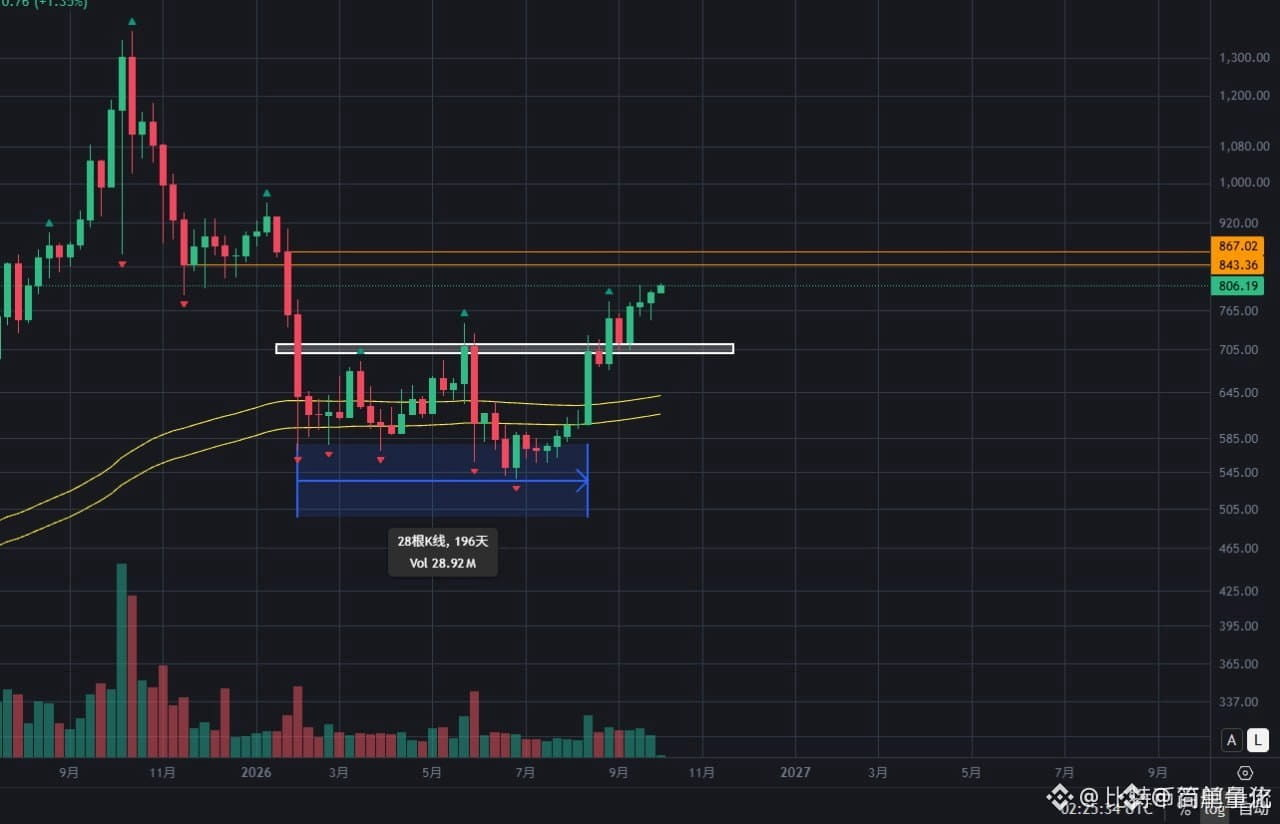
$BNB 表面冲上了 800 美元,但上方 840 至 860 美元阻力重重。流动性池子正在见底,头顶又压着技术强阻,没有场外真金白银接力,这种顶着增量枯竭的高位冲刺,不过是在透支最后的接盘力量。
#BNB
代币供给在疯狂膨胀,场内新增资金却早已跟不上资产抛售的速度。
大量新项目密集抽血,带来的不是生态繁荣,而是持续加剧的流动性失衡。在新增资金跑输抛压的负反馈下,主流资产估值中枢下移已成定局。
$BNB 表面冲上了 800 美元,但上方 840 至 860 美元阻力重重。流动性池子正在见底,头顶又压着技术强阻,没有场外真金白银接力,这种顶着增量枯竭的高位冲刺,不过是在透支最后的接盘力量。
#BNB
大量新项目密集抽血,带来的不是生态繁荣,而是持续加剧的流动性失衡。在新增资金跑输抛压的负反馈下,主流资产估值中枢下移已成定局。
$BNB 表面冲上了 800 美元,但上方 840 至 860 美元阻力重重。流动性池子正在见底,头顶又压着技术强阻,没有场外真金白银接力,这种顶着增量枯竭的高位冲刺,不过是在透支最后的接盘力量。
#BNB
17
·
--
Ver tradução
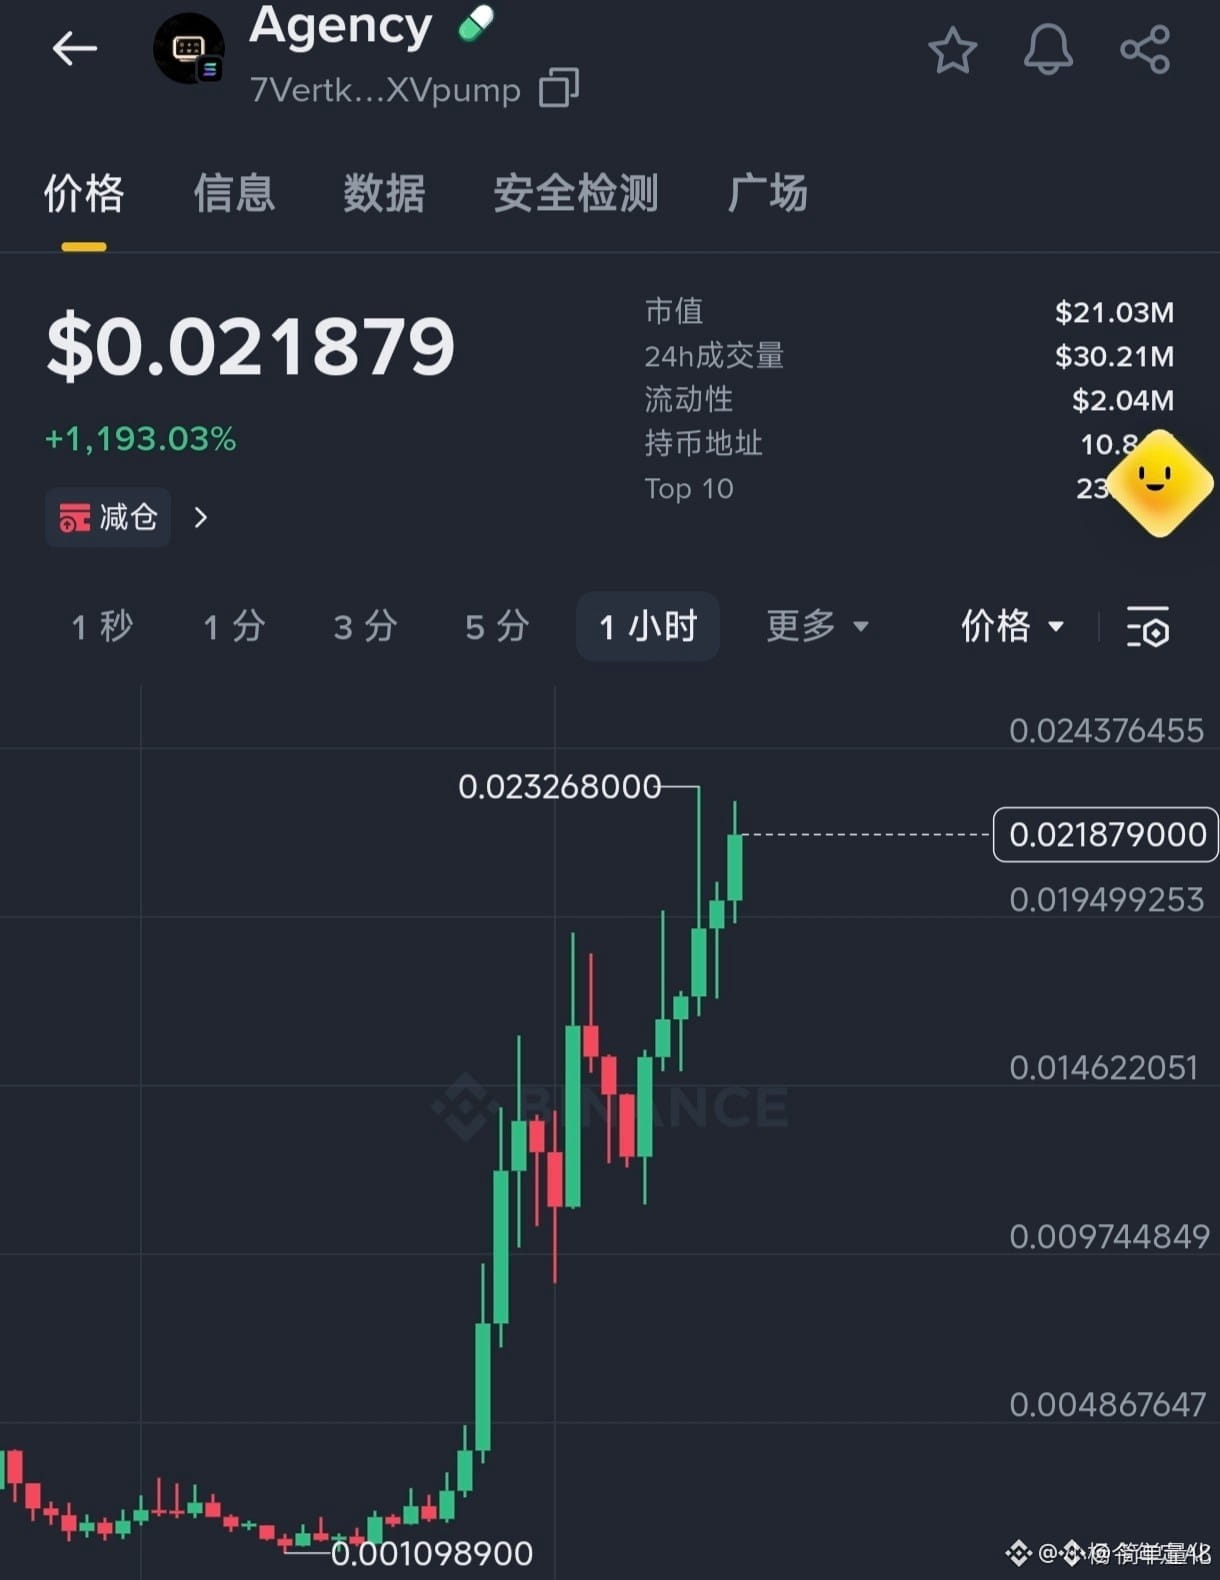
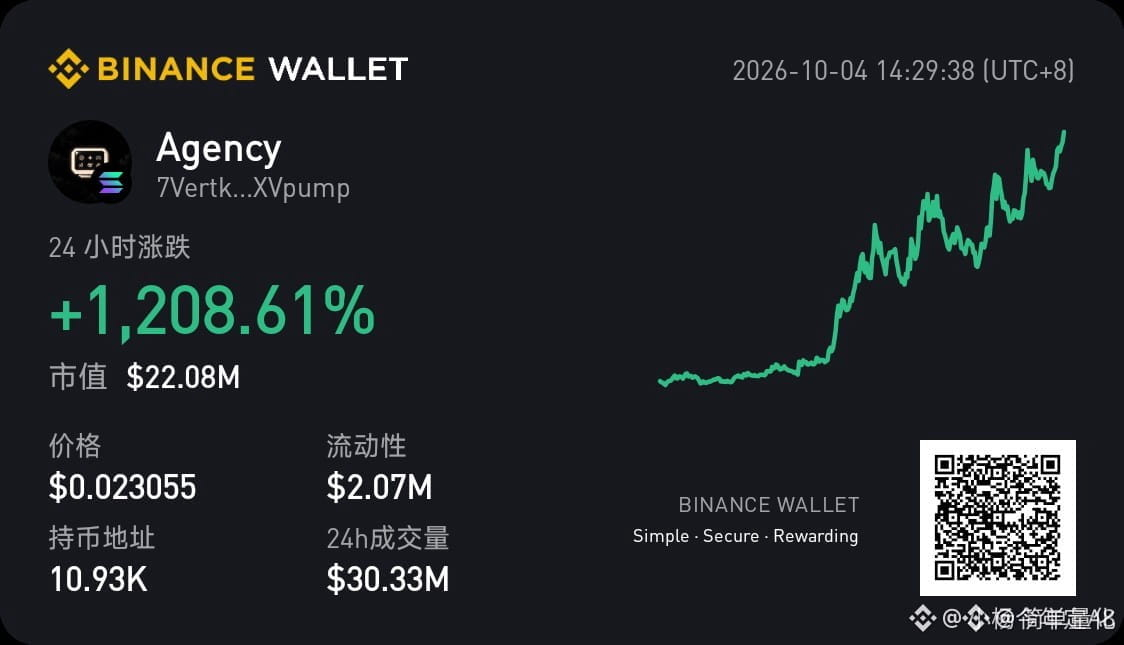
如果只把30倍的暴涨当成跟风炒作,那就看轻了AGENCY。
市值从100万美元直拉到3000万级别,成了SOL链回暖里盘面最硬的龙头。但比涨幅更关键的是支撑它的机制——不是简单蹭热点,而是代币交由“AI全面管理”。
资金从不无缘无故给出30倍溢价。当多数标的还停留在概念嘴炮时,AGENCY已经在靠AI接管机制抢占共识制高点。龙头既然立住了,行情就绝不是一日游。
#AGENCY
如果只把30倍的暴涨当成跟风炒作,那就看轻了AGENCY。
市值从100万美元直拉到3000万级别,成了SOL链回暖里盘面最硬的龙头。但比涨幅更关键的是支撑它的机制——不是简单蹭热点,而是代币交由“AI全面管理”。
资金从不无缘无故给出30倍溢价。当多数标的还停留在概念嘴炮时,AGENCY已经在靠AI接管机制抢占共识制高点。龙头既然立住了,行情就绝不是一日游。
#AGENCY
市值从100万美元直拉到3000万级别,成了SOL链回暖里盘面最硬的龙头。但比涨幅更关键的是支撑它的机制——不是简单蹭热点,而是代币交由“AI全面管理”。
资金从不无缘无故给出30倍溢价。当多数标的还停留在概念嘴炮时,AGENCY已经在靠AI接管机制抢占共识制高点。龙头既然立住了,行情就绝不是一日游。
#AGENCY
4
·
--
Ver tradução
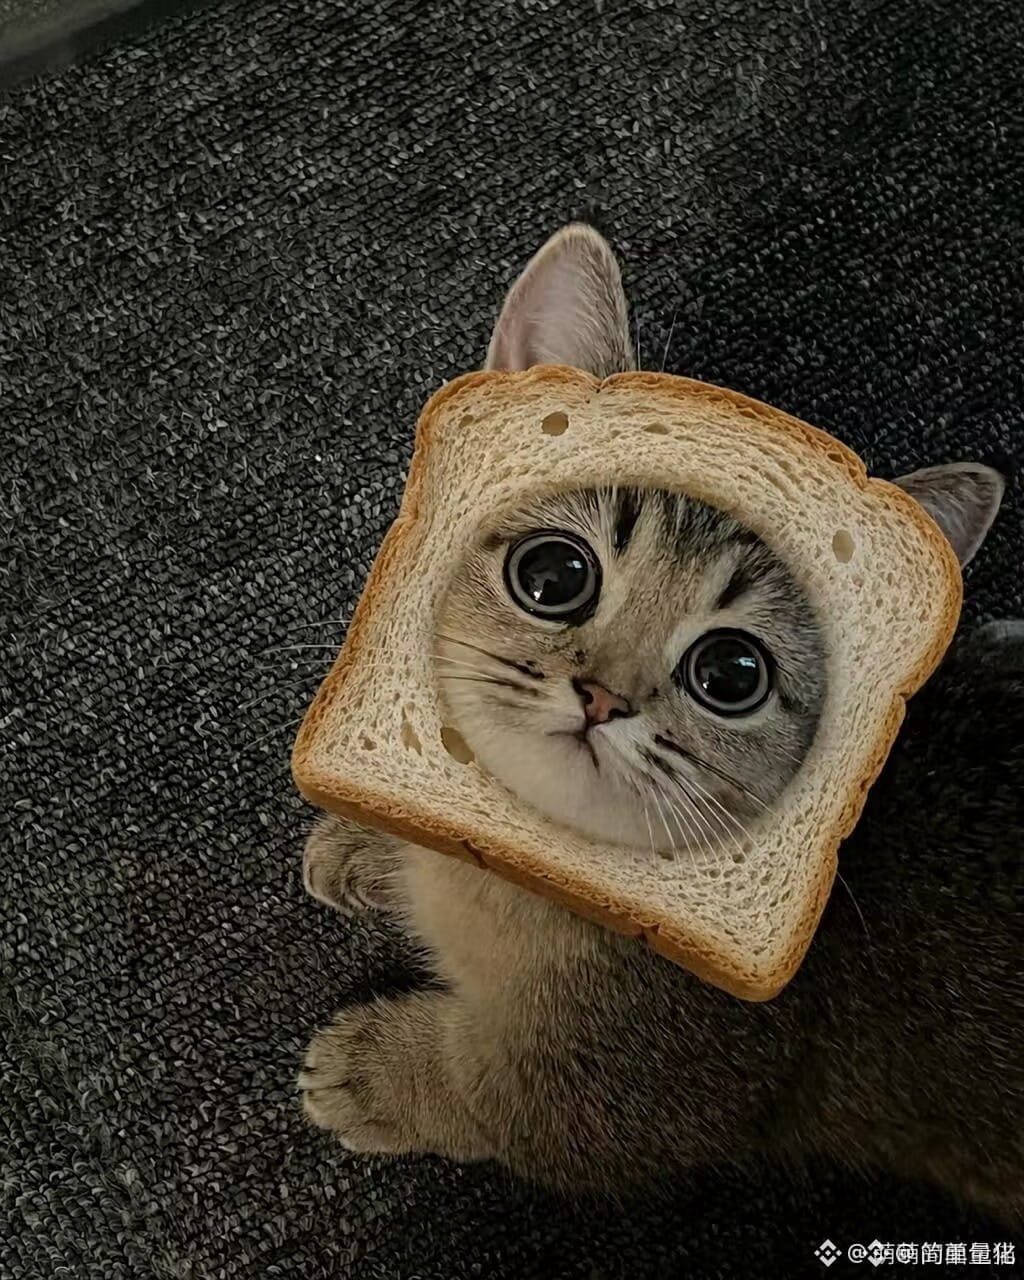
PEPE靠青蛙,WIF靠毛线帽。能在全球病毒式裂变的Meme,从来没有复杂的宏大叙事,全凭极其简单、魔性且容易复制的视觉符号。
视觉符号越直观,传播阻力就越小。
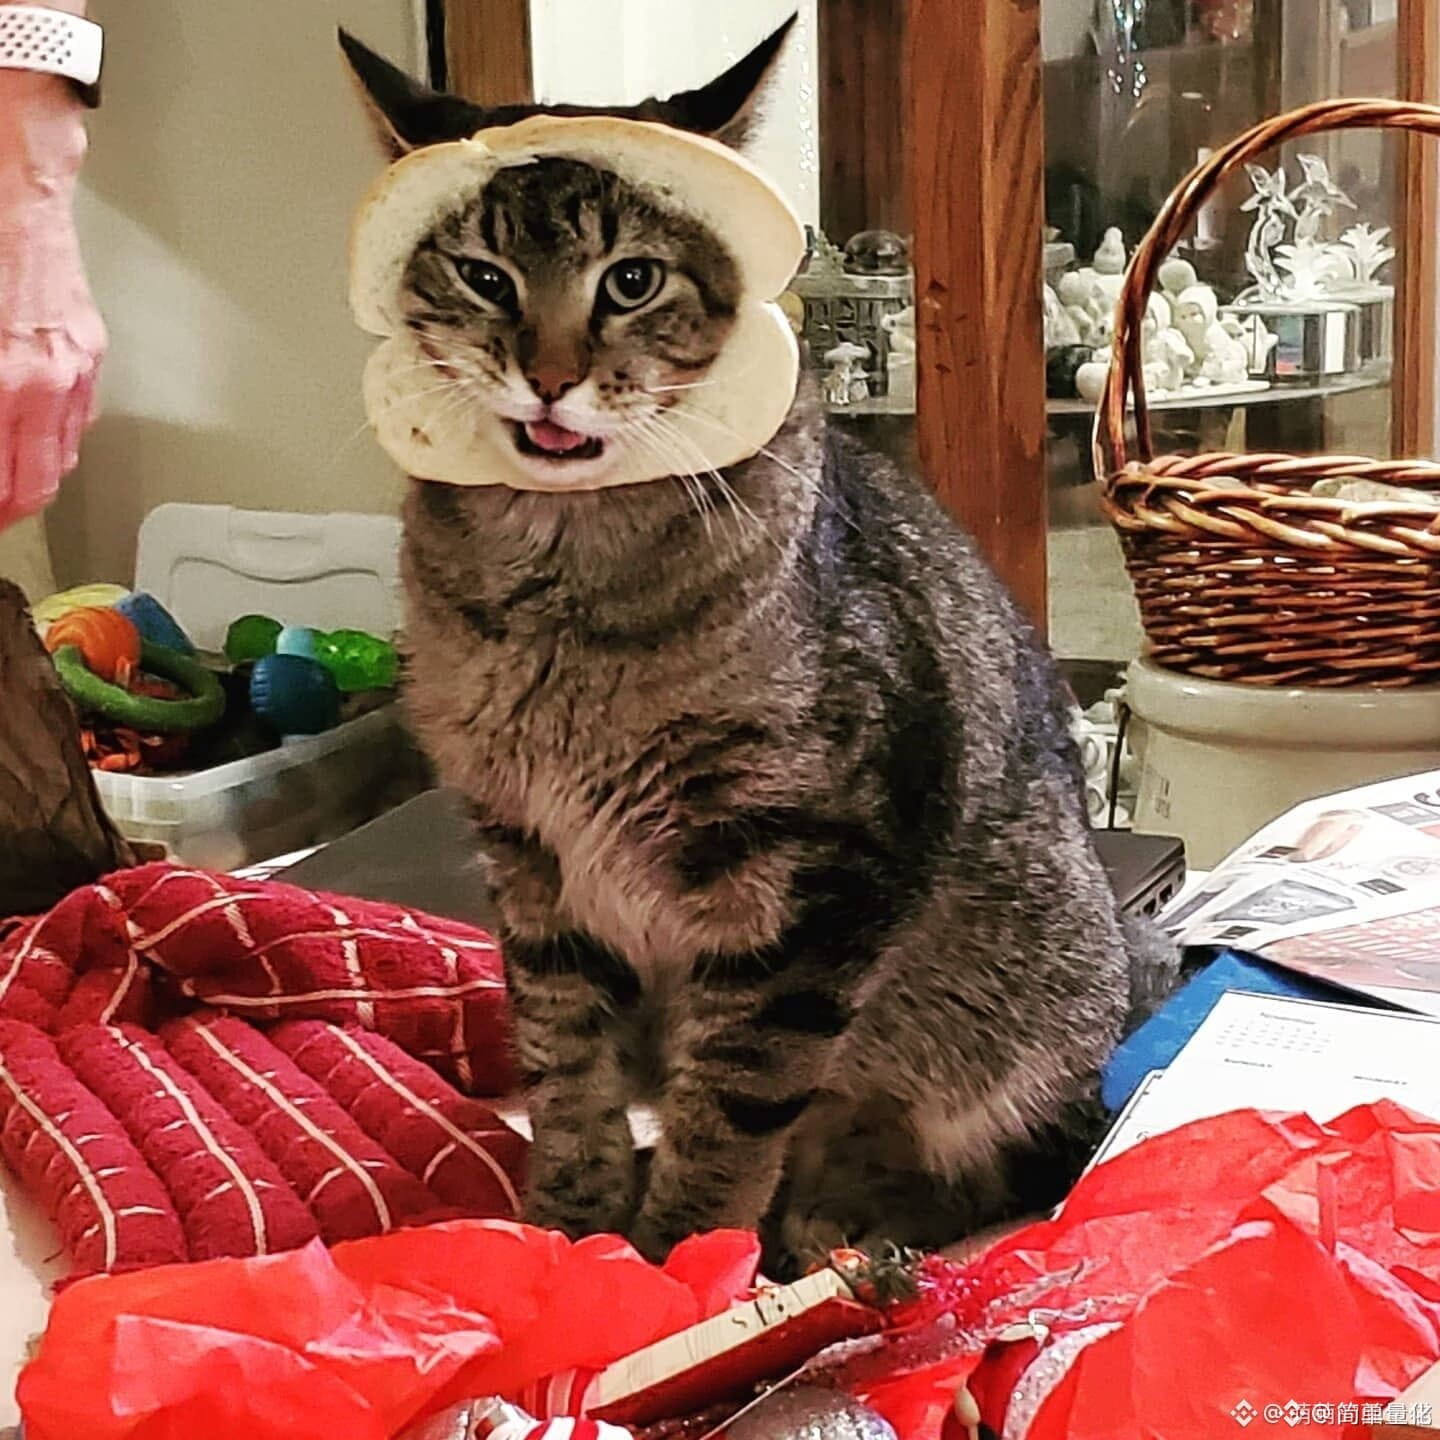
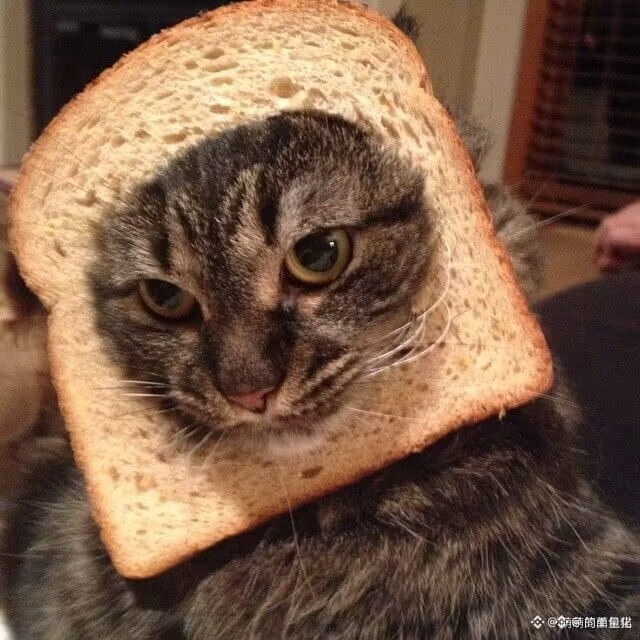
$INBRED(面包猫)走的正是这条路。猫头套进面包片,早在十多年前就席卷过互联网,天生自带二次传播力,根本不需要向市场解释自己是谁。
新概念天天有,但十余年的视觉记忆无法伪造。这种零认知门槛的经典符号,正是最硬的病毒裂变底牌。
#INBRED
PEPE靠青蛙,WIF靠毛线帽。能在全球病毒式裂变的Meme,从来没有复杂的宏大叙事,全凭极其简单、魔性且容易复制的视觉符号。
视觉符号越直观,传播阻力就越小。
$INBRED(面包猫)走的正是这条路。猫头套进面包片,早在十多年前就席卷过互联网,天生自带二次传播力,根本不需要向市场解释自己是谁。
新概念天天有,但十余年的视觉记忆无法伪造。这种零认知门槛的经典符号,正是最硬的病毒裂变底牌。
#INBRED
视觉符号越直观,传播阻力就越小。
$INBRED(面包猫)走的正是这条路。猫头套进面包片,早在十多年前就席卷过互联网,天生自带二次传播力,根本不需要向市场解释自己是谁。
新概念天天有,但十余年的视觉记忆无法伪造。这种零认知门槛的经典符号,正是最硬的病毒裂变底牌。
#INBRED
56
·
--
Ver tradução
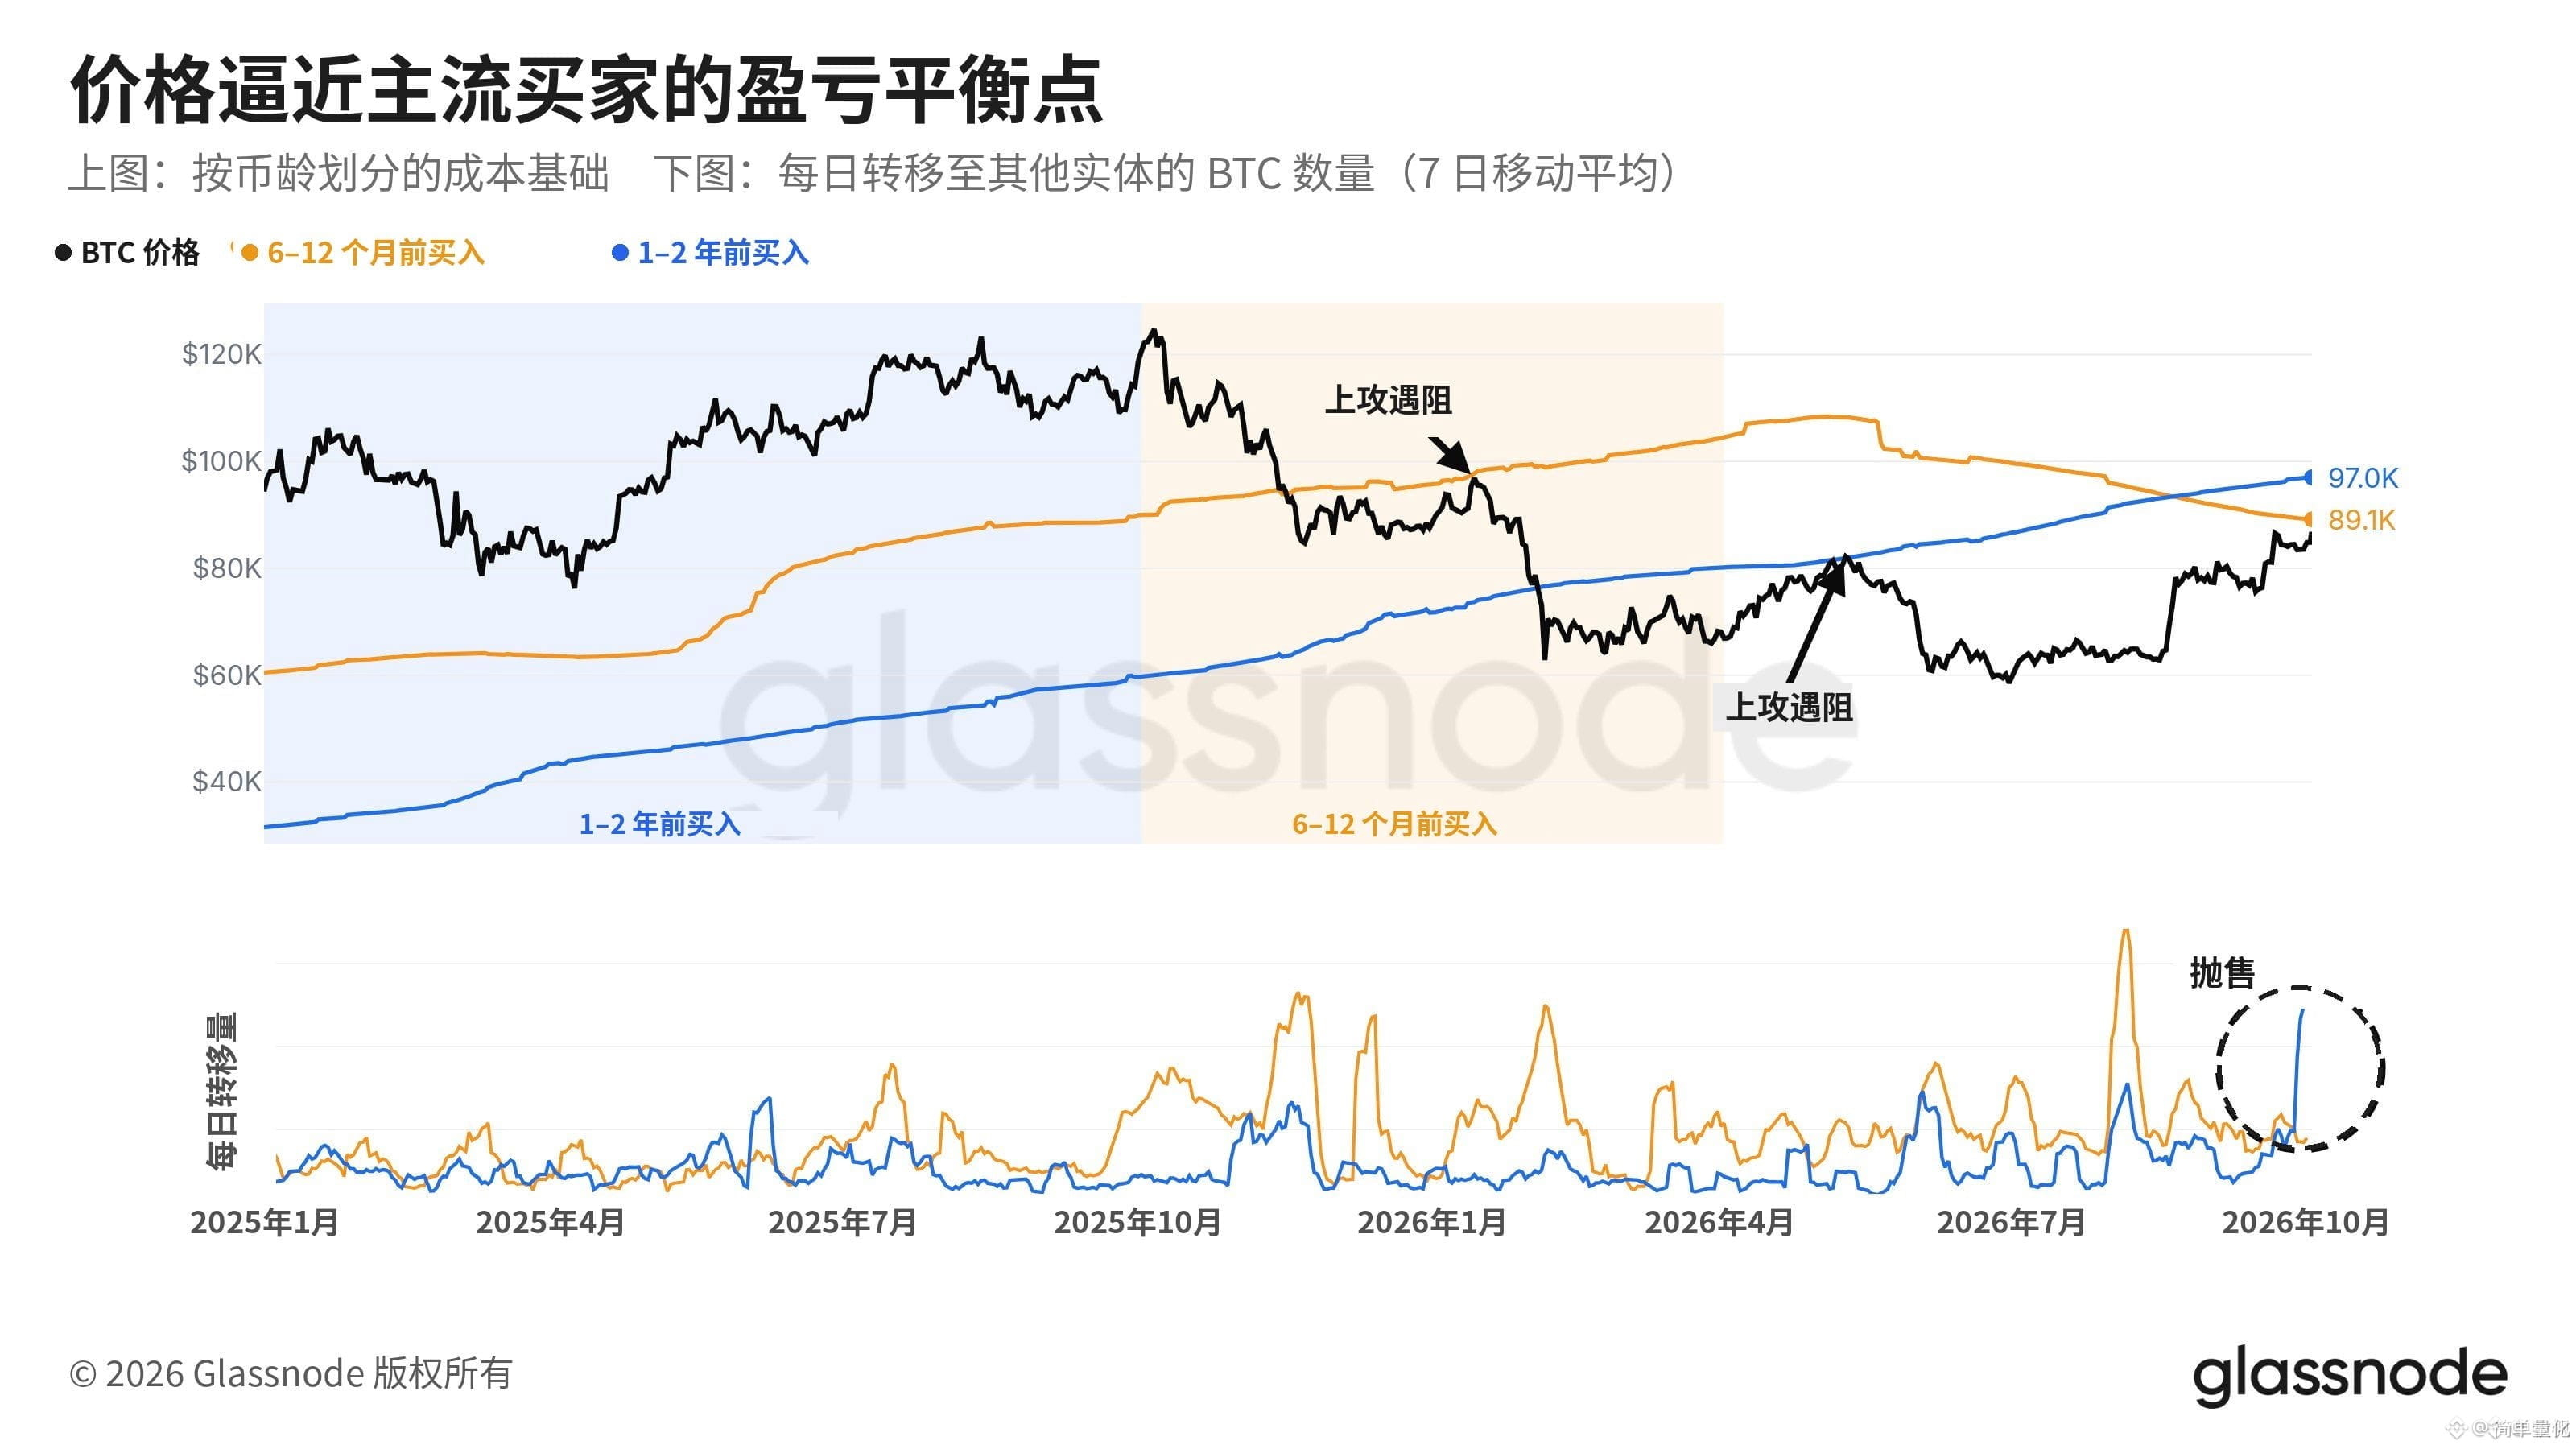
每次反弹只要碰到89,000美元就被砸回,链上早已给出了答案。
链上数据显示,6到12个月前买入的筹码平均成本在89,000美元,1到2年前的成本更是高达97,000美元。价格一靠近,保本减亏的抛压就准时涌出。
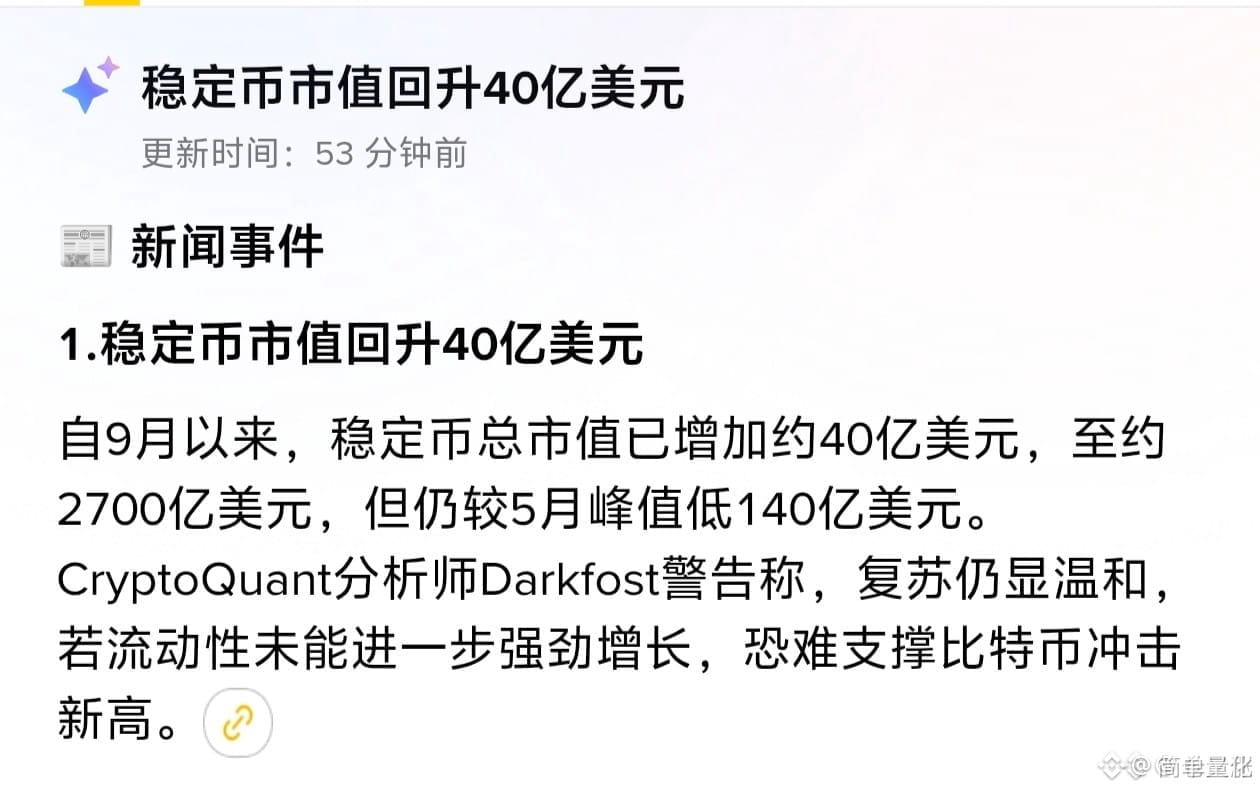
更要命的是流动性根本接不住。稳定币总市值相较5月峰值整整少了140亿美元,增量资金连温和复苏都勉强。没有真金白银去消化上方两道解套墙,向上冲刺就只能是虚胖。套牢盘正急着回本离场,现在追涨不过是给人当解套血包。
#BTC
每次反弹只要碰到89,000美元就被砸回,链上早已给出了答案。
链上数据显示,6到12个月前买入的筹码平均成本在89,000美元,1到2年前的成本更是高达97,000美元。价格一靠近,保本减亏的抛压就准时涌出。
更要命的是流动性根本接不住。稳定币总市值相较5月峰值整整少了140亿美元,增量资金连温和复苏都勉强。没有真金白银去消化上方两道解套墙,向上冲刺就只能是虚胖。套牢盘正急着回本离场,现在追涨不过是给人当解套血包。
#BTC
链上数据显示,6到12个月前买入的筹码平均成本在89,000美元,1到2年前的成本更是高达97,000美元。价格一靠近,保本减亏的抛压就准时涌出。
更要命的是流动性根本接不住。稳定币总市值相较5月峰值整整少了140亿美元,增量资金连温和复苏都勉强。没有真金白银去消化上方两道解套墙,向上冲刺就只能是虚胖。套牢盘正急着回本离场,现在追涨不过是给人当解套血包。
#BTC
1
80
·
--
Ver tradução
链上资产从20亿美元骤降98%,Blast用一场主动关停证明:靠高收益预期硬撑的L2,连维持运营的基础费用都赚不回来。
以前大家觉得L2跑不通最多变成僵尸链,但事实是连运营成本都能把它们吃干抹净。这种纯靠补贴和炒作立足的中间梯队项目,一旦失去了资金灌顶,连活下去都是奢望。
别再对没有造血能力的L2抱有幻想。跑马圈地的狂热期早已过去,没有真实盈利能力的叙事,归零只是时间问题。
#BLAST
链上资产从20亿美元骤降98%,Blast用一场主动关停证明:靠高收益预期硬撑的L2,连维持运营的基础费用都赚不回来。
以前大家觉得L2跑不通最多变成僵尸链,但事实是连运营成本都能把它们吃干抹净。这种纯靠补贴和炒作立足的中间梯队项目,一旦失去了资金灌顶,连活下去都是奢望。
别再对没有造血能力的L2抱有幻想。跑马圈地的狂热期早已过去,没有真实盈利能力的叙事,归零只是时间问题。
#BLAST
以前大家觉得L2跑不通最多变成僵尸链,但事实是连运营成本都能把它们吃干抹净。这种纯靠补贴和炒作立足的中间梯队项目,一旦失去了资金灌顶,连活下去都是奢望。
别再对没有造血能力的L2抱有幻想。跑马圈地的狂热期早已过去,没有真实盈利能力的叙事,归零只是时间问题。
#BLAST
33
·
--
Ver tradução
日本财务省在讨论把9万亿国债搬上链,韩国把股票债券纳入代币化监管,美国稳定币临时规则也已生效。
一年之内,代币化股票规模直接暴增了390%。
很多人以为监管落地是利空,其实大资金是在抢着合规上链。资产搬进来,要结算就必须沉淀大量真实买盘,而不是快进快出套现。
场外的股票和国债排着队进场托底,增量流动性正在成型。面对这种体量的现货需求,我绝不在这时候卖出看空。
#MARKET
日本财务省在讨论把9万亿国债搬上链,韩国把股票债券纳入代币化监管,美国稳定币临时规则也已生效。
一年之内,代币化股票规模直接暴增了390%。
很多人以为监管落地是利空,其实大资金是在抢着合规上链。资产搬进来,要结算就必须沉淀大量真实买盘,而不是快进快出套现。
场外的股票和国债排着队进场托底,增量流动性正在成型。面对这种体量的现货需求,我绝不在这时候卖出看空。
#MARKET
一年之内,代币化股票规模直接暴增了390%。
很多人以为监管落地是利空,其实大资金是在抢着合规上链。资产搬进来,要结算就必须沉淀大量真实买盘,而不是快进快出套现。
场外的股票和国债排着队进场托底,增量流动性正在成型。面对这种体量的现货需求,我绝不在这时候卖出看空。
#MARKET
61
·
--
Ver tradução
199个交易日里有166天净流入为零,这是美股狗狗ETF近十个月交出的真实账单,总计才挤进1200万美元。甚至有产品清盘时,仓位连70万美元都不到。
这点微弱的买盘,拿什么去抗抛压?要知道,DOGE不仅没有销毁机制,每年还要固定增发约50亿枚。一边是雷打不动的天量通胀,一边是机构用脚投票的零流入,资金账本上的反差太刺眼。
别再拿ETF当看多筹码了。面对这种基本面长线放血的标的,没有真金白银去填窟窿,尽早抛掉幻想才是正事。
#DOGE
199个交易日里有166天净流入为零,这是美股狗狗ETF近十个月交出的真实账单,总计才挤进1200万美元。甚至有产品清盘时,仓位连70万美元都不到。
这点微弱的买盘,拿什么去抗抛压?要知道,DOGE不仅没有销毁机制,每年还要固定增发约50亿枚。一边是雷打不动的天量通胀,一边是机构用脚投票的零流入,资金账本上的反差太刺眼。
别再拿ETF当看多筹码了。面对这种基本面长线放血的标的,没有真金白银去填窟窿,尽早抛掉幻想才是正事。
#DOGE
这点微弱的买盘,拿什么去抗抛压?要知道,DOGE不仅没有销毁机制,每年还要固定增发约50亿枚。一边是雷打不动的天量通胀,一边是机构用脚投票的零流入,资金账本上的反差太刺眼。
别再拿ETF当看多筹码了。面对这种基本面长线放血的标的,没有真金白银去填窟窿,尽早抛掉幻想才是正事。
#DOGE
121
·
--
别一看到盘整就猜机构出货。
光摩根士丹利一家,比特币ETF持仓就已经悄悄突破了1万枚BTC,价值约8.75亿美元。放大到整个市场,现货ETF单在9月就净买入26.5亿美元,10月初单日再吸金1.34亿。
这种体量的真金白银,不是为了做短线波段,而是实打实把现货锁进长期仓位。大买家在真金白银收货,流通盘越来越少,任何不看盘面流向的看空,都低估了这轮机构配置的决心。
#BTC
别一看到盘整就猜机构出货。
光摩根士丹利一家,比特币ETF持仓就已经悄悄突破了1万枚BTC,价值约8.75亿美元。放大到整个市场,现货ETF单在9月就净买入26.5亿美元,10月初单日再吸金1.34亿。
这种体量的真金白银,不是为了做短线波段,而是实打实把现货锁进长期仓位。大买家在真金白银收货,流通盘越来越少,任何不看盘面流向的看空,都低估了这轮机构配置的决心。
#BTC
光摩根士丹利一家,比特币ETF持仓就已经悄悄突破了1万枚BTC,价值约8.75亿美元。放大到整个市场,现货ETF单在9月就净买入26.5亿美元,10月初单日再吸金1.34亿。
这种体量的真金白银,不是为了做短线波段,而是实打实把现货锁进长期仓位。大买家在真金白银收货,流通盘越来越少,任何不看盘面流向的看空,都低估了这轮机构配置的决心。
#BTC
173
·
--
17,5 bilhões de dólares em dinheiro vivo para comprar, 1,9 bilhão de unidades em spot retiradas diretamente.
Desde abril de 2026, o saldo de XRP nas bolsas caiu de 12,9 bilhões de unidades para 11 bilhões. Quase 1,9 bilhão de tokens saíram de um pool de liquidez que estava pronto para ser despejado a qualquer momento. Ao mesmo tempo, ETFs relacionados a XRP já absorveram com firmeza US$ 1,75 bilhão em entradas líquidas.
De um lado, dezenas de bilhões de dólares em compras contínuas; do outro, um volume enorme de posições sendo retirado do tabuleiro. Mais compras para aumentar, menos pressão de venda até secar. Só ficar preso à confusão do curto prazo e dar uma sentença de morte ao racional de alta, eu não aceito. Nesse momento, ser “varrido” para fora do vagão é o mesmo que entregar ao mercado institucional o poder de definir o preço da base.
#XRP
123
·
--
Caiu quase 60% do seu recorde histórico, e mesmo assim a SOL não “morreu” com queda de volume. Pelo contrário, o volume de negociações se ampliou ainda mais, apesar do cenário adverso.
O mais incomum é a postura fora de cena. O ETF spot, mesmo com a correção em curso, manteve entradas líquidas por 12 semanas seguidas; na semana passada, registrou ainda cerca de US$ 188 milhões em compras líquidas.
Com o preço ficando a 25% do valor (um “quarto”), o que não aconteceu foi a secagem de liquidez, e sim um suporte sustentado por 12 semanas.
A queda de fato assusta e pode gerar pânico, mas dinheiro de verdade comprando por quase 3 meses não engana ninguém.
Só com base na retração, dar sentença de morte ao argumento não concordo. O volume está aumentando, e as compras institucionais não foram interrompidas. O suporte real nessa faixa é muito mais sólido do que sugere a simples porcentagem da queda.
#SOL
1
1
74
·
--
Tecnologia vender bem ainda não adianta se não for possível capturar nem um centavo do token.
No esquema de rede de depósitos tokenizados mais recente publicado pela Quant, não importa como você revire os detalhes: não há cláusula que exija que o banco detenha $QNT ou que use esse valor para pagar taxas.
A instituição usa seu sistema de software, mas quem precisa de ordens de compra não é o token dela.
Igualar diretamente “tecnologia adotada” a “$QNT precisa subir” é uma ilusão narrativa típica. Quando a implantação comercial e a utilidade do token estão completamente desvinculadas, mesmo que parcerias institucionais imensas sejam uma vantagem, isso não vira compra de verdade em dinheiro.
#QNT
3
34
·
--
Criar um ativo tokenizado não é difícil; o difícil é como compensar os direitos depois.
O Swift, junto com a Chainlink, fez com que o pagamento automático de dividendos de ações tokenizadas seja executado de ponta a ponta em quatro cadeias. Muita gente ainda não percebe o que isso significa: não é apenas lançar um token conceitual para testar, e sim realizar, na prática, a parte mais burocrática das empresas financeiras tradicionais — dividendos e compensação de fundos — conectando de verdade os “dutos” da base à blockchain.
Enquanto o mercado ainda trata o LINK como uma simples oráculo, o principal hub para a migração das instituições tradicionais já está com seu ciclo fechado em funcionamento. Esse nível de posicionamento empresarial é muito mais difícil e sólido do que qualquer narrativa abstrata.
#LINK
2
72
·
--
Os dados estão tão ruins assim, e a aposta do mercado na probabilidade de que a taxa de juros de referência permaneça inalterada em outubro disparou para 83%.
Em setembro, o NFP (não-empregados) aumentou apenas 29 mil, e a taxa de desemprego subiu para 4,2%, indicando claramente uma desaceleração do emprego. No passado, o mercado sempre gostava de transformar as más notícias em “benefício” para corte de juros, mas os oficiais do Fed ainda estão sinalizando que tanto aumentos quanto pausas são possíveis, e a inflação continua sendo a principal preocupação. A “maldição” dos juros altos simplesmente não dá para tirar.
A sombra da recessão está retirando a preferência por risco, e a torneira de liquidez ainda está bem travada. Não há sustentação pelos fundamentos, nem liquidez barata para resgatar o mercado. Por quanto tempo ainda será possível sustentar as avaliações elevadas?
22
·
--
BTC só caiu 1,8%, ETH caiu 2,4%, mas a NEAR conseguiu atingir uma queda diária de mais de 14%. Isso não dá para explicar apenas com “o mercado está ruim”. A sustentação da NEAR é claramente mais frágil do que a de outros ativos principais.
Antes, ela disparou de 1,9 até 5,5: primeiro caiu de 5,34 para 4,74 e, em seguida, apresentou uma queda diária acima de 14%. Altas fortes podem depender do sentimento; mas, na hora da correção, se há ou não compradores para segurar o preço é o que determina se as posições valem mesmo alguma coisa.
Não trate a NEAR como um ativo que apenas recua um pouco seguindo o índice: esta rodada de mercado já mostrou que, quando o mercado afrouxa, ela é a primeira a ser usada para liquidação.
#NEAR
13
·
--
Em apenas uma semana, o endereço de detenção ultrapassou 60 mil; e o aumento líquido diário direto foi de 30 mil — mas o que é ainda mais duro do que a velocidade de expansão é a capacidade de sustentação do mercado.
Muitos novos criptoativos, quando o mercado recua, veem a liquidez se esgotar rapidamente; no entanto, durante a correção do $SI, o volume diário de negociação continua firmemente na faixa de 15 a 20 milhões de dólares.
As “participações” se espalham para fora a uma velocidade de dezenas de milhares de endereços por dia, e absolutamente não houve desaceleração ou paralisação na redução de volume por causa da correção do preço. O entusiasmo talvez possa ser impulsionado por chamadas, mas trocas reais de nível de milhões de dólares durante a correção não enganam ninguém; essa demanda comprador tem uma sustentação extremamente sólida.
#SI
7
·
--
As folhas de pagamento do mês (não agrícola) cresceram apenas 29 mil no valor líquido e a taxa de desemprego subiu para 4,2%. Tratar esses dados fracos como um fator negativo é completamente inverter a lógica.
Quando o emprego dá uma freada brusca, as expectativas de cortes de juros ficam imediatamente mais claras para o mercado. Assim que a “barragem” afrouxa, a primeira categoria de ativos a se beneficiar do fluxo de liquidez é, sempre, a dos produtos de maior sensibilidade ao risco.
E a tendência de D1 do DOGE já foi pressionada para uma faixa relativamente baixa depois de uma longa fase de consolidação. Quanto mais tempo e quão bem estruturada for a reorganização na base, menor será a resistência a enfrentar quando houver uma “volta” da liquidez.
A liquidez forçada pelo cenário macro está a caminho. O DOGE acumulado na base exatamente se posiciona no ponto em que o fluxo de liquidez tem mais facilidade para impulsionar.
#DOGE
23
·
--
8 meses, transferiu 81,87 milhões de TRUMP para a bolsa, o que, pelo preço médio, totaliza aproximadamente US$ 249 milhões. Isto não é a troca de carteira de um investidor de varejo; é um fluxo real deixado na cadeia pelo wallet da equipe.
Preço médio de US$ 3,04: uma remessa atrás da outra, enviando fichas para a Binance e a OKX. As moedas continuam sendo movidas, uma e outra vez, para exchanges centralizadas — não para fazer lockup, nem para sustentar preço, e sim para empurrar a liquidez de forma concreta em direção ao canal de saques.
No gráfico, seja qual for o grande enredo que gritem, nada supera o fato de que a equipe, por mais de meio ano, vem continuamente entregando essas fichas. Com uma potencial pressão de venda de quase US$ 250 milhões no topo, qualquer otimismo cego parece mais um “pagamento antecipado” para a saída ativa da equipe.
#TRUMP
18
·
--
Sem VC, sem pré-venda, não significa que não há pressão para derrubar.
O $FLOP Labs precisa, em 90 dias, distribuir 25% de toda a oferta total de uma década por meio de airdrops. O nome de Arthur Hayes e a narrativa de IA realmente chamam atenção, mas isso equivale a, à força, enfiar um quarto das cotas em circulação dentro de três meses.
A capacidade computacional real e as receitas de rede do “AI descentralizado” simplesmente não conseguem gerar resultados em 90 dias. O hype até sustenta, mas a pressão vendedora é pesada. Em vez de imaginar um disparo em uma única direção, é melhor observar como ele oscila repetidamente nesse atoleiro de negociações causado por airdrops em volume enorme.
#FLOP
9
·
--
Colocar o sinal de “o inverno da criptografia acabou” em cima de um meme soa absurdo, mas o analista de ETFs da Bloomberg Eric Balchunas já deixou isso claro: o ponto-chave é que o Canary voltou a revisar a solicitação $PEPE ETF.
Uma única entrega talvez chame atenção, mas quando as instituições de gestão continuam gastando custos de conformidade para revisar cláusulas, a natureza disso muda — isso indica que ambos estão resolvendo de verdade, no braço, as questões de acesso, para abrir um canal de conformidade e fazer o dinheiro entrar.
Se o mercado ainda tratar isso apenas como um brinquedo emocional, vai subestimar o peso dessa rodada de ações. Quando a virada do ciclo, a mais séria em termos institucionais, for marcada por $PEPE , essa diferença de percepção é o suporte mais sólido.
#PEPE
1
15
·
--
US$117 milhões em liquidações, e o ETH ainda preso perto de US$ 2.700 — isto não é força; a alavancagem primeiro foi limpa, mas a direção ainda não foi escolhida.
No dia, os longs liquidaram US$ 64 milhões; e o BTC também subiu apenas 1,38%, para perto de US$ 84.600. O “hot” até consegue provocar liquidações, mas não consegue empurrar as principais moedas para fora do lugar.
Eu não considero “explodiu e ficou de lado” como um sinal de alta. O ETH ainda não foi rompido, vale observar, mas a zona de US$ 2.700 sendo testada repetidamente é, no momento, a cotação mais honesta.
#ETH
1
17
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
DriftHackVictimsBeginClaims
32,430 visualizações
488 a discutir
🚨 AS VÍTIMAS DO HACK DA DRIFT FINALMENTE PODEM COMEÇAR A RECLAMAR A RECUPERAÇÃO!
As vítimas do exploit da Drift em abril de 2026 já podem reclamar tokens de recuperação DFX. O ataque causou perdas verificadas de aproximadamente $295.4M, enquanto o fundo inicial de recuperação continha cerca de $3.11M.
No lançamento, 1 DFX representava $1 em perdas verificadas, mas o valor inicial de resgate era de apenas cerca de $0.0104 por DFX — aproximadamente 1 centavo recuperado por cada $1 perdido. Os usuários podem resgatar, vender ou manter DFX para uma possível recuperação maior no futuro, à medida que o fundo receber financiamento adicional.
⚠️ Importante: resgatar DFX queima os tokens, o que significa que os usuários abrem mão da sua parte do financiamento futuro da recuperação correspondente a esses tokens.
As vítimas da Drift poderão, eventualmente, recuperar uma parcela muito maior das suas perdas? 👇
#drifthackvictimsbeginclaims
#PEPE $PEPE
ASHFAQ NAEEM
·4 gostos
·8.9k visualizações
SolanaTokenizedStockVolumeTops$4.4BInSeptember
5,127 visualizações
58 a discutir
BitcoinSpotETFsDraw$6.34BInflowsInQ3
16,767 visualizações
175 a discutir