
Sen-J
60 Publicações

Sen-J
Denunciar
Bloquear Utilizador
Trader de Alta Frequência
9.1 ano(s)
8 A seguir
83 Seguidores
162 Gostaram
Publicações
·
--
Em Baixa
O movimento do BTC está prestes a decepcionar as pessoas mais uma vez.
O CAD continua enfraquecendo, e o nível de 95K ainda não consegue se manter de forma consistente, o que indica que o apetite por risco do mercado continua insuficiente.
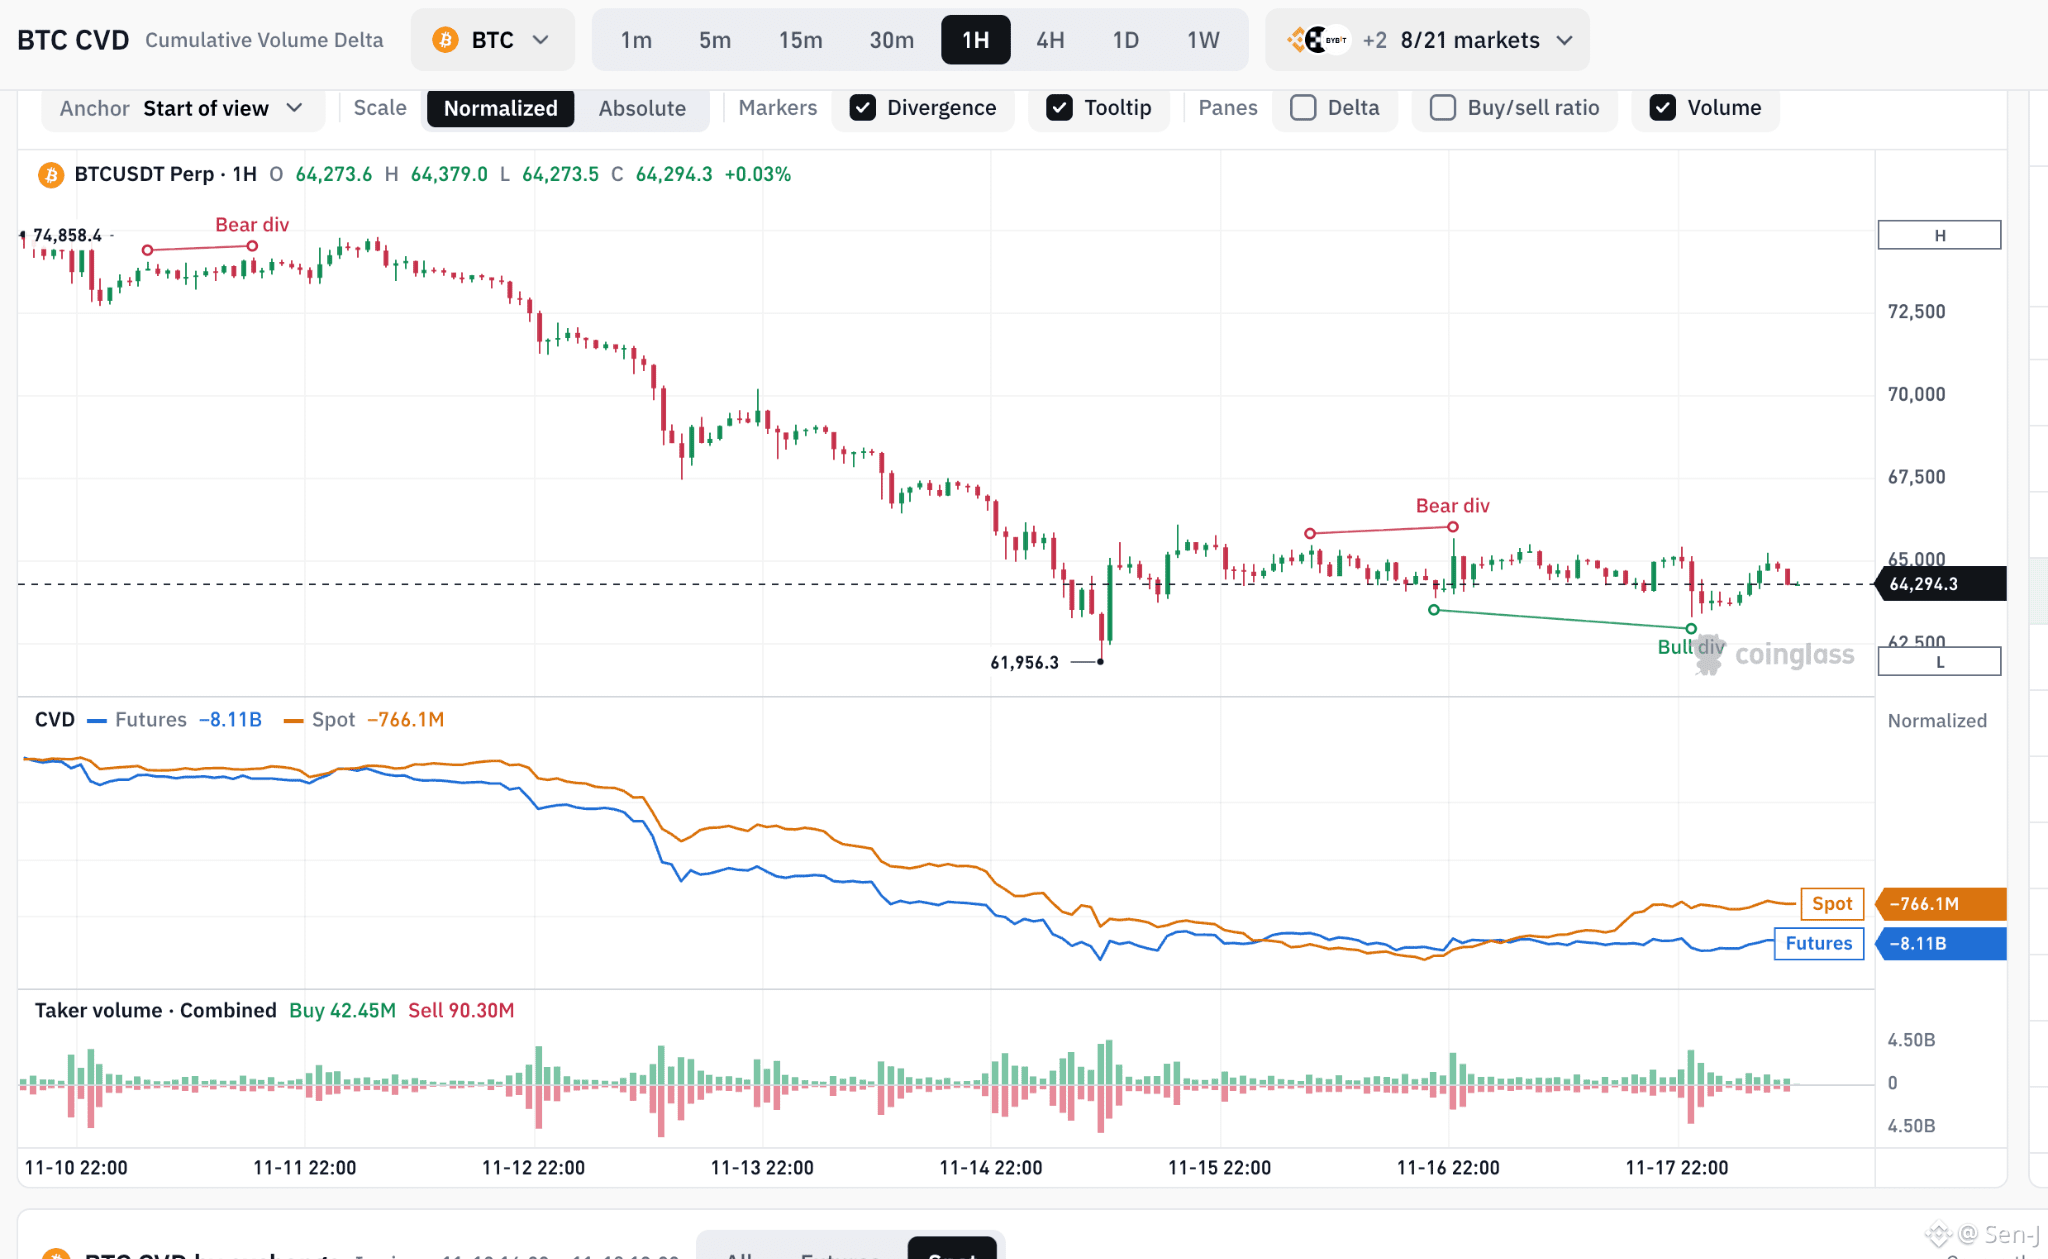
Veja os dados de CVD do BTC:
O CVD de futuros continua profundamente negativo.
O CVD à vista também está negativo.
Durante a recuperação recente, o preço não conseguiu romper de forma consistente a região dos 65K.
No gráfico de 1H, surgiu novamente uma divergência de baixa; é preciso ficar atento ao ímpeto da recuperação.
Embora tenha ocorrido certa recuperação após as liquidações de posições compradas, o fluxo de capital mostra que ainda não há confirmação suficiente de uma pressão compradora sustentada.
Não espere uma reversão de tendência cedo demais no curto prazo: o BTC ainda corre o risco de continuar caindo em busca de liquidez.
Se nem os 95K conseguem se sustentar, o mercado ainda não deu sinais suficientemente fortes de reversão.
#BTC走势分析 #bitcoin #Crypto
O movimento do BTC está prestes a decepcionar as pessoas mais uma vez.
O CAD continua enfraquecendo, e o nível de 95K ainda não consegue se manter de forma consistente, o que indica que o apetite por risco do mercado continua insuficiente.
Veja os dados de CVD do BTC:
O CVD de futuros continua profundamente negativo.
O CVD à vista também está negativo.
Durante a recuperação recente, o preço não conseguiu romper de forma consistente a região dos 65K.
No gráfico de 1H, surgiu novamente uma divergência de baixa; é preciso ficar atento ao ímpeto da recuperação.
Embora tenha ocorrido certa recuperação após as liquidações de posições compradas, o fluxo de capital mostra que ainda não há confirmação suficiente de uma pressão compradora sustentada.
Não espere uma reversão de tendência cedo demais no curto prazo: o BTC ainda corre o risco de continuar caindo em busca de liquidez.
Se nem os 95K conseguem se sustentar, o mercado ainda não deu sinais suficientemente fortes de reversão.
#BTC走势分析 #bitcoin #Crypto
O CAD continua enfraquecendo, e o nível de 95K ainda não consegue se manter de forma consistente, o que indica que o apetite por risco do mercado continua insuficiente.
Veja os dados de CVD do BTC:
O CVD de futuros continua profundamente negativo.
O CVD à vista também está negativo.
Durante a recuperação recente, o preço não conseguiu romper de forma consistente a região dos 65K.
No gráfico de 1H, surgiu novamente uma divergência de baixa; é preciso ficar atento ao ímpeto da recuperação.
Embora tenha ocorrido certa recuperação após as liquidações de posições compradas, o fluxo de capital mostra que ainda não há confirmação suficiente de uma pressão compradora sustentada.
Não espere uma reversão de tendência cedo demais no curto prazo: o BTC ainda corre o risco de continuar caindo em busca de liquidez.
Se nem os 95K conseguem se sustentar, o mercado ainda não deu sinais suficientemente fortes de reversão.
#BTC走势分析 #bitcoin #Crypto
125
·
--
Em Baixa
$BTC a 64.900.
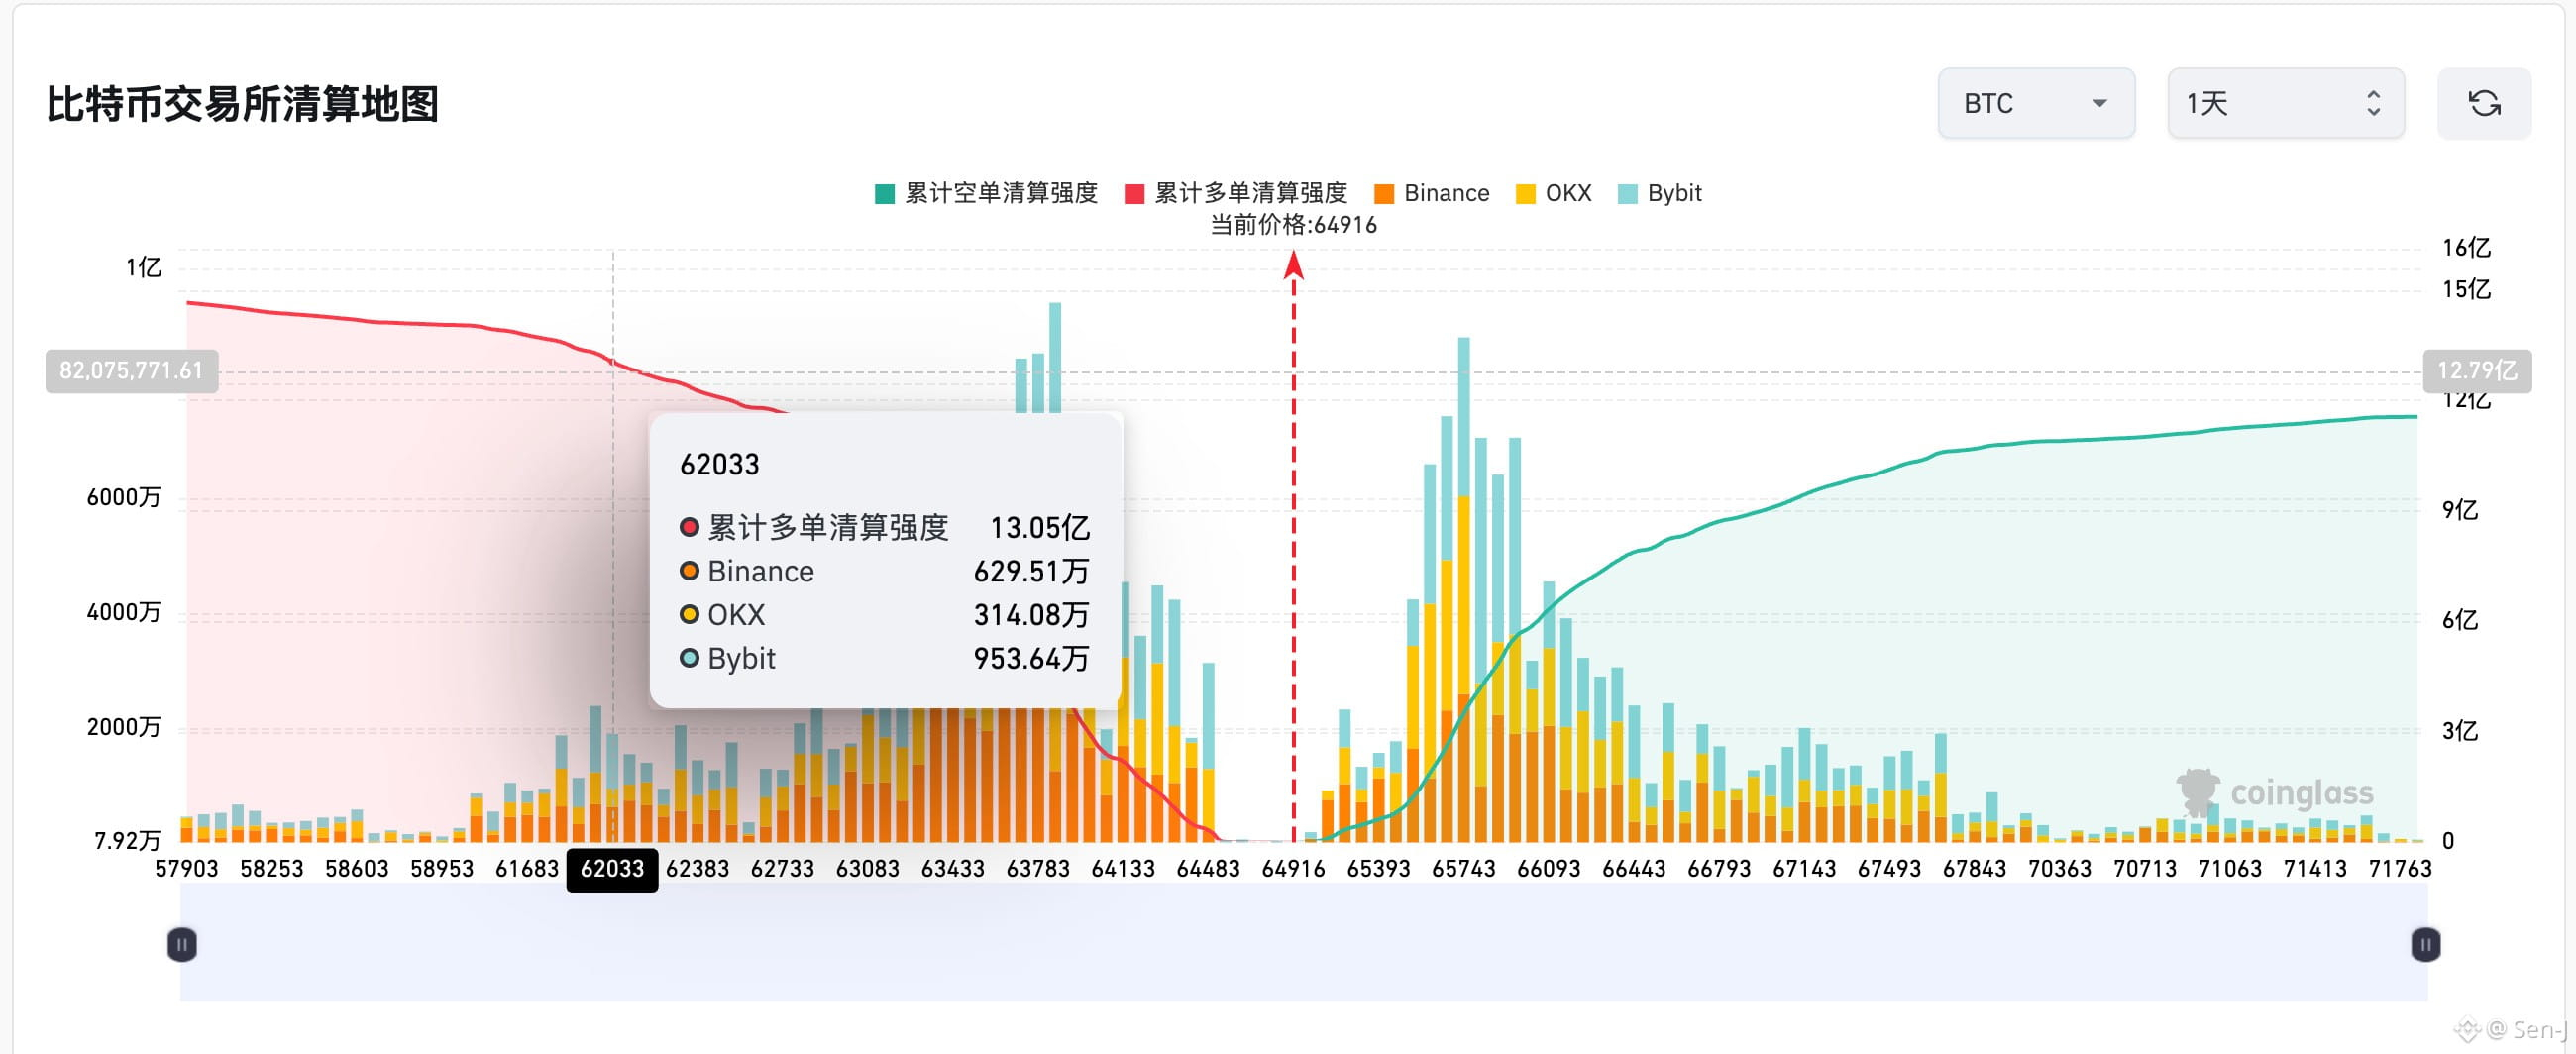
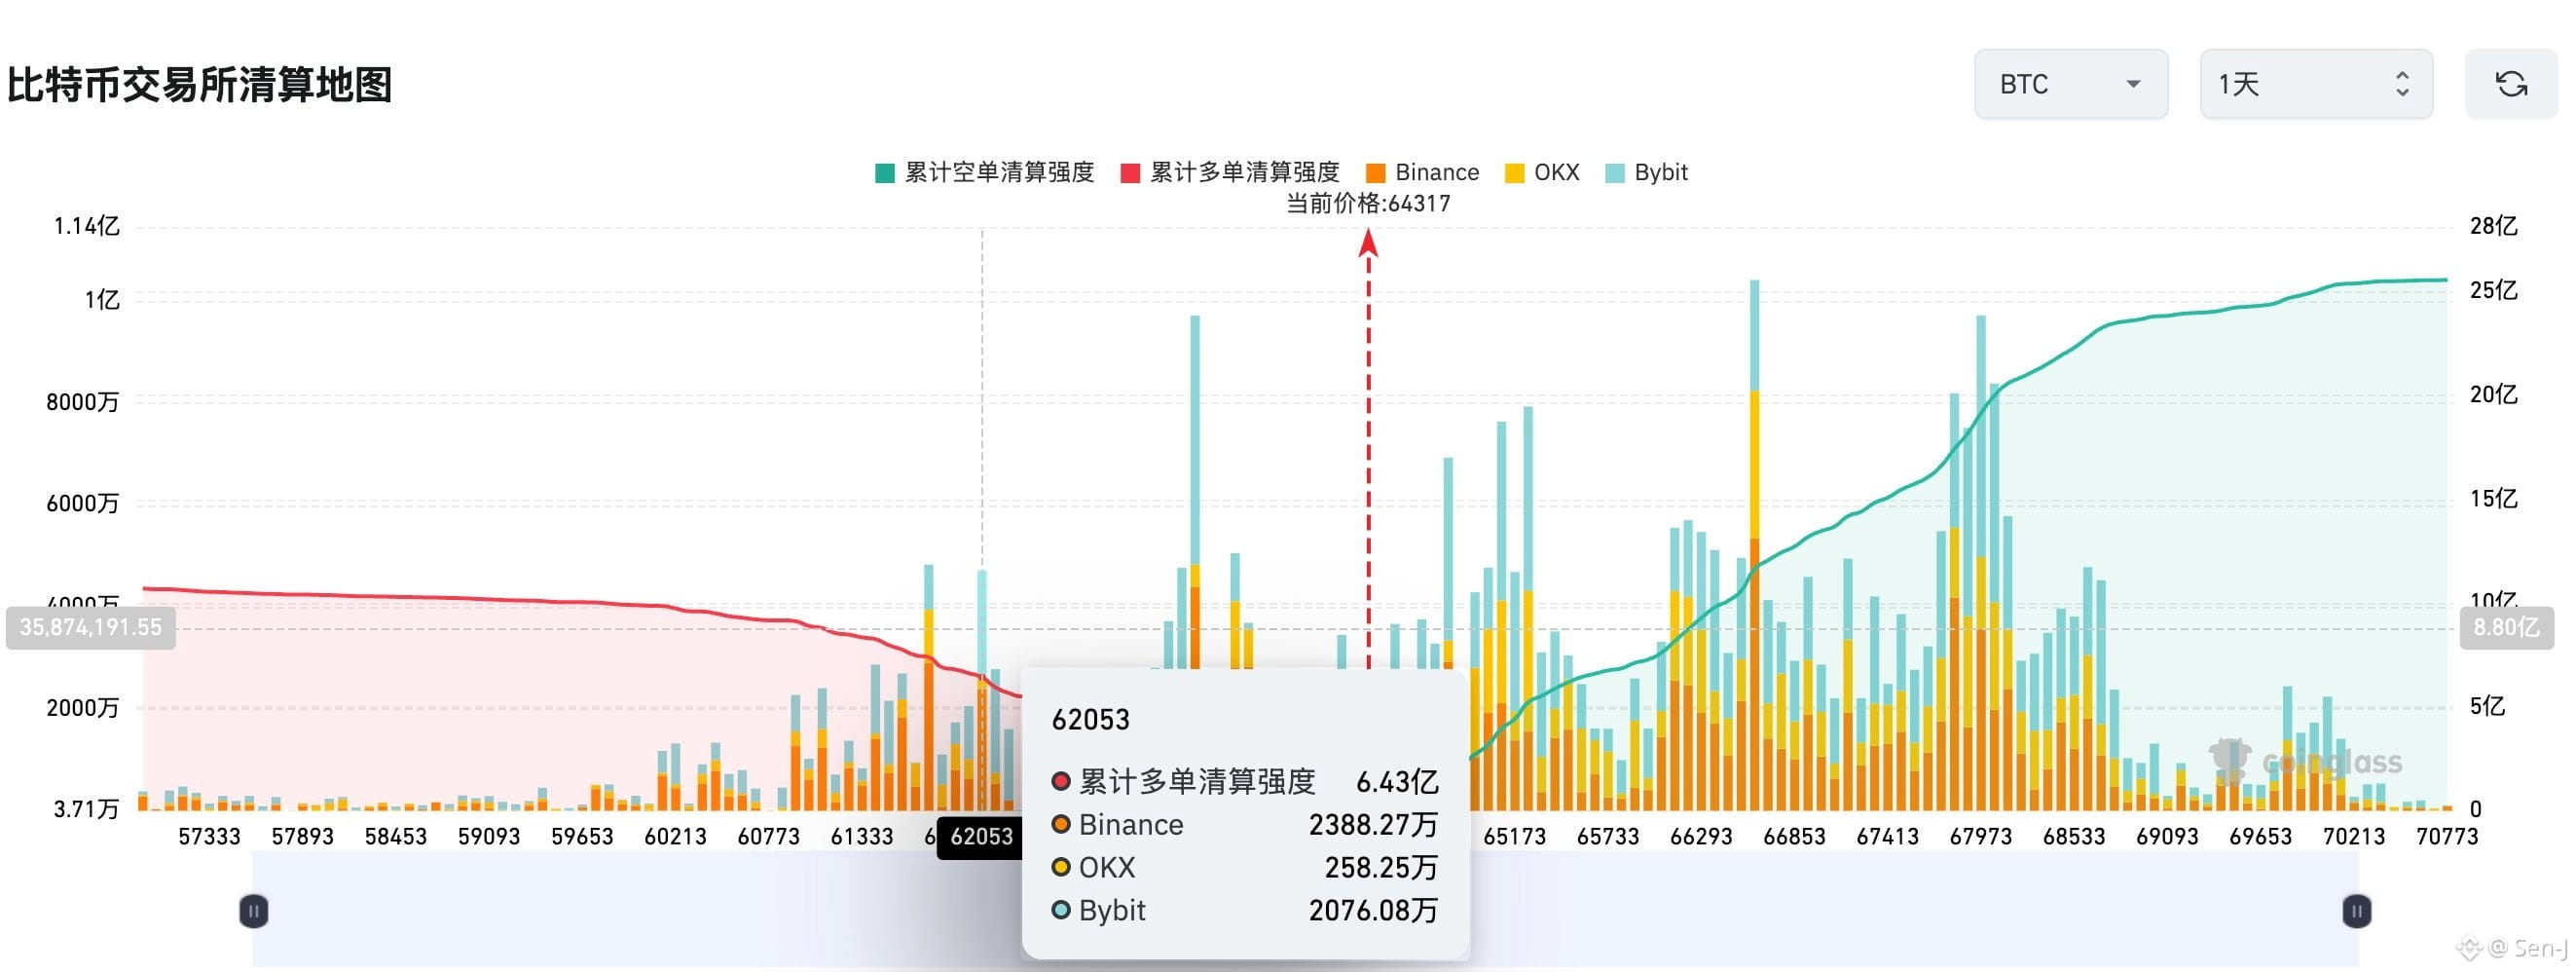
Se cair até 62k, pode liquidar mais de 130 milhões em posições long; se subir até 68k, só pode liquidar 108 milhões em posições short.
Com o mercado tão fraco assim, ainda há tanta liquidez de posições long acumulada abaixo. Qual lado você acha que será eliminado?
$BTC a 64.900.
Se cair até 62k, pode liquidar mais de 130 milhões em posições long; se subir até 68k, só pode liquidar 108 milhões em posições short.
Com o mercado tão fraco assim, ainda há tanta liquidez de posições long acumulada abaixo. Qual lado você acha que será eliminado?
Se cair até 62k, pode liquidar mais de 130 milhões em posições long; se subir até 68k, só pode liquidar 108 milhões em posições short.
Com o mercado tão fraco assim, ainda há tanta liquidez de posições long acumulada abaixo. Qual lado você acha que será eliminado?
3
1
2.3k
·
--
Em Baixa
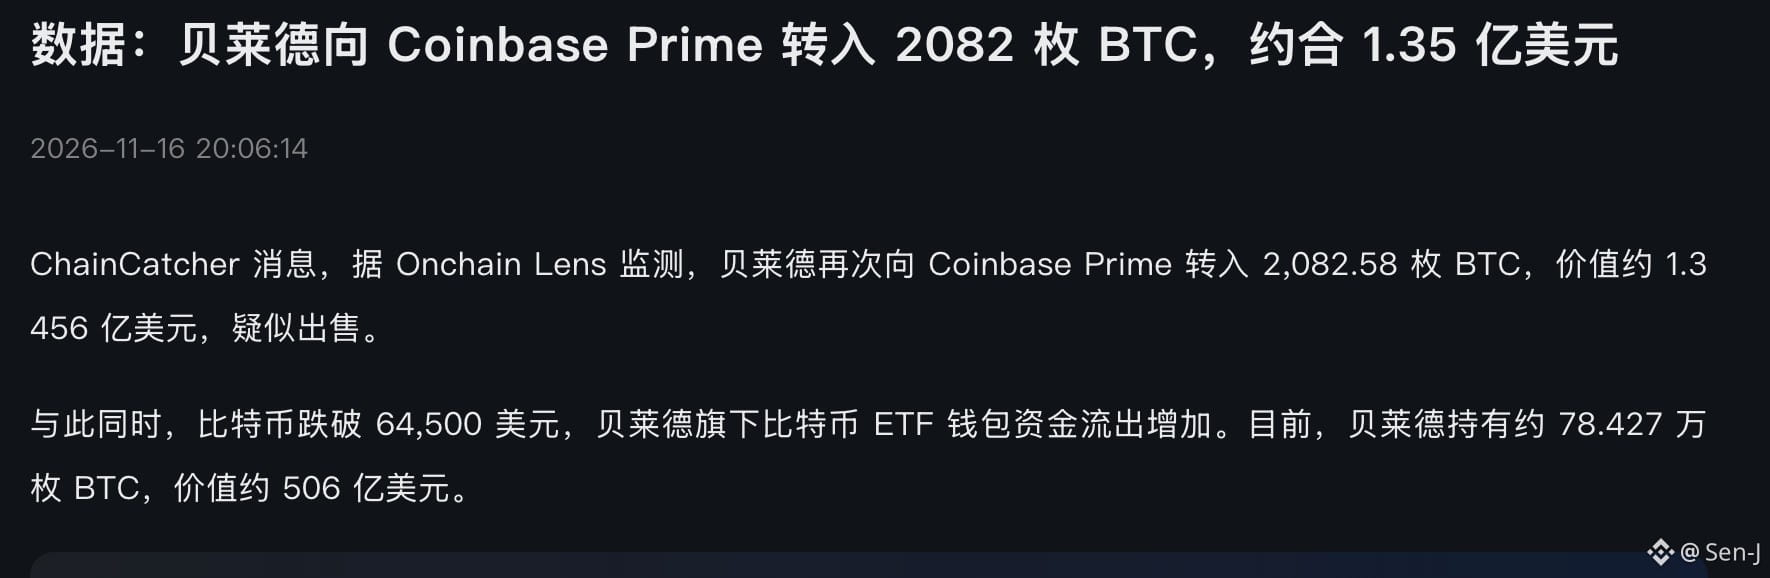
O Bitcoin está prestes a entrar na casa dos 50 mil.
O Bitcoin está prestes a entrar na casa dos 50 mil.
1.4k
·
--
Em Alta
Observação do mercado de BTC: desalavancagem continua, mercado pode estar se aproximando do fundo
O BTC caiu de cerca de US$ 87.000 para perto de US$ 62.000, e o mercado passou por uma onda significativa de vendas e liquidação de posições alavancadas.
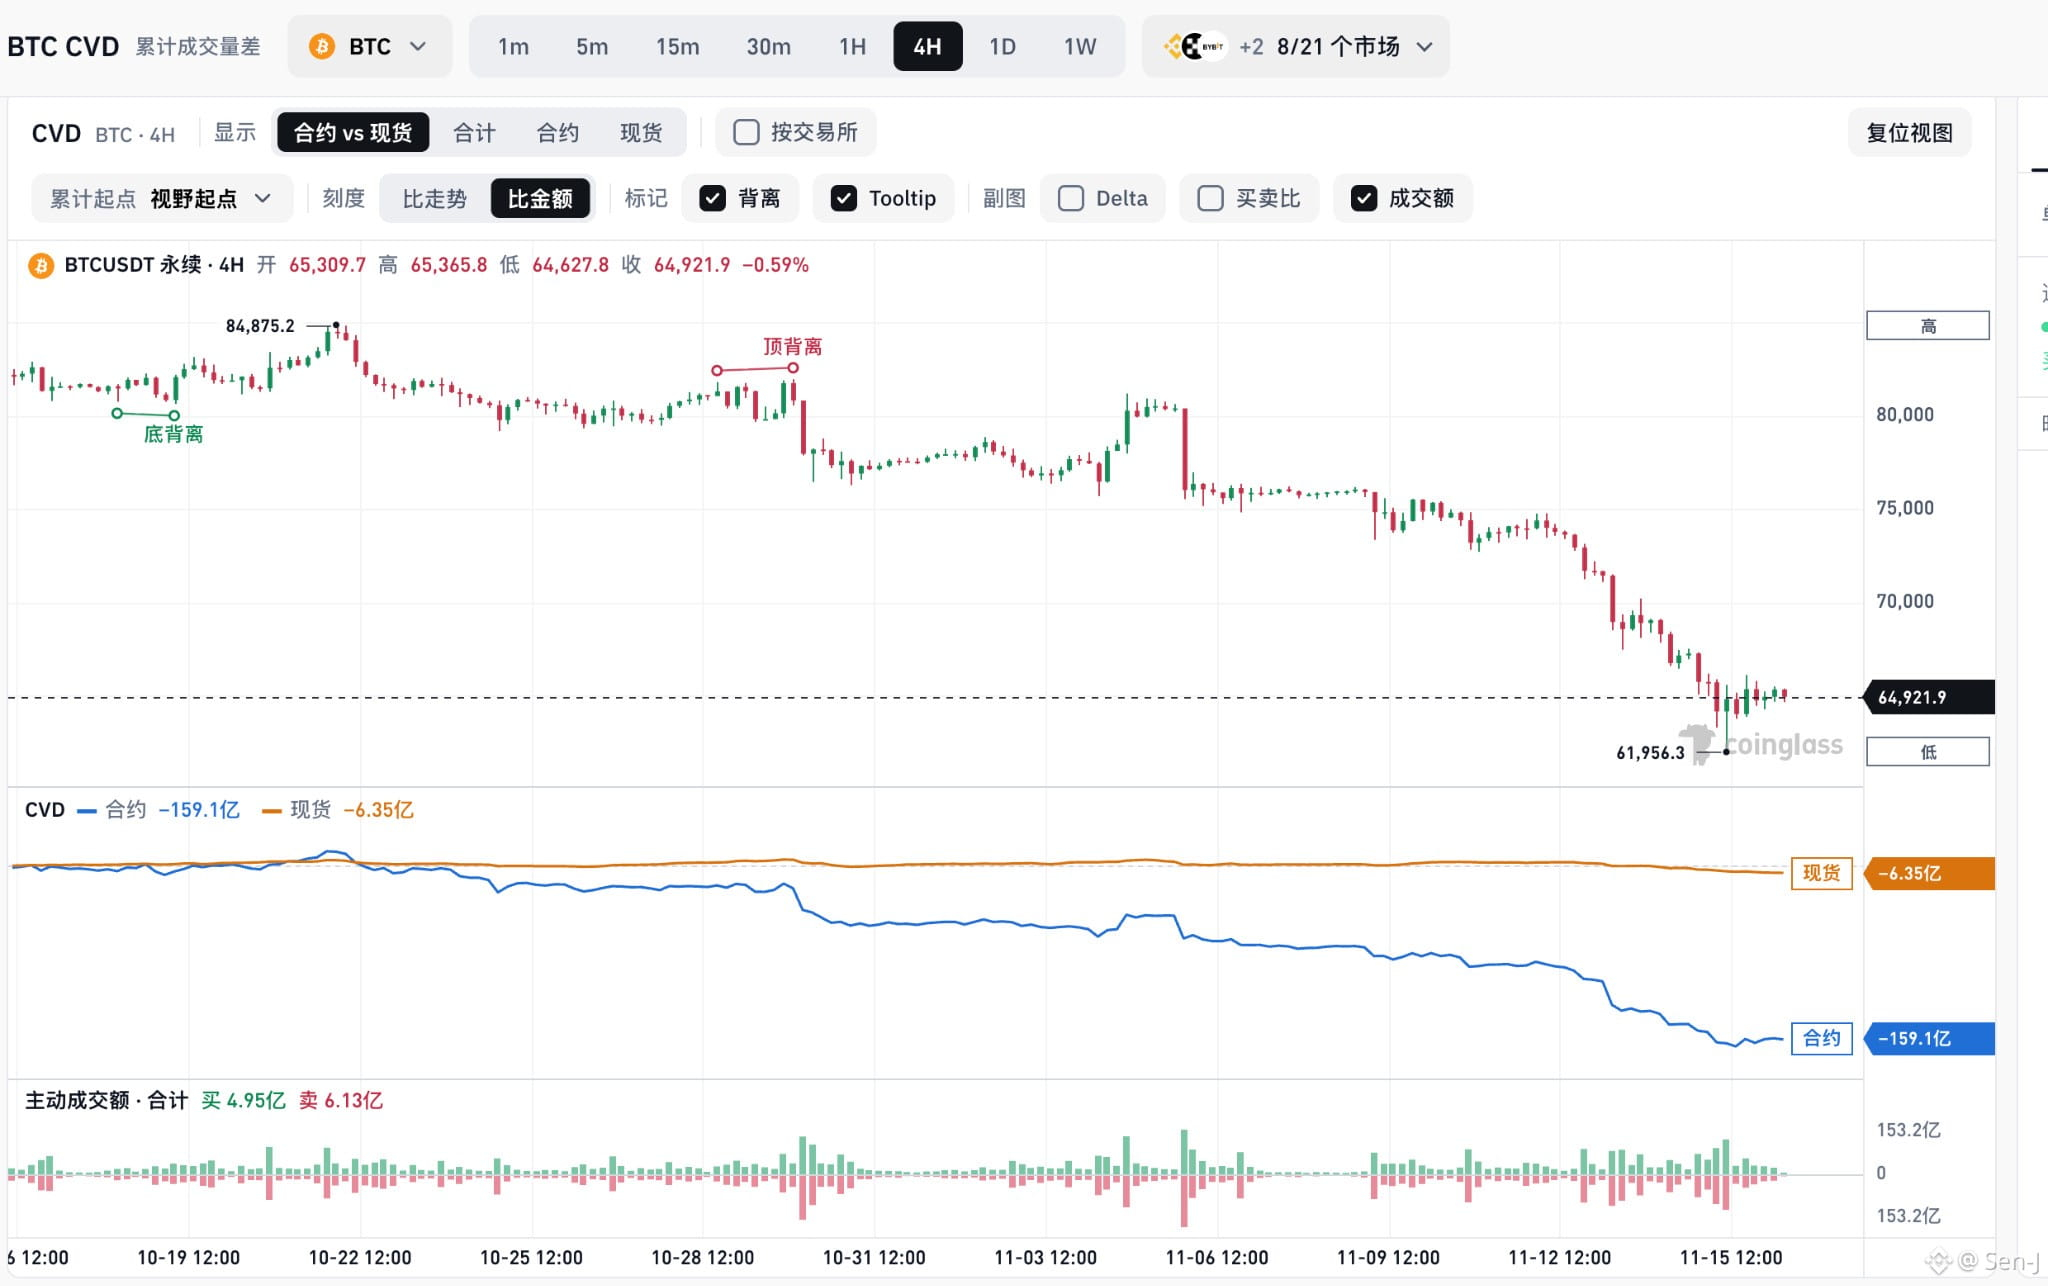
Mas, observando o CVD de 4 horas, surgiram algumas mudanças que merecem atenção:
1. Queda acentuada e contínua do CVD de contratos
Isso indica forte pressão de venda ativa no mercado de contratos, possivelmente acompanhada pelo fechamento de posições compradas, liquidações e abertura ativa de posições vendidas.
2. CVD à vista relativamente estável
Em comparação com o CVD de contratos, o mercado à vista não apresentou uma queda tão rápida. Isso significa que a pressão de venda nesta queda se concentrou mais no mercado de derivativos, mas ainda não é possível confirmar que grandes investidores à vista começaram a acumular BTC.
3. Taxa de financiamento negativa e OI em queda contínua
Uma taxa de financiamento negativa reflete o viés baixista do mercado de contratos perpétuos, enquanto a queda do OI indica que as posições alavancadas em aberto estão diminuindo.
Isso significa que as posições compradas, excessivamente concentradas anteriormente, estão sendo eliminadas e que o mercado passou por um processo de desalavancagem.
4. CVD de contratos começa a mostrar sinais de estabilização
Ao mesmo tempo, o BTC parou temporariamente de cair perto de US$ 62.000, e o CVD de contratos também começou a se estabilizar e a subir ligeiramente no trecho final. Isso indica que a pressão de venda ativa pode estar diminuindo.
O BTC pode já ter entrado em uma zona de fundo temporário, e o mercado está passando gradualmente de uma onda concentrada de vendas para uma disputa em torno do fundo.
Mas é importante lembrar: estar em uma zona de fundo não significa que o fundo já foi confirmado.
Observe três sinais importantes:
Se o CVD à vista consegue continuar subindo, indicando compras ativas genuínas no mercado à vista.
Se o OI consegue se estabilizar após a queda, evitando uma nova rodada de liquidação de posições alavancadas.
Se o capital do mercado à vista começar a absorver a oferta e a pressão de venda nos contratos continuar diminuindo, esta queda pode estar se aproximando do fim.
As oportunidades que realmente merecem atenção não surgem quando o sentimento do mercado está no auge do otimismo, mas quando a pressão de venda começa a se esgotar e o comportamento do capital muda primeiro.
#BTC #Bitcoin #CVD #Crypto
Observação do mercado de BTC: desalavancagem continua, mercado pode estar se aproximando do fundo
O BTC caiu de cerca de US$ 87.000 para perto de US$ 62.000, e o mercado passou por uma onda significativa de vendas e liquidação de posições alavancadas.
Mas, observando o CVD de 4 horas, surgiram algumas mudanças que merecem atenção:
1. Queda acentuada e contínua do CVD de contratos
Isso indica forte pressão de venda ativa no mercado de contratos, possivelmente acompanhada pelo fechamento de posições compradas, liquidações e abertura ativa de posições vendidas.
2. CVD à vista relativamente estável
Em comparação com o CVD de contratos, o mercado à vista não apresentou uma queda tão rápida. Isso significa que a pressão de venda nesta queda se concentrou mais no mercado de derivativos, mas ainda não é possível confirmar que grandes investidores à vista começaram a acumular BTC.
3. Taxa de financiamento negativa e OI em queda contínua
Uma taxa de financiamento negativa reflete o viés baixista do mercado de contratos perpétuos, enquanto a queda do OI indica que as posições alavancadas em aberto estão diminuindo.
Isso significa que as posições compradas, excessivamente concentradas anteriormente, estão sendo eliminadas e que o mercado passou por um processo de desalavancagem.
4. CVD de contratos começa a mostrar sinais de estabilização
Ao mesmo tempo, o BTC parou temporariamente de cair perto de US$ 62.000, e o CVD de contratos também começou a se estabilizar e a subir ligeiramente no trecho final. Isso indica que a pressão de venda ativa pode estar diminuindo.
O BTC pode já ter entrado em uma zona de fundo temporário, e o mercado está passando gradualmente de uma onda concentrada de vendas para uma disputa em torno do fundo.
Mas é importante lembrar: estar em uma zona de fundo não significa que o fundo já foi confirmado.
Observe três sinais importantes:
Se o CVD à vista consegue continuar subindo, indicando compras ativas genuínas no mercado à vista.
Se o OI consegue se estabilizar após a queda, evitando uma nova rodada de liquidação de posições alavancadas.
Se o capital do mercado à vista começar a absorver a oferta e a pressão de venda nos contratos continuar diminuindo, esta queda pode estar se aproximando do fim.
As oportunidades que realmente merecem atenção não surgem quando o sentimento do mercado está no auge do otimismo, mas quando a pressão de venda começa a se esgotar e o comportamento do capital muda primeiro.
#BTC #Bitcoin #CVD #Crypto
O BTC caiu de cerca de US$ 87.000 para perto de US$ 62.000, e o mercado passou por uma onda significativa de vendas e liquidação de posições alavancadas.
Mas, observando o CVD de 4 horas, surgiram algumas mudanças que merecem atenção:
1. Queda acentuada e contínua do CVD de contratos
Isso indica forte pressão de venda ativa no mercado de contratos, possivelmente acompanhada pelo fechamento de posições compradas, liquidações e abertura ativa de posições vendidas.
2. CVD à vista relativamente estável
Em comparação com o CVD de contratos, o mercado à vista não apresentou uma queda tão rápida. Isso significa que a pressão de venda nesta queda se concentrou mais no mercado de derivativos, mas ainda não é possível confirmar que grandes investidores à vista começaram a acumular BTC.
3. Taxa de financiamento negativa e OI em queda contínua
Uma taxa de financiamento negativa reflete o viés baixista do mercado de contratos perpétuos, enquanto a queda do OI indica que as posições alavancadas em aberto estão diminuindo.
Isso significa que as posições compradas, excessivamente concentradas anteriormente, estão sendo eliminadas e que o mercado passou por um processo de desalavancagem.
4. CVD de contratos começa a mostrar sinais de estabilização
Ao mesmo tempo, o BTC parou temporariamente de cair perto de US$ 62.000, e o CVD de contratos também começou a se estabilizar e a subir ligeiramente no trecho final. Isso indica que a pressão de venda ativa pode estar diminuindo.
O BTC pode já ter entrado em uma zona de fundo temporário, e o mercado está passando gradualmente de uma onda concentrada de vendas para uma disputa em torno do fundo.
Mas é importante lembrar: estar em uma zona de fundo não significa que o fundo já foi confirmado.
Observe três sinais importantes:
Se o CVD à vista consegue continuar subindo, indicando compras ativas genuínas no mercado à vista.
Se o OI consegue se estabilizar após a queda, evitando uma nova rodada de liquidação de posições alavancadas.
Se o capital do mercado à vista começar a absorver a oferta e a pressão de venda nos contratos continuar diminuindo, esta queda pode estar se aproximando do fim.
As oportunidades que realmente merecem atenção não surgem quando o sentimento do mercado está no auge do otimismo, mas quando a pressão de venda começa a se esgotar e o comportamento do capital muda primeiro.
#BTC #Bitcoin #CVD #Crypto
137
·
--
Os compradores estão sendo mais resilientes do que se imaginava. Após várias rodadas de correção, ainda não houve uma capitulação em massa, e a capacidade do mercado de absorver a pressão merece atenção.
De acordo com o mapa de liquidações do BTC, ainda há mais de 600 milhões de dólares em liquidações potenciais de posições compradas acumuladas perto dos 62.000 dólares.
Isso significa que, se o preço continuar caindo para testar esse nível, uma quebra abaixo dele poderá desencadear uma nova onda de liquidações em cascata de posições compradas.
Os compradores ainda resistem, mas talvez o mercado ainda não tenha concluído sua última rodada de limpeza.
Agora, vamos observar se o preço voltará a testar os 62.000 dólares. Continuam as liquidações de posições compradas.
Os compradores estão sendo mais resilientes do que se imaginava. Após várias rodadas de correção, ainda não houve uma capitulação em massa, e a capacidade do mercado de absorver a pressão merece atenção.
De acordo com o mapa de liquidações do BTC, ainda há mais de 600 milhões de dólares em liquidações potenciais de posições compradas acumuladas perto dos 62.000 dólares.
Isso significa que, se o preço continuar caindo para testar esse nível, uma quebra abaixo dele poderá desencadear uma nova onda de liquidações em cascata de posições compradas.
Os compradores ainda resistem, mas talvez o mercado ainda não tenha concluído sua última rodada de limpeza.
Agora, vamos observar se o preço voltará a testar os 62.000 dólares. Continuam as liquidações de posições compradas.
De acordo com o mapa de liquidações do BTC, ainda há mais de 600 milhões de dólares em liquidações potenciais de posições compradas acumuladas perto dos 62.000 dólares.
Isso significa que, se o preço continuar caindo para testar esse nível, uma quebra abaixo dele poderá desencadear uma nova onda de liquidações em cascata de posições compradas.
Os compradores ainda resistem, mas talvez o mercado ainda não tenha concluído sua última rodada de limpeza.
Agora, vamos observar se o preço voltará a testar os 62.000 dólares. Continuam as liquidações de posições compradas.
435
·
--
$ZEC chegou a um nível-chave no gráfico semanal.
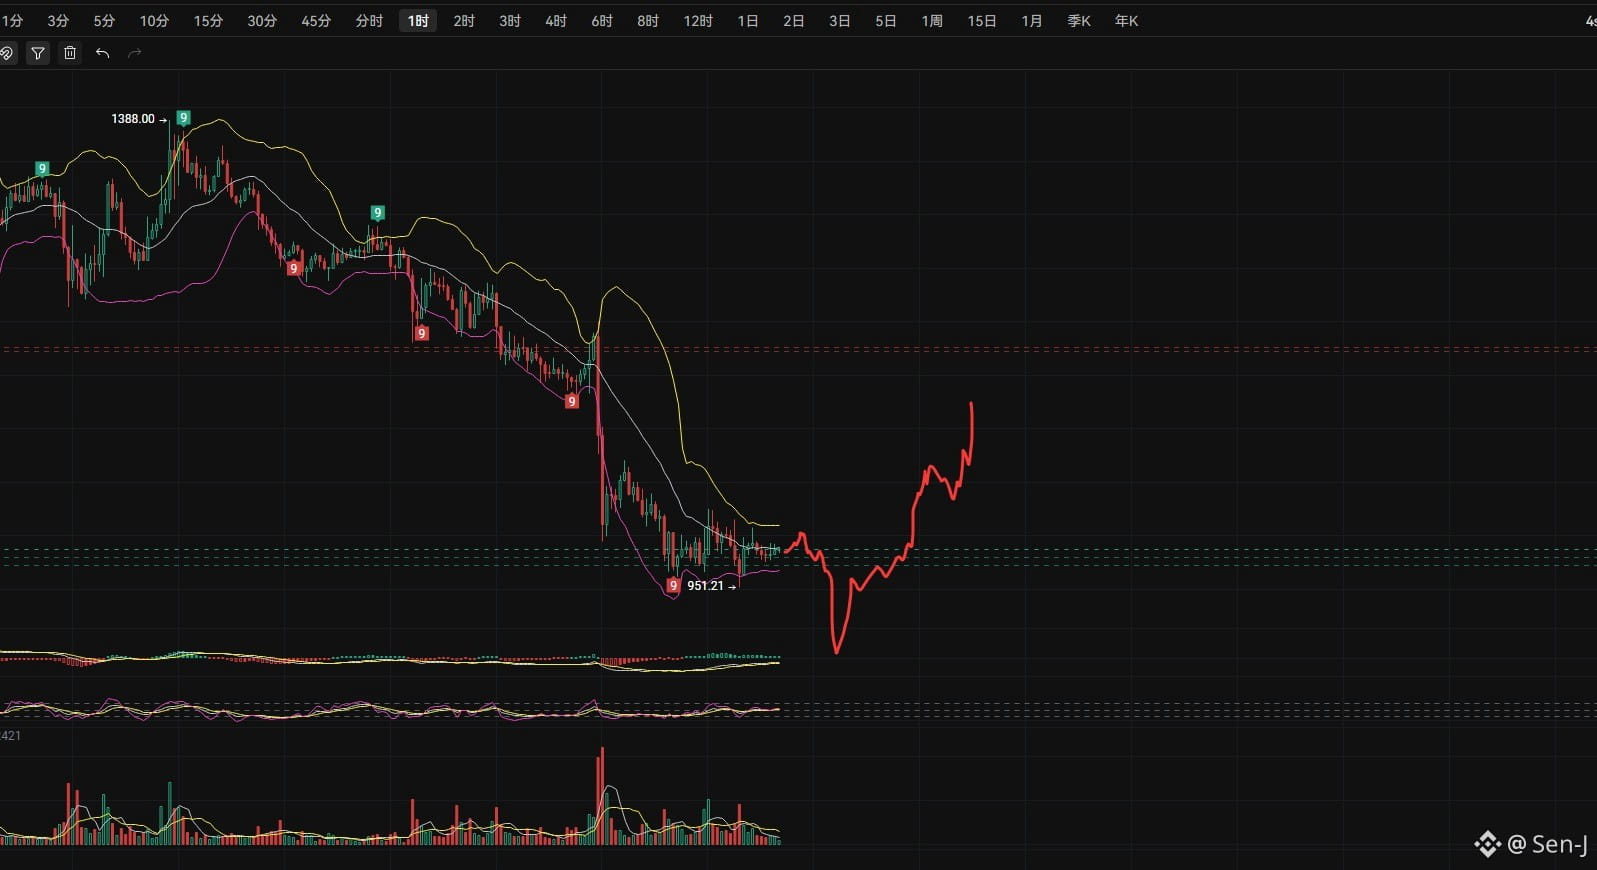
No momento, o preço está exatamente perto da linha média das Bandas de Bollinger semanais e, pelo gráfico de candles de 1h, surgiram vários sinais muito positivos no fundo:
1. Após uma longa sombra até 951.21 anteriormente, o preço se recuperou rapidamente, deixando uma sombra inferior muito longa.
2. A sequência TD exibiu dois “9” vermelhos consecutivos (Buy Setup) no fundo, um sinal típico de esgotamento do momentum.
3. O fundo veio acompanhado de um aumento significativo no volume, indicando que provavelmente as posições de pânico já foram eliminadas.
A linha tracejada vermelha indica a resistência acima, e a linha tracejada verde representa um forte suporte no fundo. Na minha opinião, a relação risco-retorno neste nível é muito favorável, e provavelmente veremos uma recuperação. 📈 O primeiro alvo são as médias móveis acima e a faixa de resistência da linha tracejada vermelha.
Isto não constitui recomendação de investimento. Lembre-se de controlar o tamanho da posição e definir um stop-loss.
#ZEC #Zcash #Crypto
$ZEC chegou a um nível-chave no gráfico semanal.
No momento, o preço está exatamente perto da linha média das Bandas de Bollinger semanais e, pelo gráfico de candles de 1h, surgiram vários sinais muito positivos no fundo:
1. Após uma longa sombra até 951.21 anteriormente, o preço se recuperou rapidamente, deixando uma sombra inferior muito longa.
2. A sequência TD exibiu dois “9” vermelhos consecutivos (Buy Setup) no fundo, um sinal típico de esgotamento do momentum.
3. O fundo veio acompanhado de um aumento significativo no volume, indicando que provavelmente as posições de pânico já foram eliminadas.
A linha tracejada vermelha indica a resistência acima, e a linha tracejada verde representa um forte suporte no fundo. Na minha opinião, a relação risco-retorno neste nível é muito favorável, e provavelmente veremos uma recuperação. 📈 O primeiro alvo são as médias móveis acima e a faixa de resistência da linha tracejada vermelha.
Isto não constitui recomendação de investimento. Lembre-se de controlar o tamanho da posição e definir um stop-loss.
#ZEC #Zcash #Crypto
No momento, o preço está exatamente perto da linha média das Bandas de Bollinger semanais e, pelo gráfico de candles de 1h, surgiram vários sinais muito positivos no fundo:
1. Após uma longa sombra até 951.21 anteriormente, o preço se recuperou rapidamente, deixando uma sombra inferior muito longa.
2. A sequência TD exibiu dois “9” vermelhos consecutivos (Buy Setup) no fundo, um sinal típico de esgotamento do momentum.
3. O fundo veio acompanhado de um aumento significativo no volume, indicando que provavelmente as posições de pânico já foram eliminadas.
A linha tracejada vermelha indica a resistência acima, e a linha tracejada verde representa um forte suporte no fundo. Na minha opinião, a relação risco-retorno neste nível é muito favorável, e provavelmente veremos uma recuperação. 📈 O primeiro alvo são as médias móveis acima e a faixa de resistência da linha tracejada vermelha.
Isto não constitui recomendação de investimento. Lembre-se de controlar o tamanho da posição e definir um stop-loss.
#ZEC #Zcash #Crypto
2
1
1.2k
·
--
Artigo
Não dá para exigir que o mercado acredite que o ETH é uma reserva de valor quando a captura de valor ainda não foi bem-sucedidaO maior problema do Ethereum é tanto técnico quanto relacionado à sua filosofia de desenvolvimento.
As declarações recentes de Vitalik de que o ETH deveria ser visto mais como uma reserva de valor do que como um ativo de queima de taxas me levaram a algumas questões mais amplas.
1. O problema da captura de valor do ETH não pode ser resolvido simplesmente redefinindo-o.
Nos últimos anos, Vitalik e a Ethereum Foundation promoveram fortemente o roteiro centrado em rollups.
Todo o setor investiu muitos recursos na construção de L2s.
E o resultado?
Há cada vez mais L2s, o ecossistema está cada vez mais fragmentado, a liquidez está dispersa e os usuários precisam lidar com diferentes redes, pontes e ativos.
Não dá para exigir que o mercado acredite que o ETH é uma reserva de valor quando a captura de valor ainda não foi bem-sucedida
O maior problema do Ethereum é tanto técnico quanto relacionado à sua filosofia de desenvolvimento.
As declarações recentes de Vitalik de que o ETH deveria ser visto mais como uma reserva de valor do que como um ativo de queima de taxas me levaram a algumas questões mais amplas.
1. O problema da captura de valor do ETH não pode ser resolvido simplesmente redefinindo-o.
Nos últimos anos, Vitalik e a Ethereum Foundation promoveram fortemente o roteiro centrado em rollups.
Todo o setor investiu muitos recursos na construção de L2s.
E o resultado?
Há cada vez mais L2s, o ecossistema está cada vez mais fragmentado, a liquidez está dispersa e os usuários precisam lidar com diferentes redes, pontes e ativos.
As declarações recentes de Vitalik de que o ETH deveria ser visto mais como uma reserva de valor do que como um ativo de queima de taxas me levaram a algumas questões mais amplas.
1. O problema da captura de valor do ETH não pode ser resolvido simplesmente redefinindo-o.
Nos últimos anos, Vitalik e a Ethereum Foundation promoveram fortemente o roteiro centrado em rollups.
Todo o setor investiu muitos recursos na construção de L2s.
E o resultado?
Há cada vez mais L2s, o ecossistema está cada vez mais fragmentado, a liquidez está dispersa e os usuários precisam lidar com diferentes redes, pontes e ativos.
1
352
·
--

Artigo
Stablecoins trazem a desestatização da moeda de Hayek para a cadeia: quem é responsável pelo seu dinheiro?Em maio de 2022, a stablecoin UST desmoronou de um valor de mercado de cerca de 18 bilhões de dólares para quase zero em poucos dias. Milhões de usuários testemunharam a desvalorização de mais de 99% dos ativos "estáveis" que possuíam. No mesmo período, o Federal Reserve estava aumentando as taxas de juros para combater a inflação que não se via há quarenta anos, enquanto o peso argentino se desvalorizava a uma taxa anual superior a 100%, com a lira turca e a naira nigeriana também apresentando flutuações severas.
Essas duas coisas juntas expõem algo que foi ignorado: a moeda emitida pelo estado pode se desvalorizar devido a políticas e credibilidade, enquanto a "stablecoin" emitida por privados também pode colapsar devido a falhas de design do mecanismo. Ninguém pode monopolizar a "estabilidade". A questão é: quem tem o direito de emitir moeda? Quem deve ser responsabilizado pela "instabilidade"? O mercado tem o direito de votar com os pés e fazer escolhas entre várias moedas? O texto a seguir, a partir da teoria de Hayek e da prática on-chain das stablecoins, explica como esse experimento ocorreu e o que isso significa.
Stablecoins trazem a desestatização da moeda de Hayek para a cadeia: quem é responsável pelo seu dinheiro?
Em maio de 2022, a stablecoin UST desmoronou de um valor de mercado de cerca de 18 bilhões de dólares para quase zero em poucos dias. Milhões de usuários testemunharam a desvalorização de mais de 99% dos ativos "estáveis" que possuíam. No mesmo período, o Federal Reserve estava aumentando as taxas de juros para combater a inflação que não se via há quarenta anos, enquanto o peso argentino se desvalorizava a uma taxa anual superior a 100%, com a lira turca e a naira nigeriana também apresentando flutuações severas.
Essas duas coisas juntas expõem algo que foi ignorado: a moeda emitida pelo estado pode se desvalorizar devido a políticas e credibilidade, enquanto a "stablecoin" emitida por privados também pode colapsar devido a falhas de design do mecanismo. Ninguém pode monopolizar a "estabilidade". A questão é: quem tem o direito de emitir moeda? Quem deve ser responsabilizado pela "instabilidade"? O mercado tem o direito de votar com os pés e fazer escolhas entre várias moedas? O texto a seguir, a partir da teoria de Hayek e da prática on-chain das stablecoins, explica como esse experimento ocorreu e o que isso significa.
Essas duas coisas juntas expõem algo que foi ignorado: a moeda emitida pelo estado pode se desvalorizar devido a políticas e credibilidade, enquanto a "stablecoin" emitida por privados também pode colapsar devido a falhas de design do mecanismo. Ninguém pode monopolizar a "estabilidade". A questão é: quem tem o direito de emitir moeda? Quem deve ser responsabilizado pela "instabilidade"? O mercado tem o direito de votar com os pés e fazer escolhas entre várias moedas? O texto a seguir, a partir da teoria de Hayek e da prática on-chain das stablecoins, explica como esse experimento ocorreu e o que isso significa.
1
95
·
--
Artigo
A verdade sobre stablecoins: não são apenas ativos criptográficos, mas a infraestrutura financeira global.Introdução: as regras monetárias que estão sendo silenciosamente reescritas
O peso argentino desvalorizou 200% em um ano, e os argentinos já estão usando USDT para pagar salários. Em 2025, Buenos Aires, um designer recebeu um pagamento de um cliente em Nova York: não foi uma transferência bancária, não foi PayPal, mas sim USDT. Toda a transação foi concluída na blockchain, com o recebimento em segundos e uma taxa de menos de um centavo. Se tivesse feito uma remessa bancária tradicional, levaria de 3 a 5 dias úteis, com taxas de 3% a 5%, além de enfrentar a volatilidade da taxa de câmbio do peso.
Essa cena está se desenrolando na vida de centenas de milhões de pessoas ao redor do mundo: freelancers turcos usando USDC para evitar a colapso da lira; trabalhadores nigerianos enviando dinheiro de volta para casa através de stablecoins, com custos significativamente reduzidos em comparação aos canais tradicionais (o custo médio global de remessas é de cerca de 6,5%, enquanto na África subsaariana chega a 8,45%, e plataformas como Yellow Card podem oferecer taxas zero ou extremamente baixas no corredor africano); pequenas e médias empresas no Vietnã pagando fornecedores com stablecoins, reduzindo o tempo de liquidação de 5 a 15 dias úteis para segundos.
A verdade sobre stablecoins: não são apenas ativos criptográficos, mas a infraestrutura financeira global.
Introdução: as regras monetárias que estão sendo silenciosamente reescritas
O peso argentino desvalorizou 200% em um ano, e os argentinos já estão usando USDT para pagar salários. Em 2025, Buenos Aires, um designer recebeu um pagamento de um cliente em Nova York: não foi uma transferência bancária, não foi PayPal, mas sim USDT. Toda a transação foi concluída na blockchain, com o recebimento em segundos e uma taxa de menos de um centavo. Se tivesse feito uma remessa bancária tradicional, levaria de 3 a 5 dias úteis, com taxas de 3% a 5%, além de enfrentar a volatilidade da taxa de câmbio do peso.
Essa cena está se desenrolando na vida de centenas de milhões de pessoas ao redor do mundo: freelancers turcos usando USDC para evitar a colapso da lira; trabalhadores nigerianos enviando dinheiro de volta para casa através de stablecoins, com custos significativamente reduzidos em comparação aos canais tradicionais (o custo médio global de remessas é de cerca de 6,5%, enquanto na África subsaariana chega a 8,45%, e plataformas como Yellow Card podem oferecer taxas zero ou extremamente baixas no corredor africano); pequenas e médias empresas no Vietnã pagando fornecedores com stablecoins, reduzindo o tempo de liquidação de 5 a 15 dias úteis para segundos.
O peso argentino desvalorizou 200% em um ano, e os argentinos já estão usando USDT para pagar salários. Em 2025, Buenos Aires, um designer recebeu um pagamento de um cliente em Nova York: não foi uma transferência bancária, não foi PayPal, mas sim USDT. Toda a transação foi concluída na blockchain, com o recebimento em segundos e uma taxa de menos de um centavo. Se tivesse feito uma remessa bancária tradicional, levaria de 3 a 5 dias úteis, com taxas de 3% a 5%, além de enfrentar a volatilidade da taxa de câmbio do peso.
Essa cena está se desenrolando na vida de centenas de milhões de pessoas ao redor do mundo: freelancers turcos usando USDC para evitar a colapso da lira; trabalhadores nigerianos enviando dinheiro de volta para casa através de stablecoins, com custos significativamente reduzidos em comparação aos canais tradicionais (o custo médio global de remessas é de cerca de 6,5%, enquanto na África subsaariana chega a 8,45%, e plataformas como Yellow Card podem oferecer taxas zero ou extremamente baixas no corredor africano); pequenas e médias empresas no Vietnã pagando fornecedores com stablecoins, reduzindo o tempo de liquidação de 5 a 15 dias úteis para segundos.
3
207
·
--
Artigo
Stablecoins 6% anual, resgates T+0, mais atraente que fundos monetários.O mercado de criptomoedas está em correção, por que a tokenização da dívida pública americana está criando um novo recorde de 4,2 bilhões de dólares? Por trás dessa questão há uma tendência: o capital não saiu do mercado, mas sim fluiu de ativos voláteis para o "dólar digital" que gera rendimento.
As stablecoins estão passando de ferramentas de liquidação para ativos geradores de rendimento. Possuir USDT ou USDC não significa mais que o capital está ocioso, mas sim que é possível ganhar juros como se estivesse em um banco, e as taxas de retorno costumam ser mais altas.
Como as stablecoins conseguem realizar a transição de ferramentas de liquidação para ativos geradores de rendimento?
O dilema do dinheiro tradicional: manter significa perder.
Na maioria das economias, manter dinheiro equivale a sofrer custos de oportunidade e erosão pela inflação.
Stablecoins 6% anual, resgates T+0, mais atraente que fundos monetários.
O mercado de criptomoedas está em correção, por que a tokenização da dívida pública americana está criando um novo recorde de 4,2 bilhões de dólares? Por trás dessa questão há uma tendência: o capital não saiu do mercado, mas sim fluiu de ativos voláteis para o "dólar digital" que gera rendimento.
As stablecoins estão passando de ferramentas de liquidação para ativos geradores de rendimento. Possuir USDT ou USDC não significa mais que o capital está ocioso, mas sim que é possível ganhar juros como se estivesse em um banco, e as taxas de retorno costumam ser mais altas.
Como as stablecoins conseguem realizar a transição de ferramentas de liquidação para ativos geradores de rendimento?
O dilema do dinheiro tradicional: manter significa perder.
Na maioria das economias, manter dinheiro equivale a sofrer custos de oportunidade e erosão pela inflação.
As stablecoins estão passando de ferramentas de liquidação para ativos geradores de rendimento. Possuir USDT ou USDC não significa mais que o capital está ocioso, mas sim que é possível ganhar juros como se estivesse em um banco, e as taxas de retorno costumam ser mais altas.
Como as stablecoins conseguem realizar a transição de ferramentas de liquidação para ativos geradores de rendimento?
O dilema do dinheiro tradicional: manter significa perder.
Na maioria das economias, manter dinheiro equivale a sofrer custos de oportunidade e erosão pela inflação.
1
5
188
·
--

Artigo
33,5 trilhões de dólares: O volume de liquidação das stablecoins supera a Visa, o panorama global de pagamentos está sendo reescrito33.5万亿美元。Em 2025, o valor de liquidação em stablecoins na blockchain atingirá 33,5 trilhões de dólares, continuando a superar a soma dos volumes da Visa e Mastercard. Por trás desse número, a infraestrutura de liquidação já está estabelecida, e a revolução dos pagamentos é o próximo passo. Para entender essa mudança, é necessário abordar três dimensões: qual é o tamanho do dólar na blockchain? Por que os pagamentos tradicionais transfronteiriços estão sendo desafiados? Onde estão os cenários reais?
O dólar na blockchain já é uma camada financeira mensurável
O volume das stablecoins já é grande o suficiente para não ser ignorado. Até o final de 2025, o valor total de mercado das stablecoins globais ultrapassará 300 bilhões de dólares, sendo que apenas o USDT (stablecoin atrelada ao dólar) representa cerca de 184 bilhões de dólares, com crescimento contínuo por 27 meses. De acordo com dados de instituições como Artemis e TRM Labs, em 2025, o valor de liquidação em stablecoins na blockchain será de aproximadamente 33,5 trilhões de dólares, superando a soma dos volumes de pagamento da Visa e Mastercard. É importante ressaltar que uma parte significativa disso vem da movimentação de fundos entre as exchanges, liquidações de transações e DeFi, e não se refere estritamente a pagamentos (para bens e serviços). A participação das stablecoins em cenários de pagamento reais (remessas, comércio, consumo diário) ainda é pequena, mas o crescimento é rápido, sendo o campo de batalha do futuro.
33,5 trilhões de dólares: O volume de liquidação das stablecoins supera a Visa, o panorama global de pagamentos está sendo reescrito
33.5万亿美元。Em 2025, o valor de liquidação em stablecoins na blockchain atingirá 33,5 trilhões de dólares, continuando a superar a soma dos volumes da Visa e Mastercard. Por trás desse número, a infraestrutura de liquidação já está estabelecida, e a revolução dos pagamentos é o próximo passo. Para entender essa mudança, é necessário abordar três dimensões: qual é o tamanho do dólar na blockchain? Por que os pagamentos tradicionais transfronteiriços estão sendo desafiados? Onde estão os cenários reais?
O dólar na blockchain já é uma camada financeira mensurável
O volume das stablecoins já é grande o suficiente para não ser ignorado. Até o final de 2025, o valor total de mercado das stablecoins globais ultrapassará 300 bilhões de dólares, sendo que apenas o USDT (stablecoin atrelada ao dólar) representa cerca de 184 bilhões de dólares, com crescimento contínuo por 27 meses. De acordo com dados de instituições como Artemis e TRM Labs, em 2025, o valor de liquidação em stablecoins na blockchain será de aproximadamente 33,5 trilhões de dólares, superando a soma dos volumes de pagamento da Visa e Mastercard. É importante ressaltar que uma parte significativa disso vem da movimentação de fundos entre as exchanges, liquidações de transações e DeFi, e não se refere estritamente a pagamentos (para bens e serviços). A participação das stablecoins em cenários de pagamento reais (remessas, comércio, consumo diário) ainda é pequena, mas o crescimento é rápido, sendo o campo de batalha do futuro.
O dólar na blockchain já é uma camada financeira mensurável
O volume das stablecoins já é grande o suficiente para não ser ignorado. Até o final de 2025, o valor total de mercado das stablecoins globais ultrapassará 300 bilhões de dólares, sendo que apenas o USDT (stablecoin atrelada ao dólar) representa cerca de 184 bilhões de dólares, com crescimento contínuo por 27 meses. De acordo com dados de instituições como Artemis e TRM Labs, em 2025, o valor de liquidação em stablecoins na blockchain será de aproximadamente 33,5 trilhões de dólares, superando a soma dos volumes de pagamento da Visa e Mastercard. É importante ressaltar que uma parte significativa disso vem da movimentação de fundos entre as exchanges, liquidações de transações e DeFi, e não se refere estritamente a pagamentos (para bens e serviços). A participação das stablecoins em cenários de pagamento reais (remessas, comércio, consumo diário) ainda é pequena, mas o crescimento é rápido, sendo o campo de batalha do futuro.
2
233
·
--

Artigo
95% da renda depende de juros, mas as ações subiram 20%: o que a Circle está apostando?Renda 95% depende de juros, o Federal Reserve ainda está cortando taxas, por que as ações da Circle subiram 20%? A resposta não está na demonstração de resultados: o mercado está precificando não a diferença de juros, mas a rede de liquidação transfronteiriça e os direitos de cobrança em torno do USDC. Quem dominar os padrões e os direitos de liquidação entre a moeda fiduciária e o dólar na blockchain, poderá cobrar taxas; o que a Circle está apostando é exatamente isso.
No dia 25 de fevereiro de 2026, a Circle (NYSE: CRCL) divulgou seu relatório financeiro do quarto trimestre e do ano de 2025: a receita do Q4 foi de 770 milhões de dólares, sendo aproximadamente 95% proveniente de juros de reservas; a receita total do ano foi de 2,7 bilhões de dólares, um aumento de 64% em relação ao ano anterior. No final do ano, o volume de USDC em circulação era de 75,3 bilhões de dólares, e o volume de transações on-chain no Q4 foi de 11,9 trilhões de dólares, com as ações subindo quase 20% no pré-mercado após a divulgação do relatório.
95% da renda depende de juros, mas as ações subiram 20%: o que a Circle está apostando?
Renda 95% depende de juros, o Federal Reserve ainda está cortando taxas, por que as ações da Circle subiram 20%? A resposta não está na demonstração de resultados: o mercado está precificando não a diferença de juros, mas a rede de liquidação transfronteiriça e os direitos de cobrança em torno do USDC. Quem dominar os padrões e os direitos de liquidação entre a moeda fiduciária e o dólar na blockchain, poderá cobrar taxas; o que a Circle está apostando é exatamente isso.
No dia 25 de fevereiro de 2026, a Circle (NYSE: CRCL) divulgou seu relatório financeiro do quarto trimestre e do ano de 2025: a receita do Q4 foi de 770 milhões de dólares, sendo aproximadamente 95% proveniente de juros de reservas; a receita total do ano foi de 2,7 bilhões de dólares, um aumento de 64% em relação ao ano anterior. No final do ano, o volume de USDC em circulação era de 75,3 bilhões de dólares, e o volume de transações on-chain no Q4 foi de 11,9 trilhões de dólares, com as ações subindo quase 20% no pré-mercado após a divulgação do relatório.
No dia 25 de fevereiro de 2026, a Circle (NYSE: CRCL) divulgou seu relatório financeiro do quarto trimestre e do ano de 2025: a receita do Q4 foi de 770 milhões de dólares, sendo aproximadamente 95% proveniente de juros de reservas; a receita total do ano foi de 2,7 bilhões de dólares, um aumento de 64% em relação ao ano anterior. No final do ano, o volume de USDC em circulação era de 75,3 bilhões de dólares, e o volume de transações on-chain no Q4 foi de 11,9 trilhões de dólares, com as ações subindo quase 20% no pré-mercado após a divulgação do relatório.
10
1.2k
·
--
Artigo
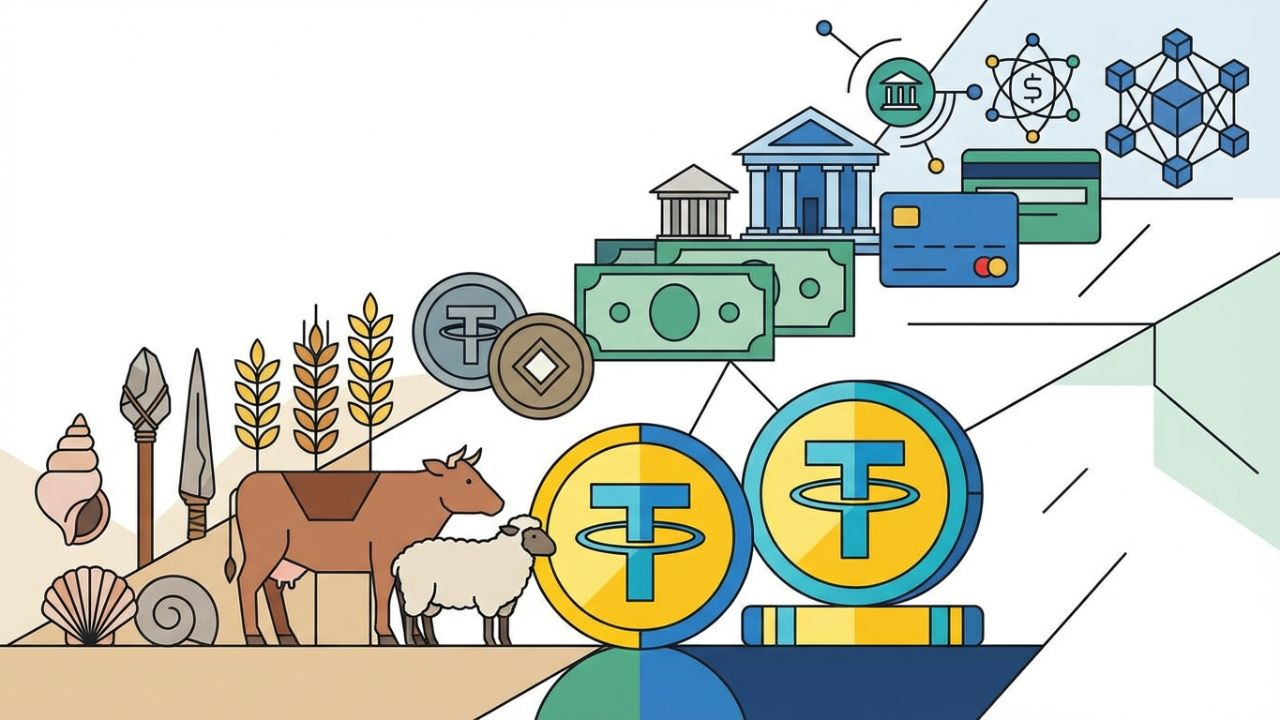
USDT: Como o melhor modelo de negócios da história da humanidade foi desenvolvido?O valor de mercado do USDT hoje ultrapassa 1860 bilhões de dólares, representando cerca de 62% do valor total de mercado das stablecoins. Em 2025, o volume total de liquidações em blockchain deve ser de aproximadamente 13,3 trilhões de dólares, tornando-se o maior e mais amplamente utilizado "dólar em blockchain" atualmente.
Sob a perspectiva do modelo de negócios, a Tether conecta a emissão, recompra e gestão de reservas do USDT a uma grande alocação de ativos em dólares e à geração de spreads de juros: o lucro líquido em 2025 deve ultrapassar 10 bilhões de dólares, com uma exposição a títulos do Tesouro dos EUA e ativos relacionados de aproximadamente 141 bilhões de dólares, posicionando-se entre as principais instituições que detêm títulos do Tesouro em todo o mundo. As reservas também incluem bilhões de dólares em ouro físico, que, sob o forte aumento dos preços do ouro nos últimos dois anos, também contribuíram com ganhos consideráveis. Funciona como um "banco central em blockchain" que fornece moeda base para toda a indústria e como um banco de gestão de ativos em dólares com margens de lucro extremamente altas, onde o capital provém principalmente de passivos quase sem juros dos usuários, mas a maior parte da receita de juros permanece em sua própria conta. Usando métodos tradicionais de avaliação de bancos, esses lucros e o tamanho dos ativos são suficientes para se comparar a algumas das principais instituições financeiras globais.
USDT: Como o melhor modelo de negócios da história da humanidade foi desenvolvido?
O valor de mercado do USDT hoje ultrapassa 1860 bilhões de dólares, representando cerca de 62% do valor total de mercado das stablecoins. Em 2025, o volume total de liquidações em blockchain deve ser de aproximadamente 13,3 trilhões de dólares, tornando-se o maior e mais amplamente utilizado "dólar em blockchain" atualmente.
Sob a perspectiva do modelo de negócios, a Tether conecta a emissão, recompra e gestão de reservas do USDT a uma grande alocação de ativos em dólares e à geração de spreads de juros: o lucro líquido em 2025 deve ultrapassar 10 bilhões de dólares, com uma exposição a títulos do Tesouro dos EUA e ativos relacionados de aproximadamente 141 bilhões de dólares, posicionando-se entre as principais instituições que detêm títulos do Tesouro em todo o mundo. As reservas também incluem bilhões de dólares em ouro físico, que, sob o forte aumento dos preços do ouro nos últimos dois anos, também contribuíram com ganhos consideráveis. Funciona como um "banco central em blockchain" que fornece moeda base para toda a indústria e como um banco de gestão de ativos em dólares com margens de lucro extremamente altas, onde o capital provém principalmente de passivos quase sem juros dos usuários, mas a maior parte da receita de juros permanece em sua própria conta. Usando métodos tradicionais de avaliação de bancos, esses lucros e o tamanho dos ativos são suficientes para se comparar a algumas das principais instituições financeiras globais.
Sob a perspectiva do modelo de negócios, a Tether conecta a emissão, recompra e gestão de reservas do USDT a uma grande alocação de ativos em dólares e à geração de spreads de juros: o lucro líquido em 2025 deve ultrapassar 10 bilhões de dólares, com uma exposição a títulos do Tesouro dos EUA e ativos relacionados de aproximadamente 141 bilhões de dólares, posicionando-se entre as principais instituições que detêm títulos do Tesouro em todo o mundo. As reservas também incluem bilhões de dólares em ouro físico, que, sob o forte aumento dos preços do ouro nos últimos dois anos, também contribuíram com ganhos consideráveis. Funciona como um "banco central em blockchain" que fornece moeda base para toda a indústria e como um banco de gestão de ativos em dólares com margens de lucro extremamente altas, onde o capital provém principalmente de passivos quase sem juros dos usuários, mas a maior parte da receita de juros permanece em sua própria conta. Usando métodos tradicionais de avaliação de bancos, esses lucros e o tamanho dos ativos são suficientes para se comparar a algumas das principais instituições financeiras globais.
2
261
·
--
Artigo
Stablecoins (3) - Em quem confiar? A ordem monetária na era das stablecoins USDT, USDC e DAIAs stablecoins não são mais apenas coadjuvantes na especulação de criptomoedas, mas sim uma infraestrutura real no pagamento e liquidação globais. No início de 2026, o valor total de mercado ultrapassou 310 bilhões de dólares, atingindo um novo recorde; ao olhar para o longo prazo, de cerca de 4,2 bilhões no início de 2020 para 283,7 bilhões em setembro de 2025, e então para 310 bilhões, a velocidade de expansão é inimaginável para as finanças tradicionais. O volume não se reflete apenas no valor de mercado, em 2025, as stablecoins processaram mais de 33 trilhões de dólares em volume de transações, já podendo ser comparadas aos sistemas de pagamento e liquidação de principais países soberanos.
O atual padrão está altamente concentrado em produtos principais. USDT e USDC juntos ocupam mais de 90% do valor total de mercado, com USDT liderando de forma absoluta com um valor de mercado de cerca de 187 bilhões de dólares e quase 60% de participação, enquanto USDC ocupa a segunda posição com aproximadamente 74 bilhões de dólares. No entanto, a lógica de confiança por trás dos dois é completamente diferente. Além disso, o USDe da Ethena (dólar sintético), o Sky (USDS/antigo DAI) que completou a rebranding, e o PayPal USD (PYUSD) também ocupam um lugar nas trilhas de colaterais de derivativos, colaterais cripto e ecossistemas de pagamento.
Stablecoins (3) - Em quem confiar? A ordem monetária na era das stablecoins USDT, USDC e DAI
As stablecoins não são mais apenas coadjuvantes na especulação de criptomoedas, mas sim uma infraestrutura real no pagamento e liquidação globais. No início de 2026, o valor total de mercado ultrapassou 310 bilhões de dólares, atingindo um novo recorde; ao olhar para o longo prazo, de cerca de 4,2 bilhões no início de 2020 para 283,7 bilhões em setembro de 2025, e então para 310 bilhões, a velocidade de expansão é inimaginável para as finanças tradicionais. O volume não se reflete apenas no valor de mercado, em 2025, as stablecoins processaram mais de 33 trilhões de dólares em volume de transações, já podendo ser comparadas aos sistemas de pagamento e liquidação de principais países soberanos.
O atual padrão está altamente concentrado em produtos principais. USDT e USDC juntos ocupam mais de 90% do valor total de mercado, com USDT liderando de forma absoluta com um valor de mercado de cerca de 187 bilhões de dólares e quase 60% de participação, enquanto USDC ocupa a segunda posição com aproximadamente 74 bilhões de dólares. No entanto, a lógica de confiança por trás dos dois é completamente diferente. Além disso, o USDe da Ethena (dólar sintético), o Sky (USDS/antigo DAI) que completou a rebranding, e o PayPal USD (PYUSD) também ocupam um lugar nas trilhas de colaterais de derivativos, colaterais cripto e ecossistemas de pagamento.
O atual padrão está altamente concentrado em produtos principais. USDT e USDC juntos ocupam mais de 90% do valor total de mercado, com USDT liderando de forma absoluta com um valor de mercado de cerca de 187 bilhões de dólares e quase 60% de participação, enquanto USDC ocupa a segunda posição com aproximadamente 74 bilhões de dólares. No entanto, a lógica de confiança por trás dos dois é completamente diferente. Além disso, o USDe da Ethena (dólar sintético), o Sky (USDS/antigo DAI) que completou a rebranding, e o PayPal USD (PYUSD) também ocupam um lugar nas trilhas de colaterais de derivativos, colaterais cripto e ecossistemas de pagamento.
1
176
·
--
Artigo
O dólar está desmoronando, mas os EUA estão reescrevendo o código subjacente das finanças globaisNos últimos dez anos, a ideia de que "o dólar está acabado" ocasionalmente ganha destaque nas discussões: desde o ressurgimento das memórias de Bretton Woods, até a fermentação da desdolarização global, e os choques psicológicos trazidos pelos dados de déficit fiscal e inflação, parece que, se houver mais uma grande crise, o dólar vai "desmoronar da noite para o dia". Mas outro fato igualmente verdadeiro é: a cada tensão de liquidez global ou grande correção de ativos, os títulos do Tesouro dos EUA e os ativos em dólares continuam a ser os primeiros a serem buscados como posições seguras pelas instituições globais. Em outras palavras, o dólar não vai desaparecer amanhã, mas já está lentamente deslizando por uma trilha que leva a uma ruptura sistêmica.
O dólar está desmoronando, mas os EUA estão reescrevendo o código subjacente das finanças globais
Nos últimos dez anos, a ideia de que "o dólar está acabado" ocasionalmente ganha destaque nas discussões: desde o ressurgimento das memórias de Bretton Woods, até a fermentação da desdolarização global, e os choques psicológicos trazidos pelos dados de déficit fiscal e inflação, parece que, se houver mais uma grande crise, o dólar vai "desmoronar da noite para o dia". Mas outro fato igualmente verdadeiro é: a cada tensão de liquidez global ou grande correção de ativos, os títulos do Tesouro dos EUA e os ativos em dólares continuam a ser os primeiros a serem buscados como posições seguras pelas instituições globais. Em outras palavras, o dólar não vai desaparecer amanhã, mas já está lentamente deslizando por uma trilha que leva a uma ruptura sistêmica.
3
700
·
--
Artigo
Stablecoins (2): O Nascimento das Stablecoins e o Início da Digitalização do DólarA história da hegemonia do dólar, no passado, estava nas mensagens SWIFT, nos contratos de petróleo e nas rotas dos navios de guerra. Hoje, ela ganhou mais uma via: uma sequência de códigos que flui 7*24 horas na blockchain.
O dólar, como moeda de reserva global, sempre dependia da rede de compensação existente, da precificação do petróleo e da dissuasão militar e política. As stablecoins não inventaram uma nova moeda, mas apenas transformaram a dívida em dólares em um certificado digital que flui 24 horas por dia na blockchain. O dinheiro em papel e os números nas contas bancárias se tornaram ativos na blockchain que qualquer um pode possuir e transferir — o dólar, assim, pela primeira vez, conseguiu circular de forma quase sem fronteiras, sem passar por bancos comerciais tradicionais ou estar preso a limites soberanos. Em vez de dizer que a hegemonia foi enfraquecida, é melhor dizer que o dólar ganhou mais uma via, completando uma atualização digital.
Stablecoins (2): O Nascimento das Stablecoins e o Início da Digitalização do Dólar
A história da hegemonia do dólar, no passado, estava nas mensagens SWIFT, nos contratos de petróleo e nas rotas dos navios de guerra. Hoje, ela ganhou mais uma via: uma sequência de códigos que flui 7*24 horas na blockchain.
O dólar, como moeda de reserva global, sempre dependia da rede de compensação existente, da precificação do petróleo e da dissuasão militar e política. As stablecoins não inventaram uma nova moeda, mas apenas transformaram a dívida em dólares em um certificado digital que flui 24 horas por dia na blockchain. O dinheiro em papel e os números nas contas bancárias se tornaram ativos na blockchain que qualquer um pode possuir e transferir — o dólar, assim, pela primeira vez, conseguiu circular de forma quase sem fronteiras, sem passar por bancos comerciais tradicionais ou estar preso a limites soberanos. Em vez de dizer que a hegemonia foi enfraquecida, é melhor dizer que o dólar ganhou mais uma via, completando uma atualização digital.
O dólar, como moeda de reserva global, sempre dependia da rede de compensação existente, da precificação do petróleo e da dissuasão militar e política. As stablecoins não inventaram uma nova moeda, mas apenas transformaram a dívida em dólares em um certificado digital que flui 24 horas por dia na blockchain. O dinheiro em papel e os números nas contas bancárias se tornaram ativos na blockchain que qualquer um pode possuir e transferir — o dólar, assim, pela primeira vez, conseguiu circular de forma quase sem fronteiras, sem passar por bancos comerciais tradicionais ou estar preso a limites soberanos. Em vez de dizer que a hegemonia foi enfraquecida, é melhor dizer que o dólar ganhou mais uma via, completando uma atualização digital.
3
122
·
--
Artigo
A evolução da hegemonia do dólar: da ordem de Bretton Woods à lógica de crédito e reconfiguração de valor da era das stablecoinsIntrodução: A abstração do valor monetário e a base da confiança
No sistema monetário de hoje, uma nota de dólar que custa menos de 10 centavos para produzir, ou um código de stablecoin registrado em blockchain, pode comprar bens e serviços reais, não mais dependendo de "quanto metal está contido nela", mas de toda a estrutura de confiança construída em torno do crédito. Para entender as stablecoins, especialmente as lastreadas em dólares, é necessário desmontar o valor do dólar como moeda de reserva global.
Se olharmos a partir de uma perspectiva histórica mais longa, os objetos que a humanidade usou como "dinheiro" têm avançado em direção a uma abstração cada vez maior: inicialmente eram objetos úteis (conchas, grãos), depois metais escassos (moedas de ouro, moedas de prata), até chegarmos ao sistema de moeda fiduciária que depende totalmente do crédito. A cada passo adiante, as propriedades físicas do "dinheiro" vão saindo de cena, sendo substituídas por instituições, consensos e acordos. O dólar é o representante dessa trajetória até hoje, não dependendo mais de bens físicos como o ouro, mas sim do consenso social, arranjos geopolíticos e do sistema de Estado de Direito para manter a confiança.
A evolução da hegemonia do dólar: da ordem de Bretton Woods à lógica de crédito e reconfiguração de valor da era das stablecoins
Introdução: A abstração do valor monetário e a base da confiança
No sistema monetário de hoje, uma nota de dólar que custa menos de 10 centavos para produzir, ou um código de stablecoin registrado em blockchain, pode comprar bens e serviços reais, não mais dependendo de "quanto metal está contido nela", mas de toda a estrutura de confiança construída em torno do crédito. Para entender as stablecoins, especialmente as lastreadas em dólares, é necessário desmontar o valor do dólar como moeda de reserva global.
Se olharmos a partir de uma perspectiva histórica mais longa, os objetos que a humanidade usou como "dinheiro" têm avançado em direção a uma abstração cada vez maior: inicialmente eram objetos úteis (conchas, grãos), depois metais escassos (moedas de ouro, moedas de prata), até chegarmos ao sistema de moeda fiduciária que depende totalmente do crédito. A cada passo adiante, as propriedades físicas do "dinheiro" vão saindo de cena, sendo substituídas por instituições, consensos e acordos. O dólar é o representante dessa trajetória até hoje, não dependendo mais de bens físicos como o ouro, mas sim do consenso social, arranjos geopolíticos e do sistema de Estado de Direito para manter a confiança.
No sistema monetário de hoje, uma nota de dólar que custa menos de 10 centavos para produzir, ou um código de stablecoin registrado em blockchain, pode comprar bens e serviços reais, não mais dependendo de "quanto metal está contido nela", mas de toda a estrutura de confiança construída em torno do crédito. Para entender as stablecoins, especialmente as lastreadas em dólares, é necessário desmontar o valor do dólar como moeda de reserva global.
Se olharmos a partir de uma perspectiva histórica mais longa, os objetos que a humanidade usou como "dinheiro" têm avançado em direção a uma abstração cada vez maior: inicialmente eram objetos úteis (conchas, grãos), depois metais escassos (moedas de ouro, moedas de prata), até chegarmos ao sistema de moeda fiduciária que depende totalmente do crédito. A cada passo adiante, as propriedades físicas do "dinheiro" vão saindo de cena, sendo substituídas por instituições, consensos e acordos. O dólar é o representante dessa trajetória até hoje, não dependendo mais de bens físicos como o ouro, mas sim do consenso social, arranjos geopolíticos e do sistema de Estado de Direito para manter a confiança.
2
276
·
--

Artigo
Stablecoins (1): A Essência da Moeda e a Necessidade dos Stablecoins2009年比特币白皮书写的是“点对点的电子现金”。很多人第一次读到这句话,会本能地把它和“工资”“买菜”“合同结算”这些现实画面连起来。
可十几年过去,我们见到的更像是另一幅图:比特币更像一种投机性资产,涨跌像一条情绪曲线;真正支撑加密世界日常交易、借贷、做市、结算的,却是稳定币——一种看上去更“平淡”、甚至更像是传统金融的东西。
这背后,是货币运行的规律在起作用。
Stablecoins (1): A Essência da Moeda e a Necessidade dos Stablecoins
2009年比特币白皮书写的是“点对点的电子现金”。很多人第一次读到这句话,会本能地把它和“工资”“买菜”“合同结算”这些现实画面连起来。
可十几年过去,我们见到的更像是另一幅图:比特币更像一种投机性资产,涨跌像一条情绪曲线;真正支撑加密世界日常交易、借贷、做市、结算的,却是稳定币——一种看上去更“平淡”、甚至更像是传统金融的东西。
这背后,是货币运行的规律在起作用。
可十几年过去,我们见到的更像是另一幅图:比特币更像一种投机性资产,涨跌像一条情绪曲线;真正支撑加密世界日常交易、借贷、做市、结算的,却是稳定币——一种看上去更“平淡”、甚至更像是传统金融的东西。
这背后,是货币运行的规律在起作用。
2
258
·
--

Artigo
Depois que o ouro ultrapassou 4.500 dólares, em que tipo de era monetária realmente estamos?O aumento do preço do ouro em janeiro de 2026 é difícil de ser resumido com termos antigos, como 'outra grande bolha bull'. Em 13 de janeiro, o ouro em Londres atingiu cerca de 4.636 dólares por onça-troy, atingindo um novo recorde histórico. Isso não é resultado de uma ação mineradora repentinamente popular, nem de uma bolha temporária causada por um ETF de sucesso. Parece mais um exame completo do sistema monetário global: as moedas fiduciárias estão se desvalorizando sistematicamente, enquanto o ouro é forçado a retornar à sua posição original de 'moeda final' que nunca abandonou.
4.500 dólares é mais uma coordenada do que um preço-alvo. Corresponde a uma longa trajetória de desvalorização de moedas fiduciárias, um preço concentrado de uma série de mudanças, como dívida soberana, utilização de sanções como ferramenta, reorganização de ativos de reserva e o surgimento do financiamento em cadeia. O ouro não se tornou 'um ativo mais avançado', apenas o sistema monetário baseado em crédito está perdendo credibilidade.
Depois que o ouro ultrapassou 4.500 dólares, em que tipo de era monetária realmente estamos?
O aumento do preço do ouro em janeiro de 2026 é difícil de ser resumido com termos antigos, como 'outra grande bolha bull'. Em 13 de janeiro, o ouro em Londres atingiu cerca de 4.636 dólares por onça-troy, atingindo um novo recorde histórico. Isso não é resultado de uma ação mineradora repentinamente popular, nem de uma bolha temporária causada por um ETF de sucesso. Parece mais um exame completo do sistema monetário global: as moedas fiduciárias estão se desvalorizando sistematicamente, enquanto o ouro é forçado a retornar à sua posição original de 'moeda final' que nunca abandonou.
4.500 dólares é mais uma coordenada do que um preço-alvo. Corresponde a uma longa trajetória de desvalorização de moedas fiduciárias, um preço concentrado de uma série de mudanças, como dívida soberana, utilização de sanções como ferramenta, reorganização de ativos de reserva e o surgimento do financiamento em cadeia. O ouro não se tornou 'um ativo mais avançado', apenas o sistema monetário baseado em crédito está perdendo credibilidade.
4.500 dólares é mais uma coordenada do que um preço-alvo. Corresponde a uma longa trajetória de desvalorização de moedas fiduciárias, um preço concentrado de uma série de mudanças, como dívida soberana, utilização de sanções como ferramenta, reorganização de ativos de reserva e o surgimento do financiamento em cadeia. O ouro não se tornou 'um ativo mais avançado', apenas o sistema monetário baseado em crédito está perdendo credibilidade.
1
644
·
--
Artigo
Stablecoins (0): A base do valor legal do dólar — como uma moeda sem valor em bens obtém confiançaIntrodução: O paradoxo do valor monetário
Um pedaço de papel verde, com custo de produção inferior a 10 centavos de dólar, pode trocar por bens e serviços em todo o mundo. Esse é o paradoxo do sistema monetário moderno.
Quando discutimos stablecoins, devemos primeiro responder uma pergunta mais fundamental: por que um pedaço de papel pode se tornar uma moeda de reserva global? Por que todo o mundo está disposto a aceitar o dólar, mesmo que ele não tenha valor intrínseco em bens?
Para entender por que os stablecoins têm valor, é necessário primeiro entender por que o dólar tem valor. Porque os stablecoins — especialmente os stablecoins amarrados ao dólar — são essencialmente uma cópia e extensão do mecanismo de crédito do dólar na blockchain. Compreender a base de valor do dólar não se limita à nossa compreensão do sistema monetário moderno, mas é também o ponto de partida para entender a lógica de valor dos stablecoins.
Stablecoins (0): A base do valor legal do dólar — como uma moeda sem valor em bens obtém confiança
Introdução: O paradoxo do valor monetário
Um pedaço de papel verde, com custo de produção inferior a 10 centavos de dólar, pode trocar por bens e serviços em todo o mundo. Esse é o paradoxo do sistema monetário moderno.
Quando discutimos stablecoins, devemos primeiro responder uma pergunta mais fundamental: por que um pedaço de papel pode se tornar uma moeda de reserva global? Por que todo o mundo está disposto a aceitar o dólar, mesmo que ele não tenha valor intrínseco em bens?
Para entender por que os stablecoins têm valor, é necessário primeiro entender por que o dólar tem valor. Porque os stablecoins — especialmente os stablecoins amarrados ao dólar — são essencialmente uma cópia e extensão do mecanismo de crédito do dólar na blockchain. Compreender a base de valor do dólar não se limita à nossa compreensão do sistema monetário moderno, mas é também o ponto de partida para entender a lógica de valor dos stablecoins.
Um pedaço de papel verde, com custo de produção inferior a 10 centavos de dólar, pode trocar por bens e serviços em todo o mundo. Esse é o paradoxo do sistema monetário moderno.
Quando discutimos stablecoins, devemos primeiro responder uma pergunta mais fundamental: por que um pedaço de papel pode se tornar uma moeda de reserva global? Por que todo o mundo está disposto a aceitar o dólar, mesmo que ele não tenha valor intrínseco em bens?
Para entender por que os stablecoins têm valor, é necessário primeiro entender por que o dólar tem valor. Porque os stablecoins — especialmente os stablecoins amarrados ao dólar — são essencialmente uma cópia e extensão do mecanismo de crédito do dólar na blockchain. Compreender a base de valor do dólar não se limita à nossa compreensão do sistema monetário moderno, mas é também o ponto de partida para entender a lógica de valor dos stablecoins.
2
413
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
NvidiaBeatsEstimatesWith$130BQ4Outlook
6,085 visualizações
101 a discutir
Nvidia supera expectativas com receita de US$ 115,8 bilhões, prevê US$ 130 bilhões e acrescenta US$ 150 bilhões à recompra de ações
Binance News
·30 gostos
·35.9k visualizações
AnthropicIPOPriceCouldExceed$80
11,510 visualizações
100 a discutir
CanNvidia’sDataCenterGrowthContinue?
30,790 visualizações
459 a discutir