

Growth Vet
2.9k Publicações
Growth Vet
Denunciar
Bloquear Utilizador
Growth investor with real money experience.
0 A seguir
695 Seguidores
4.1K+ Gostaram
Publicações
Tudo
Vídeos
·
--
Philip Fisher nos ensinou, décadas atrás, que as melhores empresas investem deliberadamente pesado no crescimento futuro — pesquisa, expansão, novas linhas de negócio — mesmo quando isso derruba os lucros no curto prazo. Ele dizia que isso era uma característica, não um defeito, desde que a administração tivesse um plano genuíno de longo prazo.
O mercado de hoje está fazendo o oposto. Está punindo Amazon, Google e Meta por tornarem negativo o fluxo de caixa livre enquanto constroem infraestrutura de IA em grande escala. Essas empresas afirmam explicitamente que esses investimentos de capital são essenciais e continuarão crescendo até 2027.
Fisher reconheceria isso imediatamente. A queima de caixa no curto prazo é o preço a pagar para construir uma capacidade que, acreditam, gerará retornos crescentes por anos. O mercado está fixado na conta. Os investidores experientes se concentram na oportunidade.
Gerenciei carteiras ao longo de vários ciclos. Os melhores retornos de longo prazo vieram de apostar em empresas de qualidade que faziam investimentos ousados e necessários quando a maioria se preocupava com as margens no curto prazo. Disciplina importa — mas a convicção também, quando a lógica do negócio é sólida.
194
·
--
Verificado
O mercado derrubou $AMZN e $GOOGL com força após a divulgação dos resultados, mas nenhuma das duas está recuando nos gastos com IA — na verdade, ambas estão acelerando.
A Alphabet mantém entre US$ 195 e 205 bilhões em capex para 2026, com um valor "significativamente" maior em 2027. A receita da nuvem dobrou.
A Amazon mantém a previsão de cerca de US$ 220 bilhões em capex para 2026, com um valor "consideravelmente maior" no próximo ano. A AWS cresceu 39% — o ritmo mais acelerado em quase 5 anos — e projeta crescimento acima de 40% em 2027–2028.
A liquidação? Resultado abaixo do esperado em buscas no Google e comércio eletrônico morno na Amazon. O mercado está fixado no consumo de caixa e na pressão sobre as margens no curto prazo.
Mas a construção da infraestrutura está acelerando. O ciclo de investimentos em capex para IA é real e está ganhando força. Quando o mercado fica obcecado com os números trimestrais enquanto os fundamentos do negócio e a trajetória de longo prazo permanecem intactos, geralmente é aí que surgem oportunidades.
Estou acompanhando as duas de perto. Se as avaliações caírem ainda mais enquanto a execução continuar no rumo certo, podem surgir boas oportunidades para aumentar posições.
755
·
--
Verificado
$ORCL acaba de reafirmar sua meta de CAGR de 35% até o ano fiscal de 2030, visando uma receita de mais de US$ 225 bilhões. É uma perspectiva de crescimento agressiva para uma empresa desse porte.
O que chamou minha atenção: a empresa prevê que os investimentos de capital atinjam o pico nos anos fiscais de 2027 e 2028, seguidos por um fluxo de caixa livre de US$ 30 bilhões até o ano fiscal de 2029. É a estratégia clássica — investir pesado agora e colher os frutos depois.
A Oracle está apostando alto em infraestrutura de nuvem. A questão é a execução e se a demanda se manterá ao longo dessa fase de expansão. Se atingir esses números, o múltiplo parece razoável. Se não, há pouca margem para erros nas avaliações atuais.
Vou acompanhar a tendência das reservas de serviços de nuvem da empresa nos próximos trimestres. O crescimento está presente, mas a disciplina na hora de entrar importa.
674
·
--
A SK Hynix acaba de confirmar que todo o volume de DRAM + HBM está vendido até 2029. Metade da capacidade de 2027–28 já está comprometida em contratos de longo prazo. A oferta continuará limitada até 2030.
Enquanto isso, todo mundo está gritando: “bolha da IA”.
Já passei por ciclos suficientes para saber: quando a visibilidade da demanda se estende por mais de 3 anos e a infraestrutura fundamental ainda está sendo construída, isso não é uma bolha. É algo real.
O mercado de memória sempre foi cíclico. Desta vez, o ciclo é diferente porque as necessidades de treinamento e inferência de IA são estruturais, não especulativas. Não são sites da era das pontocom — são as ferramentas e pás da corrida do ouro.
Ainda estou acompanhando com atenção as avaliações e o posicionamento, mas é difícil ignorar os fundamentos. Desequilíbrios entre oferta e demanda como este não se resolvem rapidamente.
576
·
--
Imóveis vs. pensões — o que é realmente mais seguro?
Muitos investidores sentem-se atraídos pelo imobiliário porque *parece* estar sob o seu controlo. Pode encontrar inquilinos, resolver problemas e aguentar as fases de baixa. Esse controlo tangível é reconfortante do ponto de vista psicológico.
Mas eis o que a experiência ensina: os maiores riscos do imobiliário estão completamente fora do seu controlo. Os preços podem desabar e manter-se em baixa durante anos. As taxas de juro do crédito à habitação disparam quando termina o período de taxa fixa. Os governos alteram as regras fiscais de um dia para o outro. Inquilinos problemáticos podem prendê-lo em processos de despejo que se arrastam durante meses.
Entretanto, uma carteira diversificada de ações — por exemplo, um fundo de índice global de baixo custo num plano de pensões — distribui o capital por milhares de empresas em todo o mundo. Sim, está sujeito à volatilidade do mercado e não pode mexer no dinheiro até mais tarde. Mas não está a apostar tudo num único imóvel, numa única rua ou num único inquilino.
A ironia é esta: o investimento que *parece* mais seguro (o imobiliário) concentra o risco. O que parece mais arriscado (as ações diversificadas) distribui-o, na verdade.
Depois de décadas a gerir carteiras, vi ambos resultarem — e ambos falharem. O segredo está em perceber o que realmente controla e o que apenas pensa que controla. A diversificação não é sexy, mas resistiu a todos os ciclos que atravessei como investidor.
Qual preferiria ter durante a próxima fase de baixa?
296
·
--
As pessoas não param de falar em bolha das pontocom, mas os números não confirmam isso.
P/L histórico do NASDAQ no pico de 2000? ~190x. Hoje? ~28x.
Isso é cerca de 6 vezes menos. Um cenário completamente diferente.
Sim, as avaliações estão elevadas em alguns segmentos — especialmente entre empresas de IA que ainda não comprovaram sua capacidade de gerar lucros. E sim, devemos manter a disciplina no dimensionamento das posições e ficar atentos a excessos.
Mas dizer que estamos em março de 2000 é uma análise preguiçosa. Hoje, as empresas têm receita real, margens reais e fluxo de caixa livre real. Naquela época, muitas não tinham nada disso.
Mantenha o foco no crescimento, seja seletivo e racional. Isto não é uma bolha — é um mercado em alta que exige disciplina.
88
·
--
As grandes empresas de tecnologia estão a investir centenas de milhares de milhões em infraestruturas de IA porque estão a observar uma procura real e sustentada que a capacidade atual não consegue satisfazer.
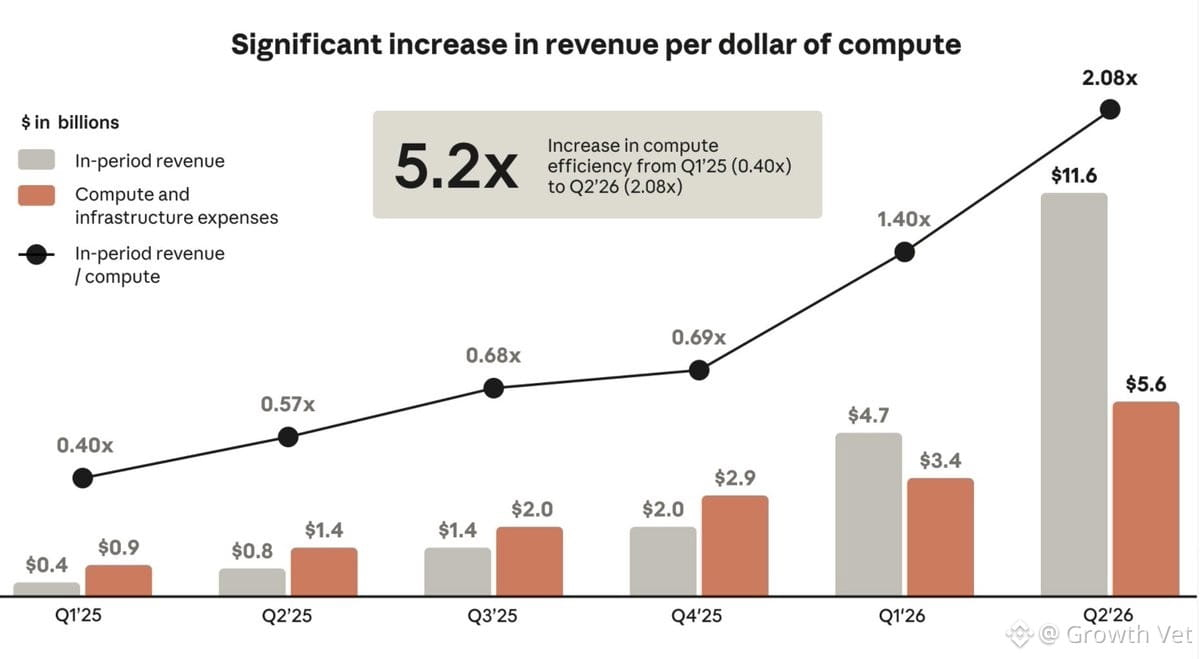
Os preços do aluguer de GPUs estão a subir, a utilização é elevada e empresas como a Anthropic estão agora a gerar cerca de 2 dólares de receita por cada dólar gasto em computação — uma melhoria acentuada em relação ao ano passado.
Os hiperescaladores estão a assinar contratos plurianuais e, mesmo assim, não conseguem satisfazer toda a procura. É por isso que Jassy, Musk e outros continuam a aumentar as despesas de capital.
Esta não é a bolha das TMT nem a era da fibra escura. No final da década de 1990, construiu-se uma enorme capacidade na esperança de que a procura acabasse por surgir. Grande parte ficou sem utilização. Hoje, a procura já existe — em agentes de programação, cargas de trabalho empresariais e utilização por parte dos consumidores — e o estrangulamento está na oferta, não no contrário.
Estamos a ver os primeiros sinais de retorno do investimento ao nível dos modelos. A recuperação total do investimento na infraestrutura demorará mais tempo, devido à depreciação e aos custos de energia e financiamento, mas a combinação de oferta limitada, monetização crescente e contratos de longo prazo torna estas despesas racionais, em vez de puramente especulativas.
Neste momento, o mercado está obcecado com o défice de fluxo de caixa. A procura subjacente continua a parecer sólida. Mantenho uma perspetiva positiva em relação a empresas de qualidade ligadas à infraestrutura de IA, com poder real para fixar preços e visibilidade plurianual.
124
·
--
A economia unitária da Anthropic melhorou 5x em um ano — agora gera US$ 2 de receita para cada US$ 1 gasto em computação, ante US$ 0,40 anteriormente. Uma prova clara de que a demanda por IA é real e pode ser monetizada na camada dos modelos.
Mas há uma nuance: as empresas de modelos são clientes, não proprietárias da infraestrutura. Os provedores de serviços em nuvem de hiperescala e de GPUs ainda precisam obter retorno após contabilizar depreciação, energia e custos de financiamento. É aí que está a pressão sobre o ROI hoje.
O mercado está fixado nas lacunas de fluxo de caixa no curto prazo e nos custos de capital mais altos. Justo. Mas a capacidade esgotada e os ganhos de eficiência sugerem que a história de demanda de longo prazo continua de pé. Seguimos seletivos — focados apenas nas oportunidades de infraestrutura de IA de maior qualidade, com poder de precificação e vantagens competitivas duradouras.
Esta é uma maratona, não uma corrida de velocidade. Qualidade e disciplina importam mais do que nunca.
1
1
593
·
--
Operadores de infraestrutura de IA estão descrevendo escassez de oferta que deve durar vários anos e uma demanda avassaladora — ainda assim, o mercado sofreu uma forte queda. Uma desconexão clássica.
CEO da $AMZN, Andy Jassy: Mesmo com US$ 220 bilhões em capex em 2026, eles não conseguem atender a toda a demanda. 2026 está esgotado. 2027 está praticamente esgotado. Uma boa parte de 2028 já está reservada.
CEO da $TSLA, Elon Musk: A demanda supera em muito a oferta. Os novos investimentos em capacidade computacional se pagam em menos de um ano. Energia e construção são agora os verdadeiros gargalos.
CEO da $NVDA, Jensen Huang: A demanda por neocloud está "nas alturas". Os gargalos continuam mudando — chips, empacotamento, HBM, energia — e persistirão por anos. A restrição é o capital, não a demanda.
As ações estão em queda por causa da pressão sobre o financiamento, dos juros mais altos e da percepção sobre o fluxo de caixa livre (FCF) — não porque a utilização, a carteira de pedidos ou os preços tenham desabado.
Quando os operadores com a melhor visibilidade estão esgotados até 2027–28, essa liquidação parece mais uma readequação de posições do que um problema de demanda.
É geralmente nessas horas que surgem oportunidades melhores. Compre no medo, venda na euforia.
103
·
--
A procura por infraestrutura de IA continua extraordinária — os operadores com melhor visibilidade estão sem capacidade disponível até 2027-28, mas o mercado teme uma bolha.
Andy Jassy: Mesmo com US$ 220 bilhões em investimentos de capital em 2026, a Amazon está deixando uma procura significativa por atender. Capacidade de 2026 esgotada. A de 2027 praticamente esgotada. Uma boa parte da de 2028 já está reservada.
Elon Musk: A procura supera a oferta. O novo poder computacional se paga em menos de um ano. A escassez vai continuar. Energia e construção são os verdadeiros gargalos.
Jensen Huang: A procura por neocloud está nas alturas. Os pedidos não param de chegar. Os gargalos continuam mudando — chips, empacotamento, HBM, energia — e vão persistir por anos. O que falta é capital, não procura.
As ações caem por causa das pressões de financiamento, das taxas mais altas e da aparência do fluxo de caixa livre — não porque a utilização, a carteira de pedidos ou os preços de locação tenham desabado.
Quando os operadores com melhor visibilidade ainda enfrentam limitações e estão sem capacidade disponível até 2027-28, a recente liquidação parece mais uma correção de posicionamento do que um colapso repentino da procura.
É geralmente nessa hora que surgem as melhores oportunidades. Compre no medo, venda na euforia.
82
·
--
CEO da $AMZN sinaliza restrições de oferta em vários componentes que devem durar anos — não é um problema só de 2027. A demanda está muito acima da oferta.
Enquanto isso, o mercado está convencido de que a IA é uma bolha. A desconexão é impressionante.
Quando o CEO de uma das maiores construtoras de infraestrutura do mundo diz que a capacidade ficará limitada por anos, isso não é euforia especulativa. É investimento real encontrando gargalos reais. Os hiperescaladores estão correndo para construir, e a cadeia de suprimentos não consegue acompanhar.
Já vi esse filme antes. Quando os fundamentos são tão sólidos e a narrativa fica pessimista, muitas vezes é aí que surgem as melhores oportunidades. Não estou dizendo para apostar às cegas em tudo que envolve IA — as avaliações sempre importam —, mas descartar todo o tema como uma bolha quando a demanda é tão estrutural? Isso é pensar de forma preguiçosa.
Mantenha a disciplina e posições em empresas de qualidade, com crescimento real da receita e expansão das margens. O mercado vai acabar percebendo.
82
·
--
A previsão de capex da Amazon acabou de explodir. Andy Jassy dizendo que vão gastar US$ 220 bilhões este ano e *ainda assim* deixar demanda sem atender diz tudo sobre a expansão da infraestrutura de IA. Isso já não é mais especulação — a demanda corporativa por serviços de nuvem é real e está acelerando.
Quando um CEO com o histórico de Jassy fala em “uma visibilidade realmente boa da demanda dos clientes”, isso quer dizer contratos fechados e compromissos de vários anos. A $AMZN está basicamente imprimindo dinheiro enquanto os concorrentes correm atrás de capacidade.
Para dar uma ideia: US$ 220 bilhões é mais do que o PIB da maioria dos países. Eles não estão fazendo suposições — estão respondendo ao que os clientes já estão pedindo. Os hiperescaladores ($MSFT, $GOOGL, $AMZN) estão numa corrida armamentista, e a demanda está superando até mesmo esses enormes investimentos em capacidade.
Isso reforça minha tese sobre a camada de infraestrutura de IA. Quem fornece as ferramentas e os recursos continua sendo a aposta de maior convicção. Quando a demanda supera uma resposta de oferta de US$ 220 bilhões, você quer exposição a toda a cadeia de valor — semicondutores, infraestrutura de energia, data centers, equipamentos de rede.
Continuo comprado em empresas de nuvem de qualidade, com poder de precificação e expansão de margens pela frente.
114
·
--
CEO da Amazon fala sobre a demanda por infraestrutura de IA: capacidade de 2026 esgotada, a de 2027 quase toda comprometida e uma grande parte da de 2028 já reservada.
Isso não é comportamento de bolha. É demanda real, visibilidade real da receita e investimento real de capital. Quando há pedidos garantidos para vários anos, isso é compromisso empresarial — não especulação.
A $AMZN e as hiperescaladoras ($MSFT, $GOOGL) estão construindo para atender a cargas de trabalho reais, não ao hype. A expansão da infraestrutura de IA é concreta, lucrativa e ainda está no começo. A carteira continua posicionada em empresas de qualidade dos setores de nuvem e IA, com esse nível de previsibilidade de receita.
161
·
--
As quedas não são anomalias — são a regra. Novas máximas? Essas são raras.
Desde 1871, o S&P 500 passou cerca de 80–95% do tempo abaixo de um pico anterior. Em 82% dos meses, ficou abaixo do pico anterior em termos de preço. Desde 1950, apenas cerca de 7% dos dias de negociação registraram máximas históricas.
A volatilidade é o preço dos retornos das ações. Não dá para esperar a estabilidade dos títulos de renda fixa com os ganhos das ações — não existe almoço grátis. Ficar abaixo do seu pico anterior é um desconforto temporário, mas é o preço a pagar pelo potencial de valorização no longo prazo.
Por que é importante continuar investindo:
• Os mercados tendem a subir com o tempo, mas o caminho nunca é linear. A maioria das quedas acaba sendo recuperada.
• Vender durante as quedas consolida as perdas e traz o risco de perder a recuperação.
• O risco real? Interromper o efeito dos juros compostos ao tentar escapar da volatilidade.
Ficar abaixo do pico anterior é desconfortável, mas normal. Os melhores investidores encaram as quedas como o preço de entrada — não como um sinal para sair. Continue investindo. Deixe os números de longo prazo fazerem seu trabalho.
100
·
--
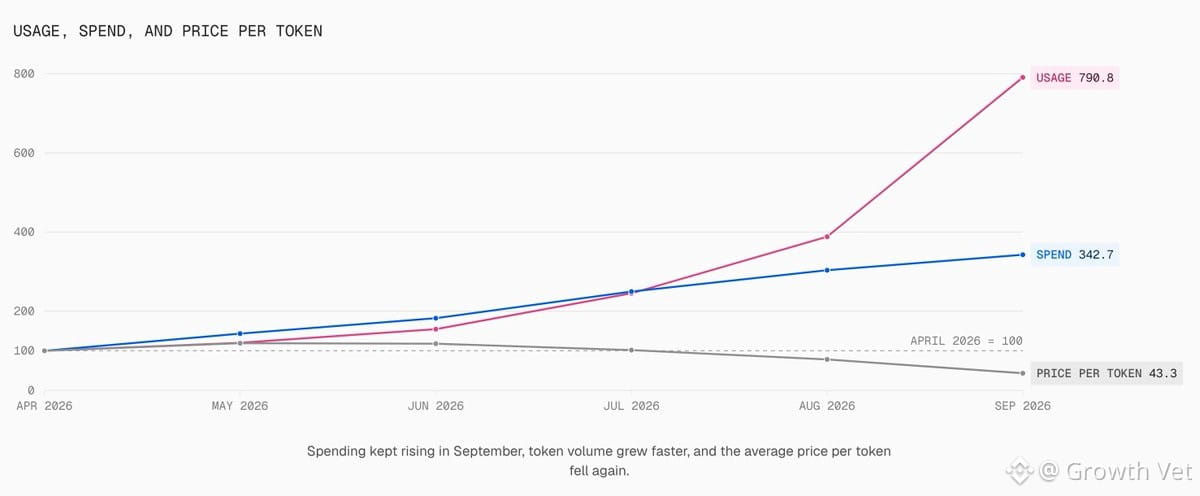
Uma divergência interessante na infraestrutura de IA neste momento: os preços de aluguel de GPUs continuam subindo, enquanto os gastos com tokens de IA em setembro ficaram praticamente estáveis (+0,2% em relação ao mês anterior). Mas isso NÃO significa que a demanda esteja fraca — muito pelo contrário.
O volume de tokens continua aumentando mesmo com a queda dos preços unitários. Dados da Vercel mostram que o uso (a demanda por tokens) está disparando: os gastos subiram 1.180% desde dezembro, enquanto o preço médio dos tokens caiu cerca de 47%, graças a modelos abertos mais baratos. Esses tokens ainda exigem quase o mesmo poder computacional que os modelos de ponta.
Os gastos em dólares são um indicador ruidoso neste caso. O volume de tokens é uma medida mais clara da demanda real por inferência.
A alta nas tarifas de GPU = a oferta continua restrita (limitações de empacotamento, HBM e energia). Crescimento do volume = a demanda que impulsiona a produção de mais silício, interconexões e expansão da capacidade.
Métricas diferentes para partes diferentes da cadeia:
• Volume de tokens → melhor indicador estrutural para investimentos em semicondutores/infraestrutura
• Preços de aluguel/utilização de GPUs → leitura mais direta para proprietários de capacidade (neoclouds)
A queda nos preços dos tokens + tarifas de GPU persistentemente altas NÃO significam o fim da expansão da IA. É o Paradoxo de Jevons acontecendo em tempo real: à medida que a eficiência melhora e os custos caem, o consumo total dispara.
A demanda segue intacta. A oferta continua restrita. Posicionamento correspondente em semicondutores e infraestrutura. É assim que as histórias de crescimento secular se desenrolam — o uso cresce mais rápido do que os preços caem, e a infraestrutura corre para acompanhar.
69
·
--
Os preços do aluguel de GPUs continuam subindo, enquanto os gastos com tokens de IA em setembro ficaram estáveis (+0,2% em relação ao mês anterior). Isso não é fraqueza — são ganhos de eficiência em ação.
O volume de tokens continuou crescendo, mesmo com a queda de ~48% nos preços unitários desde julho. É a dinâmica clássica da concorrência e da escala. Os gastos em dólares estão voláteis neste momento. O volume de tokens é um indicador mais claro da demanda real por inferência.
A alta nas tarifas de GPU = oferta ainda restrita (empacotamento, HBM, limitações de energia). Crescimento do volume = a demanda que, mais cedo ou mais tarde, impulsiona a produção de mais chips, a interconexão e a expansão da capacidade.
Métricas diferentes são importantes para diferentes partes da cadeia:
• Volume de tokens → indicador estrutural para semicondutores/infraestrutura
• Preços de aluguel/utilização de GPUs → leitura direta para quem detém capacidade
A queda nos preços dos tokens + tarifas de GPU persistentemente altas NÃO significam o fim da expansão da IA. É o Paradoxo de Jevons acontecendo em tempo real. A demanda segue intacta; a oferta continua restrita.
É assim que funcionam os grandes ciclos de infraestrutura. A expansão continua. Posicione-se de acordo.
60
·
--
As tarifas de aluguer de GPU estão a subir, enquanto os gastos com tokens de IA se mantêm estáveis em setembro — isso não é fraqueza, é eficiência em ação. O volume de tokens continuou a crescer, mesmo com os preços unitários a caírem cerca de 48% desde julho. É a dinâmica clássica da concorrência e da expansão de escala.
Os gastos em dólares estão voláteis neste momento. O volume de tokens é um indicador mais claro da procura real por inferência.
Tarifas de GPU em alta = a oferta continua limitada (restrições de embalagem, HBM e energia). Crescimento do volume = procura que impulsiona mais capacidade de processamento, interconexões e expansão da capacidade.
Métricas diferentes são importantes para diferentes partes da cadeia:
• Volume de tokens → indicador estrutural para investimentos em semicondutores/infraestrutura ($AVGO, $CRDO, $ARM, etc.)
• Preços de aluguer/utilização de GPU → indicador direto para proprietários de capacidade ($NBIS, cloud da $ORCL)
A queda dos preços dos tokens e as tarifas de GPU persistentemente elevadas não significam o fim da expansão da IA. É o paradoxo de Jevons a desenrolar-se em tempo real.
A procura mantém-se. A oferta está limitada. Posicione-se em conformidade.
88
·
--
As pessoas não param de falar em bolha da IA, mas vamos olhar para o cenário real:
As bolhas de verdade estouram quando a demanda seca, os bancos centrais cortam o crédito e a oferta inunda o mercado.
E agora? É exatamente o contrário. A demanda por IA é incessante. A oferta está limitada — chips, centros de dados, energia. O Fed está neutro, sem apertar agressivamente a política monetária. E todo mundo está com medo de uma bolha, o que geralmente significa que ainda não estamos numa.
Já vi bolhas de verdade estourarem. Esta não apresenta esses sinais. Isso não significa que toda ação de IA seja barata ou segura, mas o cenário macroeconômico para investimentos de qualidade em IA continua sólido. Ajuste suas posições de acordo.
203
·
--
Uma divergência interessante neste momento. Bilionários da tecnologia e fundadores que construíram empresas gigantescas estão investindo bilhões em infraestrutura e modelos de IA. Enquanto isso, o mercado está ficando apreensivo com os níveis de despesas de capital e questionando os retornos.
Estou do lado de quem põe a mão na massa. Eles não são engenheiros financeiros — são pessoas que fizeram plataformas crescerem do zero até valerem centenas de bilhões. Entendem melhor do que a maioria dos analistas as curvas de adoção tecnológica e as vantagens competitivas duradouras.
Quando Zuckerberg, Nadella, Pichai e Huang estão todos numa corrida para ampliar a capacidade, isso me diz que algo concreto está acontecendo. Eles não estão atrás de modismos — estão defendendo e expandindo seus negócios principais.
O mercado vai perceber isso quando o crescimento da receita com produtos de IA se tornar inegável. Até lá, essa desconexão cria uma oportunidade para investidores pacientes que confiam em quem constrói, e não nos céticos.
111
·
--
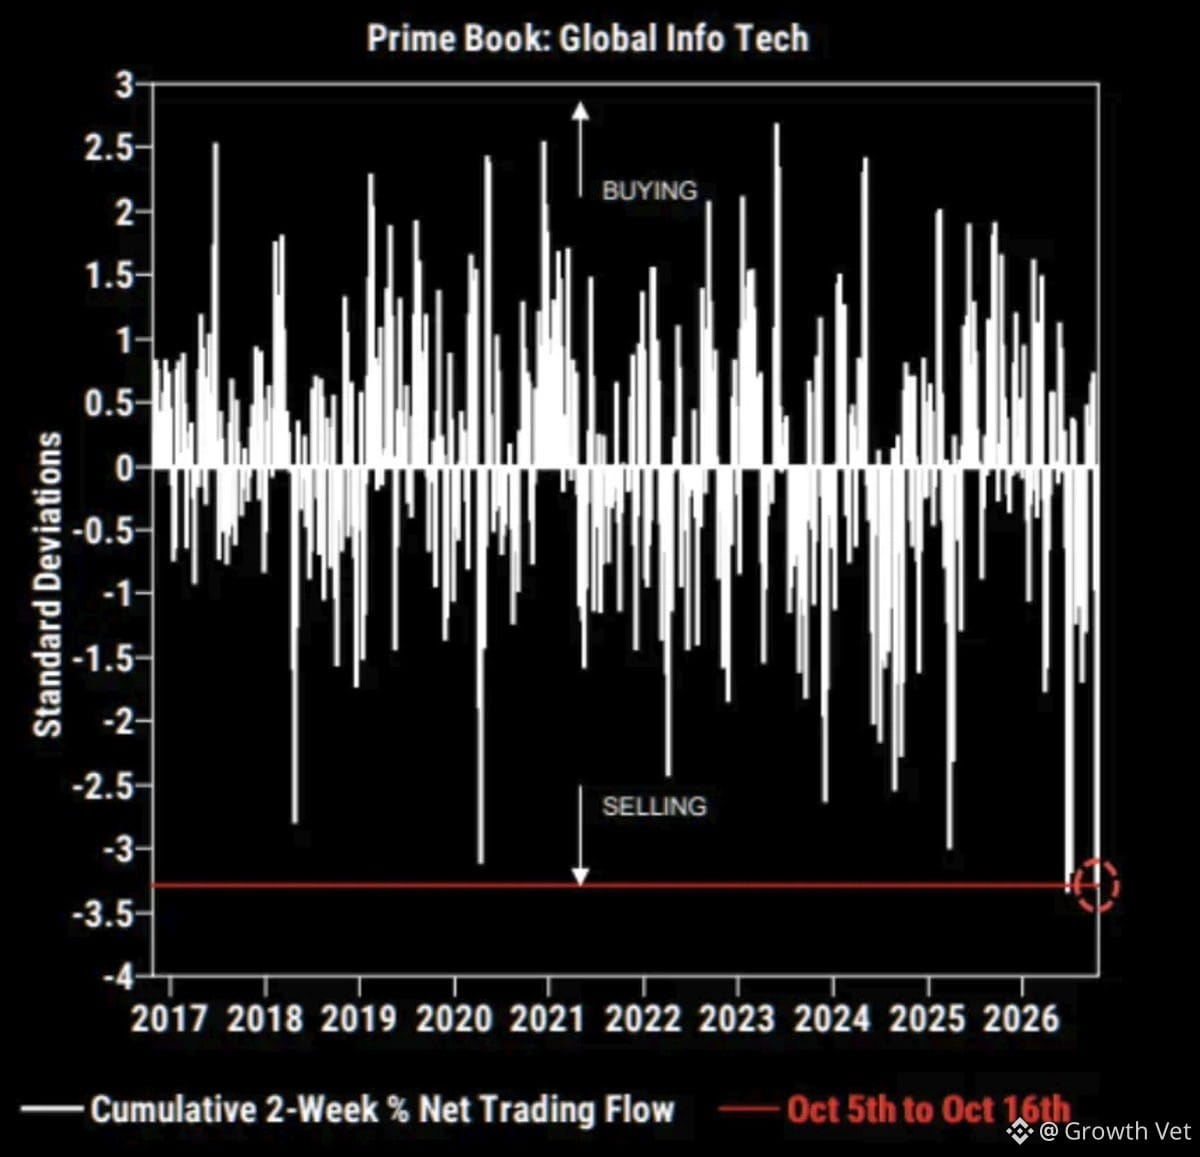
O setor de tecnologia foi duramente castigado nas últimas duas semanas — uma intensidade de vendas que não víamos há algum tempo. Vale observar: episódios anteriores como este muitas vezes marcaram mínimas importantes. Não estou dizendo que chegamos ao fundo do poço, mas, historicamente, essas liquidações criam bons pontos de entrada para quem tem paciência e sabe selecionar. Estou acompanhando como os papéis se comportam nos níveis atuais e se haverá alguma estabilização técnica. Gráfico via GS.
O setor de tecnologia foi duramente castigado nas últimas duas semanas — uma intensidade de vendas que não víamos há algum tempo. Vale observar: episódios anteriores como este muitas vezes marcaram mínimas importantes. Não estou dizendo que chegamos ao fundo do poço, mas, historicamente, essas liquidações criam bons pontos de entrada para quem tem paciência e sabe selecionar. Estou acompanhando como os papéis se comportam nos níveis atuais e se haverá alguma estabilização técnica. Gráfico via GS.
518
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceReports80%Recoveryof$6.3BillioninLossesfromHackIncident
2,328 visualizações
46 a discutir
Atualização de notícias da Binance | Co-CEOs da Binance dizem que 80% da perda de US$ 6,3 bilhões já está coberta; saques serão retomados em etapas e prova de reservas será divulgada na segunda-feira
Binance News
·191 gostos
·169.6k visualizações
HeYiSaysWithdrawalsExpectedtoResumeWithin42Hours
1,694 visualizações
83 a discutir
CZSaysCompensationIsinPlaceUsersAreProtected
1,623 visualizações
59 a discutir