

M I S H U
1.1k Publicações

M I S H U
Denunciar
Bloquear Utilizador
Trader de Alta Frequência
1.2 ano(s)
66 A seguir
14.6K+ Seguidores
1.0K+ Gostaram
Publicações
Tudo
Cotações
Em direto
·
--
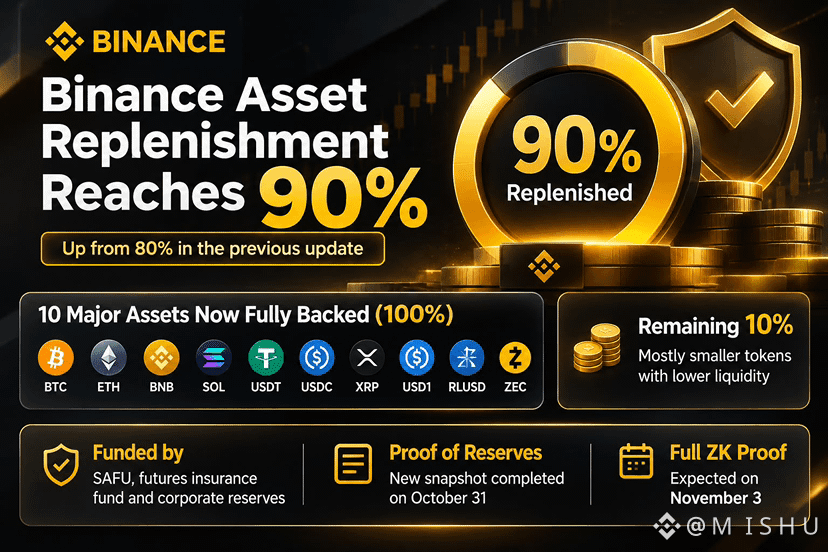
Reposição de ativos da Binance chega a 90%
A Binance avançou ainda mais na recuperação dos ativos afetados, com a reposição chegando agora a aproximadamente 90%, ante 80% na atualização anterior.
A corretora informa que 10 das principais criptomoedas, incluindo BTC, ETH, BNB, SOL, USDT e XRP, agora têm 100% de respaldo em reservas.
Os ativos restantes são, em sua maioria, tokens menores e com menor liquidez.
A Binance está usando fundos do SAFU, de seu fundo de seguro de futuros e de suas reservas corporativas para concluir o processo.
Também foi realizada uma nova captura da Prova de Reservas, e a prova completa de conhecimento zero está prevista para 3 de novembro.
O progresso é animador. Agora, todos os olhos estão voltados para a reposição final e a próxima verificação.
#Binance #safu #CryptoNews
#BinanceSAFUFundTransferCompleted7499BTC


Binance Square Official
·
--
Atualização: a transferência do fundo SAFU foi concluída — esta foi a grande transferência de 7.499 BTC visível aqui:https://blockchair.com/bitcoin/transaction/774fcb97827d7ed2389447cc3ef3e1abcd024574cd745d2182cc0ec58e7914bd
111
·
--
BTC a 100 mil ou a 60 mil?
O que você está esperando? 🙃
Responda nos comentários …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
BTC a 100 mil ou a 60 mil?
O que você está esperando? 🙃
Responda nos comentários …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
O que você está esperando? 🙃
Responda nos comentários …
#ETHDropsBelow2400USDT #USPPIRises6.3%YearOverYear
1
138
·
--
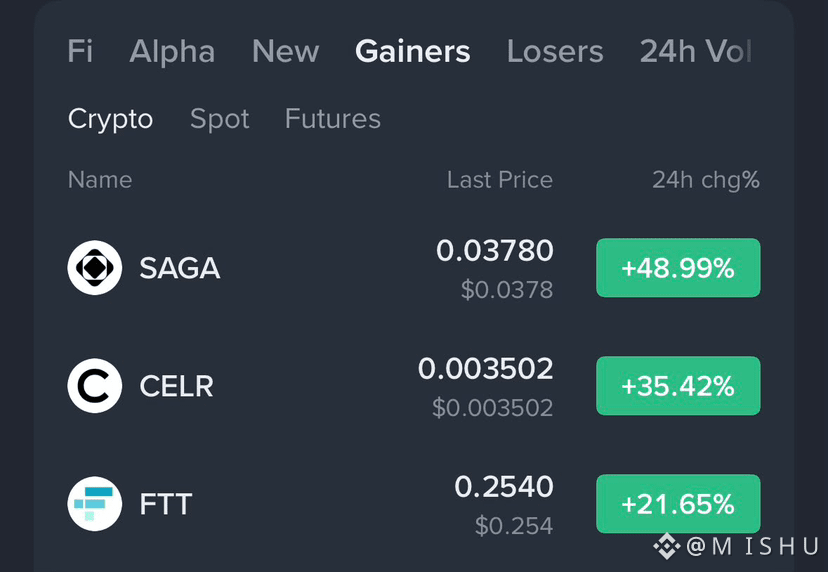
Eu: “Nada de interessante vai acontecer hoje.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Os gráficos levaram isso imediatamente para o lado pessoal
#SaylorHintsStrategyBitcoinBuy #crypto
Eu: “Nada de interessante vai acontecer hoje.”
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Os gráficos levaram isso imediatamente para o lado pessoal
#SaylorHintsStrategyBitcoinBuy #crypto
$SAGA : +49%
$CELR : +35%
$FTT : +21%
Os gráficos levaram isso imediatamente para o lado pessoal
#SaylorHintsStrategyBitcoinBuy #crypto
568
·
--
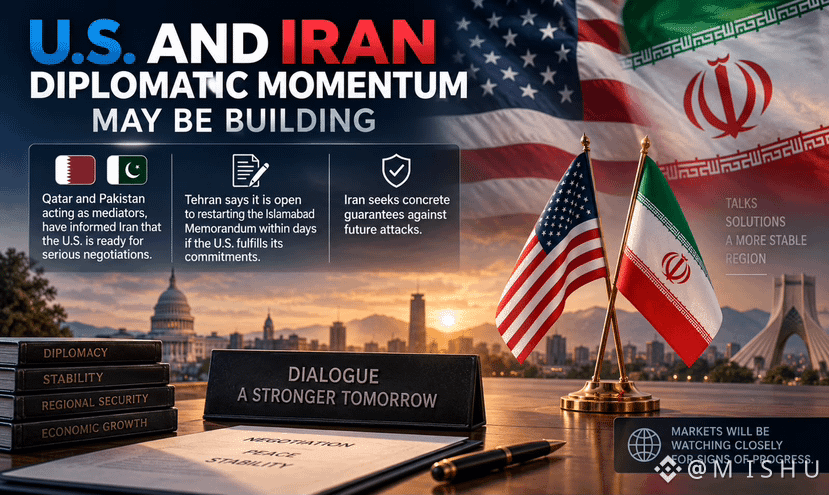
Pode estar se formando um impulso diplomático entre os EUA e o Irã.
De acordo com fontes iranianas, mediadores do Catar e do Paquistão transmitiram que Washington está pronto para negociações sérias. Teerã afirma estar aberto a retomar o Memorando de Islamabad dentro de alguns dias, caso os EUA cumpram seus compromissos e ofereçam garantias contra futuros ataques.
Os mercados vão observar de perto sinais de progresso.
#crypto $AKE $ONE
141
·
--
longed $AVA was não estava errado
Vou sair em breve
Vou esperar por uma retração para entrar novamente
historicamente, uma pessoa também se saiu tão bem
Vou procurar uma posição curta em breve
longed $AVA was não estava errado
Vou sair em breve
Vou esperar por uma retração para entrar novamente
historicamente, uma pessoa também se saiu tão bem
Vou procurar uma posição curta em breve
Vou sair em breve
Vou esperar por uma retração para entrar novamente
historicamente, uma pessoa também se saiu tão bem
Vou procurar uma posição curta em breve
1
178
·
--
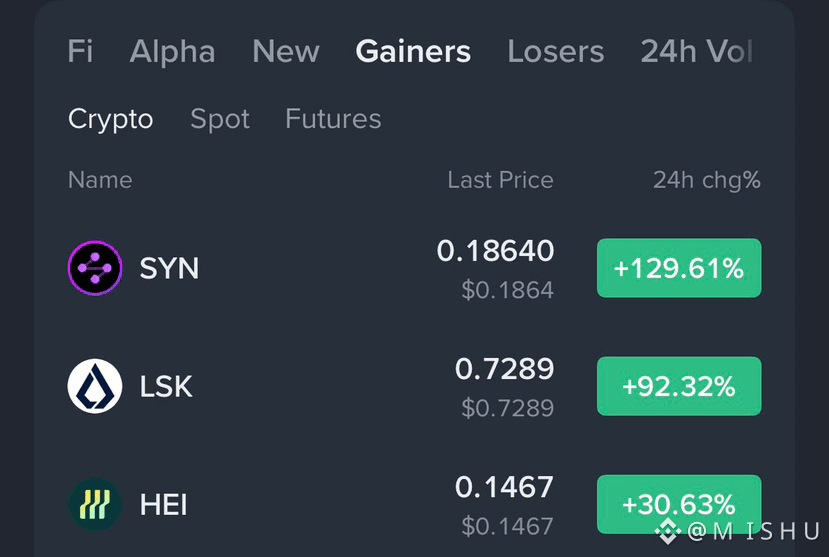
Olá binancianos ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
Perdeu?
Parabéns, agora você é um investidor.
Viu a tempo?
Você virou de repente um guru do trading 😎
Olá binancianos ….. 💀
$SYN +129%
$LSK +92%
$HEI +30%
Perdeu?
Parabéns, agora você é um investidor.
Viu a tempo?
Você virou de repente um guru do trading 😎
$SYN +129%
$LSK +92%
$HEI +30%
Perdeu?
Parabéns, agora você é um investidor.
Viu a tempo?
Você virou de repente um guru do trading 😎
328
·
--
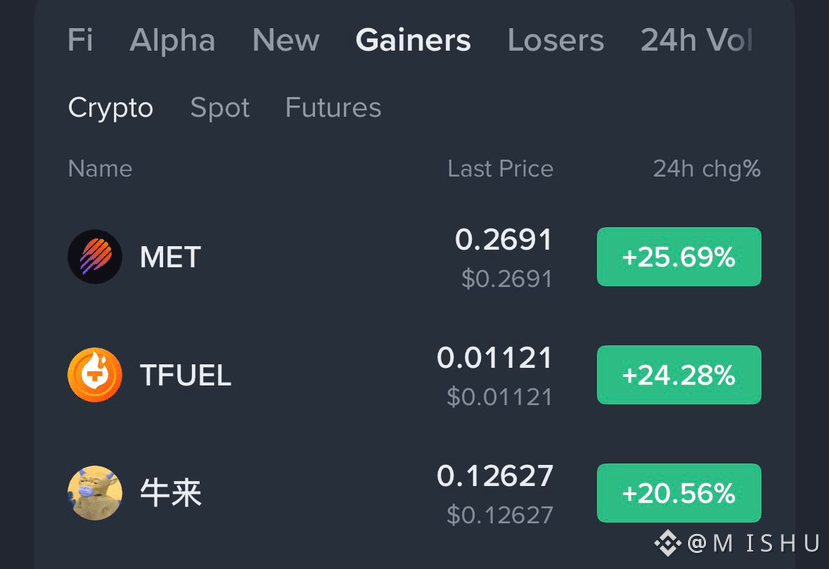
P.O.V.: Você vendeu ontem 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
O mercado se lembra de tudo. 😭
#OracleJumpsOver6%OnEarningsBeat
P.O.V.: Você vendeu ontem 😎
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
O mercado se lembra de tudo. 😭
#OracleJumpsOver6%OnEarningsBeat
$MET +25.69%
$TFUEL +24.28%
$牛来 +20.56%
O mercado se lembra de tudo. 😭
#OracleJumpsOver6%OnEarningsBeat
531
·
--
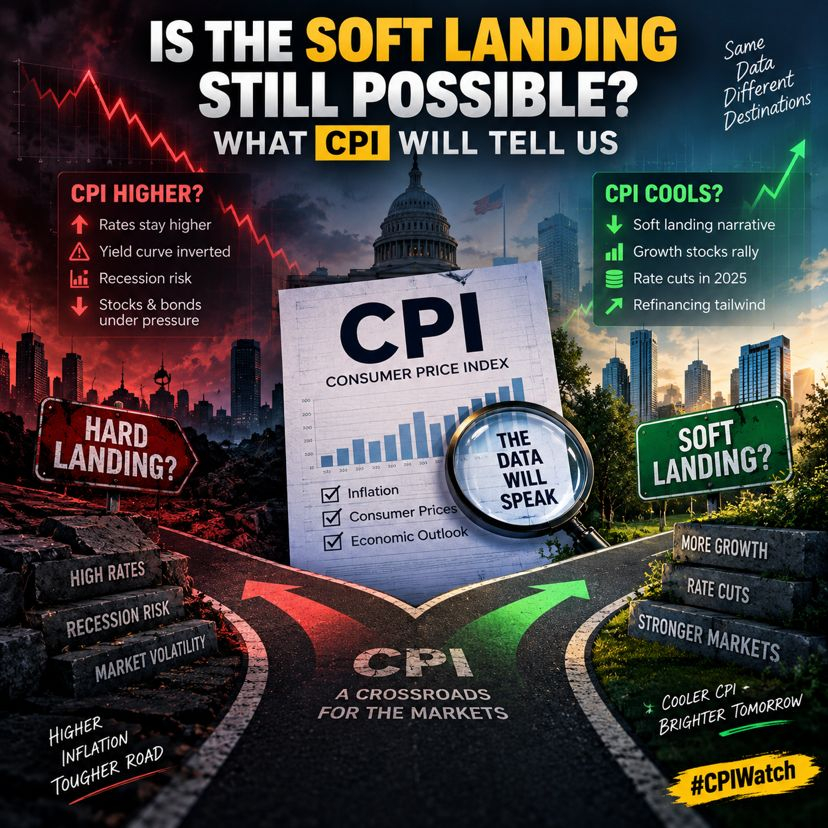
Ainda é Possível um “Soft Landing”? O que o CPI Vai Nos Dizer
Todo mundo está falando sobre o próximo movimento do Fed, mas vamos dar um passo atrás por um segundo. A questão de verdade não é se eles vão subir juros, e sim se evitaremos um pouso forçado completamente.
Veja o que me preocupa:
As folhas de pagamento (nonfarm payrolls) vieram fortes, mas o crescimento dos salários está desacelerando. Isso é, na verdade, um sinal verde para a inflação (menor pressão salarial = menor inflação de serviços). Mas o consumidor também está desacelerando. As inadimplências de cartão de crédito estão subindo. As vendas de automóveis estão esfriando.
O Relatório de CPI é um Ponto de Encruzilhada
Se o CPI continuar elevado → O Fed mantém as taxas mais altas, a curva de juros segue invertida, e estamos precificando risco de recessão. Isso prejudica tanto ações quanto títulos.
Se o CPI arrefecer de forma significativa → Nós recuperamos a narrativa de soft landing. Ações de crescimento disparam, os setores cíclicos se beneficiam e talvez finalmente vejamos cortes de juros que sustentem a renegociação/refinanciamento em 2025.
O que Estou Observando
CPI Core (excluindo alimentos e energia) é o verdadeiro indicativo
Inflação de serviços — é aqui que o Fed está realmente focado
O que isso significa para as expectativas de resultados em 2025
Eu não estou apostando no mercado aqui. Estou me posicionando com base em fundamentos econômicos. Neste momento, isso significa manter empresas de qualidade com poder de precificação e ficar mais leve em alavancagem cíclica.
Os dados não mentem. Vamos ver o que eles dizem esta semana.
#CPIWatch #crypto $CNPY $GAIB
1
1
416
·
--
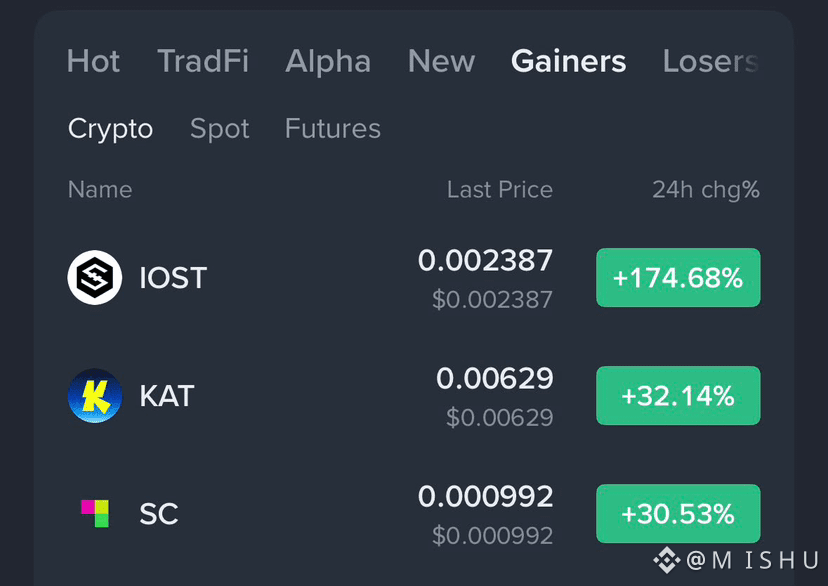
Alguém confira a tabela de classificação.
🚀 $IOST +174,68%
📈 $KAT +32,14%
📈 $SC +30,53%
KAT e SC registraram o tipo de ganhos que os traders sonham.
Infelizmente para eles, a IOST decidiu imprimir um movimento tão grande que fez 30% parecer normal.
#BrentCrudeTops$100 #binance
Alguém confira a tabela de classificação.
🚀 $IOST +174,68%
📈 $KAT +32,14%
📈 $SC +30,53%
KAT e SC registraram o tipo de ganhos que os traders sonham.
Infelizmente para eles, a IOST decidiu imprimir um movimento tão grande que fez 30% parecer normal.
#BrentCrudeTops$100 #binance
🚀 $IOST +174,68%
📈 $KAT +32,14%
📈 $SC +30,53%
KAT e SC registraram o tipo de ganhos que os traders sonham.
Infelizmente para eles, a IOST decidiu imprimir um movimento tão grande que fez 30% parecer normal.
#BrentCrudeTops$100 #binance
389
·
--
#dusk $DUSK @Dusk_Foundation
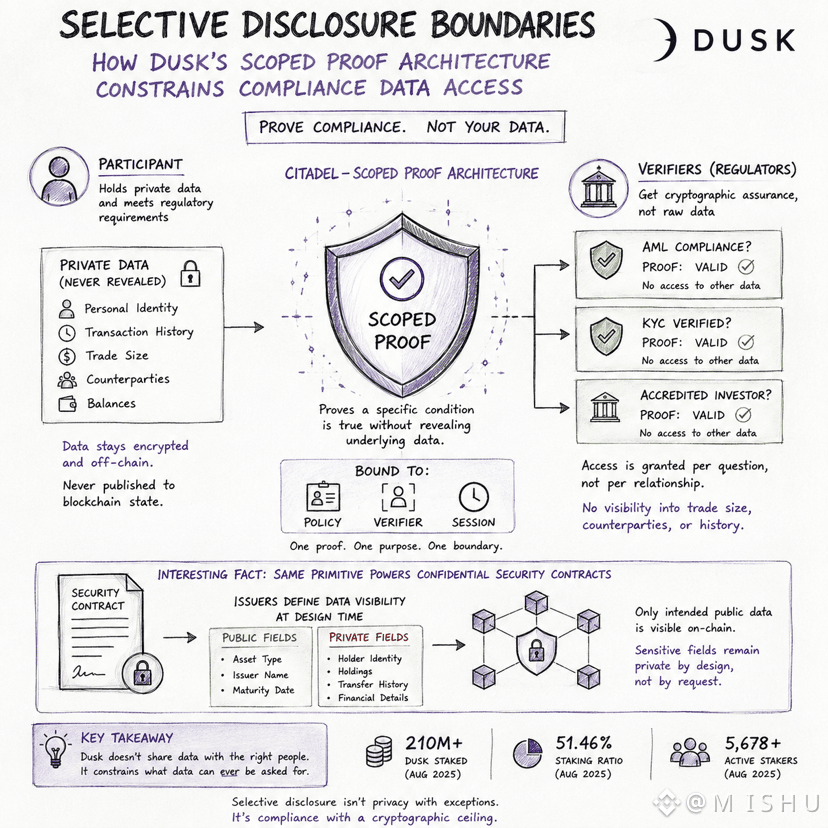
Fui em busca do mecanismo por trás de “divulgação seletiva”, uma frase que toda cadeia de privacidade usa, mas poucos definem com precisão. A maioria dos sistemas trata a divulgação como binária: revelar tudo a um regulador, ou não revelar nada.
O modelo da Dusk é mais restrito. Os participantes provam que atendem aos requisitos de AML/KYC sem expor os dados pessoais ou transacionais por trás da prova. A divulgação não é “aqui estão meus dados”. É “aqui está a prova de que esta condição é válida”, delimitada a uma única pergunta de conformidade e nada mais.
O acesso é concedido por pergunta, e não por relacionamento. Um regulador que verifica a situação de AML não ganha automaticamente visibilidade sobre o tamanho da operação, contrapartes ou histórico de transações.
A parte interessante é que o mesmo princípio se estende a contratos de segurança confidenciais: quando os emissores definem quais campos são públicos e quais permanecem privados antes mesmo de o ativo ser lançado.
Se uma prova só pode responder à pergunta para a qual foi projetada, a divulgação seletiva é realmente privacidade com exceções ou conformidade com um limite criptográfico sobre o que pode ser conhecido?
#dusk $DUSK @Dusk
Fui em busca do mecanismo por trás de “divulgação seletiva”, uma frase que toda cadeia de privacidade usa, mas poucos definem com precisão. A maioria dos sistemas trata a divulgação como binária: revelar tudo a um regulador, ou não revelar nada.
O modelo da Dusk é mais restrito. Os participantes provam que atendem aos requisitos de AML/KYC sem expor os dados pessoais ou transacionais por trás da prova. A divulgação não é “aqui estão meus dados”. É “aqui está a prova de que esta condição é válida”, delimitada a uma única pergunta de conformidade e nada mais.
O acesso é concedido por pergunta, e não por relacionamento. Um regulador que verifica a situação de AML não ganha automaticamente visibilidade sobre o tamanho da operação, contrapartes ou histórico de transações.
A parte interessante é que o mesmo princípio se estende a contratos de segurança confidenciais: quando os emissores definem quais campos são públicos e quais permanecem privados antes mesmo de o ativo ser lançado.
Se uma prova só pode responder à pergunta para a qual foi projetada, a divulgação seletiva é realmente privacidade com exceções ou conformidade com um limite criptográfico sobre o que pode ser conhecido?
1
2
1k
·
--
#dusk $DUSK @Dusk_Foundation
puxei o aviso de incidente do Dusk esperando a linguagem usual e vaga "estamos investigando". O que encontrei em vez disso foi uma distinção que vale a pena considerar.
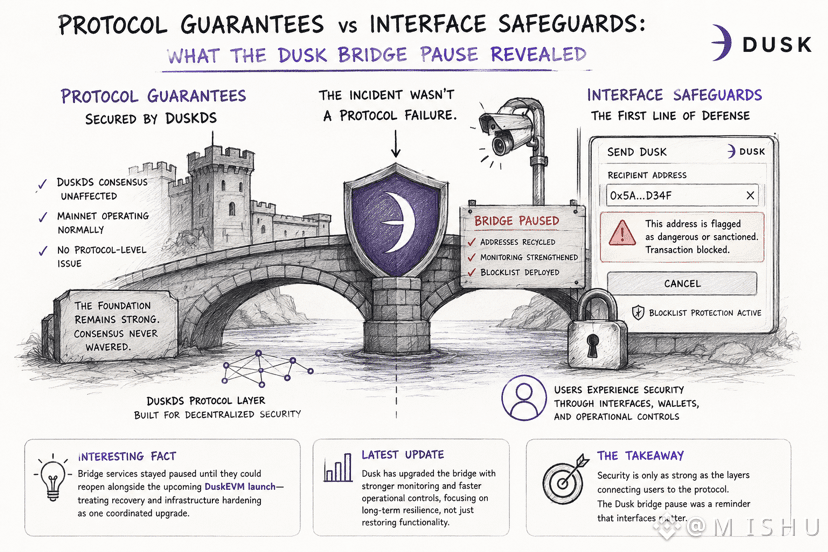
Quando o Dusk detectou uma atividade anormal na ponte ligada a uma equipe que gerencia uma carteira operacional, ele pausou os serviços da ponte, reciclou os endereços afetados e implantou uma lista de bloqueio de Web Wallet que avisa os usuários antes de enviarem fundos para destinos conhecidos como maliciosos ou sancionados.
Essa é a parte interessante.
Uma lista de bloqueio é um salvaguarda de interface. Ela protege os usuários antes que uma transação seja assinada. Não é algo que o DuskDS impõe na camada de protocolo.
A equipe também foi igualmente explícita ao dizer que o incidente não foi uma falha no nível do protocolo. O consenso continuou funcionando normalmente; a invasão existia inteiramente dentro da infraestrutura operacional que cercava a ponte.
Um detalhe se destacou: os serviços de ponte permaneceram pausados até que pudessem ser reintroduzidos junto com o DuskEVM, transformando a recuperação e o fortalecimento da infraestrutura em um único lançamento, em vez de reabrir primeiro e só depois fazer o patch.
Se o protocolo nunca falhou, mas a proteção com a qual os usuários realmente interagiam era um sistema de aviso no nível da carteira, o que isso diz sobre onde a segurança é realmente vivenciada — no protocolo, ou na interface entre usuários e o protocolo?
#dusk $DUSK @Dusk
puxei o aviso de incidente do Dusk esperando a linguagem usual e vaga "estamos investigando". O que encontrei em vez disso foi uma distinção que vale a pena considerar.
Quando o Dusk detectou uma atividade anormal na ponte ligada a uma equipe que gerencia uma carteira operacional, ele pausou os serviços da ponte, reciclou os endereços afetados e implantou uma lista de bloqueio de Web Wallet que avisa os usuários antes de enviarem fundos para destinos conhecidos como maliciosos ou sancionados.
Essa é a parte interessante.
Uma lista de bloqueio é um salvaguarda de interface. Ela protege os usuários antes que uma transação seja assinada. Não é algo que o DuskDS impõe na camada de protocolo.
A equipe também foi igualmente explícita ao dizer que o incidente não foi uma falha no nível do protocolo. O consenso continuou funcionando normalmente; a invasão existia inteiramente dentro da infraestrutura operacional que cercava a ponte.
Um detalhe se destacou: os serviços de ponte permaneceram pausados até que pudessem ser reintroduzidos junto com o DuskEVM, transformando a recuperação e o fortalecimento da infraestrutura em um único lançamento, em vez de reabrir primeiro e só depois fazer o patch.
Se o protocolo nunca falhou, mas a proteção com a qual os usuários realmente interagiam era um sistema de aviso no nível da carteira, o que isso diz sobre onde a segurança é realmente vivenciada — no protocolo, ou na interface entre usuários e o protocolo?
4
5
1.2k
·
--
#dusk $DUSK @Dusk_Foundation
Eu estava lendo o aviso do incidente da ponte da Dusk, esperando o modelo usual de hack cripto: pânico, reassurances vagas, silêncio. Em vez disso, a redação era estranhamente específica sobre o que não quebrou.
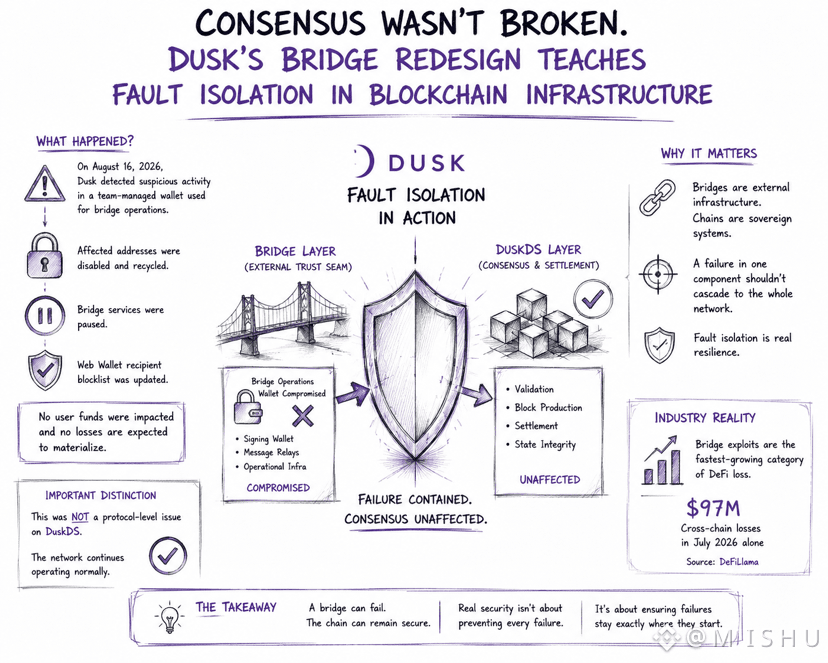
Em 16 de agosto de 2026, a equipe detectou uma atividade suspeita ligada a uma carteira gerenciada por um time usada nas operações da ponte. Eles desativaram e reciclaram os endereços afetados, pausaram os serviços da ponte e adicionaram uma lista de bloqueio de destinatários para Web Wallet. Com base em todas as informações disponíveis, nenhum fundo de usuário foi impactado e não se espera que perdas se materializem.
A linha que realmente importou é que não se tratou de um problema de nível de protocolo no DuskDS, e a rede continua operando normalmente. Consenso, liquidação, a camada base — intactos. A falha ficou contida inteiramente em uma carteira operacional no limite da ponte.
Isso é isolamento de falhas funcionando como foi projetado, não sorte. Uma ponte é uma “fenda” externa de confiança parafusada a uma cadeia; o fato de o DuskDS validar blocos corretamente o tempo todo é a prova real de que o isolamento se manteve.
Então.. explorações de pontes são a categoria de perdas do DeFi que mais cresce este ano: apenas julho somou US$ 97M em perdas entre cadeias em toda a indústria, e a causa recorrente não é criptografia quebrada — são suposições de confiança quebradas: um signatário comprometido, uma mensagem forjada, um timelock contornado.
Se a camada base pode permanecer intocada enquanto a ponte falha, “a cadeia está segura” e “a ponte está segura” deveriam alguma vez ser feitas como a mesma pergunta?
#dusk $DUSK @Dusk
Eu estava lendo o aviso do incidente da ponte da Dusk, esperando o modelo usual de hack cripto: pânico, reassurances vagas, silêncio. Em vez disso, a redação era estranhamente específica sobre o que não quebrou.
Em 16 de agosto de 2026, a equipe detectou uma atividade suspeita ligada a uma carteira gerenciada por um time usada nas operações da ponte. Eles desativaram e reciclaram os endereços afetados, pausaram os serviços da ponte e adicionaram uma lista de bloqueio de destinatários para Web Wallet. Com base em todas as informações disponíveis, nenhum fundo de usuário foi impactado e não se espera que perdas se materializem.
A linha que realmente importou é que não se tratou de um problema de nível de protocolo no DuskDS, e a rede continua operando normalmente. Consenso, liquidação, a camada base — intactos. A falha ficou contida inteiramente em uma carteira operacional no limite da ponte.
Isso é isolamento de falhas funcionando como foi projetado, não sorte. Uma ponte é uma “fenda” externa de confiança parafusada a uma cadeia; o fato de o DuskDS validar blocos corretamente o tempo todo é a prova real de que o isolamento se manteve.
Então.. explorações de pontes são a categoria de perdas do DeFi que mais cresce este ano: apenas julho somou US$ 97M em perdas entre cadeias em toda a indústria, e a causa recorrente não é criptografia quebrada — são suposições de confiança quebradas: um signatário comprometido, uma mensagem forjada, um timelock contornado.
Se a camada base pode permanecer intocada enquanto a ponte falha, “a cadeia está segura” e “a ponte está segura” deveriam alguma vez ser feitas como a mesma pergunta?
17
3
1.6k
·
--
Verificado
#dusk $DUSK @Dusk_Foundation
abri a tarefa do CreatorPad da Dusk esperando mais uma narrativa focada em privacidade sobre Hedger e em provas de conhecimento zero auditáveis. Em vez disso, o que chamou minha atenção foi como o sistema se comportou quando algo realmente deu errado.
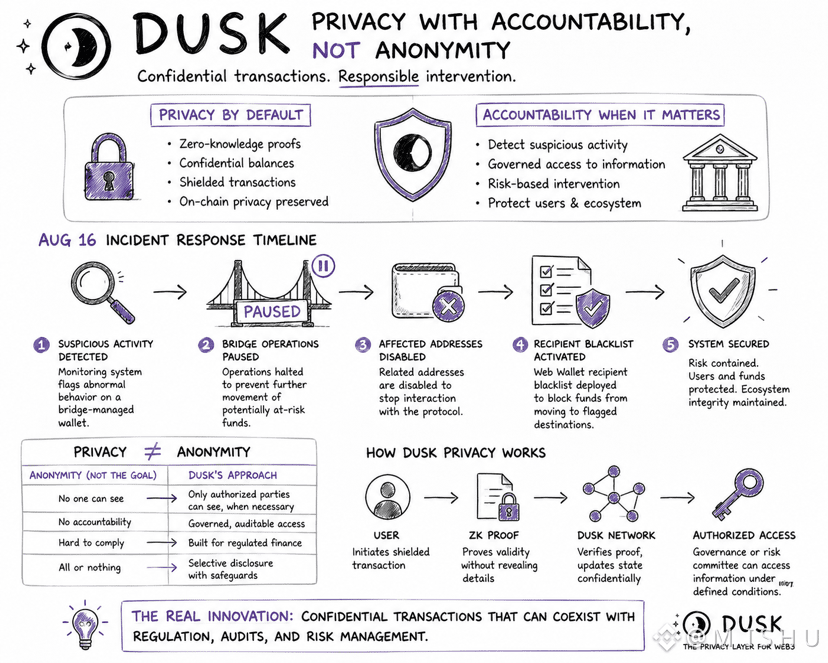
Em 16 de agosto, a equipe detectou atividades suspeitas envolvendo uma carteira gerenciada por uma ponte. Em poucas horas, as operações da ponte foram pausadas, os endereços afetados foram desativados e uma lista negra de destinatários foi implantada para impedir que fundos chegassem a destinos sinalizados.
Essa resposta muda a forma como penso sobre o modelo de privacidade da Dusk.
Muitas pessoas ouvem “privacidade por padrão” e presumem anonimato completo. O que a Dusk parece estar construindo é algo diferente: confidencialidade com responsabilidade. Os detalhes das transações podem permanecer protegidos da visão pública, enquanto a rede ainda mantém mecanismos para intervir quando segurança, conformidade ou proteção de ativos exigirem ação.
Para as finanças reguladas, essa distinção importa.
A questão real talvez não seja se as transações são privadas, mas quem pode acessar informações sob condições específicas, como esse acesso é governado e quais salvaguardas existem em torno dos poderes de intervenção.
Privacidade é fácil de vender. Projetar privacidade que possa coexistir com regulação, auditorias e gestão de riscos é o desafio mais difícil e, provavelmente, o mais importante.
#dusk $DUSK @Dusk
abri a tarefa do CreatorPad da Dusk esperando mais uma narrativa focada em privacidade sobre Hedger e em provas de conhecimento zero auditáveis. Em vez disso, o que chamou minha atenção foi como o sistema se comportou quando algo realmente deu errado.
Em 16 de agosto, a equipe detectou atividades suspeitas envolvendo uma carteira gerenciada por uma ponte. Em poucas horas, as operações da ponte foram pausadas, os endereços afetados foram desativados e uma lista negra de destinatários foi implantada para impedir que fundos chegassem a destinos sinalizados.
Essa resposta muda a forma como penso sobre o modelo de privacidade da Dusk.
Muitas pessoas ouvem “privacidade por padrão” e presumem anonimato completo. O que a Dusk parece estar construindo é algo diferente: confidencialidade com responsabilidade. Os detalhes das transações podem permanecer protegidos da visão pública, enquanto a rede ainda mantém mecanismos para intervir quando segurança, conformidade ou proteção de ativos exigirem ação.
Para as finanças reguladas, essa distinção importa.
A questão real talvez não seja se as transações são privadas, mas quem pode acessar informações sob condições específicas, como esse acesso é governado e quais salvaguardas existem em torno dos poderes de intervenção.
Privacidade é fácil de vender. Projetar privacidade que possa coexistir com regulação, auditorias e gestão de riscos é o desafio mais difícil e, provavelmente, o mais importante.
9
3
1.5k
·
--
Verificado
#dusk $DUSK @Dusk_Foundation
Então… fui ver o que realmente mantém um desenvolvedor preso a uma cadeia depois que o anúncio inicial de “damos suporte ao Solidity” desaparece.
A compatibilidade com a EVM coloca os construtores na porta.
Mas não lhes dá um motivo para ficar.
O testnet do DuskEVM já está no ar, oferecendo aos desenvolvedores acesso ao Solidity, ferramentas familiares do ecossistema Ethereum e um caminho com menos atrito para entrar no segmento. Isso é importante. Mas em 2026, compatibilidade deixou de ser diferencial; virou o requisito mínimo.
O que chamou minha atenção não foi o DuskEVM em si.
Foi tudo o que foi construído ao redor dele.
A Hedger introduz fluxos de transações confidenciais usando criptografia homomórfica e tecnologia de zero knowledge (provas de conhecimento zero), permitindo que aplicações combinem privacidade com infraestrutura financeira regulada. A maioria das cadeias compete pela execução. O Dusk está competindo pelo que pode ser executado em sigilo.
E então existe o Dusk Connect.
Lançado em abril de 2026, o SDK foi criado para ajudar dApps a descobrirem carteiras, conectarem usuários e processarem transações por meio de uma interface unificada. Ele resolve um problema que aparece após uma aquisição: reduzir o atrito para desenvolvedores que já decidiram construir.
Agora o ImDusk oferece dois caminhos distintos para construtores. O DuskEVM atende desenvolvedores de Solidity, enquanto a stack nativa do Dusk fornece contas blindadas, execução preservadora de privacidade e ferramentas diretas no nível do nó por meio do W3sper. À medida que as aplicações amadurecem, os desenvolvedores não precisam sair do ecossistema para acessar capacidades mais avançadas.
Hmm… Talvez essa seja a estratégia real de retenção.
Não é atrair construtores apenas com compatibilidade com EVM.
É oferecer uma infraestrutura que eles não encontram facilmente em lugar nenhum.
O que cria uma fidelidade mais forte entre os construtores?
#dusk $DUSK @Dusk
Então… fui ver o que realmente mantém um desenvolvedor preso a uma cadeia depois que o anúncio inicial de “damos suporte ao Solidity” desaparece.
A compatibilidade com a EVM coloca os construtores na porta.
Mas não lhes dá um motivo para ficar.
O testnet do DuskEVM já está no ar, oferecendo aos desenvolvedores acesso ao Solidity, ferramentas familiares do ecossistema Ethereum e um caminho com menos atrito para entrar no segmento. Isso é importante. Mas em 2026, compatibilidade deixou de ser diferencial; virou o requisito mínimo.
O que chamou minha atenção não foi o DuskEVM em si.
Foi tudo o que foi construído ao redor dele.
A Hedger introduz fluxos de transações confidenciais usando criptografia homomórfica e tecnologia de zero knowledge (provas de conhecimento zero), permitindo que aplicações combinem privacidade com infraestrutura financeira regulada. A maioria das cadeias compete pela execução. O Dusk está competindo pelo que pode ser executado em sigilo.
E então existe o Dusk Connect.
Lançado em abril de 2026, o SDK foi criado para ajudar dApps a descobrirem carteiras, conectarem usuários e processarem transações por meio de uma interface unificada. Ele resolve um problema que aparece após uma aquisição: reduzir o atrito para desenvolvedores que já decidiram construir.
Agora o ImDusk oferece dois caminhos distintos para construtores. O DuskEVM atende desenvolvedores de Solidity, enquanto a stack nativa do Dusk fornece contas blindadas, execução preservadora de privacidade e ferramentas diretas no nível do nó por meio do W3sper. À medida que as aplicações amadurecem, os desenvolvedores não precisam sair do ecossistema para acessar capacidades mais avançadas.
Hmm… Talvez essa seja a estratégia real de retenção.
Não é atrair construtores apenas com compatibilidade com EVM.
É oferecer uma infraestrutura que eles não encontram facilmente em lugar nenhum.
O que cria uma fidelidade mais forte entre os construtores?
EVM Compatibility
100%
Privacy Infrastructure
0%
Better Developer Tools
0%
Real Ecosystem Demand
0%
1 Votos • Votação encerrada
12
1
1.2k
·
--
Verificado
#dusk $DUSK @Dusk_Foundation
Eu estava lendo sobre $ONG e $ENA quando passei por @Dusk_Foundation na infraestrutura da SME esta semana, esperando encontrar uma lista crescente de emissores tokenizados.
Essa é a narrativa que a maioria das pessoas procura: mais emissores, mais adoção.
Em vez disso, encontrei uma métrica mais interessante.
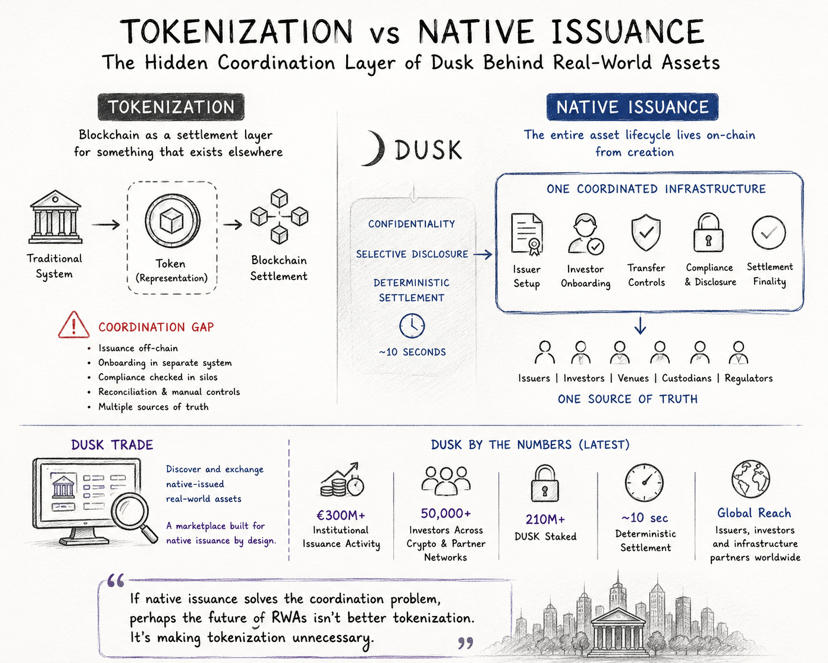
#dusk já fornece toda a pilha para emissão regulamentada: criação de ativos, elegibilidade do investidor, restrições de transferência, controles de conformidade e liquidação regulamentada.
A infraestrutura está pronta.
Mas prontidão de infraestrutura não é a mesma coisa que atividade econômica.
O sinal mais forte que encontrei foi o NPEX, um mercado de valores mobiliários regulamentado com aproximadamente €200–300M em investimentos listados conectados à infraestrutura da Dusk. Isso não é uma contagem de carteiras nem um marco de testnet. É capital real operando por meio de vias regulamentadas.
Isso mudou a forma como eu penso sobre adoção.
A maioria das redes mede o crescimento por quantos ativos ou emissores aparecem na chain.
Para financiamento de SME, uma pergunta melhor é: quanto capital realmente se move depois que um emissor chega?
Cem emissores podem gerar menos valor do que dez emissores emitindo valores mobiliários de forma consistente, atraindo investidores e liquidando transações.
A arquitetura de conformidade da Dusk torna o crescimento de emissores mais difícil de fabricar do que em muitas outras chains. Os emissores precisam atender aos requisitos regulatórios e de elegibilidade, em vez de simplesmente implantar um token e chamá-lo de adoção.
O que estou observando não é a contagem de emissores.
É atividade econômica por emissor.
Porque a adoção real começa quando o capital se movimenta, não quando um emissor registra.
#dusk $DUSK @Dusk
Eu estava lendo sobre $ONG e $ENA quando passei por @Dusk na infraestrutura da SME esta semana, esperando encontrar uma lista crescente de emissores tokenizados.
Essa é a narrativa que a maioria das pessoas procura: mais emissores, mais adoção.
Em vez disso, encontrei uma métrica mais interessante.
#dusk já fornece toda a pilha para emissão regulamentada: criação de ativos, elegibilidade do investidor, restrições de transferência, controles de conformidade e liquidação regulamentada.
A infraestrutura está pronta.
Mas prontidão de infraestrutura não é a mesma coisa que atividade econômica.
O sinal mais forte que encontrei foi o NPEX, um mercado de valores mobiliários regulamentado com aproximadamente €200–300M em investimentos listados conectados à infraestrutura da Dusk. Isso não é uma contagem de carteiras nem um marco de testnet. É capital real operando por meio de vias regulamentadas.
Isso mudou a forma como eu penso sobre adoção.
A maioria das redes mede o crescimento por quantos ativos ou emissores aparecem na chain.
Para financiamento de SME, uma pergunta melhor é: quanto capital realmente se move depois que um emissor chega?
Cem emissores podem gerar menos valor do que dez emissores emitindo valores mobiliários de forma consistente, atraindo investidores e liquidando transações.
A arquitetura de conformidade da Dusk torna o crescimento de emissores mais difícil de fabricar do que em muitas outras chains. Os emissores precisam atender aos requisitos regulatórios e de elegibilidade, em vez de simplesmente implantar um token e chamá-lo de adoção.
O que estou observando não é a contagem de emissores.
É atividade econômica por emissor.
Porque a adoção real começa quando o capital se movimenta, não quando um emissor registra.
18
6
1k
·
--
Verificado
#termmax @termmax
Acabei de ver uma bomba em $ONG $ENA e $PEOPLE e percebi que a fragmentação de liquidez funciona muito parecido com ter dinheiro espalhado por dez carteiras diferentes quando você precisa fazer um pagamento grande.
O capital existe.
Você só não consegue usá-lo com eficiência.
Essa ideia surgiu quando comparei os mercados da TermMax de V1 com os de V2.
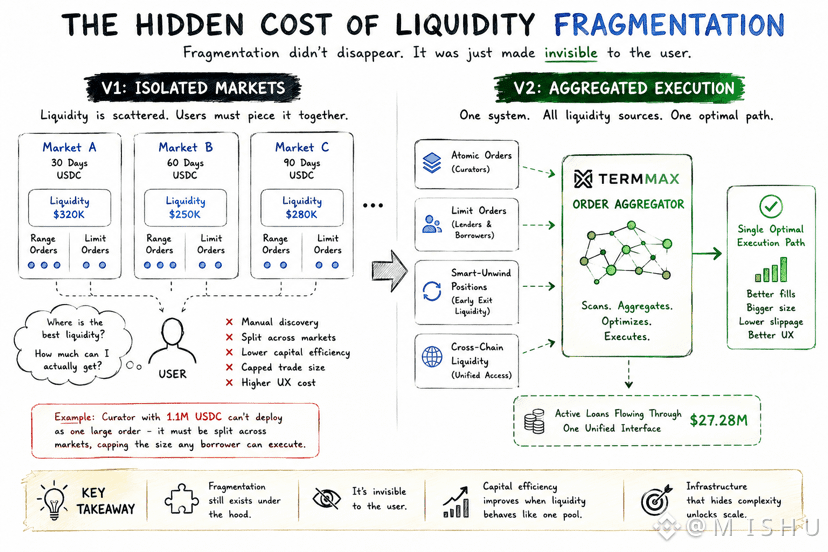
No V1, cada mercado — maturidade, tipo de colateral ou cadeia diferentes — mantinha sua própria liquidez isolada. As ordens com intervalos do curador viviam separadas das ordens limitadas de credor e de tomador, e os usuários tinham que montá-las manualmente para encontrar a melhor execução.
Um curador com 1,1M de USDC poderia ter bastante liquidez disponível no total, mas um grande tomador ainda poderia ter dificuldade para acessá-la em uma única transação porque esse capital estava espalhado por vários mercados.
Esse é o custo oculto da fragmentação.
Não é menor rendimento.
Não é menor TVL.
É uma limitação na qualidade da execução.
O que chamou minha atenção é que a TermMax não eliminou a fragmentação. Ela mudou com quem você precisa lidar.
O Order Aggregator agora analisa, simultaneamente, ordens atômicas, ordens limitadas e posições de smart unwind, roteando por todas as fontes de liquidez disponíveis e construindo automaticamente um único caminho de execução.
A fragmentação ainda existe por baixo da superfície.
Os usuários apenas não veem mais.
Hoje, cerca de US$ 27,28M em empréstimos ativos circulam por uma interface que cada vez mais parece uma única camada unificada de liquidez em vez de dezenas de mercados separados.
Enquanto tomava chá, conheci um fato interessante: algumas das atualizações de infraestrutura mais impactantes não criam nova liquidez; elas apenas fazem com que a liquidez existente se comporte como se fosse um único mercado.
Se a fragmentação se tornar completamente invisível por meio do roteamento, o problema foi resolvido ou apenas abstraído?
#termmax @TermMax
Acabei de ver uma bomba em $ONG $ENA e $PEOPLE e percebi que a fragmentação de liquidez funciona muito parecido com ter dinheiro espalhado por dez carteiras diferentes quando você precisa fazer um pagamento grande.
O capital existe.
Você só não consegue usá-lo com eficiência.
Essa ideia surgiu quando comparei os mercados da TermMax de V1 com os de V2.
No V1, cada mercado — maturidade, tipo de colateral ou cadeia diferentes — mantinha sua própria liquidez isolada. As ordens com intervalos do curador viviam separadas das ordens limitadas de credor e de tomador, e os usuários tinham que montá-las manualmente para encontrar a melhor execução.
Um curador com 1,1M de USDC poderia ter bastante liquidez disponível no total, mas um grande tomador ainda poderia ter dificuldade para acessá-la em uma única transação porque esse capital estava espalhado por vários mercados.
Esse é o custo oculto da fragmentação.
Não é menor rendimento.
Não é menor TVL.
É uma limitação na qualidade da execução.
O que chamou minha atenção é que a TermMax não eliminou a fragmentação. Ela mudou com quem você precisa lidar.
O Order Aggregator agora analisa, simultaneamente, ordens atômicas, ordens limitadas e posições de smart unwind, roteando por todas as fontes de liquidez disponíveis e construindo automaticamente um único caminho de execução.
A fragmentação ainda existe por baixo da superfície.
Os usuários apenas não veem mais.
Hoje, cerca de US$ 27,28M em empréstimos ativos circulam por uma interface que cada vez mais parece uma única camada unificada de liquidez em vez de dezenas de mercados separados.
Enquanto tomava chá, conheci um fato interessante: algumas das atualizações de infraestrutura mais impactantes não criam nova liquidez; elas apenas fazem com que a liquidez existente se comporte como se fosse um único mercado.
Se a fragmentação se tornar completamente invisível por meio do roteamento, o problema foi resolvido ou apenas abstraído?
16
3
1.6k
·
--
Parcialmente verdadeiro
#dusk $DUSK @Dusk_Foundation
Quem teve lucro com $BTC e $ETH hoje? 🥳
A maioria dos investidores só pensa em consenso quando ele falha.
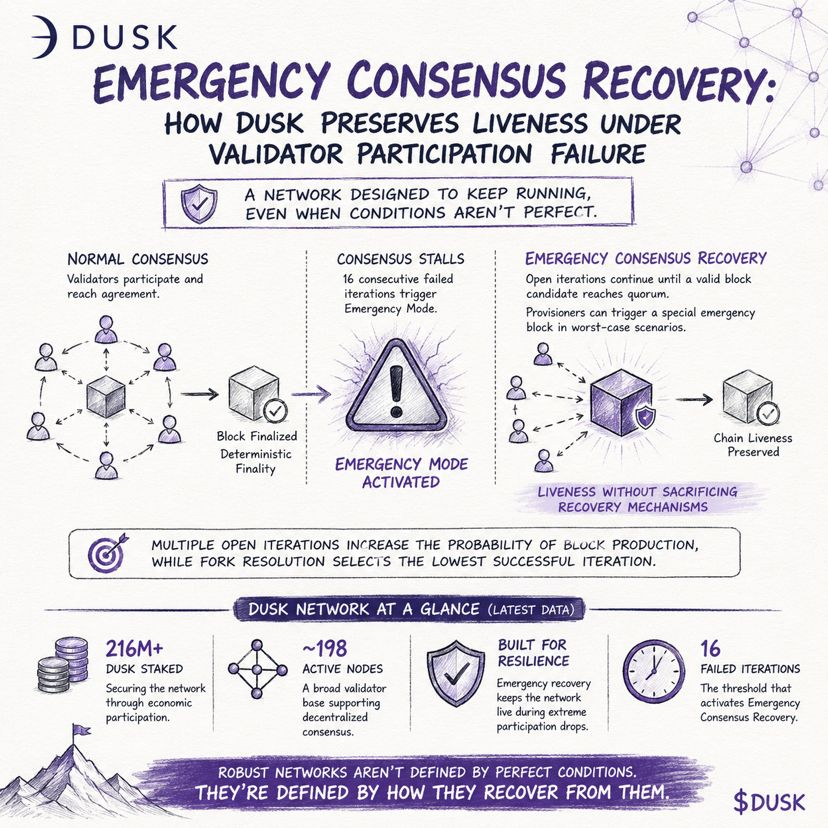
Me interessei pela Recuperação de Consenso de Emergência da Dusk porque ela resolve um problema que toda blockchain eventualmente enfrenta: a participação dos validadores nem sempre é perfeita.
As discussões tradicionais sobre consenso se concentram na segurança. Mas redes do mundo real também precisam de vivacidade. Uma cadeia que é perfeitamente segura, mas incapaz de produzir blocos, não é útil para instituições ou usuários.
A abordagem da Dusk é interessante. Se as rodadas normais de consenso repetidamente não conseguem ser concluídas, o protocolo pode entrar em um processo de recuperação de emergência projetado para manter a produção de blocos em andamento, em vez de permitir que a rede trave. O objetivo não é maior rendimento ou finalização mais rápida; é preservar a disponibilidade da rede durante eventos anormais de participação de validadores.
O que se destaca é que esse mecanismo existe antes de ser necessário. Ele faz parte do design do protocolo, não é uma resposta improvisada durante uma crise.
As estatísticas recentes da rede mostram mais de 216M de DUSK apostados em uma rede de validadores com aproximadamente 198 nós ativos, ajudando a distribuir a participação enquanto mantém salvaguardas de recuperação caso a participação caia inesperadamente.
Hora do chá, aguardem ….😀
A infraestrutura mais forte não é a que nunca encontra falhas.
É a que foi projetada para se recuperar delas.
#FOMCWatch #CryptoRally
#dusk $DUSK @Dusk
Quem teve lucro com $BTC e $ETH hoje? 🥳
A maioria dos investidores só pensa em consenso quando ele falha.
Me interessei pela Recuperação de Consenso de Emergência da Dusk porque ela resolve um problema que toda blockchain eventualmente enfrenta: a participação dos validadores nem sempre é perfeita.
As discussões tradicionais sobre consenso se concentram na segurança. Mas redes do mundo real também precisam de vivacidade. Uma cadeia que é perfeitamente segura, mas incapaz de produzir blocos, não é útil para instituições ou usuários.
A abordagem da Dusk é interessante. Se as rodadas normais de consenso repetidamente não conseguem ser concluídas, o protocolo pode entrar em um processo de recuperação de emergência projetado para manter a produção de blocos em andamento, em vez de permitir que a rede trave. O objetivo não é maior rendimento ou finalização mais rápida; é preservar a disponibilidade da rede durante eventos anormais de participação de validadores.
O que se destaca é que esse mecanismo existe antes de ser necessário. Ele faz parte do design do protocolo, não é uma resposta improvisada durante uma crise.
As estatísticas recentes da rede mostram mais de 216M de DUSK apostados em uma rede de validadores com aproximadamente 198 nós ativos, ajudando a distribuir a participação enquanto mantém salvaguardas de recuperação caso a participação caia inesperadamente.
Hora do chá, aguardem ….😀
A infraestrutura mais forte não é a que nunca encontra falhas.
É a que foi projetada para se recuperar delas.
#FOMCWatch #CryptoRally
5
6
1k
·
--
Parcialmente verdadeiro
#termmax @termmax
Uau $BTC $ETH and $SOL está realmente abalando hoje…. 🥳
Empréstimos a taxa fixa costumavam significar um custo previsível.
Depois que o TermMax introduziu a liquidez entre mercados, isso passou a significar um custo previsível respaldado pela liquidez de toda a rede, em vez do que quer que estivesse dentro de um único mercado.
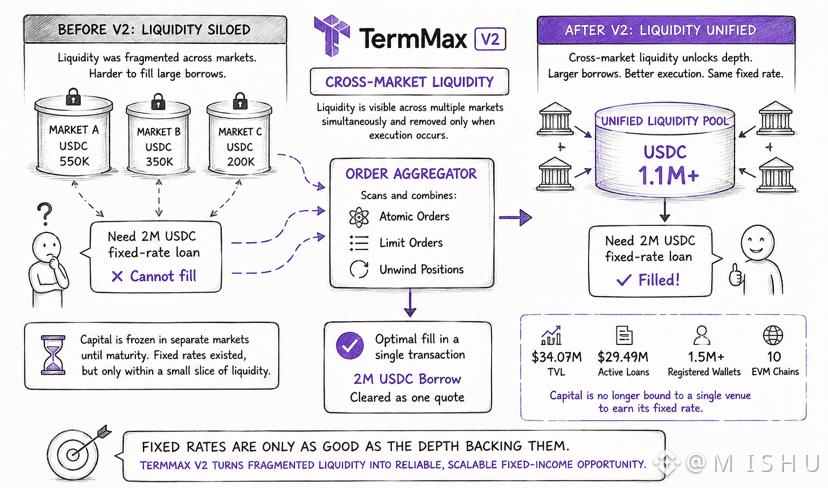
Antes da V2, a liquidez era fragmentada por design. Um curador poderia ter milhões em capital, mas um tomador ainda poderia ter dificuldade em preencher um grande empréstimo a taxa fixa porque essa liquidez estava espalhada entre vencimentos e mercados separados.
O Order Aggregator do TermMax muda essa dinâmica.
Em vez de procurar em um único pool isolado, ele faz uma varredura de ordens atômicas, ordens a limite e posições de desmonte simultaneamente e, então, monta a cotação mais eficiente em uma única transação. A liquidez pode ficar visível em vários mercados ao mesmo tempo e só é removida quando a execução acontece.
A parte interessante é que isso não melhora apenas a execução.
Melhora a qualidade do próprio empréstimo a taxa fixa.
Uma taxa fixa só é valiosa se existir liquidez suficiente para sustentá-la quando a demanda chegar. Ao reduzir a fragmentação da liquidez, o TermMax transforma capital ocioso em capacidade de empréstimo acessível sem exigir mais capital para entrar no sistema.
Espere, meu café está ficando pronto … 🙂
Então..
Com US$ 34,07M de TVL e US$ 29,49M em empréstimos ativos, a história não é sobre quanto capital existe.
É sobre o quanto esse capital pode ser agora combinado com mais eficiência.
Essa é a melhoria oculta por trás do DeFi de renda fixa: melhores taxas nem sempre vêm de mais liquidez; elas podem vir de uma melhor coordenação de liquidez.
#termmax @TermMax
Uau $BTC $ETH and $SOL está realmente abalando hoje…. 🥳
Empréstimos a taxa fixa costumavam significar um custo previsível.
Depois que o TermMax introduziu a liquidez entre mercados, isso passou a significar um custo previsível respaldado pela liquidez de toda a rede, em vez do que quer que estivesse dentro de um único mercado.
Antes da V2, a liquidez era fragmentada por design. Um curador poderia ter milhões em capital, mas um tomador ainda poderia ter dificuldade em preencher um grande empréstimo a taxa fixa porque essa liquidez estava espalhada entre vencimentos e mercados separados.
O Order Aggregator do TermMax muda essa dinâmica.
Em vez de procurar em um único pool isolado, ele faz uma varredura de ordens atômicas, ordens a limite e posições de desmonte simultaneamente e, então, monta a cotação mais eficiente em uma única transação. A liquidez pode ficar visível em vários mercados ao mesmo tempo e só é removida quando a execução acontece.
A parte interessante é que isso não melhora apenas a execução.
Melhora a qualidade do próprio empréstimo a taxa fixa.
Uma taxa fixa só é valiosa se existir liquidez suficiente para sustentá-la quando a demanda chegar. Ao reduzir a fragmentação da liquidez, o TermMax transforma capital ocioso em capacidade de empréstimo acessível sem exigir mais capital para entrar no sistema.
Espere, meu café está ficando pronto … 🙂
Então..
Com US$ 34,07M de TVL e US$ 29,49M em empréstimos ativos, a história não é sobre quanto capital existe.
É sobre o quanto esse capital pode ser agora combinado com mais eficiência.
Essa é a melhoria oculta por trás do DeFi de renda fixa: melhores taxas nem sempre vêm de mais liquidez; elas podem vir de uma melhor coordenação de liquidez.
1
2
1.5k
·
--
#dusk $DUSK @Dusk_Foundation
Uau $RICE e $BTW estão voando no céu, só perdi a chance, estou triste ☹️ mas agora de volta ao trabalho
Embora a maioria das discussões sobre o Dusk foquem em privacidade, acho que a pergunta mais interessante é sobre governança.
Divulgação seletiva parece simples em teoria: revelar informações apenas para partes autorizadas, mantendo o restante confidencial.
Mas conforme a adoção institucional cresce, o desafio muda.
A questão deixa de ser se a criptografia consegue proteger os dados.
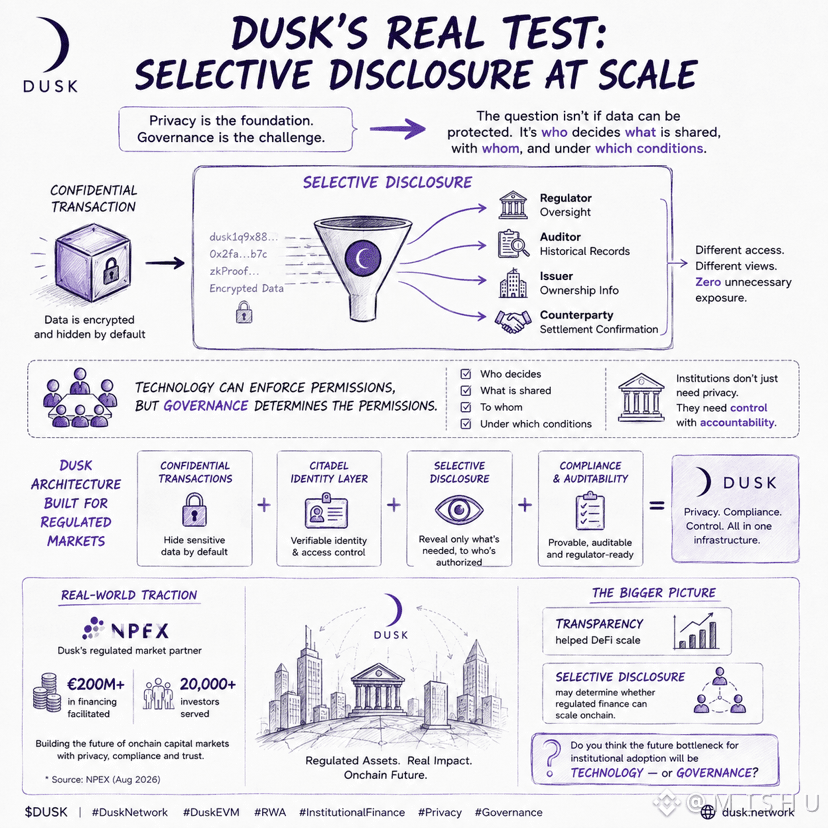
Agora é quem decide o que deve ser divulgado, para quem e sob quais condições.
Um regulador pode exigir supervisão. Um auditor pode precisar de registros históricos. Um emissor pode precisar de informações de propriedade. Uma contraparte pode precisar de confirmação de liquidação. Cada participante tem requisitos diferentes, mas nenhum deve receber acesso irrestrito.
É isso que torna a abordagem do Dusk tão interessante.
A arquitetura dele combina transações confidenciais, infraestrutura de identidade por meio da Citadel e mecanismos de divulgação seletiva projetados para mercados regulamentados. A tecnologia pode impor permissões, mas a governança determina quais permissões serão concedidas.
Por isso eu acredito que o verdadeiro teste do Dusk não é privacidade em escala.
É divulgação seletiva em escala.
A NPEX, parceira do Dusk no mercado regulamentado, já facilitou mais de €200M em financiamento e atende 20.000+ investidores. À medida que ativos regulamentados migram para o onchain, equilibrar privacidade, conformidade e divulgação pode se tornar um dos desafios definidores da adoção de blockchain institucional.
Transparência ajudou o DeFi a escalar.
Divulgação seletiva pode determinar se as finanças regulamentadas conseguem escalar no onchain.
Vou jantar hoje, mas vocês acham…😀
Vocês acham que o gargalo do futuro para a adoção de blockchain institucional será tecnologia ou governança?
#dusk $DUSK @Dusk
Uau $RICE e $BTW estão voando no céu, só perdi a chance, estou triste ☹️ mas agora de volta ao trabalho
Embora a maioria das discussões sobre o Dusk foquem em privacidade, acho que a pergunta mais interessante é sobre governança.
Divulgação seletiva parece simples em teoria: revelar informações apenas para partes autorizadas, mantendo o restante confidencial.
Mas conforme a adoção institucional cresce, o desafio muda.
A questão deixa de ser se a criptografia consegue proteger os dados.
Agora é quem decide o que deve ser divulgado, para quem e sob quais condições.
Um regulador pode exigir supervisão. Um auditor pode precisar de registros históricos. Um emissor pode precisar de informações de propriedade. Uma contraparte pode precisar de confirmação de liquidação. Cada participante tem requisitos diferentes, mas nenhum deve receber acesso irrestrito.
É isso que torna a abordagem do Dusk tão interessante.
A arquitetura dele combina transações confidenciais, infraestrutura de identidade por meio da Citadel e mecanismos de divulgação seletiva projetados para mercados regulamentados. A tecnologia pode impor permissões, mas a governança determina quais permissões serão concedidas.
Por isso eu acredito que o verdadeiro teste do Dusk não é privacidade em escala.
É divulgação seletiva em escala.
A NPEX, parceira do Dusk no mercado regulamentado, já facilitou mais de €200M em financiamento e atende 20.000+ investidores. À medida que ativos regulamentados migram para o onchain, equilibrar privacidade, conformidade e divulgação pode se tornar um dos desafios definidores da adoção de blockchain institucional.
Transparência ajudou o DeFi a escalar.
Divulgação seletiva pode determinar se as finanças regulamentadas conseguem escalar no onchain.
Vou jantar hoje, mas vocês acham…😀
Vocês acham que o gargalo do futuro para a adoção de blockchain institucional será tecnologia ou governança?
24
5
1.2k
·
--
Verificado
#termmax @termmax
Eu estava comendo um prato de $RICE , biryani, meu favorito, enquanto verificava as posições em $BTW e $VELVET quando percebi que estava ganhando dinheiro sem prestar muita atenção ao que meus custos de empréstimo estavam fazendo nos bastidores. Isso parecia normal em DeFi até eu começar a pensar em quanto do rendimento alavancado depende de variáveis que a maioria das pessoas nunca monitora.
Ao revisar o TermMax V2, percebi que o protocolo aborda a alavancagem de forma diferente da maioria de #defi . Em vez de otimizar para o maior rendimento possível, ele otimiza para algo muito mais raro: custos de financiamento previsíveis.
A maioria das estratégias alavancadas depende de uma suposição frágil de que as taxas de empréstimo ficam abaixo do rendimento que está sendo obtido. Quando a utilização dispara, essa suposição pode ruir da noite para o dia. O que me interessou no TermMax é que ele ataca esse risco no nível estrutural.
Seu Token de Gearing (GT) comprime uma posição alavancada inteira em um único NFT, eliminando a complexidade de repetidos loops de empréstimo, troca e depósito. Por baixo disso, os Fixed Rate Tokens (FTs) bloqueiam o custo do capital na entrada, o que significa que os tomadores sabem seu custo de financiamento antes de a negociação começar, em vez de descobri-lo depois, por meio de mudanças nas condições de mercado.
O risco de liquidação ainda existe. O risco de mercado ainda existe. Mas o risco de taxa de juros — a variável que silenciosamente destrói muitas posições alavancadas — é amplamente separado da própria estratégia.
A verdadeira inovação não é uma alavancagem maior. É fazer com que a alavancagem se comporte mais como um instrumento de renda fixa e menos como uma aposta de taxa flutuante.
Qual é o maior risco oculto em estratégias de rendimento alavancado?
#termmax @TermMax
Eu estava comendo um prato de $RICE , biryani, meu favorito, enquanto verificava as posições em $BTW e $VELVET quando percebi que estava ganhando dinheiro sem prestar muita atenção ao que meus custos de empréstimo estavam fazendo nos bastidores. Isso parecia normal em DeFi até eu começar a pensar em quanto do rendimento alavancado depende de variáveis que a maioria das pessoas nunca monitora.
Ao revisar o TermMax V2, percebi que o protocolo aborda a alavancagem de forma diferente da maioria de #defi . Em vez de otimizar para o maior rendimento possível, ele otimiza para algo muito mais raro: custos de financiamento previsíveis.
A maioria das estratégias alavancadas depende de uma suposição frágil de que as taxas de empréstimo ficam abaixo do rendimento que está sendo obtido. Quando a utilização dispara, essa suposição pode ruir da noite para o dia. O que me interessou no TermMax é que ele ataca esse risco no nível estrutural.
Seu Token de Gearing (GT) comprime uma posição alavancada inteira em um único NFT, eliminando a complexidade de repetidos loops de empréstimo, troca e depósito. Por baixo disso, os Fixed Rate Tokens (FTs) bloqueiam o custo do capital na entrada, o que significa que os tomadores sabem seu custo de financiamento antes de a negociação começar, em vez de descobri-lo depois, por meio de mudanças nas condições de mercado.
O risco de liquidação ainda existe. O risco de mercado ainda existe. Mas o risco de taxa de juros — a variável que silenciosamente destrói muitas posições alavancadas — é amplamente separado da própria estratégia.
A verdadeira inovação não é uma alavancagem maior. É fazer com que a alavancagem se comporte mais como um instrumento de renda fixa e menos como uma aposta de taxa flutuante.
Qual é o maior risco oculto em estratégias de rendimento alavancado?
Variable borrowing rates
33%
Liquidation risk
50%
Yield compression
9%
Liquidity fragmentation
8%
12 Votos • Votação encerrada
32
5
4.9k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
BinanceSAFUFundTransferCompleted7499BTC
26,696 visualizações
658 a discutir
Binance informa que transferência do fundo SAFU foi concluída, abrangendo 7.499 BTC
Binance News
·33 gostos
·17.1k visualizações
BinanceRecovery90% of stolen assets
109,925 visualizações
152 a discutir
YiHe:ProofOfReserves:10TokensAt100%Backing
117,188 visualizações
668 a discutir