

小捕手 chaos
232 Publicações
小捕手 chaos
Denunciar
Bloquear Utilizador
100加一级项目投资经验;知名 KOL 管理;文学硕士背景
15 A seguir
4.8K+ Seguidores
777 Gostaram
Publicações
Tudo
Cotações
·
--
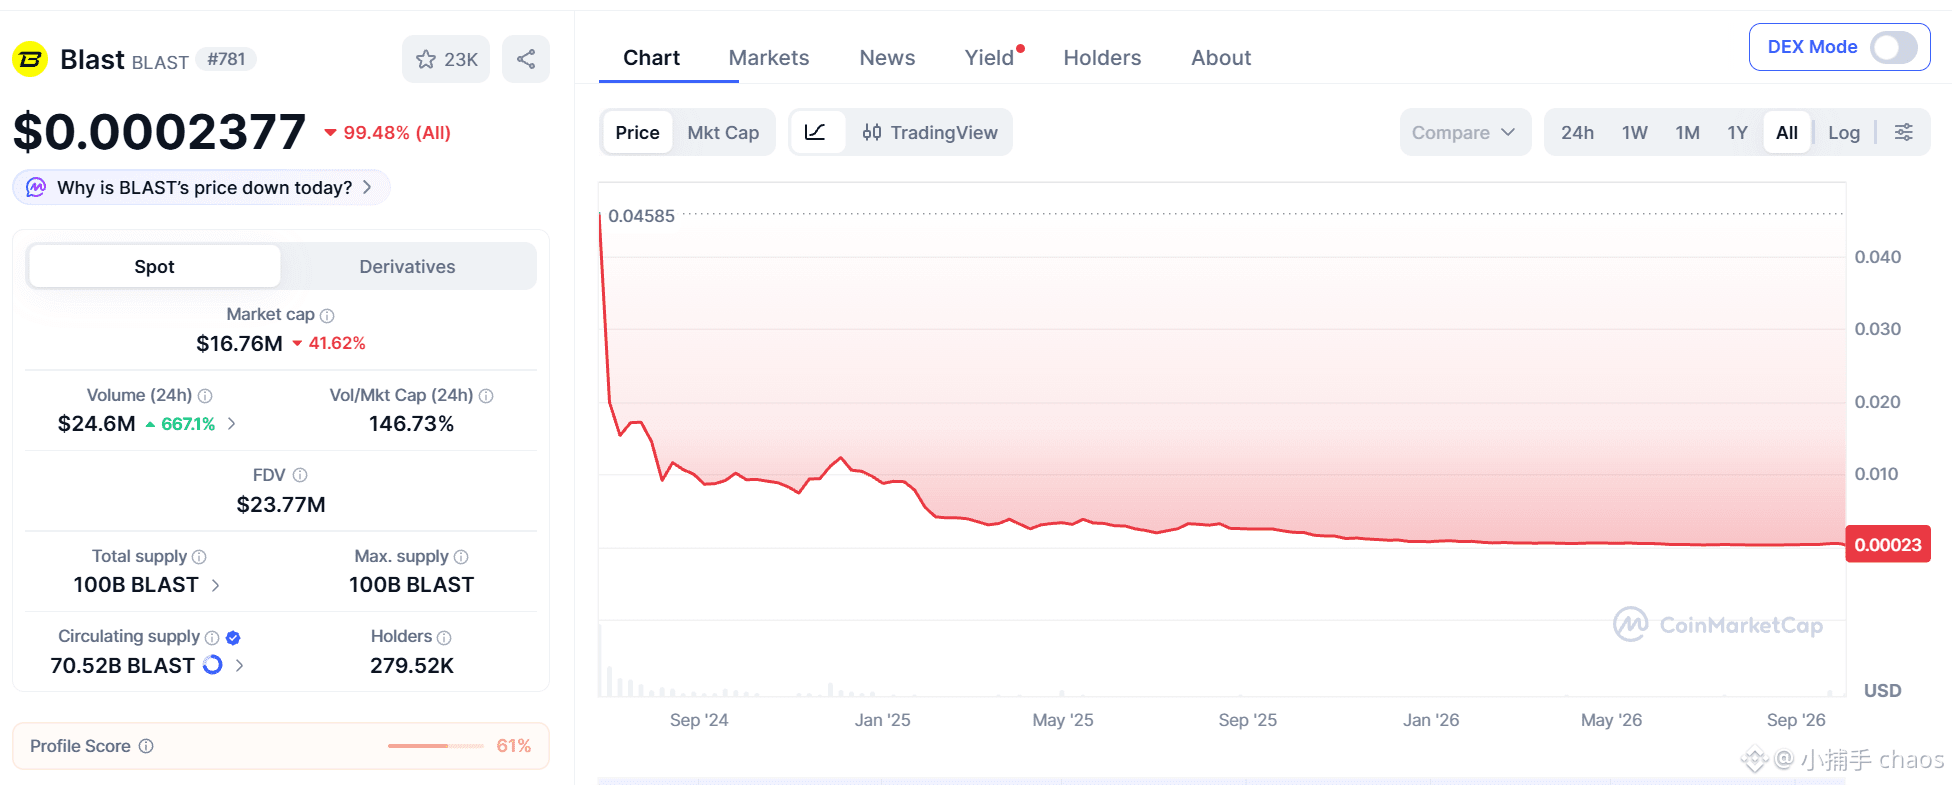
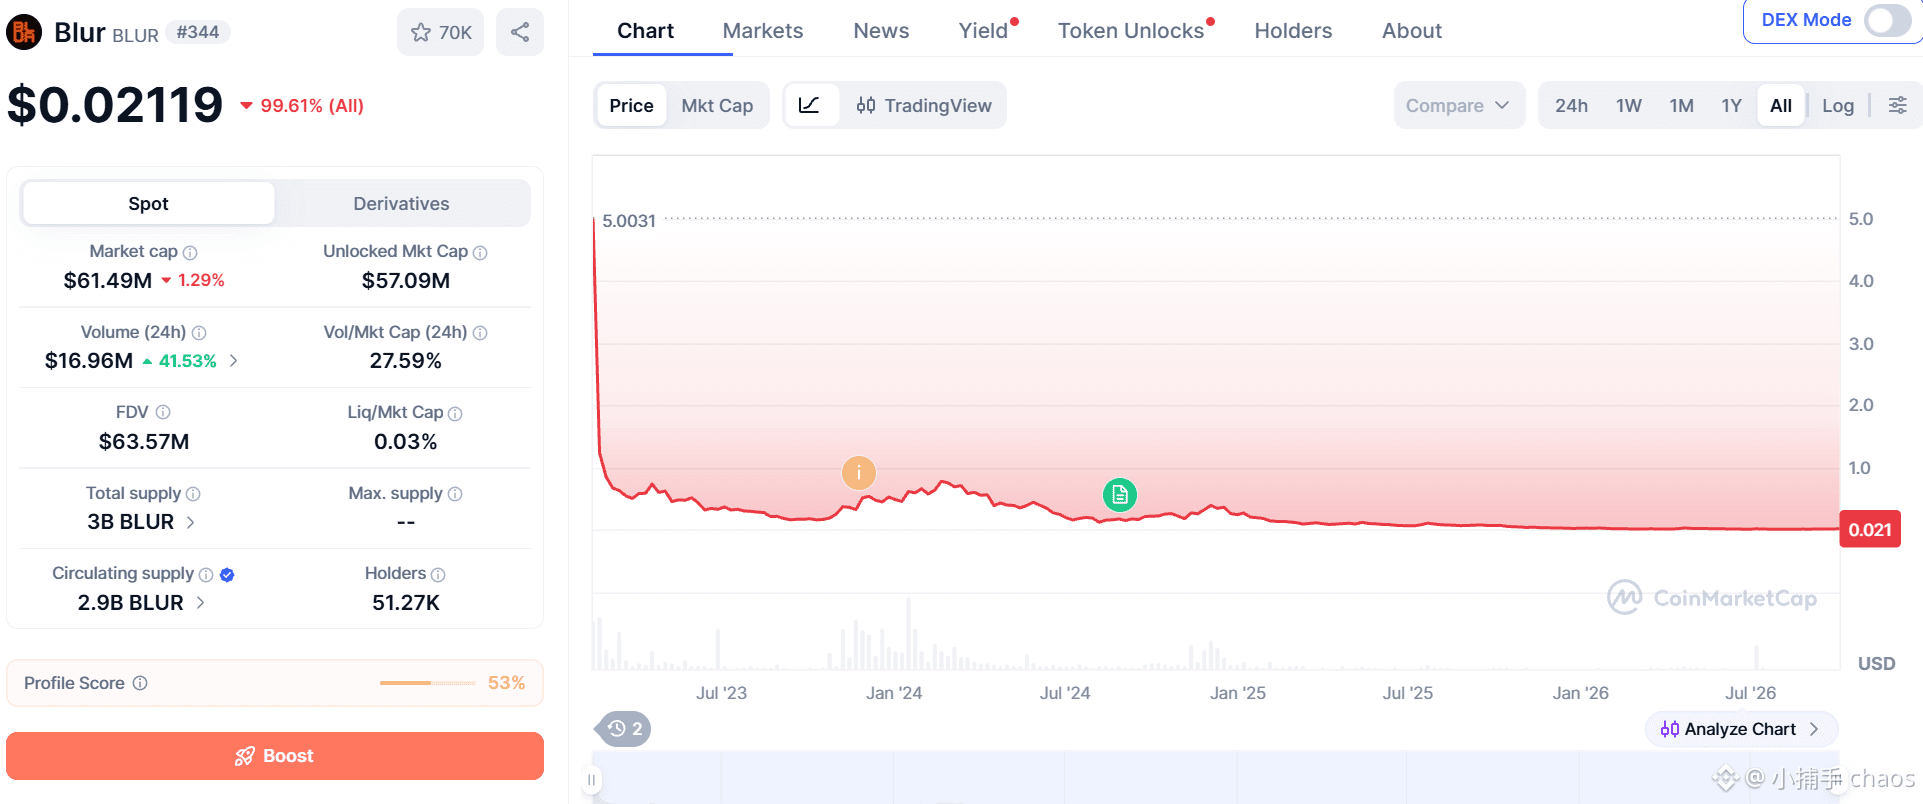
O mesmo fundador
A mesma trajetória de merda
🤣
Com a mesma motivação, nasce o mesmo ecossistema.
No futuro, vamos testemunhar o surgimento de mais Blur e Blast.
Por exemplo, as várias perp dex e mercados de previsão atuais…
O mesmo fundador
A mesma trajetória de merda
🤣
Com a mesma motivação, nasce o mesmo ecossistema.
No futuro, vamos testemunhar o surgimento de mais Blur e Blast.
Por exemplo, as várias perp dex e mercados de previsão atuais…
A mesma trajetória de merda
🤣
Com a mesma motivação, nasce o mesmo ecossistema.
No futuro, vamos testemunhar o surgimento de mais Blur e Blast.
Por exemplo, as várias perp dex e mercados de previsão atuais…
1
1.8k
·
--
Ver tradução
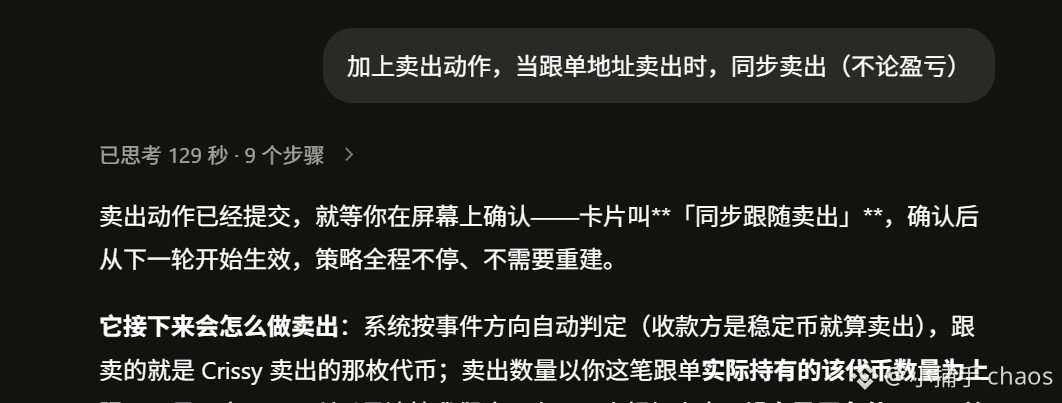
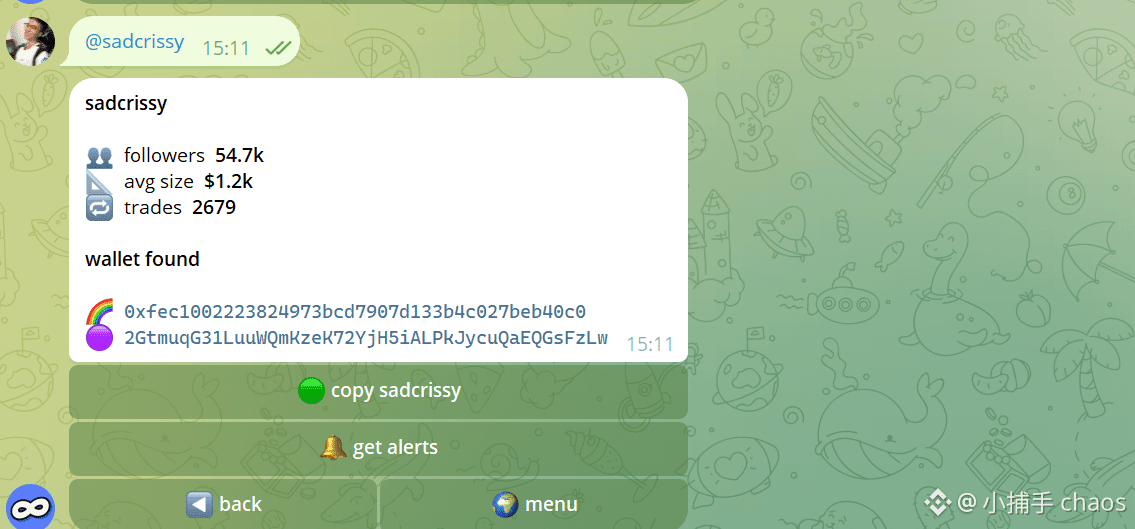
用 mojo 搭了个自动跟单 bot, 功能如下:
▌持续监控 fomo 用户 Crissy 的买入动向
▌单笔买入超过 2000U 时,自动触发跟单
▌2% 价格偏离保护
▌用代币 CA 去 X 和新闻源检索,自动生成中文总结。固定三段式:项目介绍、看涨点、批判性解读与风险
1/ 为什么监控 Crissy?
说出来有点随意,只是拿他当测试对象。
但他的战绩确实过硬:
Basecat 盈利 39 万美元
cate 盈利 27 万美元
stonk 盈利 22 万美元
而且他 fomo 钱包里还躺着 45 万美元现金,按这个节奏,近期大概率会有动作。
不过后来我认真研究了他,发现一个关键问题,他不喜欢长持。典型操作是买入 → 喊单 → 几小时后卖出。
所以我的计划是,先跟一两次试试水,之后要么停掉,要么换个地址。
2/ 怎么找到 fomo 上特定用户的地址?
方法其实不少。我用的是 copyfomo, 它本身就是一款 fomo 跟单软件,顺便就能拿到地址。
3/ 为什么最近一直在推 Mojo?
没什么特别的原因,纯粹是最近在用 Mojo 折腾各种策略,而我刚好是个分享欲爆棚的人。
DYOR
660
·
--
Artigo
Ver tradução
一个人的链上对冲基金:Almanak 实测AI Trading 或许还很遥远,但 AI Strategy 已经近在眼前。
关于 AI 交易,我一直持审慎态度。
原因在于,LLM 是足够好的工程师,却不是好的预言家。交易本质上是在和市场的随机性对赌,把这件事交给一个黑盒,风险不可控、亏损无法追溯。
可换个角度看,理解 DeFi 原语、编写 Python、生成一份清晰的策略 PRD,恰恰是 LLM 的强项。
让 AI 去造工具,而不是替你下注,这才是更务实、也更安全的用法。
这正是我看好 @almanak 的原因。
1/ 我用 Almanak 搭了一个真实的池子
我用 Almanak 创建了一个 LP 策略,用来管理 Uniswap V3(BSC)上 USDT-BTCB 资金池中的流动性仓位。参数如下:
最多投入 80% 双边余额价格区间为现价 ±10%每日最多 3 次再平衡
整个过程没有写一行代码,也没有把决策权交给任何黑盒,参数完全由我掌控。
2/ Almanak 是什么
它是一个代理式、非托管的链上策略平台。
三类意图:支持 Swap / LP / Borrow,覆盖大多数 DeFi 操作场景七条链:多链部署两种范式:既支持规则明确的确定性策略,也支持 LLM 驱动的 agentic 策略非托管:资金始终在你自己的 Safe 钱包里,
3/ 上手其实很简单
前置准备:
一个 Web3 钱包
然后,两条路任选其一 👇
路径 A - 从信号出发
在 Edge 里挑一个信号 → 发给 Almanak Code → 自动生成 PRD + 代码 → 对话迭代 → 一键部署路径 B - 完全自定义
打开 Almanak Code,用自然语言描述你想要的策略 → 对话迭代生成代码 → 进入部署向导
无论哪条路,最终你拿到的都是份可审查、你自己拥有的代码。用户可以自行选择是否将策略代码导出到 GitHub 。
4/ 也要清楚它的边界
任何工具都有它的射程,Almanak 也不例外。
它擅长的是分钟级及以上的策略,比如收益轮动、LP 管理、费率套利、自动再平衡等。
它不擅长的是高频交易、MEV 抢跑、清算机器人的速度竞赛。
换句话说,它卖的是策略能力。这也恰好呼应了它对自己的定位——一个人的链上对冲基金。
一个人的链上对冲基金:Almanak 实测
AI Trading 或许还很遥远,但 AI Strategy 已经近在眼前。
关于 AI 交易,我一直持审慎态度。
原因在于,LLM 是足够好的工程师,却不是好的预言家。交易本质上是在和市场的随机性对赌,把这件事交给一个黑盒,风险不可控、亏损无法追溯。
可换个角度看,理解 DeFi 原语、编写 Python、生成一份清晰的策略 PRD,恰恰是 LLM 的强项。
让 AI 去造工具,而不是替你下注,这才是更务实、也更安全的用法。
这正是我看好 @almanak 的原因。
1/ 我用 Almanak 搭了一个真实的池子
我用 Almanak 创建了一个 LP 策略,用来管理 Uniswap V3(BSC)上 USDT-BTCB 资金池中的流动性仓位。参数如下:
最多投入 80% 双边余额价格区间为现价 ±10%每日最多 3 次再平衡
整个过程没有写一行代码,也没有把决策权交给任何黑盒,参数完全由我掌控。
2/ Almanak 是什么
它是一个代理式、非托管的链上策略平台。
三类意图:支持 Swap / LP / Borrow,覆盖大多数 DeFi 操作场景七条链:多链部署两种范式:既支持规则明确的确定性策略,也支持 LLM 驱动的 agentic 策略非托管:资金始终在你自己的 Safe 钱包里,
3/ 上手其实很简单
前置准备:
一个 Web3 钱包
然后,两条路任选其一 👇
路径 A - 从信号出发
在 Edge 里挑一个信号 → 发给 Almanak Code → 自动生成 PRD + 代码 → 对话迭代 → 一键部署路径 B - 完全自定义
打开 Almanak Code,用自然语言描述你想要的策略 → 对话迭代生成代码 → 进入部署向导
无论哪条路,最终你拿到的都是份可审查、你自己拥有的代码。用户可以自行选择是否将策略代码导出到 GitHub 。
4/ 也要清楚它的边界
任何工具都有它的射程,Almanak 也不例外。
它擅长的是分钟级及以上的策略,比如收益轮动、LP 管理、费率套利、自动再平衡等。
它不擅长的是高频交易、MEV 抢跑、清算机器人的速度竞赛。
换句话说,它卖的是策略能力。这也恰好呼应了它对自己的定位——一个人的链上对冲基金。
1
436
·
--
🔥 Criei uma lista no X com os Top 100 traders que geraram FOMO, e estou compartilhando com vocês
Eu reuni todos os traders que já ficaram no Top 100 do ranking de lucros do FOMO em uma lista no X, para facilitar o acompanhamento com um clique.
Na lista, há poucas pessoas da comunidade chinesa; por enquanto, só vi alguns nomes como LaserHair (镭射毛) e DaYu (大宇), entre outros poucos.
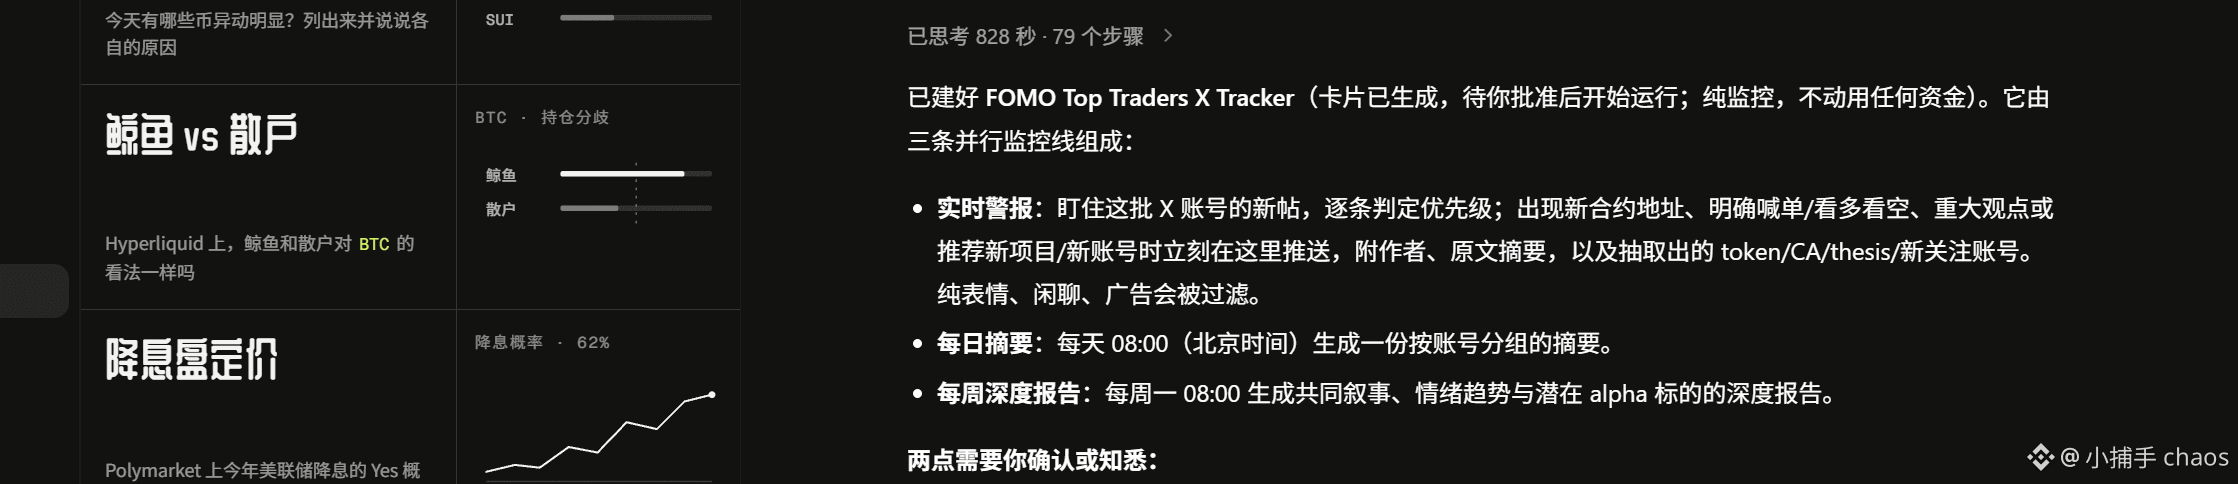
▌ Modo avançado: deixe a IA cuidar do monitoramento
Se você não quiser atualizar a lista manualmente, pode usar o MOJO para montar um agent de acompanhamento, que monitora em tempo real as atividades desses perfis e extrai automaticamente, destacando as informações-chave:
Informações do ativo: tokens mencionados, nome do projeto, TICKER, endereço do contrato
Lógica de negociação: ideia de trade, tese (thesis), visão de mercado, postura sobre alta/baixa (bull/bear)
Sinais sociais: quais contas foram seguidas recentemente
Evidências de dados: gráficos compartilhados, PnL, endereços de carteira ou dados on-chain
Além disso, ele filtra automaticamente apenas emojis, conversas sem relação e anúncios, mantendo somente o que é conteúdo útil.
É como contratar um estagiário que não dorme por 24 horas.
O MOJO ainda é bom demais—ansioso pela versão beta pública.
404
·
--
PaperTrade, mais um DEX de contratos perpétuos
1/ Primeiro, veja o time
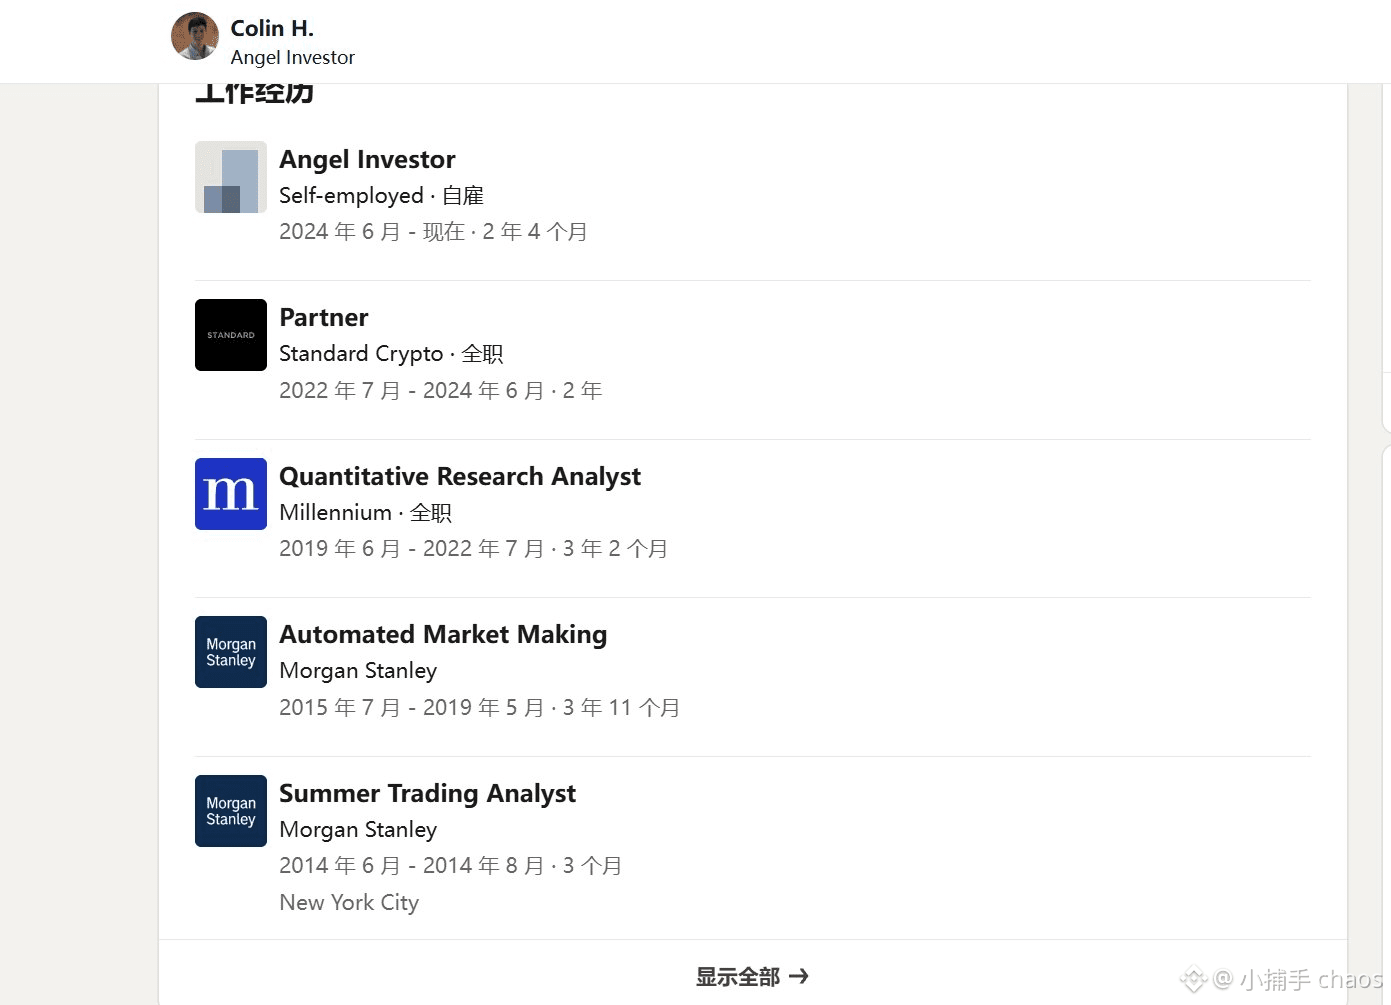
O currículo do cofundador Colin H é bem impressionante.
Ex-analista de Morgan Stanley e do Millennium Management; depois virou sócio integral na Standard Crypto. Desde 2024, passou a fazer investimentos-anjo e pegou o fomo.
Sinto que ele carrega um sistema no corpo.
2/ Veja o produto
Em termos de mecanismo, o PaperTrade é um pouco como o FCoin 2.0, com a diferença de quem recebe o subsídio.
O FCoin subsidia todos os traders — operar é minerar; o PaperTrade só subsidia os perdedores do contrato — perder é minerar. O PAPER minerado pode ser apostado (staked) e rende dividendos em USDC.
Como o FCoin morreu na época? Duas coisas: primeiro, a emissão de FT foi atrelada ao volume de negociação — quanto maior o volume, mais forte o dump; segundo, custódia centralizada — um rombo com mais de 7000 BTC ficou escondido por dois anos até explodir.
O PaperTrade corrigiu os dois pontos. A emissão de PAPER é inversamente proporcional ao saldo de LP: quanto mais saudável o pool, menos se emite. Tudo on-chain: dá para consultar o saldo de LP, a fila de débitos e a curva de emissão.
Parece um avanço enorme. Mas ele também trouxe três problemas que o FCoin não tinha.
O lado contraparte mudou. O FCoin é por matching; o PaperTrade é “usuário vs LP”. Quem detém FT aposta que a corretora vai sobreviver a longo prazo; quem detém PAPER aposta que o varejo vai perder para o market maker (o “tio”) a longo prazo. Historicamente, isso realmente se verificou, mas o capital do market maker começou do zero e teve um teto “soft” de 5 milhões.
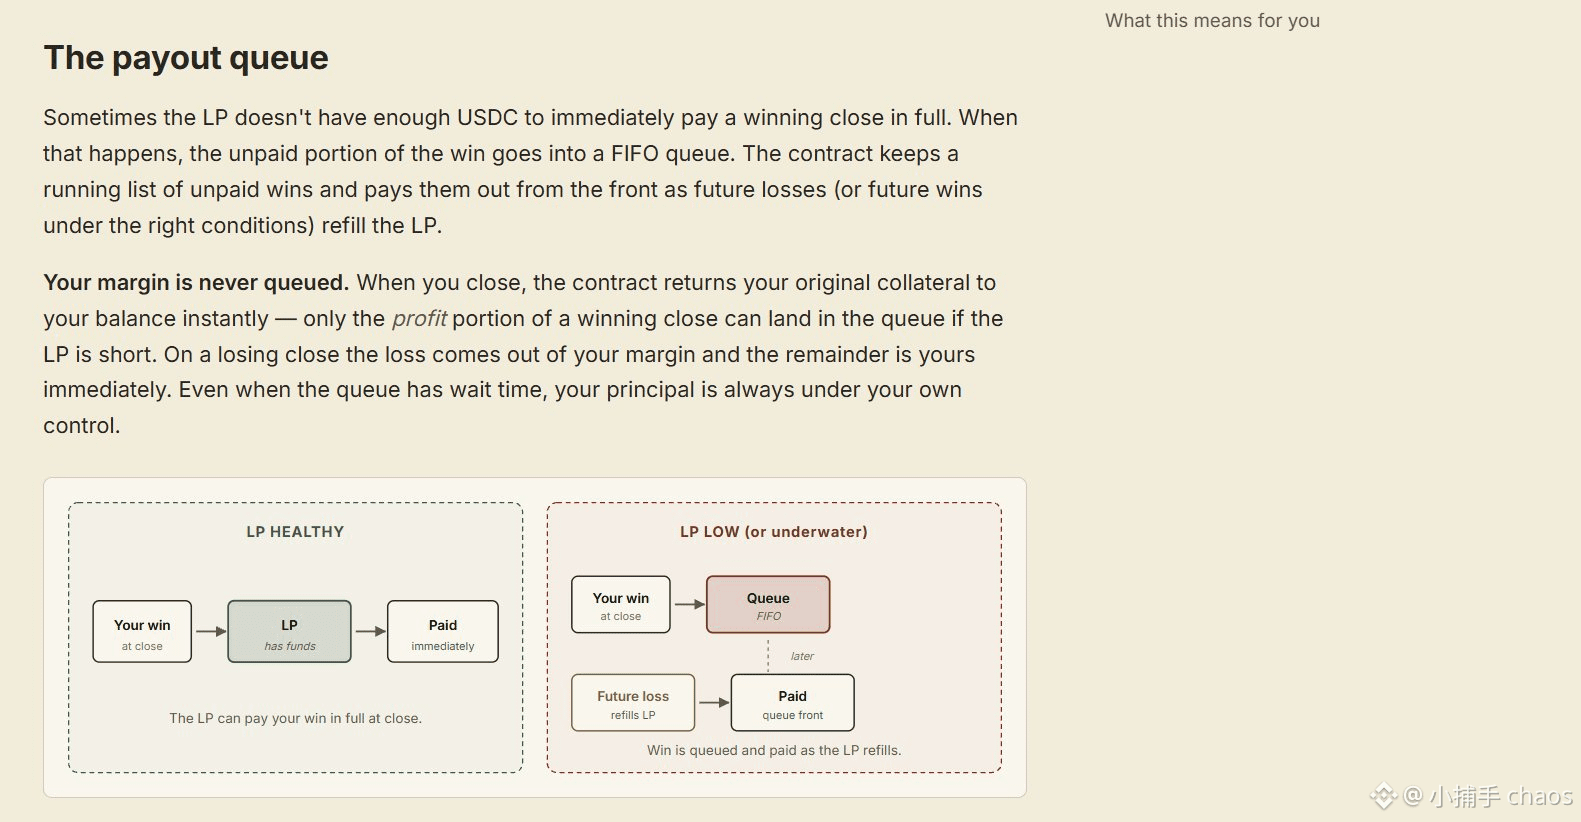
Estrutura explícita de pirâmide financeira. O LP do PaperTrade pode falir temporariamente; os lucros do vencedor entram em fila FIFO, esperando os próximos perdedores pagarem. Mais ainda: quanto mais vazio o LP, mais rápido o PAPER é emitido — incentivando você a vir negociar justamente nesse momento.
Risco de oráculo. O preço lê diretamente o preço médio entre compra e venda que o Hyperliquid usa (mid), sem desvio que dispare mecanismos de corte/interruptor, mas não dá para dizer que não há risco de manipulação.
Em uma frase: o risco do FCoin está nas pessoas; o risco do PaperTrade está na matemática.
3/ Conclusão
Se você entrar como trader de contratos, vai encarar um cassino assim:
sem taxas de front-end, mas o lucro vem com desconto;
se ganhar muito, o lucro pode ter que esperar o prejuízo das pessoas lá na frente;
se perder, recebe uma pilha de PAPER que não dá para vender por enquanto (no início não pode transferir, só apostar).
1
407
·
--
Parcialmente verdadeiro
Artigo
O PopDEX vai emitir tokens? Desmontando um Perp DEX que devolve 100% do valor aos usuáriosDesde os tempos antigos, quão “barulhento” é um Perp DEX em margem bruta?
O dYdX fez airdrop de 25% dos tokens, o Hyperliquid fez airdrop de 31% e a Variational anunciou que faria airdrop de 32%.
Esses números já são impressionantes.
Mas o que veio a seguir foi ainda mais impactante: @popdex anunciou diretamente a devolução de 100% do valor. Nada de corrida por pontos, e nem de depender de expectativas de airdrop para fazer PUA repetidamente os usuários.
Parece ótimo, mas o problema também surge junto.
▌Se todo o valor for devolvido ao usuário, de que forma a equipe de desenvolvimento ganha dinheiro?
▌O PopDEX pegou um investimento de US$ 30 milhões: afinal, ele vai emitir tokens ou não?
Vamos responder uma a uma.
1/ Quem é o PopDEX?
O PopDEX vai emitir tokens? Desmontando um Perp DEX que devolve 100% do valor aos usuários
Desde os tempos antigos, quão “barulhento” é um Perp DEX em margem bruta?
O dYdX fez airdrop de 25% dos tokens, o Hyperliquid fez airdrop de 31% e a Variational anunciou que faria airdrop de 32%.
Esses números já são impressionantes.
Mas o que veio a seguir foi ainda mais impactante: @popdex anunciou diretamente a devolução de 100% do valor. Nada de corrida por pontos, e nem de depender de expectativas de airdrop para fazer PUA repetidamente os usuários.
Parece ótimo, mas o problema também surge junto.
▌Se todo o valor for devolvido ao usuário, de que forma a equipe de desenvolvimento ganha dinheiro?
▌O PopDEX pegou um investimento de US$ 30 milhões: afinal, ele vai emitir tokens ou não?
Vamos responder uma a uma.
1/ Quem é o PopDEX?
663
·
--
Verificado
A estreia do XDP está bem impressionante.
Binance Alpha + OKX + Kraken + KuCoin — basicamente os CEXs mais relevantes foram contemplados, além do que eu esperava (o Han Market).
1/ Sem pressão vendedora no curto prazo
FDV de US$ 230 milhões, market cap de circulação de US$ 23 milhões.
A circulação representa apenas 10%; a maior parte dos tokens está com o time do projeto.
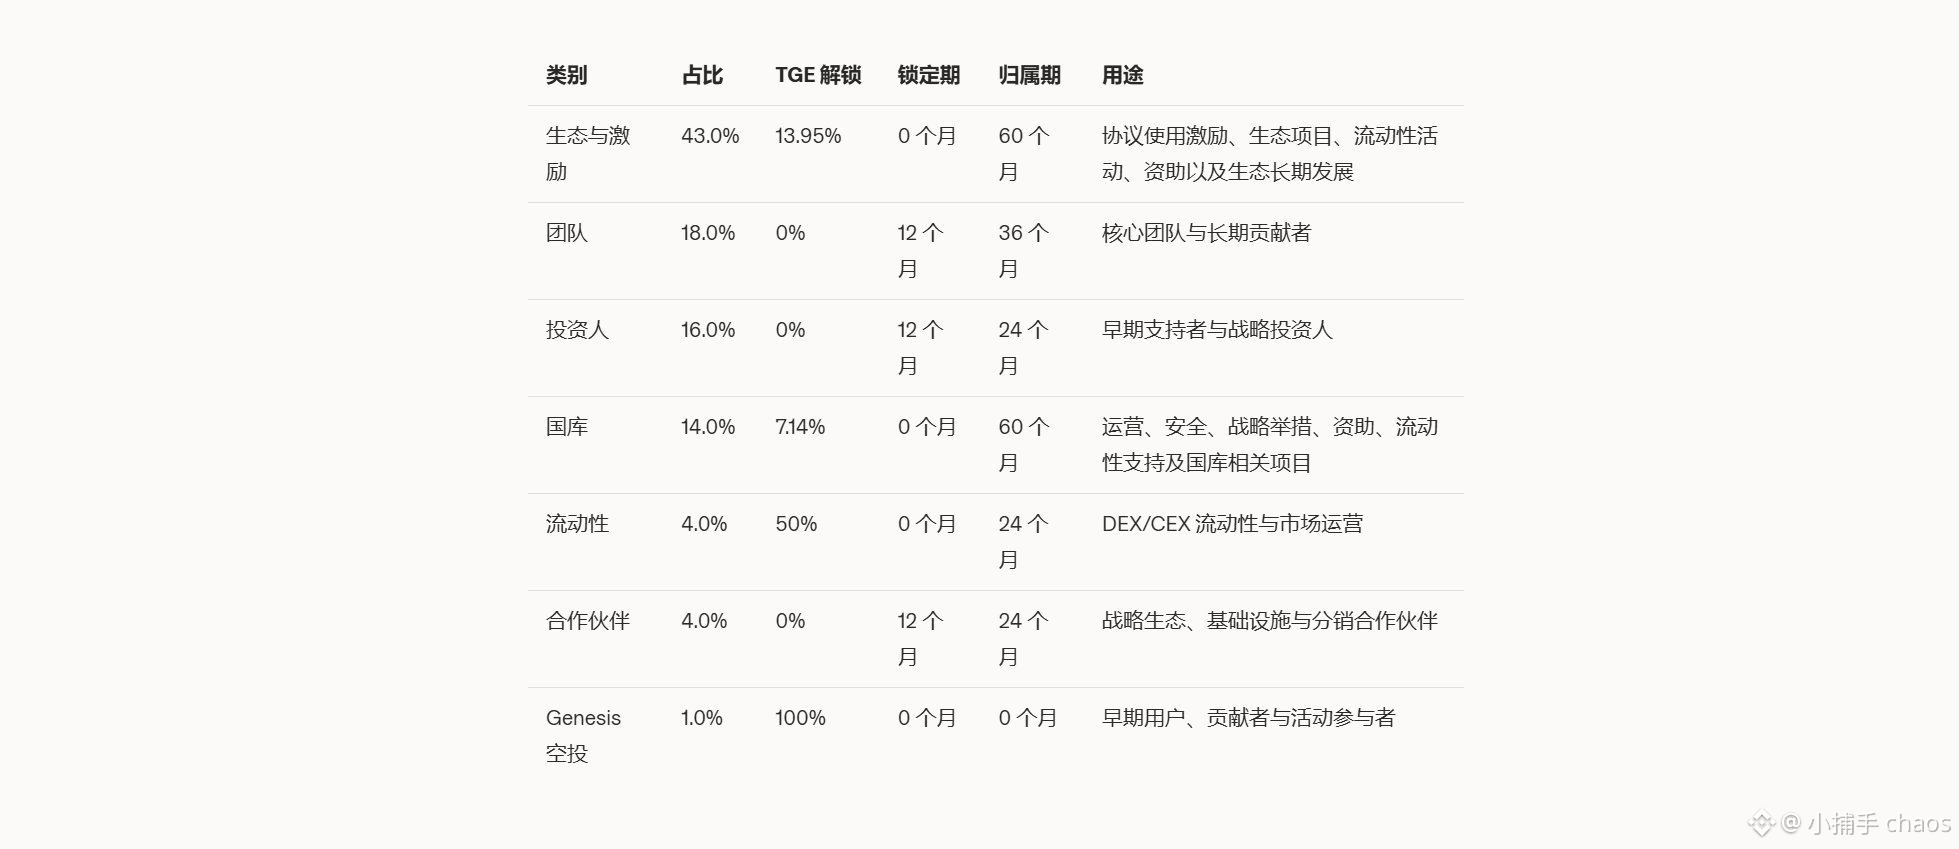
O mais importante é que investidores (16%) + equipe (18%) têm um período de lock-up de 12 meses.
Esses dois blocos somam 34% das cotas — não dá para vender em um ano. Assim, no curto prazo, basicamente não existe pressão para “dump”.
2/ Próximo marco importante: 2026 Q4
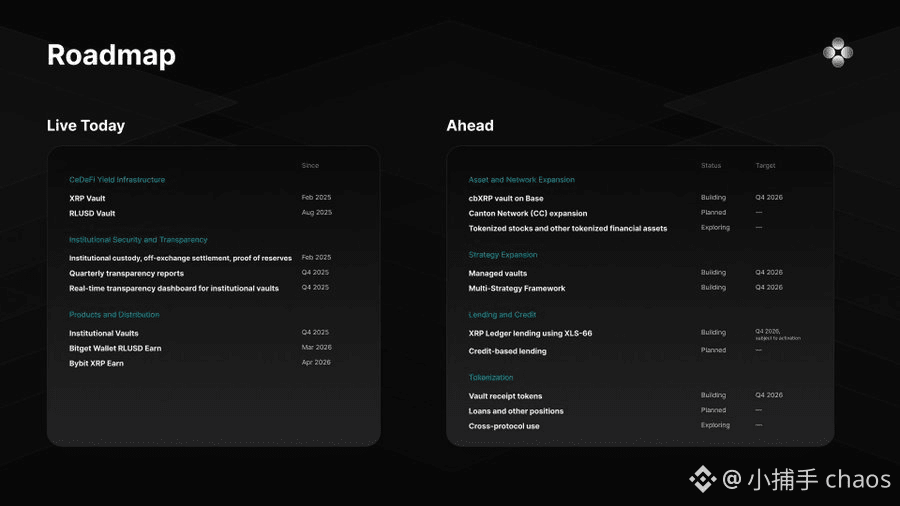
De acordo com o roadmap do projeto, vários produtos de peso devem ser lançados de forma concentrada nesse período.
▌cbXRP Vault
▌estrutura multi-estratégias
▌XLS-66 empréstimos
Então, a lógica do “ponto de virada” do XDP já está bem clara. Agora os catalisadores principais são dois.
Um é a possibilidade de o Han Market ser listado.
Dois é a implantação concentrada dos produtos no Q4, que traz uma melhoria substancial nos fundamentos do projeto.
Além disso, na economia do token, “incentivos ao ecossistema” representam 43%, e a maior parte ainda não foi distribuída.
A probabilidade é que, no Q4, isso venha acompanhado do lançamento dos novos produtos, com uma rodada de atividades.
Lançamento de produto + liberação de incentivos: tudo junto para aumentar o hype.
Isso merece atenção especial.
2.3k
·
--
Negociar moedas não é tão bom quanto lançar moedas
Empreender é pior do que começar um projeto do zero
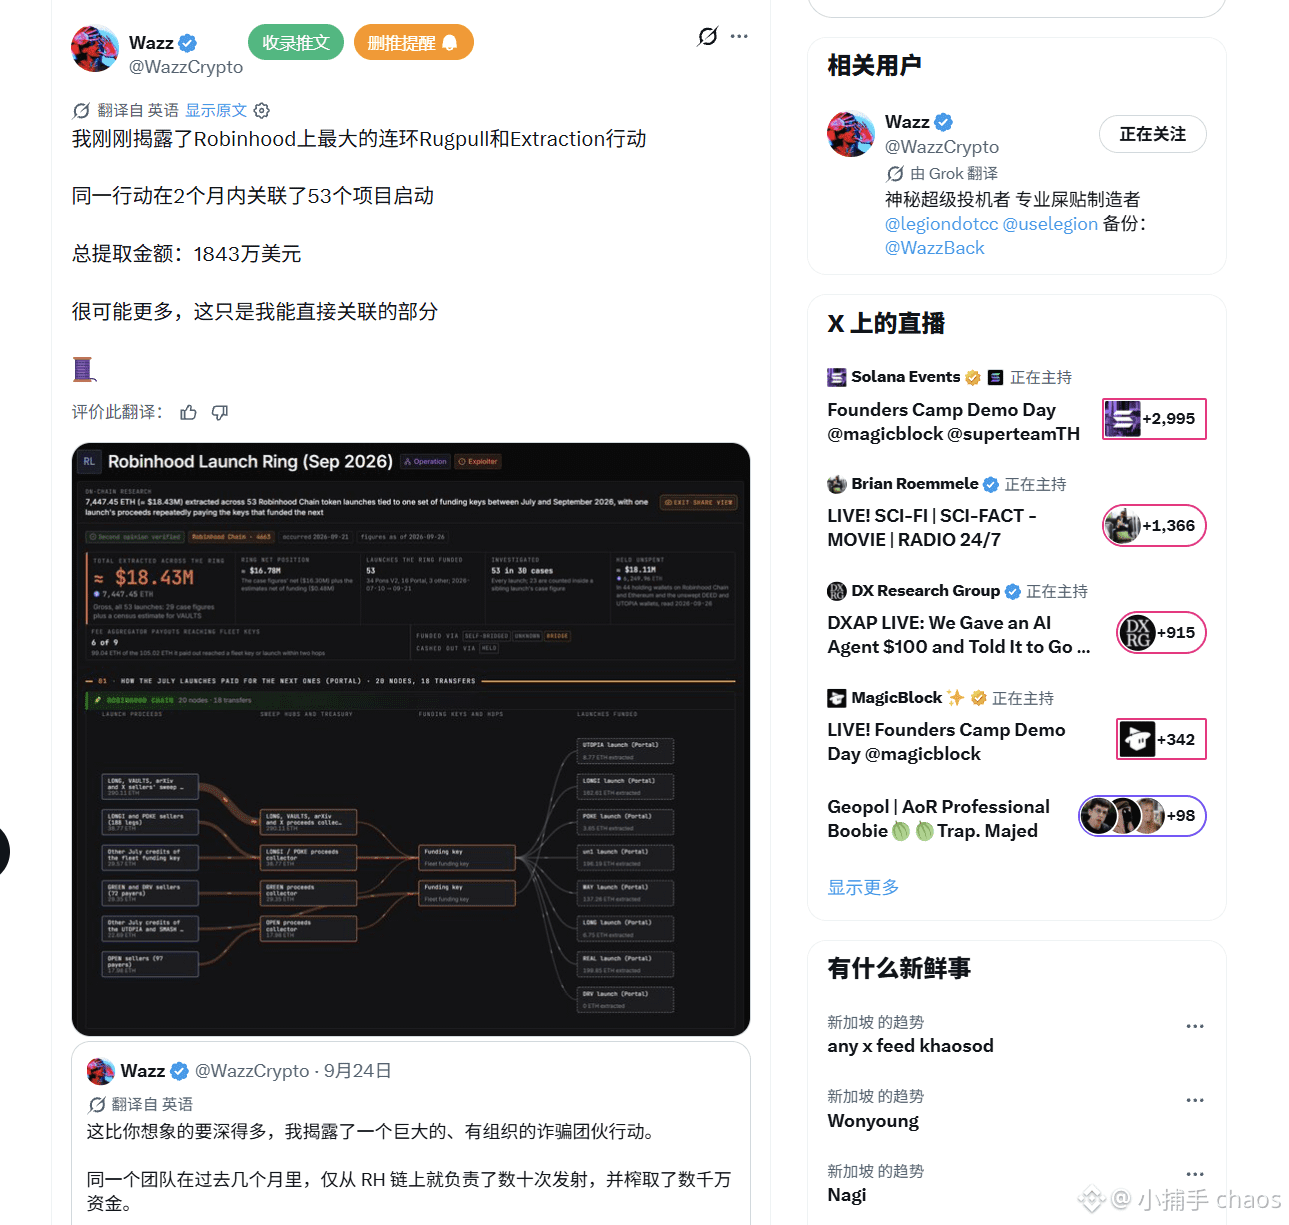
Em 2 meses, lançou 53 moedas, embolsou 18 milhões de dólares
Que nível é esse? Vamos a um parâmetro:
O negócio de RWA da Grayscale, mesmo com lucro mensal, fica em torno de 18 milhões de dólares
A diferença é só que a Grayscale precisa manter dezenas de pessoas, resolver compliance, auditoria e regulação, trabalhar arduamente por um mês.
E essas pessoas só precisam mudar o nome da moeda, trocar o endereço do contrato e, em seguida, colocar o dinheiro tirado do último “projeto” no próximo.
19
1
43
79.4k
·
--
▌Kaito não se importa com o conteúdo em si.
O que ele quantifica e vende é a influência.
▌FOMO não se importa com quantos seguidores você tem.
Contanto que você tenha um histórico de investimentos verificável, os seguidores virão naturalmente.
▌bSmart é uma terceira forma de pensar.
Deixe o preço falar e use o desempenho subsequente do mercado para validar se a opinião do KOL está “correta”.
O que importa para ele é o discernimento.
Pelo site oficial, o produto vai cobrir ao mesmo tempo os mercados de crypto e de ações, e o fundador é um ex-membro do Kaito.
Mas esse caminho não é fácil de trilhar.
Primeiro. Correlação não é causalidade, e muito menos é “correto”. “Acerto ou erro de direção” é apenas uma faceta das decisões financeiras.
O desafio mais fundamental está no modelo de negócios.
Kaito se tornou um transmissor de atenção; FOMO se tornou um terminal de negociação. No fim, é a mesma coisa: viver do repasse.
O problema é: qual seria, afinal, a configuração comercial do bSmart?
1
633
·
--
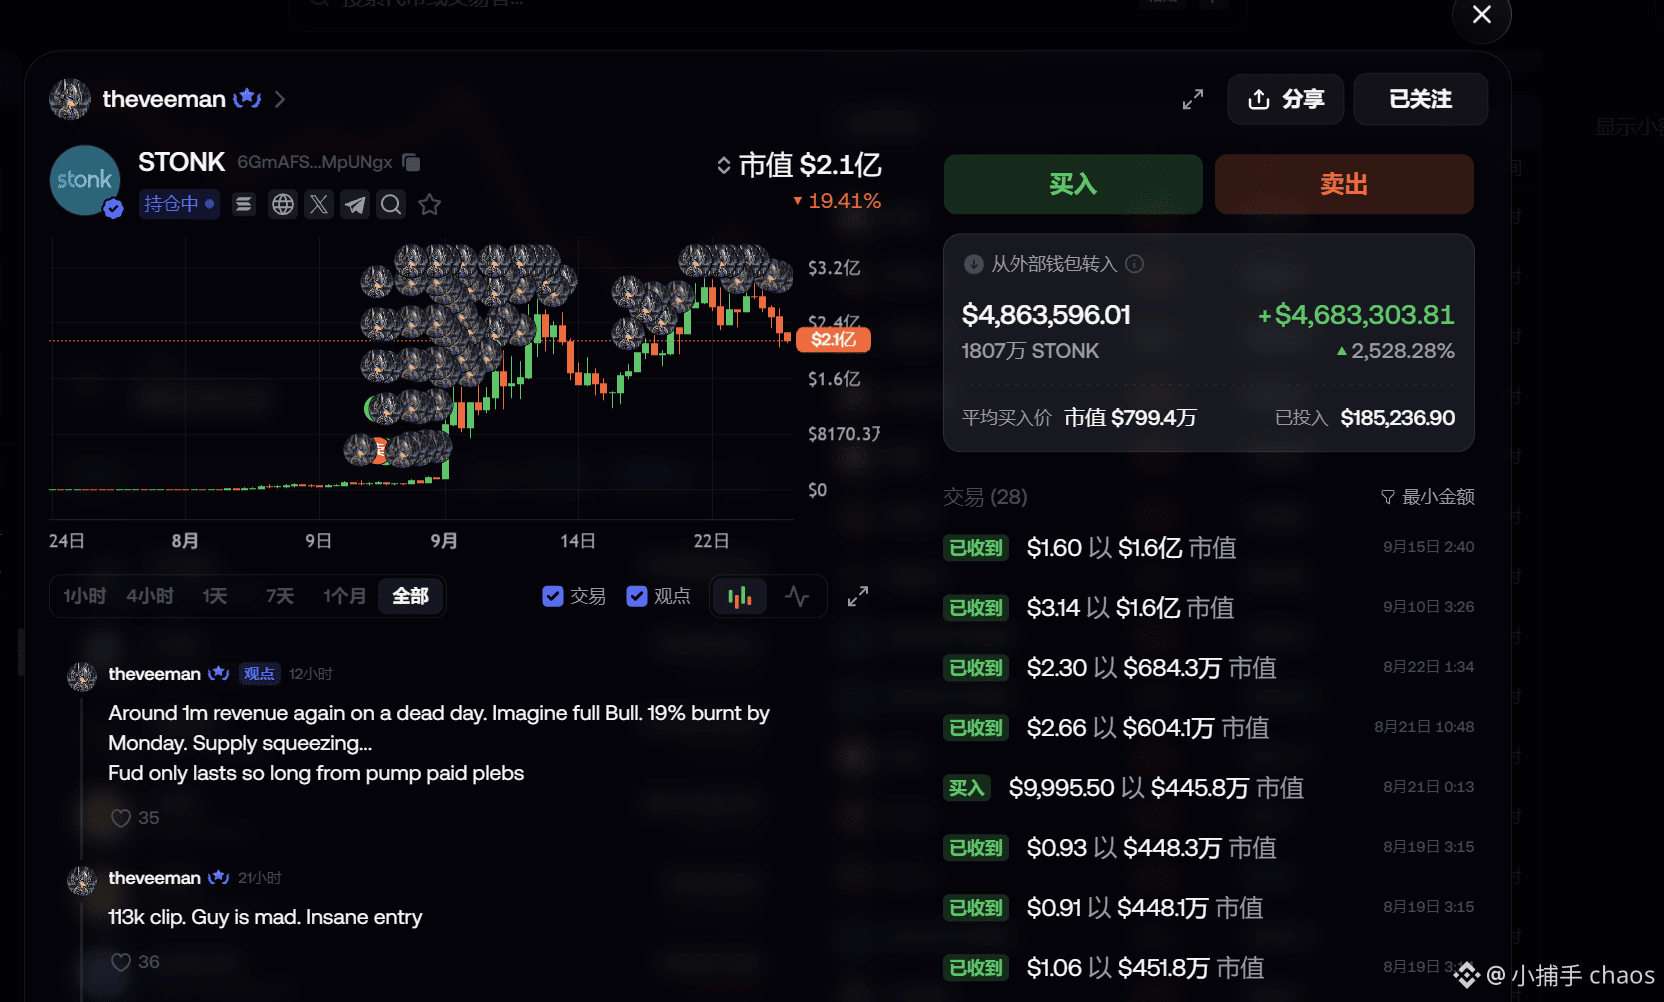
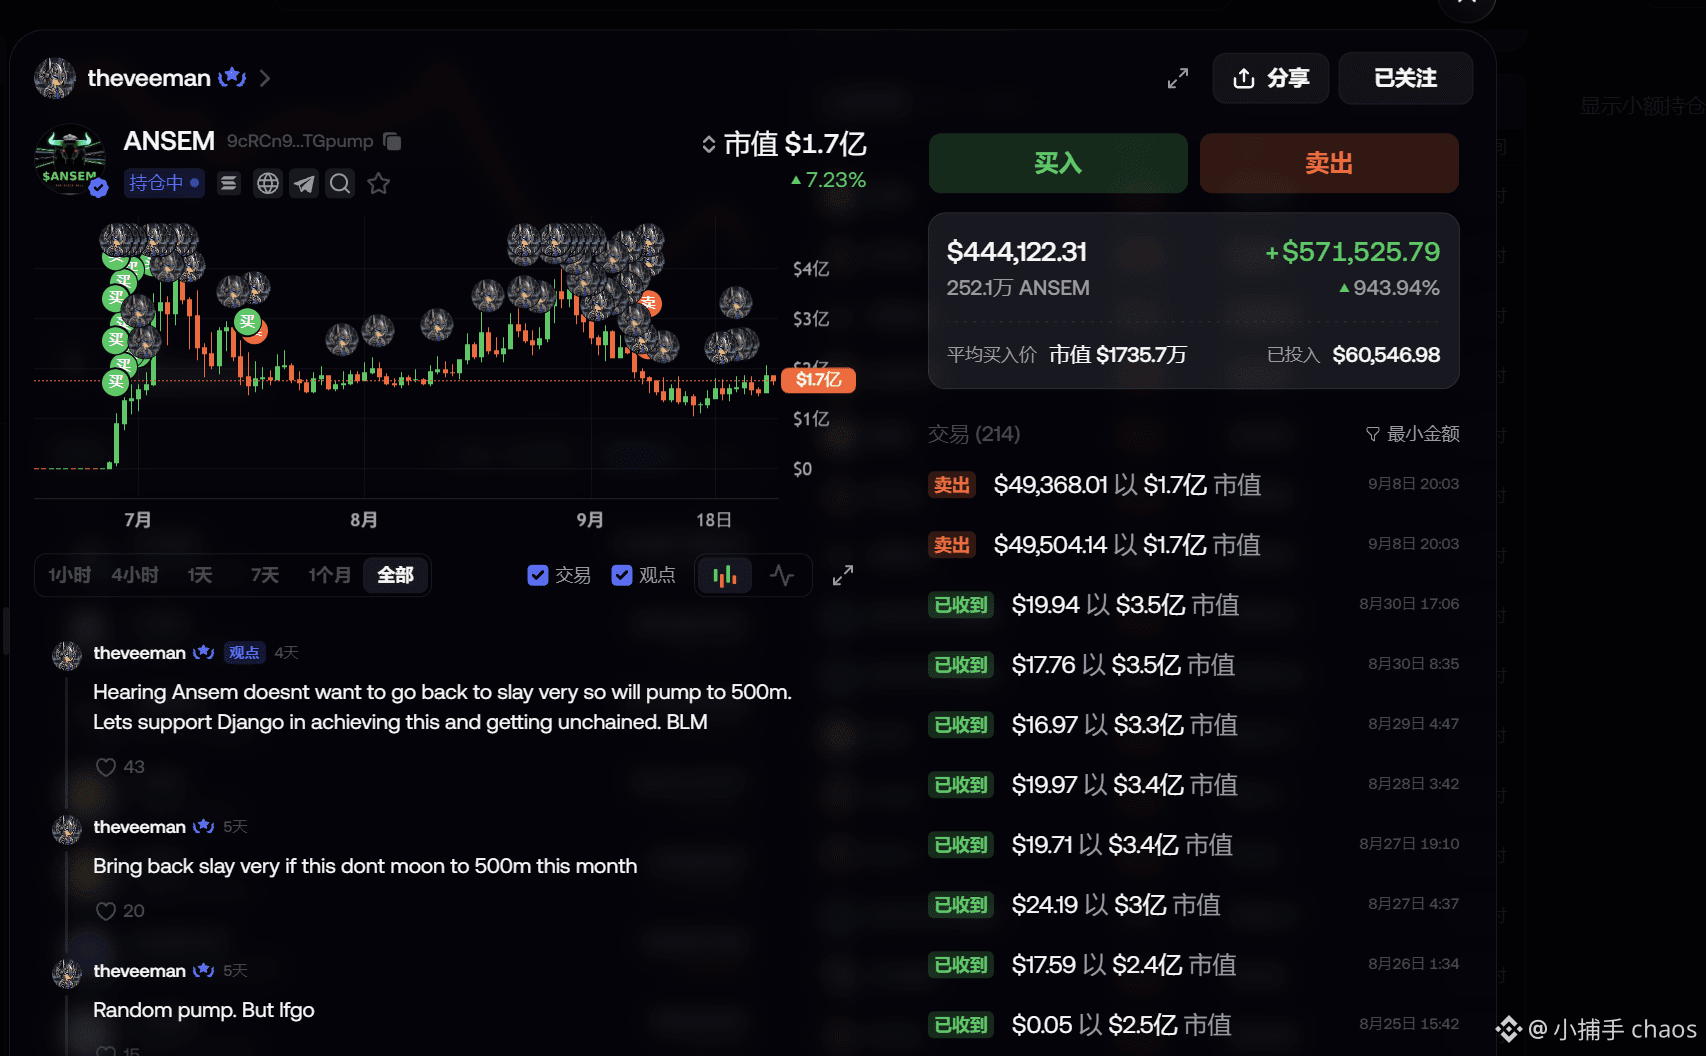
▌ STONK 浮盈 4,68 milhões de dólares
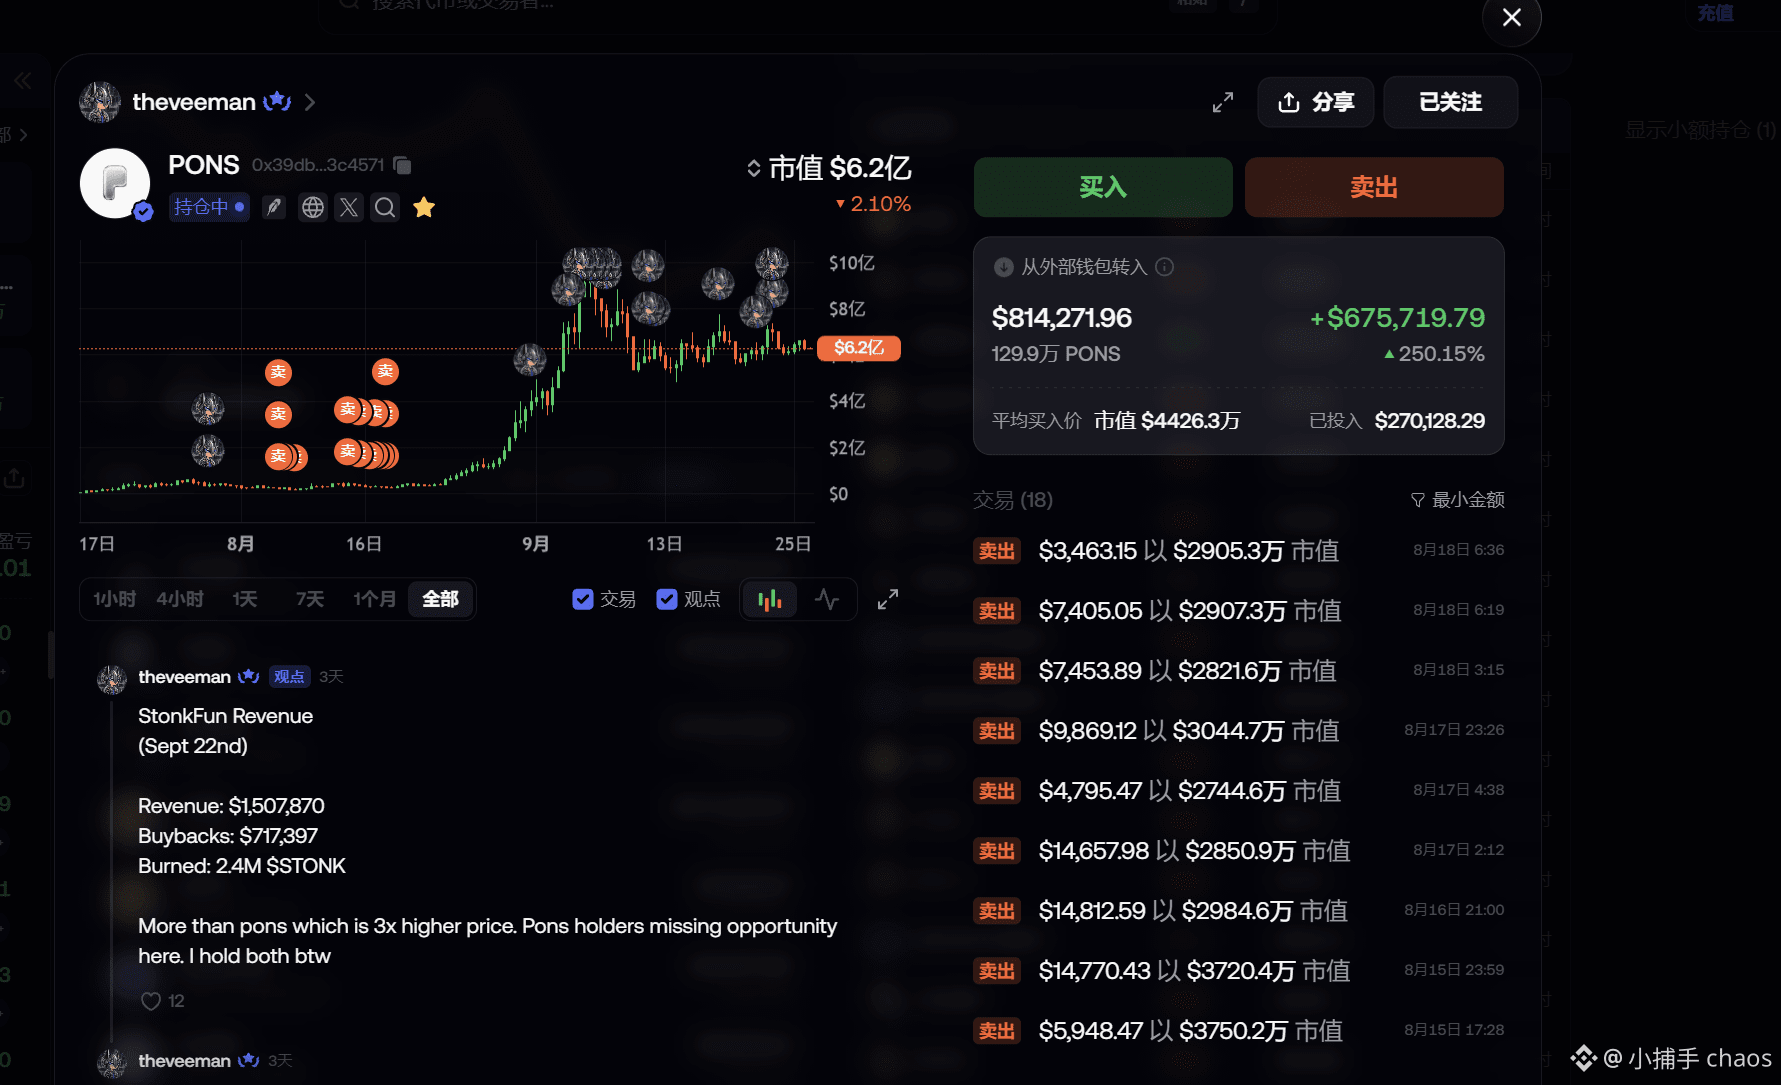
▌POND 浮盈 670 mil dólares
▌ANSEM 浮盈 570 mil dólares
A ideia é descobrir gemas e projetos subvalorizados
em vez de sair atirando no meme
um endereço que eu particularmente gosto
fomo 搜 a theveeman e você encontra ele
▌ STONK 浮盈 4,68 milhões de dólares
▌POND 浮盈 670 mil dólares
▌ANSEM 浮盈 570 mil dólares
A ideia é descobrir gemas e projetos subvalorizados
em vez de sair atirando no meme
um endereço que eu particularmente gosto
fomo 搜 a theveeman e você encontra ele
▌POND 浮盈 670 mil dólares
▌ANSEM 浮盈 570 mil dólares
A ideia é descobrir gemas e projetos subvalorizados
em vez de sair atirando no meme
um endereço que eu particularmente gosto
fomo 搜 a theveeman e você encontra ele
1
5.5k
·
--
Estou cada vez mais convencido de uma coisa.
A fórmula para as próximas aplicações “best-sellers” na blockchain é “abstração de cadeia + X”.
A abstração de cadeia, por si só, não é um produto; é apenas uma característica.
E X pode ser desde negociação de memes, contratos perpétuos, até redes sociais. Essas necessidades já foram validadas há muito tempo; o que falta é reduzir ao máximo o coeficiente de atrito do usuário.
Quem fizer isso primeiro, leva os usuários desta rodada.
FOMO é o exemplo mais típico. Ele não criou uma nova necessidade; apenas transformou uma necessidade antiga em algo que parece não estar na cadeia.
Mas, se esse julgamento estiver correto, os verdadeiros vencedores de longo prazo não deveriam ser apps do tipo FOMO, e sim as duas camadas de infraestrutura sob o chão de todas as aplicações:
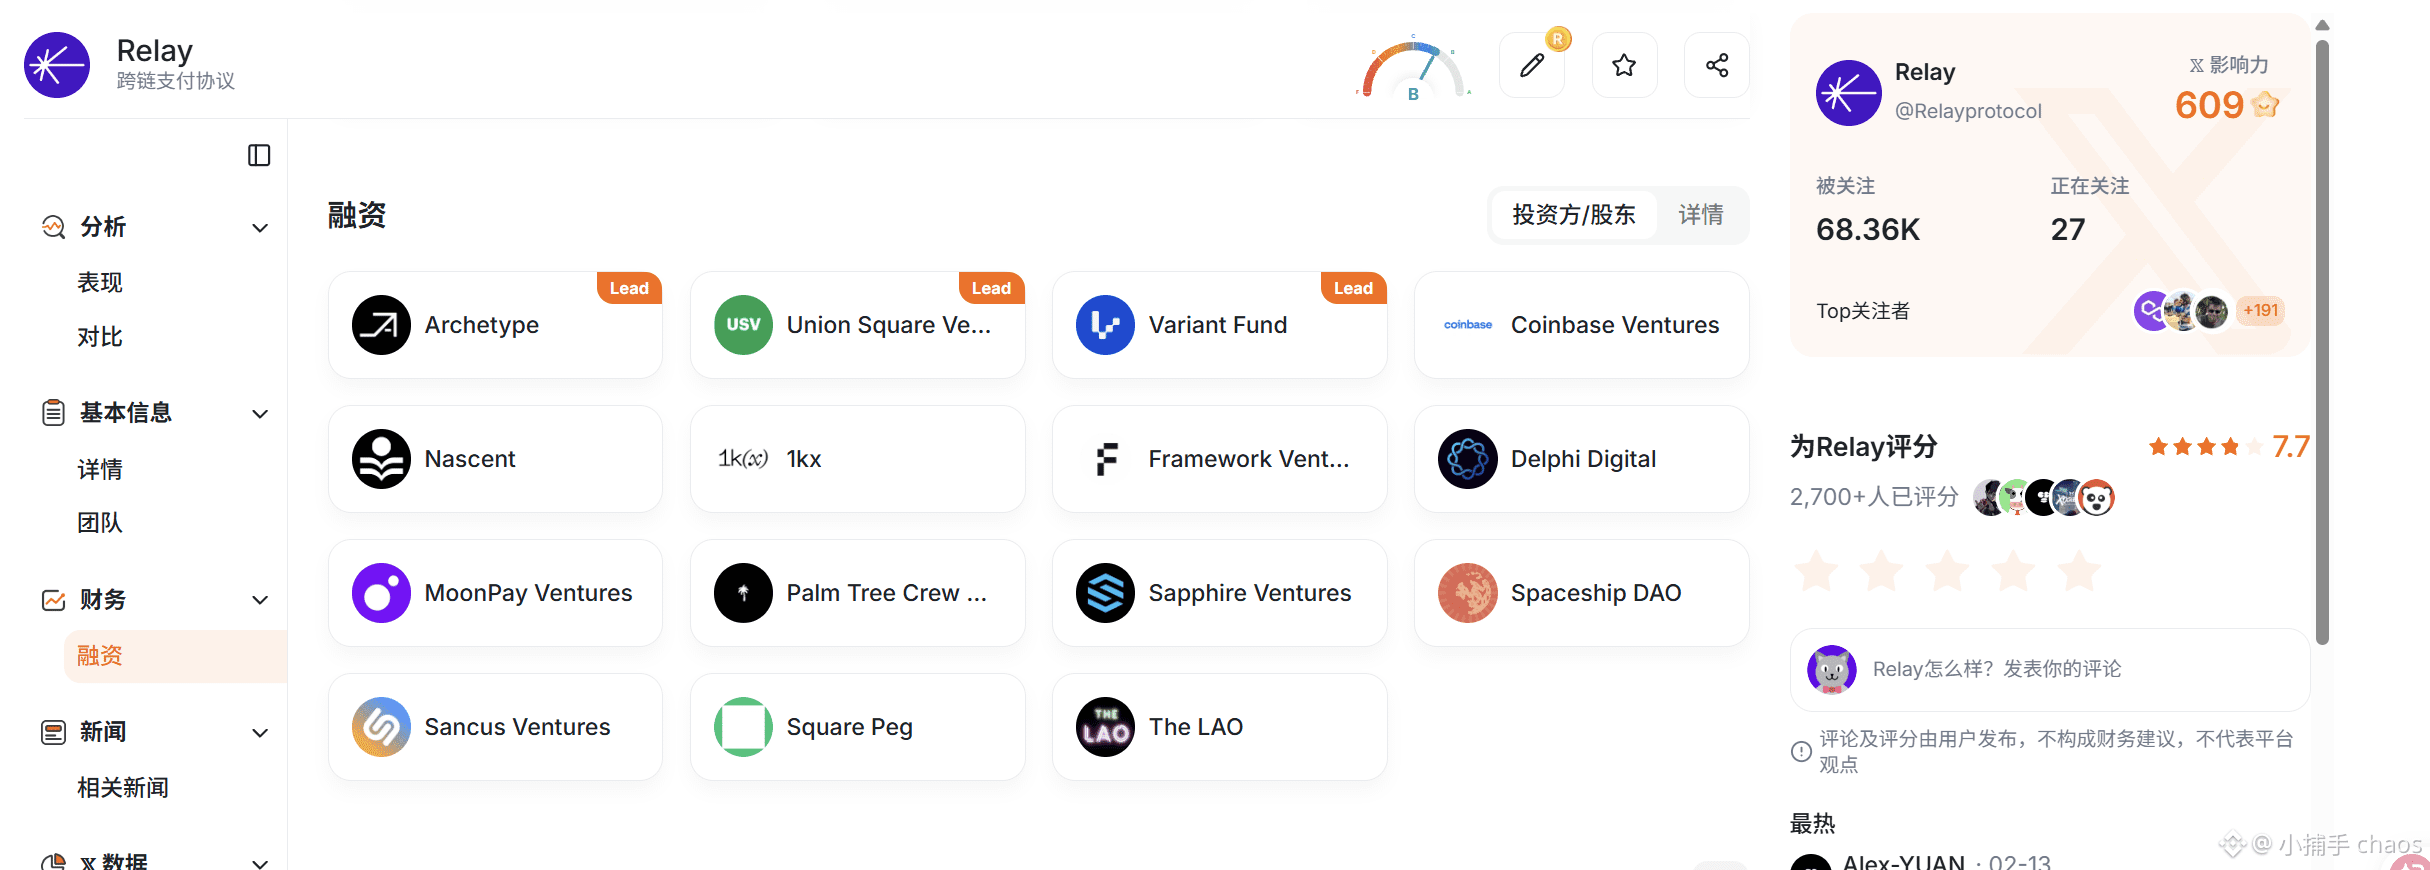
▌Camada de roteamento e liquidação cross-chain do Relay
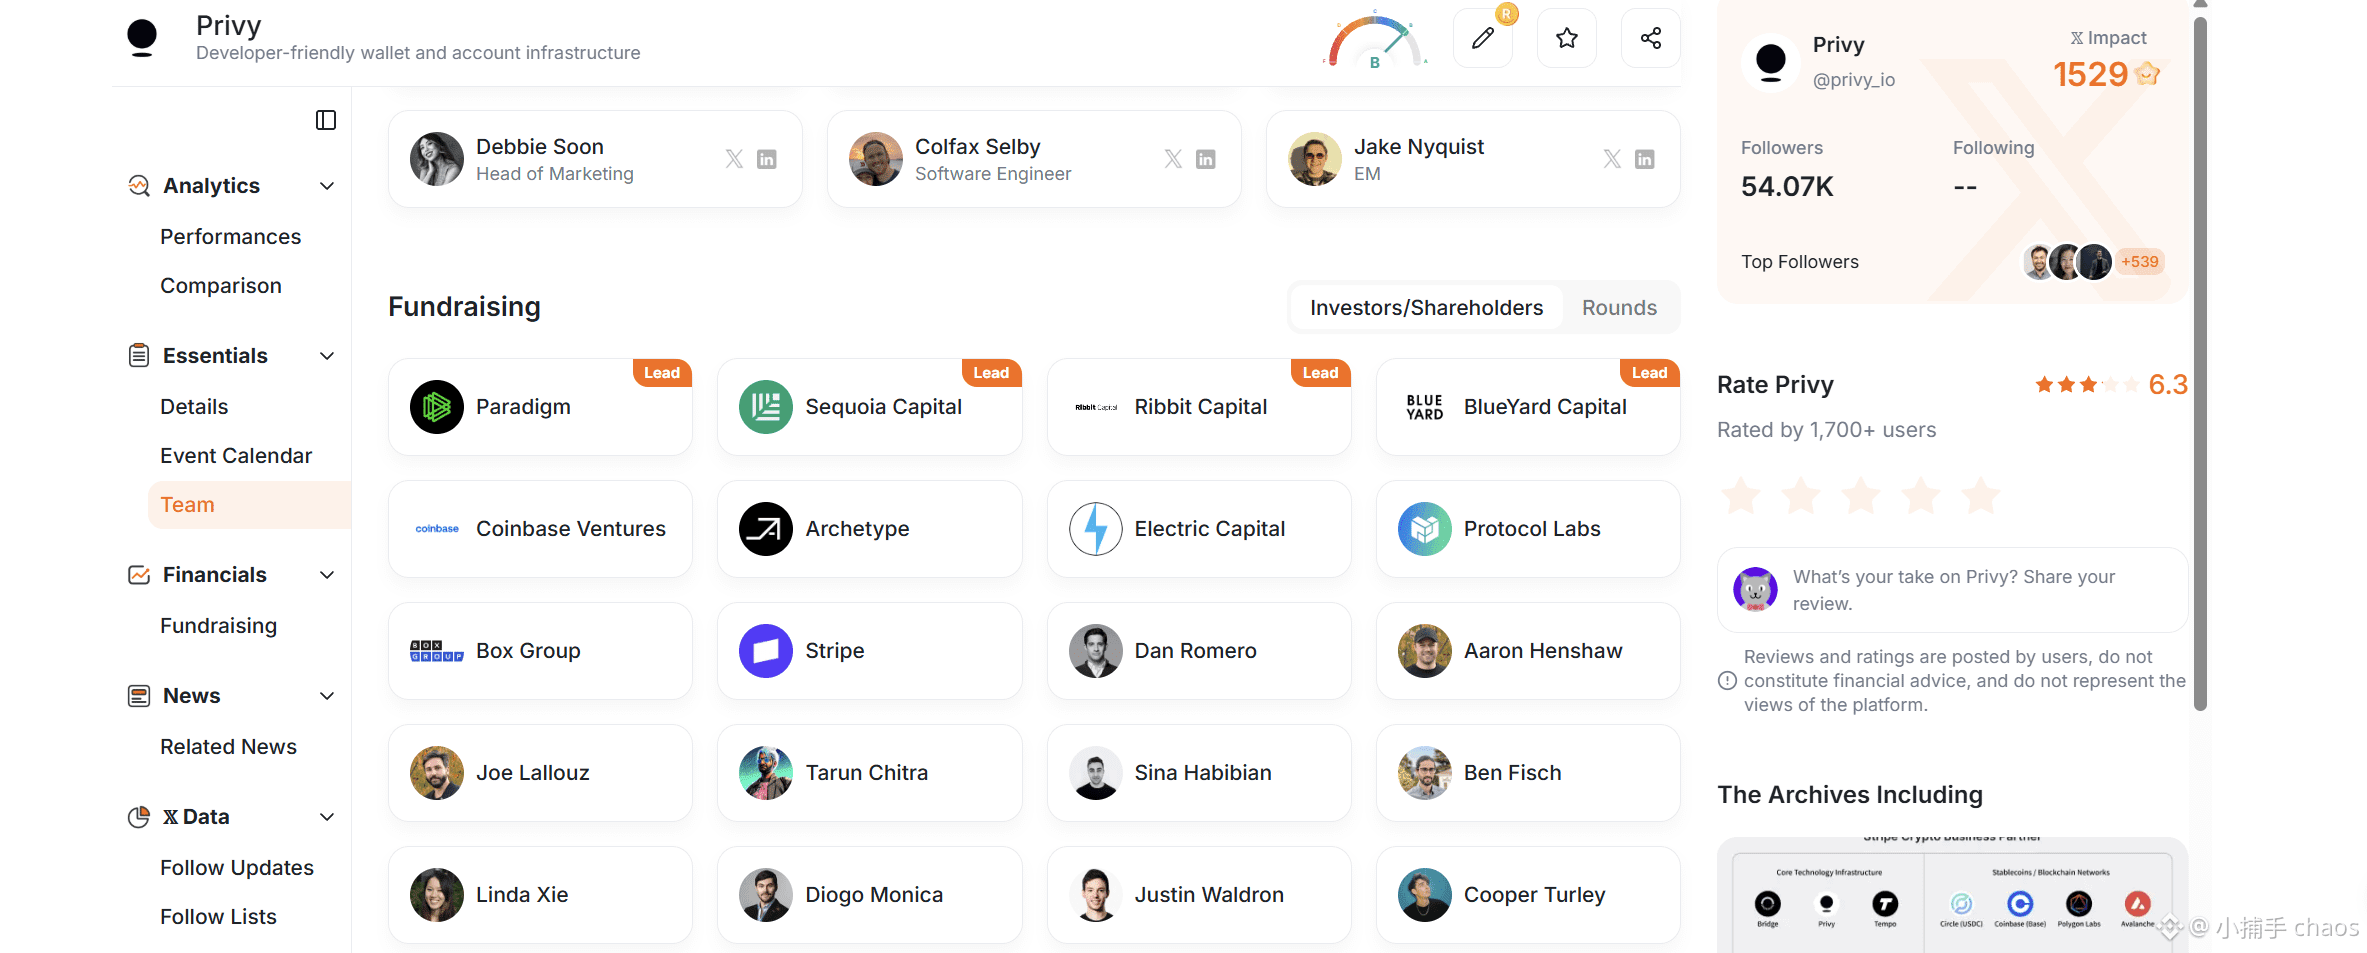
▌Infraestrutura de carteiras e contas para desenvolvedores da Privy
A lógica é como a corrida do ouro.
A camada de aplicações evolui muito rápido: hoje o FOMO pode ser substituído amanhã por um App melhor, mas cada aplicação não consegue escapar das mesmas duas etapas: liquidação cross-chain e custódia de contas.
O vencedor da camada de aplicações é um problema de probabilidade; a receita de quem vende pás é um fato determinado.
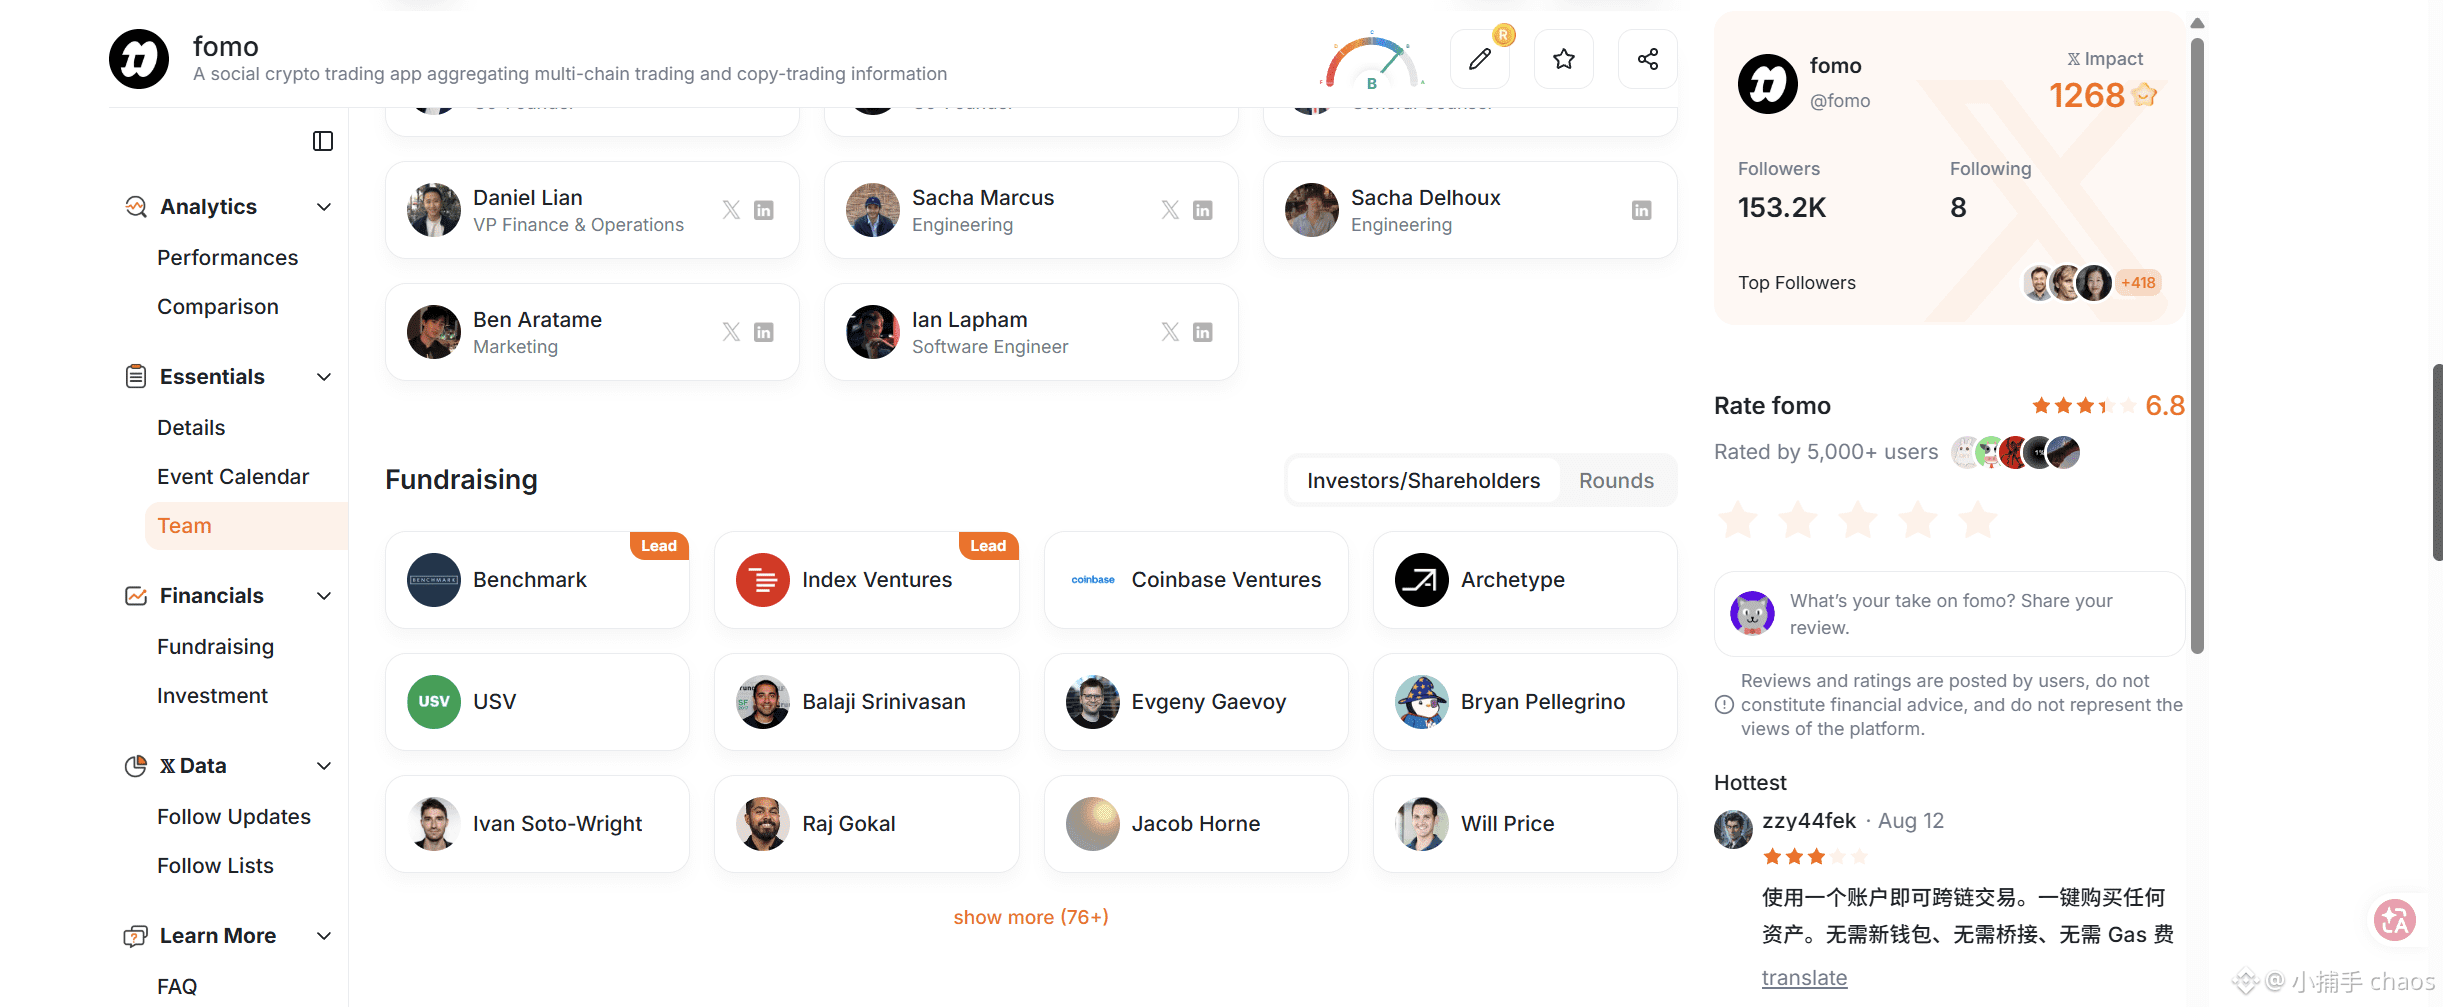
Além disso, o absurdo é que, de FOMO até Relay e depois Privy, há, por trás, os mesmos investidores.
Investidores em comum entre Relay e FOMO: Archetype, Coinbase e USV
Investidores em comum entre os três: Coinbase e Archetype
Só posso dizer que o mundo é um grande Shandong.
2
723
·
--
Parcialmente verdadeiro
Um achado tardio, porém claro.
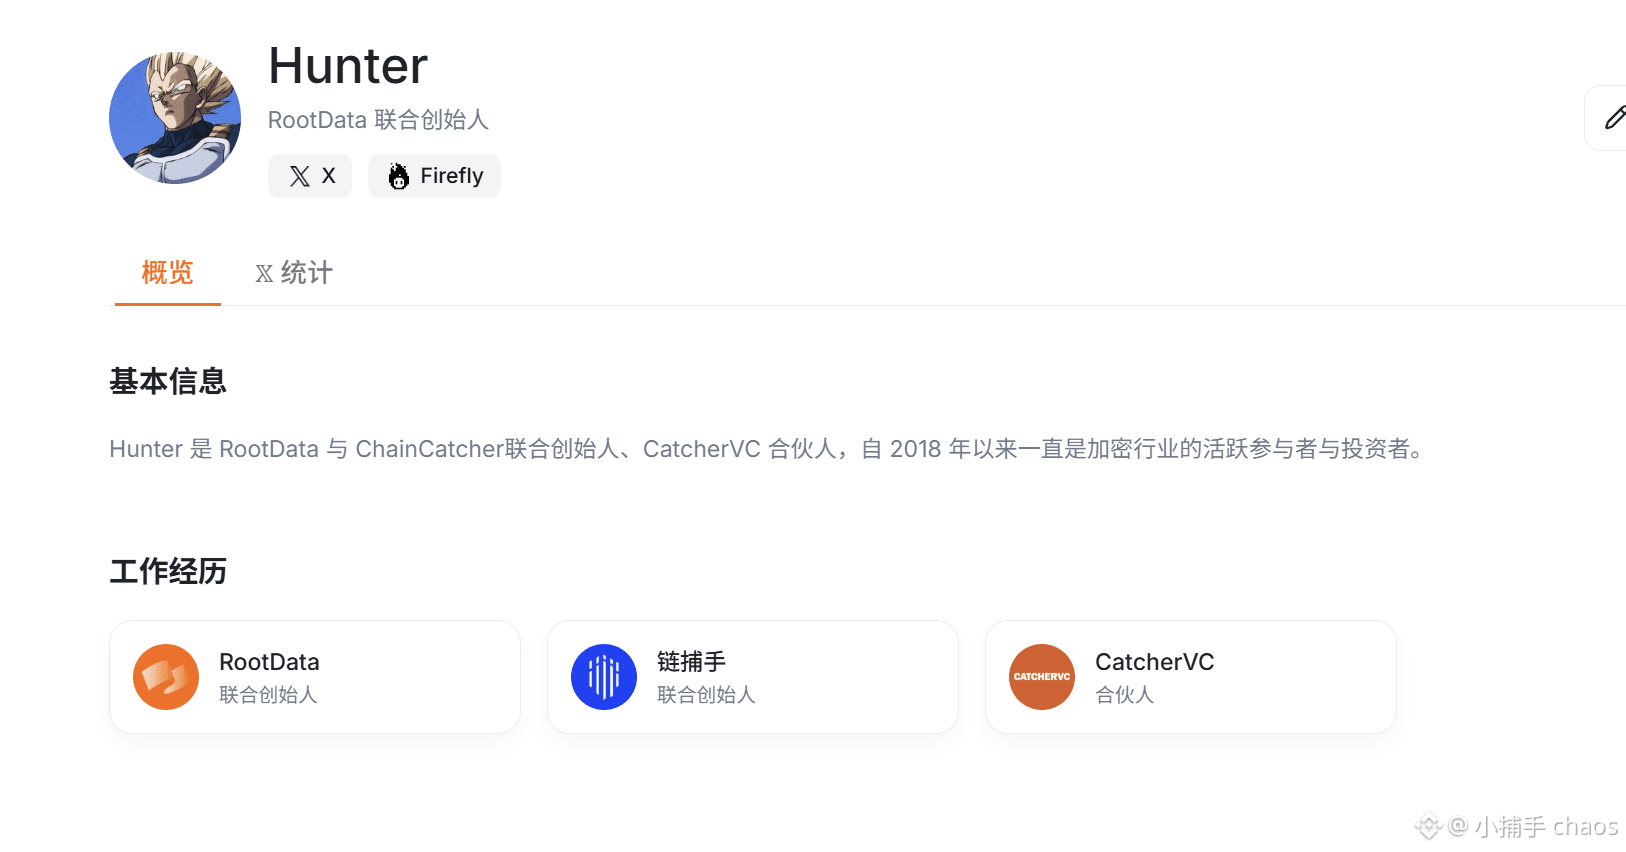
Os fundadores das três empresas — Chain Catcher, RootData e CatcherVC — são a mesma pessoa.
A Chain Catcher e a RootData praticamente são infraestrutura básica do setor. Se você circula no meio há muitos anos, mas nunca usou esses dois produtos, meio que fica difícil de explicar.
E a CatcherVC também está entre os VCs que eu dou mais atenção.
O motivo é bem simples: quem manda é o preço.
Antes, a CatcherVC investiu na Metis, PlatON e DeAgentAI — cada uma delas acabou saindo e mostrando resultado.
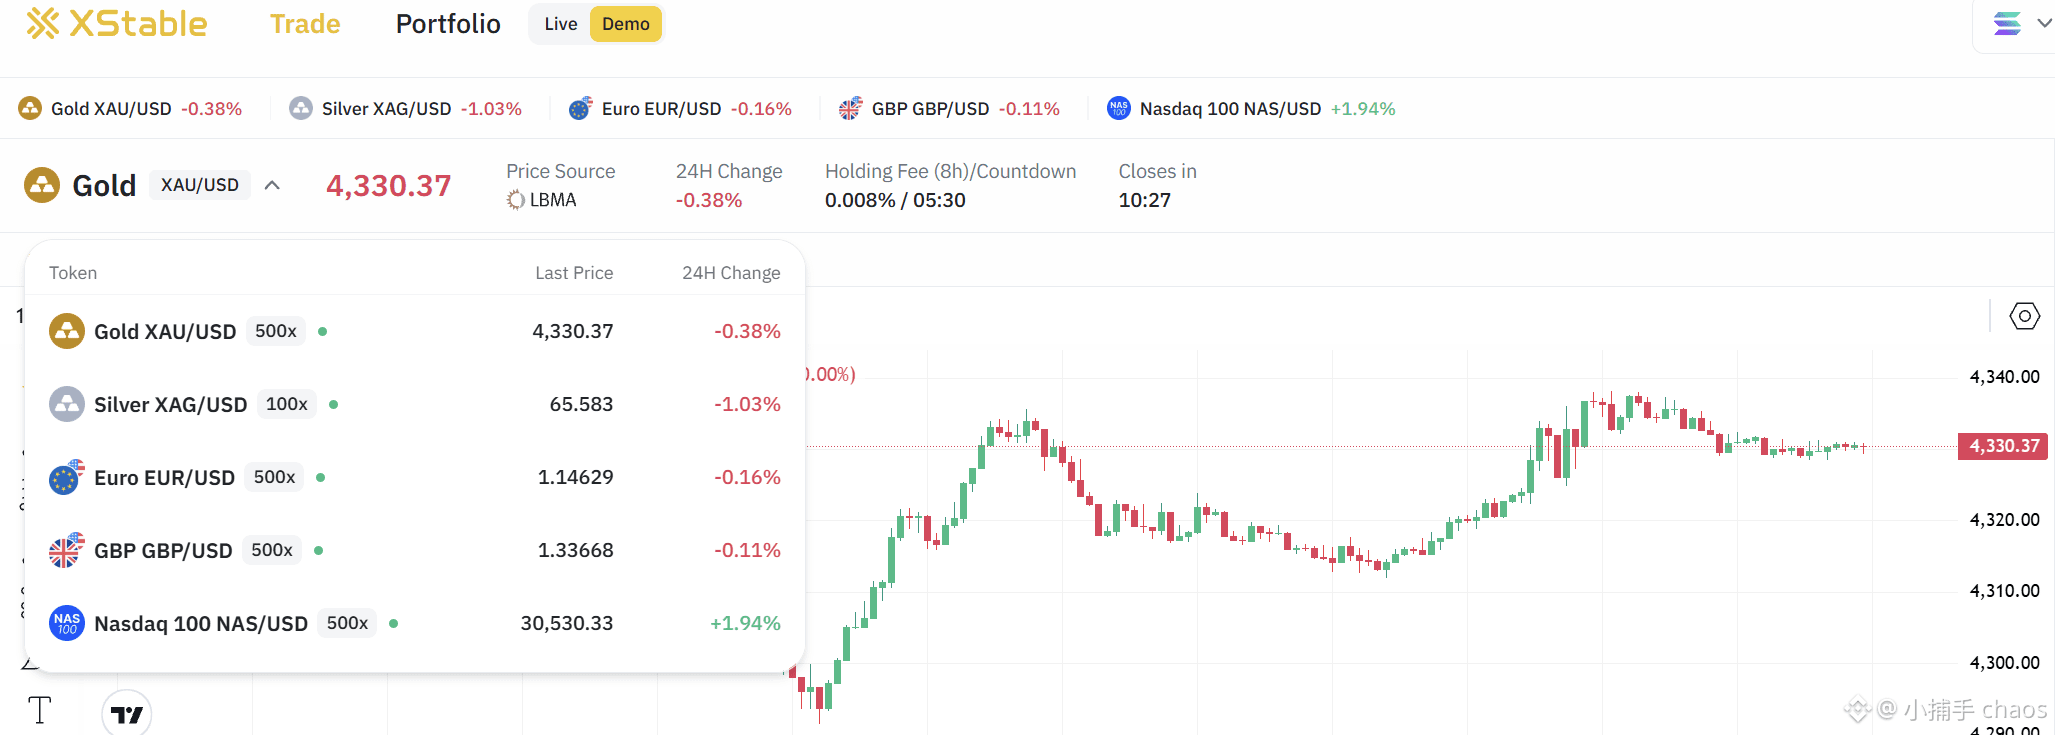
Recentemente, a CatcherVC também, em parceria com a YZi Labs, investiu em um novo projeto, @XStableAI, com foco em negociação de ouro e câmbio on-chain.
1/ Como está o XStableAI hoje
O projeto ainda está em um estágio extremamente inicial; até agora só foi lançado em 5 mercados:
Ouro
Prata
Euro
Libra esterlina
Índice Nasdaq 100
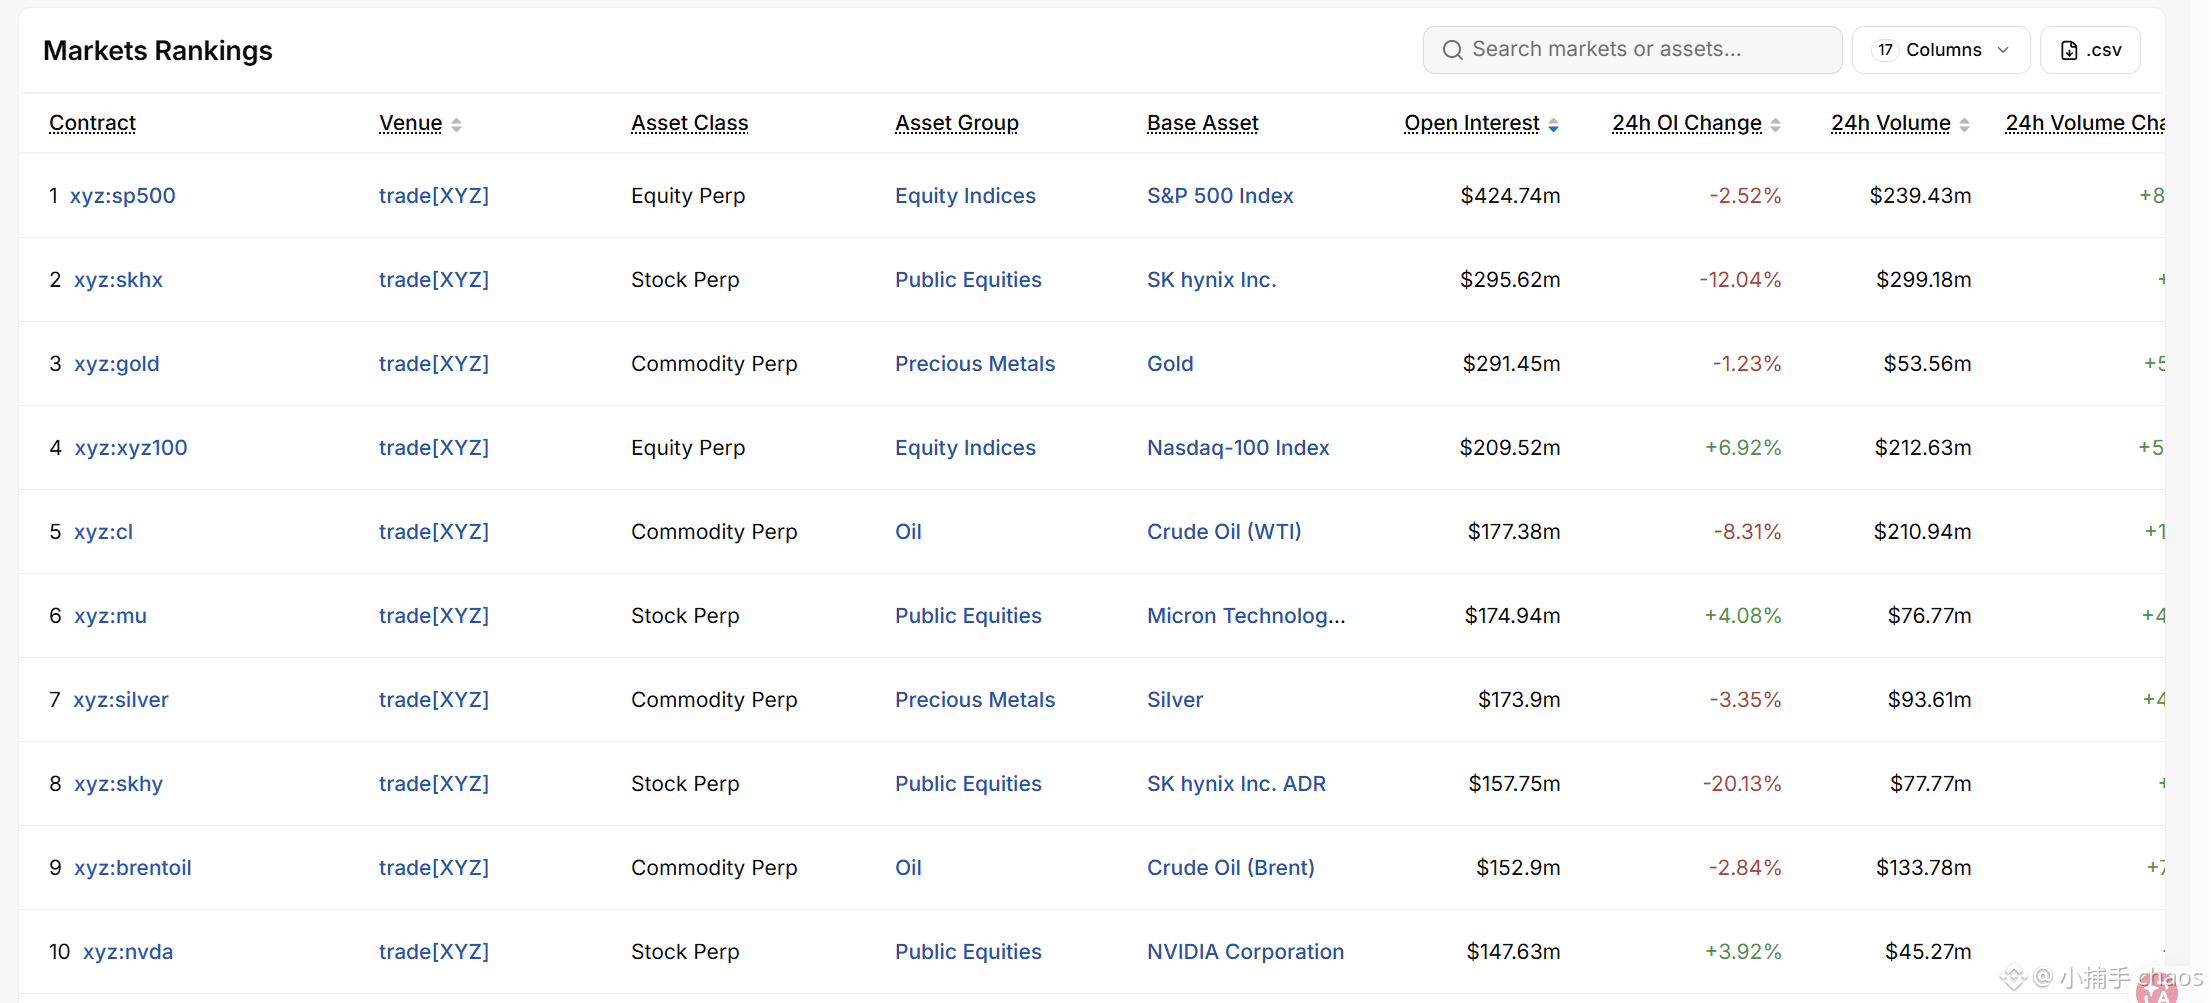
Desses 5 mercados, 3 estão no top 10 da lista de contratos futuros perpétuos de RWA da DeFiLlama (ordenada por posição total):
Ouro em 3º lugar
Nasdaq 100 em 4º lugar
Prata em 7º lugar
Isso mostra que a equipe levou a sério a seleção dos mercados.
2/ Conclusão
O projeto ainda está bem no começo.
A notícia do financiamento do XStable foi divulgada há pouco tempo, e os participantes não são muitos.
Se tiver interesse, pode experimentar por conta própria: https://xstable.ai/trade?ref=U60XC7
3
841
·
--
Verificado
Artigo
Encerramento da pressão vendedora + migração para a Solana: do L1 cross-chain ao AI para consumo — análise aprofundada da transformação do $ZETAPrivacidade é a próxima grande novidade no mundo cripto.
Vitalik recentemente afirmou que quer “manter a privacidade e apostar ainda mais”. Mas a realidade é dura: poucos projetos realmente conseguem competir na corrida de privacidade.
A privacidade forçada por Monero viabiliza a resistência à censura; Zcash combina transações transparentes e blindadas, tornando-se um modelo para muitos projetos de privacidade; Aztec constrói uma camada de privacidade DeFi no Ethereum.
A nova narrativa mais sexy deste ciclo é Crypto x Private AI, representando o projeto Venice. Ele coloca a criptografia descentralizada nas mãos dos usuários, para que eles controlem memórias privadas.
Mas o Venice enfrenta um oponente forte: @ZetaChain.
Encerramento da pressão vendedora + migração para a Solana: do L1 cross-chain ao AI para consumo — análise aprofundada da transformação do $ZETA
Privacidade é a próxima grande novidade no mundo cripto.
Vitalik recentemente afirmou que quer “manter a privacidade e apostar ainda mais”. Mas a realidade é dura: poucos projetos realmente conseguem competir na corrida de privacidade.
A privacidade forçada por Monero viabiliza a resistência à censura; Zcash combina transações transparentes e blindadas, tornando-se um modelo para muitos projetos de privacidade; Aztec constrói uma camada de privacidade DeFi no Ethereum.
A nova narrativa mais sexy deste ciclo é Crypto x Private AI, representando o projeto Venice. Ele coloca a criptografia descentralizada nas mãos dos usuários, para que eles controlem memórias privadas.
Mas o Venice enfrenta um oponente forte: @ZetaChain.
1.4k
·
--
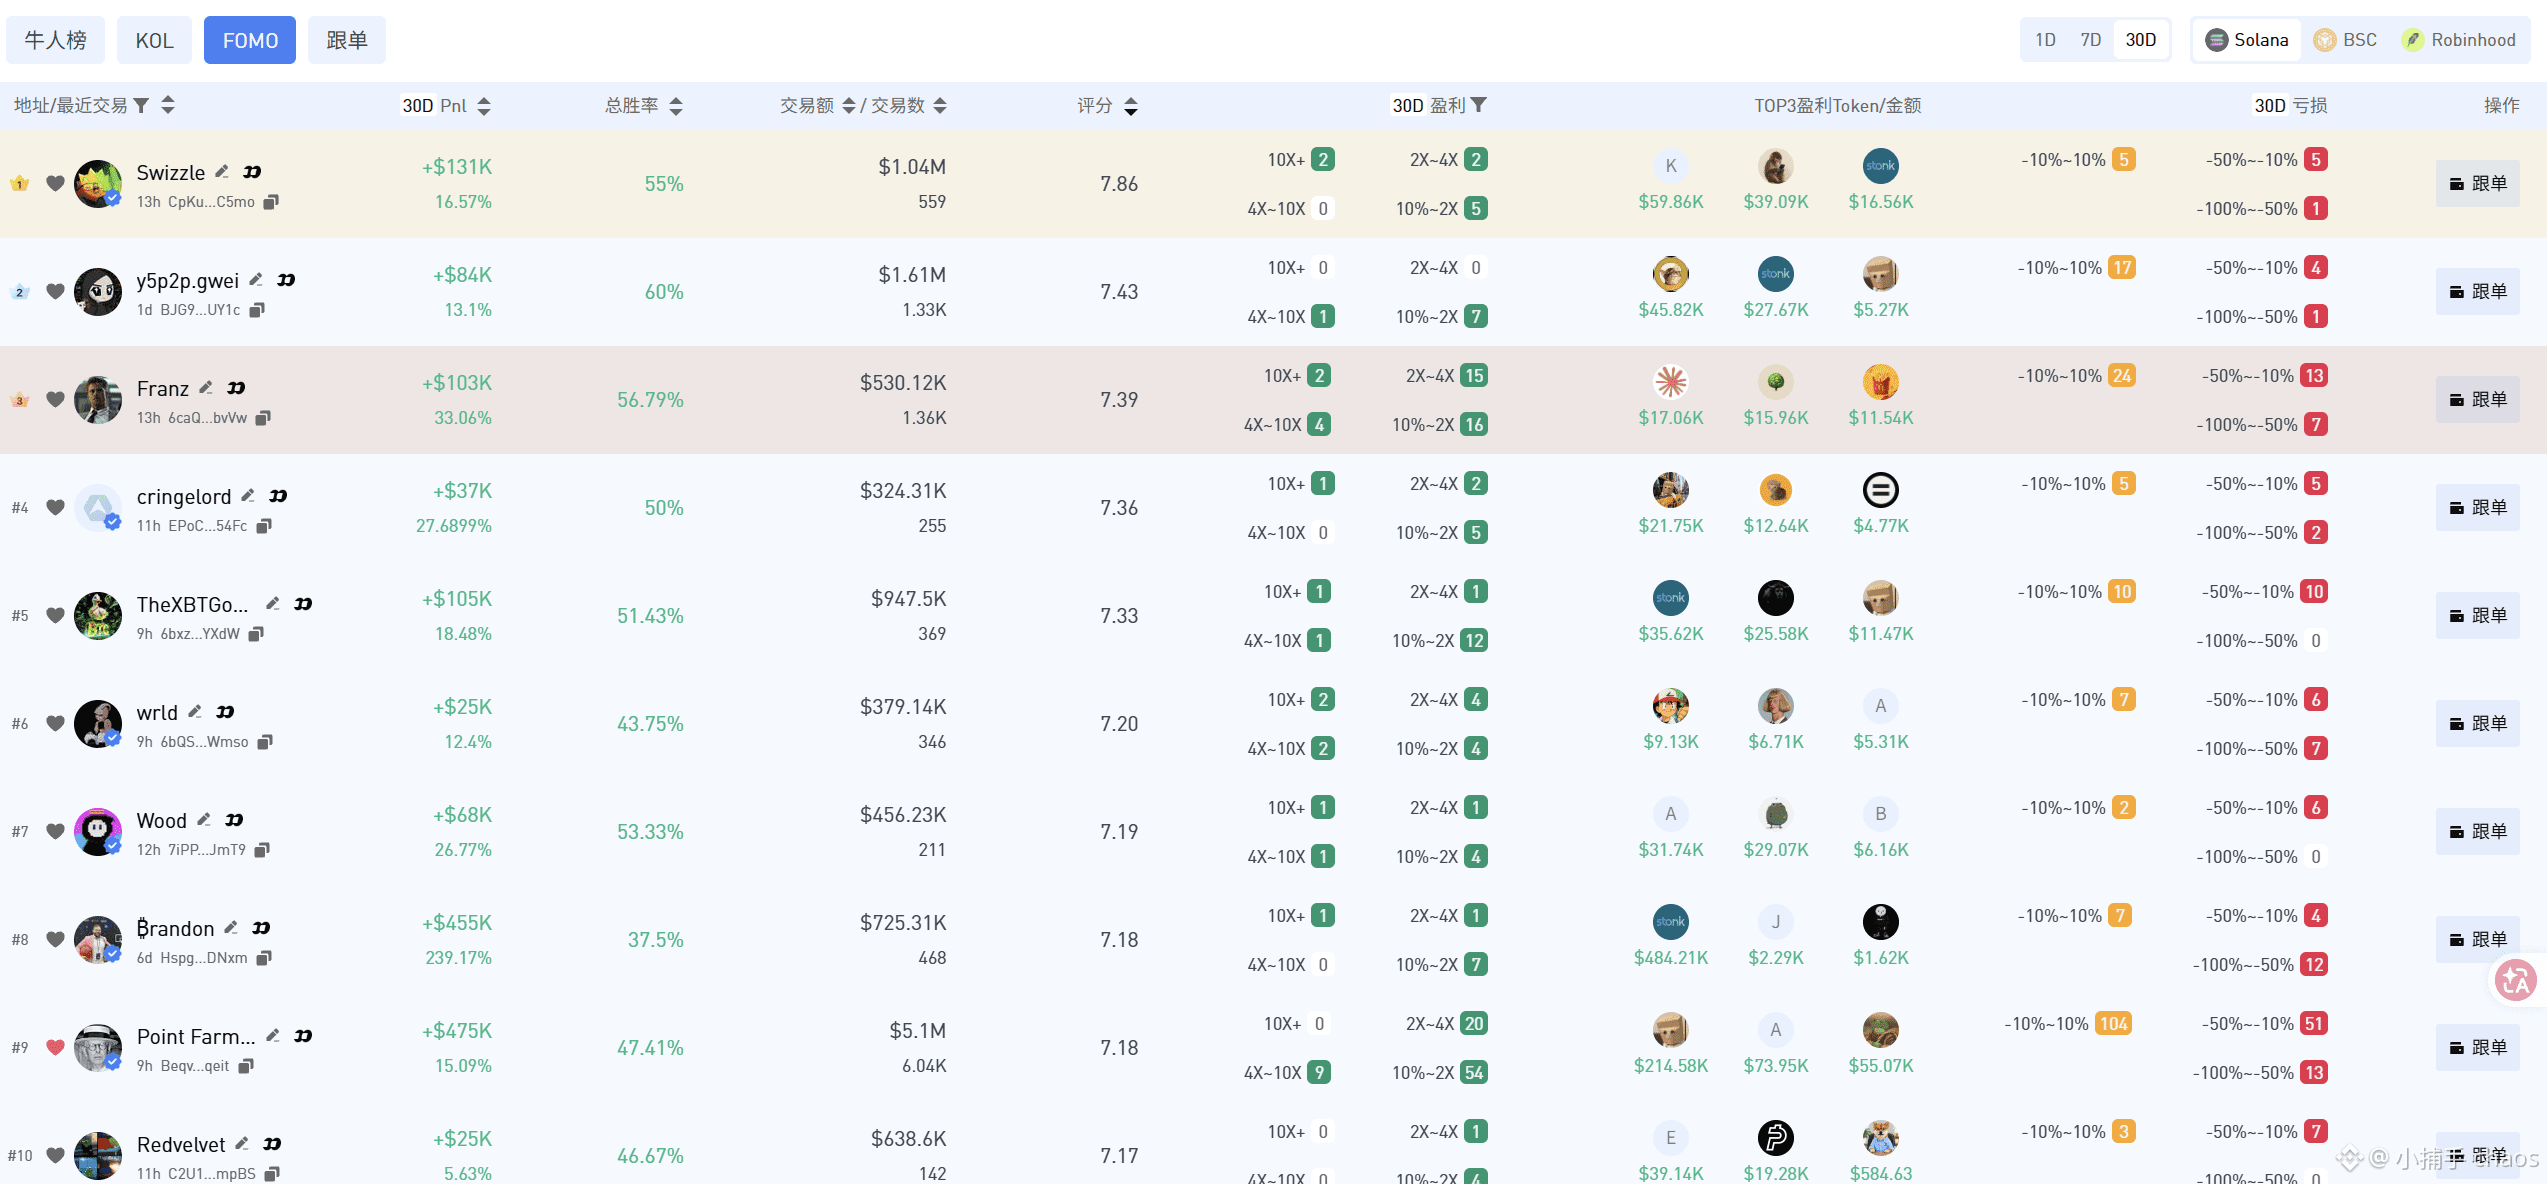
ave adicionou o recurso de rastreamento de "smart money" (FOMO).
No momento, estamos rastreando 100 endereços no total. Você pode ver informações detalhadas desse endereço, incluindo:
Taxa de acerto
Preferências de valor de mercado de tokens
Lucro e prejuízo recentes
Atividades
Posições
e muito mais
É mais intuitivo e rico do que as informações que o fomo mostra por conta própria.
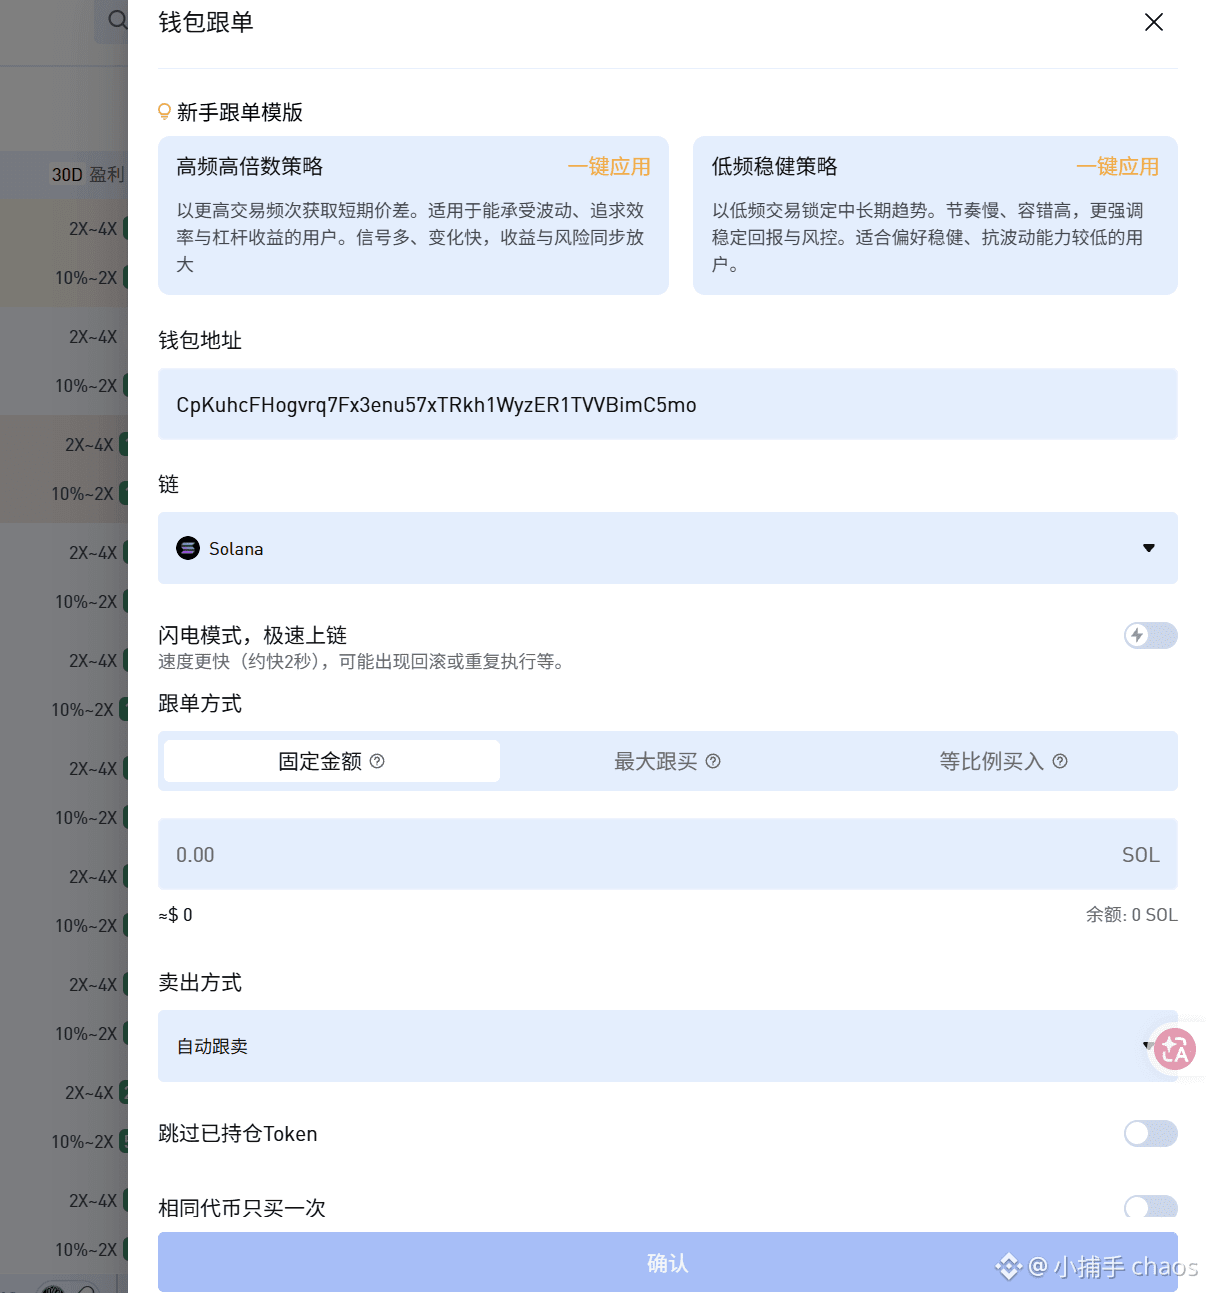
Além disso, você também pode, com o ave, seguir automaticamente com um clique todos os endereços já incluídos.
O modo de copiar, a forma de vender e até o valor de mercado do token, o tamanho do pool, tudo pode ser personalizado.
Ainda assim, é recomendável seguir apenas endereços com alta taxa de acerto.
Endereços que como o frank fazem o "corte" enquanto a galera copia, por favor não siga…
1.5k
·
--
Distribuir é tudo.
Quem controla os usuários, controla o poder de fala.
Ao observar toda a indústria cripto, de verdade, só existem dois tipos de entidades que podem ser chamadas de “nível de entrada”. Do início ao fim.
▌ Exchanges centralizadas — representadas por Binance e Coinbase, que detêm a verdadeira hegemonia da distribuição.
▌ Emissores de stablecoins — representados por Tether e Circle; embora não se voltem diretamente ao usuário final (C-end), são o nível-base por onde flui o dinheiro.
Os outros “portais” supostamente existentes, em sua maioria, são apenas ilusões temporárias de tráfego.
1/ Telegram: o mais parecido com um portal, mas não é um portal
O Telegram, com 1 bilhão de usuários, é visto como o canal de distribuição teoricamente mais forte. Mas o desfecho não foi tão satisfatório.
Da “brincadeira de clicar” até se tornar um usuário real na cadeia (on-chain), o funil é tempo demais inclinado; a conversão dos usuários nunca conseguiu se materializar.
2/ A hegemonia das CEX está sendo comida pelos portais on-chain
Perp DEX, como as representadas por Hyperliquid, estão desviando diretamente a parte mais central da “torta” das CEX. O contrato é o motor de lucro das CEX; a ascensão das Perp DEX é o golpe mais fatal ao seu modelo de negócios.
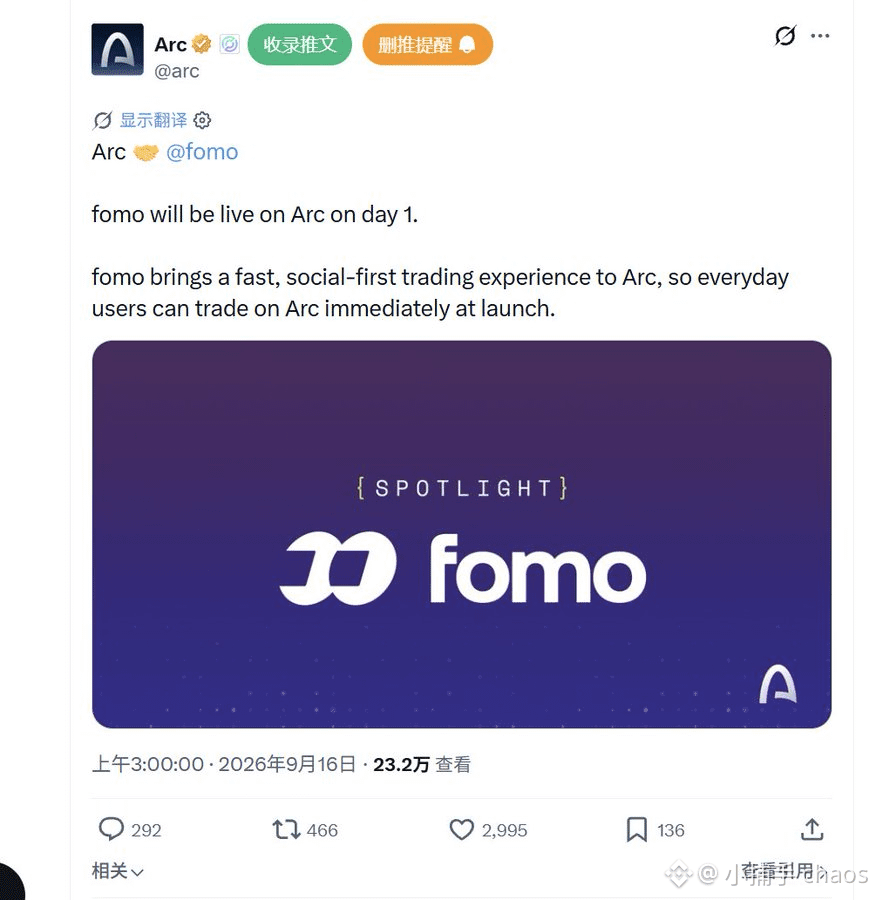
Plataformas de negociação on-chain estão corroendo as negociações à vista. Produtos sociais on-chain da nova geração, representados pelo FOMO, estão assumindo as moedas Meme e também aqueles ativos de cauda longa que as CEX não conseguem, na base, acessar. Felizmente, por enquanto, a escala dessa “invasão” ainda não é grande.
3/ As CEX não vão morrer, mas estão sendo rebaixadas
É claro que as CEX não vão desaparecer. Mas elas estão, aos poucos, perdendo o posto de maior portal do mundo cripto.
Os verdadeiros portais de negociação, de descoberta e de especulação estão sendo divididos, pouco a pouco, por produtos on-chain.
1
2
1.3k
·
--
Uma mensagem de Airdrop👇
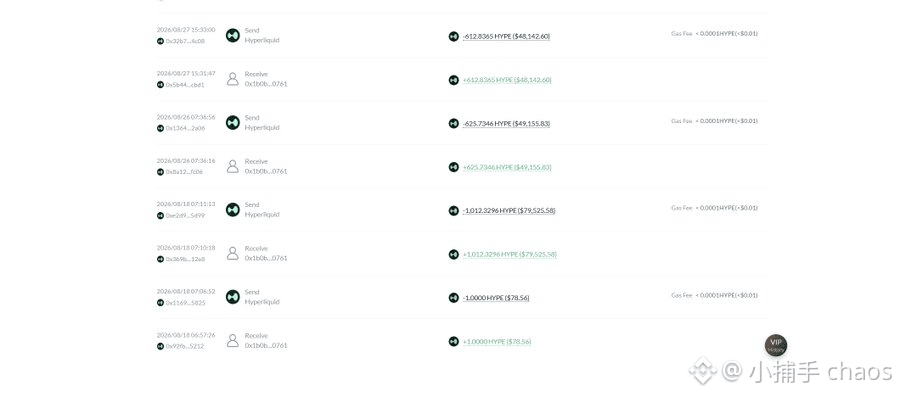
A entropy começou a distribuir a primeira rodada de comissões:
▌Distribuída em formato Hype
▌É necessário resgatar manualmente
Pelo que se vê na blockchain, desta vez foram distribuídas ao todo 2250 unidades de Hype.
Valor aproximado de 180 mil dólares.
Embora não seja muito, pelo menos é constante, gota a gota.
Ainda haverá muitas rodadas.
2
1
6.1k
·
--
Que medo! Que coisa!
▌ O STONK da Point Farm Capital já está em lucro de 9,26 milhões de dólares
▌ Em RMB, cerca de 65,8 milhões
Se você é jovem e promissor, e ganha um milhão por ano
Parabéns: sem comer, sem beber e trabalhando firme por 66 anos completos, você acaba empatando exatamente esse lucro dele 🙃
▌ O STONK da Point Farm Capital já está em lucro de 9,26 milhões de dólares
▌ Em RMB, cerca de 65,8 milhões
Se você é jovem e promissor, e ganha um milhão por ano
Parabéns: sem comer, sem beber e trabalhando firme por 66 anos completos, você acaba empatando exatamente esse lucro dele 🙃
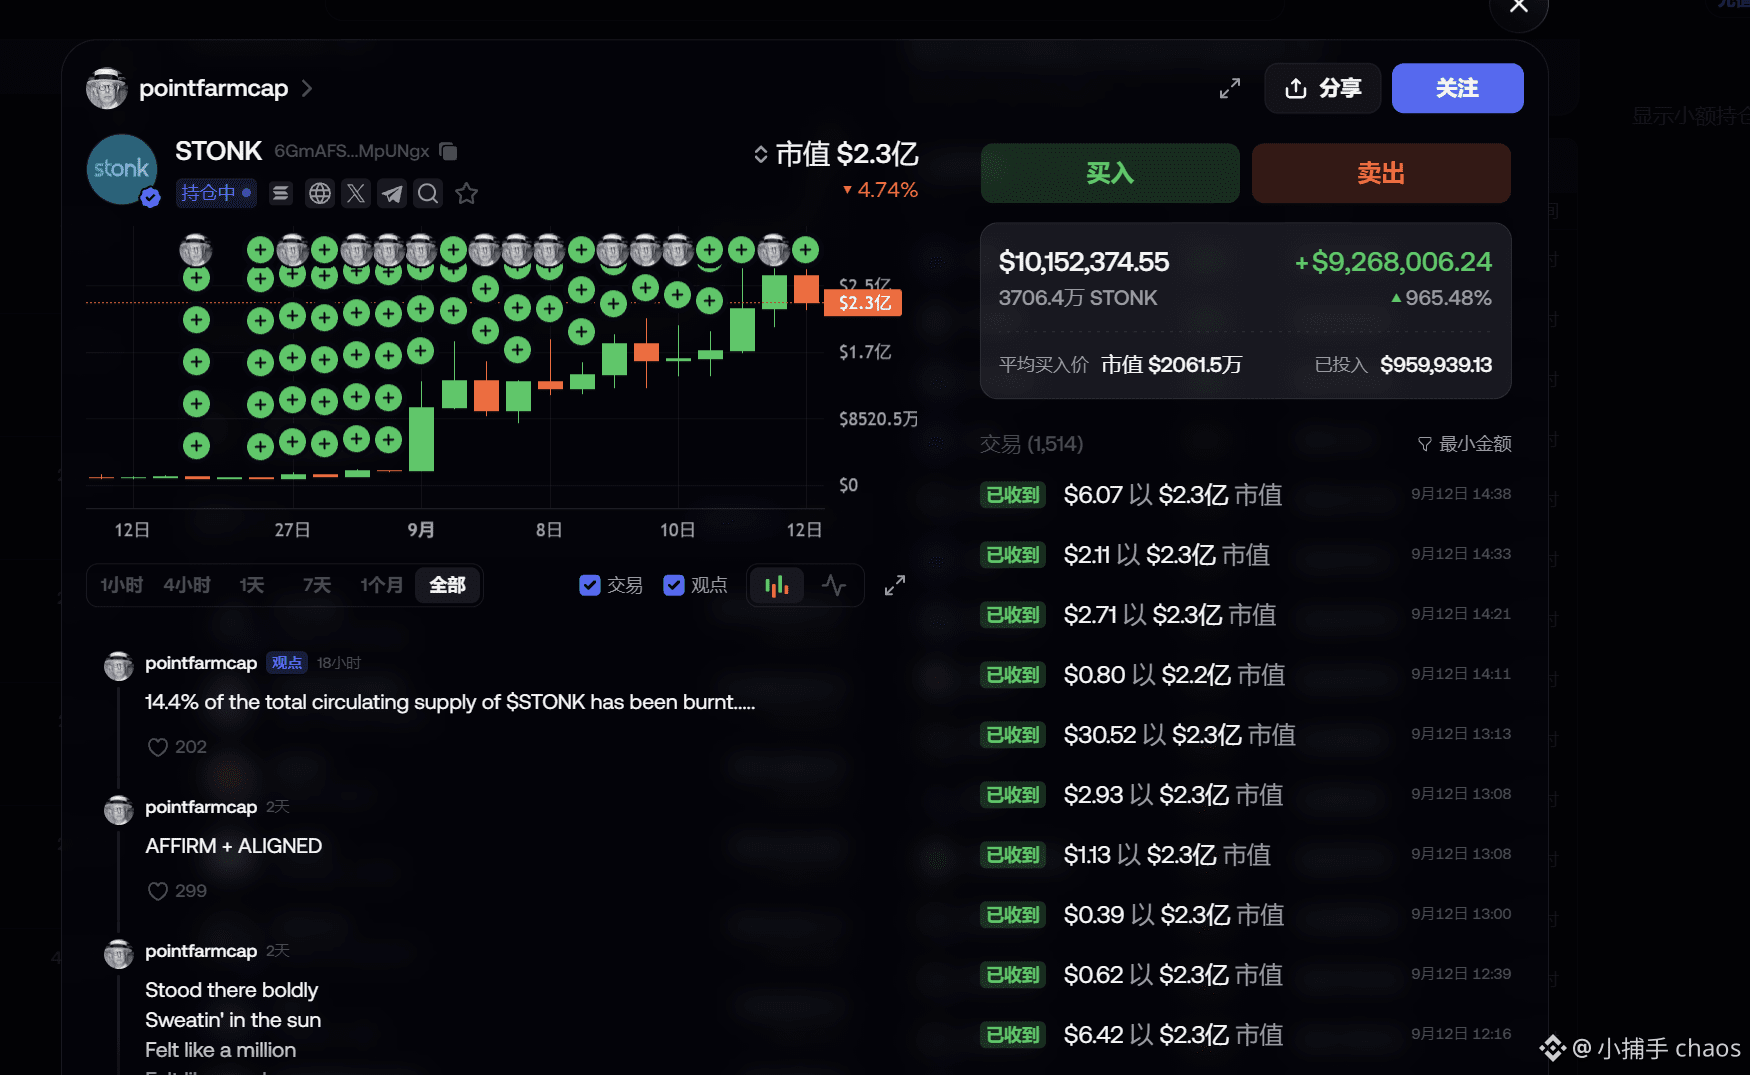
2.2k
·
--
tether ainda é tempo demais autoritário
Se olharmos apenas a renda
um deles equivale a 3 circles
equivale a 16 fomo
Lidera de ponta a ponta
sem riscos e com ganhos garantidos, tanto em seca quanto em enchente
tether ainda é tempo demais autoritário
Se olharmos apenas a renda
um deles equivale a 3 circles
equivale a 16 fomo
Lidera de ponta a ponta
sem riscos e com ganhos garantidos, tanto em seca quanto em enchente
Se olharmos apenas a renda
um deles equivale a 3 circles
equivale a 16 fomo
Lidera de ponta a ponta
sem riscos e com ganhos garantidos, tanto em seca quanto em enchente
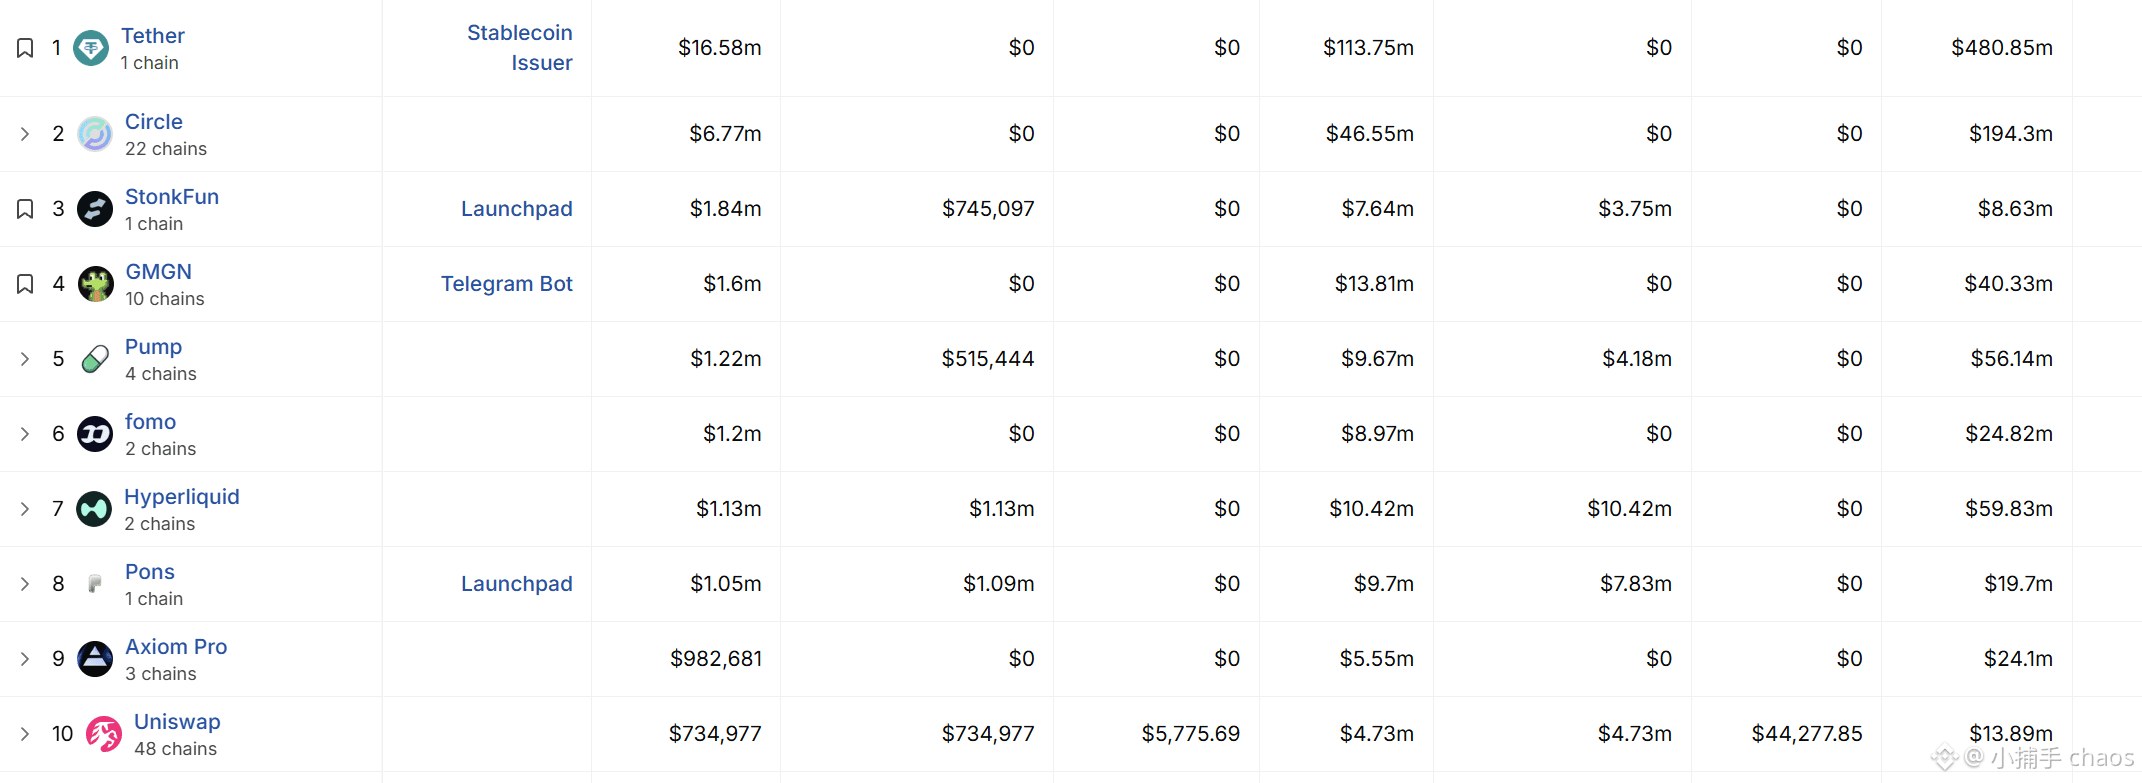
2
2
1.6k
·
--
Parcialmente verdadeiro
Explorando a lista de investidores do RWAPerp.xyz.
A escala do time é um pouco assustadora.
Primeira pessoa: Shi Tianlin
Cofundador e CTO da Cresta, uma “unicórnio” de IA.
Formado na classe de elite da Tsinghua (姚班). Antes de empreender, foi membro inicial da DJI e da OpenAI.
Segunda pessoa: Duan Pengfei
Diretor de Engenharia de Condução Autônoma da Tesla.
Terceira pessoa: William Freiberg
Ex-CEO da Crux.
Quarta pessoa: Bao Yueqiao
Cofundador e CEO da Lime, um grande player de micromobilidade compartilhada.
Ele também já se juntou ao conselho de diretores da Cere Network, mas por isso acabou se envolvendo em um processo.
Se tiver interesse, procure você mesmo por notícias relacionadas ao CERE. Eu não vou expor mais nada aqui.
O produto ainda não foi lançado oficialmente; vale a pena ficar de olho.
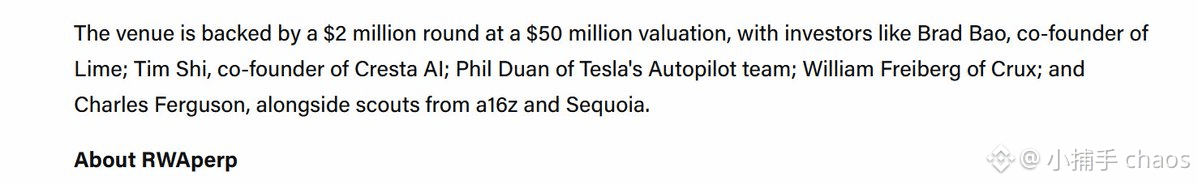
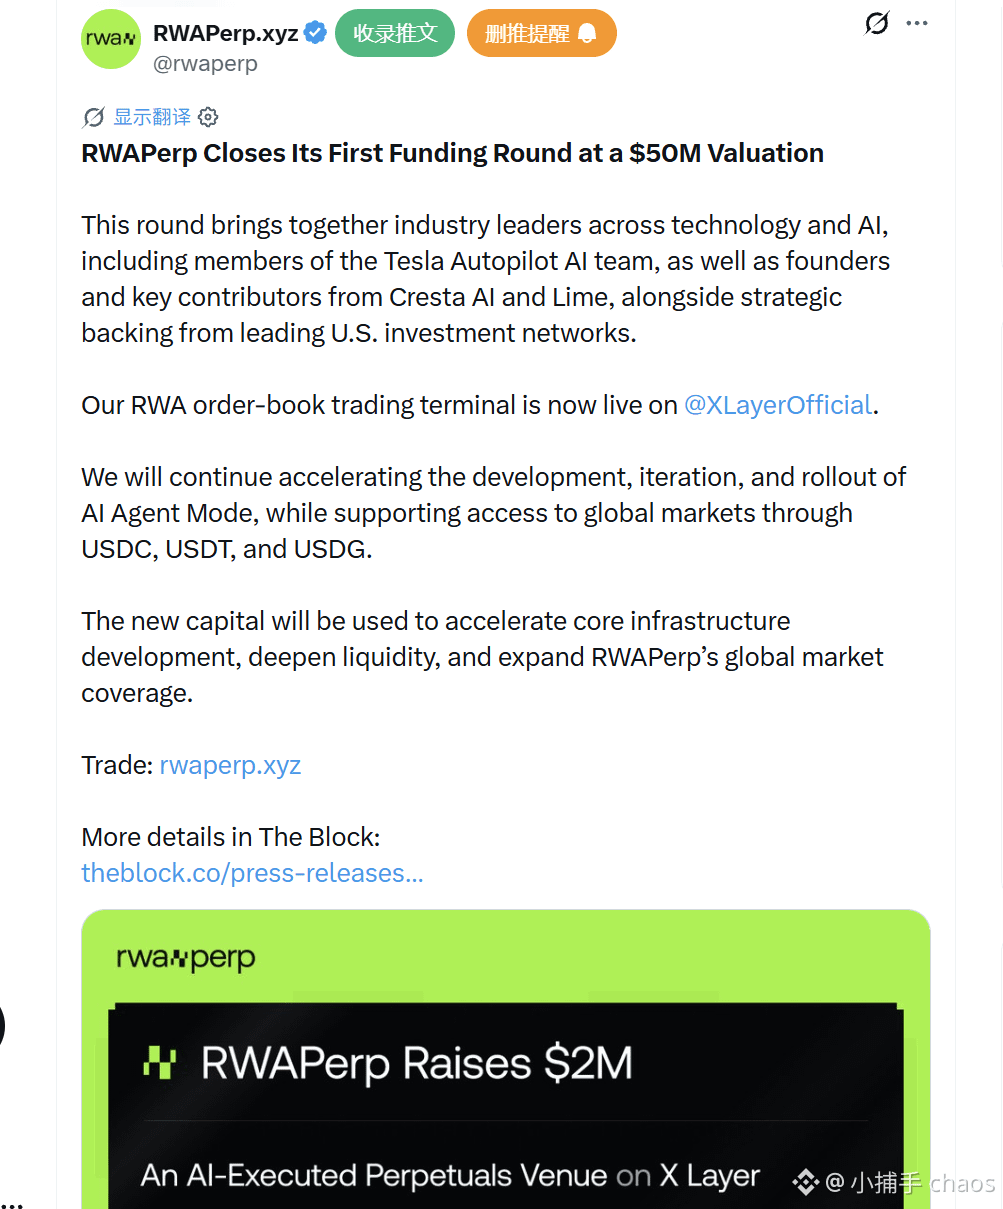
1
4.9k
·
--
O momento de FOMO realmente está forte.
1/ Contratos em duas frentes florescendo
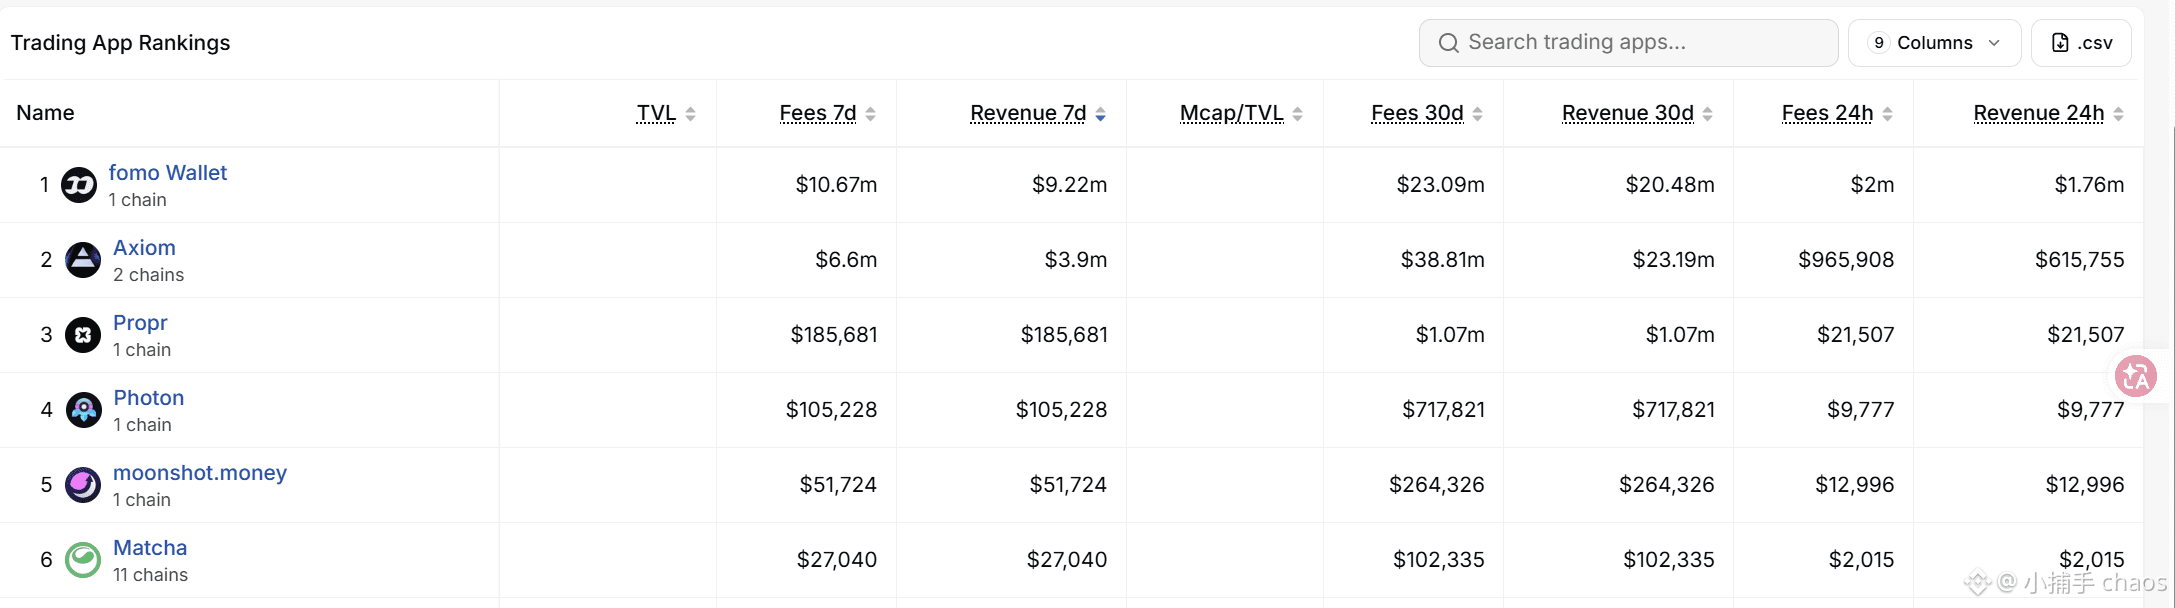
Na semana passada, o FOMO gerou US$ 10,67 milhões em taxas, ficando em primeiro lugar no ranking do segmento de Trading Apps da DefiLlama.
Em segundo lugar, a Axiom, registrou taxas de US$ 6,6 milhões no mesmo período.
Os negócios de contratos perpétuos do FOMO também estão ganhando tração rapidamente.
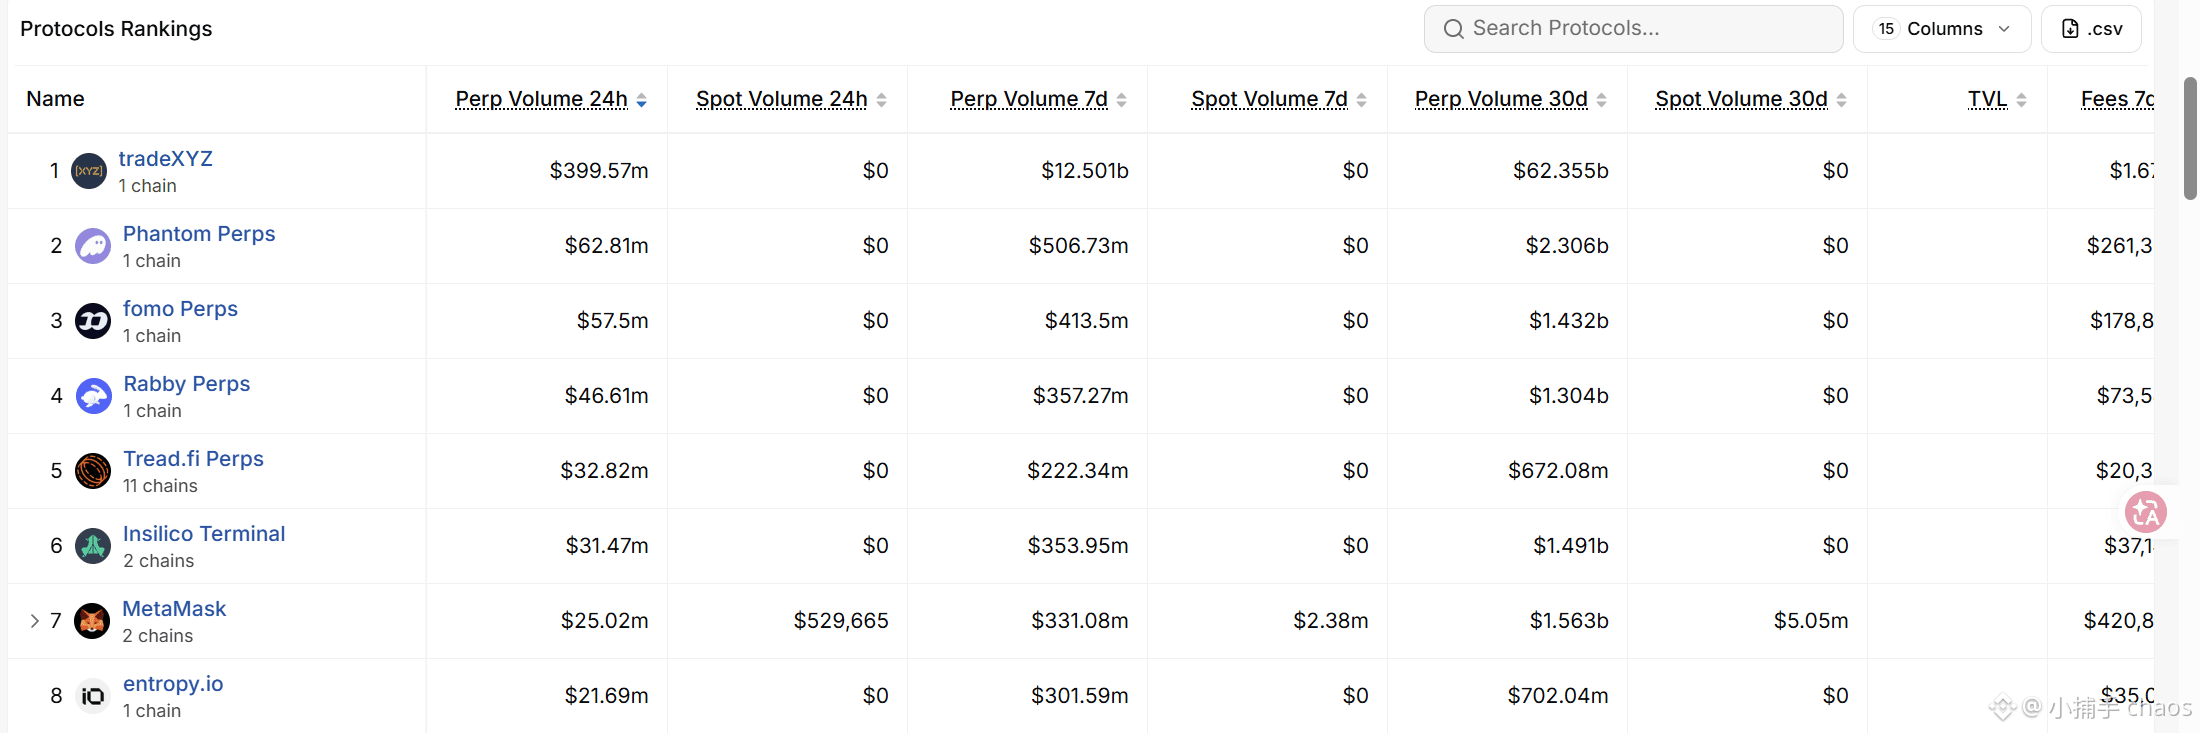
Nas últimas 24 horas, o volume de negociação do FOMO Perps chegou a US$ 57,5 milhões, ocupando o terceiro lugar no segmento de Interface Protocols da DefiLlama — ficando atrás apenas de projetos como tradeXYZ.
O ponto-chave é que a funcionalidade de contratos perpétuos do FOMO só foi lançada oficialmente em junho deste ano.
O FOMO já provou uma coisa: ele não tem apenas usuários e tráfego — também consegue migrar rapidamente esses usuários e esse tráfego para novos cenários de negociação e produtos financeiros.
Se no futuro o FOMO continuar se expandindo para mercados de previsão, produtos estruturados e outras direções, isso não chega a ser inesperado.
2/ A pressão recai sobre Axiom e GMGN
Diante de um novato como o FOMO, Axiom e GMGN, no curto prazo, provavelmente têm apenas duas respostas mais diretas.
A primeira: acompanhar as funcionalidades.
Ou seja, adotar e colocar no ar serviços semelhantes, reduzindo ao máximo a diferença no portfólio de produtos.
A segunda: lançar tokens.
Por meio de expectativa de airdrop, sistemas de pontos e mecanismos de incentivo, aumentar a fidelidade dos usuários e desacelerar a migração de capital e usuários para concorrentes.
No entanto, para produtos como Axiom e GMGN — que já possuem forte geração de caixa — emitir tokens não é um meio de financiamento indispensável para sobreviver. Pelo contrário: o token é mais como uma carta estratégica.
Se jogar bem, é possível ampliar o crescimento rapidamente; se jogar mal, também pode diluir o modelo de negócios originalmente saudável e levar a plataforma para uma competição de incentivos com custos ainda maiores.
1
683
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
SECHaltsCryptoETFReviewsAmidFundingLapse
41,873 visualizações
519 a discutir
🔥 INVESTIDORES EM CRIPTO: COLOQUE NA SUA LISTA DE ACOMPANHAMENTO
A SEC teria suspendido temporariamente as análises de novas solicitações de ETFs cripto durante a pausa no financiamento.
Isso significa que decisões futuras podem ser adiadas — mas a linha de produção dos ETFs não desapareceu.
📌 Acompanhe:
• Desenvolvimentos no financiamento da SEC
• Prazos dos ETFs
• Reação de $BTC e $ETH
• Novas solicitações de ETF de altcoins
A próxima atualização regulatória pode ser importante. 👀
$BTC $ETH $SOL $XRP $ADA
#sechaltscryptoetfreviewsamidfundinglapse
CryptoMahibaloch
·6 gostos
·9.8k visualizações
ZcashETFPostsFirstWeeklyOutflow$93.6M
62,327 visualizações
197 a discutir
GreekPoliceBustCryptoScamRingArrest17
201,704 visualizações
1,441 a discutir