

币圈老司机
1k Publicações

币圈老司机
 Binance Square verificado
Denunciar
Bloquear Utilizador
币圈老司机,一个追逐热点的老韭菜,//Twitter:@SEFATUBA3//二级市场博主//币安注册邀请码:BQLSJ // 用我的邀请码注册欢迎私信我入小群

Live Trader

原创之星

Detentor de USD1
Trader de Alta Frequência
8.9 ano(s)
68 A seguir
11.1K+ Seguidores
6.2K+ Gostaram
2 Emblemas
Publicações
Tudo
Cotações
Vídeos
Em direto
PINNED
·
--
Artigo
老司机小白教学置顶帖,持续更新中!!!Este artigo compila continuamente tutoriais úteis para iniciantes, bem como os indicadores de análise técnica iniciais, facilitando a visualização direta de artigos ou vídeos.
Link de retorno: https://accounts.marketwebb.systems/register?ref=BQLSJ
Código de convite para retorno: BQLSJ
O ensino é dividido em 10 partes, os iniciantes podem assistir com paciência.
[币安交易所注册教程](https://app.binance.com/uni-qr/cart/28119540255626?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[交易所买币,链上买币,钱包买币](https://app.binance.com/uni-qr/cart/28119760160194?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[如何阅读K线,K线的各部分意义是什么?](https://app.binance.com/uni-qr/cart/28120333056169?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[短线指标布林线怎么看?](https://app.binance.com/uni-qr/cart/28120702216762?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)[如何用RSI 指标判断市场强度?](https://app.binance.com/uni-qr/cart/28120783485154?l=zh-CN&r=11710895&uc=web_square_share_link&uco=K2MsBpL2-QroZKtM_Q7UbQ&us=copylink)
老司机小白教学置顶帖,持续更新中!!!
Este artigo compila continuamente tutoriais úteis para iniciantes, bem como os indicadores de análise técnica iniciais, facilitando a visualização direta de artigos ou vídeos.
Link de retorno: https://accounts.marketwebb.systems/register?ref=BQLSJ
Código de convite para retorno: BQLSJ
O ensino é dividido em 10 partes, os iniciantes podem assistir com paciência.
币安交易所注册教程交易所买币,链上买币,钱包买币如何阅读K线,K线的各部分意义是什么?短线指标布林线怎么看?如何用RSI 指标判断市场强度?
Link de retorno: https://accounts.marketwebb.systems/register?ref=BQLSJ
Código de convite para retorno: BQLSJ
O ensino é dividido em 10 partes, os iniciantes podem assistir com paciência.
币安交易所注册教程交易所买币,链上买币,钱包买币如何阅读K线,K线的各部分意义是什么?短线指标布林线怎么看?如何用RSI 指标判断市场强度?
6
10
36
1.8k
·
--
Parcialmente verdadeiro
Fiz as contas com IA: quanto tempo a Binance levaria para ganhar US$ 4 bilhões?
O lucro líquido anual médio da Coinbase em 2024–2025 foi de cerca de US$ 1,9 bilhão, e a empresa informou que sua participação no volume global de negociações chegou a 10,7%. A participação da Binance no setor fica em torno de 33% a 35%, com um volume pouco mais de três vezes maior.
Projetando com a mesma margem de lucro, a Binance faria cerca de US$ 6 bilhões por ano. US$ 4 bilhões? Daria para acumular esse valor em cerca de seis meses a um ano.
E se as taxas fossem reduzidas pela metade? Considerando uma margem de lucro efetiva também pela metade, seriam cerca de US$ 3 bilhões por ano; levaria aproximadamente um ano e meio para chegar aos US$ 4 bilhões.
Fiz as contas com IA: quanto tempo a Binance levaria para ganhar US$ 4 bilhões?
O lucro líquido anual médio da Coinbase em 2024–2025 foi de cerca de US$ 1,9 bilhão, e a empresa informou que sua participação no volume global de negociações chegou a 10,7%. A participação da Binance no setor fica em torno de 33% a 35%, com um volume pouco mais de três vezes maior.
Projetando com a mesma margem de lucro, a Binance faria cerca de US$ 6 bilhões por ano. US$ 4 bilhões? Daria para acumular esse valor em cerca de seis meses a um ano.
E se as taxas fossem reduzidas pela metade? Considerando uma margem de lucro efetiva também pela metade, seriam cerca de US$ 3 bilhões por ano; levaria aproximadamente um ano e meio para chegar aos US$ 4 bilhões.
O lucro líquido anual médio da Coinbase em 2024–2025 foi de cerca de US$ 1,9 bilhão, e a empresa informou que sua participação no volume global de negociações chegou a 10,7%. A participação da Binance no setor fica em torno de 33% a 35%, com um volume pouco mais de três vezes maior.
Projetando com a mesma margem de lucro, a Binance faria cerca de US$ 6 bilhões por ano. US$ 4 bilhões? Daria para acumular esse valor em cerca de seis meses a um ano.
E se as taxas fossem reduzidas pela metade? Considerando uma margem de lucro efetiva também pela metade, seriam cerca de US$ 3 bilhões por ano; levaria aproximadamente um ano e meio para chegar aos US$ 4 bilhões.
2
1
2.8k
·
--
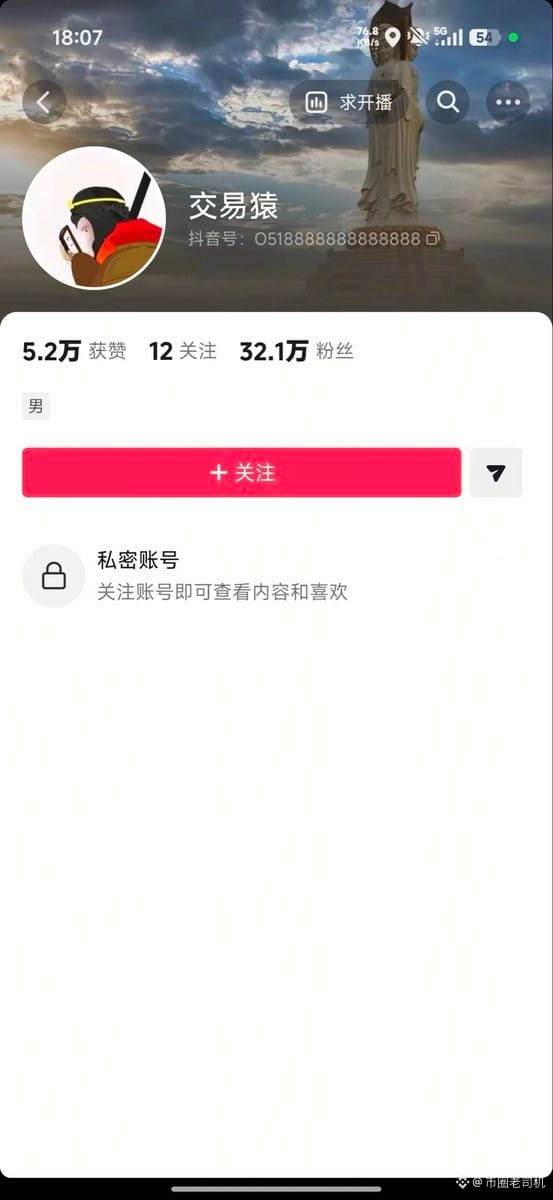
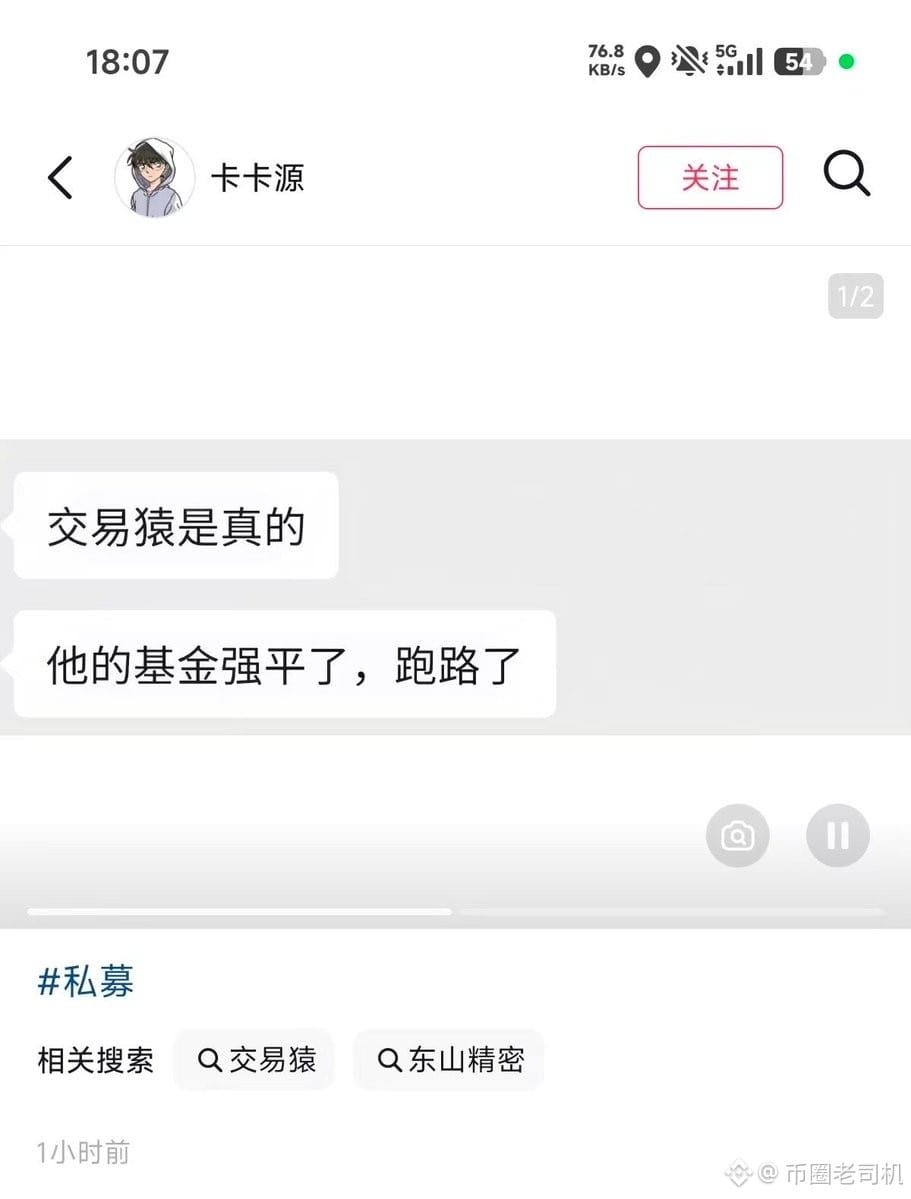
Ouvi dizer que o grande jogador de private equity, o Macaco Trader, faturou 1,9 bilhão de yuans
Acabou de ocultar tudo no Douyin
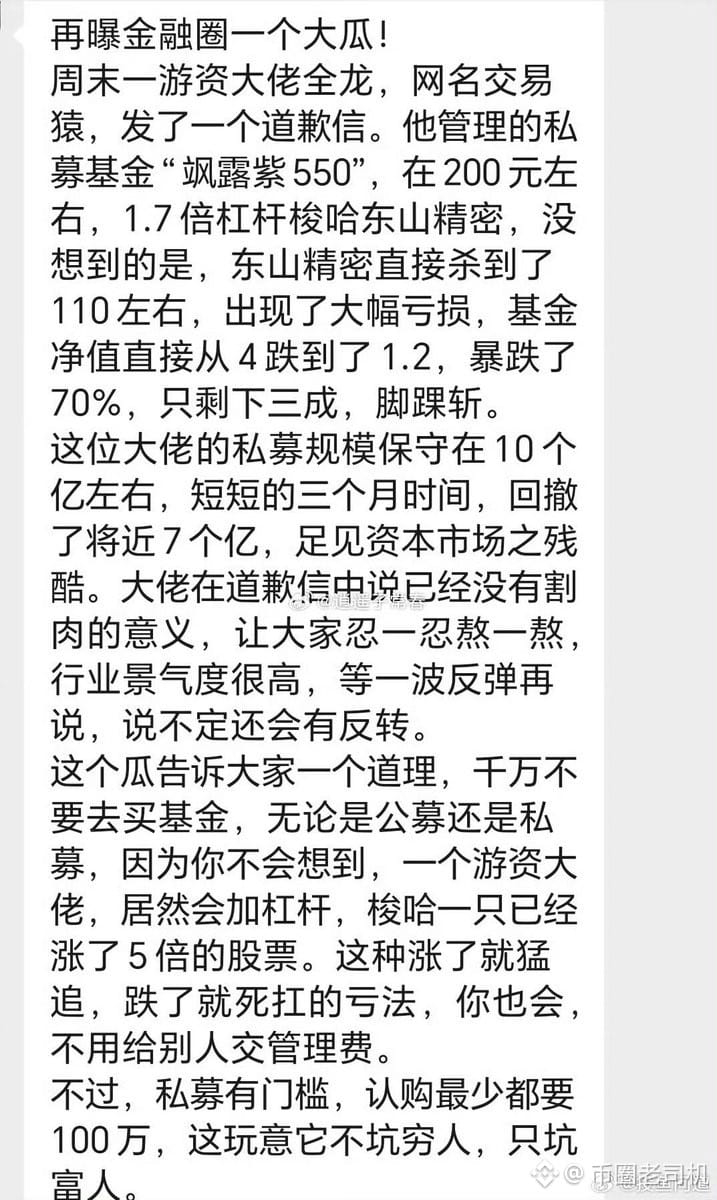
Acabei de fazer as contas: as ações da Dongshan Precision que ele comprou entre 7.1 e 7.20, o custo deveria estar em torno de 240, com alavancagem de 1,7x; de acordo com o preço das ações, já houve liquidação forçada nos últimos dias
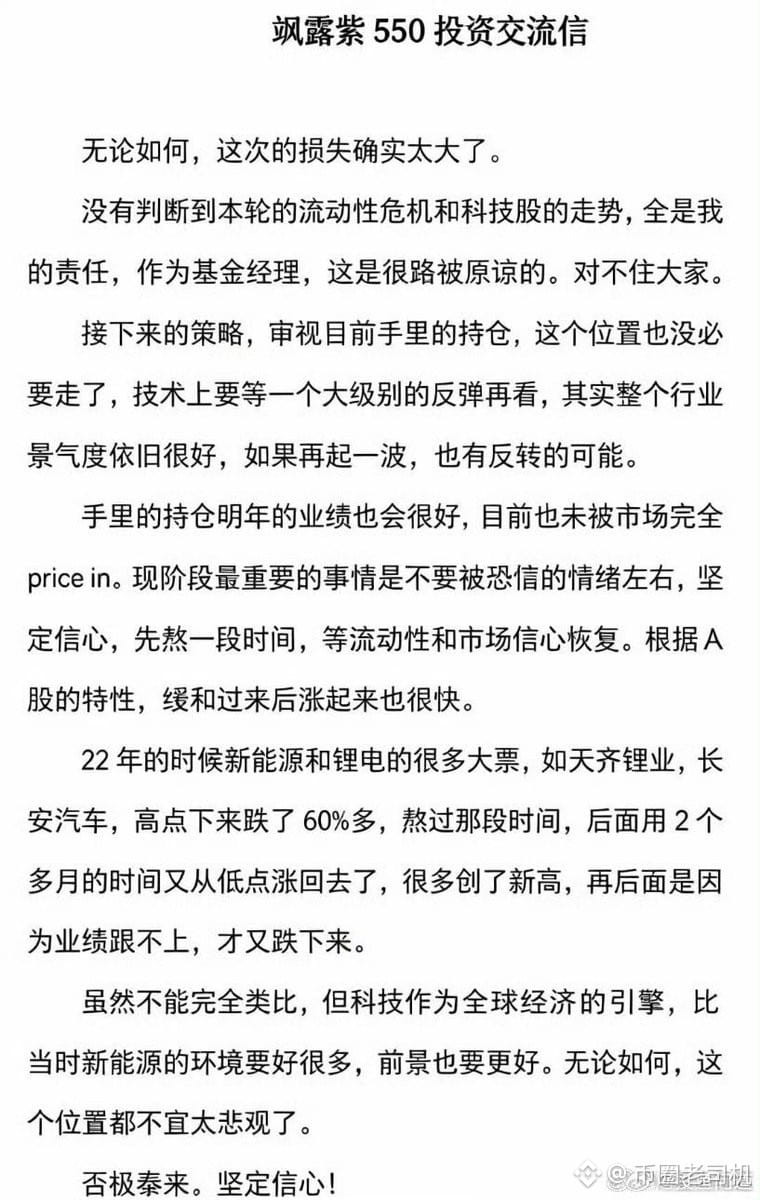
E também está circulando na internet uma carta de desculpas do Macaco Trader
Também a coloquei na imagem
Ouvi dizer que o grande jogador de private equity, o Macaco Trader, faturou 1,9 bilhão de yuans
Acabou de ocultar tudo no Douyin
Acabei de fazer as contas: as ações da Dongshan Precision que ele comprou entre 7.1 e 7.20, o custo deveria estar em torno de 240, com alavancagem de 1,7x; de acordo com o preço das ações, já houve liquidação forçada nos últimos dias
E também está circulando na internet uma carta de desculpas do Macaco Trader
Também a coloquei na imagem
Acabou de ocultar tudo no Douyin
Acabei de fazer as contas: as ações da Dongshan Precision que ele comprou entre 7.1 e 7.20, o custo deveria estar em torno de 240, com alavancagem de 1,7x; de acordo com o preço das ações, já houve liquidação forçada nos últimos dias
E também está circulando na internet uma carta de desculpas do Macaco Trader
Também a coloquei na imagem
26
2
65
71.9k
·
--
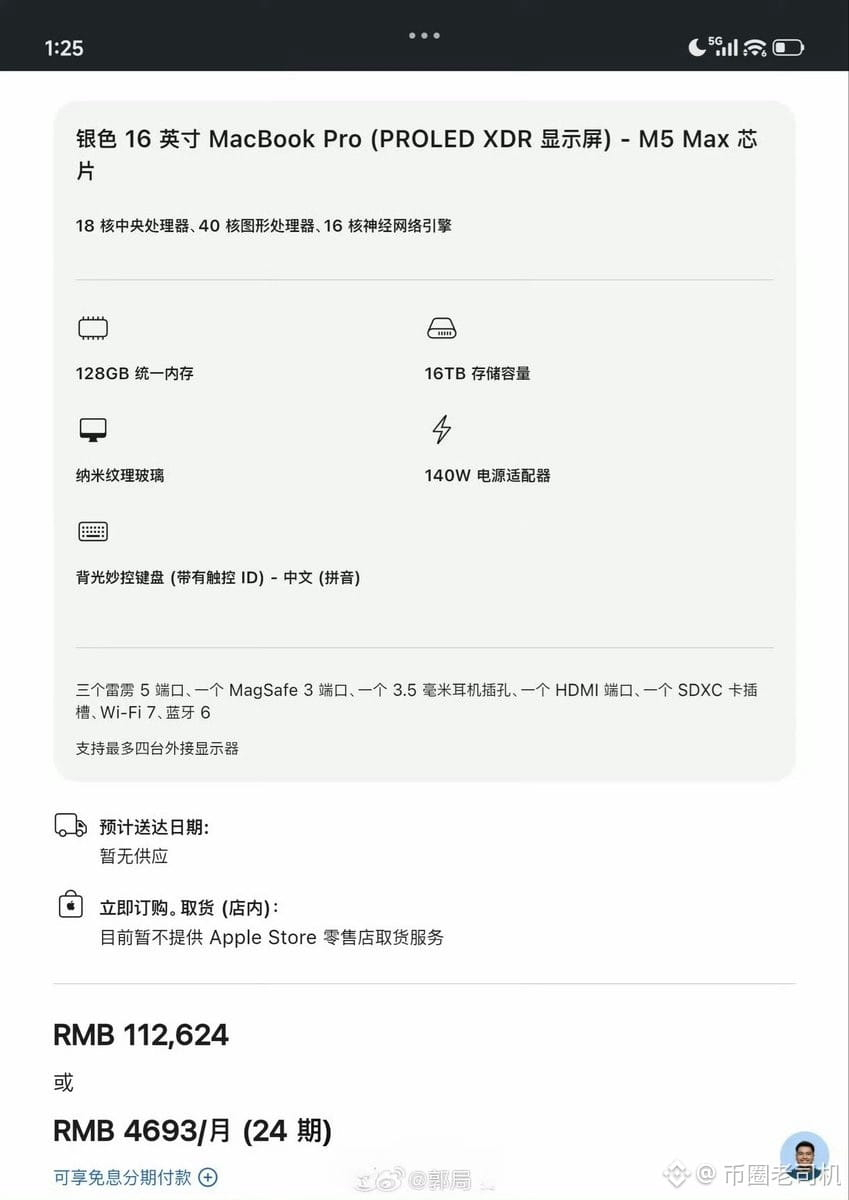
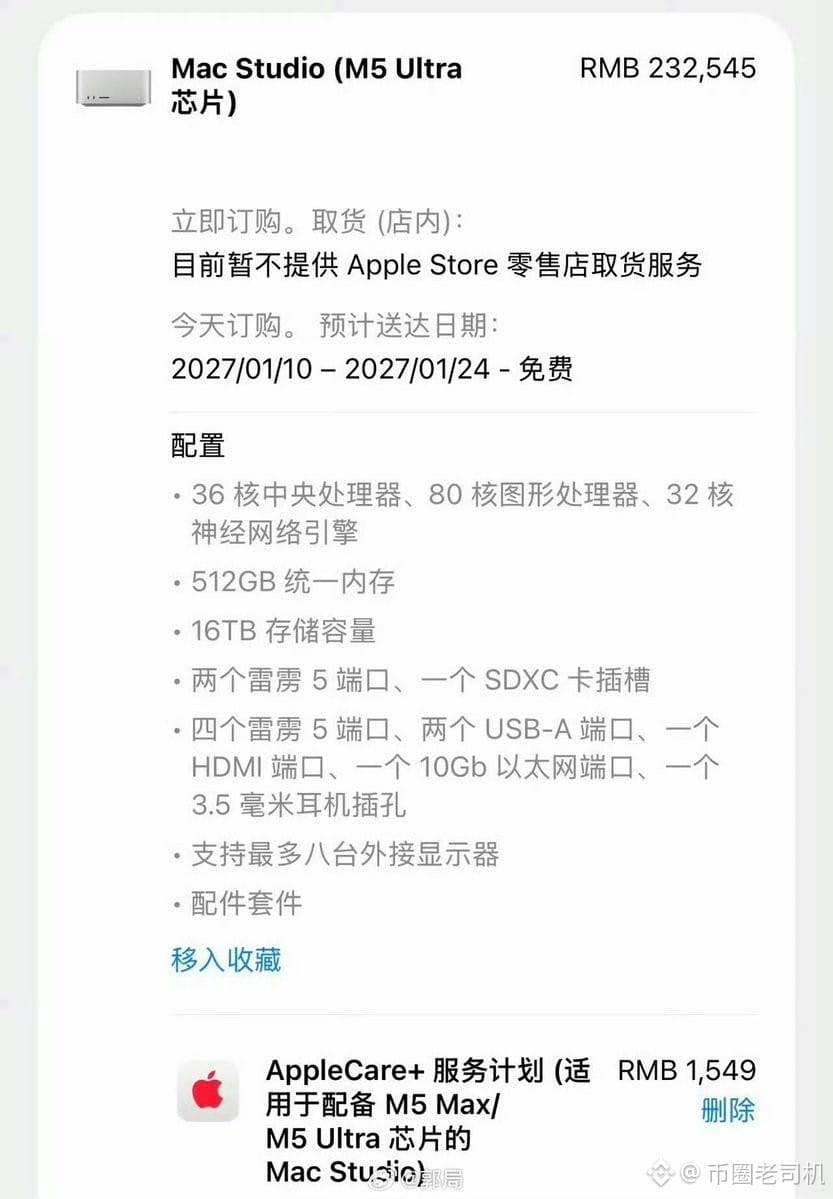
O novo computador que a Apple lançou hoje custa mais de 110 mil
A versão topo de linha custa 230 mil
Quem estacionou meu Xiaomi Yu7 na mesa de outra pessoa?
Estou com um pouco de saudade do Cook
O novo computador que a Apple lançou hoje custa mais de 110 mil
A versão topo de linha custa 230 mil
Quem estacionou meu Xiaomi Yu7 na mesa de outra pessoa?
Estou com um pouco de saudade do Cook
A versão topo de linha custa 230 mil
Quem estacionou meu Xiaomi Yu7 na mesa de outra pessoa?
Estou com um pouco de saudade do Cook
3.2k
·
--
Parece que a Avita de Ningbo não está conseguindo pagar os salários?
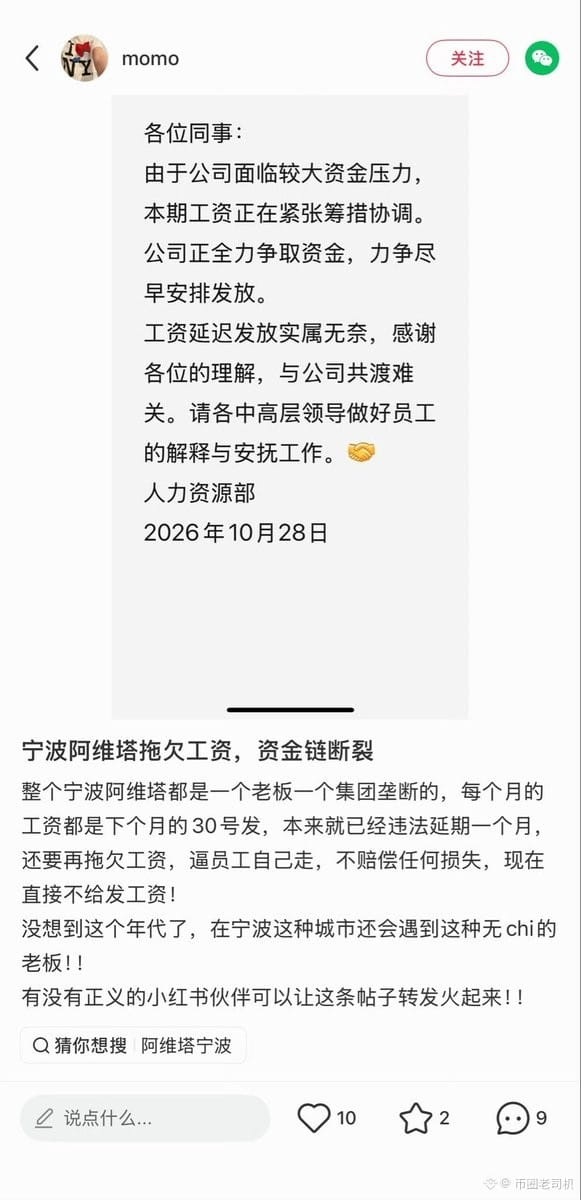
Dizem que a Avita de Ningbo está devendo salários e que o fluxo de caixa foi interrompido.
Toda a Avita de Ningbo é monopolizada por um único chefe e um único grupo.
Os salários são pagos no dia 30 do mês seguinte. O pagamento já atrasa um mês, o que é ilegal, e ainda querem continuar devendo salários, forçando os funcionários a pedir demissão por conta própria, sem pagar qualquer indenização. Agora, simplesmente não estão pagando os salários.
As vendas da Avita caíram bastante este ano. Se bem me lembro, a queda chegou a 30%.
Parece que a Avita de Ningbo não está conseguindo pagar os salários?
Dizem que a Avita de Ningbo está devendo salários e que o fluxo de caixa foi interrompido.
Toda a Avita de Ningbo é monopolizada por um único chefe e um único grupo.
Os salários são pagos no dia 30 do mês seguinte. O pagamento já atrasa um mês, o que é ilegal, e ainda querem continuar devendo salários, forçando os funcionários a pedir demissão por conta própria, sem pagar qualquer indenização. Agora, simplesmente não estão pagando os salários.
As vendas da Avita caíram bastante este ano. Se bem me lembro, a queda chegou a 30%.
Dizem que a Avita de Ningbo está devendo salários e que o fluxo de caixa foi interrompido.
Toda a Avita de Ningbo é monopolizada por um único chefe e um único grupo.
Os salários são pagos no dia 30 do mês seguinte. O pagamento já atrasa um mês, o que é ilegal, e ainda querem continuar devendo salários, forçando os funcionários a pedir demissão por conta própria, sem pagar qualquer indenização. Agora, simplesmente não estão pagando os salários.
As vendas da Avita caíram bastante este ano. Se bem me lembro, a queda chegou a 30%.
6
4
11.6k
·
--
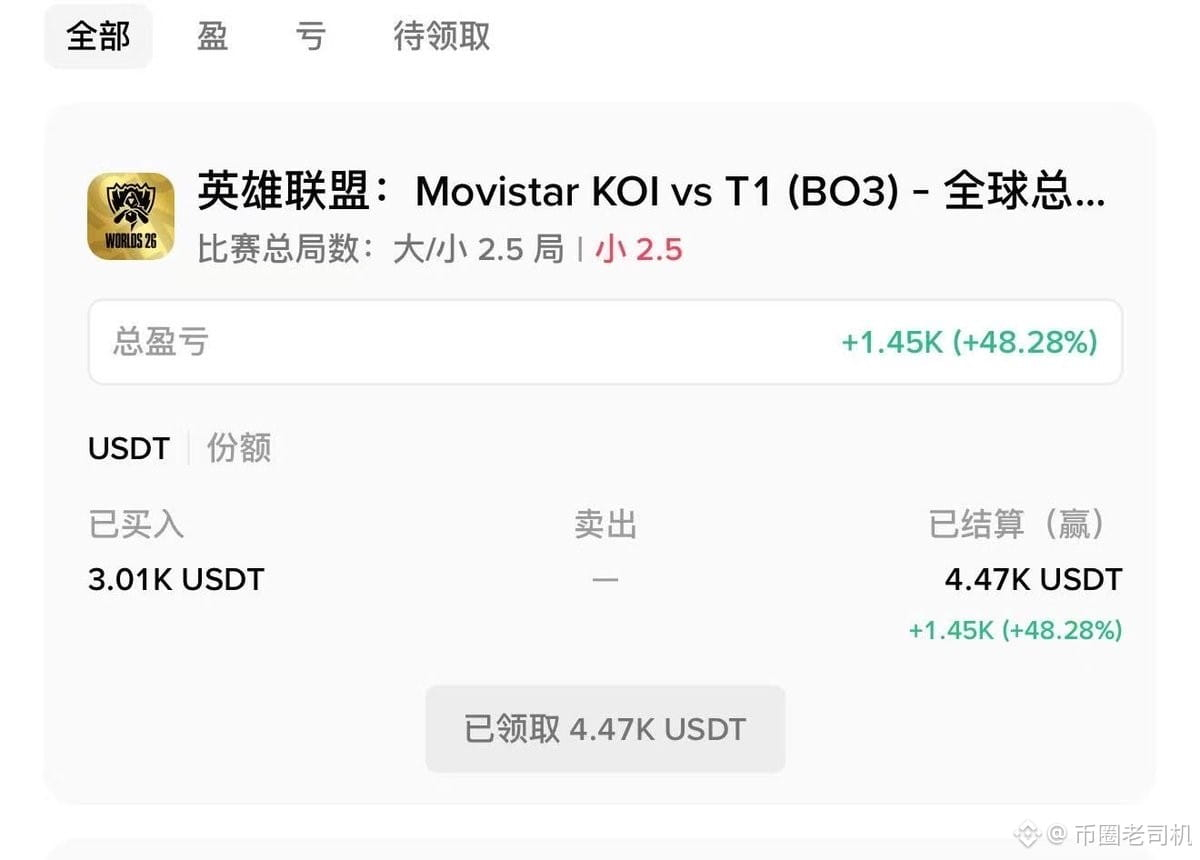
É mais divertido ser um apostador compulsivo
Kol contra T1, lucro de 1.400 U
Já tenho dinheiro para comer este mês 😆😆😆
É mais divertido ser um apostador compulsivo
Kol contra T1, lucro de 1.400 U
Já tenho dinheiro para comer este mês 😆😆😆
Kol contra T1, lucro de 1.400 U
Já tenho dinheiro para comer este mês 😆😆😆
4
2
4.2k
·
--
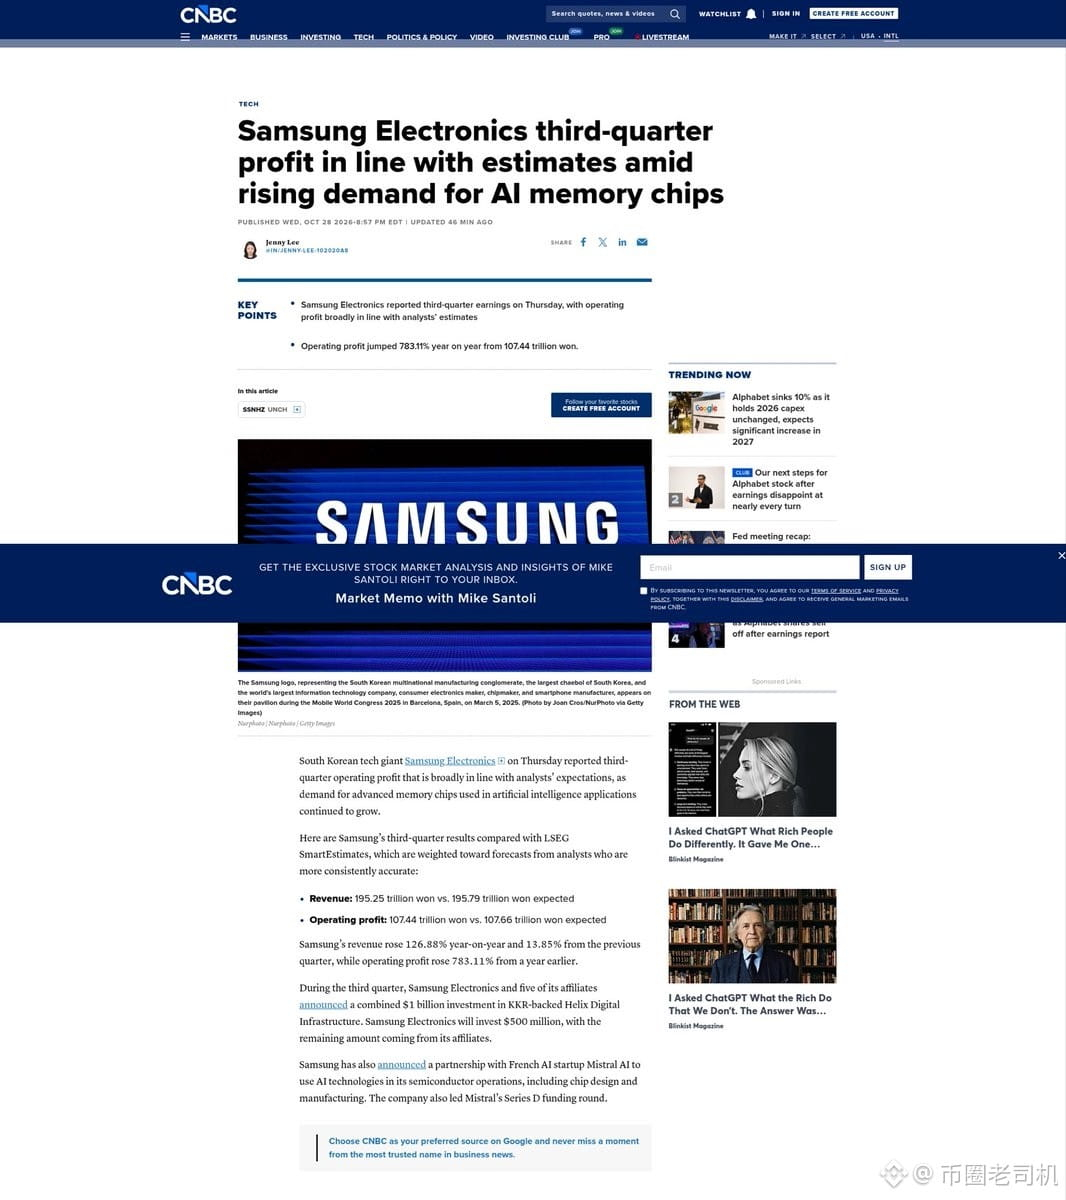
Será que o setor de IA está prestes a desabar? Depois de o Google ficar abaixo das expectativas, a Samsung também está caindo
Hoje, na bolsa sul-coreana, as ações da Samsung Electronics abriram em alta de cerca de 3%, mas, assim que os detalhes foram divulgados, inverteram o rumo e chegaram a cair cerca de 4% antes do meio-dia. O KOSDAQ também foi arrastado para baixo dos 6.000 pontos.
Os resultados foram ruins? Dei uma olhada e não achei tão ruins assim.
Receita de 195 trilhões de won, lucro operacional de 107,4 trilhões, cerca de 80,4 bilhões de dólares — um salto de quase oito vezes na comparação anual. Só a divisão de semicondutores DS lucrou 106,5
Será que o setor de IA está prestes a desabar? Depois de o Google ficar abaixo das expectativas, a Samsung também está caindo
Hoje, na bolsa sul-coreana, as ações da Samsung Electronics abriram em alta de cerca de 3%, mas, assim que os detalhes foram divulgados, inverteram o rumo e chegaram a cair cerca de 4% antes do meio-dia. O KOSDAQ também foi arrastado para baixo dos 6.000 pontos.
Os resultados foram ruins? Dei uma olhada e não achei tão ruins assim.
Receita de 195 trilhões de won, lucro operacional de 107,4 trilhões, cerca de 80,4 bilhões de dólares — um salto de quase oito vezes na comparação anual. Só a divisão de semicondutores DS lucrou 106,5
Hoje, na bolsa sul-coreana, as ações da Samsung Electronics abriram em alta de cerca de 3%, mas, assim que os detalhes foram divulgados, inverteram o rumo e chegaram a cair cerca de 4% antes do meio-dia. O KOSDAQ também foi arrastado para baixo dos 6.000 pontos.
Os resultados foram ruins? Dei uma olhada e não achei tão ruins assim.
Receita de 195 trilhões de won, lucro operacional de 107,4 trilhões, cerca de 80,4 bilhões de dólares — um salto de quase oito vezes na comparação anual. Só a divisão de semicondutores DS lucrou 106,5
1.5k
·
--
Verificado
O Google despencou no after-hours
Acabou de divulgar os resultados e já caiu cerca de 7% a mais de 10%.
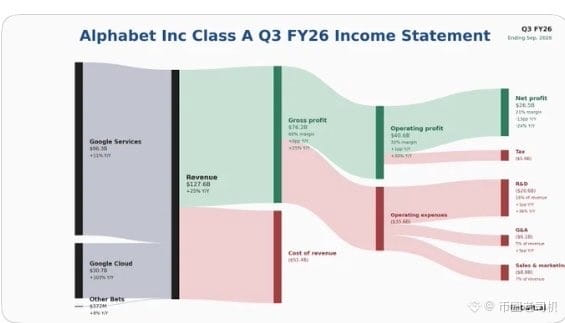
Caramba, isso é meio absurdo. O Cloud dobrou em um ano, chegou a US$ 30,7 bilhões, alta de 103% na comparação anual, e está quase alcançando o Azure. O lucro operacional também subiu 30%, e a margem de lucro do Cloud chegou a 36%.
Os resultados até parecem razoáveis; o principal problema foi o EPS abaixo do esperado.
O EPS ficou em apenas US$ 2,12, contra uma previsão de pouco mais de US$ 3. É a primeira vez em quase quatro anos que tanto a receita quanto o lucro ficam abaixo das expectativas.
Fui dar uma olhada nos motivos da queda.
A publicidade enfraqueceu. O Search não atingiu a meta, e a receita com anúncios ficou cerca de US$ 1,4 bilhão abaixo do esperado. O Google depende dos anúncios da busca para ganhar dinheiro, então basta essa área ficar um pouco abaixo para o mercado reagir mal.
Além disso, os investimentos em participações acionárias tiveram perdas não realizadas de cerca de US$ 8,7 bilhões. A nota de rodapé da empresa diz que isso reduziu o lucro líquido em US$ 6,7 bilhões e cortou cerca de US$ 0,55 do EPS. No ano passado, essa área ainda dava lucro; neste ano, virou um golpe direto.
O mais doloroso é que o fluxo de caixa livre ficou negativo em cerca de US$ 9,1 bilhões no trimestre — pelo segundo trimestre consecutivo. Os investimentos de capital chegaram a US$ 51,4 bilhões, e a empresa ainda prevê gastar de US$ 195 bilhões a US$ 205 bilhões no ano. O CFO também disse que os investimentos continuarão aumentando em 2027.
A principal razão da forte queda do mercado não é o medo de que a história da IA não exista; é a dúvida sobre quanto dinheiro vai sobrar depois de tudo isso.
Invista em ações dos EUA com @MSX_CN
O Google despencou no after-hours
Acabou de divulgar os resultados e já caiu cerca de 7% a mais de 10%.
Caramba, isso é meio absurdo. O Cloud dobrou em um ano, chegou a US$ 30,7 bilhões, alta de 103% na comparação anual, e está quase alcançando o Azure. O lucro operacional também subiu 30%, e a margem de lucro do Cloud chegou a 36%.
Os resultados até parecem razoáveis; o principal problema foi o EPS abaixo do esperado.
O EPS ficou em apenas US$ 2,12, contra uma previsão de pouco mais de US$ 3. É a primeira vez em quase quatro anos que tanto a receita quanto o lucro ficam abaixo das expectativas.
Fui dar uma olhada nos motivos da queda.
A publicidade enfraqueceu. O Search não atingiu a meta, e a receita com anúncios ficou cerca de US$ 1,4 bilhão abaixo do esperado. O Google depende dos anúncios da busca para ganhar dinheiro, então basta essa área ficar um pouco abaixo para o mercado reagir mal.
Além disso, os investimentos em participações acionárias tiveram perdas não realizadas de cerca de US$ 8,7 bilhões. A nota de rodapé da empresa diz que isso reduziu o lucro líquido em US$ 6,7 bilhões e cortou cerca de US$ 0,55 do EPS. No ano passado, essa área ainda dava lucro; neste ano, virou um golpe direto.
O mais doloroso é que o fluxo de caixa livre ficou negativo em cerca de US$ 9,1 bilhões no trimestre — pelo segundo trimestre consecutivo. Os investimentos de capital chegaram a US$ 51,4 bilhões, e a empresa ainda prevê gastar de US$ 195 bilhões a US$ 205 bilhões no ano. O CFO também disse que os investimentos continuarão aumentando em 2027.
A principal razão da forte queda do mercado não é o medo de que a história da IA não exista; é a dúvida sobre quanto dinheiro vai sobrar depois de tudo isso.
Invista em ações dos EUA com @MSX_CN
Acabou de divulgar os resultados e já caiu cerca de 7% a mais de 10%.
Caramba, isso é meio absurdo. O Cloud dobrou em um ano, chegou a US$ 30,7 bilhões, alta de 103% na comparação anual, e está quase alcançando o Azure. O lucro operacional também subiu 30%, e a margem de lucro do Cloud chegou a 36%.
Os resultados até parecem razoáveis; o principal problema foi o EPS abaixo do esperado.
O EPS ficou em apenas US$ 2,12, contra uma previsão de pouco mais de US$ 3. É a primeira vez em quase quatro anos que tanto a receita quanto o lucro ficam abaixo das expectativas.
Fui dar uma olhada nos motivos da queda.
A publicidade enfraqueceu. O Search não atingiu a meta, e a receita com anúncios ficou cerca de US$ 1,4 bilhão abaixo do esperado. O Google depende dos anúncios da busca para ganhar dinheiro, então basta essa área ficar um pouco abaixo para o mercado reagir mal.
Além disso, os investimentos em participações acionárias tiveram perdas não realizadas de cerca de US$ 8,7 bilhões. A nota de rodapé da empresa diz que isso reduziu o lucro líquido em US$ 6,7 bilhões e cortou cerca de US$ 0,55 do EPS. No ano passado, essa área ainda dava lucro; neste ano, virou um golpe direto.
O mais doloroso é que o fluxo de caixa livre ficou negativo em cerca de US$ 9,1 bilhões no trimestre — pelo segundo trimestre consecutivo. Os investimentos de capital chegaram a US$ 51,4 bilhões, e a empresa ainda prevê gastar de US$ 195 bilhões a US$ 205 bilhões no ano. O CFO também disse que os investimentos continuarão aumentando em 2027.
A principal razão da forte queda do mercado não é o medo de que a história da IA não exista; é a dúvida sobre quanto dinheiro vai sobrar depois de tudo isso.
Invista em ações dos EUA com @MSX_CN
1.1k
·
--
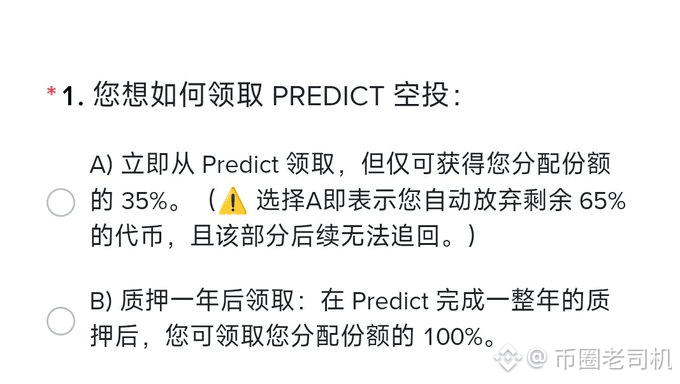
predict, esse projeto é uma porcaria mesmo.
O TGE está chegando e passei mó tempão rolando o X, mas não tem ninguém falando do projeto.
E os poucos que falam só estão criticando.
Ou lança o token direito, ou nem lança.
Anunciar 35% assim não é pedir para ser criticado?
A Binance Wallet te deu uma baita exposição à toa, e você acabou com a pior reputação.
predict, esse projeto é uma porcaria mesmo.
O TGE está chegando e passei mó tempão rolando o X, mas não tem ninguém falando do projeto.
E os poucos que falam só estão criticando.
Ou lança o token direito, ou nem lança.
Anunciar 35% assim não é pedir para ser criticado?
A Binance Wallet te deu uma baita exposição à toa, e você acabou com a pior reputação.
O TGE está chegando e passei mó tempão rolando o X, mas não tem ninguém falando do projeto.
E os poucos que falam só estão criticando.
Ou lança o token direito, ou nem lança.
Anunciar 35% assim não é pedir para ser criticado?
A Binance Wallet te deu uma baita exposição à toa, e você acabou com a pior reputação.
2.4k
·
--
Verificado
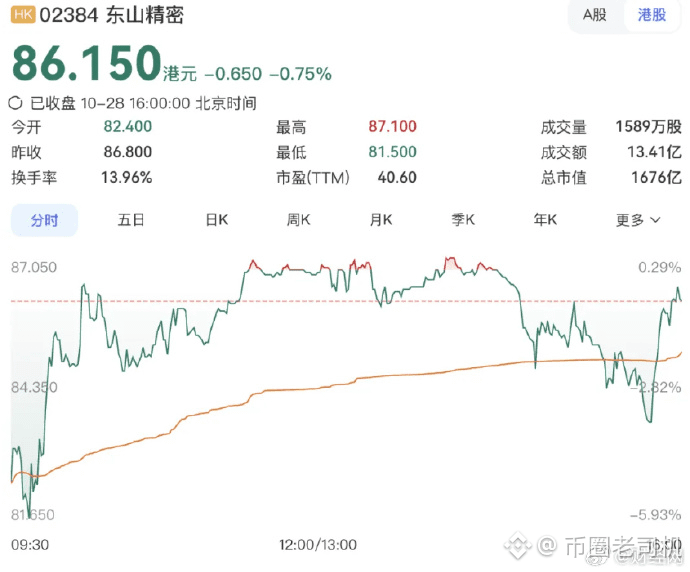
A Dongshan Precision estreou abaixo do preço de oferta em Hong Kong
O preço de emissão era de 86,8 dólares de Hong Kong, mas as ações abriram direto a 82,4, uma queda de mais de 5%.
Mais absurdo ainda: a oferta pública teve uma procura de apenas 0,52 vez. Quase todos os investidores de varejo desistiram; no fim, a taxa de alocação de um lote foi de 100%.
E essa nem é a parte mais dolorosa. As ações H saíram por cerca de 65% do preço das ações A — um desconto de aproximadamente 35% — e, mesmo assim, não convenceram ninguém. Investidores-âncora como Alibaba e Morgan Asset Management desembolsaram, juntos, cerca de 680 milhões de dólares, sustentando metade da oferta. As instituições seguraram a barra; os investidores de varejo votaram com os pés.
Teve gente que subscreveu o limite máximo de 600 mil ações e chegou a amargar uma perda não realizada de cerca de 3,18 milhões de dólares de Hong Kong durante o pregão. Está praticamente confirmado: é o IPO mais frio do ano.
Lembra da Cha Bai Dao?
Na época, a oferta pública também teve uma procura de apenas cerca de 0,5 vez, e as ações despencaram aproximadamente 27% no primeiro dia de negociação. Duas semanas atrás, a negociação foi suspensa pela Comissão Reguladora de Valores Mobiliários, que afirmou estar muito preocupada com a possível manipulação do IPO. Havia suspeitas de «conluio para inflar a procura»: criar uma demanda falsa por meio de acordos não divulgados e depois fazer o dinheiro captado voltar aos envolvidos.
Da última vez, a Cha Bai Dao destruiu de vez a confiança dos investidores nas subscrições de IPOs em Hong Kong.
No caso da Dongshan Precision, havia de tudo: o tema da IA, o título de ação mais valiosa de Suzhou e a história dos módulos ópticos. Mesmo assim, o mercado não comprou a ideia.
A fortuna da família Yuan disparou no ranking Hurun, mas os investidores de Hong Kong não deram a mínima.
As ações da «Mian A» que vêm abrir capital em Hong Kong parecem, em sua maioria, puro lixo.
A Dongshan Precision estreou abaixo do preço de oferta em Hong Kong
O preço de emissão era de 86,8 dólares de Hong Kong, mas as ações abriram direto a 82,4, uma queda de mais de 5%.
Mais absurdo ainda: a oferta pública teve uma procura de apenas 0,52 vez. Quase todos os investidores de varejo desistiram; no fim, a taxa de alocação de um lote foi de 100%.
E essa nem é a parte mais dolorosa. As ações H saíram por cerca de 65% do preço das ações A — um desconto de aproximadamente 35% — e, mesmo assim, não convenceram ninguém. Investidores-âncora como Alibaba e Morgan Asset Management desembolsaram, juntos, cerca de 680 milhões de dólares, sustentando metade da oferta. As instituições seguraram a barra; os investidores de varejo votaram com os pés.
Teve gente que subscreveu o limite máximo de 600 mil ações e chegou a amargar uma perda não realizada de cerca de 3,18 milhões de dólares de Hong Kong durante o pregão. Está praticamente confirmado: é o IPO mais frio do ano.
Lembra da Cha Bai Dao?
Na época, a oferta pública também teve uma procura de apenas cerca de 0,5 vez, e as ações despencaram aproximadamente 27% no primeiro dia de negociação. Duas semanas atrás, a negociação foi suspensa pela Comissão Reguladora de Valores Mobiliários, que afirmou estar muito preocupada com a possível manipulação do IPO. Havia suspeitas de «conluio para inflar a procura»: criar uma demanda falsa por meio de acordos não divulgados e depois fazer o dinheiro captado voltar aos envolvidos.
Da última vez, a Cha Bai Dao destruiu de vez a confiança dos investidores nas subscrições de IPOs em Hong Kong.
No caso da Dongshan Precision, havia de tudo: o tema da IA, o título de ação mais valiosa de Suzhou e a história dos módulos ópticos. Mesmo assim, o mercado não comprou a ideia.
A fortuna da família Yuan disparou no ranking Hurun, mas os investidores de Hong Kong não deram a mínima.
As ações da «Mian A» que vêm abrir capital em Hong Kong parecem, em sua maioria, puro lixo.
O preço de emissão era de 86,8 dólares de Hong Kong, mas as ações abriram direto a 82,4, uma queda de mais de 5%.
Mais absurdo ainda: a oferta pública teve uma procura de apenas 0,52 vez. Quase todos os investidores de varejo desistiram; no fim, a taxa de alocação de um lote foi de 100%.
E essa nem é a parte mais dolorosa. As ações H saíram por cerca de 65% do preço das ações A — um desconto de aproximadamente 35% — e, mesmo assim, não convenceram ninguém. Investidores-âncora como Alibaba e Morgan Asset Management desembolsaram, juntos, cerca de 680 milhões de dólares, sustentando metade da oferta. As instituições seguraram a barra; os investidores de varejo votaram com os pés.
Teve gente que subscreveu o limite máximo de 600 mil ações e chegou a amargar uma perda não realizada de cerca de 3,18 milhões de dólares de Hong Kong durante o pregão. Está praticamente confirmado: é o IPO mais frio do ano.
Lembra da Cha Bai Dao?
Na época, a oferta pública também teve uma procura de apenas cerca de 0,5 vez, e as ações despencaram aproximadamente 27% no primeiro dia de negociação. Duas semanas atrás, a negociação foi suspensa pela Comissão Reguladora de Valores Mobiliários, que afirmou estar muito preocupada com a possível manipulação do IPO. Havia suspeitas de «conluio para inflar a procura»: criar uma demanda falsa por meio de acordos não divulgados e depois fazer o dinheiro captado voltar aos envolvidos.
Da última vez, a Cha Bai Dao destruiu de vez a confiança dos investidores nas subscrições de IPOs em Hong Kong.
No caso da Dongshan Precision, havia de tudo: o tema da IA, o título de ação mais valiosa de Suzhou e a história dos módulos ópticos. Mesmo assim, o mercado não comprou a ideia.
A fortuna da família Yuan disparou no ranking Hurun, mas os investidores de Hong Kong não deram a mínima.
As ações da «Mian A» que vêm abrir capital em Hong Kong parecem, em sua maioria, puro lixo.
4.4k
·
--
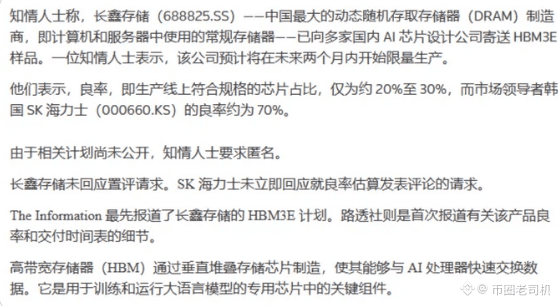
A ChangXin vai começar a produzir HBM3E em pequena escala
Segundo a Reuters, a ChangXin Memory planeia começar a produção de HBM3E em pequena escala dentro de dois meses e já enviou amostras a fabricantes chineses de chips de IA.
A taxa de rendimento deverá rondar os 20%–30%, contra cerca de 70% da SK Hynix.
Em resumo: o desempenho parece mais próximo do da geração anterior, mas, pelo menos, já saiu do PowerPoint e chegou à linha de produção.
A indústria chinesa está mesmo prestes a descolar? Ou é só conversa fiada?
A ChangXin vai começar a produzir HBM3E em pequena escala
Segundo a Reuters, a ChangXin Memory planeia começar a produção de HBM3E em pequena escala dentro de dois meses e já enviou amostras a fabricantes chineses de chips de IA.
A taxa de rendimento deverá rondar os 20%–30%, contra cerca de 70% da SK Hynix.
Em resumo: o desempenho parece mais próximo do da geração anterior, mas, pelo menos, já saiu do PowerPoint e chegou à linha de produção.
A indústria chinesa está mesmo prestes a descolar? Ou é só conversa fiada?
Segundo a Reuters, a ChangXin Memory planeia começar a produção de HBM3E em pequena escala dentro de dois meses e já enviou amostras a fabricantes chineses de chips de IA.
A taxa de rendimento deverá rondar os 20%–30%, contra cerca de 70% da SK Hynix.
Em resumo: o desempenho parece mais próximo do da geração anterior, mas, pelo menos, já saiu do PowerPoint e chegou à linha de produção.
A indústria chinesa está mesmo prestes a descolar? Ou é só conversa fiada?
527
·
--
Lucro líquido da SK Hynix despenca, mas as ações disparam? Vamos analisar o balanço
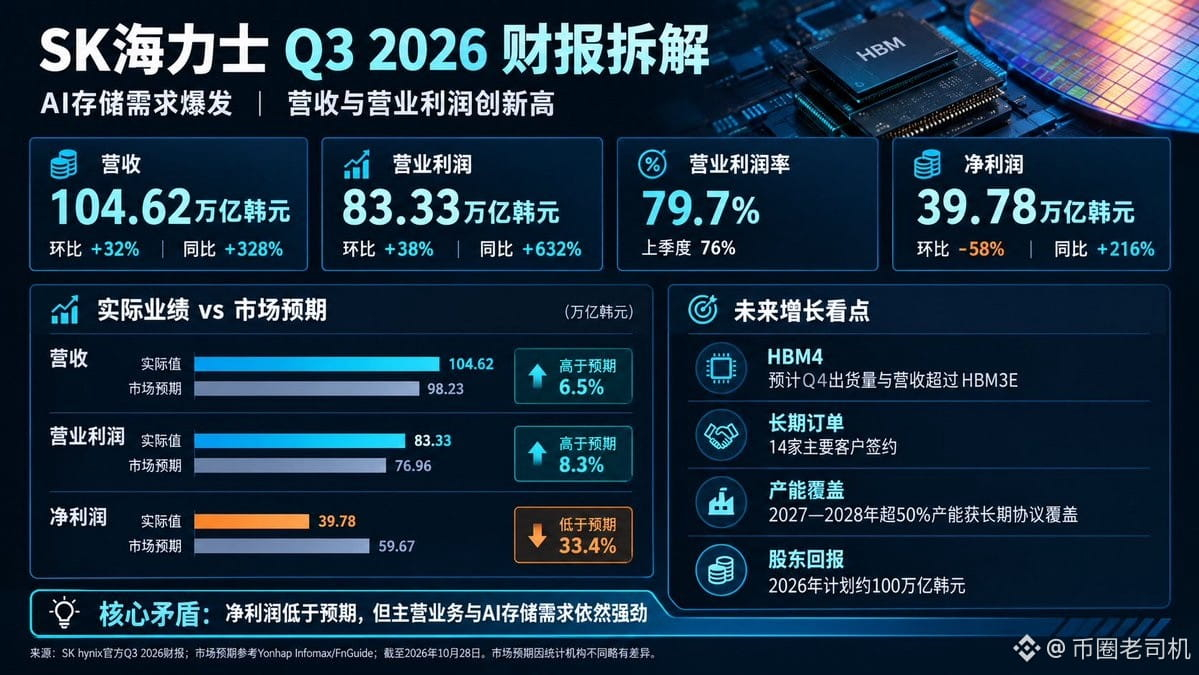
O lucro líquido do terceiro trimestre foi de 39,78 trilhões de won, abaixo dos 61,29 trilhões de won esperados pelo mercado — uma diferença de quase 35%.
Pela lógica, um lucro abaixo do esperado deveria pressionar as ações, certo?
Mas o mercado não seguiu esse roteiro: as ações da Hynix chegaram a subir 9,4% durante o pregão, e o índice KOSPI da Coreia do Sul também avançou.
Então, o que os investidores estão realmente precificando?
1. O lucro líquido realmente ficou abaixo do esperado, mas o negócio principal está excepcionalmente forte.
No terceiro trimestre, a SK Hynix teve receita de 104,62 trilhões de won, alta de 32% em relação ao trimestre anterior e de 328% em relação ao mesmo período do ano passado. O lucro operacional foi de 83,33 trilhões de won, alta trimestral de 38% e anual de 632%.
A margem operacional chegou a 79,7%, quase 80%.
O que isso significa?
No mesmo período do ano passado, o lucro operacional foi de apenas 11,38 trilhões de won. Agora, chegou a 83,33 trilhões — cerca de 7,3 vezes mais.
Além disso, esta foi a primeira vez na história da Hynix que a receita trimestral ultrapassou 100 trilhões de won.
Portanto, olhando apenas para o negócio principal, o balanço não foi ruim: foi impressionante.
O verdadeiro problema está no lucro líquido: 39,78 trilhões de won, queda de 57,7% em relação ao trimestre anterior e abaixo das expectativas do mercado.
Vale lembrar que o lucro líquido e o lucro operacional são calculados de formas diferentes. No trimestre anterior, o lucro líquido da Hynix chegou a 93,92 trilhões de won, incluindo fatores como ganhos com investimentos. Por isso, a forte queda trimestral neste período não deve ser interpretada diretamente como uma piora repentina do negócio principal.
2. O que realmente importa para o mercado é se a HBM continuará dando lucro.
Na atual onda de valorização da inteligência artificial, muita gente ainda acompanha de perto a Nvidia, mas a cadeia de produção de memória também merece atenção.
Servidores de IA não precisam apenas de GPUs: também exigem grandes quantidades de memória de alto desempenho. As exigências tecnológicas, de rendimento de produção e de empacotamento avançado da memória HBM de alta largura de banda não podem ser facilmente atendidas por chips de memória comuns.
Em seu balanço, a Hynix informou que os envios de HBM4 já estão sendo ampliados e que, no quarto trimestre, tanto o volume de envios quanto a receita com HBM4 devem superar os da HBM3E, tornando a HBM4 seu principal produto.
Além disso, a demanda por DDR5 para servidores também está crescendo, e as vendas de SSDs corporativos se beneficiam da expansão dos centros de dados.
Isso significa que a Hynix não está crescendo apenas porque um único produto ficou mais caro: a demanda dos centros de dados de IA por diversas categorias de memória de alto valor agregado está aumentando.
É claro que uma demanda forte não significa que os preços subirão para sempre. Será preciso acompanhar a expansão da oferta e a dinâmica da concorrência.
3. Os dados realmente importantes são os pedidos para 2027 e 2028.
A Hynix já assinou acordos de fornecimento de longo prazo com 14 clientes importantes, que cobrem mais de 50% da capacidade total de produção de 2027 e 2028.
Ao mesmo tempo, a empresa avalia que o desequilíbrio entre oferta e demanda no mercado de memória pode persistir até 2030.
Consideradas em conjunto, essas duas informações ganham outro significado.
No passado, o mercado temia que a demanda por memória para IA fosse apenas uma fase de prosperidade de curta duração.
Agora, o sinal da Hynix é que parte da capacidade dos próximos dois anos já está respaldada por acordos de longo prazo. Isso dá mais visibilidade à demanda do que simplesmente observar os pedidos de um único trimestre.
É claro que assinar acordos de longo prazo não significa que os lucros futuros estejam totalmente garantidos. Os preços dos produtos, as condições contratuais e as entregas efetivas ainda influenciarão a rentabilidade final.
Mas, para o mercado, isso ao menos ajuda a reduzir o temor de que a demanda desapareça de repente no curto prazo.
4. Há também um catalisador fácil de ignorar: 100 trilhões de won em retorno aos acionistas.
A Hynix anunciou que planeja distribuir cerca de 100 trilhões de won aos acionistas em 2026, incluindo mais de 30 trilhões de won em dividendos em dinheiro e mais de 60 trilhões de won em recompras e cancelamentos de ações.
Não é um valor pequeno.
Em meio à onda de investimentos em IA, o mercado teme tanto que as empresas expandam a capacidade de produção de forma desenfreada quanto que as despesas de capital aumentem cada vez mais e consumam o fluxo de caixa.
Ao mesmo tempo que se prepara para ampliar a capacidade, a Hynix anunciou um grande retorno aos acionistas. Isso, pelo menos, mostra que a capacidade atual da empresa de gerar caixa é bastante forte.
No entanto, esse valor inclui recompras e cancelamentos de ações, além de dividendos em dinheiro. Não se deve entender que os 100 trilhões de won serão pagos integralmente em dinheiro.
Para concluir, aqui vai minha avaliação.
A recuperação das ações da Hynix se deve principalmente a três fatores: o desempenho do negócio principal superou as expectativas, a HBM4 está entrando numa fase de produção em escala e há maior visibilidade dos pedidos de capacidade para os próximos dois anos.
Somadas às preocupações anteriores do mercado com as avaliações das empresas de IA e as despesas de capital, essas notícias podem levar a uma revisão positiva das expectativas para as ações.
Mas não se precipite e tome uma forte alta como o início de uma nova temporada de valorização.
O que realmente precisa ser acompanhado daqui para a frente são os envios e a receita de HBM4 no quarto trimestre, os preços contratuais de DRAM e os investimentos de capital dos gigantes da IA, como Nvidia, Google e Microsoft.
Se as previsões de resultados continuarem sendo revisadas para cima, essa recuperação terá apoio nos fundamentos. Mas, se as ações continuarem subindo enquanto as expectativas de lucro começarem a atingir o pico, é preciso tomar cuidado: o mercado pode estar precificando o crescimento com antecedência excessiva.
Quem tem experiência na análise de balanços não olha apenas para o número que ficou abaixo das expectativas: procura entender de onde vem o dinheiro e se a empresa continuará conseguindo ganhá-lo.
O grande destaque da Hynix agora não é quanto deixou de ganhar em lucro líquido neste trimestre, mas por quanto tempo o negócio de memória para IA continuará aquecido.
É isso que determinará o potencial de valorização das ações daqui para a frente.
Fontes dos dados: balanço oficial da SK Hynix do terceiro trimestre de 2026, Agência de Notícias Yonhap e reportagens da Reuters.
Compre ações dos EUA na msx @MSX_CN
Lucro líquido da SK Hynix despenca, mas as ações disparam? Vamos analisar o balanço
O lucro líquido do terceiro trimestre foi de 39,78 trilhões de won, abaixo dos 61,29 trilhões de won esperados pelo mercado — uma diferença de quase 35%.
Pela lógica, um lucro abaixo do esperado deveria pressionar as ações, certo?
Mas o mercado não seguiu esse roteiro: as ações da Hynix chegaram a subir 9,4% durante o pregão, e o índice KOSPI da Coreia do Sul também avançou.
Então, o que os investidores estão realmente precificando?
1. O lucro líquido realmente ficou abaixo do esperado, mas o negócio principal está excepcionalmente forte.
No terceiro trimestre, a SK Hynix teve receita de 104,62 trilhões de won, alta de 32% em relação ao trimestre anterior e de 328% em relação ao mesmo período do ano passado. O lucro operacional foi de 83,33 trilhões de won, alta trimestral de 38% e anual de 632%.
A margem operacional chegou a 79,7%, quase 80%.
O que isso significa?
No mesmo período do ano passado, o lucro operacional foi de apenas 11,38 trilhões de won. Agora, chegou a 83,33 trilhões — cerca de 7,3 vezes mais.
Além disso, esta foi a primeira vez na história da Hynix que a receita trimestral ultrapassou 100 trilhões de won.
Portanto, olhando apenas para o negócio principal, o balanço não foi ruim: foi impressionante.
O verdadeiro problema está no lucro líquido: 39,78 trilhões de won, queda de 57,7% em relação ao trimestre anterior e abaixo das expectativas do mercado.
Vale lembrar que o lucro líquido e o lucro operacional são calculados de formas diferentes. No trimestre anterior, o lucro líquido da Hynix chegou a 93,92 trilhões de won, incluindo fatores como ganhos com investimentos. Por isso, a forte queda trimestral neste período não deve ser interpretada diretamente como uma piora repentina do negócio principal.
2. O que realmente importa para o mercado é se a HBM continuará dando lucro.
Na atual onda de valorização da inteligência artificial, muita gente ainda acompanha de perto a Nvidia, mas a cadeia de produção de memória também merece atenção.
Servidores de IA não precisam apenas de GPUs: também exigem grandes quantidades de memória de alto desempenho. As exigências tecnológicas, de rendimento de produção e de empacotamento avançado da memória HBM de alta largura de banda não podem ser facilmente atendidas por chips de memória comuns.
Em seu balanço, a Hynix informou que os envios de HBM4 já estão sendo ampliados e que, no quarto trimestre, tanto o volume de envios quanto a receita com HBM4 devem superar os da HBM3E, tornando a HBM4 seu principal produto.
Além disso, a demanda por DDR5 para servidores também está crescendo, e as vendas de SSDs corporativos se beneficiam da expansão dos centros de dados.
Isso significa que a Hynix não está crescendo apenas porque um único produto ficou mais caro: a demanda dos centros de dados de IA por diversas categorias de memória de alto valor agregado está aumentando.
É claro que uma demanda forte não significa que os preços subirão para sempre. Será preciso acompanhar a expansão da oferta e a dinâmica da concorrência.
3. Os dados realmente importantes são os pedidos para 2027 e 2028.
A Hynix já assinou acordos de fornecimento de longo prazo com 14 clientes importantes, que cobrem mais de 50% da capacidade total de produção de 2027 e 2028.
Ao mesmo tempo, a empresa avalia que o desequilíbrio entre oferta e demanda no mercado de memória pode persistir até 2030.
Consideradas em conjunto, essas duas informações ganham outro significado.
No passado, o mercado temia que a demanda por memória para IA fosse apenas uma fase de prosperidade de curta duração.
Agora, o sinal da Hynix é que parte da capacidade dos próximos dois anos já está respaldada por acordos de longo prazo. Isso dá mais visibilidade à demanda do que simplesmente observar os pedidos de um único trimestre.
É claro que assinar acordos de longo prazo não significa que os lucros futuros estejam totalmente garantidos. Os preços dos produtos, as condições contratuais e as entregas efetivas ainda influenciarão a rentabilidade final.
Mas, para o mercado, isso ao menos ajuda a reduzir o temor de que a demanda desapareça de repente no curto prazo.
4. Há também um catalisador fácil de ignorar: 100 trilhões de won em retorno aos acionistas.
A Hynix anunciou que planeja distribuir cerca de 100 trilhões de won aos acionistas em 2026, incluindo mais de 30 trilhões de won em dividendos em dinheiro e mais de 60 trilhões de won em recompras e cancelamentos de ações.
Não é um valor pequeno.
Em meio à onda de investimentos em IA, o mercado teme tanto que as empresas expandam a capacidade de produção de forma desenfreada quanto que as despesas de capital aumentem cada vez mais e consumam o fluxo de caixa.
Ao mesmo tempo que se prepara para ampliar a capacidade, a Hynix anunciou um grande retorno aos acionistas. Isso, pelo menos, mostra que a capacidade atual da empresa de gerar caixa é bastante forte.
No entanto, esse valor inclui recompras e cancelamentos de ações, além de dividendos em dinheiro. Não se deve entender que os 100 trilhões de won serão pagos integralmente em dinheiro.
Para concluir, aqui vai minha avaliação.
A recuperação das ações da Hynix se deve principalmente a três fatores: o desempenho do negócio principal superou as expectativas, a HBM4 está entrando numa fase de produção em escala e há maior visibilidade dos pedidos de capacidade para os próximos dois anos.
Somadas às preocupações anteriores do mercado com as avaliações das empresas de IA e as despesas de capital, essas notícias podem levar a uma revisão positiva das expectativas para as ações.
Mas não se precipite e tome uma forte alta como o início de uma nova temporada de valorização.
O que realmente precisa ser acompanhado daqui para a frente são os envios e a receita de HBM4 no quarto trimestre, os preços contratuais de DRAM e os investimentos de capital dos gigantes da IA, como Nvidia, Google e Microsoft.
Se as previsões de resultados continuarem sendo revisadas para cima, essa recuperação terá apoio nos fundamentos. Mas, se as ações continuarem subindo enquanto as expectativas de lucro começarem a atingir o pico, é preciso tomar cuidado: o mercado pode estar precificando o crescimento com antecedência excessiva.
Quem tem experiência na análise de balanços não olha apenas para o número que ficou abaixo das expectativas: procura entender de onde vem o dinheiro e se a empresa continuará conseguindo ganhá-lo.
O grande destaque da Hynix agora não é quanto deixou de ganhar em lucro líquido neste trimestre, mas por quanto tempo o negócio de memória para IA continuará aquecido.
É isso que determinará o potencial de valorização das ações daqui para a frente.
Fontes dos dados: balanço oficial da SK Hynix do terceiro trimestre de 2026, Agência de Notícias Yonhap e reportagens da Reuters.
Compre ações dos EUA na msx @MSX_CN
O lucro líquido do terceiro trimestre foi de 39,78 trilhões de won, abaixo dos 61,29 trilhões de won esperados pelo mercado — uma diferença de quase 35%.
Pela lógica, um lucro abaixo do esperado deveria pressionar as ações, certo?
Mas o mercado não seguiu esse roteiro: as ações da Hynix chegaram a subir 9,4% durante o pregão, e o índice KOSPI da Coreia do Sul também avançou.
Então, o que os investidores estão realmente precificando?
1. O lucro líquido realmente ficou abaixo do esperado, mas o negócio principal está excepcionalmente forte.
No terceiro trimestre, a SK Hynix teve receita de 104,62 trilhões de won, alta de 32% em relação ao trimestre anterior e de 328% em relação ao mesmo período do ano passado. O lucro operacional foi de 83,33 trilhões de won, alta trimestral de 38% e anual de 632%.
A margem operacional chegou a 79,7%, quase 80%.
O que isso significa?
No mesmo período do ano passado, o lucro operacional foi de apenas 11,38 trilhões de won. Agora, chegou a 83,33 trilhões — cerca de 7,3 vezes mais.
Além disso, esta foi a primeira vez na história da Hynix que a receita trimestral ultrapassou 100 trilhões de won.
Portanto, olhando apenas para o negócio principal, o balanço não foi ruim: foi impressionante.
O verdadeiro problema está no lucro líquido: 39,78 trilhões de won, queda de 57,7% em relação ao trimestre anterior e abaixo das expectativas do mercado.
Vale lembrar que o lucro líquido e o lucro operacional são calculados de formas diferentes. No trimestre anterior, o lucro líquido da Hynix chegou a 93,92 trilhões de won, incluindo fatores como ganhos com investimentos. Por isso, a forte queda trimestral neste período não deve ser interpretada diretamente como uma piora repentina do negócio principal.
2. O que realmente importa para o mercado é se a HBM continuará dando lucro.
Na atual onda de valorização da inteligência artificial, muita gente ainda acompanha de perto a Nvidia, mas a cadeia de produção de memória também merece atenção.
Servidores de IA não precisam apenas de GPUs: também exigem grandes quantidades de memória de alto desempenho. As exigências tecnológicas, de rendimento de produção e de empacotamento avançado da memória HBM de alta largura de banda não podem ser facilmente atendidas por chips de memória comuns.
Em seu balanço, a Hynix informou que os envios de HBM4 já estão sendo ampliados e que, no quarto trimestre, tanto o volume de envios quanto a receita com HBM4 devem superar os da HBM3E, tornando a HBM4 seu principal produto.
Além disso, a demanda por DDR5 para servidores também está crescendo, e as vendas de SSDs corporativos se beneficiam da expansão dos centros de dados.
Isso significa que a Hynix não está crescendo apenas porque um único produto ficou mais caro: a demanda dos centros de dados de IA por diversas categorias de memória de alto valor agregado está aumentando.
É claro que uma demanda forte não significa que os preços subirão para sempre. Será preciso acompanhar a expansão da oferta e a dinâmica da concorrência.
3. Os dados realmente importantes são os pedidos para 2027 e 2028.
A Hynix já assinou acordos de fornecimento de longo prazo com 14 clientes importantes, que cobrem mais de 50% da capacidade total de produção de 2027 e 2028.
Ao mesmo tempo, a empresa avalia que o desequilíbrio entre oferta e demanda no mercado de memória pode persistir até 2030.
Consideradas em conjunto, essas duas informações ganham outro significado.
No passado, o mercado temia que a demanda por memória para IA fosse apenas uma fase de prosperidade de curta duração.
Agora, o sinal da Hynix é que parte da capacidade dos próximos dois anos já está respaldada por acordos de longo prazo. Isso dá mais visibilidade à demanda do que simplesmente observar os pedidos de um único trimestre.
É claro que assinar acordos de longo prazo não significa que os lucros futuros estejam totalmente garantidos. Os preços dos produtos, as condições contratuais e as entregas efetivas ainda influenciarão a rentabilidade final.
Mas, para o mercado, isso ao menos ajuda a reduzir o temor de que a demanda desapareça de repente no curto prazo.
4. Há também um catalisador fácil de ignorar: 100 trilhões de won em retorno aos acionistas.
A Hynix anunciou que planeja distribuir cerca de 100 trilhões de won aos acionistas em 2026, incluindo mais de 30 trilhões de won em dividendos em dinheiro e mais de 60 trilhões de won em recompras e cancelamentos de ações.
Não é um valor pequeno.
Em meio à onda de investimentos em IA, o mercado teme tanto que as empresas expandam a capacidade de produção de forma desenfreada quanto que as despesas de capital aumentem cada vez mais e consumam o fluxo de caixa.
Ao mesmo tempo que se prepara para ampliar a capacidade, a Hynix anunciou um grande retorno aos acionistas. Isso, pelo menos, mostra que a capacidade atual da empresa de gerar caixa é bastante forte.
No entanto, esse valor inclui recompras e cancelamentos de ações, além de dividendos em dinheiro. Não se deve entender que os 100 trilhões de won serão pagos integralmente em dinheiro.
Para concluir, aqui vai minha avaliação.
A recuperação das ações da Hynix se deve principalmente a três fatores: o desempenho do negócio principal superou as expectativas, a HBM4 está entrando numa fase de produção em escala e há maior visibilidade dos pedidos de capacidade para os próximos dois anos.
Somadas às preocupações anteriores do mercado com as avaliações das empresas de IA e as despesas de capital, essas notícias podem levar a uma revisão positiva das expectativas para as ações.
Mas não se precipite e tome uma forte alta como o início de uma nova temporada de valorização.
O que realmente precisa ser acompanhado daqui para a frente são os envios e a receita de HBM4 no quarto trimestre, os preços contratuais de DRAM e os investimentos de capital dos gigantes da IA, como Nvidia, Google e Microsoft.
Se as previsões de resultados continuarem sendo revisadas para cima, essa recuperação terá apoio nos fundamentos. Mas, se as ações continuarem subindo enquanto as expectativas de lucro começarem a atingir o pico, é preciso tomar cuidado: o mercado pode estar precificando o crescimento com antecedência excessiva.
Quem tem experiência na análise de balanços não olha apenas para o número que ficou abaixo das expectativas: procura entender de onde vem o dinheiro e se a empresa continuará conseguindo ganhá-lo.
O grande destaque da Hynix agora não é quanto deixou de ganhar em lucro líquido neste trimestre, mas por quanto tempo o negócio de memória para IA continuará aquecido.
É isso que determinará o potencial de valorização das ações daqui para a frente.
Fontes dos dados: balanço oficial da SK Hynix do terceiro trimestre de 2026, Agência de Notícias Yonhap e reportagens da Reuters.
Compre ações dos EUA na msx @MSX_CN
358
·
--
Ontem, apostei contra a Robinhood mais do que o esperado
Porra, perdi tudo
IA idiota https://t.co/MznNZy2FLB
Ontem, apostei contra a Robinhood mais do que o esperado
Porra, perdi tudo
IA idiota https://t.co/MznNZy2FLB
Porra, perdi tudo
IA idiota https://t.co/MznNZy2FLB
262
·
--
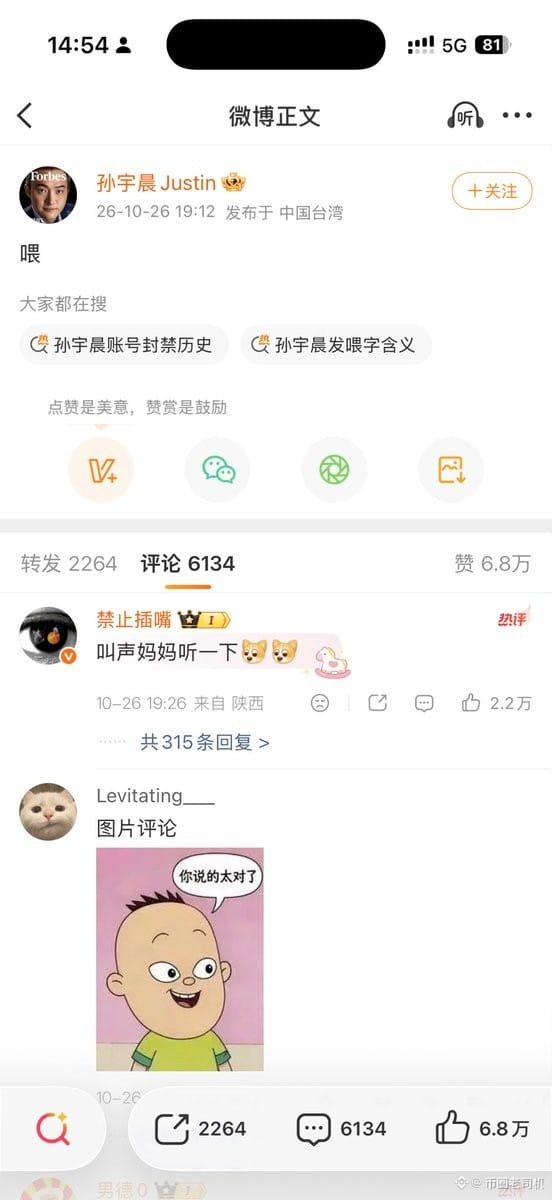
O irmão Sun criou uma conta no Weibo ontem e publicou o primeiro post
Alô?
Vi que os comentários eram todos dizendo para o irmão Sun chamar alguém de mãe ou voltar para Pequim
Estou morrendo de rir 🤣🤣🤣🤣
O irmão Sun criou uma conta no Weibo ontem e publicou o primeiro post
Alô?
Vi que os comentários eram todos dizendo para o irmão Sun chamar alguém de mãe ou voltar para Pequim
Estou morrendo de rir 🤣🤣🤣🤣
Alô?
Vi que os comentários eram todos dizendo para o irmão Sun chamar alguém de mãe ou voltar para Pequim
Estou morrendo de rir 🤣🤣🤣🤣
3
2
2.2k
·
--
Diretor de segurança da informação da SlowMist
Foi confirmado um vazamento de dados da Coinbase
Hackers obtiveram as informações de contato de mais de 70 mil usuários
Ainda não foi confirmado se as senhas ou os fundos dos usuários foram roubados
Quem tem fundos na Coinbase pode tomar precauções por enquanto
https://x.com/delcrxpto/status/2115232528034378181
Diretor de segurança da informação da SlowMist
Foi confirmado um vazamento de dados da Coinbase
Hackers obtiveram as informações de contato de mais de 70 mil usuários
Ainda não foi confirmado se as senhas ou os fundos dos usuários foram roubados
Quem tem fundos na Coinbase pode tomar precauções por enquanto
https://x.com/delcrxpto/status/2115232528034378181
Foi confirmado um vazamento de dados da Coinbase
Hackers obtiveram as informações de contato de mais de 70 mil usuários
Ainda não foi confirmado se as senhas ou os fundos dos usuários foram roubados
Quem tem fundos na Coinbase pode tomar precauções por enquanto
https://x.com/delcrxpto/status/2115232528034378181
1
1
671
·
--
🎙️ Armazenamento disparou, agora vou recuperar meu dinheiro!!!
Encerrado
05 h 59 min. 58 seg.
83.7k
13
0
·
--
🎙️ Hoje à noite, o armazenamento vai cair bastante; vamos ver a cotação
Encerrado
01 h 08 min. 05 seg.
1.4k
0
0
·
--
🎙️ Ações dos EUA vão ter um grande repique esta noite! Chegou a hora de aproveitar a queda na Hitachi!
Encerrado
01 h 23 min. 18 seg.
1.3k
0
0
·
--
Verificado
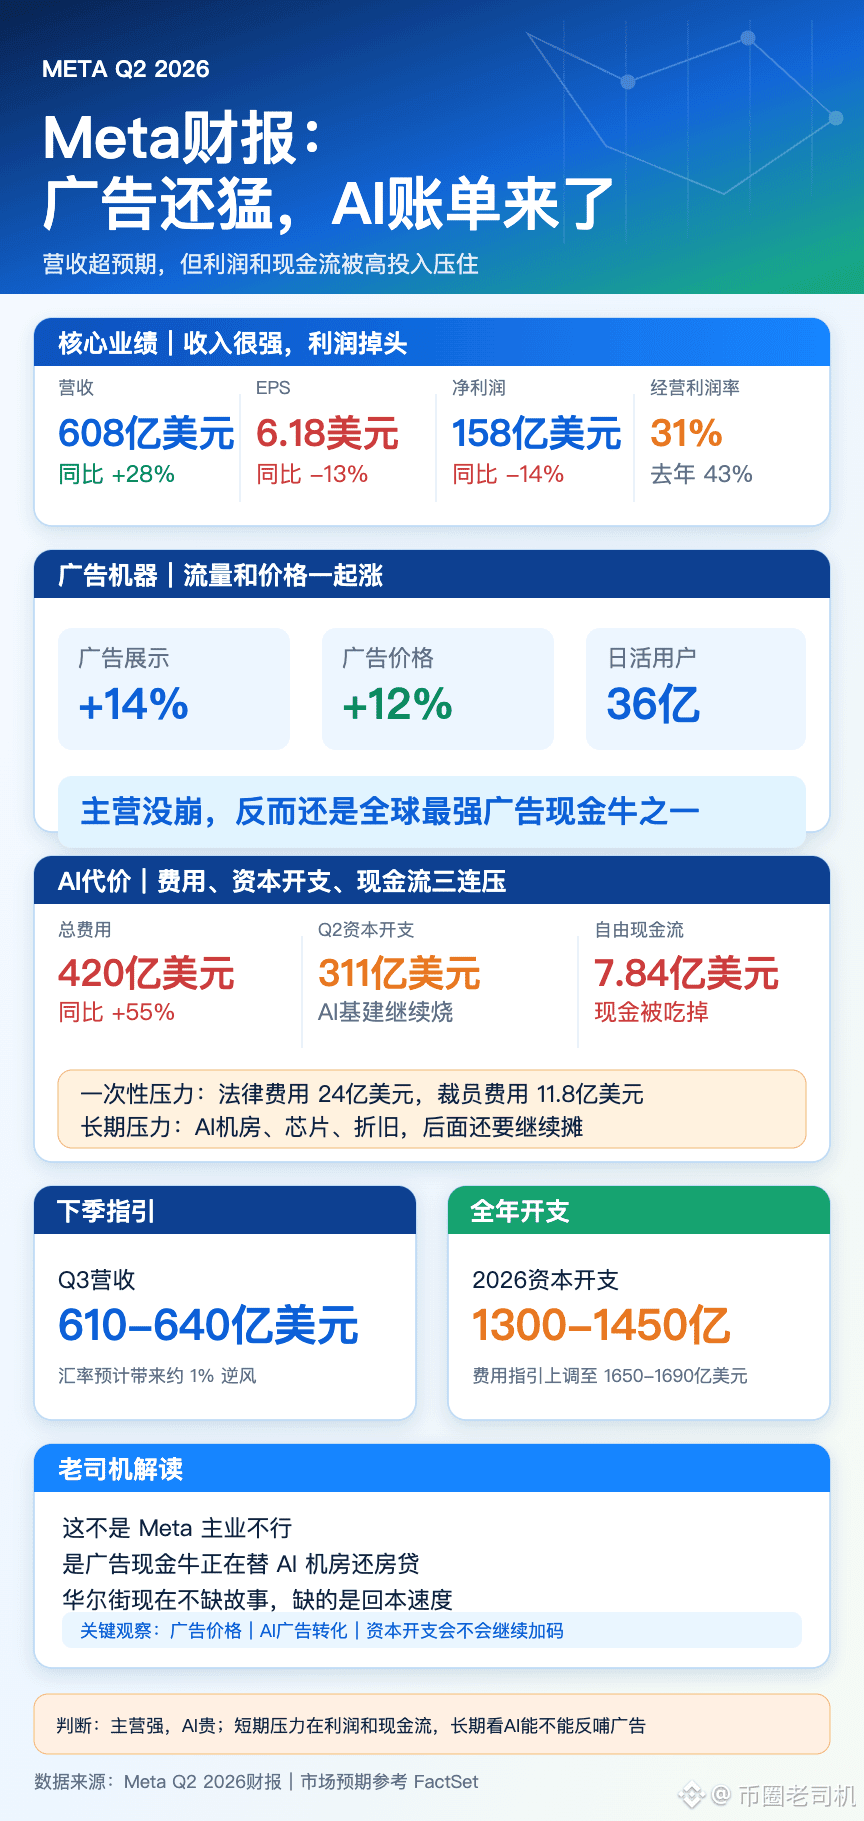
# Leitura do relatório de resultados do 2T da Meta
Gente, não olhem só para a queda das ações neste relatório da Meta
O que é realmente interessante é a briga entre dois números
Receita de US$ 60,8 bilhões, ano contra ano +28%
Exibições de anúncios +14%, preços dos anúncios +12%
Isso mostra que a máquina de publicidade do Facebook, Instagram e WhatsApp ainda está muito forte
Mas, do outro lado, o EPS ficou em apenas US$ 6,18
caindo 13% ano contra ano
As despesas subiram direto para US$ 42 bilhões, ano contra ano +55%
Dentro disso há US$ 2,4 bilhões de custos legais, e US$ 1,18 bilhão de custos com desligamentos
O mais chamativo é o fluxo de caixa livre
No 2T, ficou só US$ 784 milhões
Não é que não houve lucro; é que o dinheiro que eles ganham basicamente é consumido de volta pela infraestrutura de IA
A Meta ajustou a orientação de gastos de capital para US$ 130 bilhões a US$ 145 bilhões
O que o Zuckerberg está apostando agora é em uma coisa:
IA não é só para contar histórias; é para, ao contrário, refazer tudo: anúncios, recomendação, produção de conteúdo e assistentes pessoais
Se isso realmente rodar, a Meta continua sendo a “vaca leiteira”, só que melhorada
Se não rodar, então é a área de anúncios pagando a hipoteca do data center de IA
Então, meu veredito sobre este relatório é:
o core do negócio está forte, a IA é cara, e o mercado agora não quer ouvir sonhos; quer ver a velocidade de recuperação
Próximos passos: foco em três coisas
Se os preços dos anúncios conseguem continuar subindo
Se as ferramentas de IA conseguem realmente aumentar a conversão dos anúncios
Se os gastos de capital vão continuar subindo
A Meta não está quebrando
O que está acontecendo é que Wall Street começou a perguntar ao Zuckerberg uma frase:
Irmão, sua conta de IA, afinal, quando vai virar lucro
Fonte dos dados: Relatório de resultados do 2T de 2026 da Meta; expectativas do mercado: FactSet
# Leitura do relatório de resultados do 2T da Meta
Gente, não olhem só para a queda das ações neste relatório da Meta
O que é realmente interessante é a briga entre dois números
Receita de US$ 60,8 bilhões, ano contra ano +28%
Exibições de anúncios +14%, preços dos anúncios +12%
Isso mostra que a máquina de publicidade do Facebook, Instagram e WhatsApp ainda está muito forte
Mas, do outro lado, o EPS ficou em apenas US$ 6,18
caindo 13% ano contra ano
As despesas subiram direto para US$ 42 bilhões, ano contra ano +55%
Dentro disso há US$ 2,4 bilhões de custos legais, e US$ 1,18 bilhão de custos com desligamentos
O mais chamativo é o fluxo de caixa livre
No 2T, ficou só US$ 784 milhões
Não é que não houve lucro; é que o dinheiro que eles ganham basicamente é consumido de volta pela infraestrutura de IA
A Meta ajustou a orientação de gastos de capital para US$ 130 bilhões a US$ 145 bilhões
O que o Zuckerberg está apostando agora é em uma coisa:
IA não é só para contar histórias; é para, ao contrário, refazer tudo: anúncios, recomendação, produção de conteúdo e assistentes pessoais
Se isso realmente rodar, a Meta continua sendo a “vaca leiteira”, só que melhorada
Se não rodar, então é a área de anúncios pagando a hipoteca do data center de IA
Então, meu veredito sobre este relatório é:
o core do negócio está forte, a IA é cara, e o mercado agora não quer ouvir sonhos; quer ver a velocidade de recuperação
Próximos passos: foco em três coisas
Se os preços dos anúncios conseguem continuar subindo
Se as ferramentas de IA conseguem realmente aumentar a conversão dos anúncios
Se os gastos de capital vão continuar subindo
A Meta não está quebrando
O que está acontecendo é que Wall Street começou a perguntar ao Zuckerberg uma frase:
Irmão, sua conta de IA, afinal, quando vai virar lucro
Fonte dos dados: Relatório de resultados do 2T de 2026 da Meta; expectativas do mercado: FactSet
Gente, não olhem só para a queda das ações neste relatório da Meta
O que é realmente interessante é a briga entre dois números
Receita de US$ 60,8 bilhões, ano contra ano +28%
Exibições de anúncios +14%, preços dos anúncios +12%
Isso mostra que a máquina de publicidade do Facebook, Instagram e WhatsApp ainda está muito forte
Mas, do outro lado, o EPS ficou em apenas US$ 6,18
caindo 13% ano contra ano
As despesas subiram direto para US$ 42 bilhões, ano contra ano +55%
Dentro disso há US$ 2,4 bilhões de custos legais, e US$ 1,18 bilhão de custos com desligamentos
O mais chamativo é o fluxo de caixa livre
No 2T, ficou só US$ 784 milhões
Não é que não houve lucro; é que o dinheiro que eles ganham basicamente é consumido de volta pela infraestrutura de IA
A Meta ajustou a orientação de gastos de capital para US$ 130 bilhões a US$ 145 bilhões
O que o Zuckerberg está apostando agora é em uma coisa:
IA não é só para contar histórias; é para, ao contrário, refazer tudo: anúncios, recomendação, produção de conteúdo e assistentes pessoais
Se isso realmente rodar, a Meta continua sendo a “vaca leiteira”, só que melhorada
Se não rodar, então é a área de anúncios pagando a hipoteca do data center de IA
Então, meu veredito sobre este relatório é:
o core do negócio está forte, a IA é cara, e o mercado agora não quer ouvir sonhos; quer ver a velocidade de recuperação
Próximos passos: foco em três coisas
Se os preços dos anúncios conseguem continuar subindo
Se as ferramentas de IA conseguem realmente aumentar a conversão dos anúncios
Se os gastos de capital vão continuar subindo
A Meta não está quebrando
O que está acontecendo é que Wall Street começou a perguntar ao Zuckerberg uma frase:
Irmão, sua conta de IA, afinal, quando vai virar lucro
Fonte dos dados: Relatório de resultados do 2T de 2026 da Meta; expectativas do mercado: FactSet
1
3
1.9k
·
--
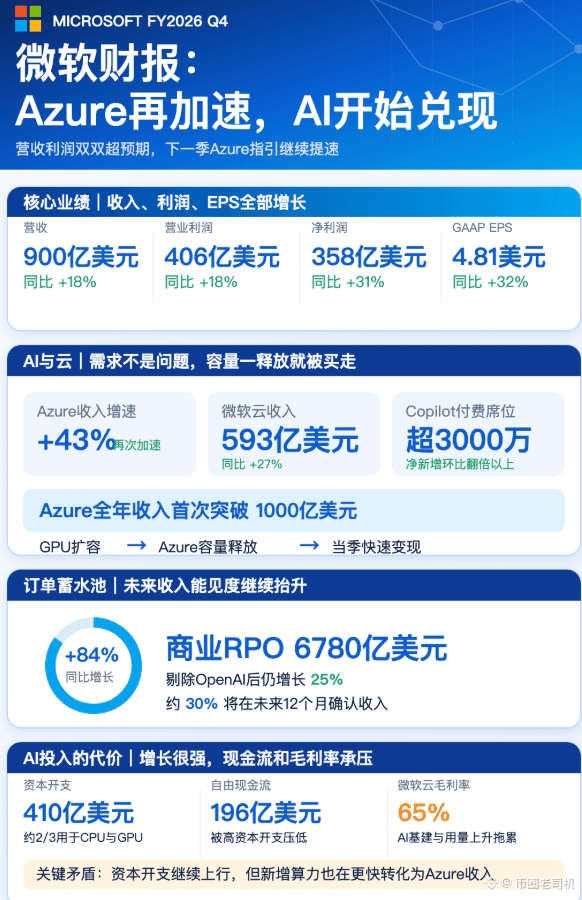
Este relatório da Microsoft envia um sinal bem claro: a IA já não é apenas uma história — ela está sendo convertida continuamente em receita.
Neste trimestre, a receita da Microsoft foi de US$ 90 bilhões, um crescimento de 18%; o lucro operacional foi de US$ 40,6 bilhões, também +18%; e o lucro líquido foi de US$ 35,8 bilhões, +31%. No entanto, o lucro líquido inclui um ganho de US$ 3,2 bilhões com investimentos na Anthropic. Excluindo esse efeito, o crescimento do lucro líquido fica em cerca de 22%, e o negócio principal permanece bastante sólido.
O grande destaque continua sendo o Azure. A receita do Azure cresceu 43% ano contra ano, acima das expectativas do mercado. A Microsoft também prevê que, no próximo trimestre, com base em câmbio constante, ainda haverá crescimento de cerca de 45%. A administração afirmou que, até agora, a demanda dos clientes segue maior do que a capacidade de computação disponível; com a entrada em operação das novas capacidades de CPU e GPU, elas devem ser rapidamente convertidas em receita. Isso sugere que a construção em larga escala de data centers de IA não é uma expansão cega: existe, de fato, uma forte demanda corporativa por trás.
O software de IA também começou a entrar na fase de colheita. Os assentos pagos do Microsoft 365 Copilot já ultrapassaram 30 milhões. Neste trimestre, houve um aumento líquido de assentos em relação ao trimestre anterior praticamente dobrando. A Microsoft não só vende capacidade de computação via Azure, como também consegue cobrar pelo Copilot por assento e por uso, formando um modelo de monetização duplo: “infraestrutura em nuvem + aplicações de IA”.
Mas o custo de um crescimento acelerado também é evidente. Neste trimestre, o gasto de capital (capex) chegou a US$ 41 bilhões, dos quais cerca de dois terços foram destinados a CPU e GPU. O fluxo de caixa livre foi de apenas US$ 19,6 bilhões, e a margem bruta da nuvem da Microsoft caiu para 65%. No próximo trimestre, o capex esperado ainda deve ultrapassar US$ 50 bilhões.
Portanto, no geral, este relatório é mais para o lado positivo. Azure acelerando, Copilot ganhando escala e pedidos em nível robusto mostram que a Microsoft está capturando o bônus da IA. Agora, o que o mercado realmente quer acompanhar não é mais se há demanda por IA, e sim se esses investimentos gigantescos conseguirão sustentar uma aceleração ainda maior da receita, e ainda proteger as margens de lucro do negócio de nuvem.
Este relatório da Microsoft envia um sinal bem claro: a IA já não é apenas uma história — ela está sendo convertida continuamente em receita.
Neste trimestre, a receita da Microsoft foi de US$ 90 bilhões, um crescimento de 18%; o lucro operacional foi de US$ 40,6 bilhões, também +18%; e o lucro líquido foi de US$ 35,8 bilhões, +31%. No entanto, o lucro líquido inclui um ganho de US$ 3,2 bilhões com investimentos na Anthropic. Excluindo esse efeito, o crescimento do lucro líquido fica em cerca de 22%, e o negócio principal permanece bastante sólido.
O grande destaque continua sendo o Azure. A receita do Azure cresceu 43% ano contra ano, acima das expectativas do mercado. A Microsoft também prevê que, no próximo trimestre, com base em câmbio constante, ainda haverá crescimento de cerca de 45%. A administração afirmou que, até agora, a demanda dos clientes segue maior do que a capacidade de computação disponível; com a entrada em operação das novas capacidades de CPU e GPU, elas devem ser rapidamente convertidas em receita. Isso sugere que a construção em larga escala de data centers de IA não é uma expansão cega: existe, de fato, uma forte demanda corporativa por trás.
O software de IA também começou a entrar na fase de colheita. Os assentos pagos do Microsoft 365 Copilot já ultrapassaram 30 milhões. Neste trimestre, houve um aumento líquido de assentos em relação ao trimestre anterior praticamente dobrando. A Microsoft não só vende capacidade de computação via Azure, como também consegue cobrar pelo Copilot por assento e por uso, formando um modelo de monetização duplo: “infraestrutura em nuvem + aplicações de IA”.
Mas o custo de um crescimento acelerado também é evidente. Neste trimestre, o gasto de capital (capex) chegou a US$ 41 bilhões, dos quais cerca de dois terços foram destinados a CPU e GPU. O fluxo de caixa livre foi de apenas US$ 19,6 bilhões, e a margem bruta da nuvem da Microsoft caiu para 65%. No próximo trimestre, o capex esperado ainda deve ultrapassar US$ 50 bilhões.
Portanto, no geral, este relatório é mais para o lado positivo. Azure acelerando, Copilot ganhando escala e pedidos em nível robusto mostram que a Microsoft está capturando o bônus da IA. Agora, o que o mercado realmente quer acompanhar não é mais se há demanda por IA, e sim se esses investimentos gigantescos conseguirão sustentar uma aceleração ainda maior da receita, e ainda proteger as margens de lucro do negócio de nuvem.
Neste trimestre, a receita da Microsoft foi de US$ 90 bilhões, um crescimento de 18%; o lucro operacional foi de US$ 40,6 bilhões, também +18%; e o lucro líquido foi de US$ 35,8 bilhões, +31%. No entanto, o lucro líquido inclui um ganho de US$ 3,2 bilhões com investimentos na Anthropic. Excluindo esse efeito, o crescimento do lucro líquido fica em cerca de 22%, e o negócio principal permanece bastante sólido.
O grande destaque continua sendo o Azure. A receita do Azure cresceu 43% ano contra ano, acima das expectativas do mercado. A Microsoft também prevê que, no próximo trimestre, com base em câmbio constante, ainda haverá crescimento de cerca de 45%. A administração afirmou que, até agora, a demanda dos clientes segue maior do que a capacidade de computação disponível; com a entrada em operação das novas capacidades de CPU e GPU, elas devem ser rapidamente convertidas em receita. Isso sugere que a construção em larga escala de data centers de IA não é uma expansão cega: existe, de fato, uma forte demanda corporativa por trás.
O software de IA também começou a entrar na fase de colheita. Os assentos pagos do Microsoft 365 Copilot já ultrapassaram 30 milhões. Neste trimestre, houve um aumento líquido de assentos em relação ao trimestre anterior praticamente dobrando. A Microsoft não só vende capacidade de computação via Azure, como também consegue cobrar pelo Copilot por assento e por uso, formando um modelo de monetização duplo: “infraestrutura em nuvem + aplicações de IA”.
Mas o custo de um crescimento acelerado também é evidente. Neste trimestre, o gasto de capital (capex) chegou a US$ 41 bilhões, dos quais cerca de dois terços foram destinados a CPU e GPU. O fluxo de caixa livre foi de apenas US$ 19,6 bilhões, e a margem bruta da nuvem da Microsoft caiu para 65%. No próximo trimestre, o capex esperado ainda deve ultrapassar US$ 50 bilhões.
Portanto, no geral, este relatório é mais para o lado positivo. Azure acelerando, Copilot ganhando escala e pedidos em nível robusto mostram que a Microsoft está capturando o bônus da IA. Agora, o que o mercado realmente quer acompanhar não é mais se há demanda por IA, e sim se esses investimentos gigantescos conseguirão sustentar uma aceleração ainda maior da receita, e ainda proteger as margens de lucro do negócio de nuvem.
1
3.8k
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
EarningsSeason
6.6M visualizações
32,788 a discutir
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·184 gostos
·109.2k visualizações
USMidtermElections
74,891 visualizações
945 a discutir
StrategySTRCReaches$99.95ForFirstTimeIn165Days
209 visualizações
14 a discutir