
R3N 1
688 Publicações
R3N 1
Denunciar
Bloquear Utilizador
Web3 & crypto Analyst || Breaking down market moves || token updates daily ➪NFA!!!
0 A seguir
3 Seguidores
4 Gostaram
Publicações
·
--
Ver tradução
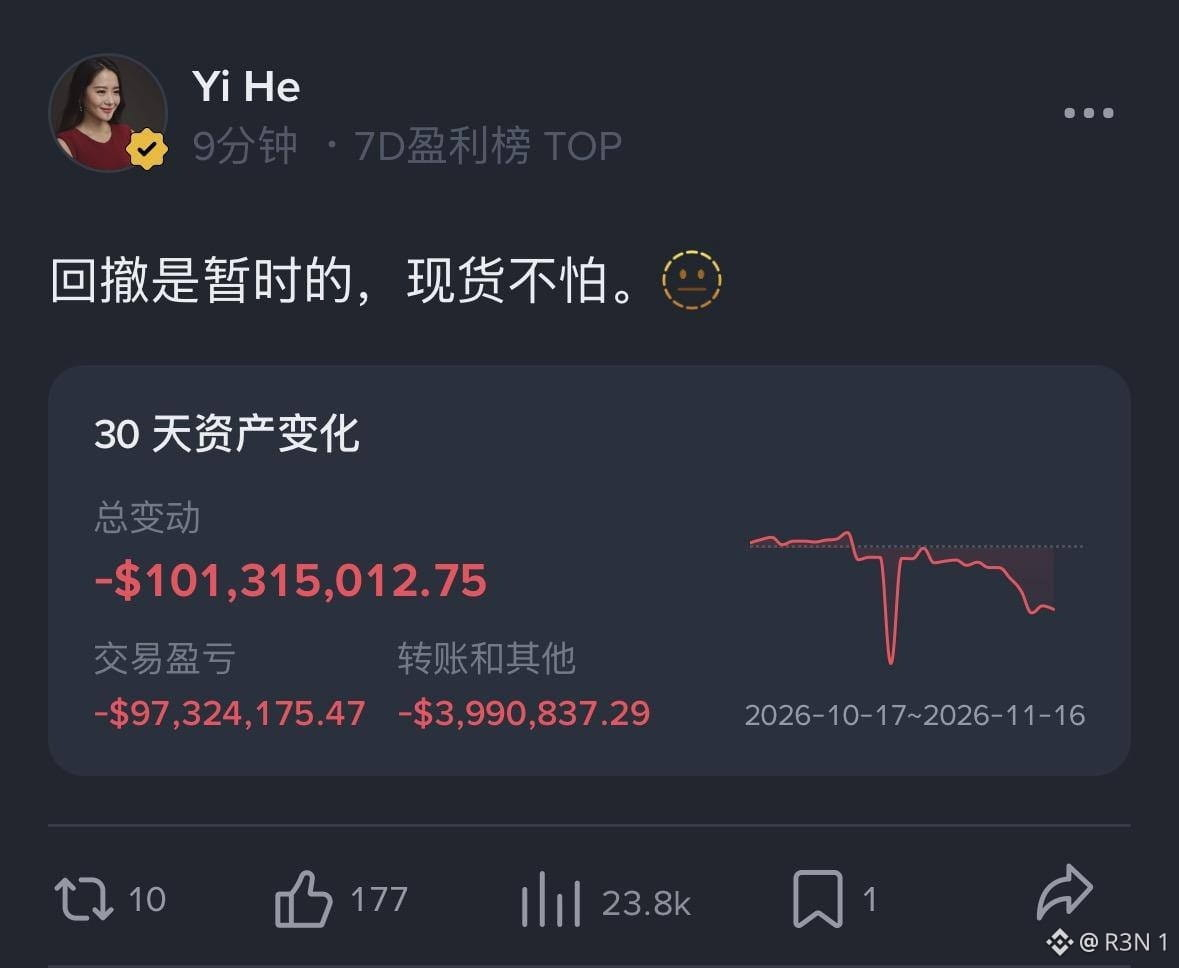
Binance co-founder Yi He has revealed a significant drawdown in her recent trading account, but one detail about her portfolio is attracting attention: more than 50% of her positions are reportedly allocated to $BNB.
Her latest account update shows losses of approximately $100 million over the past 30 days, covering the period from October 17 to November 16. The disclosed trading PnL accounts for roughly $97.32 million of that decline.
The BNB concentration makes this particularly interesting.
Yi He isn't just an investor holding a random collection of crypto assets. She's a Binance co-founder, and BNB is the native token of the ecosystem she helped build.
That creates an interesting dynamic: significant personal exposure to the same ecosystem whose long-term growth is closely tied to Binance's performance.
But concentration cuts both ways.
If BNB performs well, a heavily concentrated portfolio benefits disproportionately. If market conditions deteriorate or confidence in the ecosystem weakens, the downside can be equally significant.
There's also an important distinction: a $100 million portfolio drawdown doesn't necessarily mean those losses are realized. Nor does it establish that BNB alone caused the decline.
The bigger takeaway is that even people deeply involved in building crypto's largest platforms aren't immune to market volatility.
Being close to an ecosystem doesn't make you immune to its risks.
#BTC Price Analysis# #Altcoin Season# $BTC
Binance co-founder Yi He has revealed a significant drawdown in her recent trading account, but one detail about her portfolio is attracting attention: more than 50% of her positions are reportedly allocated to $BNB.
Her latest account update shows losses of approximately $100 million over the past 30 days, covering the period from October 17 to November 16. The disclosed trading PnL accounts for roughly $97.32 million of that decline.
The BNB concentration makes this particularly interesting.
Yi He isn't just an investor holding a random collection of crypto assets. She's a Binance co-founder, and BNB is the native token of the ecosystem she helped build.
That creates an interesting dynamic: significant personal exposure to the same ecosystem whose long-term growth is closely tied to Binance's performance.
But concentration cuts both ways.
If BNB performs well, a heavily concentrated portfolio benefits disproportionately. If market conditions deteriorate or confidence in the ecosystem weakens, the downside can be equally significant.
There's also an important distinction: a $100 million portfolio drawdown doesn't necessarily mean those losses are realized. Nor does it establish that BNB alone caused the decline.
The bigger takeaway is that even people deeply involved in building crypto's largest platforms aren't immune to market volatility.
Being close to an ecosystem doesn't make you immune to its risks.
#BTC Price Analysis# #Altcoin Season# $BTC
Her latest account update shows losses of approximately $100 million over the past 30 days, covering the period from October 17 to November 16. The disclosed trading PnL accounts for roughly $97.32 million of that decline.
The BNB concentration makes this particularly interesting.
Yi He isn't just an investor holding a random collection of crypto assets. She's a Binance co-founder, and BNB is the native token of the ecosystem she helped build.
That creates an interesting dynamic: significant personal exposure to the same ecosystem whose long-term growth is closely tied to Binance's performance.
But concentration cuts both ways.
If BNB performs well, a heavily concentrated portfolio benefits disproportionately. If market conditions deteriorate or confidence in the ecosystem weakens, the downside can be equally significant.
There's also an important distinction: a $100 million portfolio drawdown doesn't necessarily mean those losses are realized. Nor does it establish that BNB alone caused the decline.
The bigger takeaway is that even people deeply involved in building crypto's largest platforms aren't immune to market volatility.
Being close to an ecosystem doesn't make you immune to its risks.
#BTC Price Analysis# #Altcoin Season# $BTC
27
·
--
Ver tradução
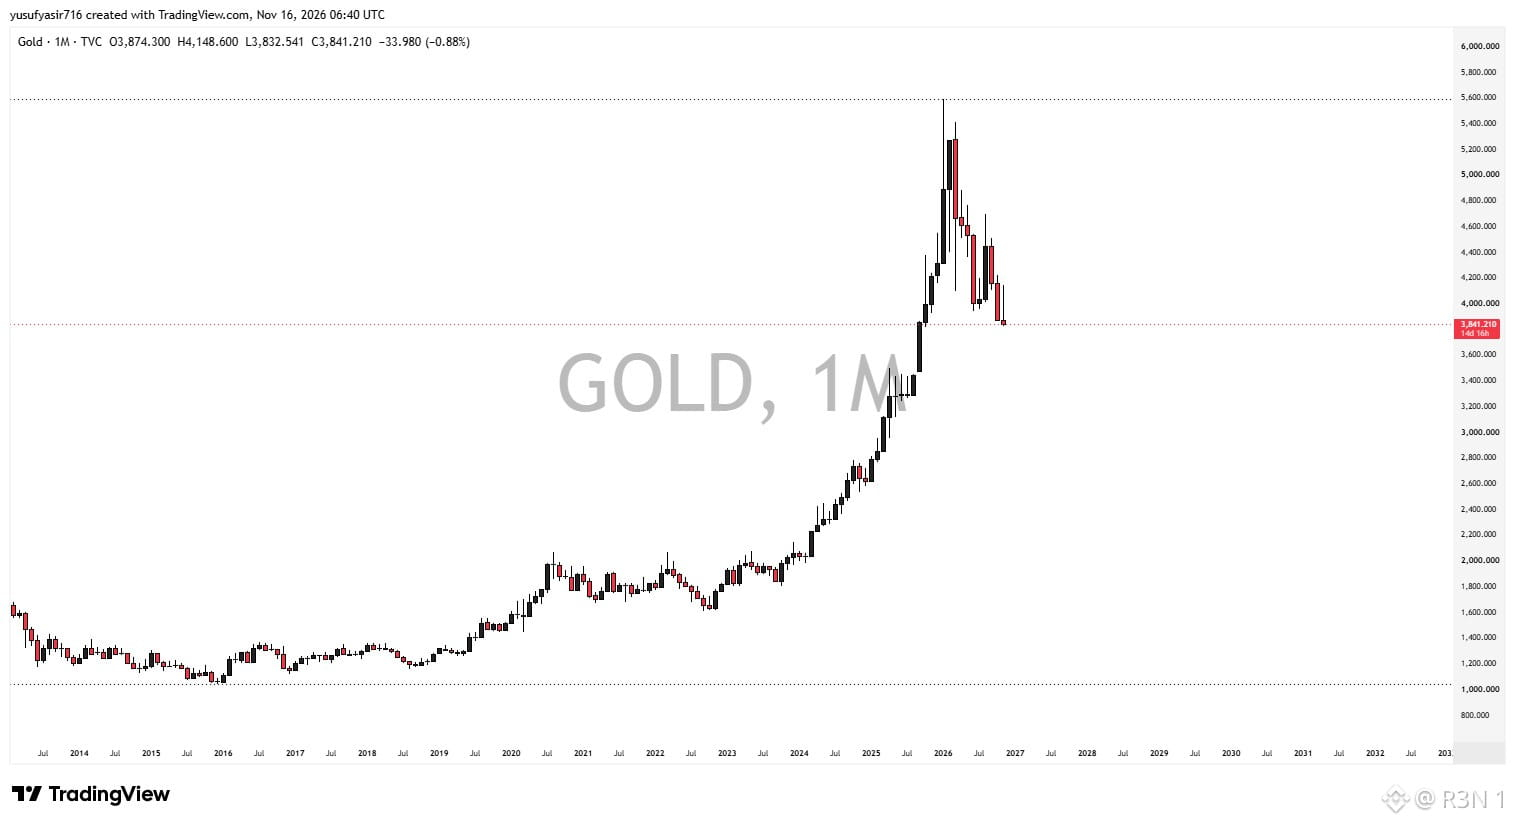
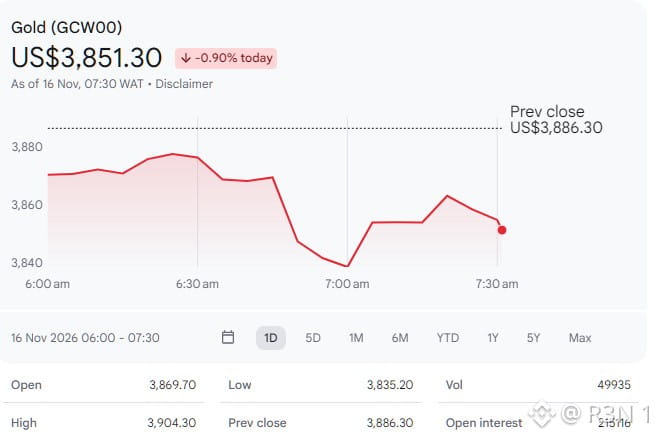
Spot gold fell more than $30 to below $3,840 an ounce on Nov. 13, down about 1.1% on the day, with silver down about 3%. It had opened near $3,995. By Friday’s close it was back near $3,880, but it still lost 4.68% on the week, its largest weekly drop since early June, and touched its lowest level since October 2025. The cause was rates. October CPI beat forecasts, Treasury yields climbed with the 10-year above 5%, and the dollar index reached a 19-month high. A producer price report later came in below expectations, and the odds of a quarter-point December hike rose to about 92%, with a half-point at about 8%. Higher yields make non-yielding assets less attractive, and gold pays no income, just like Bitcoin. That’s where crypto comes in. Bitcoin is down about 16% over the past month, and gold is down about 5% over the past five sessions. Both fell as yields rose. My comparison uses different time windows, so treat it as a rough picture. But it suggests both are reacting to rates more than to fear, and Bitcoin is falling harder. Investors looking for somewhere to hide are finding fewer places. Bonds yield more, cash pays, and the dollar is strengthening. That’s why safe havens without cash flow all get repriced together. The risk is a further rise in yields or the dollar. The supportive case is that gold is sitting near its yearly lows with a hike already priced in, which could steady things. Safe havens aren’t safe from interest rates. $XAUt #BTC Price Analysis# $BTC #Altcoin Season#
Spot gold fell more than $30 to below $3,840 an ounce on Nov. 13, down about 1.1% on the day, with silver down about 3%. It had opened near $3,995. By Friday’s close it was back near $3,880, but it still lost 4.68% on the week, its largest weekly drop since early June, and touched its lowest level since October 2025. The cause was rates. October CPI beat forecasts, Treasury yields climbed with the 10-year above 5%, and the dollar index reached a 19-month high. A producer price report later came in below expectations, and the odds of a quarter-point December hike rose to about 92%, with a half-point at about 8%. Higher yields make non-yielding assets less attractive, and gold pays no income, just like Bitcoin. That’s where crypto comes in. Bitcoin is down about 16% over the past month, and gold is down about 5% over the past five sessions. Both fell as yields rose. My comparison uses different time windows, so treat it as a rough picture. But it suggests both are reacting to rates more than to fear, and Bitcoin is falling harder. Investors looking for somewhere to hide are finding fewer places. Bonds yield more, cash pays, and the dollar is strengthening. That’s why safe havens without cash flow all get repriced together. The risk is a further rise in yields or the dollar. The supportive case is that gold is sitting near its yearly lows with a hike already priced in, which could steady things. Safe havens aren’t safe from interest rates. $XAUt #BTC Price Analysis# $BTC #Altcoin Season#
39
·
--
Ver tradução
Probably not. The pattern looks like a treasury policy, not a warning. Lookonchain and Onchain Lens link a wallet (0x5CBC) to the Ethereum Foundation, and it has sold in batches: 1,000 ETH on Nov. 10 and 11, 2,000 on Nov. 13, and 2,500 on Nov. 14 via CoWSwap. Onchain Lens tallies 7,500 ETH, about $14.52M in USDS, over four days. Trackers count the sales slightly differently, and the Foundation hasn’t commented, so the wallet attribution is the trackers’ call. The likely reason is routine. Under a treasury policy from June 2025, the Foundation converts ETH when its operating reserves fall below roughly two and a half years of expenses. That money funds protocol development, grants, and research. Officials haven’t confirmed the purpose of these particular sales, but a rule-based schedule doesn’t need inside information. The scale also doesn’t match the fear. One analysis found US spot Ether ETFs lost $695.9M through Nov. 11, about 87 times more than the Foundation wallet’s $8M in sales by Nov. 13. ETH dropped to $1,830, its weakest since July, but reports note the data doesn’t prove the sales caused the drop. What the sales do affect is sentiment. In a weak market, headlines about a core organization selling sound like a vote of no confidence, even if the plan was set months ago. Holders watching ETFs bleed and treasury firms like BTCS strain on loans are primed to read the worst into every wallet move. The fair criticism is timing. Selling into lows is bad optics, and some would prefer a smoother or less visible approach. Supporters would say predictable, small sales are healthier than surprise ones. The risk is more batches while sentiment is fragile. The supportive case is that the amount is small and funds the network’s development. Insiders rarely announce their view with a CoWSwap trade. A funding schedule isn’t a forecast. $ETH #Macro Insights# #BTC Price Analysis#
Probably not. The pattern looks like a treasury policy, not a warning. Lookonchain and Onchain Lens link a wallet (0x5CBC) to the Ethereum Foundation, and it has sold in batches: 1,000 ETH on Nov. 10 and 11, 2,000 on Nov. 13, and 2,500 on Nov. 14 via CoWSwap. Onchain Lens tallies 7,500 ETH, about $14.52M in USDS, over four days. Trackers count the sales slightly differently, and the Foundation hasn’t commented, so the wallet attribution is the trackers’ call. The likely reason is routine. Under a treasury policy from June 2025, the Foundation converts ETH when its operating reserves fall below roughly two and a half years of expenses. That money funds protocol development, grants, and research. Officials haven’t confirmed the purpose of these particular sales, but a rule-based schedule doesn’t need inside information. The scale also doesn’t match the fear. One analysis found US spot Ether ETFs lost $695.9M through Nov. 11, about 87 times more than the Foundation wallet’s $8M in sales by Nov. 13. ETH dropped to $1,830, its weakest since July, but reports note the data doesn’t prove the sales caused the drop. What the sales do affect is sentiment. In a weak market, headlines about a core organization selling sound like a vote of no confidence, even if the plan was set months ago. Holders watching ETFs bleed and treasury firms like BTCS strain on loans are primed to read the worst into every wallet move. The fair criticism is timing. Selling into lows is bad optics, and some would prefer a smoother or less visible approach. Supporters would say predictable, small sales are healthier than surprise ones. The risk is more batches while sentiment is fragile. The supportive case is that the amount is small and funds the network’s development. Insiders rarely announce their view with a CoWSwap trade. A funding schedule isn’t a forecast. $ETH #Macro Insights# #BTC Price Analysis#
46
·
--
Ver tradução
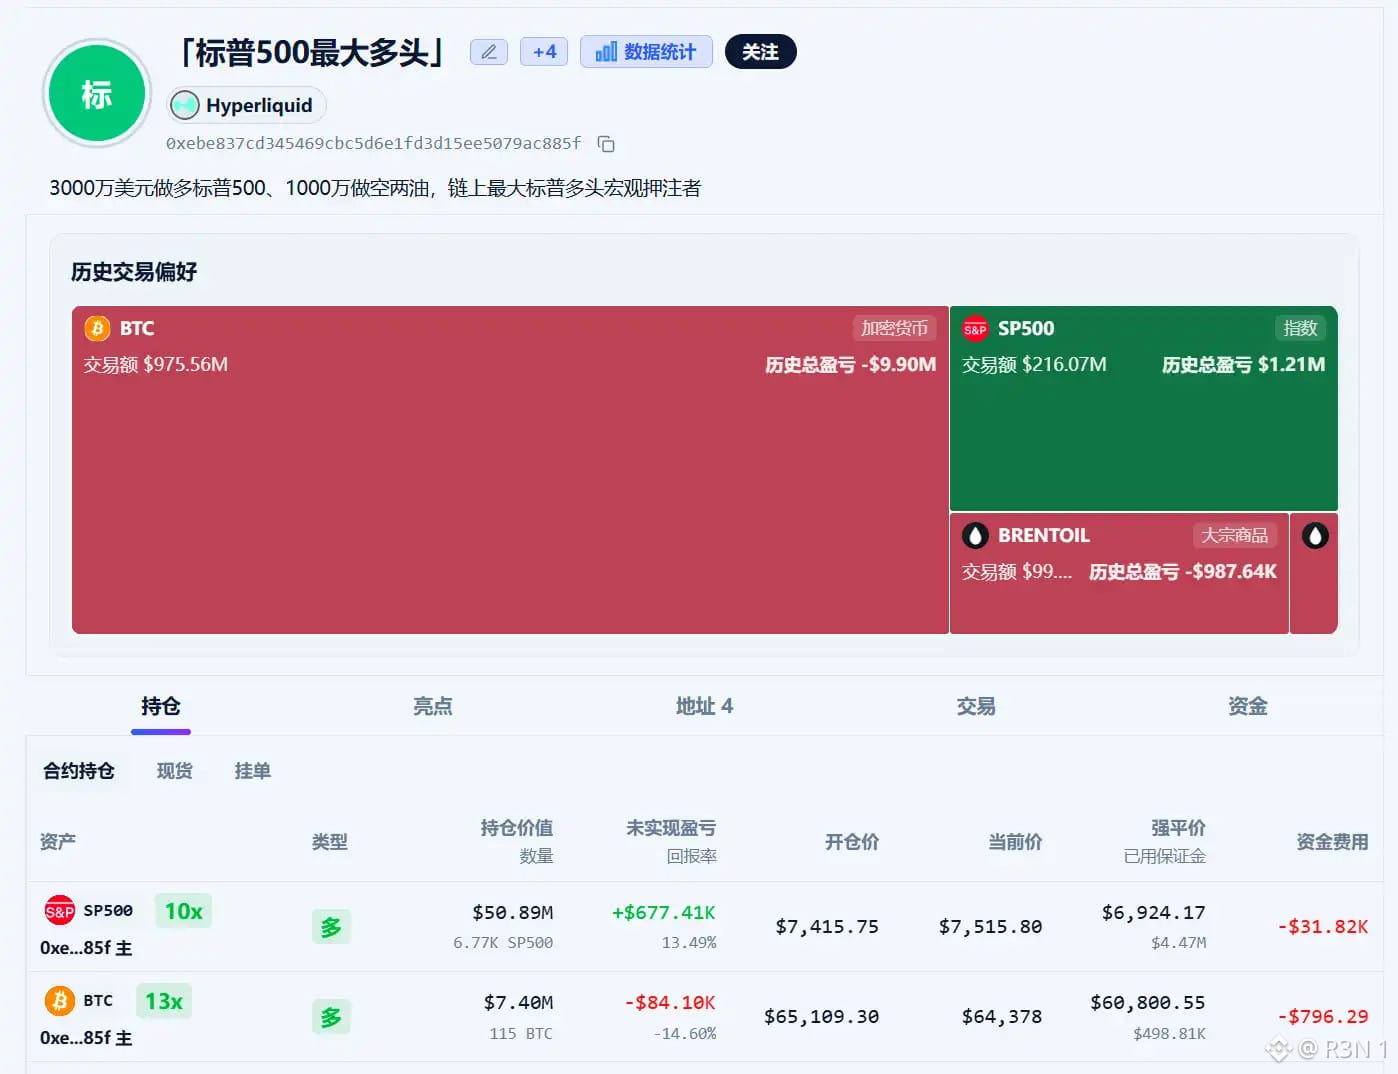
A whale is winning in stocks and losing in crypto. Its take-profit order is public, which changes the game. According to TradingBeats, the top long whale on Hyperliquid’s S&P 500 market has placed a full take-profit order to sell about $53.08M of positions, triggering at $7,840 with a limit sell at $7,830. The index trades near $7,521, so the target is about 4.2% away. The position is worth about $50.92M with roughly $712K in unrealized profit. The reported numbers hold up. An average entry of $7,415.75 across about $50.21M of positions, built between Nov. 6 and 9, implies about $2.8M in profit if the sell fills at $7,830, which is roughly a 5.6% move. The split performance is the interesting part. The same address reportedly closed a BTC long on Sunday at a loss of about $2.55M, then bought about $7.49M of new BTC longs at an average of $65,109. In one account: stocks working, crypto not, and a decision to keep betting on both. That mirrors the wider picture, where Hyperliquid’s stock markets have been drawing as much volume as Bitcoin’s. Visibility changes behavior. Public positions and orders mean other traders can see exactly where a whale plans to act. Commentary on earlier Hyperliquid whales has pointed to feedback loops, where crowds copy moves or hunt visible levels. A public take-profit is a plan made visible. What it could mean: either disciplined profit-taking after a clean move, or a trader reducing risk after a rough week in crypto. The report doesn’t say which. The risk is that the index stalls before the target and the position stays exposed, or that the order gets front-run. The supportive case is that the plan is clear and the entry is well below the current price. A take-profit order is a plan made public. Public plans get tested. $HYPE #Macro Insights# #Meme Alpha#
A whale is winning in stocks and losing in crypto. Its take-profit order is public, which changes the game. According to TradingBeats, the top long whale on Hyperliquid’s S&P 500 market has placed a full take-profit order to sell about $53.08M of positions, triggering at $7,840 with a limit sell at $7,830. The index trades near $7,521, so the target is about 4.2% away. The position is worth about $50.92M with roughly $712K in unrealized profit. The reported numbers hold up. An average entry of $7,415.75 across about $50.21M of positions, built between Nov. 6 and 9, implies about $2.8M in profit if the sell fills at $7,830, which is roughly a 5.6% move. The split performance is the interesting part. The same address reportedly closed a BTC long on Sunday at a loss of about $2.55M, then bought about $7.49M of new BTC longs at an average of $65,109. In one account: stocks working, crypto not, and a decision to keep betting on both. That mirrors the wider picture, where Hyperliquid’s stock markets have been drawing as much volume as Bitcoin’s. Visibility changes behavior. Public positions and orders mean other traders can see exactly where a whale plans to act. Commentary on earlier Hyperliquid whales has pointed to feedback loops, where crowds copy moves or hunt visible levels. A public take-profit is a plan made visible. What it could mean: either disciplined profit-taking after a clean move, or a trader reducing risk after a rough week in crypto. The report doesn’t say which. The risk is that the index stalls before the target and the position stays exposed, or that the order gets front-run. The supportive case is that the plan is clear and the entry is well below the current price. A take-profit order is a plan made public. Public plans get tested. $HYPE #Macro Insights# #Meme Alpha#
73
·
--
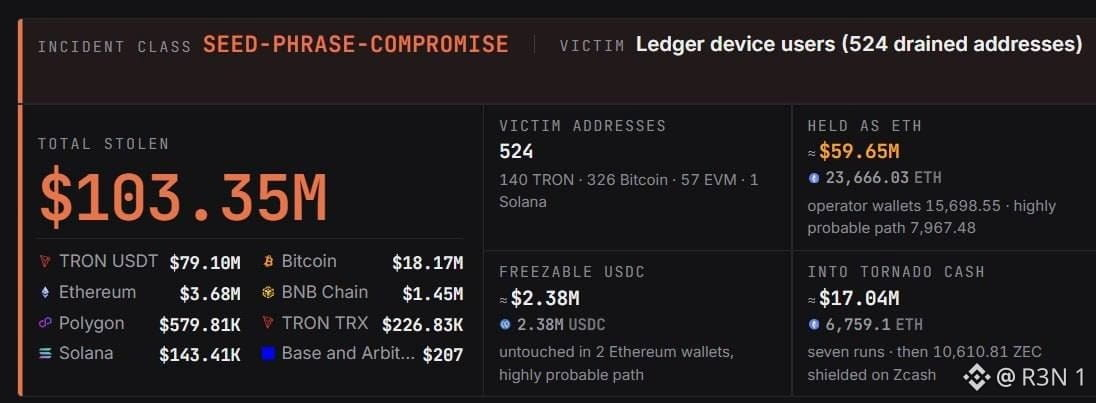
O erro mais caro em cripto é digitar 24 palavras em um site.
Uma publicação que circula no X afirma que um site falso da Ledger roubou US$ 103 milhões de 524 vítimas, e que mais de 500 pessoas perderam, juntas, mais de US$ 100 milhões no último mês após inserir frases de recuperação em um site falso que aparecia no topo do Google. Não consegui verificar o valor total nem o número de vítimas.
Aqui está o que foi documentado. Em 10 de outubro, o pesquisador de segurança Cyberscrilla alertou sobre um site e aplicativo falsos da Ledger que apareciam perto do topo dos resultados do Google e foram criados para coletar frases de recuperação de 24 palavras. Antes disso, a Zscaler encontrou anúncios maliciosos no Google que se passavam pela Ledger e enviavam usuários para páginas falsas de verificação de carteira. Um relatório observou que o número de “1 milhão de visitas”, amplamente repetido, parecia se referir ao google.com, não à página de phishing, e que, na época, não havia sido estabelecido o número de vítimas nem o valor roubado por aquele site.
Não confunda com outra história. A Ledger está investigando supostas perdas relacionadas a clientes de sua distribuidora no Sudeste Asiático, a CryptoBilis, com estimativas não verificadas entre US$ 72 milhões e US$ 93 milhões. É um caso diferente, e misturar os dois infla os números.
O golpe funciona porque os resultados de busca parecem confiáveis e é possível pagar por anúncios. Uma página com aparência profissional, junto com um senso de urgência, como “verifique sua carteira”, muitas vezes é suficiente. E uma carteira física deixa de fazer diferença no momento em que a frase de recuperação é digitada em um site.
Os cuidados são simples. A Ledger afirma que nunca pedirá sua frase de recuperação. Baixe software somente do site oficial, salve-o nos favoritos, ignore os resultados patrocinados e nunca digite a frase em nenhum site, aplicativo ou chat de suporte.
Em um mês marcado por invasões a exchanges, ataques com malware de drenagem e vulnerabilidades em carteiras, o elo mais fraco continua sendo o clique. A boa notícia é que a solução não custa nada.
Uma carteira física protege suas chaves até o momento em que você as entrega.
$BTC #BTC Análise de preço# $ETH
O erro mais caro em cripto é digitar 24 palavras em um site.
Uma publicação que circula no X afirma que um site falso da Ledger roubou US$ 103 milhões de 524 vítimas, e que mais de 500 pessoas perderam, juntas, mais de US$ 100 milhões no último mês após inserir frases de recuperação em um site falso que aparecia no topo do Google. Não consegui verificar o valor total nem o número de vítimas.
Aqui está o que foi documentado. Em 10 de outubro, o pesquisador de segurança Cyberscrilla alertou sobre um site e aplicativo falsos da Ledger que apareciam perto do topo dos resultados do Google e foram criados para coletar frases de recuperação de 24 palavras. Antes disso, a Zscaler encontrou anúncios maliciosos no Google que se passavam pela Ledger e enviavam usuários para páginas falsas de verificação de carteira. Um relatório observou que o número de “1 milhão de visitas”, amplamente repetido, parecia se referir ao google.com, não à página de phishing, e que, na época, não havia sido estabelecido o número de vítimas nem o valor roubado por aquele site.
Não confunda com outra história. A Ledger está investigando supostas perdas relacionadas a clientes de sua distribuidora no Sudeste Asiático, a CryptoBilis, com estimativas não verificadas entre US$ 72 milhões e US$ 93 milhões. É um caso diferente, e misturar os dois infla os números.
O golpe funciona porque os resultados de busca parecem confiáveis e é possível pagar por anúncios. Uma página com aparência profissional, junto com um senso de urgência, como “verifique sua carteira”, muitas vezes é suficiente. E uma carteira física deixa de fazer diferença no momento em que a frase de recuperação é digitada em um site.
Os cuidados são simples. A Ledger afirma que nunca pedirá sua frase de recuperação. Baixe software somente do site oficial, salve-o nos favoritos, ignore os resultados patrocinados e nunca digite a frase em nenhum site, aplicativo ou chat de suporte.
Em um mês marcado por invasões a exchanges, ataques com malware de drenagem e vulnerabilidades em carteiras, o elo mais fraco continua sendo o clique. A boa notícia é que a solução não custa nada.
Uma carteira física protege suas chaves até o momento em que você as entrega.
$BTC #BTC Análise de preço# $ETH
Uma publicação que circula no X afirma que um site falso da Ledger roubou US$ 103 milhões de 524 vítimas, e que mais de 500 pessoas perderam, juntas, mais de US$ 100 milhões no último mês após inserir frases de recuperação em um site falso que aparecia no topo do Google. Não consegui verificar o valor total nem o número de vítimas.
Aqui está o que foi documentado. Em 10 de outubro, o pesquisador de segurança Cyberscrilla alertou sobre um site e aplicativo falsos da Ledger que apareciam perto do topo dos resultados do Google e foram criados para coletar frases de recuperação de 24 palavras. Antes disso, a Zscaler encontrou anúncios maliciosos no Google que se passavam pela Ledger e enviavam usuários para páginas falsas de verificação de carteira. Um relatório observou que o número de “1 milhão de visitas”, amplamente repetido, parecia se referir ao google.com, não à página de phishing, e que, na época, não havia sido estabelecido o número de vítimas nem o valor roubado por aquele site.
Não confunda com outra história. A Ledger está investigando supostas perdas relacionadas a clientes de sua distribuidora no Sudeste Asiático, a CryptoBilis, com estimativas não verificadas entre US$ 72 milhões e US$ 93 milhões. É um caso diferente, e misturar os dois infla os números.
O golpe funciona porque os resultados de busca parecem confiáveis e é possível pagar por anúncios. Uma página com aparência profissional, junto com um senso de urgência, como “verifique sua carteira”, muitas vezes é suficiente. E uma carteira física deixa de fazer diferença no momento em que a frase de recuperação é digitada em um site.
Os cuidados são simples. A Ledger afirma que nunca pedirá sua frase de recuperação. Baixe software somente do site oficial, salve-o nos favoritos, ignore os resultados patrocinados e nunca digite a frase em nenhum site, aplicativo ou chat de suporte.
Em um mês marcado por invasões a exchanges, ataques com malware de drenagem e vulnerabilidades em carteiras, o elo mais fraco continua sendo o clique. A boa notícia é que a solução não custa nada.
Uma carteira física protege suas chaves até o momento em que você as entrega.
$BTC #BTC Análise de preço# $ETH
53
·
--
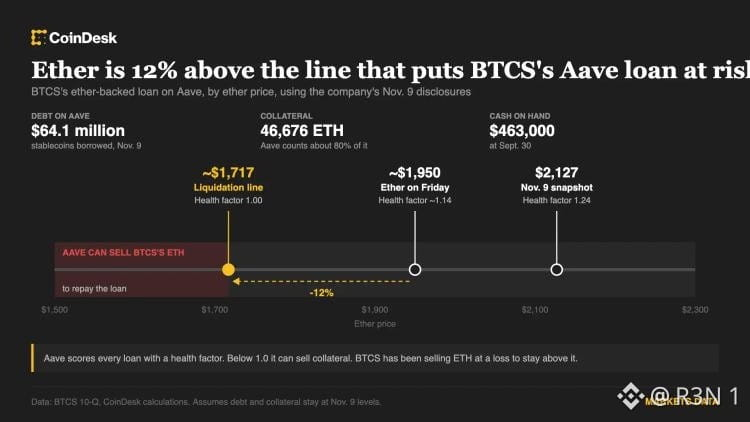
A BTCS, empresa listada na Nasdaq que detém ether como seu principal ativo, tem vendido ETH abaixo do preço de compra para evitar que um empréstimo de US$ 64 milhões da Aave seja liquidado, segundo a CoinDesk e o relatório trimestral da empresa. Em 9 de novembro, a BTCS devia cerca de US$ 64,1 milhões, garantidos por 46.676 ETH avaliados em US$ 99,3 milhões ao preço declarado pela empresa, de US$ 2.127, o que representa uma garantia de aproximadamente 155%.
Os mecanismos não dão margem para erro. A Aave não tem um agente de crédito, apenas um fator de saúde que compara a garantia à dívida. Abaixo de 1, o protocolo pode vender a garantia automaticamente. A BTCS afirma que a Aave considera cerca de 80% de seus ETH, o que deixa o fator de saúde próximo de 1,24 e o preço de liquidação perto de US$ 1.717 por ETH, segundo os cálculos da CoinDesk. Na sexta-feira, o ether era negociado em torno de US$ 1.950, cerca de 12% acima desse patamar. A posição da empresa pode ter mudado desde 9 de novembro.
A margem de segurança é pequena em outros aspectos. No fim de setembro, a BTCS tinha cerca de US$ 463.000 em caixa, e a maior parte de seus ativos digitais está empenhada como garantia para a Aave. A empresa informou que não houve liquidações até 11 de novembro, mas não disse quanto ETH vendeu nem quais perdas essas vendas efetivamente geraram.
A dívida cresceu rapidamente: de US$ 320.000 garantidos por 446 ETH em abril de 2025 para US$ 64 milhões agora. O conselho permite novos empréstimos de até 50% do valor da garantia.
Este é o contraste que importa. Uma tesouraria sem dívidas pode atravessar uma queda, porque uma perda no papel continua sendo apenas uma perda no papel. Já uma empresa com um empréstimo precisa agir, e agir significa vender em meio à queda.
O risco é uma nova queda do ETH, com pouco dinheiro em caixa e garantias bloqueadas. O argumento favorável é que a BTCS agiu cedo, ainda mantém uma margem de segurança de 155% e informou que não houve liquidações.
As perdas no papel se tornam reais quando outra pessoa detém a outra ponta do empréstimo.
$ETH #BTC Análise de preços# #Temporada das altcoins#
A BTCS, empresa listada na Nasdaq que detém ether como seu principal ativo, tem vendido ETH abaixo do preço de compra para evitar que um empréstimo de US$ 64 milhões da Aave seja liquidado, segundo a CoinDesk e o relatório trimestral da empresa. Em 9 de novembro, a BTCS devia cerca de US$ 64,1 milhões, garantidos por 46.676 ETH avaliados em US$ 99,3 milhões ao preço declarado pela empresa, de US$ 2.127, o que representa uma garantia de aproximadamente 155%.
Os mecanismos não dão margem para erro. A Aave não tem um agente de crédito, apenas um fator de saúde que compara a garantia à dívida. Abaixo de 1, o protocolo pode vender a garantia automaticamente. A BTCS afirma que a Aave considera cerca de 80% de seus ETH, o que deixa o fator de saúde próximo de 1,24 e o preço de liquidação perto de US$ 1.717 por ETH, segundo os cálculos da CoinDesk. Na sexta-feira, o ether era negociado em torno de US$ 1.950, cerca de 12% acima desse patamar. A posição da empresa pode ter mudado desde 9 de novembro.
A margem de segurança é pequena em outros aspectos. No fim de setembro, a BTCS tinha cerca de US$ 463.000 em caixa, e a maior parte de seus ativos digitais está empenhada como garantia para a Aave. A empresa informou que não houve liquidações até 11 de novembro, mas não disse quanto ETH vendeu nem quais perdas essas vendas efetivamente geraram.
A dívida cresceu rapidamente: de US$ 320.000 garantidos por 446 ETH em abril de 2025 para US$ 64 milhões agora. O conselho permite novos empréstimos de até 50% do valor da garantia.
Este é o contraste que importa. Uma tesouraria sem dívidas pode atravessar uma queda, porque uma perda no papel continua sendo apenas uma perda no papel. Já uma empresa com um empréstimo precisa agir, e agir significa vender em meio à queda.
O risco é uma nova queda do ETH, com pouco dinheiro em caixa e garantias bloqueadas. O argumento favorável é que a BTCS agiu cedo, ainda mantém uma margem de segurança de 155% e informou que não houve liquidações.
As perdas no papel se tornam reais quando outra pessoa detém a outra ponta do empréstimo.
$ETH #BTC Análise de preços# #Temporada das altcoins#
Os mecanismos não dão margem para erro. A Aave não tem um agente de crédito, apenas um fator de saúde que compara a garantia à dívida. Abaixo de 1, o protocolo pode vender a garantia automaticamente. A BTCS afirma que a Aave considera cerca de 80% de seus ETH, o que deixa o fator de saúde próximo de 1,24 e o preço de liquidação perto de US$ 1.717 por ETH, segundo os cálculos da CoinDesk. Na sexta-feira, o ether era negociado em torno de US$ 1.950, cerca de 12% acima desse patamar. A posição da empresa pode ter mudado desde 9 de novembro.
A margem de segurança é pequena em outros aspectos. No fim de setembro, a BTCS tinha cerca de US$ 463.000 em caixa, e a maior parte de seus ativos digitais está empenhada como garantia para a Aave. A empresa informou que não houve liquidações até 11 de novembro, mas não disse quanto ETH vendeu nem quais perdas essas vendas efetivamente geraram.
A dívida cresceu rapidamente: de US$ 320.000 garantidos por 446 ETH em abril de 2025 para US$ 64 milhões agora. O conselho permite novos empréstimos de até 50% do valor da garantia.
Este é o contraste que importa. Uma tesouraria sem dívidas pode atravessar uma queda, porque uma perda no papel continua sendo apenas uma perda no papel. Já uma empresa com um empréstimo precisa agir, e agir significa vender em meio à queda.
O risco é uma nova queda do ETH, com pouco dinheiro em caixa e garantias bloqueadas. O argumento favorável é que a BTCS agiu cedo, ainda mantém uma margem de segurança de 155% e informou que não houve liquidações.
As perdas no papel se tornam reais quando outra pessoa detém a outra ponta do empréstimo.
$ETH #BTC Análise de preços# #Temporada das altcoins#
·
--
Os próximos níveis do Bitcoin já estão no radar de todo mundo. Isso faz parte do problema.
O Bitcoin caiu para US$ 67.568, seu preço mais baixo desde o fim de agosto, antes de se recuperar e ultrapassar US$ 68.000. Lacie Zhang, responsável pela pesquisa na Bitget Wallet, afirma que é possível uma nova queda, impulsionada pela incerteza macroeconômica, pelas contínuas saídas dos ETFs à vista e por liquidações forçadas.
O fator macroeconômico são os dados do IPC de outubro. Uma alta mensal de 0,4%, acima das previsões, elevou para cerca de 85% as chances de um aumento dos juros pelo Fed em dezembro e impulsionou os rendimentos dos títulos do Tesouro e o dólar. Isso enfraquece a demanda por ativos que não geram rendimentos, como o Bitcoin.
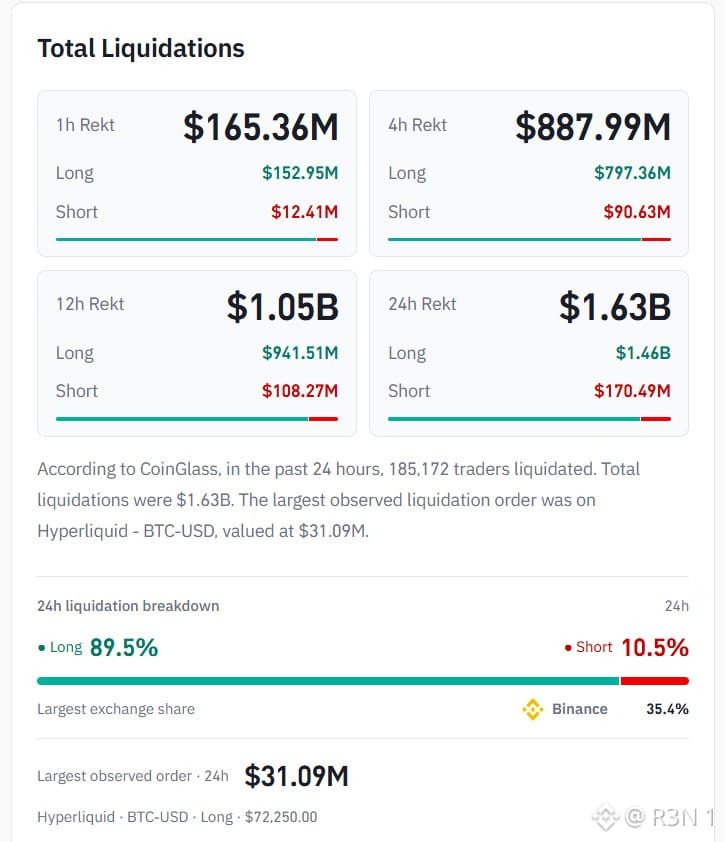
Em seguida, vieram as vendas forçadas. Quando o Bitcoin perdeu a faixa de US$ 72.000 a US$ 73.000, as liquidações aceleraram, chegando a US$ 1,6 bilhão em 24 horas e afetando 185.172 traders. As posições compradas representaram 89,5%, e a Binance concentrou mais de 35% do total. O Ether perdeu US$ 2.000, e a capitalização total do mercado cripto caiu quase 4%, para US$ 2,4 trilhões.
As instituições não estão ajudando. Os ETFs de Bitcoin à vista caminhavam para o sexto dia consecutivo de saídas líquidas, depois que cerca de US$ 1,4 bilhão saiu entre 5 e 11 de novembro, dos quais mais de US$ 1 bilhão vieram do IBIT, da BlackRock.
O mapa de Zhang: US$ 68.000 é o suporte imediato, seguido pela faixa de US$ 65.000 a US$ 66.000; uma queda decisiva poderia deixar os US$ 62.000 a US$ 63.000 ao alcance. Na alta, a primeira resistência fica entre US$ 72.000 e US$ 74.000. Essa é a visão de uma analista. Quando esses níveis são tão conhecidos, as ordens se concentram em torno deles, o que pode tornar os movimentos mais bruscos.
Ainda há dois catalisadores. Os preços ao produtor podem reforçar ou amenizar as apostas em aumentos de juros, e a exclusão da Strategy, da Metaplanet e da Yellow Cake dos índices da MSCI em 30 de novembro pode provocar até US$ 8,8 bilhões em vendas de fundos passivos, segundo algumas estimativas.
O risco é que dados de inflação mais elevados sejam acompanhados por outra onda de liquidações, com o preço atravessando os níveis de suporte. O cenário favorável é que uma forte liquidação pode reduzir a alavancagem e fazer com que um resultado mais moderado seja recebido como um alívio.
Os mapas ajudam. Também mostram a todos onde ficar.
$BTC #Temporada das Altcoins# #Previsão do preço do Bitcoin: qual será o próximo movimento do Bitcoin?#
Os próximos níveis do Bitcoin já estão no radar de todo mundo. Isso faz parte do problema.
O Bitcoin caiu para US$ 67.568, seu preço mais baixo desde o fim de agosto, antes de se recuperar e ultrapassar US$ 68.000. Lacie Zhang, responsável pela pesquisa na Bitget Wallet, afirma que é possível uma nova queda, impulsionada pela incerteza macroeconômica, pelas contínuas saídas dos ETFs à vista e por liquidações forçadas.
O fator macroeconômico são os dados do IPC de outubro. Uma alta mensal de 0,4%, acima das previsões, elevou para cerca de 85% as chances de um aumento dos juros pelo Fed em dezembro e impulsionou os rendimentos dos títulos do Tesouro e o dólar. Isso enfraquece a demanda por ativos que não geram rendimentos, como o Bitcoin.
Em seguida, vieram as vendas forçadas. Quando o Bitcoin perdeu a faixa de US$ 72.000 a US$ 73.000, as liquidações aceleraram, chegando a US$ 1,6 bilhão em 24 horas e afetando 185.172 traders. As posições compradas representaram 89,5%, e a Binance concentrou mais de 35% do total. O Ether perdeu US$ 2.000, e a capitalização total do mercado cripto caiu quase 4%, para US$ 2,4 trilhões.
As instituições não estão ajudando. Os ETFs de Bitcoin à vista caminhavam para o sexto dia consecutivo de saídas líquidas, depois que cerca de US$ 1,4 bilhão saiu entre 5 e 11 de novembro, dos quais mais de US$ 1 bilhão vieram do IBIT, da BlackRock.
O mapa de Zhang: US$ 68.000 é o suporte imediato, seguido pela faixa de US$ 65.000 a US$ 66.000; uma queda decisiva poderia deixar os US$ 62.000 a US$ 63.000 ao alcance. Na alta, a primeira resistência fica entre US$ 72.000 e US$ 74.000. Essa é a visão de uma analista. Quando esses níveis são tão conhecidos, as ordens se concentram em torno deles, o que pode tornar os movimentos mais bruscos.
Ainda há dois catalisadores. Os preços ao produtor podem reforçar ou amenizar as apostas em aumentos de juros, e a exclusão da Strategy, da Metaplanet e da Yellow Cake dos índices da MSCI em 30 de novembro pode provocar até US$ 8,8 bilhões em vendas de fundos passivos, segundo algumas estimativas.
O risco é que dados de inflação mais elevados sejam acompanhados por outra onda de liquidações, com o preço atravessando os níveis de suporte. O cenário favorável é que uma forte liquidação pode reduzir a alavancagem e fazer com que um resultado mais moderado seja recebido como um alívio.
Os mapas ajudam. Também mostram a todos onde ficar.
$BTC #Temporada das Altcoins# #Previsão do preço do Bitcoin: qual será o próximo movimento do Bitcoin?#
O Bitcoin caiu para US$ 67.568, seu preço mais baixo desde o fim de agosto, antes de se recuperar e ultrapassar US$ 68.000. Lacie Zhang, responsável pela pesquisa na Bitget Wallet, afirma que é possível uma nova queda, impulsionada pela incerteza macroeconômica, pelas contínuas saídas dos ETFs à vista e por liquidações forçadas.
O fator macroeconômico são os dados do IPC de outubro. Uma alta mensal de 0,4%, acima das previsões, elevou para cerca de 85% as chances de um aumento dos juros pelo Fed em dezembro e impulsionou os rendimentos dos títulos do Tesouro e o dólar. Isso enfraquece a demanda por ativos que não geram rendimentos, como o Bitcoin.
Em seguida, vieram as vendas forçadas. Quando o Bitcoin perdeu a faixa de US$ 72.000 a US$ 73.000, as liquidações aceleraram, chegando a US$ 1,6 bilhão em 24 horas e afetando 185.172 traders. As posições compradas representaram 89,5%, e a Binance concentrou mais de 35% do total. O Ether perdeu US$ 2.000, e a capitalização total do mercado cripto caiu quase 4%, para US$ 2,4 trilhões.
As instituições não estão ajudando. Os ETFs de Bitcoin à vista caminhavam para o sexto dia consecutivo de saídas líquidas, depois que cerca de US$ 1,4 bilhão saiu entre 5 e 11 de novembro, dos quais mais de US$ 1 bilhão vieram do IBIT, da BlackRock.
O mapa de Zhang: US$ 68.000 é o suporte imediato, seguido pela faixa de US$ 65.000 a US$ 66.000; uma queda decisiva poderia deixar os US$ 62.000 a US$ 63.000 ao alcance. Na alta, a primeira resistência fica entre US$ 72.000 e US$ 74.000. Essa é a visão de uma analista. Quando esses níveis são tão conhecidos, as ordens se concentram em torno deles, o que pode tornar os movimentos mais bruscos.
Ainda há dois catalisadores. Os preços ao produtor podem reforçar ou amenizar as apostas em aumentos de juros, e a exclusão da Strategy, da Metaplanet e da Yellow Cake dos índices da MSCI em 30 de novembro pode provocar até US$ 8,8 bilhões em vendas de fundos passivos, segundo algumas estimativas.
O risco é que dados de inflação mais elevados sejam acompanhados por outra onda de liquidações, com o preço atravessando os níveis de suporte. O cenário favorável é que uma forte liquidação pode reduzir a alavancagem e fazer com que um resultado mais moderado seja recebido como um alívio.
Os mapas ajudam. Também mostram a todos onde ficar.
$BTC #Temporada das Altcoins# #Previsão do preço do Bitcoin: qual será o próximo movimento do Bitcoin?#
25
·
--
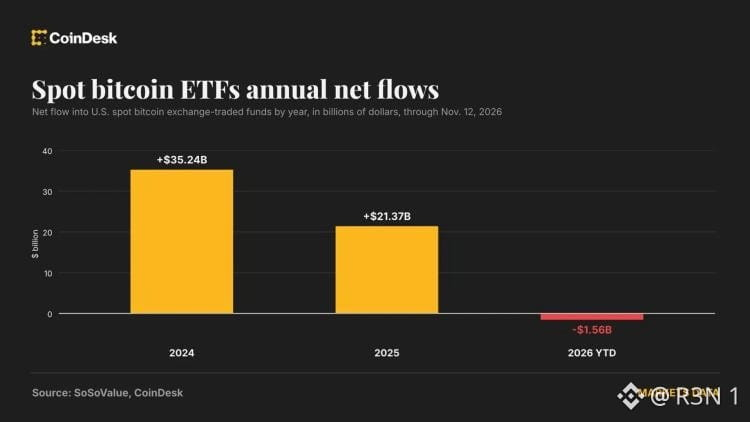
Os ETFs de Bitcoin passaram de um ano com entradas de US$ 1 bi para um ano com saídas de US$ 1,56 bi em cerca de duas semanas.
A CoinDesk, citando dados da SoSoValue, informa que os ETFs spot de Bitcoin dos EUA agora acumulam saídas líquidas de US$ 1,56 bi em 2026. Em 29 de outubro, registravam entradas de cerca de US$ 1,01 bi no ano. Então, houve uma saída de US$ 643,3 mi só em 30 de outubro, e o prejuízo continuou aumentando. O Bitcoin caiu abaixo de US$ 70.000 na madrugada de sexta-feira, seu menor nível desde agosto.
Fazendo as contas: isso representa uma oscilação de cerca de US$ 2,57 bi em menos de duas semanas. As saídas semanais fizeram o trabalho: US$ 202,6 mi há três semanas, US$ 1,28 bi na semana retrasada e US$ 643,6 mi nesta semana até quinta-feira, cerca de US$ 2,1 bi no total.
O panorama mais amplo deixa isso mais claro. Esta é a 12ª semana de 2026 com saídas líquidas acima de US$ 500 mi, contra 15 em todo o ano de 2025 e quatro em 2024. Mais quatro semanas desse tipo nas últimas seis do ano fariam de 2026 um ano recorde. Os fundos receberam US$ 21,37 bi em 2025 e US$ 35,24 bi em 2024, então esta é uma forte reversão.
Os fluxos de ETFs são amplamente considerados um indicador da demanda institucional, e o ânimo mudou: de comprar toda queda para esperar e ver onde está o fundo. Esse é o cerne emocional deste mercado: quem comprava e sustentava as altas anteriores agora está vendendo sua exposição ou simplesmente ficando de fora.
O contexto macroeconômico aumenta a pressão. A cobertura da CoinDesk associa a queda mais recente à força do dólar, com o Índice do Dólar em seu maior nível em 19 meses, e os temores de aumento das taxas de juros mantiveram os ativos de risco sob pressão.
O risco é que as saídas continuem e o ritmo de semanas recordes se torne realidade. O argumento favorável é que saídas pesadas às vezes sinalizam exaustão, embora isso não seja confiável.
Os fluxos de ETFs são um recibo, não uma previsão. Neste momento, o recibo é longo.
$BTC #Análise de preço do BTC# $XAUt #Temporada das altcoins#
Os ETFs de Bitcoin passaram de um ano com entradas de US$ 1 bi para um ano com saídas de US$ 1,56 bi em cerca de duas semanas.
A CoinDesk, citando dados da SoSoValue, informa que os ETFs spot de Bitcoin dos EUA agora acumulam saídas líquidas de US$ 1,56 bi em 2026. Em 29 de outubro, registravam entradas de cerca de US$ 1,01 bi no ano. Então, houve uma saída de US$ 643,3 mi só em 30 de outubro, e o prejuízo continuou aumentando. O Bitcoin caiu abaixo de US$ 70.000 na madrugada de sexta-feira, seu menor nível desde agosto.
Fazendo as contas: isso representa uma oscilação de cerca de US$ 2,57 bi em menos de duas semanas. As saídas semanais fizeram o trabalho: US$ 202,6 mi há três semanas, US$ 1,28 bi na semana retrasada e US$ 643,6 mi nesta semana até quinta-feira, cerca de US$ 2,1 bi no total.
O panorama mais amplo deixa isso mais claro. Esta é a 12ª semana de 2026 com saídas líquidas acima de US$ 500 mi, contra 15 em todo o ano de 2025 e quatro em 2024. Mais quatro semanas desse tipo nas últimas seis do ano fariam de 2026 um ano recorde. Os fundos receberam US$ 21,37 bi em 2025 e US$ 35,24 bi em 2024, então esta é uma forte reversão.
Os fluxos de ETFs são amplamente considerados um indicador da demanda institucional, e o ânimo mudou: de comprar toda queda para esperar e ver onde está o fundo. Esse é o cerne emocional deste mercado: quem comprava e sustentava as altas anteriores agora está vendendo sua exposição ou simplesmente ficando de fora.
O contexto macroeconômico aumenta a pressão. A cobertura da CoinDesk associa a queda mais recente à força do dólar, com o Índice do Dólar em seu maior nível em 19 meses, e os temores de aumento das taxas de juros mantiveram os ativos de risco sob pressão.
O risco é que as saídas continuem e o ritmo de semanas recordes se torne realidade. O argumento favorável é que saídas pesadas às vezes sinalizam exaustão, embora isso não seja confiável.
Os fluxos de ETFs são um recibo, não uma previsão. Neste momento, o recibo é longo.
$BTC #Análise de preço do BTC# $XAUt #Temporada das altcoins#
A CoinDesk, citando dados da SoSoValue, informa que os ETFs spot de Bitcoin dos EUA agora acumulam saídas líquidas de US$ 1,56 bi em 2026. Em 29 de outubro, registravam entradas de cerca de US$ 1,01 bi no ano. Então, houve uma saída de US$ 643,3 mi só em 30 de outubro, e o prejuízo continuou aumentando. O Bitcoin caiu abaixo de US$ 70.000 na madrugada de sexta-feira, seu menor nível desde agosto.
Fazendo as contas: isso representa uma oscilação de cerca de US$ 2,57 bi em menos de duas semanas. As saídas semanais fizeram o trabalho: US$ 202,6 mi há três semanas, US$ 1,28 bi na semana retrasada e US$ 643,6 mi nesta semana até quinta-feira, cerca de US$ 2,1 bi no total.
O panorama mais amplo deixa isso mais claro. Esta é a 12ª semana de 2026 com saídas líquidas acima de US$ 500 mi, contra 15 em todo o ano de 2025 e quatro em 2024. Mais quatro semanas desse tipo nas últimas seis do ano fariam de 2026 um ano recorde. Os fundos receberam US$ 21,37 bi em 2025 e US$ 35,24 bi em 2024, então esta é uma forte reversão.
Os fluxos de ETFs são amplamente considerados um indicador da demanda institucional, e o ânimo mudou: de comprar toda queda para esperar e ver onde está o fundo. Esse é o cerne emocional deste mercado: quem comprava e sustentava as altas anteriores agora está vendendo sua exposição ou simplesmente ficando de fora.
O contexto macroeconômico aumenta a pressão. A cobertura da CoinDesk associa a queda mais recente à força do dólar, com o Índice do Dólar em seu maior nível em 19 meses, e os temores de aumento das taxas de juros mantiveram os ativos de risco sob pressão.
O risco é que as saídas continuem e o ritmo de semanas recordes se torne realidade. O argumento favorável é que saídas pesadas às vezes sinalizam exaustão, embora isso não seja confiável.
Os fluxos de ETFs são um recibo, não uma previsão. Neste momento, o recibo é longo.
$BTC #Análise de preço do BTC# $XAUt #Temporada das altcoins#
28
·
--
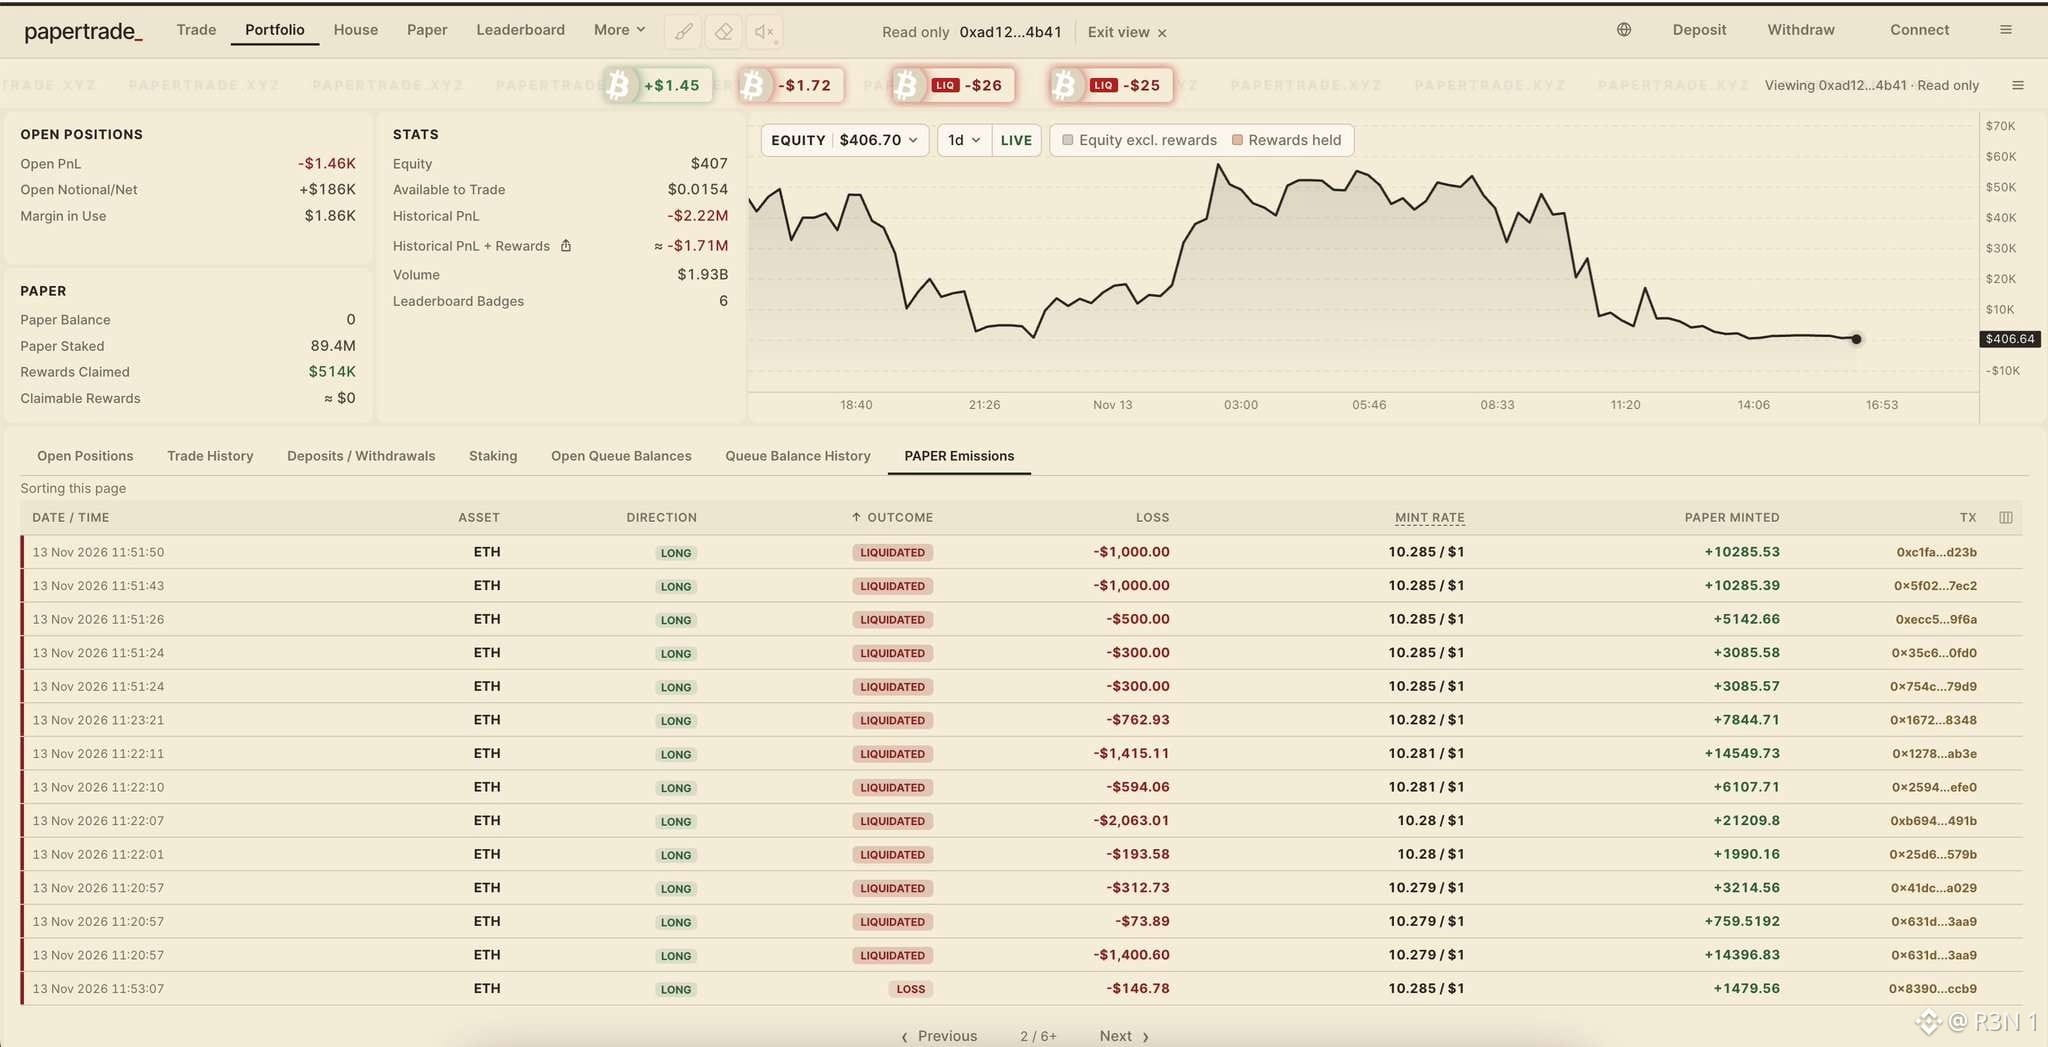
Segundo a lookonchain no X, Machi Big Brother, o trader taiwanês cujo nome verdadeiro é Jeffrey Huang, foi liquidado mais de 2.100 vezes no PaperTrade e agora acumula uma perda de US$ 2,22 milhões na plataforma. Não consegui verificar a plataforma nem esses números. O nome sugere um ambiente simulado, então a perda provavelmente é em dinheiro virtual.
O histórico real está documentado. A Arkham e outros serviços de monitoramento dizem que Machi perdeu mais de US$ 80 milhões na Hyperliquid desde setembro, principalmente em posições compradas de ETH com alavancagem de 25x. Uma conta caiu de um pico reportado de US$ 12,25 milhões para cerca de US$ 21.800, e relatos anteriores dizem que ele reabriu uma posição comprada semelhante, com alavancagem de 25x, logo após ser liquidado.
É isso que torna a história interessante. O trading simulado existe para que os erros não custem nada. Se alguém repete o mesmo padrão com dinheiro fictício, alta alavancagem e reentrada rápida, isso sugere que o problema está no processo, não no valor em jogo. Essa é uma interpretação dos números, não uma conclusão sobre ele.
O aspecto do sentimento é familiar. No mundo cripto, as liquidações viram conteúdo, e “rei das liquidações” se torna uma marca. É divertido até lembrarmos que pessoas reais podem perder dinheiro de verdade e que, em geral, são os sobreviventes — não os liquidados — que fazem publicações.
A lição prática vale para qualquer quantia: use pouca alavancagem, decida onde sair antes de entrar e não reabra a mesma aposta logo depois de ser stopado.
O risco é tratar um meme como evidência. O argumento favorável é que as plataformas de prática permitem que os traders aprendam essas lições sem custo.
A prática só ajuda se você mudar o que faz depois de perder.
#Análise de Preço do BTC# $BTC #Temporada das Altcoins# $XRP
Segundo a lookonchain no X, Machi Big Brother, o trader taiwanês cujo nome verdadeiro é Jeffrey Huang, foi liquidado mais de 2.100 vezes no PaperTrade e agora acumula uma perda de US$ 2,22 milhões na plataforma. Não consegui verificar a plataforma nem esses números. O nome sugere um ambiente simulado, então a perda provavelmente é em dinheiro virtual.
O histórico real está documentado. A Arkham e outros serviços de monitoramento dizem que Machi perdeu mais de US$ 80 milhões na Hyperliquid desde setembro, principalmente em posições compradas de ETH com alavancagem de 25x. Uma conta caiu de um pico reportado de US$ 12,25 milhões para cerca de US$ 21.800, e relatos anteriores dizem que ele reabriu uma posição comprada semelhante, com alavancagem de 25x, logo após ser liquidado.
É isso que torna a história interessante. O trading simulado existe para que os erros não custem nada. Se alguém repete o mesmo padrão com dinheiro fictício, alta alavancagem e reentrada rápida, isso sugere que o problema está no processo, não no valor em jogo. Essa é uma interpretação dos números, não uma conclusão sobre ele.
O aspecto do sentimento é familiar. No mundo cripto, as liquidações viram conteúdo, e “rei das liquidações” se torna uma marca. É divertido até lembrarmos que pessoas reais podem perder dinheiro de verdade e que, em geral, são os sobreviventes — não os liquidados — que fazem publicações.
A lição prática vale para qualquer quantia: use pouca alavancagem, decida onde sair antes de entrar e não reabra a mesma aposta logo depois de ser stopado.
O risco é tratar um meme como evidência. O argumento favorável é que as plataformas de prática permitem que os traders aprendam essas lições sem custo.
A prática só ajuda se você mudar o que faz depois de perder.
#Análise de Preço do BTC# $BTC #Temporada das Altcoins# $XRP
O histórico real está documentado. A Arkham e outros serviços de monitoramento dizem que Machi perdeu mais de US$ 80 milhões na Hyperliquid desde setembro, principalmente em posições compradas de ETH com alavancagem de 25x. Uma conta caiu de um pico reportado de US$ 12,25 milhões para cerca de US$ 21.800, e relatos anteriores dizem que ele reabriu uma posição comprada semelhante, com alavancagem de 25x, logo após ser liquidado.
É isso que torna a história interessante. O trading simulado existe para que os erros não custem nada. Se alguém repete o mesmo padrão com dinheiro fictício, alta alavancagem e reentrada rápida, isso sugere que o problema está no processo, não no valor em jogo. Essa é uma interpretação dos números, não uma conclusão sobre ele.
O aspecto do sentimento é familiar. No mundo cripto, as liquidações viram conteúdo, e “rei das liquidações” se torna uma marca. É divertido até lembrarmos que pessoas reais podem perder dinheiro de verdade e que, em geral, são os sobreviventes — não os liquidados — que fazem publicações.
A lição prática vale para qualquer quantia: use pouca alavancagem, decida onde sair antes de entrar e não reabra a mesma aposta logo depois de ser stopado.
O risco é tratar um meme como evidência. O argumento favorável é que as plataformas de prática permitem que os traders aprendam essas lições sem custo.
A prática só ajuda se você mudar o que faz depois de perder.
#Análise de Preço do BTC# $BTC #Temporada das Altcoins# $XRP
43
·
--
Uma baleia vendeu ETH com prejuízo. “Comprar caro e vender barato” é só metade da história.
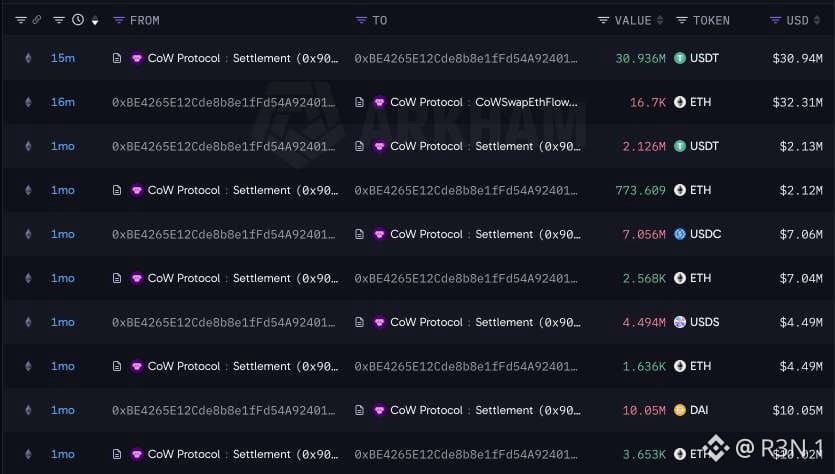
Segundo dados da Arkham compartilhados no X, uma baleia vendeu 16.700 ETH (US$ 31 milhões) em uma única operação, a US$ 1.852,45. Um mês antes, a mesma carteira teria comprado 8.631 ETH (US$ 23,7 milhões) a US$ 2.749.
O cálculo dessa compra anterior é contundente. Uma queda de cerca de US$ 897 por ETH implica um prejuízo próximo de US$ 7,7 milhões, aproximadamente 33% (pelas minhas contas). Mas a venda foi quase o dobro da compra, então a carteira também tinha outros ETH. Não conseguimos ver o custo de aquisição total, portanto não dá para saber se a posição inteira teve prejuízo. “Comprar caro e vender barato” vale para o lote que conseguimos acompanhar.
O “porquê” também é invisível. Os rastreadores não conseguem dizer o que motivou uma venda. Pode ter sido um stop-loss, o pagamento de um empréstimo, planejamento tributário ou uma rotação para outro ativo. Até o rótulo “FOMO” é um palpite baseado no momento.
O contexto do mercado é coerente com isso. O ETH tem sido o ativo de grande porte mais fraco, com os ETFs de Ethereum registrando saídas de US$ 363 milhões em sete dias, segundo a atualização de 9 de novembro, enquanto os traders apostam que o Bitcoin terá desempenho superior.
Para alguns, um grande detentor reduzindo prejuízos nesse cenário parece capitulação; para outros, gestão de risco.
Vendas por capitulação perto das mínimas às vezes são interpretadas como sinal de esgotamento, mas isso não é confiável. Elas também podem ser as primeiras de várias.
O risco é que mais detentores atinjam seu limite de perdas ao mesmo tempo. O argumento favorável é que a saída de vendedores forçados ou movidos pela emoção pode abrir caminho para uma movimentação de preços mais estável.
Os prejuízos das baleias funcionam como um espelho. Cada um enxerga neles o próprio preço de entrada.
$BTC #BTC Análise de preço# #Temporada das altcoins# $ETH
Uma baleia vendeu ETH com prejuízo. “Comprar caro e vender barato” é só metade da história.
Segundo dados da Arkham compartilhados no X, uma baleia vendeu 16.700 ETH (US$ 31 milhões) em uma única operação, a US$ 1.852,45. Um mês antes, a mesma carteira teria comprado 8.631 ETH (US$ 23,7 milhões) a US$ 2.749.
O cálculo dessa compra anterior é contundente. Uma queda de cerca de US$ 897 por ETH implica um prejuízo próximo de US$ 7,7 milhões, aproximadamente 33% (pelas minhas contas). Mas a venda foi quase o dobro da compra, então a carteira também tinha outros ETH. Não conseguimos ver o custo de aquisição total, portanto não dá para saber se a posição inteira teve prejuízo. “Comprar caro e vender barato” vale para o lote que conseguimos acompanhar.
O “porquê” também é invisível. Os rastreadores não conseguem dizer o que motivou uma venda. Pode ter sido um stop-loss, o pagamento de um empréstimo, planejamento tributário ou uma rotação para outro ativo. Até o rótulo “FOMO” é um palpite baseado no momento.
O contexto do mercado é coerente com isso. O ETH tem sido o ativo de grande porte mais fraco, com os ETFs de Ethereum registrando saídas de US$ 363 milhões em sete dias, segundo a atualização de 9 de novembro, enquanto os traders apostam que o Bitcoin terá desempenho superior.
Para alguns, um grande detentor reduzindo prejuízos nesse cenário parece capitulação; para outros, gestão de risco.
Vendas por capitulação perto das mínimas às vezes são interpretadas como sinal de esgotamento, mas isso não é confiável. Elas também podem ser as primeiras de várias.
O risco é que mais detentores atinjam seu limite de perdas ao mesmo tempo. O argumento favorável é que a saída de vendedores forçados ou movidos pela emoção pode abrir caminho para uma movimentação de preços mais estável.
Os prejuízos das baleias funcionam como um espelho. Cada um enxerga neles o próprio preço de entrada.
$BTC #BTC Análise de preço# #Temporada das altcoins# $ETH
Segundo dados da Arkham compartilhados no X, uma baleia vendeu 16.700 ETH (US$ 31 milhões) em uma única operação, a US$ 1.852,45. Um mês antes, a mesma carteira teria comprado 8.631 ETH (US$ 23,7 milhões) a US$ 2.749.
O cálculo dessa compra anterior é contundente. Uma queda de cerca de US$ 897 por ETH implica um prejuízo próximo de US$ 7,7 milhões, aproximadamente 33% (pelas minhas contas). Mas a venda foi quase o dobro da compra, então a carteira também tinha outros ETH. Não conseguimos ver o custo de aquisição total, portanto não dá para saber se a posição inteira teve prejuízo. “Comprar caro e vender barato” vale para o lote que conseguimos acompanhar.
O “porquê” também é invisível. Os rastreadores não conseguem dizer o que motivou uma venda. Pode ter sido um stop-loss, o pagamento de um empréstimo, planejamento tributário ou uma rotação para outro ativo. Até o rótulo “FOMO” é um palpite baseado no momento.
O contexto do mercado é coerente com isso. O ETH tem sido o ativo de grande porte mais fraco, com os ETFs de Ethereum registrando saídas de US$ 363 milhões em sete dias, segundo a atualização de 9 de novembro, enquanto os traders apostam que o Bitcoin terá desempenho superior.
Para alguns, um grande detentor reduzindo prejuízos nesse cenário parece capitulação; para outros, gestão de risco.
Vendas por capitulação perto das mínimas às vezes são interpretadas como sinal de esgotamento, mas isso não é confiável. Elas também podem ser as primeiras de várias.
O risco é que mais detentores atinjam seu limite de perdas ao mesmo tempo. O argumento favorável é que a saída de vendedores forçados ou movidos pela emoção pode abrir caminho para uma movimentação de preços mais estável.
Os prejuízos das baleias funcionam como um espelho. Cada um enxerga neles o próprio preço de entrada.
$BTC #BTC Análise de preço# #Temporada das altcoins# $ETH
43
·
--
Os traders da Hyperliquid não estão deixando as criptomoedas. Estão usando a infraestrutura cripto para todo o resto.
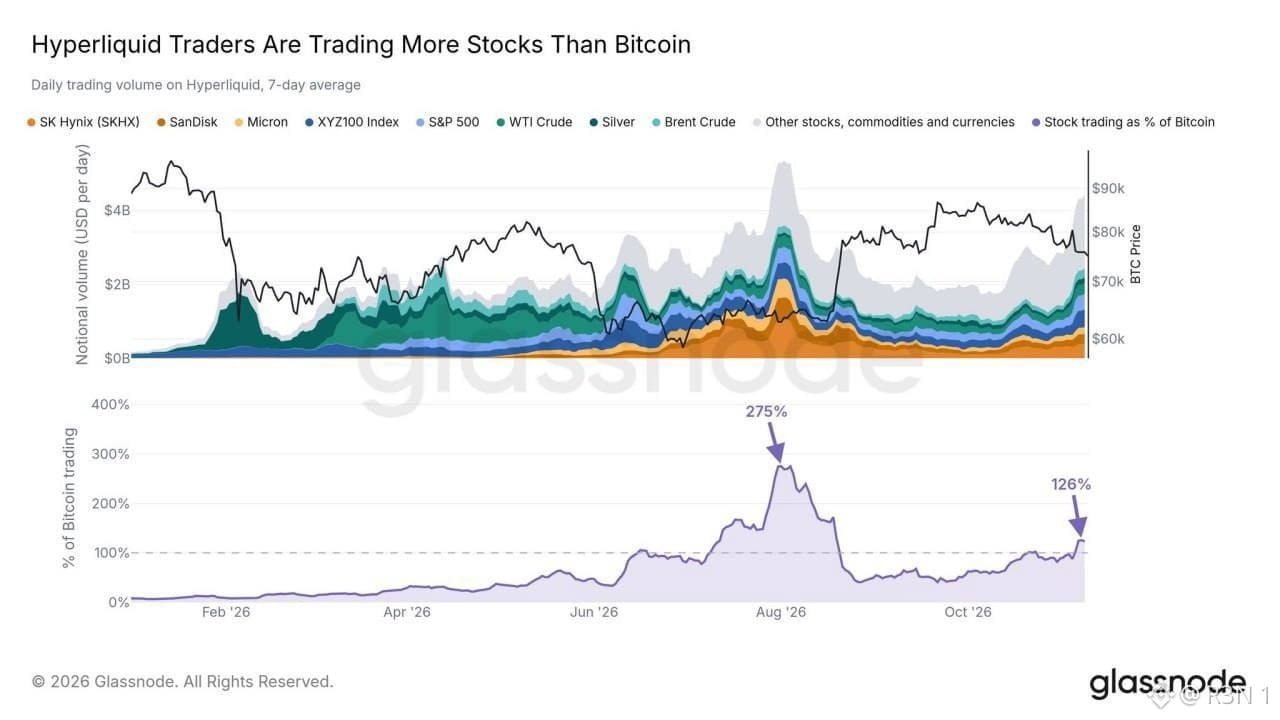
Segundo a Glassnode, o volume de mercados perpétuos selecionados vinculados a ações na Hyperliquid chegou a 126% do volume dos perpétuos de Bitcoin em novembro. Em agosto, atingiu o pico de 275% e, em setembro, caiu para menos de 50%. Até 9 de novembro, os mercados HIP-3 — plataformas operadas por builders para ações, commodities e índices — representavam 44% do volume de sete dias da Hyperliquid.
A proporção oscila bastante, e isso faz parte da história. A lista de ações é seletiva e inclui nomes como SK Hynix, SanDisk, Micron, o S&P 500 e um produto de índice. Parece uma aposta em chips e na tendência da IA, não em ações de modo geral.
O quadro mais amplo condiz com o que vimos neste mês: uma baleia aumentando posições compradas em NVDA e SNDK, um trader abrindo uma posição vendida em Nvidia na Aster, uma posição comprada de 10x em SOXL e a controladora da Kraken planejando mercados regulamentados na Hyperliquid. Traders nativos do universo cripto estão tratando as plataformas on-chain como um lugar para negociar qualquer ativo com preço, 24 horas por dia, 7 dias por semana.
Minha interpretação é que parte disso se deve a onde está a volatilidade. A precificação das opções de Bitcoin tem estado em mínimas recordes, enquanto as ações de IA oscilaram fortemente neste mês. Os traders vão atrás do movimento. É uma hipótese, não uma conclusão.
Tenha em mente as limitações. Volume não é capital, e a alavancagem infla o volume nocional. Os dados da Glassnode não mostram uma mudança duradoura para longe do Bitcoin e, após o pico de agosto, o Bitcoin subiu — sem que haja provas de que os dois fatos estejam relacionados.
O risco é que a liquidez escassa e a alavancagem elevada nos perpétuos de ações ampliem as perdas. O argumento favorável é que a infraestrutura cripto está se tornando uma plataforma geral de negociação, o que amplia seu público.
As criptomoedas talvez já não sejam a negociação favorita em sua própria blockchain. Mas a plataforma continua sendo o lugar para negociar.
$BTC #Altcoin Season# #Altcoin Season# $HYPE
Os traders da Hyperliquid não estão deixando as criptomoedas. Estão usando a infraestrutura cripto para todo o resto.
Segundo a Glassnode, o volume de mercados perpétuos selecionados vinculados a ações na Hyperliquid chegou a 126% do volume dos perpétuos de Bitcoin em novembro. Em agosto, atingiu o pico de 275% e, em setembro, caiu para menos de 50%. Até 9 de novembro, os mercados HIP-3 — plataformas operadas por builders para ações, commodities e índices — representavam 44% do volume de sete dias da Hyperliquid.
A proporção oscila bastante, e isso faz parte da história. A lista de ações é seletiva e inclui nomes como SK Hynix, SanDisk, Micron, o S&P 500 e um produto de índice. Parece uma aposta em chips e na tendência da IA, não em ações de modo geral.
O quadro mais amplo condiz com o que vimos neste mês: uma baleia aumentando posições compradas em NVDA e SNDK, um trader abrindo uma posição vendida em Nvidia na Aster, uma posição comprada de 10x em SOXL e a controladora da Kraken planejando mercados regulamentados na Hyperliquid. Traders nativos do universo cripto estão tratando as plataformas on-chain como um lugar para negociar qualquer ativo com preço, 24 horas por dia, 7 dias por semana.
Minha interpretação é que parte disso se deve a onde está a volatilidade. A precificação das opções de Bitcoin tem estado em mínimas recordes, enquanto as ações de IA oscilaram fortemente neste mês. Os traders vão atrás do movimento. É uma hipótese, não uma conclusão.
Tenha em mente as limitações. Volume não é capital, e a alavancagem infla o volume nocional. Os dados da Glassnode não mostram uma mudança duradoura para longe do Bitcoin e, após o pico de agosto, o Bitcoin subiu — sem que haja provas de que os dois fatos estejam relacionados.
O risco é que a liquidez escassa e a alavancagem elevada nos perpétuos de ações ampliem as perdas. O argumento favorável é que a infraestrutura cripto está se tornando uma plataforma geral de negociação, o que amplia seu público.
As criptomoedas talvez já não sejam a negociação favorita em sua própria blockchain. Mas a plataforma continua sendo o lugar para negociar.
$BTC #Altcoin Season# #Altcoin Season# $HYPE
Segundo a Glassnode, o volume de mercados perpétuos selecionados vinculados a ações na Hyperliquid chegou a 126% do volume dos perpétuos de Bitcoin em novembro. Em agosto, atingiu o pico de 275% e, em setembro, caiu para menos de 50%. Até 9 de novembro, os mercados HIP-3 — plataformas operadas por builders para ações, commodities e índices — representavam 44% do volume de sete dias da Hyperliquid.
A proporção oscila bastante, e isso faz parte da história. A lista de ações é seletiva e inclui nomes como SK Hynix, SanDisk, Micron, o S&P 500 e um produto de índice. Parece uma aposta em chips e na tendência da IA, não em ações de modo geral.
O quadro mais amplo condiz com o que vimos neste mês: uma baleia aumentando posições compradas em NVDA e SNDK, um trader abrindo uma posição vendida em Nvidia na Aster, uma posição comprada de 10x em SOXL e a controladora da Kraken planejando mercados regulamentados na Hyperliquid. Traders nativos do universo cripto estão tratando as plataformas on-chain como um lugar para negociar qualquer ativo com preço, 24 horas por dia, 7 dias por semana.
Minha interpretação é que parte disso se deve a onde está a volatilidade. A precificação das opções de Bitcoin tem estado em mínimas recordes, enquanto as ações de IA oscilaram fortemente neste mês. Os traders vão atrás do movimento. É uma hipótese, não uma conclusão.
Tenha em mente as limitações. Volume não é capital, e a alavancagem infla o volume nocional. Os dados da Glassnode não mostram uma mudança duradoura para longe do Bitcoin e, após o pico de agosto, o Bitcoin subiu — sem que haja provas de que os dois fatos estejam relacionados.
O risco é que a liquidez escassa e a alavancagem elevada nos perpétuos de ações ampliem as perdas. O argumento favorável é que a infraestrutura cripto está se tornando uma plataforma geral de negociação, o que amplia seu público.
As criptomoedas talvez já não sejam a negociação favorita em sua própria blockchain. Mas a plataforma continua sendo o lugar para negociar.
$BTC #Altcoin Season# #Altcoin Season# $HYPE
80
·
--
O portal de migração da Akash Network está no ar. Os detentores podem transferir AKT da blockchain Cosmos para SPL AKT na Solana na proporção de 1:1, em uma única direção, com o portal aberto por dois anos. A proposta que permitiu a migração, a Proposta 346, foi aprovada em 2 de novembro, com cerca de 97% a 98% de votos a favor, dependendo do rastreador. A Sunrise listou SPL AKT para negociação poucos minutos após o anúncio. A mudança vem com algumas contrapartidas. AKT em staking precisa passar por um período de desvinculação de 21 dias antes da transferência. As recompensas de staking terminam quando o marketplace migrar, e os cerca de 100 validadores da rede perdem sua função 90 dias depois. A migração do marketplace ainda precisa de uma votação separada, e os contratos ativos continuam na antiga blockchain por enquanto. A proposta também não diz o que acontecerá com os AKT que não forem transferidos após dois anos. O argumento a favor da saída é a liquidez e o alcance. A Solana oferece uma base de usuários muito maior do que uma blockchain Cosmos independente e acompanha uma tendência mais ampla de projetos que abandonam suas próprias blockchains em favor de uma infraestrutura compartilhada. O argumento contra é abrir mão da soberania e da economia de staking que vinham com ela. Também há uma questão de segurança. Quem controla o portal controla a emissão de SPL AKT por dois anos, por isso a Akash menciona duas auditorias independentes, limites de emissão por época e uma pausa automática caso os saldos não correspondam. Tokens falsificados usando o nome AKT já existem na Solana, e a Akash afirma que há apenas um domínio oficial do portal. O que isso pode significar: uma appchain decidindo que a infraestrutura compartilhada é melhor do que seguir por conta própria. Se os detentores concordam ficará evidente pela rapidez com que os tokens forem efetivamente transferidos. Os riscos incluem phishing, erros em uma transferência sem volta e a saída de validadores, que pode deixar a rede com poucos deles. Os benefícios são mais liquidez e um caminho mais fácil para novos usuários. Uma migração não é um lançamento. É uma porta de mão única, então confira o endereço antes de atravessá-la. $SOL #Análise de preço do BTC# #Temporada das altcoins#
O portal de migração da Akash Network está no ar. Os detentores podem transferir AKT da blockchain Cosmos para SPL AKT na Solana na proporção de 1:1, em uma única direção, com o portal aberto por dois anos. A proposta que permitiu a migração, a Proposta 346, foi aprovada em 2 de novembro, com cerca de 97% a 98% de votos a favor, dependendo do rastreador. A Sunrise listou SPL AKT para negociação poucos minutos após o anúncio. A mudança vem com algumas contrapartidas. AKT em staking precisa passar por um período de desvinculação de 21 dias antes da transferência. As recompensas de staking terminam quando o marketplace migrar, e os cerca de 100 validadores da rede perdem sua função 90 dias depois. A migração do marketplace ainda precisa de uma votação separada, e os contratos ativos continuam na antiga blockchain por enquanto. A proposta também não diz o que acontecerá com os AKT que não forem transferidos após dois anos. O argumento a favor da saída é a liquidez e o alcance. A Solana oferece uma base de usuários muito maior do que uma blockchain Cosmos independente e acompanha uma tendência mais ampla de projetos que abandonam suas próprias blockchains em favor de uma infraestrutura compartilhada. O argumento contra é abrir mão da soberania e da economia de staking que vinham com ela. Também há uma questão de segurança. Quem controla o portal controla a emissão de SPL AKT por dois anos, por isso a Akash menciona duas auditorias independentes, limites de emissão por época e uma pausa automática caso os saldos não correspondam. Tokens falsificados usando o nome AKT já existem na Solana, e a Akash afirma que há apenas um domínio oficial do portal. O que isso pode significar: uma appchain decidindo que a infraestrutura compartilhada é melhor do que seguir por conta própria. Se os detentores concordam ficará evidente pela rapidez com que os tokens forem efetivamente transferidos. Os riscos incluem phishing, erros em uma transferência sem volta e a saída de validadores, que pode deixar a rede com poucos deles. Os benefícios são mais liquidez e um caminho mais fácil para novos usuários. Uma migração não é um lançamento. É uma porta de mão única, então confira o endereço antes de atravessá-la. $SOL #Análise de preço do BTC# #Temporada das altcoins#
·
--
A MSCI confirmou que a Strategy será removida dos índices MSCI USA, World e ACWI após o fechamento do mercado em 30 de novembro, em aplicação de uma regra para empresas “não operacionais” adotada em 15 de outubro. Metaplanet e Upexi também estão na lista de exclusão, e a SharpLink está numa lista de observação. A primeira reação é fácil de interpretar mal. A remoção não tira a ação da bolsa, e nada obriga a Strategy a vender bitcoin. Os fundos que replicam índices detêm cerca de 13 milhões de ações, aproximadamente 3,1% das ações ordinárias da Strategy, e vão vendê-las até o fechamento do mercado. As estimativas para as vendas forçadas variam entre cerca de US$ 1,6 bilhão e os US$ 2,8 bilhões estimados anteriormente pelo JPMorgan, com até mais US$ 8,8 bilhões se outros provedores de índices seguirem o mesmo caminho. As ações caíram 6,25% com a notícia, e alguns analistas dizem que a exclusão, amplamente esperada, já está em grande parte refletida nos preços. O verdadeiro teste é o modelo de financiamento. A Strategy compra bitcoin vendendo ações com um prêmio em relação às suas reservas, e esse prêmio já caiu para cerca de 1,08x. A demanda passiva sustenta o prêmio. Perdê-la torna mais difícil financiar cada nova compra sem diluir os acionistas. A mudança de posição também importa. Em janeiro, a MSCI decidiu não excluir as empresas com reservas em criptoativos. Nove meses depois, a regra mudou. Saylor chama a medida de discriminatória e argumenta que a Strategy opera um negócio de software real, por isso o debate não terminou. Para os mercados, a questão é provar seu valor. As empresas com reservas em criptoativos agora precisam mostrar que são empresas, e não apenas carteiras. Essa pressão também afeta as empresas com reservas em ETH. O risco é que mais provedores de índices sigam o mesmo caminho e que o prêmio continue baixo. O argumento favorável é que as vendas são conhecidas, estão programadas e já foram, em grande parte, absorvidas. Já está refletido nos preços ou não? O prêmio dará a resposta, não as manchetes. #Análise de preço do BTC# $ETH $SOL #Temporada das altcoins#
A MSCI confirmou que a Strategy será removida dos índices MSCI USA, World e ACWI após o fechamento do mercado em 30 de novembro, em aplicação de uma regra para empresas “não operacionais” adotada em 15 de outubro. Metaplanet e Upexi também estão na lista de exclusão, e a SharpLink está numa lista de observação. A primeira reação é fácil de interpretar mal. A remoção não tira a ação da bolsa, e nada obriga a Strategy a vender bitcoin. Os fundos que replicam índices detêm cerca de 13 milhões de ações, aproximadamente 3,1% das ações ordinárias da Strategy, e vão vendê-las até o fechamento do mercado. As estimativas para as vendas forçadas variam entre cerca de US$ 1,6 bilhão e os US$ 2,8 bilhões estimados anteriormente pelo JPMorgan, com até mais US$ 8,8 bilhões se outros provedores de índices seguirem o mesmo caminho. As ações caíram 6,25% com a notícia, e alguns analistas dizem que a exclusão, amplamente esperada, já está em grande parte refletida nos preços. O verdadeiro teste é o modelo de financiamento. A Strategy compra bitcoin vendendo ações com um prêmio em relação às suas reservas, e esse prêmio já caiu para cerca de 1,08x. A demanda passiva sustenta o prêmio. Perdê-la torna mais difícil financiar cada nova compra sem diluir os acionistas. A mudança de posição também importa. Em janeiro, a MSCI decidiu não excluir as empresas com reservas em criptoativos. Nove meses depois, a regra mudou. Saylor chama a medida de discriminatória e argumenta que a Strategy opera um negócio de software real, por isso o debate não terminou. Para os mercados, a questão é provar seu valor. As empresas com reservas em criptoativos agora precisam mostrar que são empresas, e não apenas carteiras. Essa pressão também afeta as empresas com reservas em ETH. O risco é que mais provedores de índices sigam o mesmo caminho e que o prêmio continue baixo. O argumento favorável é que as vendas são conhecidas, estão programadas e já foram, em grande parte, absorvidas. Já está refletido nos preços ou não? O prêmio dará a resposta, não as manchetes. #Análise de preço do BTC# $ETH $SOL #Temporada das altcoins#
13
·
--
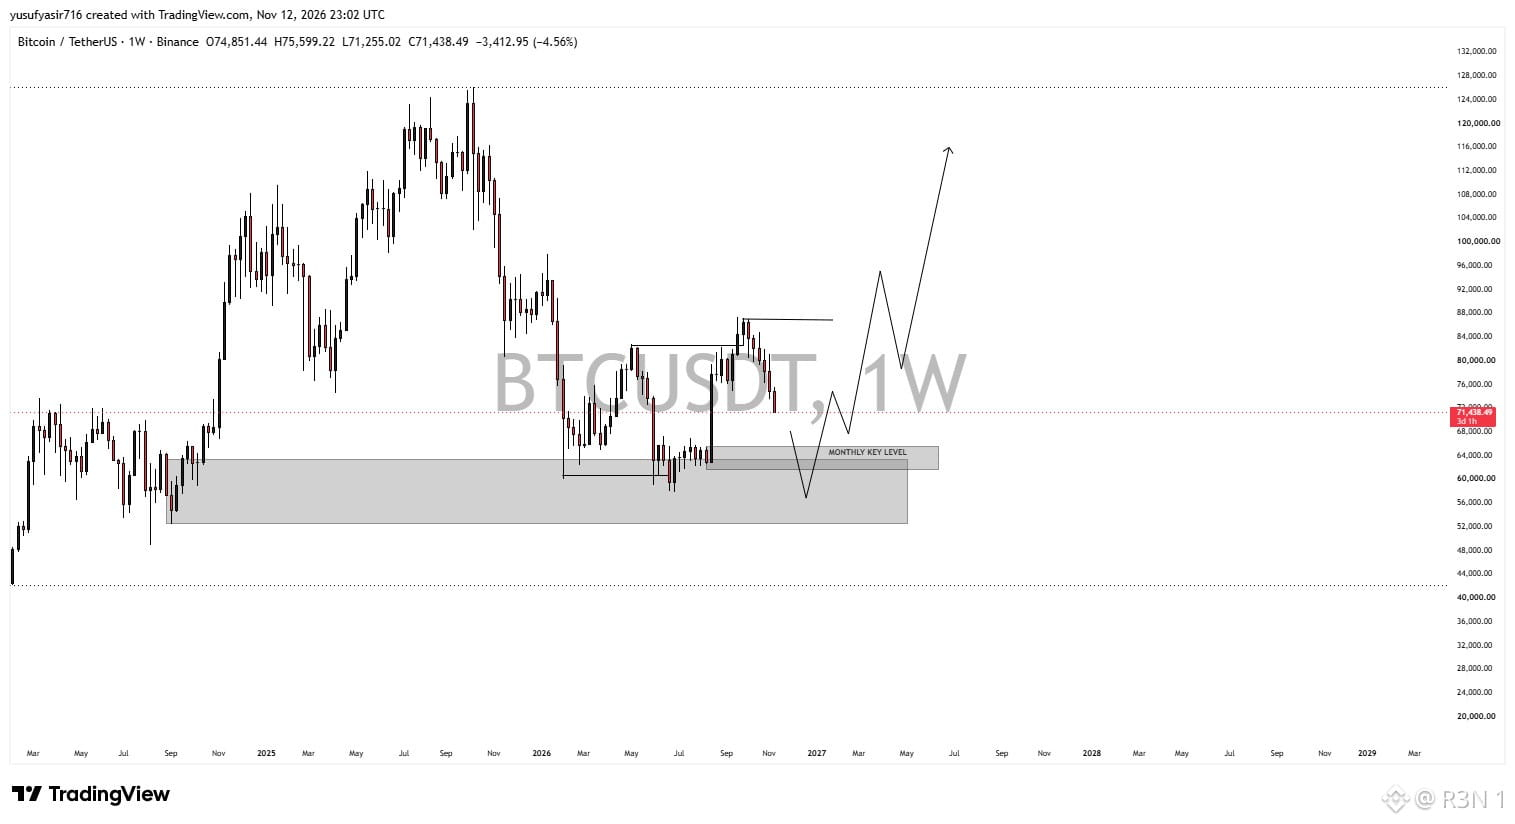
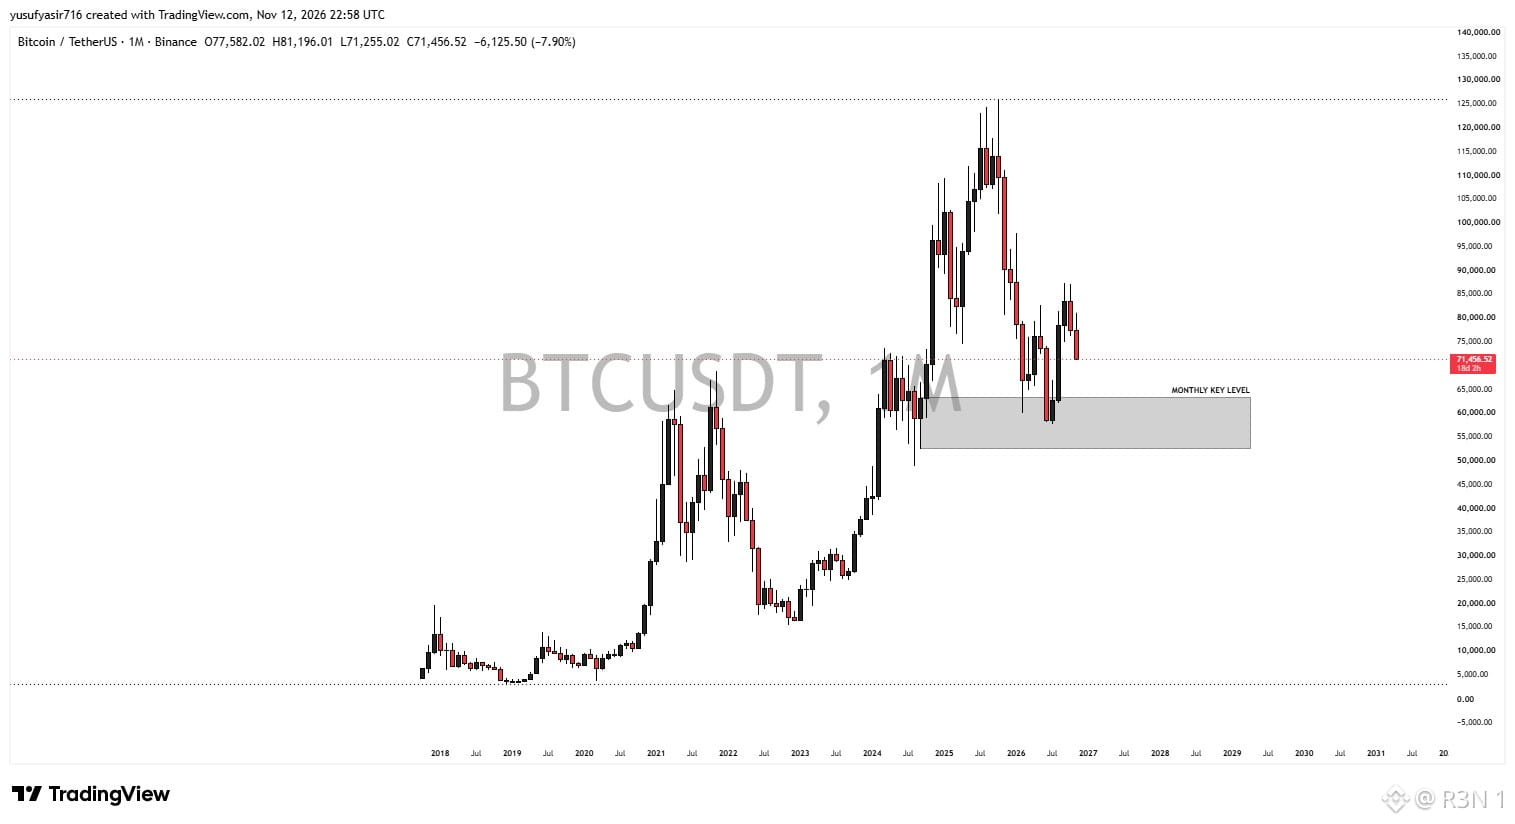
Minha visão: mais uma queda antes de um movimento maior. A zona a observar fica entre US$ 52 mil e US$ 63 mil. O Bitcoin está sendo negociado perto de US$ 71.400, em queda de cerca de 7,9% no candle mensal e 4,6% na semana, após perder a faixa dos US$ 74 mil com dados de inflação elevados e saídas de ETFs. No gráfico mensal, uma faixa é a mais importante: aproximadamente entre US$ 52 mil e US$ 63 mil. Foi onde ficou a faixa de preço de 2024 e onde as mínimas de junho e julho de 2026 se mantiveram. Níveis assim tendem a ser testados novamente quando o impulso perde força, e o preço ainda está cerca de 12% a 20% acima deles. Meu cenário-base é uma última varredura nessa zona, uma reação e, depois, uma recuperação. Essa é minha expectativa, não uma previsão. “A última queda” é uma história que todo mundo que tenta acertar o fundo conta, e às vezes a última queda acaba sendo a penúltima. Por que faz sentido: a alavancagem foi eliminada repetidamente, desde os US$ 12,5 bilhões em liquidações de outubro até a queda desta semana. Uma alta de juros em dezembro já está precificada, e o sentimento está bastante fragilizado. Um movimento até uma zona mensal de demanda completaria o reajuste. O que me faria mudar de ideia: um fechamento mensal abaixo da zona, o que significaria que ela não conseguiu servir de suporte. Uma surpresa com uma alta de 50 pontos-base também mudaria o cenário. O risco é o Bitcoin nunca chegar à zona e subir antes, ou atravessá-la. As quedas não avisam quando vão acontecer, e o mercado raramente segue um roteiro. O argumento favorável é que as recuperações geralmente começam em mercados exaustos e com a alavancagem totalmente eliminada. Esta é minha visão, não uma recomendação. O mercado geralmente chega ao fundo quando ninguém tem certeza de que aquela será a última queda. $BTC #PrevisãoDePreçoDoBitcoin:QualÉoPróximoMovimentoDoBitcoin? #TemporadaDasAltcoins
Minha visão: mais uma queda antes de um movimento maior. A zona a observar fica entre US$ 52 mil e US$ 63 mil. O Bitcoin está sendo negociado perto de US$ 71.400, em queda de cerca de 7,9% no candle mensal e 4,6% na semana, após perder a faixa dos US$ 74 mil com dados de inflação elevados e saídas de ETFs. No gráfico mensal, uma faixa é a mais importante: aproximadamente entre US$ 52 mil e US$ 63 mil. Foi onde ficou a faixa de preço de 2024 e onde as mínimas de junho e julho de 2026 se mantiveram. Níveis assim tendem a ser testados novamente quando o impulso perde força, e o preço ainda está cerca de 12% a 20% acima deles. Meu cenário-base é uma última varredura nessa zona, uma reação e, depois, uma recuperação. Essa é minha expectativa, não uma previsão. “A última queda” é uma história que todo mundo que tenta acertar o fundo conta, e às vezes a última queda acaba sendo a penúltima. Por que faz sentido: a alavancagem foi eliminada repetidamente, desde os US$ 12,5 bilhões em liquidações de outubro até a queda desta semana. Uma alta de juros em dezembro já está precificada, e o sentimento está bastante fragilizado. Um movimento até uma zona mensal de demanda completaria o reajuste. O que me faria mudar de ideia: um fechamento mensal abaixo da zona, o que significaria que ela não conseguiu servir de suporte. Uma surpresa com uma alta de 50 pontos-base também mudaria o cenário. O risco é o Bitcoin nunca chegar à zona e subir antes, ou atravessá-la. As quedas não avisam quando vão acontecer, e o mercado raramente segue um roteiro. O argumento favorável é que as recuperações geralmente começam em mercados exaustos e com a alavancagem totalmente eliminada. Esta é minha visão, não uma recomendação. O mercado geralmente chega ao fundo quando ninguém tem certeza de que aquela será a última queda. $BTC #PrevisãoDePreçoDoBitcoin:QualÉoPróximoMovimentoDoBitcoin? #TemporadaDasAltcoins
13
·
--
A baleia que comprou a queda da IA acabou de vender. A queda não parou.
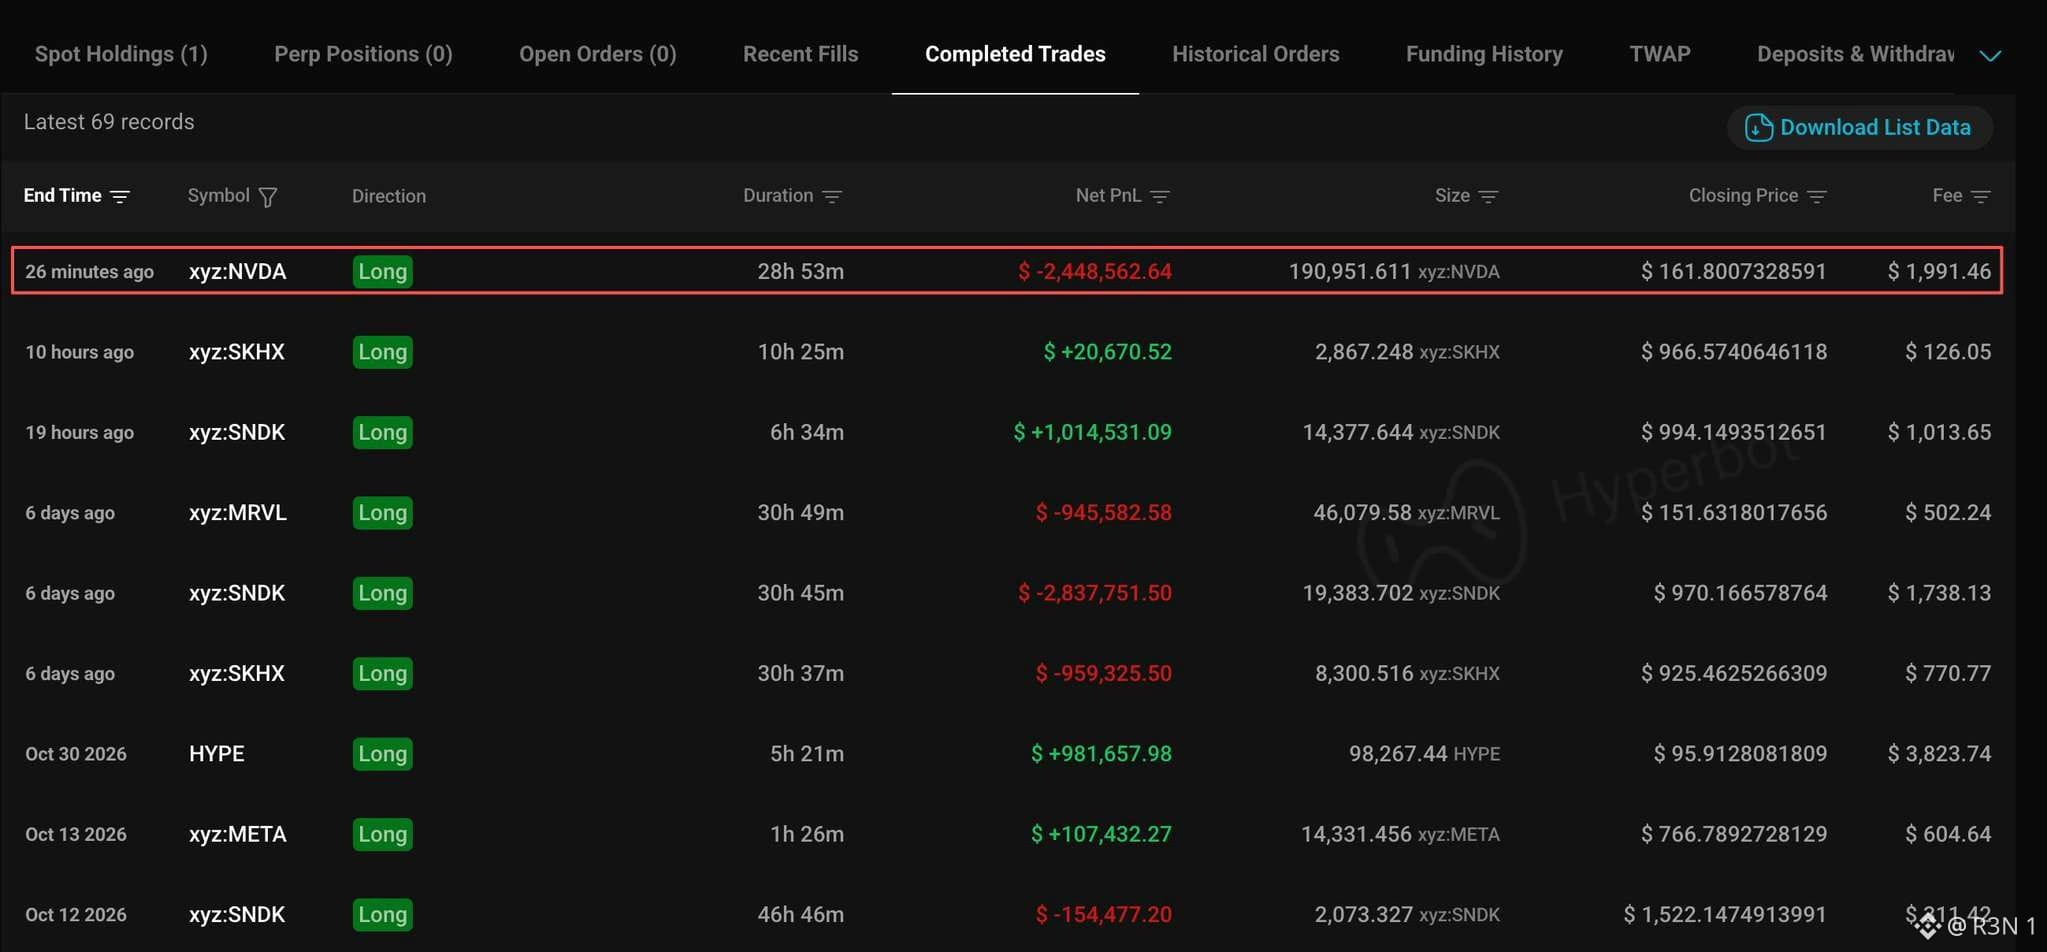
Segundo a Lookonchain, a carteira 0xc8b5 encerrou uma posição comprada em 190.952 NVDA (cerca de US$ 30,67 milhões) na Hyperliquid, com um prejuízo de aproximadamente US$ 2,45 milhões.
Dias antes, o mesmo endereço, identificado pelo prefixo abreviado, foi citado por ter uma posição comprada alavancada em 5x em 136.982 NVDA (US$ 24,2 milhões) e uma posição comprada alavancada em 2x em SNDK. Comparando os dois relatos, a posição em NVDA cresceu cerca de 54 mil ações antes de ser encerrada. Comprar mais enquanto o preço cai é fazer preço médio para baixo — e isso só funciona se o fundo estiver próximo.
Pelos meus cálculos, os dois relatos indicam cerca de US$ 177 por ação na época e cerca de US$ 161 no encerramento, uma queda de aproximadamente 9% no período. Isso é uma inferência baseada em duas publicações distintas, não um preço de entrada informado.
A carteira tem histórico. Em julho, transformou um prejuízo não realizado de US$ 2,26 milhões em um contrato perpétuo de SK Hynix em um lucro de US$ 6,44 milhões, mantendo a posição. Desta vez, manter a posição não compensou. Mesmo trader, lição oposta — por isso, o viés de sobrevivência torna enganoso acompanhar as baleias.
O efeito sobre o sentimento é previsível. Quando um comprador visível do fundo sai da posição, a narrativa muda de “o dinheiro inteligente está comprando” para “até as baleias desistiram”. Mas encerrar uma posição com prejuízo nem sempre é um fracasso. Perder cerca de 8% do valor nocional é o tipo de saída que mantém uma conta viva.
O risco é para quem seguiu a posição comprada e agora a mantém sozinho, com ações ainda sensíveis às taxas de juros e ao sentimento em relação à IA. O argumento favorável é que uma saída como essa pode eliminar um obstáculo visível.
As baleias não têm bolas de cristal melhores. Só têm capturas de tela maiores.
$ETH #BTC Análise de preços# #Temporada das altcoins# $XRP
A baleia que comprou a queda da IA acabou de vender. A queda não parou.
Segundo a Lookonchain, a carteira 0xc8b5 encerrou uma posição comprada em 190.952 NVDA (cerca de US$ 30,67 milhões) na Hyperliquid, com um prejuízo de aproximadamente US$ 2,45 milhões.
Dias antes, o mesmo endereço, identificado pelo prefixo abreviado, foi citado por ter uma posição comprada alavancada em 5x em 136.982 NVDA (US$ 24,2 milhões) e uma posição comprada alavancada em 2x em SNDK. Comparando os dois relatos, a posição em NVDA cresceu cerca de 54 mil ações antes de ser encerrada. Comprar mais enquanto o preço cai é fazer preço médio para baixo — e isso só funciona se o fundo estiver próximo.
Pelos meus cálculos, os dois relatos indicam cerca de US$ 177 por ação na época e cerca de US$ 161 no encerramento, uma queda de aproximadamente 9% no período. Isso é uma inferência baseada em duas publicações distintas, não um preço de entrada informado.
A carteira tem histórico. Em julho, transformou um prejuízo não realizado de US$ 2,26 milhões em um contrato perpétuo de SK Hynix em um lucro de US$ 6,44 milhões, mantendo a posição. Desta vez, manter a posição não compensou. Mesmo trader, lição oposta — por isso, o viés de sobrevivência torna enganoso acompanhar as baleias.
O efeito sobre o sentimento é previsível. Quando um comprador visível do fundo sai da posição, a narrativa muda de “o dinheiro inteligente está comprando” para “até as baleias desistiram”. Mas encerrar uma posição com prejuízo nem sempre é um fracasso. Perder cerca de 8% do valor nocional é o tipo de saída que mantém uma conta viva.
O risco é para quem seguiu a posição comprada e agora a mantém sozinho, com ações ainda sensíveis às taxas de juros e ao sentimento em relação à IA. O argumento favorável é que uma saída como essa pode eliminar um obstáculo visível.
As baleias não têm bolas de cristal melhores. Só têm capturas de tela maiores.
$ETH #BTC Análise de preços# #Temporada das altcoins# $XRP
Segundo a Lookonchain, a carteira 0xc8b5 encerrou uma posição comprada em 190.952 NVDA (cerca de US$ 30,67 milhões) na Hyperliquid, com um prejuízo de aproximadamente US$ 2,45 milhões.
Dias antes, o mesmo endereço, identificado pelo prefixo abreviado, foi citado por ter uma posição comprada alavancada em 5x em 136.982 NVDA (US$ 24,2 milhões) e uma posição comprada alavancada em 2x em SNDK. Comparando os dois relatos, a posição em NVDA cresceu cerca de 54 mil ações antes de ser encerrada. Comprar mais enquanto o preço cai é fazer preço médio para baixo — e isso só funciona se o fundo estiver próximo.
Pelos meus cálculos, os dois relatos indicam cerca de US$ 177 por ação na época e cerca de US$ 161 no encerramento, uma queda de aproximadamente 9% no período. Isso é uma inferência baseada em duas publicações distintas, não um preço de entrada informado.
A carteira tem histórico. Em julho, transformou um prejuízo não realizado de US$ 2,26 milhões em um contrato perpétuo de SK Hynix em um lucro de US$ 6,44 milhões, mantendo a posição. Desta vez, manter a posição não compensou. Mesmo trader, lição oposta — por isso, o viés de sobrevivência torna enganoso acompanhar as baleias.
O efeito sobre o sentimento é previsível. Quando um comprador visível do fundo sai da posição, a narrativa muda de “o dinheiro inteligente está comprando” para “até as baleias desistiram”. Mas encerrar uma posição com prejuízo nem sempre é um fracasso. Perder cerca de 8% do valor nocional é o tipo de saída que mantém uma conta viva.
O risco é para quem seguiu a posição comprada e agora a mantém sozinho, com ações ainda sensíveis às taxas de juros e ao sentimento em relação à IA. O argumento favorável é que uma saída como essa pode eliminar um obstáculo visível.
As baleias não têm bolas de cristal melhores. Só têm capturas de tela maiores.
$ETH #BTC Análise de preços# #Temporada das altcoins# $XRP
47
·
--
De acordo com dados da Lookonchain e da Hypurrscan, uma carteira recém-criada abriu uma posição comprada de 10x em 213.036 SOXL na Hyperliquid, no valor de cerca de US$ 13,12 milhões, com preço de liquidação de US$ 60,70.
SOXL é o fundo Semiconductor Bull 3X da Direxion, criado para entregar três vezes a variação diária de um índice de semicondutores. Com a alavancagem de 10x, a carteira fica exposta a aproximadamente 30 vezes as oscilações diárias do setor de semicondutores. É uma estimativa, já que o fundo é rebalanceado diariamente e o múltiplo varia ao longo do tempo.
A margem de segurança é pequena. US$ 13,12 milhões divididos por 213.036 ações equivalem a cerca de US$ 61,58 por ação, então a liquidação está apenas cerca de 1,4% abaixo. Esse é o meu cálculo, que pressupõe que os US$ 13,12 milhões representam o valor nocional atual. Como o SOXL varia aproximadamente três vezes mais que o índice, uma queda de 1,4% no SOXL equivale a uma variação de apenas cerca de 0,5% no setor de semicondutores subjacente. Se o preço de entrada foi mais alto, a posição talvez já esteja no prejuízo.
O contexto é de nervosismo no mercado de semicondutores. As ações de IA caíram nesta semana, e essa carteira está comprando justamente onde o medo é maior. Posições compradas semelhantes, abertas por carteiras recém-criadas, já apareceram antes nos mercados de ações da Hyperliquid. “Apostador” é o rótulo usado pelo rastreador, não uma conclusão.
As posições públicas também viram espetáculo. No passado, multidões acompanharam os níveis de liquidação de traders de destaque na Hyperliquid, transformando uma aposta privada em um alvo visível.
O risco é que uma pequena oscilação elimine a margem. O argumento a favor é que, se as ações de semicondutores se recuperarem, uma posição como essa multiplica os ganhos — exatamente por isso os traders fazem essa aposta e por que a maioria não sobrevive a ela.
A alavancagem não faz você acertar mais rápido. Faz você errar mais rápido.
$SOL #BTC Análise de preços# #Temporada das altcoins# $SUI
De acordo com dados da Lookonchain e da Hypurrscan, uma carteira recém-criada abriu uma posição comprada de 10x em 213.036 SOXL na Hyperliquid, no valor de cerca de US$ 13,12 milhões, com preço de liquidação de US$ 60,70.
SOXL é o fundo Semiconductor Bull 3X da Direxion, criado para entregar três vezes a variação diária de um índice de semicondutores. Com a alavancagem de 10x, a carteira fica exposta a aproximadamente 30 vezes as oscilações diárias do setor de semicondutores. É uma estimativa, já que o fundo é rebalanceado diariamente e o múltiplo varia ao longo do tempo.
A margem de segurança é pequena. US$ 13,12 milhões divididos por 213.036 ações equivalem a cerca de US$ 61,58 por ação, então a liquidação está apenas cerca de 1,4% abaixo. Esse é o meu cálculo, que pressupõe que os US$ 13,12 milhões representam o valor nocional atual. Como o SOXL varia aproximadamente três vezes mais que o índice, uma queda de 1,4% no SOXL equivale a uma variação de apenas cerca de 0,5% no setor de semicondutores subjacente. Se o preço de entrada foi mais alto, a posição talvez já esteja no prejuízo.
O contexto é de nervosismo no mercado de semicondutores. As ações de IA caíram nesta semana, e essa carteira está comprando justamente onde o medo é maior. Posições compradas semelhantes, abertas por carteiras recém-criadas, já apareceram antes nos mercados de ações da Hyperliquid. “Apostador” é o rótulo usado pelo rastreador, não uma conclusão.
As posições públicas também viram espetáculo. No passado, multidões acompanharam os níveis de liquidação de traders de destaque na Hyperliquid, transformando uma aposta privada em um alvo visível.
O risco é que uma pequena oscilação elimine a margem. O argumento a favor é que, se as ações de semicondutores se recuperarem, uma posição como essa multiplica os ganhos — exatamente por isso os traders fazem essa aposta e por que a maioria não sobrevive a ela.
A alavancagem não faz você acertar mais rápido. Faz você errar mais rápido.
$SOL #BTC Análise de preços# #Temporada das altcoins# $SUI
SOXL é o fundo Semiconductor Bull 3X da Direxion, criado para entregar três vezes a variação diária de um índice de semicondutores. Com a alavancagem de 10x, a carteira fica exposta a aproximadamente 30 vezes as oscilações diárias do setor de semicondutores. É uma estimativa, já que o fundo é rebalanceado diariamente e o múltiplo varia ao longo do tempo.
A margem de segurança é pequena. US$ 13,12 milhões divididos por 213.036 ações equivalem a cerca de US$ 61,58 por ação, então a liquidação está apenas cerca de 1,4% abaixo. Esse é o meu cálculo, que pressupõe que os US$ 13,12 milhões representam o valor nocional atual. Como o SOXL varia aproximadamente três vezes mais que o índice, uma queda de 1,4% no SOXL equivale a uma variação de apenas cerca de 0,5% no setor de semicondutores subjacente. Se o preço de entrada foi mais alto, a posição talvez já esteja no prejuízo.
O contexto é de nervosismo no mercado de semicondutores. As ações de IA caíram nesta semana, e essa carteira está comprando justamente onde o medo é maior. Posições compradas semelhantes, abertas por carteiras recém-criadas, já apareceram antes nos mercados de ações da Hyperliquid. “Apostador” é o rótulo usado pelo rastreador, não uma conclusão.
As posições públicas também viram espetáculo. No passado, multidões acompanharam os níveis de liquidação de traders de destaque na Hyperliquid, transformando uma aposta privada em um alvo visível.
O risco é que uma pequena oscilação elimine a margem. O argumento a favor é que, se as ações de semicondutores se recuperarem, uma posição como essa multiplica os ganhos — exatamente por isso os traders fazem essa aposta e por que a maioria não sobrevive a ela.
A alavancagem não faz você acertar mais rápido. Faz você errar mais rápido.
$SOL #BTC Análise de preços# #Temporada das altcoins# $SUI
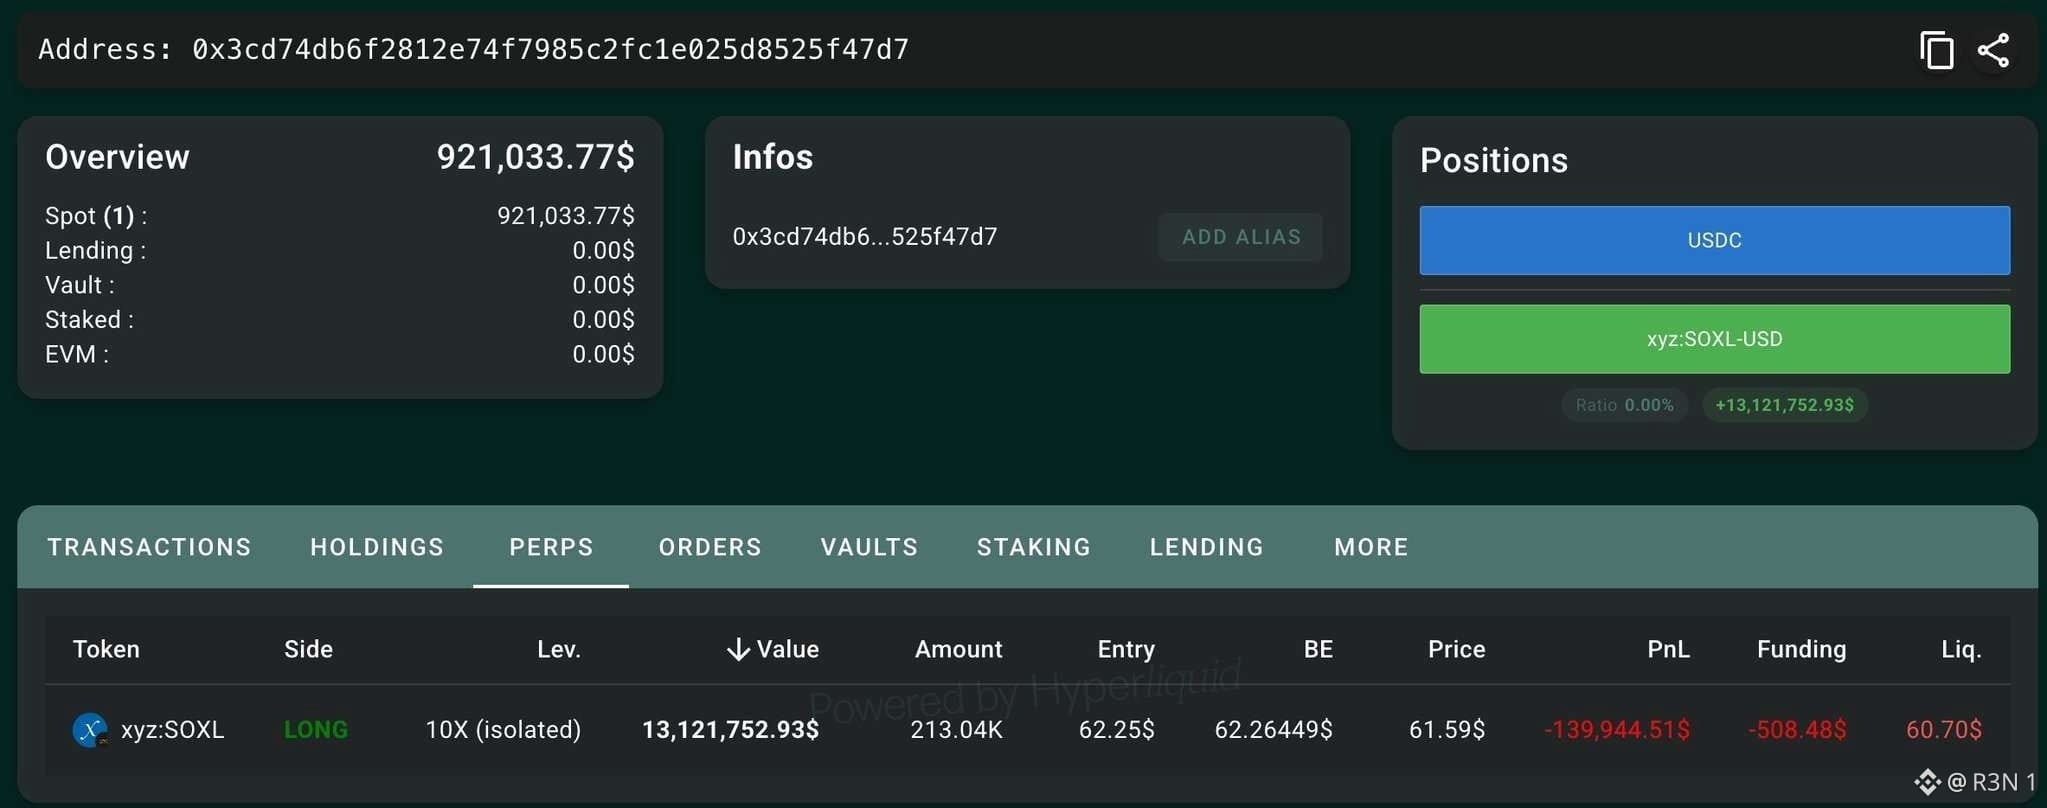
51
·
--
Carteiras vazias e “nenhum fundo perdido” podem ser verdade ao mesmo tempo. É por isso que esta história continua sem resposta.
A Unocoin, a exchange de criptomoedas mais antiga da Índia, informou que houve acesso não autorizado aos seus servidores em 9 de novembro e suspendeu os logins dos usuários. A empresa afirma que nenhum fundo de clientes foi perdido. Enquanto isso, a Arkham mostra saldos zerados em cerca de 81.000 endereços que associa à Unocoin, e o site estava retornando um erro 504.
Esses dois fatos não são automaticamente contraditórios. A Arkham só mostra saldos de endereços que já atribuiu a uma entidade. Após uma violação, as exchanges costumam transferir os fundos para carteiras novas, o que deixaria os endereços antigos vazios. As notícias também observam que nenhum investigador independente confirmou uma ligação entre os saldos zerados e a violação, e os dados da Arkham, por si só, não podem dizer se os fundos estão em outro lugar ou desapareceram.
Mas a interpretação oposta também é possível. Se os ativos da exchange foram drenados, o cenário on-chain seria exatamente este. A Onchain Lens afirma que ainda está rastreando as movimentações dos fundos.
O problema de confiança está na demora. Os logins estão indisponíveis há dias, e os clientes não conseguem ver os próprios saldos. Nesse intervalo, os usuários preenchem as lacunas por conta própria, e as piores suposições se espalham mais rápido.
Isso também é importante para a Índia. Os usuários do mercado já viram exchanges falirem antes, como a WazirX em 2024, então a confiança é frágil.
Este é o argumento a favor da prova de reservas. A resposta não deveria depender de pessoas de fora tentando adivinhar com base em carteiras vazias. Uma declaração publicada e verificável dos ativos dos clientes resolveria a questão rapidamente.
O risco é que a violação seja mais grave do que foi informado ou que o acesso continue indisponível por tempo suficiente para prejudicar a confiança de qualquer forma. A interpretação favorável é que os fundos foram transferidos por precaução e que a Unocoin restabelecerá o acesso com provas.
Até que haja provas, uma carteira vazia é uma pergunta, não uma resposta.
$BTC #BTC Análise de preço# #Temporada das altcoins# $SOL
Carteiras vazias e “nenhum fundo perdido” podem ser verdade ao mesmo tempo. É por isso que esta história continua sem resposta.
A Unocoin, a exchange de criptomoedas mais antiga da Índia, informou que houve acesso não autorizado aos seus servidores em 9 de novembro e suspendeu os logins dos usuários. A empresa afirma que nenhum fundo de clientes foi perdido. Enquanto isso, a Arkham mostra saldos zerados em cerca de 81.000 endereços que associa à Unocoin, e o site estava retornando um erro 504.
Esses dois fatos não são automaticamente contraditórios. A Arkham só mostra saldos de endereços que já atribuiu a uma entidade. Após uma violação, as exchanges costumam transferir os fundos para carteiras novas, o que deixaria os endereços antigos vazios. As notícias também observam que nenhum investigador independente confirmou uma ligação entre os saldos zerados e a violação, e os dados da Arkham, por si só, não podem dizer se os fundos estão em outro lugar ou desapareceram.
Mas a interpretação oposta também é possível. Se os ativos da exchange foram drenados, o cenário on-chain seria exatamente este. A Onchain Lens afirma que ainda está rastreando as movimentações dos fundos.
O problema de confiança está na demora. Os logins estão indisponíveis há dias, e os clientes não conseguem ver os próprios saldos. Nesse intervalo, os usuários preenchem as lacunas por conta própria, e as piores suposições se espalham mais rápido.
Isso também é importante para a Índia. Os usuários do mercado já viram exchanges falirem antes, como a WazirX em 2024, então a confiança é frágil.
Este é o argumento a favor da prova de reservas. A resposta não deveria depender de pessoas de fora tentando adivinhar com base em carteiras vazias. Uma declaração publicada e verificável dos ativos dos clientes resolveria a questão rapidamente.
O risco é que a violação seja mais grave do que foi informado ou que o acesso continue indisponível por tempo suficiente para prejudicar a confiança de qualquer forma. A interpretação favorável é que os fundos foram transferidos por precaução e que a Unocoin restabelecerá o acesso com provas.
Até que haja provas, uma carteira vazia é uma pergunta, não uma resposta.
$BTC #BTC Análise de preço# #Temporada das altcoins# $SOL
A Unocoin, a exchange de criptomoedas mais antiga da Índia, informou que houve acesso não autorizado aos seus servidores em 9 de novembro e suspendeu os logins dos usuários. A empresa afirma que nenhum fundo de clientes foi perdido. Enquanto isso, a Arkham mostra saldos zerados em cerca de 81.000 endereços que associa à Unocoin, e o site estava retornando um erro 504.
Esses dois fatos não são automaticamente contraditórios. A Arkham só mostra saldos de endereços que já atribuiu a uma entidade. Após uma violação, as exchanges costumam transferir os fundos para carteiras novas, o que deixaria os endereços antigos vazios. As notícias também observam que nenhum investigador independente confirmou uma ligação entre os saldos zerados e a violação, e os dados da Arkham, por si só, não podem dizer se os fundos estão em outro lugar ou desapareceram.
Mas a interpretação oposta também é possível. Se os ativos da exchange foram drenados, o cenário on-chain seria exatamente este. A Onchain Lens afirma que ainda está rastreando as movimentações dos fundos.
O problema de confiança está na demora. Os logins estão indisponíveis há dias, e os clientes não conseguem ver os próprios saldos. Nesse intervalo, os usuários preenchem as lacunas por conta própria, e as piores suposições se espalham mais rápido.
Isso também é importante para a Índia. Os usuários do mercado já viram exchanges falirem antes, como a WazirX em 2024, então a confiança é frágil.
Este é o argumento a favor da prova de reservas. A resposta não deveria depender de pessoas de fora tentando adivinhar com base em carteiras vazias. Uma declaração publicada e verificável dos ativos dos clientes resolveria a questão rapidamente.
O risco é que a violação seja mais grave do que foi informado ou que o acesso continue indisponível por tempo suficiente para prejudicar a confiança de qualquer forma. A interpretação favorável é que os fundos foram transferidos por precaução e que a Unocoin restabelecerá o acesso com provas.
Até que haja provas, uma carteira vazia é uma pergunta, não uma resposta.
$BTC #BTC Análise de preço# #Temporada das altcoins# $SOL
71
·
--
As ações tokenizadas chegaram à Europa. Mas a verdadeira notícia é quem não pode usá-las.
A Payward, empresa-mãe da Kraken, adicionou mais de 200 ações do Reino Unido e da UE à xStocks, incluindo todas as 40 empresas do DAX, como SAP, Siemens, Allianz e Deutsche Telekom. A xStocks agora lista mais de 1.500 ativos e informa ter US$ 1,1 bilhão em ativos, US$ 45 bilhões em volume acumulado e mais de 550.000 detentores.
O problema é o acesso. Os tokens continuam indisponíveis para investidores do Reino Unido e dos EUA. As empresas britânicas estão na blockchain, mas os residentes do Reino Unido ainda não podem negociá-las. A Bolsa de Valores de Londres planeja listar a xStocks na LSE 24 em 2027, sujeito à aprovação regulatória. O acesso está acompanhando a regulação, não a tecnologia.
Tenha em mente a dimensão. A Token Terminal avalia a xStocks em cerca de US$ 1,1 bilhão, aproximadamente 22% de um mercado de ações tokenizadas de US$ 4,9 bilhões, em terceiro lugar, atrás da bStocks da Binance (US$ 1,5 bilhão) e da Ondo (US$ 1,4 bilhão). Esse valor subiu em relação ao total de US$ 4,63 bilhões que vimos no início deste mês, mas ainda é minúsculo perto dos mercados acionários globais.
O que você detém também importa. Cada token é lastreado na proporção de 1:1 por ações mantidas junto a um custodiante regulamentado, mas oferece exposição sintética ao preço, não participação na empresa. Os tokens do DAX também são negociados 24 horas por dia na 360X, afiliada da Deutsche Börse, sob o regime-piloto de DLT da UE, o que mostra as bolsas tradicionais participando.
Isso se encaixa em um padrão. A liquidação da Uber na Canton, a adoção da Chainlink pela Hanwha e o crescimento de 170% das ações tokenizadas na Ethereum em um ano apontam na mesma direção: as finanças tradicionais estão migrando para a blockchain por meio de uma infraestrutura discreta. As ações de Hong Kong vêm a seguir, dentro de algumas semanas.
O risco está na fragmentação regulatória e na baixa liquidez além dos nomes mais conhecidos. O argumento favorável é que parceiros com padrão de bolsa dão credibilidade ao produto.
A tokenização já não é uma corrida tecnológica. É uma corrida por licenças.
$BTC #BTC Análise de preço# $SOL
As ações tokenizadas chegaram à Europa. Mas a verdadeira notícia é quem não pode usá-las.
A Payward, empresa-mãe da Kraken, adicionou mais de 200 ações do Reino Unido e da UE à xStocks, incluindo todas as 40 empresas do DAX, como SAP, Siemens, Allianz e Deutsche Telekom. A xStocks agora lista mais de 1.500 ativos e informa ter US$ 1,1 bilhão em ativos, US$ 45 bilhões em volume acumulado e mais de 550.000 detentores.
O problema é o acesso. Os tokens continuam indisponíveis para investidores do Reino Unido e dos EUA. As empresas britânicas estão na blockchain, mas os residentes do Reino Unido ainda não podem negociá-las. A Bolsa de Valores de Londres planeja listar a xStocks na LSE 24 em 2027, sujeito à aprovação regulatória. O acesso está acompanhando a regulação, não a tecnologia.
Tenha em mente a dimensão. A Token Terminal avalia a xStocks em cerca de US$ 1,1 bilhão, aproximadamente 22% de um mercado de ações tokenizadas de US$ 4,9 bilhões, em terceiro lugar, atrás da bStocks da Binance (US$ 1,5 bilhão) e da Ondo (US$ 1,4 bilhão). Esse valor subiu em relação ao total de US$ 4,63 bilhões que vimos no início deste mês, mas ainda é minúsculo perto dos mercados acionários globais.
O que você detém também importa. Cada token é lastreado na proporção de 1:1 por ações mantidas junto a um custodiante regulamentado, mas oferece exposição sintética ao preço, não participação na empresa. Os tokens do DAX também são negociados 24 horas por dia na 360X, afiliada da Deutsche Börse, sob o regime-piloto de DLT da UE, o que mostra as bolsas tradicionais participando.
Isso se encaixa em um padrão. A liquidação da Uber na Canton, a adoção da Chainlink pela Hanwha e o crescimento de 170% das ações tokenizadas na Ethereum em um ano apontam na mesma direção: as finanças tradicionais estão migrando para a blockchain por meio de uma infraestrutura discreta. As ações de Hong Kong vêm a seguir, dentro de algumas semanas.
O risco está na fragmentação regulatória e na baixa liquidez além dos nomes mais conhecidos. O argumento favorável é que parceiros com padrão de bolsa dão credibilidade ao produto.
A tokenização já não é uma corrida tecnológica. É uma corrida por licenças.
$BTC #BTC Análise de preço# $SOL
A Payward, empresa-mãe da Kraken, adicionou mais de 200 ações do Reino Unido e da UE à xStocks, incluindo todas as 40 empresas do DAX, como SAP, Siemens, Allianz e Deutsche Telekom. A xStocks agora lista mais de 1.500 ativos e informa ter US$ 1,1 bilhão em ativos, US$ 45 bilhões em volume acumulado e mais de 550.000 detentores.
O problema é o acesso. Os tokens continuam indisponíveis para investidores do Reino Unido e dos EUA. As empresas britânicas estão na blockchain, mas os residentes do Reino Unido ainda não podem negociá-las. A Bolsa de Valores de Londres planeja listar a xStocks na LSE 24 em 2027, sujeito à aprovação regulatória. O acesso está acompanhando a regulação, não a tecnologia.
Tenha em mente a dimensão. A Token Terminal avalia a xStocks em cerca de US$ 1,1 bilhão, aproximadamente 22% de um mercado de ações tokenizadas de US$ 4,9 bilhões, em terceiro lugar, atrás da bStocks da Binance (US$ 1,5 bilhão) e da Ondo (US$ 1,4 bilhão). Esse valor subiu em relação ao total de US$ 4,63 bilhões que vimos no início deste mês, mas ainda é minúsculo perto dos mercados acionários globais.
O que você detém também importa. Cada token é lastreado na proporção de 1:1 por ações mantidas junto a um custodiante regulamentado, mas oferece exposição sintética ao preço, não participação na empresa. Os tokens do DAX também são negociados 24 horas por dia na 360X, afiliada da Deutsche Börse, sob o regime-piloto de DLT da UE, o que mostra as bolsas tradicionais participando.
Isso se encaixa em um padrão. A liquidação da Uber na Canton, a adoção da Chainlink pela Hanwha e o crescimento de 170% das ações tokenizadas na Ethereum em um ano apontam na mesma direção: as finanças tradicionais estão migrando para a blockchain por meio de uma infraestrutura discreta. As ações de Hong Kong vêm a seguir, dentro de algumas semanas.
O risco está na fragmentação regulatória e na baixa liquidez além dos nomes mais conhecidos. O argumento favorável é que parceiros com padrão de bolsa dão credibilidade ao produto.
A tokenização já não é uma corrida tecnológica. É uma corrida por licenças.
$BTC #BTC Análise de preço# $SOL
30
·
--
O Bitcoin está oscilando abaixo da resistência, e o gráfico de 30 minutos mostra que os compradores ainda não conquistaram o próximo passo.
O BTC é negociado perto de US$ 73.750 após varrer a mínima de US$ 72.740, depois da divulgação do CPI de segunda-feira, que veio acima do esperado. A recuperação chegou a cerca de US$ 74.200 e perdeu força.
A estrutura ainda favorece os vendedores. O preço vem registrando máximas mais baixas desde 9 de novembro, e a zona entre US$ 75.200 e US$ 75.660 é onde começou a última queda. Essa área agora atua como oferta, e todas as tentativas de se aproximar dela encontraram pressão vendedora. No lado negativo, a mínima de US$ 72.740 é o nível que os otimistas precisam proteger.
O cenário macroeconômico não mudou. Uma alta dos juros em dezembro já está quase totalmente precificada, as saídas de ETFs continuaram nesta semana e a recente liquidação de posições alavancadas ainda está fresca na memória dos traders. Em um mercado assim, as recuperações costumam parecer alívio, não demanda.
Na minha opinião, o Bitcoin mantém uma tendência baixista enquanto permanecer abaixo de US$ 75.200. Uma retomada firme acima de US$ 75.660 mudaria isso rapidamente, assim como uma reação forte aos dados do CPI ou entradas em ETFs. Por isso, prefiro observar a reação nessa zona em vez de presumir o resultado.
Um alerta: este é um gráfico de 30 minutos, portanto, mostra o curto prazo e tem bastante ruído. Ele mostra o que o preço está fazendo hoje, não para onde o Bitcoin está indo neste mês.
Esta é a minha opinião, não uma recomendação. Em uma tendência de baixa, as recuperações são culpadas até que se prove o contrário.
$BTC #BTC Price Analysis# #Altcoin Season# $ETH
O Bitcoin está oscilando abaixo da resistência, e o gráfico de 30 minutos mostra que os compradores ainda não conquistaram o próximo passo.
O BTC é negociado perto de US$ 73.750 após varrer a mínima de US$ 72.740, depois da divulgação do CPI de segunda-feira, que veio acima do esperado. A recuperação chegou a cerca de US$ 74.200 e perdeu força.
A estrutura ainda favorece os vendedores. O preço vem registrando máximas mais baixas desde 9 de novembro, e a zona entre US$ 75.200 e US$ 75.660 é onde começou a última queda. Essa área agora atua como oferta, e todas as tentativas de se aproximar dela encontraram pressão vendedora. No lado negativo, a mínima de US$ 72.740 é o nível que os otimistas precisam proteger.
O cenário macroeconômico não mudou. Uma alta dos juros em dezembro já está quase totalmente precificada, as saídas de ETFs continuaram nesta semana e a recente liquidação de posições alavancadas ainda está fresca na memória dos traders. Em um mercado assim, as recuperações costumam parecer alívio, não demanda.
Na minha opinião, o Bitcoin mantém uma tendência baixista enquanto permanecer abaixo de US$ 75.200. Uma retomada firme acima de US$ 75.660 mudaria isso rapidamente, assim como uma reação forte aos dados do CPI ou entradas em ETFs. Por isso, prefiro observar a reação nessa zona em vez de presumir o resultado.
Um alerta: este é um gráfico de 30 minutos, portanto, mostra o curto prazo e tem bastante ruído. Ele mostra o que o preço está fazendo hoje, não para onde o Bitcoin está indo neste mês.
Esta é a minha opinião, não uma recomendação. Em uma tendência de baixa, as recuperações são culpadas até que se prove o contrário.
$BTC #BTC Price Analysis# #Altcoin Season# $ETH
O BTC é negociado perto de US$ 73.750 após varrer a mínima de US$ 72.740, depois da divulgação do CPI de segunda-feira, que veio acima do esperado. A recuperação chegou a cerca de US$ 74.200 e perdeu força.
A estrutura ainda favorece os vendedores. O preço vem registrando máximas mais baixas desde 9 de novembro, e a zona entre US$ 75.200 e US$ 75.660 é onde começou a última queda. Essa área agora atua como oferta, e todas as tentativas de se aproximar dela encontraram pressão vendedora. No lado negativo, a mínima de US$ 72.740 é o nível que os otimistas precisam proteger.
O cenário macroeconômico não mudou. Uma alta dos juros em dezembro já está quase totalmente precificada, as saídas de ETFs continuaram nesta semana e a recente liquidação de posições alavancadas ainda está fresca na memória dos traders. Em um mercado assim, as recuperações costumam parecer alívio, não demanda.
Na minha opinião, o Bitcoin mantém uma tendência baixista enquanto permanecer abaixo de US$ 75.200. Uma retomada firme acima de US$ 75.660 mudaria isso rapidamente, assim como uma reação forte aos dados do CPI ou entradas em ETFs. Por isso, prefiro observar a reação nessa zona em vez de presumir o resultado.
Um alerta: este é um gráfico de 30 minutos, portanto, mostra o curto prazo e tem bastante ruído. Ele mostra o que o preço está fazendo hoje, não para onde o Bitcoin está indo neste mês.
Esta é a minha opinião, não uma recomendação. Em uma tendência de baixa, as recuperações são culpadas até que se prove o contrário.
$BTC #BTC Price Analysis# #Altcoin Season# $ETH
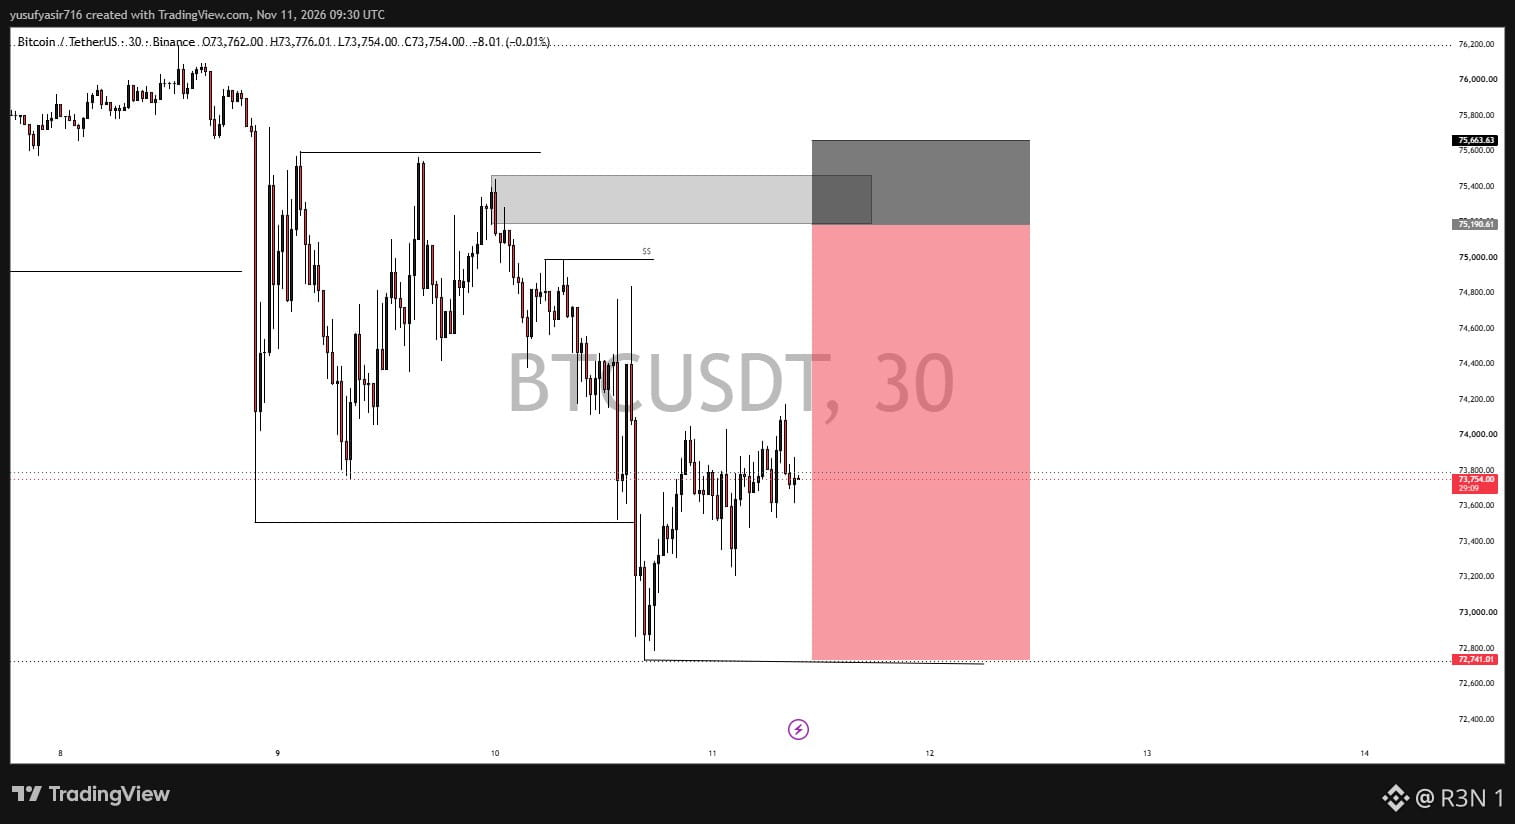
27
·
--
Uma carteira acabou de colocar US$ 36,9 milhões em posições compradas em ações de IA, enquanto a maior parte do mercado está apreensiva.
Segundo dados da Lookonchain e da Hypurrscan, a carteira 0xc8b5 mantém uma posição comprada alavancada em 5x em 136.982 ações da NVDA (cerca de US$ 24,2 milhões) e uma posição comprada alavancada em 2x em 13.655 ações da SNDK (cerca de US$ 12,7 milhões) na Hyperliquid. Juntas, são aproximadamente US$ 36,9 milhões em exposição alavancada a ações, negociada on-chain 24 horas por dia.
O momento é a parte interessante. As ações de IA caíram nesta semana, a OpenAI reduziu sua meta de captação de recursos e um dado de CPI acima do esperado elevou os temores de aumento das taxas de juros. Comprar agora significa comprar quando o sentimento está mais fraco.
Um pouco de contexto com base nos meus cálculos: US$ 24,2 milhões distribuídos por 136.982 ações implicam um preço médio próximo de US$ 177 por ação da NVDA. No início deste mês, outro trader on-chain abriu uma posição vendida alavancada em 20x na NVDA em outra plataforma e, segundo relatos, acumulava mais de 300% de lucro. Dois traders, aproximadamente na mesma faixa de preço, apostando em direções opostas.
As escolhas de alavancagem contam uma história. Com 5x, uma queda de aproximadamente 20% contra a posição em NVDA a colocaria em risco; já a alavancagem de 2x na SNDK oferece muito mais margem. Isso parece convicção com uma folga de segurança, não uma aposta de risco máximo. É uma inferência baseada nos números, não algo confirmado pelos dados.
Em julho, foi noticiado que uma carteira com o mesmo endereço abreviado fez uma operação com contratos perpétuos de SK Hynix alavancada em 3x, transformando um prejuízo de vários milhões de dólares em lucro. Não há confirmação de que seja o mesmo proprietário.
O risco é o de sempre: uma carteira grande pode estar adiantada, errada ou protegida por posições em outros lugares. Uma conta não representa uma tendência. O argumento favorável é que os mercados de ações on-chain agora atraem valores significativos, o que diz algo sobre a demanda por exposição a ações 24 horas por dia.
As operações de grandes investidores mostram o que uma conta está fazendo. Não mostram o que ela sabe.
$BTC #Insights Macroeconômicos# #Temporada das Altcoins#
Uma carteira acabou de colocar US$ 36,9 milhões em posições compradas em ações de IA, enquanto a maior parte do mercado está apreensiva.
Segundo dados da Lookonchain e da Hypurrscan, a carteira 0xc8b5 mantém uma posição comprada alavancada em 5x em 136.982 ações da NVDA (cerca de US$ 24,2 milhões) e uma posição comprada alavancada em 2x em 13.655 ações da SNDK (cerca de US$ 12,7 milhões) na Hyperliquid. Juntas, são aproximadamente US$ 36,9 milhões em exposição alavancada a ações, negociada on-chain 24 horas por dia.
O momento é a parte interessante. As ações de IA caíram nesta semana, a OpenAI reduziu sua meta de captação de recursos e um dado de CPI acima do esperado elevou os temores de aumento das taxas de juros. Comprar agora significa comprar quando o sentimento está mais fraco.
Um pouco de contexto com base nos meus cálculos: US$ 24,2 milhões distribuídos por 136.982 ações implicam um preço médio próximo de US$ 177 por ação da NVDA. No início deste mês, outro trader on-chain abriu uma posição vendida alavancada em 20x na NVDA em outra plataforma e, segundo relatos, acumulava mais de 300% de lucro. Dois traders, aproximadamente na mesma faixa de preço, apostando em direções opostas.
As escolhas de alavancagem contam uma história. Com 5x, uma queda de aproximadamente 20% contra a posição em NVDA a colocaria em risco; já a alavancagem de 2x na SNDK oferece muito mais margem. Isso parece convicção com uma folga de segurança, não uma aposta de risco máximo. É uma inferência baseada nos números, não algo confirmado pelos dados.
Em julho, foi noticiado que uma carteira com o mesmo endereço abreviado fez uma operação com contratos perpétuos de SK Hynix alavancada em 3x, transformando um prejuízo de vários milhões de dólares em lucro. Não há confirmação de que seja o mesmo proprietário.
O risco é o de sempre: uma carteira grande pode estar adiantada, errada ou protegida por posições em outros lugares. Uma conta não representa uma tendência. O argumento favorável é que os mercados de ações on-chain agora atraem valores significativos, o que diz algo sobre a demanda por exposição a ações 24 horas por dia.
As operações de grandes investidores mostram o que uma conta está fazendo. Não mostram o que ela sabe.
$BTC #Insights Macroeconômicos# #Temporada das Altcoins#
Segundo dados da Lookonchain e da Hypurrscan, a carteira 0xc8b5 mantém uma posição comprada alavancada em 5x em 136.982 ações da NVDA (cerca de US$ 24,2 milhões) e uma posição comprada alavancada em 2x em 13.655 ações da SNDK (cerca de US$ 12,7 milhões) na Hyperliquid. Juntas, são aproximadamente US$ 36,9 milhões em exposição alavancada a ações, negociada on-chain 24 horas por dia.
O momento é a parte interessante. As ações de IA caíram nesta semana, a OpenAI reduziu sua meta de captação de recursos e um dado de CPI acima do esperado elevou os temores de aumento das taxas de juros. Comprar agora significa comprar quando o sentimento está mais fraco.
Um pouco de contexto com base nos meus cálculos: US$ 24,2 milhões distribuídos por 136.982 ações implicam um preço médio próximo de US$ 177 por ação da NVDA. No início deste mês, outro trader on-chain abriu uma posição vendida alavancada em 20x na NVDA em outra plataforma e, segundo relatos, acumulava mais de 300% de lucro. Dois traders, aproximadamente na mesma faixa de preço, apostando em direções opostas.
As escolhas de alavancagem contam uma história. Com 5x, uma queda de aproximadamente 20% contra a posição em NVDA a colocaria em risco; já a alavancagem de 2x na SNDK oferece muito mais margem. Isso parece convicção com uma folga de segurança, não uma aposta de risco máximo. É uma inferência baseada nos números, não algo confirmado pelos dados.
Em julho, foi noticiado que uma carteira com o mesmo endereço abreviado fez uma operação com contratos perpétuos de SK Hynix alavancada em 3x, transformando um prejuízo de vários milhões de dólares em lucro. Não há confirmação de que seja o mesmo proprietário.
O risco é o de sempre: uma carteira grande pode estar adiantada, errada ou protegida por posições em outros lugares. Uma conta não representa uma tendência. O argumento favorável é que os mercados de ações on-chain agora atraem valores significativos, o que diz algo sobre a demanda por exposição a ações 24 horas por dia.
As operações de grandes investidores mostram o que uma conta está fazendo. Não mostram o que ela sabe.
$BTC #Insights Macroeconômicos# #Temporada das Altcoins#
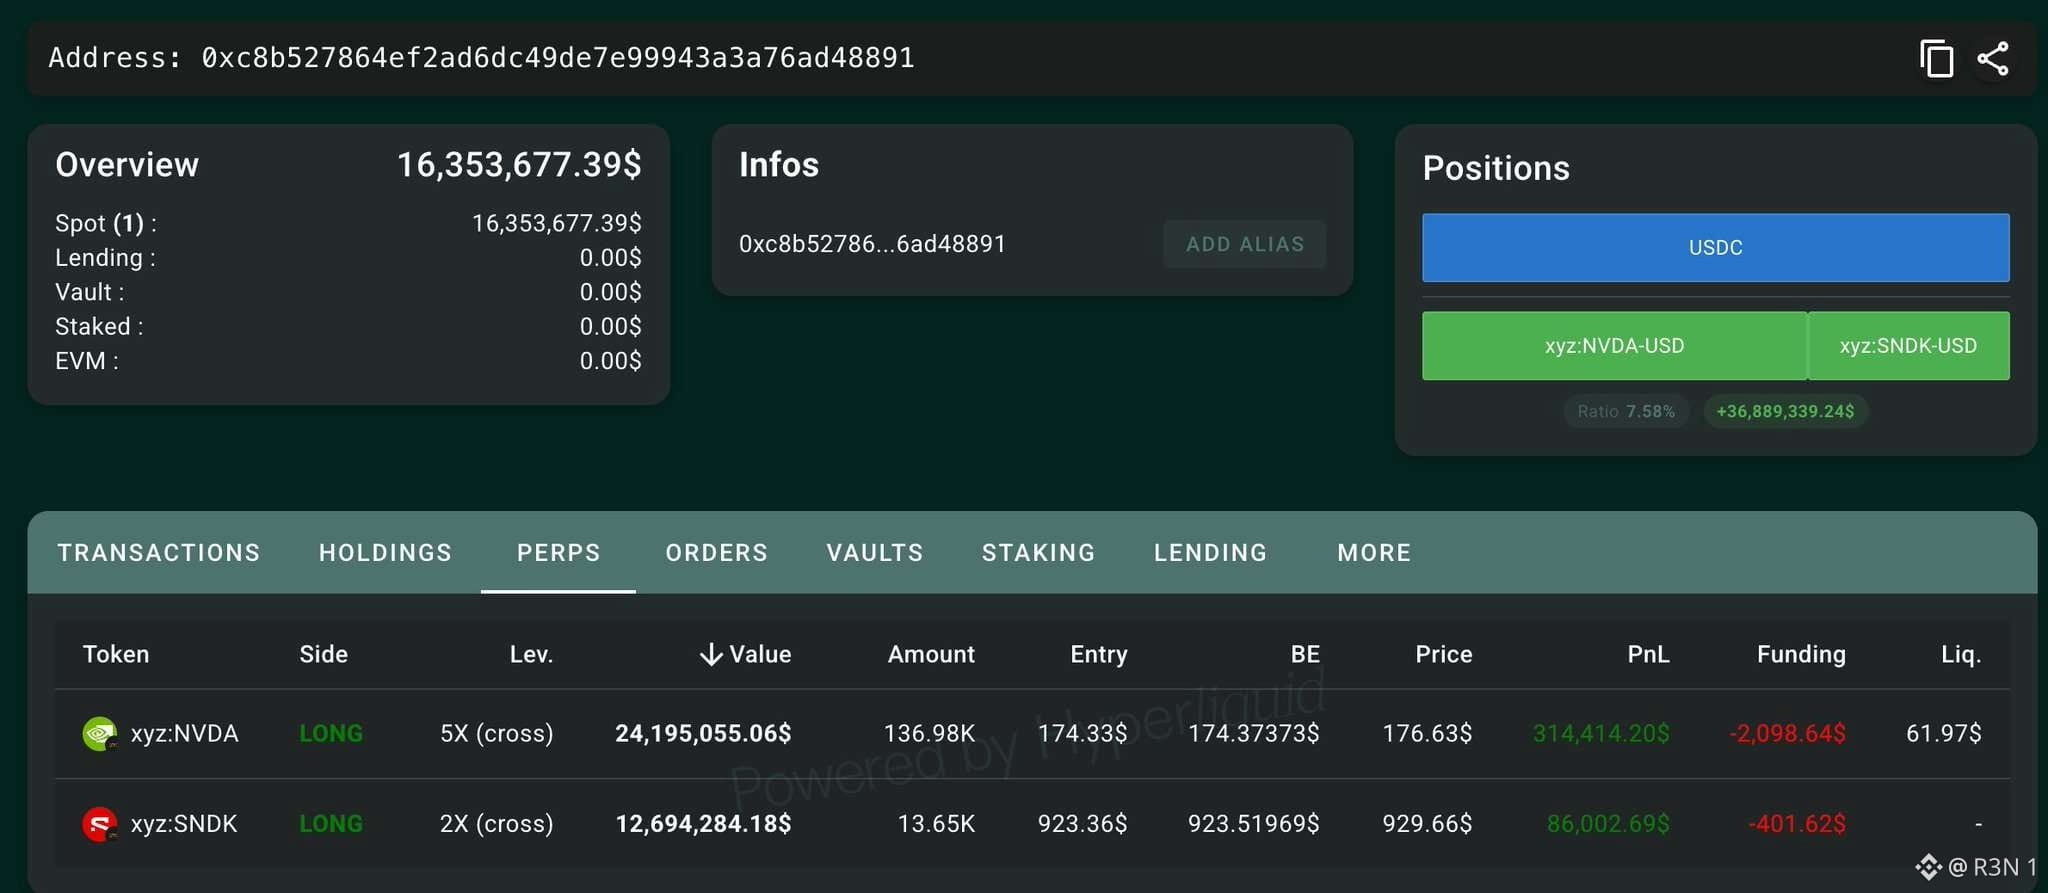
35
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
A Packed Week of Earnings and Data Tests Markets
20,807 visualizações
174 a discutir
🚨🇺🇸 SEMANA AGITADA À FRENTE PARA OS MERCADOS!
Os mercados já estão precificando um aumento dos juros pelo Fed em dezembro, e $BTC pode haver grandes movimentos na próxima semana.
Confira o que vem por aí:
• Segunda-feira: discurso do presidente do Fed, Warsh
• Terça-feira: vendas no varejo dos EUA + resultados da $NVDA
• Quarta-feira: ata do FOMC
• Quinta-feira: pedidos de auxílio-desemprego + índice do Fed da Filadélfia
• Sexta-feira: confiança do consumidor + discursos de dirigentes do Fed
Todos os olhos em $BTC com o início de mais uma semana importante.
#bitcoin
Mookie
·7 gostos
·4k visualizações
AnthropicIPOTestsInvestorAppetiteForAI
17,822 visualizações
391 a discutir
HuangReportedlyConsidersReturnToNvidia
40,113 visualizações
552 a discutir