

Alpha哥AI投资日记
252 Publicações
Alpha哥AI投资日记
Denunciar
Bloquear Utilizador
2025投资收益率打败99%币安用户
Trader de Alta Frequência
9.2 ano(s)
16 A seguir
93 Seguidores
62 Gostaram
Publicações
Tudo
Cotações
·
--
Sempre achei que, no mundo dos investimentos, uma das coisas mais perigosas é acreditar demais nos chamados «gênios do mercado» e «mestres».
Warren Buffett é um dos investidores mais bem-sucedidos da história, mas nem sempre acertou em suas avaliações sobre as novas tecnologias.
Em 2011, fez um grande investimento na IBM, que acabou se revelando um fracasso. Em 2018, Buffett chamou o BTC de «veneno de rato ao quadrado» (Rat Poison Squared), quando seu preço ainda estava abaixo de US$ 10 mil. Antes disso, em 2013, quando Munger comparou o BTC pela primeira vez a «veneno de rato», ele valia pouco mais de US$ 100.
Isso não muda o fato de que Buffett e Munger continuam sendo grandes investidores. Mais tarde, Buffett comprou ações da Apple, que se tornou um de seus investimentos mais bem-sucedidos.
Até as pessoas mais bem-sucedidas têm seu próprio círculo de competência e pontos cegos. Um excelente histórico de longo prazo não significa que todas as decisões estejam corretas; ter acertado muitas vezes no passado não significa que não se vá cometer erros no futuro.
O que realmente vale a pena aprender é a maneira como os mestres pensam, e não tratar cada palavra deles como verdade absoluta. No mundo dos investimentos, o mais importante é sempre pensar por conta própria e tomar cuidado com a adoração à autoridade.
100
·
--
Ultimamente, tenho pensado numa questão: muitas pessoas por aqui acham que o ouro ethereum:0x68749665ff8d2d112fa859aa293f07a622782f38 está no fundo e estão comprando na baixa; já a maioria acha que os preços elevados do petróleo são apenas algo temporário. Será que essa ideia tão popular pode estar errada? E se os preços do petróleo forem mais resilientes do que todos imaginam?
Considerando o desempenho, na semana passada, de várias ações do setor petrolífero (por exemplo, $CVX e $XOM romperam resistências), é possível que, durante algum tempo, tanto essas ações quanto os preços do petróleo continuem fortes e superem as expectativas de todos.
Acompanhe de perto a relação entre ouro e petróleo.
Citação: https://x.com/i/web/status/2114897573790339149
689
·
--
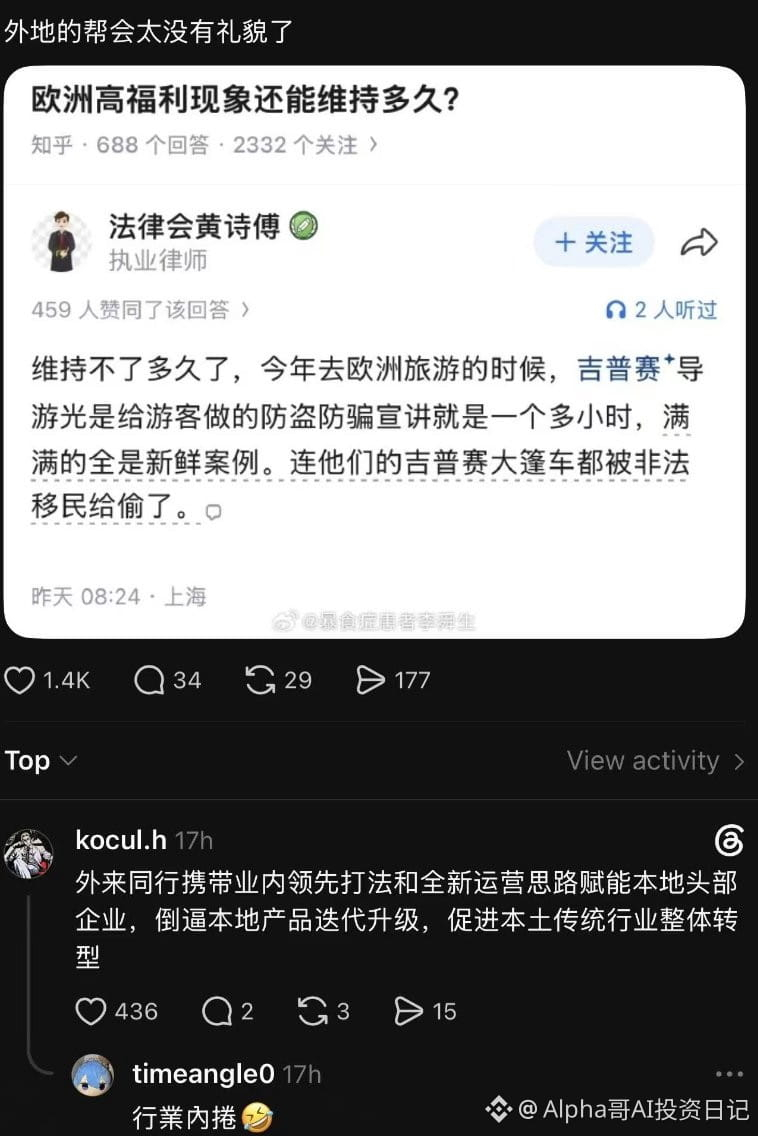
Profissionais de fora trazem práticas líderes do setor e novas ideias de gestão para fortalecer as principais empresas locais, pressionando a evolução e a modernização dos produtos locais e promovendo a transformação geral dos setores tradicionais da região.
Cigano: Quem diria que eu viveria para ver isso???
Cigano: Quem diria que eu viveria para ver isso???
74
·
--
As ações da SK Hynix, na Coreia do Sul, receberam um impulso nos últimos dias com o IPO da Anthropic e com a possibilidade de aumento dos dividendos aos investidores. Houve uma recuperação, mas o processo de desalavancagem não foi concluído tão rapidamente quanto se previa.
No entanto, parece que a desalavancagem de médio prazo ainda não foi concluída. Segundo dados da Associação de Investimento Financeiro da Coreia, o saldo de crédito para compra de ações atingiu o pico de 38,63 trilhões de wons em 24 de junho e depois recuou. Ainda assim, até o dia 23 deste mês, permanecia em 30,15 trilhões de wons, acima dos 27,42 trilhões registrados no início do ano.
Do ponto de vista de médio prazo, o processo de desalavancagem se prolongou.
Citação: https://x.com/i/web/status/2112350954263916994
296
·
--
Ver tradução
Anthropic 的 S-1,让AI看了下结论是: 长期确实是一家非常牛逼的公司,但短期资本市场可能过于乐观了
财务数据确实惊人:
2025 年营收 $4.6B,2026 年仅上半年就达到 $16.3B。Q2 单季度营收 $11.6B,甚至已经实现接近 $1B 的 GAAP 经营利润。
企业大客户数量爆发,80% 的收入来自按 Token 使用量付费。但对于投资者来说,重要的不只是增长有多快,而是增长还能持续多久。Q3 营收 $16.8B,环比增长 45%,表面上依然非常亮眼。
管理层自己写明的风险:
1.明确预期增速将下降,"可能比我们预期的更显著、更快",并承认"过去难以准确预测收入"。
2.80% 按量计费,大客户多数无长约或可随时缩减,有些大客户合同带灵活终止条款。
3.5–7% 的收入来自违反使用政策的客户(9 个月口径),8–9 月加强了封禁,会拖累后续增速。
4.季节性被高增长掩盖:2025 年底假期两周消费下降约 20%,增速放缓后会显现。
另外但从月度趋势来看,增长动能已经明显放缓。7 月底的 Revenue Run Rate 已经超过 $65B,而整个 Q3 的收入年化也只有 $67.2B。分月份的收入可能已经走平,甚至出现回落。
与此同时,Anthropic 在 S-1 中披露了数千亿美元的长期算力采购及租赁承诺。这些成本具有很强的刚性,一旦收入增长不及预期,经营杠杆也可能反噬
所以我认为 Q4 的数据非常关键。如果 Q4 能继续大幅增长,说明 AI Agent 的需求仍然在快速释放;但如果收入增速明显下台阶,市场就不得不重新审视对未来几年的增长预期。
我长期非常看好 AI,也相信 AI Agent 会创造巨大的经济价值。但长期看好AI和是否在高估值梭哈一家公司是两回事。
在 $2T 的估值预期下,我觉得市场可能已经提前透支了未来几年的高速增长。
S-1 原文:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-s…
·
--
Texto original do S-1 da Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Quem tiver interesse pode pedir à IA que o interprete.
Texto original do S-1 da Anthropic:
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Quem tiver interesse pode pedir à IA que o interprete.
https://www.sec.gov/Archives/edgar/data/2130357/000162828026067168/anthropicpbc-sx1.htm
Quem tiver interesse pode pedir à IA que o interprete.
249
·
--
Verificado
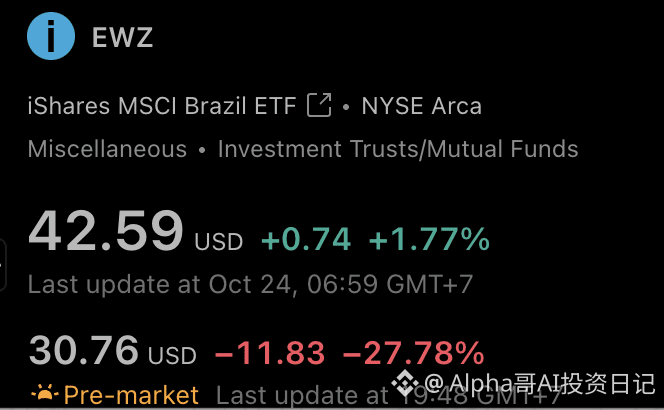
Hoje, o ETF do Brasil ( $EWZ ) despencou 27,78% no pré-mercado, aproximando-se de -30%!
Porque as eleições brasileiras trouxeram uma grande surpresa: o presidente de esquerda Lula foi reeleito inesperadamente; depois de ficar atrás do candidato de direita Bolsonaro no primeiro turno, conseguiu reverter a situação no segundo turno. Esta é a primeira vez desde a restauração das eleições presidenciais diretas no Brasil em 1989 que o candidato que ficou atrás no primeiro turno acaba vencendo
O mercado apostava originalmente na ascensão da direita, mas a expectativa acabou completamente frustrada
768
·
--
Segundo a Fox Business: a Anthropic vai apresentar o documento S-1 às 9h (horário da costa leste dos EUA; 21h de hoje, horário de Pequim)
Investidores em IA, levantem-se e preparem-se para dar ordens! https://twitter.com/DeItaone/status/2114680761848897631
Segundo a Fox Business: a Anthropic vai apresentar o documento S-1 às 9h (horário da costa leste dos EUA; 21h de hoje, horário de Pequim)
Investidores em IA, levantem-se e preparem-se para dar ordens! https://twitter.com/DeItaone/status/2114680761848897631
Investidores em IA, levantem-se e preparem-se para dar ordens! https://twitter.com/DeItaone/status/2114680761848897631
491
·
--
Verificado
É aquela sensação de comprar MEME e, num instante, ver tudo zerar 😂
O ETF brasileiro 🇧🇷 $EWZ despencou 18% no pregão noturno https://twitter.com/antonlavay/status/2114544640804392966
É aquela sensação de comprar MEME e, num instante, ver tudo zerar 😂
O ETF brasileiro 🇧🇷 $EWZ despencou 18% no pregão noturno https://twitter.com/antonlavay/status/2114544640804392966
O ETF brasileiro 🇧🇷 $EWZ despencou 18% no pregão noturno https://twitter.com/antonlavay/status/2114544640804392966
927
·
--
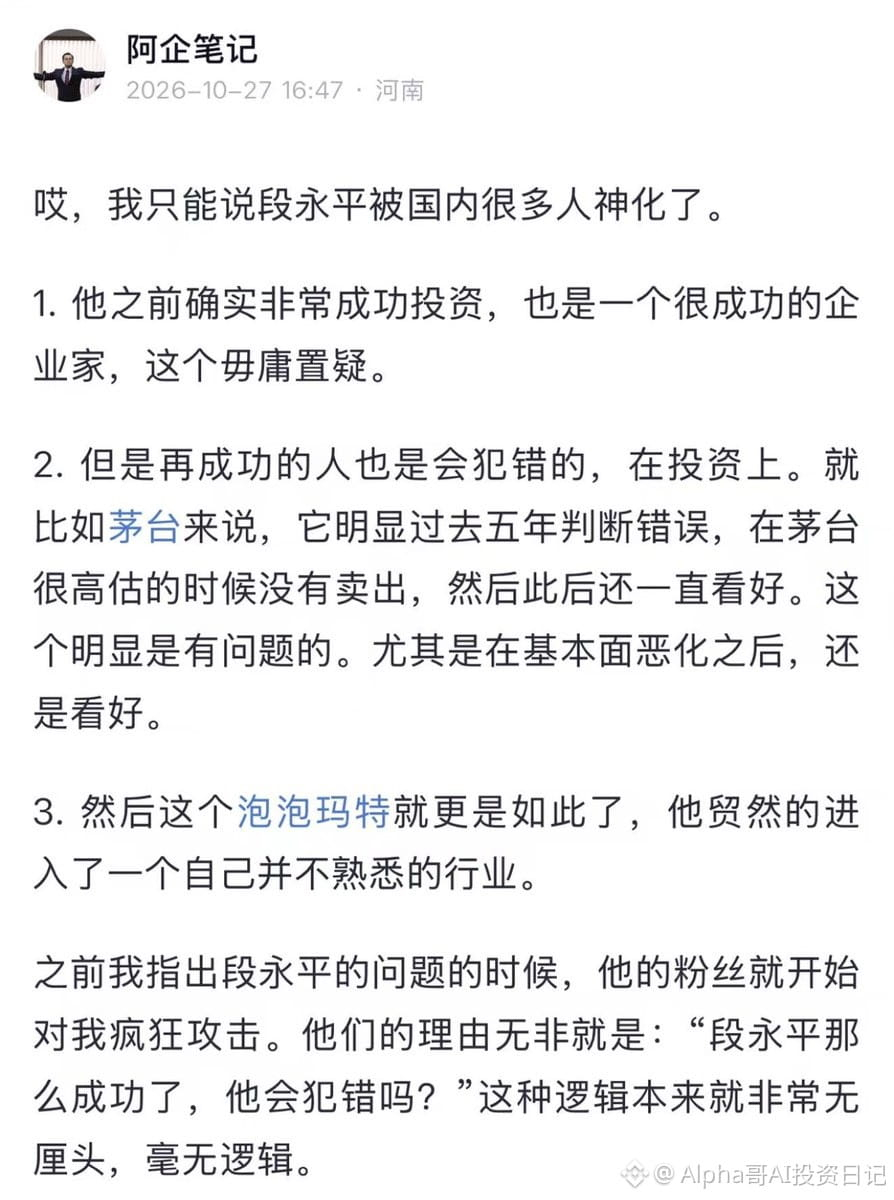
Em 2007, Xie Guozhong já apontava que a competitividade dos incorporadores chineses vinha, em grande medida, da capacidade de obter terrenos e empréstimos bancários. Como manter terrenos permite lucrar com a valorização, os incorporadores tendem a adiar os projetos, e todo o modelo de negócios depende fortemente de financiamento. Ele alertou ainda que, quando os preços dos imóveis parassem de subir ou até caíssem, esse modelo poderia levar à falência de um grande número de empresas do setor. Esse é, basicamente, o mecanismo central por trás da crise que surgiu mais tarde no modelo chinês de incorporação imobiliária, altamente alavancado.
Mas sua previsão veio 13 anos cedo demais: ele subestimou por quanto tempo um mercado já em bolha ainda poderia continuar subindo com o apoio institucional.
Previsão de Xie Guozhong para 2011: o preço médio dos imóveis no país cairia 50% em dois ou três anos. Em 2013: previu novamente que os preços cairiam pela metade nos cinco anos seguintes. Errou em tudo; quem seguiu o que ele disse se deu mal 😂
Por isso, ao estudar uma posição vendida, não basta pesquisar por que o preço necessariamente vai cair; também é preciso investigar o que o mantém em alta e o que, por fim, fará tudo desmoronar.
Citação: https://x.com/i/web/status/2114520240239579386
1.1k
·
--
Verificado
Os semicondutores continuam caindo, mas os investidores de varejo seguem comprando na baixa e apostando pesado em ETFs alavancados de 3x
O ETF alavancado de 3x em semicondutores $SOXL caiu 51% desde a máxima de 6 de outubro e 72% em relação à máxima de junho. Nas últimas duas semanas, porém, houve uma entrada líquida de US$ 9,27 bilhões, um recorde histórico para esse período https://twitter.com/globalmktobserv/status/2114331642873418062
O ETF alavancado de 3x em semicondutores $SOXL caiu 51% desde a máxima de 6 de outubro e 72% em relação à máxima de junho. Nas últimas duas semanas, porém, houve uma entrada líquida de US$ 9,27 bilhões, um recorde histórico para esse período https://twitter.com/globalmktobserv/status/2114331642873418062
1.2k
·
--
As ações de IA que estão «com o pescoço preso» não têm andado muito bem. Recentemente, descobri outro ativo que também «prende o pescoço»:
«Token líquido dedicado à propulsão do mundo físico da Physical AI»
Depois de injetado num carro, permite percorrer centenas de quilómetros sem parar. Pagamento por consumo, uso frequente, necessidade básica dos utilizadores e uma taxa de recompra altíssima. Quando os tokens acabam, a inferência para imediatamente e o carro fica parado à beira da estrada, sem conseguir andar.
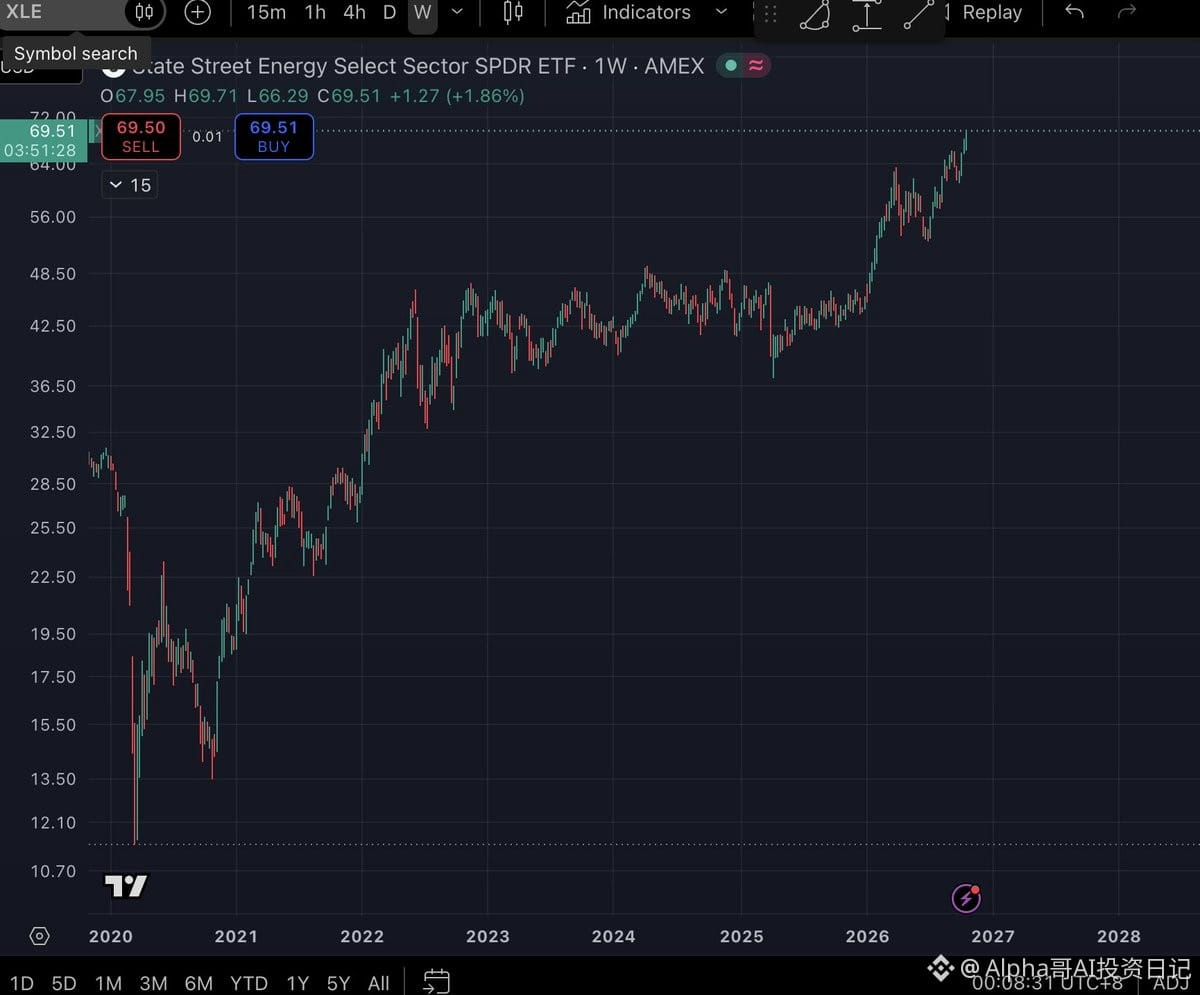
As ações das empresas que atuam nesta cadeia industrial têm subido bastante ultimamente. O ETF $XLE rompeu em força.
Ah, e «Token líquido dedicado à propulsão do mundo físico da Physical AI» também tem outro nome: petróleo.
860
·
--
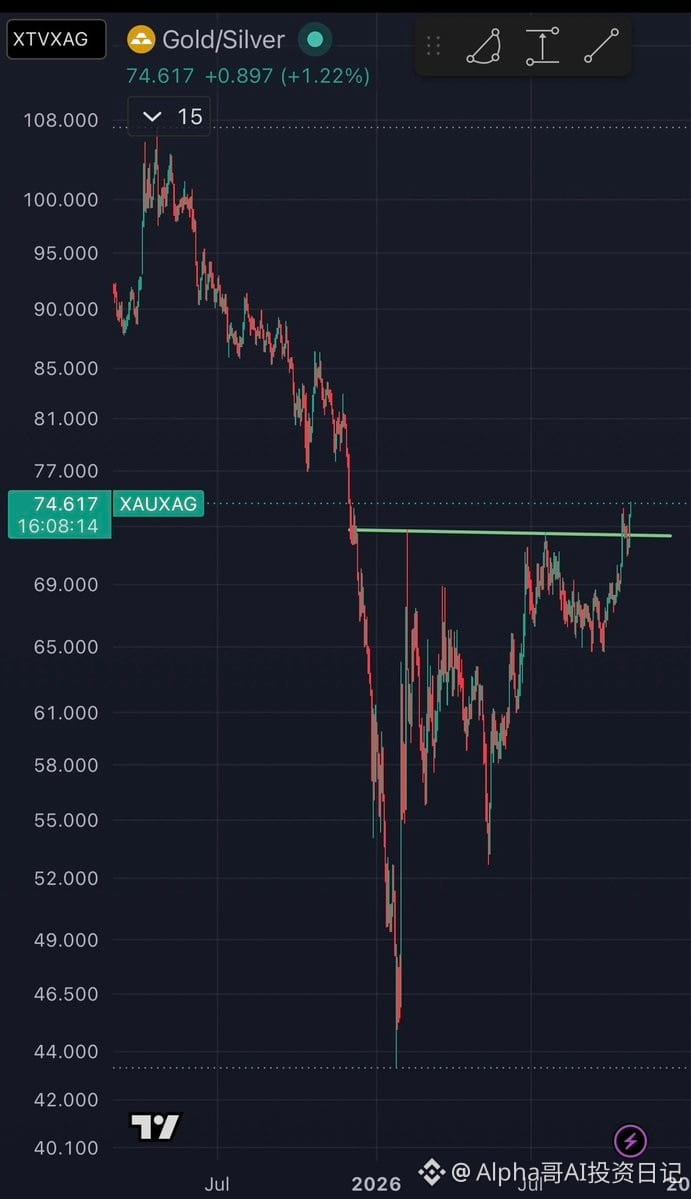
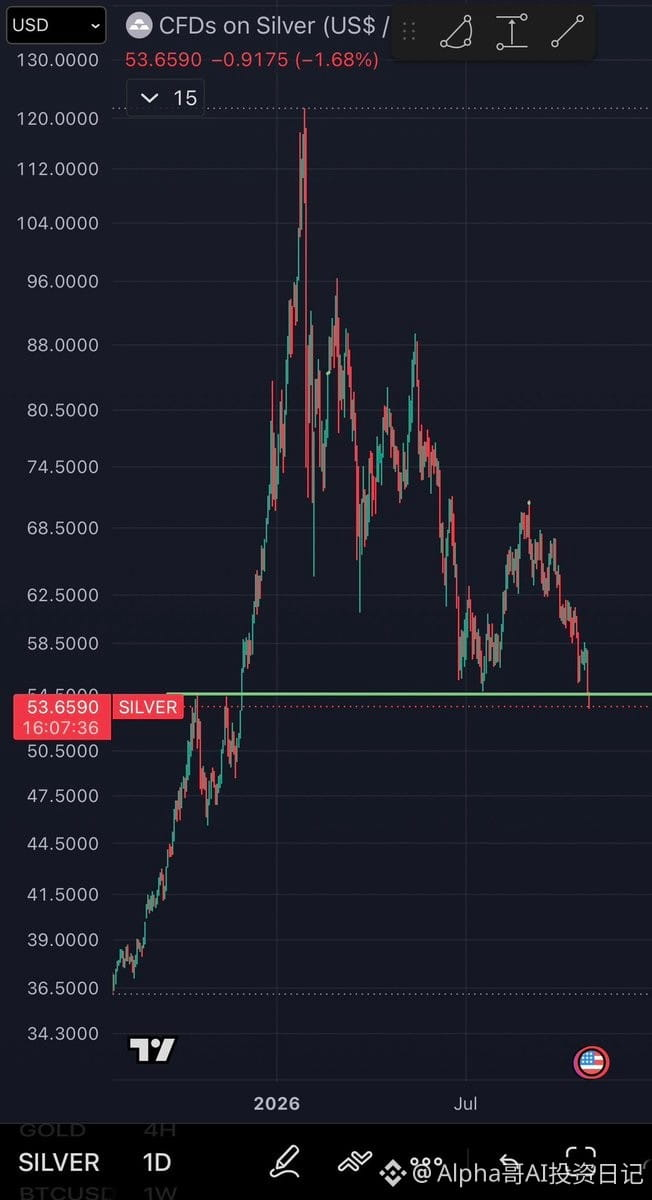
Na semana passada, eu já disse que a tendência da prata $XAG estava muito fraca e que talvez ainda caísse para menos de US$ 50, acionando uma leva de stops de posições compradas.
Agora, a relação ouro/prata (Gold/Silver Ratio) já rompeu a resistência-chave na região de 72–73, o que mostra que a prata está se enfraquecendo ainda mais em relação ao ouro.
Mais preocupante ainda: a prata já caiu abaixo da zona de suporte (US$ 54–55) formada pelas máximas de outubro e novembro do ano passado.
No gráfico diário, as máximas dos repiques estão cada vez mais baixas, e os suportes vêm sendo rompidos um após o outro. O cenário técnico como um todo está bastante desfavorável.
Tenho a impressão de que essa correção ainda não terminou e que, muito provavelmente, os preços continuarão caindo nos próximos dias.
Citação: https://x.com/i/web/status/2110391173579993173
354
·
--
O comportamento do mercado nos últimos dias ilustrou perfeitamente o que significa “os rendimentos caírem pelos motivos errados”.
O US10Y havia rompido com força a resistência da linha de pescoço de longo prazo em 4,80%, disparando até perto da máxima de 5,40%. Só nos últimos dois dias recuou, com uma queda diária de 14,1 bps, para 4,978%. Se essa queda nos rendimentos fosse resultado de uma desaceleração moderada da inflação e de sinais dovish do Fed, as ações dos EUA já teriam decolado.
Mas o principal problema agora é que a forte queda das ações dos EUA e os cisnes negros geopolíticos assustaram os investidores, levando-os a buscar proteção nos Treasuries. Foi essa corrida por segurança que acabou derrubando os rendimentos à força 😂
IEFETF-0,09%
8
·
--
Recentemente, $SAP , $NOW tem apresentado uma boa tendência de alta. Juntamente com a Thomson Reuters $TRI, mencionada anteriormente, conseguiu uma pequena valorização, apesar da forte queda do mercado acionário americano.
Talvez alguns investidores já tenham começado a repensar: afinal, onde vão parar os lucros da revolução da IA?
No X, muita gente já tem uma visão um tanto dogmática do que são «ações beneficiadas pela IA».
Quando se fala em IA, só se pensa em armazenamento, CPU, GPU e módulos ópticos. Como se apenas o hardware com oferta restrita, capaz de criar gargalos, pudesse ser considerado beneficiado pela IA.
Na minha opinião, algumas empresas de software empresarial que foram injustamente penalizadas podem, justamente, ser ações beneficiadas pela IA com uma ótima relação custo-benefício.
A lógica é bastante direta.
Primeiro, os modelos de grande escala estão cada vez mais parecidos com um serviço básico.
Os fornecedores de modelos continuam a competir, e as empresas podem recorrer a modelos diferentes. Se o custo de uso de modelos com capacidades equivalentes continuar a cair, as empresas de software que controlam o relacionamento com os clientes, os dados e os pontos de entrada dos negócios terão a oportunidade de oferecer produtos mais valiosos a um custo menor.
Segundo, saber escrever código ainda está muito longe de substituir os sistemas centrais das empresas.
A SAP gere finanças, compras e cadeia de abastecimento; a ServiceNow está profundamente integrada nos serviços de TI e nos fluxos de aprovação das empresas. Por trás disso, há também dados acumulados ao longo de muitos anos, requisitos de permissões e auditoria, além de inúmeras integrações de sistemas. Criar uma interface com funcionalidades semelhantes é uma coisa; fazer uma multinacional migrar todas as suas operações é outra. Que CTO de uma grande empresa teria coragem de decidir que a empresa não precisa da SAP ou da ServiceNow? É difícil substituir estes sistemas, e a IA ainda pode ajudá-los a aumentar o nível de automação e a ampliar o valor das suas funcionalidades.
Terceiro, os negócios de subscrição com margens elevadas podem acrescentar novas fontes de crescimento.
A IA pode ajudar as empresas de software a vender versões mais caras, adicionar módulos pagos, ampliar os casos de utilização e, possivelmente, reduzir os custos de desenvolvimento e de serviços.
Já há alguns dados que merecem atenção: no segundo trimestre, as receitas de subscrição da ServiceNow cresceram 24,5% em termos homólogos, e o valor anual dos contratos do negócio de IA ultrapassou mil milhões de dólares; na última divulgação trimestral da SAP, a carteira atual de encomendas de cloud cresceu 26% a taxas de câmbio constantes. Isto mostra, pelo menos, que a procura por parte de algumas empresas de software e a comercialização da IA continuam a avançar.
Quarto, a diferença entre as expectativas e a realidade pode ser mais importante do que «quem tem a oferta mais limitada».
A narrativa de que «Claude vai acabar com o SaaS» já provocou uma ronda de compressão das avaliações de muitas ações de software. Se, daqui para a frente, se verificar que algumas destas empresas mantiveram os clientes e ainda aumentaram as receitas com a IA, o mercado terá de reavaliar tanto a sua capacidade de gerar lucros como as suas avaliações.
Foram inicialmente avaliadas como «vítimas da IA», mas, com o tempo, poderão comprovar os resultados de «beneficiárias da IA».
Quanto mais intensa for a competição entre os modelos de grande escala, maior a probabilidade de, no fim, …
41
·
--
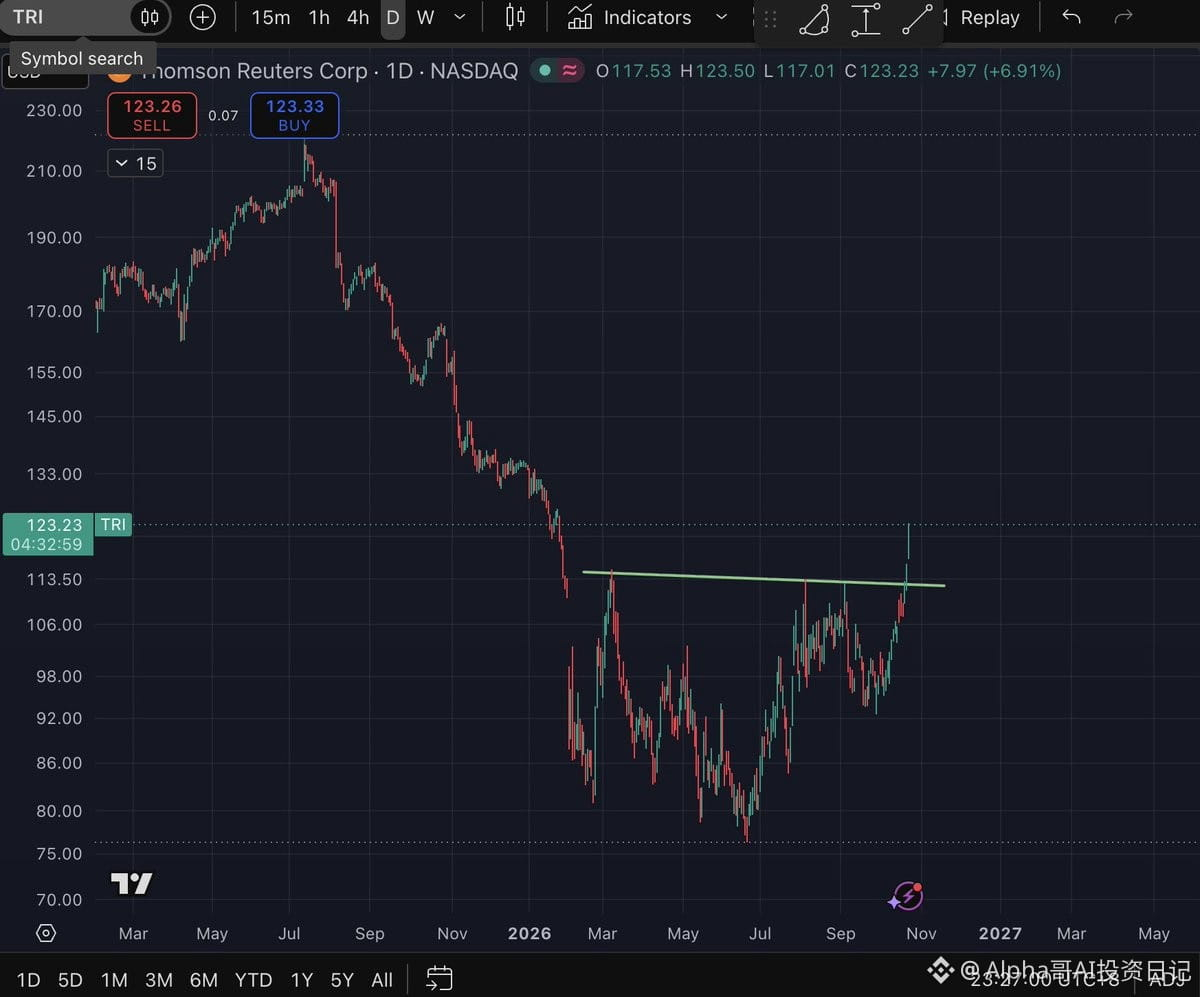
Nos últimos dias, as ações dos EUA sofreram fortes quedas e a cadeia do setor de IA ficou sob pressão, mas uma ação avançou na contramão: Thomson Reuters $TRI
Hoje subiu 6,91%. Em relação ao fechamento de 19 de outubro, a US$ 108,23, acumulou uma alta de cerca de 13,9% em três pregões;
Nas últimas recuperações, a ação encontrou resistência na faixa de US$ 112 a US$ 115. Agora, rompeu essa zona de resistência. Vale ficar de olho nessa força relativa em um momento em que o mercado está sob pressão.
Quando ouvem falar da Reuters, muitas pessoas pensam apenas em notícias. Na verdade, a Thomson Reuters também oferece bancos de dados especializados e softwares para as áreas jurídica, tributária, contábil e de conformidade corporativa. O mercado temia que esses negócios fossem substituídos pela IA, mas a receita total ainda cresceu 9% no segundo trimestre, e a receita orgânica das três principais áreas de negócio avançou 10%. Esses números mostram, pelo menos, que a demanda dos clientes profissionais por serviços pagos continua resiliente. O mercado começa a reavaliar a Reuters, antes vista como uma “vítima da IA”.
Recentemente, a empresa lançou novas versões das soluções de IA CoCounsel Tax, Audit & Accounting. Elas podem planejar tarefas e escrever e executar código para fazer cálculos tributários, que depois são revisados por contadores e profissionais da área fiscal. À medida que os grandes modelos de IA ficam cada vez mais capazes, empresas que dominam “conteúdo especializado + relacionamento com clientes + fluxos de trabalho” podem ter mais facilidade para transformar a IA em produtos pelos quais os clientes estejam dispostos a pagar.
Na minha opinião, esta alta reflete uma recuperação das expectativas, antes excessivamente pessimistas, somada à possibilidade de comercializar IA especializada. Quando o mercado começa a questionar o retorno dos investimentos em capacidade computacional, empresas de aplicações que possuem dados especializados e clientes pagantes podem voltar a atrair atenção.
Agora, resta acompanhar os resultados de 3 de novembro e ver se o crescimento e os lucros continuarão superando as expectativas.
28
·
--
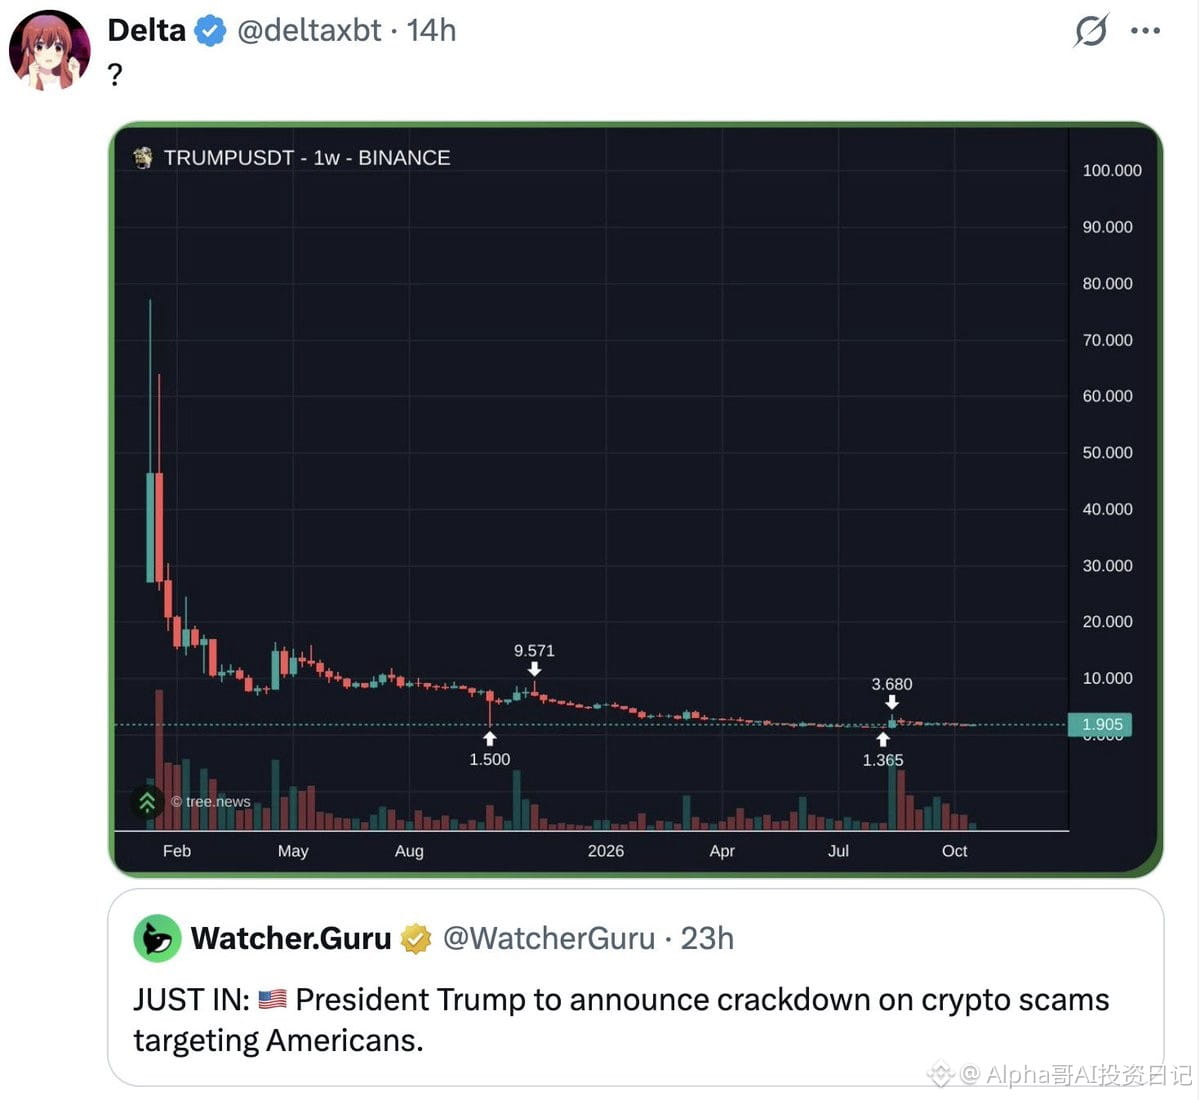
????
Só o presidente pode atear fogo; ao povo não é permitido acender uma luz
$Trump
????
Só o presidente pode atear fogo; ao povo não é permitido acender uma luz
$Trump
Só o presidente pode atear fogo; ao povo não é permitido acender uma luz
$Trump
238
·
--
Ver tradução
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
全球各地开始 UBI 探索了 https://twitter.com/supermao/status/2113252756060520488
39
·
--
Ver tradução
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
最近虽然仓位相对轻一些,处于相对防守姿态,但如果要说 AI 这一波从五年周期的角度来看就完全结束了,完全复刻 2000 年,这个概率是很低很低的
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
当然,这里AI 股也分板块。有些之前预期和杠杆高的板块,深入调整一下也是正常的
未来两三个月多头可能会相对难受一点,杀掉一些杠杆,后面才能更好的拉升。有可能来一波让大家觉得 2000 年复现、AI 泡沫完蛋了,然后再大 V 天龙
对于普通散户来说,有杠杆的要降低杠杆,没杠杆的,场外多赚钱。
吃好睡好,等机会,等带血的筹码
引用: https://x.com/i/web/status/2113173310095913130
61
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CanMicrosoftDeliverOnAI
228,880 visualizações
1,904 a discutir
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·109 gostos
·40.8k visualizações
CanGoogleDefindItsCore
130,602 visualizações
1,394 a discutir
EarningsSeason
5.8M visualizações
27,881 a discutir