
Wanli一本万莉168
4k Publicações
Wanli一本万莉168
 Square verificado+
Denunciar
Bloquear Utilizador
最早广场直播建设者,加密圈学习者,活到老学到老,现布局Web3新赛道。北京时间每天15:00直播,欢迎来直播间一起探讨:共建广场、共建社区。喜欢的可加我币安聊天室:wanli168

Detentor de BNB
Trader Frequente
2.9 ano(s)
654 A seguir
88.7K+ Seguidores
90.8K+ Gostaram
Publicações
Tudo
Cotações
Vídeos
Em direto
PINNED
·
--
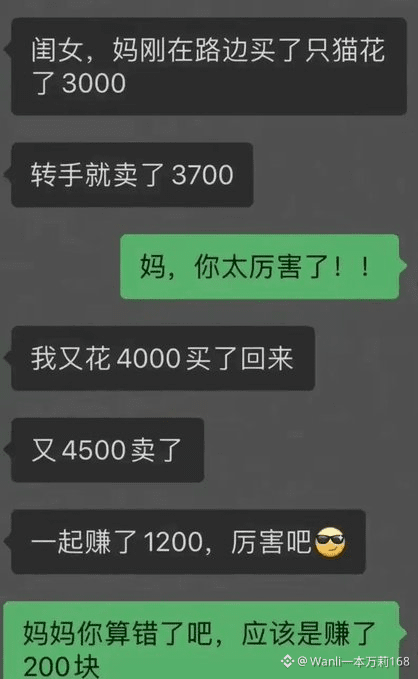
Afinal, quanto dinheiro a mãe desse internauta ganhou?
Afinal, quanto dinheiro a mãe desse internauta ganhou?
152
91
228.1k
PINNED
·
--
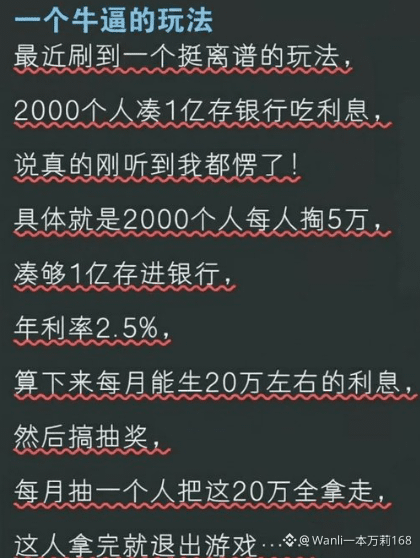
Isto é mesmo genial!
Que génio se lembrou desta mecânica?
Isto é mesmo genial!
Que génio se lembrou desta mecânica?
Que génio se lembrou desta mecânica?
101
3
128
269.6k
·
--
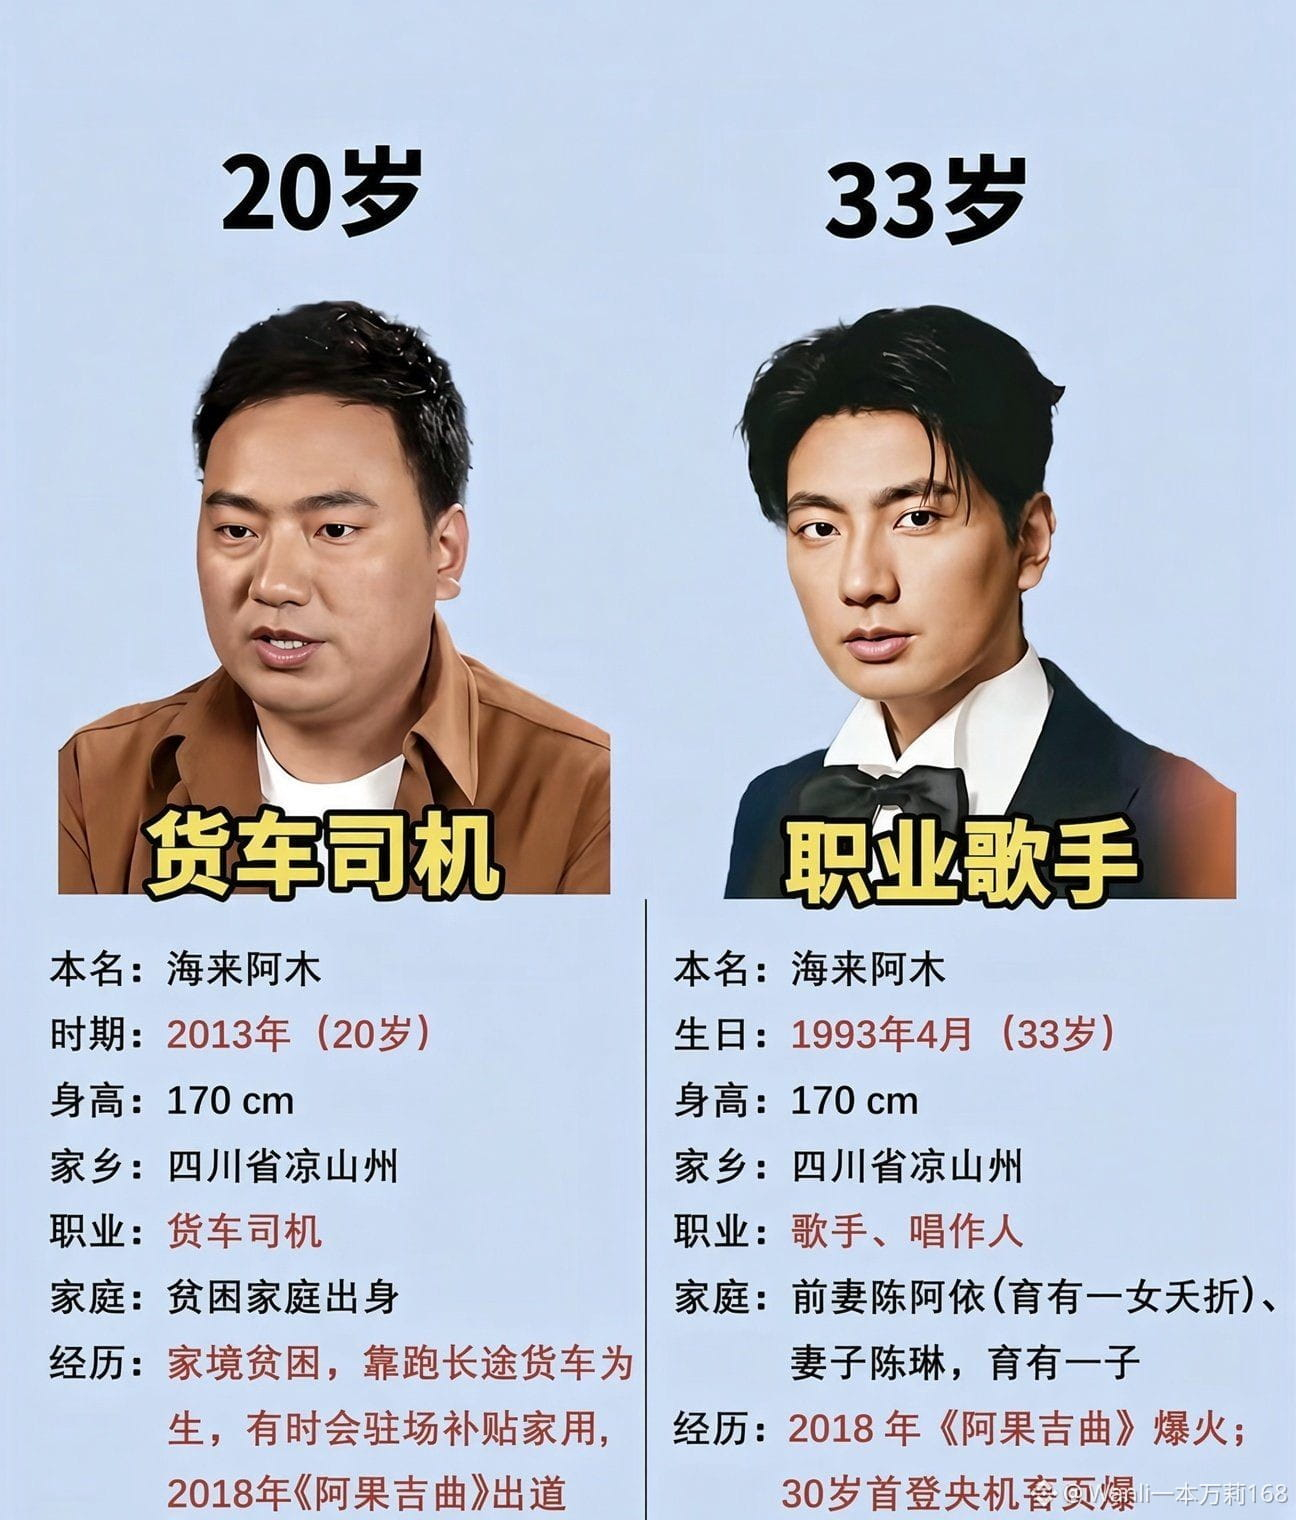
Será o poder do capital? Ou um presente do destino?
Será o poder do capital? Ou um presente do destino?
2
1
10
33.4k
·
--
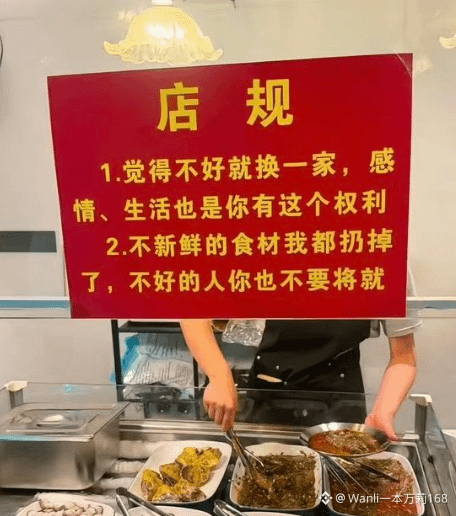
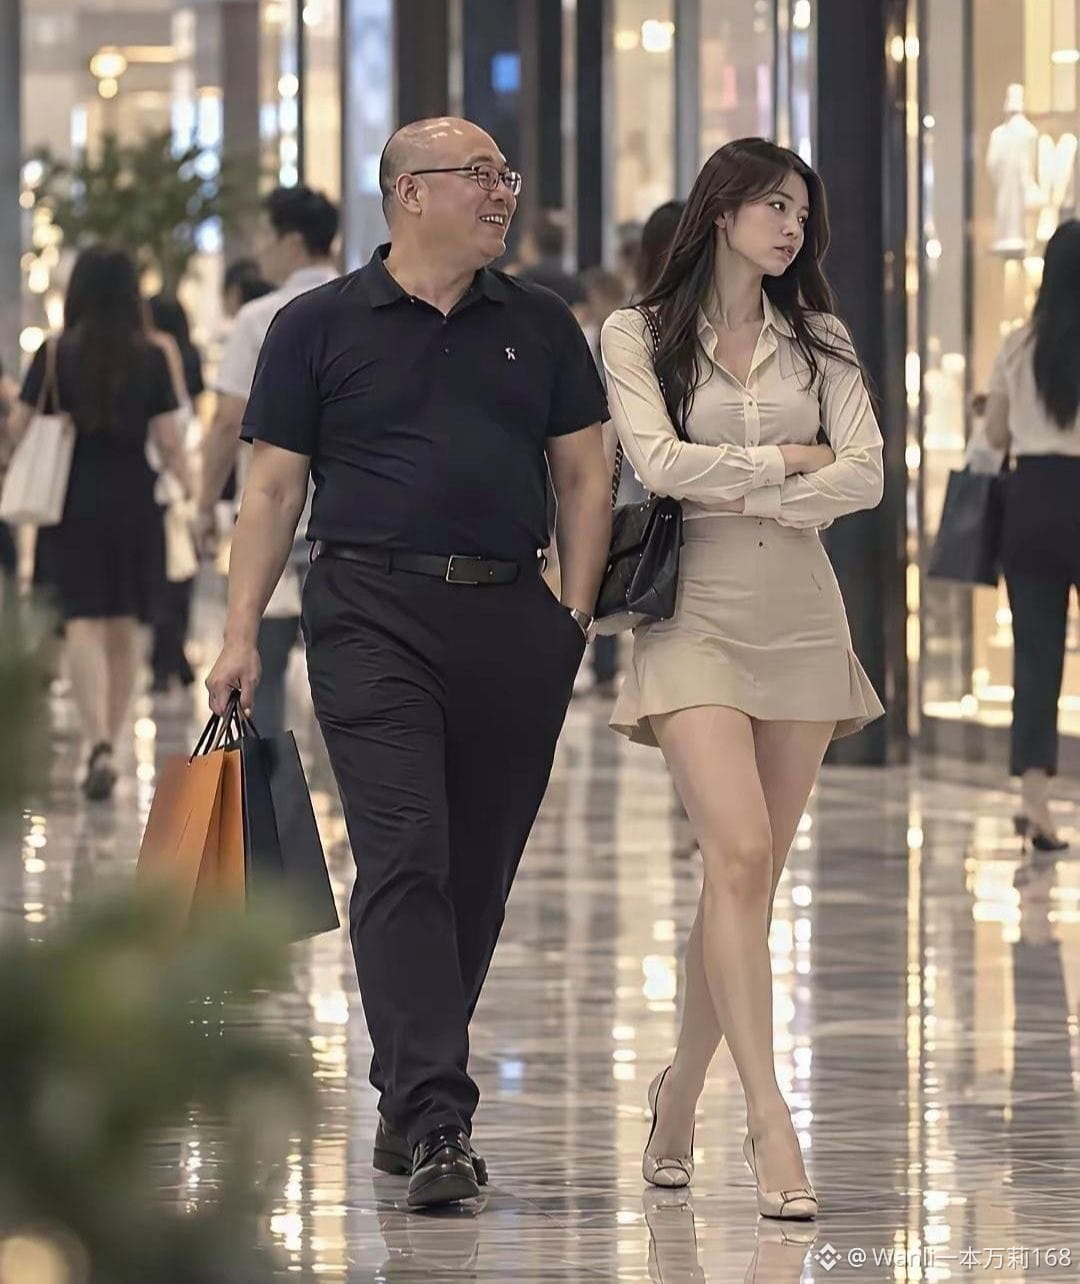
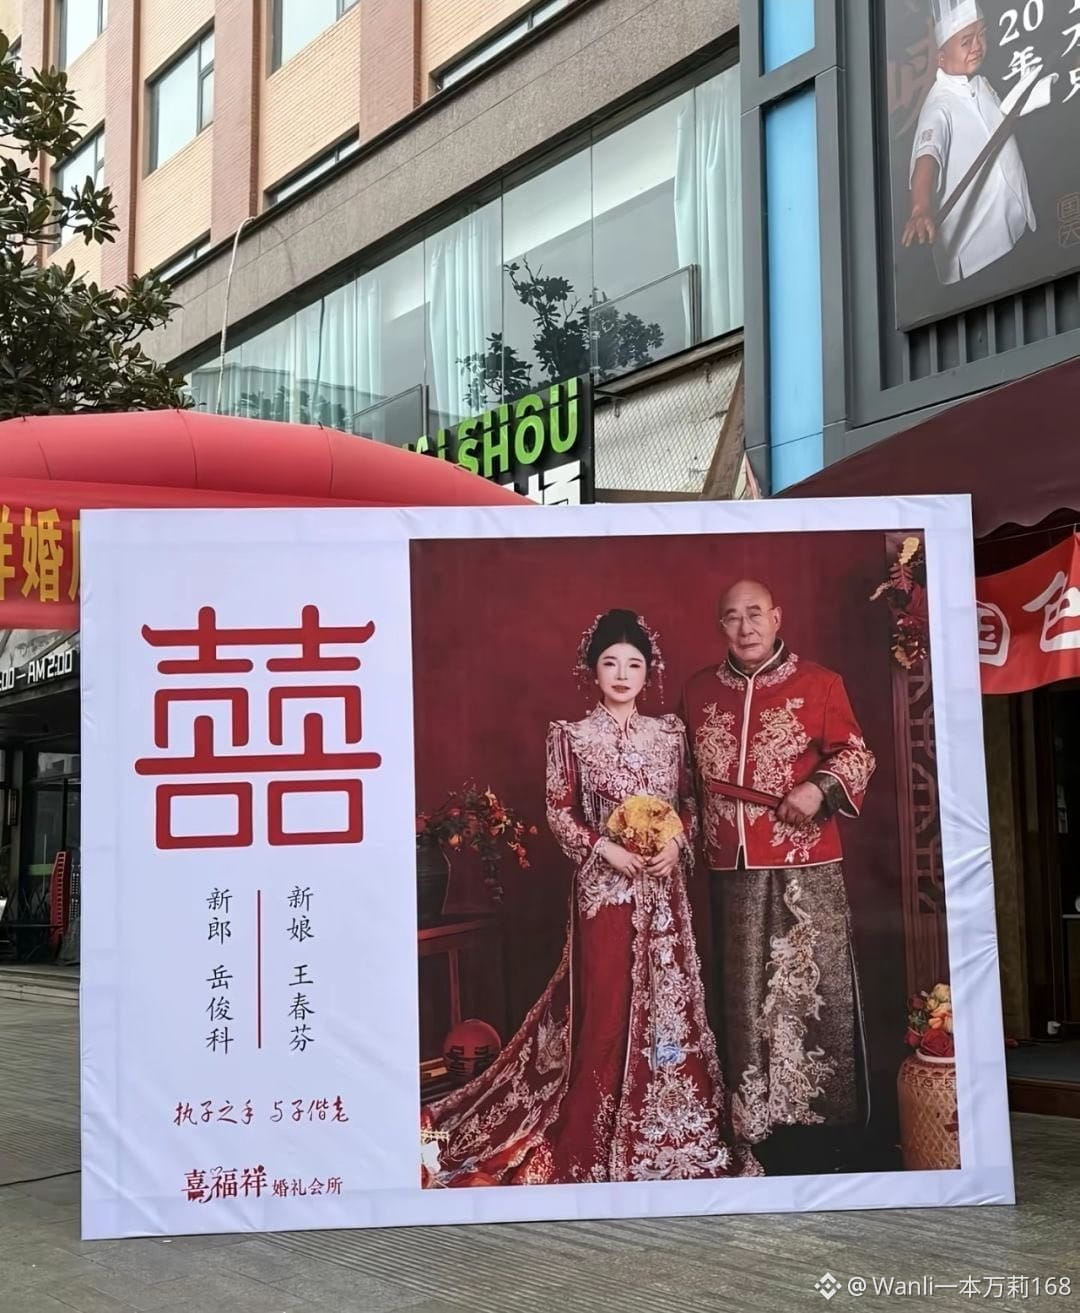
Um não é ganancioso por dinheiro, o outro não é mulherengo.
Um não é ganancioso por dinheiro, o outro não é mulherengo.
4
2
3.1k
·
--
O verdadeiro urso não é o manipulador do mercado. É o dólar, que acaba de superar a média móvel de 200 semanas
Nesta queda, o pessoal do mercado está discutindo com força. Alguns dizem que foi uma grande corretora que despejou moedas; outros, que foi uma empresa que vendeu suas moedas. Falando francamente, essas coisas foram apenas o estopim, não a pólvora.
A pólvora está na macroeconomia.
Na semana passada, o índice do dólar fechou em 103.41, enquanto a média móvel de 200 semanas estava em 102.11. Foi a primeira vez desde abril de 2025 que o índice fechou claramente acima dessa linha no gráfico semanal. Alta de 1.11% na semana.
No mesmo dia, o BTC caiu abaixo da própria média móvel de 200 semanas. Um cruzando para cima, o outro para baixo. Essa cena já aconteceu uma vez, no fim de 2021. Os veteranos lembram bem do que veio depois.
Por que isso está acontecendo? O CPI de outubro veio elevado; o PPI subiu 6.5% em relação ao ano anterior, o maior nível desde novembro de 2022. O rendimento dos títulos do Tesouro americano de dois anos subiu 35 pontos-base em uma semana, a maior alta em mais de dois anos. O de dez anos fechou em 5.15%. Agora, o mercado já precifica quase por completo uma alta dos juros em dezembro.
Atenção: alta dos juros, não corte. Quando essa expectativa muda, todos os ativos de risco do mundo precisam ser reavaliados. O BTC não é um porto seguro; agora é um ativo de risco de beta alto. Quando o dólar se fortalece, ele fica sem fôlego.
Então, parem de olhar para os gráficos de candlestick o tempo todo procurando culpados. Acompanhem duas coisas: o índice do dólar e a decisão sobre os juros em dezembro.
Se o dólar não virar para baixo e a liquidez não melhorar, qualquer recuperação será apenas uma correção, não uma reversão. Já disse isso muitas vezes este ano, e acertei cada vez mais.
O que fazer agora? Reduzam suas posições a um nível que lhes permita dormir tranquilos. Não usem alavancagem para tentar adivinhar o fundo. O verdadeiro fundo nunca é adivinhado; é produzido pela macroeconomia.
Sei que isso não é empolgante. Mas quem permanece por muito tempo no mercado não ganha dinheiro com empolgação.
O verdadeiro urso não é o manipulador do mercado. É o dólar, que acaba de superar a média móvel de 200 semanas
Nesta queda, o pessoal do mercado está discutindo com força. Alguns dizem que foi uma grande corretora que despejou moedas; outros, que foi uma empresa que vendeu suas moedas. Falando francamente, essas coisas foram apenas o estopim, não a pólvora.
A pólvora está na macroeconomia.
Na semana passada, o índice do dólar fechou em 103.41, enquanto a média móvel de 200 semanas estava em 102.11. Foi a primeira vez desde abril de 2025 que o índice fechou claramente acima dessa linha no gráfico semanal. Alta de 1.11% na semana.
No mesmo dia, o BTC caiu abaixo da própria média móvel de 200 semanas. Um cruzando para cima, o outro para baixo. Essa cena já aconteceu uma vez, no fim de 2021. Os veteranos lembram bem do que veio depois.
Por que isso está acontecendo? O CPI de outubro veio elevado; o PPI subiu 6.5% em relação ao ano anterior, o maior nível desde novembro de 2022. O rendimento dos títulos do Tesouro americano de dois anos subiu 35 pontos-base em uma semana, a maior alta em mais de dois anos. O de dez anos fechou em 5.15%. Agora, o mercado já precifica quase por completo uma alta dos juros em dezembro.
Atenção: alta dos juros, não corte. Quando essa expectativa muda, todos os ativos de risco do mundo precisam ser reavaliados. O BTC não é um porto seguro; agora é um ativo de risco de beta alto. Quando o dólar se fortalece, ele fica sem fôlego.
Então, parem de olhar para os gráficos de candlestick o tempo todo procurando culpados. Acompanhem duas coisas: o índice do dólar e a decisão sobre os juros em dezembro.
Se o dólar não virar para baixo e a liquidez não melhorar, qualquer recuperação será apenas uma correção, não uma reversão. Já disse isso muitas vezes este ano, e acertei cada vez mais.
O que fazer agora? Reduzam suas posições a um nível que lhes permita dormir tranquilos. Não usem alavancagem para tentar adivinhar o fundo. O verdadeiro fundo nunca é adivinhado; é produzido pela macroeconomia.
Sei que isso não é empolgante. Mas quem permanece por muito tempo no mercado não ganha dinheiro com empolgação.
Nesta queda, o pessoal do mercado está discutindo com força. Alguns dizem que foi uma grande corretora que despejou moedas; outros, que foi uma empresa que vendeu suas moedas. Falando francamente, essas coisas foram apenas o estopim, não a pólvora.
A pólvora está na macroeconomia.
Na semana passada, o índice do dólar fechou em 103.41, enquanto a média móvel de 200 semanas estava em 102.11. Foi a primeira vez desde abril de 2025 que o índice fechou claramente acima dessa linha no gráfico semanal. Alta de 1.11% na semana.
No mesmo dia, o BTC caiu abaixo da própria média móvel de 200 semanas. Um cruzando para cima, o outro para baixo. Essa cena já aconteceu uma vez, no fim de 2021. Os veteranos lembram bem do que veio depois.
Por que isso está acontecendo? O CPI de outubro veio elevado; o PPI subiu 6.5% em relação ao ano anterior, o maior nível desde novembro de 2022. O rendimento dos títulos do Tesouro americano de dois anos subiu 35 pontos-base em uma semana, a maior alta em mais de dois anos. O de dez anos fechou em 5.15%. Agora, o mercado já precifica quase por completo uma alta dos juros em dezembro.
Atenção: alta dos juros, não corte. Quando essa expectativa muda, todos os ativos de risco do mundo precisam ser reavaliados. O BTC não é um porto seguro; agora é um ativo de risco de beta alto. Quando o dólar se fortalece, ele fica sem fôlego.
Então, parem de olhar para os gráficos de candlestick o tempo todo procurando culpados. Acompanhem duas coisas: o índice do dólar e a decisão sobre os juros em dezembro.
Se o dólar não virar para baixo e a liquidez não melhorar, qualquer recuperação será apenas uma correção, não uma reversão. Já disse isso muitas vezes este ano, e acertei cada vez mais.
O que fazer agora? Reduzam suas posições a um nível que lhes permita dormir tranquilos. Não usem alavancagem para tentar adivinhar o fundo. O verdadeiro fundo nunca é adivinhado; é produzido pela macroeconomia.
Sei que isso não é empolgante. Mas quem permanece por muito tempo no mercado não ganha dinheiro com empolgação.
BTC-2,70%
IEFETF+0,36%
2
534
·
--
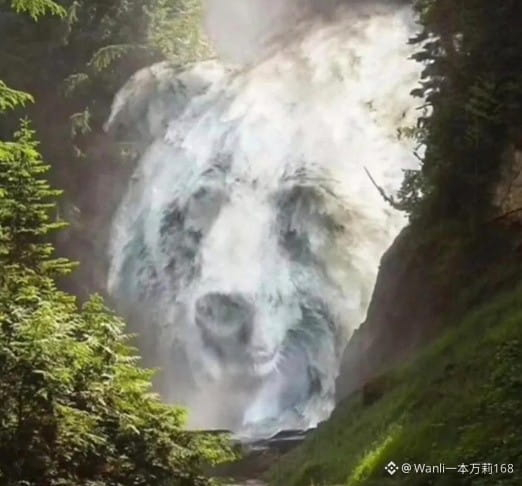
Quem vê o cavalo é do tipo cérebro esquerdo
Quem vê o pássaro é do tipo cérebro direito
Quem vê o cavalo é do tipo cérebro esquerdo
Quem vê o pássaro é do tipo cérebro direito
Quem vê o pássaro é do tipo cérebro direito
20
8
8.9k
·
--
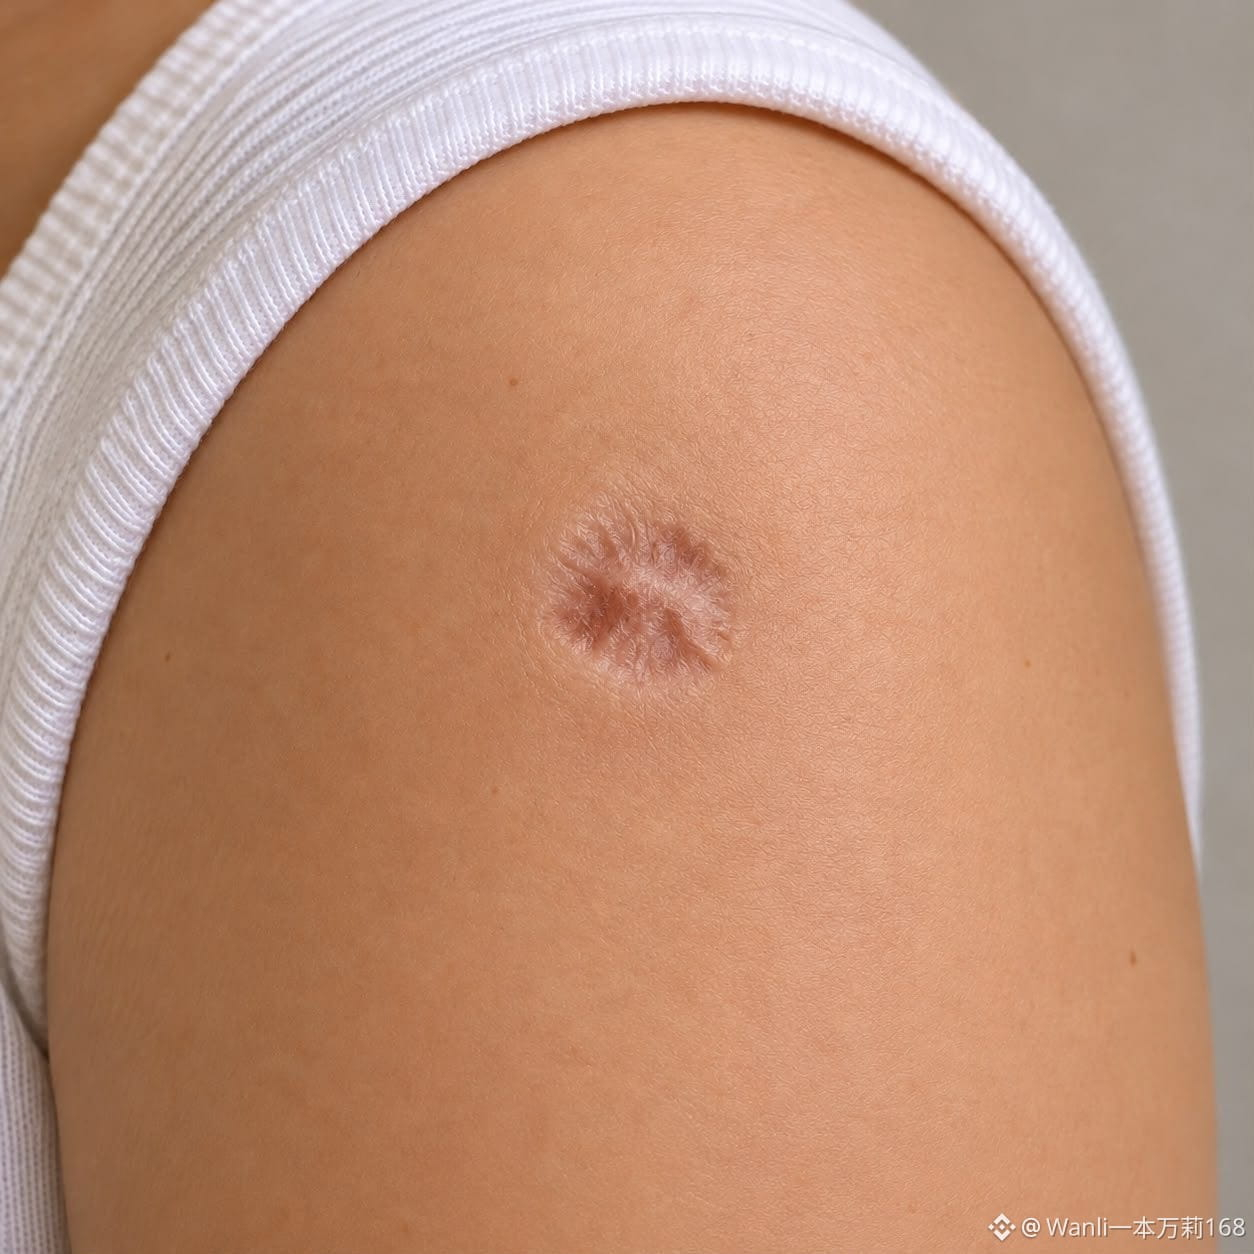
Tenho muita curiosidade: por que tantas pessoas têm exatamente a mesma marca circular no braço? Alguém sabe o motivo???
Tenho muita curiosidade: por que tantas pessoas têm exatamente a mesma marca circular no braço? Alguém sabe o motivo???
97
45
72.7k
·
--
Quer provar que está limpo sem entregar a lista de clientes? Há uma solução
O mais constrangedor para uma instituição que entra nesse mercado é querer provar que está limpa sem entregar a lista de clientes. Hoje, basicamente há duas opções: uma é entregar os endereços e o histórico de transações a uma empresa de análise on-chain para receber uma pontuação — o que equivale a revelar suas cartas a terceiros. A outra é criar uma lista branca de Merkle, que só consegue provar que determinado endereço está incluído no conjunto, mas não que o próprio conjunto está limpo. Na camada de dados privados da SXT, experimentei uma terceira opção: colocar a lista interna e a lista pública de endereços restritos na mesma tabela e fazer com que a consulta retorne um valor booleano acompanhado de uma prova. Para o público externo, divulga-se apenas a conclusão, sem revelar nenhum registro. As possibilidades desse uso são maiores do que a maioria imagina: é possível fazer assim a prova de reservas, a triagem de sanções e até verificar se os ativos de um cliente ultrapassam determinado limite. Em todos os casos, o resultado informa apenas sim ou não. O verdadeiro desafio técnico é a atualização: as listas mudam todos os dias, e as provas precisam ser geradas novamente. Caso contrário, você estará provando que estava tudo certo na semana passada. Já passei por isso uma vez: usei uma prova antiga para verificar uma lista nova, e o contrato me disse que estava tudo normal. Naquele instante, senti um frio na espinha. Depois, aprendi a incluir na prova o hash da versão dos dados; se a versão não corresponder, a verificação é rejeitada imediatamente. O obstáculo não está na criptografia, mas na própria lista. Quem a mantém, com que frequência ela é atualizada e se o histórico de alterações pode ser auditado: essas são questões operacionais, e não adianta nada se todo o resto estiver cheio de erros. Além disso, ainda não está claro se a lei reconhece provas criptográficas; os responsáveis pela conformidade preferem ver um relatório com carimbo oficial. Em comparação com a prova de reservas da Chainlink, essa abordagem é mais flexível: permite executar qualquer consulta SQL, em vez de apenas somar saldos. O custo é que você precisa assumir o trabalho de engenharia necessário para gerar as provas. Acredito que esse caminho será adotado primeiro por empresas de RWA e instituições de custódia, pois são elas que mais precisam dessa camada que permite comprovar as próprias alegações sem revelar informações. Para avançar de verdade, ainda será preciso combinar provas de intervalo e provas agregadas. Por exemplo, provar tanto que a exposição total está abaixo do limite quanto que nenhuma contraparte individual o ultrapassa. No momento, não há ferramentas prontas para esse tipo de trabalho; é preciso montar a solução por conta própria. Quando essa camada estiver funcionando bem, até o discurso comercial das instituições vai mudar: de «temos controles de risco rigorosos» para «você mesmo pode verificar».
#sxt $SXT @SpaceandTimeDB
Quer provar que está limpo sem entregar a lista de clientes? Há uma solução
O mais constrangedor para uma instituição que entra nesse mercado é querer provar que está limpa sem entregar a lista de clientes. Hoje, basicamente há duas opções: uma é entregar os endereços e o histórico de transações a uma empresa de análise on-chain para receber uma pontuação — o que equivale a revelar suas cartas a terceiros. A outra é criar uma lista branca de Merkle, que só consegue provar que determinado endereço está incluído no conjunto, mas não que o próprio conjunto está limpo. Na camada de dados privados da SXT, experimentei uma terceira opção: colocar a lista interna e a lista pública de endereços restritos na mesma tabela e fazer com que a consulta retorne um valor booleano acompanhado de uma prova. Para o público externo, divulga-se apenas a conclusão, sem revelar nenhum registro. As possibilidades desse uso são maiores do que a maioria imagina: é possível fazer assim a prova de reservas, a triagem de sanções e até verificar se os ativos de um cliente ultrapassam determinado limite. Em todos os casos, o resultado informa apenas sim ou não. O verdadeiro desafio técnico é a atualização: as listas mudam todos os dias, e as provas precisam ser geradas novamente. Caso contrário, você estará provando que estava tudo certo na semana passada. Já passei por isso uma vez: usei uma prova antiga para verificar uma lista nova, e o contrato me disse que estava tudo normal. Naquele instante, senti um frio na espinha. Depois, aprendi a incluir na prova o hash da versão dos dados; se a versão não corresponder, a verificação é rejeitada imediatamente. O obstáculo não está na criptografia, mas na própria lista. Quem a mantém, com que frequência ela é atualizada e se o histórico de alterações pode ser auditado: essas são questões operacionais, e não adianta nada se todo o resto estiver cheio de erros. Além disso, ainda não está claro se a lei reconhece provas criptográficas; os responsáveis pela conformidade preferem ver um relatório com carimbo oficial. Em comparação com a prova de reservas da Chainlink, essa abordagem é mais flexível: permite executar qualquer consulta SQL, em vez de apenas somar saldos. O custo é que você precisa assumir o trabalho de engenharia necessário para gerar as provas. Acredito que esse caminho será adotado primeiro por empresas de RWA e instituições de custódia, pois são elas que mais precisam dessa camada que permite comprovar as próprias alegações sem revelar informações. Para avançar de verdade, ainda será preciso combinar provas de intervalo e provas agregadas. Por exemplo, provar tanto que a exposição total está abaixo do limite quanto que nenhuma contraparte individual o ultrapassa. No momento, não há ferramentas prontas para esse tipo de trabalho; é preciso montar a solução por conta própria. Quando essa camada estiver funcionando bem, até o discurso comercial das instituições vai mudar: de «temos controles de risco rigorosos» para «você mesmo pode verificar».
#sxt $SXT @SpaceandTime
O mais constrangedor para uma instituição que entra nesse mercado é querer provar que está limpa sem entregar a lista de clientes. Hoje, basicamente há duas opções: uma é entregar os endereços e o histórico de transações a uma empresa de análise on-chain para receber uma pontuação — o que equivale a revelar suas cartas a terceiros. A outra é criar uma lista branca de Merkle, que só consegue provar que determinado endereço está incluído no conjunto, mas não que o próprio conjunto está limpo. Na camada de dados privados da SXT, experimentei uma terceira opção: colocar a lista interna e a lista pública de endereços restritos na mesma tabela e fazer com que a consulta retorne um valor booleano acompanhado de uma prova. Para o público externo, divulga-se apenas a conclusão, sem revelar nenhum registro. As possibilidades desse uso são maiores do que a maioria imagina: é possível fazer assim a prova de reservas, a triagem de sanções e até verificar se os ativos de um cliente ultrapassam determinado limite. Em todos os casos, o resultado informa apenas sim ou não. O verdadeiro desafio técnico é a atualização: as listas mudam todos os dias, e as provas precisam ser geradas novamente. Caso contrário, você estará provando que estava tudo certo na semana passada. Já passei por isso uma vez: usei uma prova antiga para verificar uma lista nova, e o contrato me disse que estava tudo normal. Naquele instante, senti um frio na espinha. Depois, aprendi a incluir na prova o hash da versão dos dados; se a versão não corresponder, a verificação é rejeitada imediatamente. O obstáculo não está na criptografia, mas na própria lista. Quem a mantém, com que frequência ela é atualizada e se o histórico de alterações pode ser auditado: essas são questões operacionais, e não adianta nada se todo o resto estiver cheio de erros. Além disso, ainda não está claro se a lei reconhece provas criptográficas; os responsáveis pela conformidade preferem ver um relatório com carimbo oficial. Em comparação com a prova de reservas da Chainlink, essa abordagem é mais flexível: permite executar qualquer consulta SQL, em vez de apenas somar saldos. O custo é que você precisa assumir o trabalho de engenharia necessário para gerar as provas. Acredito que esse caminho será adotado primeiro por empresas de RWA e instituições de custódia, pois são elas que mais precisam dessa camada que permite comprovar as próprias alegações sem revelar informações. Para avançar de verdade, ainda será preciso combinar provas de intervalo e provas agregadas. Por exemplo, provar tanto que a exposição total está abaixo do limite quanto que nenhuma contraparte individual o ultrapassa. No momento, não há ferramentas prontas para esse tipo de trabalho; é preciso montar a solução por conta própria. Quando essa camada estiver funcionando bem, até o discurso comercial das instituições vai mudar: de «temos controles de risco rigorosos» para «você mesmo pode verificar».
#sxt $SXT @SpaceandTime
1
31
31.7k
·
--
ETH caiu abaixo de 2.000, mas há 910 mil ETH na fila para serem bloqueados
O patamar de 2.000 foi defendido pelo Ethereum por muito tempo. Hoje, foi rompido.
Preço atual: 1.989; queda de 60% em relação à máxima histórica de 4.946.
Ao mesmo tempo, o que acontece on-chain aponta na direção oposta.
A taxa de staking atingiu um recorde histórico de 36,3%. Mais de 41 milhões de ETH foram bloqueados na Beacon Chain, e outros 911.938 aguardam na fila para entrar. Há 264.211 na fila para sair. O saldo líquido de entradas é de cerca de 650 mil ETH. No ritmo atual, a fila leva mais de dez dias.
De um lado, o preço desaba; do outro, há quem se apresse em bloquear moedas por três anos. Não é uma contradição: quem vende não é o mesmo grupo que bloqueia.
Quem vende são os ETFs. Nos últimos quatro dias de negociação, os ETFs spot de ETH tiveram saídas líquidas de 339 milhões de dólares. O capital passivo não acompanha narrativas; só olha para o valor patrimonial líquido.
Quem bloqueia são os investidores de longo prazo. Uma taxa de 36,3% significa que a oferta em circulação está realmente diminuindo. Além disso, a Fundação já propôs estabelecer um limite de 50% para a taxa de staking; acima disso, a emissão de novas recompensas seria interrompida. É uma forma de proteger os rendimentos do staking.
Há outro detalhe: três endereços suspeitos de estarem ligados a Erik Voorhees compraram 23.091 ETH em um dia, gastando 47,36 milhões de dólares. O preço médio foi de 2.051. Compraram durante a queda, não durante a recuperação.
Na minha opinião, o problema do ETH agora não é a narrativa, mas a liquidez. Ele é um dos ativos de risco com o beta mais alto neste ciclo. Quando a Nvidia espirra, ele pega um resfriado.
Mas vale registrar o recorde da taxa de staking. Isso não fará o preço subir amanhã, mas reduzirá a pressão de venda quando a próxima alta chegar.
Dois pontos a observar: o ETH/BTC conseguirá voltar a ficar acima de 0,029? A fila de saída vai aumentar de repente?
Se a fila de saída passar de 260 mil para 600 mil, aí sim será pânico.
ETH caiu abaixo de 2.000, mas há 910 mil ETH na fila para serem bloqueados
O patamar de 2.000 foi defendido pelo Ethereum por muito tempo. Hoje, foi rompido.
Preço atual: 1.989; queda de 60% em relação à máxima histórica de 4.946.
Ao mesmo tempo, o que acontece on-chain aponta na direção oposta.
A taxa de staking atingiu um recorde histórico de 36,3%. Mais de 41 milhões de ETH foram bloqueados na Beacon Chain, e outros 911.938 aguardam na fila para entrar. Há 264.211 na fila para sair. O saldo líquido de entradas é de cerca de 650 mil ETH. No ritmo atual, a fila leva mais de dez dias.
De um lado, o preço desaba; do outro, há quem se apresse em bloquear moedas por três anos. Não é uma contradição: quem vende não é o mesmo grupo que bloqueia.
Quem vende são os ETFs. Nos últimos quatro dias de negociação, os ETFs spot de ETH tiveram saídas líquidas de 339 milhões de dólares. O capital passivo não acompanha narrativas; só olha para o valor patrimonial líquido.
Quem bloqueia são os investidores de longo prazo. Uma taxa de 36,3% significa que a oferta em circulação está realmente diminuindo. Além disso, a Fundação já propôs estabelecer um limite de 50% para a taxa de staking; acima disso, a emissão de novas recompensas seria interrompida. É uma forma de proteger os rendimentos do staking.
Há outro detalhe: três endereços suspeitos de estarem ligados a Erik Voorhees compraram 23.091 ETH em um dia, gastando 47,36 milhões de dólares. O preço médio foi de 2.051. Compraram durante a queda, não durante a recuperação.
Na minha opinião, o problema do ETH agora não é a narrativa, mas a liquidez. Ele é um dos ativos de risco com o beta mais alto neste ciclo. Quando a Nvidia espirra, ele pega um resfriado.
Mas vale registrar o recorde da taxa de staking. Isso não fará o preço subir amanhã, mas reduzirá a pressão de venda quando a próxima alta chegar.
Dois pontos a observar: o ETH/BTC conseguirá voltar a ficar acima de 0,029? A fila de saída vai aumentar de repente?
Se a fila de saída passar de 260 mil para 600 mil, aí sim será pânico.
O patamar de 2.000 foi defendido pelo Ethereum por muito tempo. Hoje, foi rompido.
Preço atual: 1.989; queda de 60% em relação à máxima histórica de 4.946.
Ao mesmo tempo, o que acontece on-chain aponta na direção oposta.
A taxa de staking atingiu um recorde histórico de 36,3%. Mais de 41 milhões de ETH foram bloqueados na Beacon Chain, e outros 911.938 aguardam na fila para entrar. Há 264.211 na fila para sair. O saldo líquido de entradas é de cerca de 650 mil ETH. No ritmo atual, a fila leva mais de dez dias.
De um lado, o preço desaba; do outro, há quem se apresse em bloquear moedas por três anos. Não é uma contradição: quem vende não é o mesmo grupo que bloqueia.
Quem vende são os ETFs. Nos últimos quatro dias de negociação, os ETFs spot de ETH tiveram saídas líquidas de 339 milhões de dólares. O capital passivo não acompanha narrativas; só olha para o valor patrimonial líquido.
Quem bloqueia são os investidores de longo prazo. Uma taxa de 36,3% significa que a oferta em circulação está realmente diminuindo. Além disso, a Fundação já propôs estabelecer um limite de 50% para a taxa de staking; acima disso, a emissão de novas recompensas seria interrompida. É uma forma de proteger os rendimentos do staking.
Há outro detalhe: três endereços suspeitos de estarem ligados a Erik Voorhees compraram 23.091 ETH em um dia, gastando 47,36 milhões de dólares. O preço médio foi de 2.051. Compraram durante a queda, não durante a recuperação.
Na minha opinião, o problema do ETH agora não é a narrativa, mas a liquidez. Ele é um dos ativos de risco com o beta mais alto neste ciclo. Quando a Nvidia espirra, ele pega um resfriado.
Mas vale registrar o recorde da taxa de staking. Isso não fará o preço subir amanhã, mas reduzirá a pressão de venda quando a próxima alta chegar.
Dois pontos a observar: o ETH/BTC conseguirá voltar a ficar acima de 0,029? A fila de saída vai aumentar de repente?
Se a fila de saída passar de 260 mil para 600 mil, aí sim será pânico.
1
5
16.8k
·
--
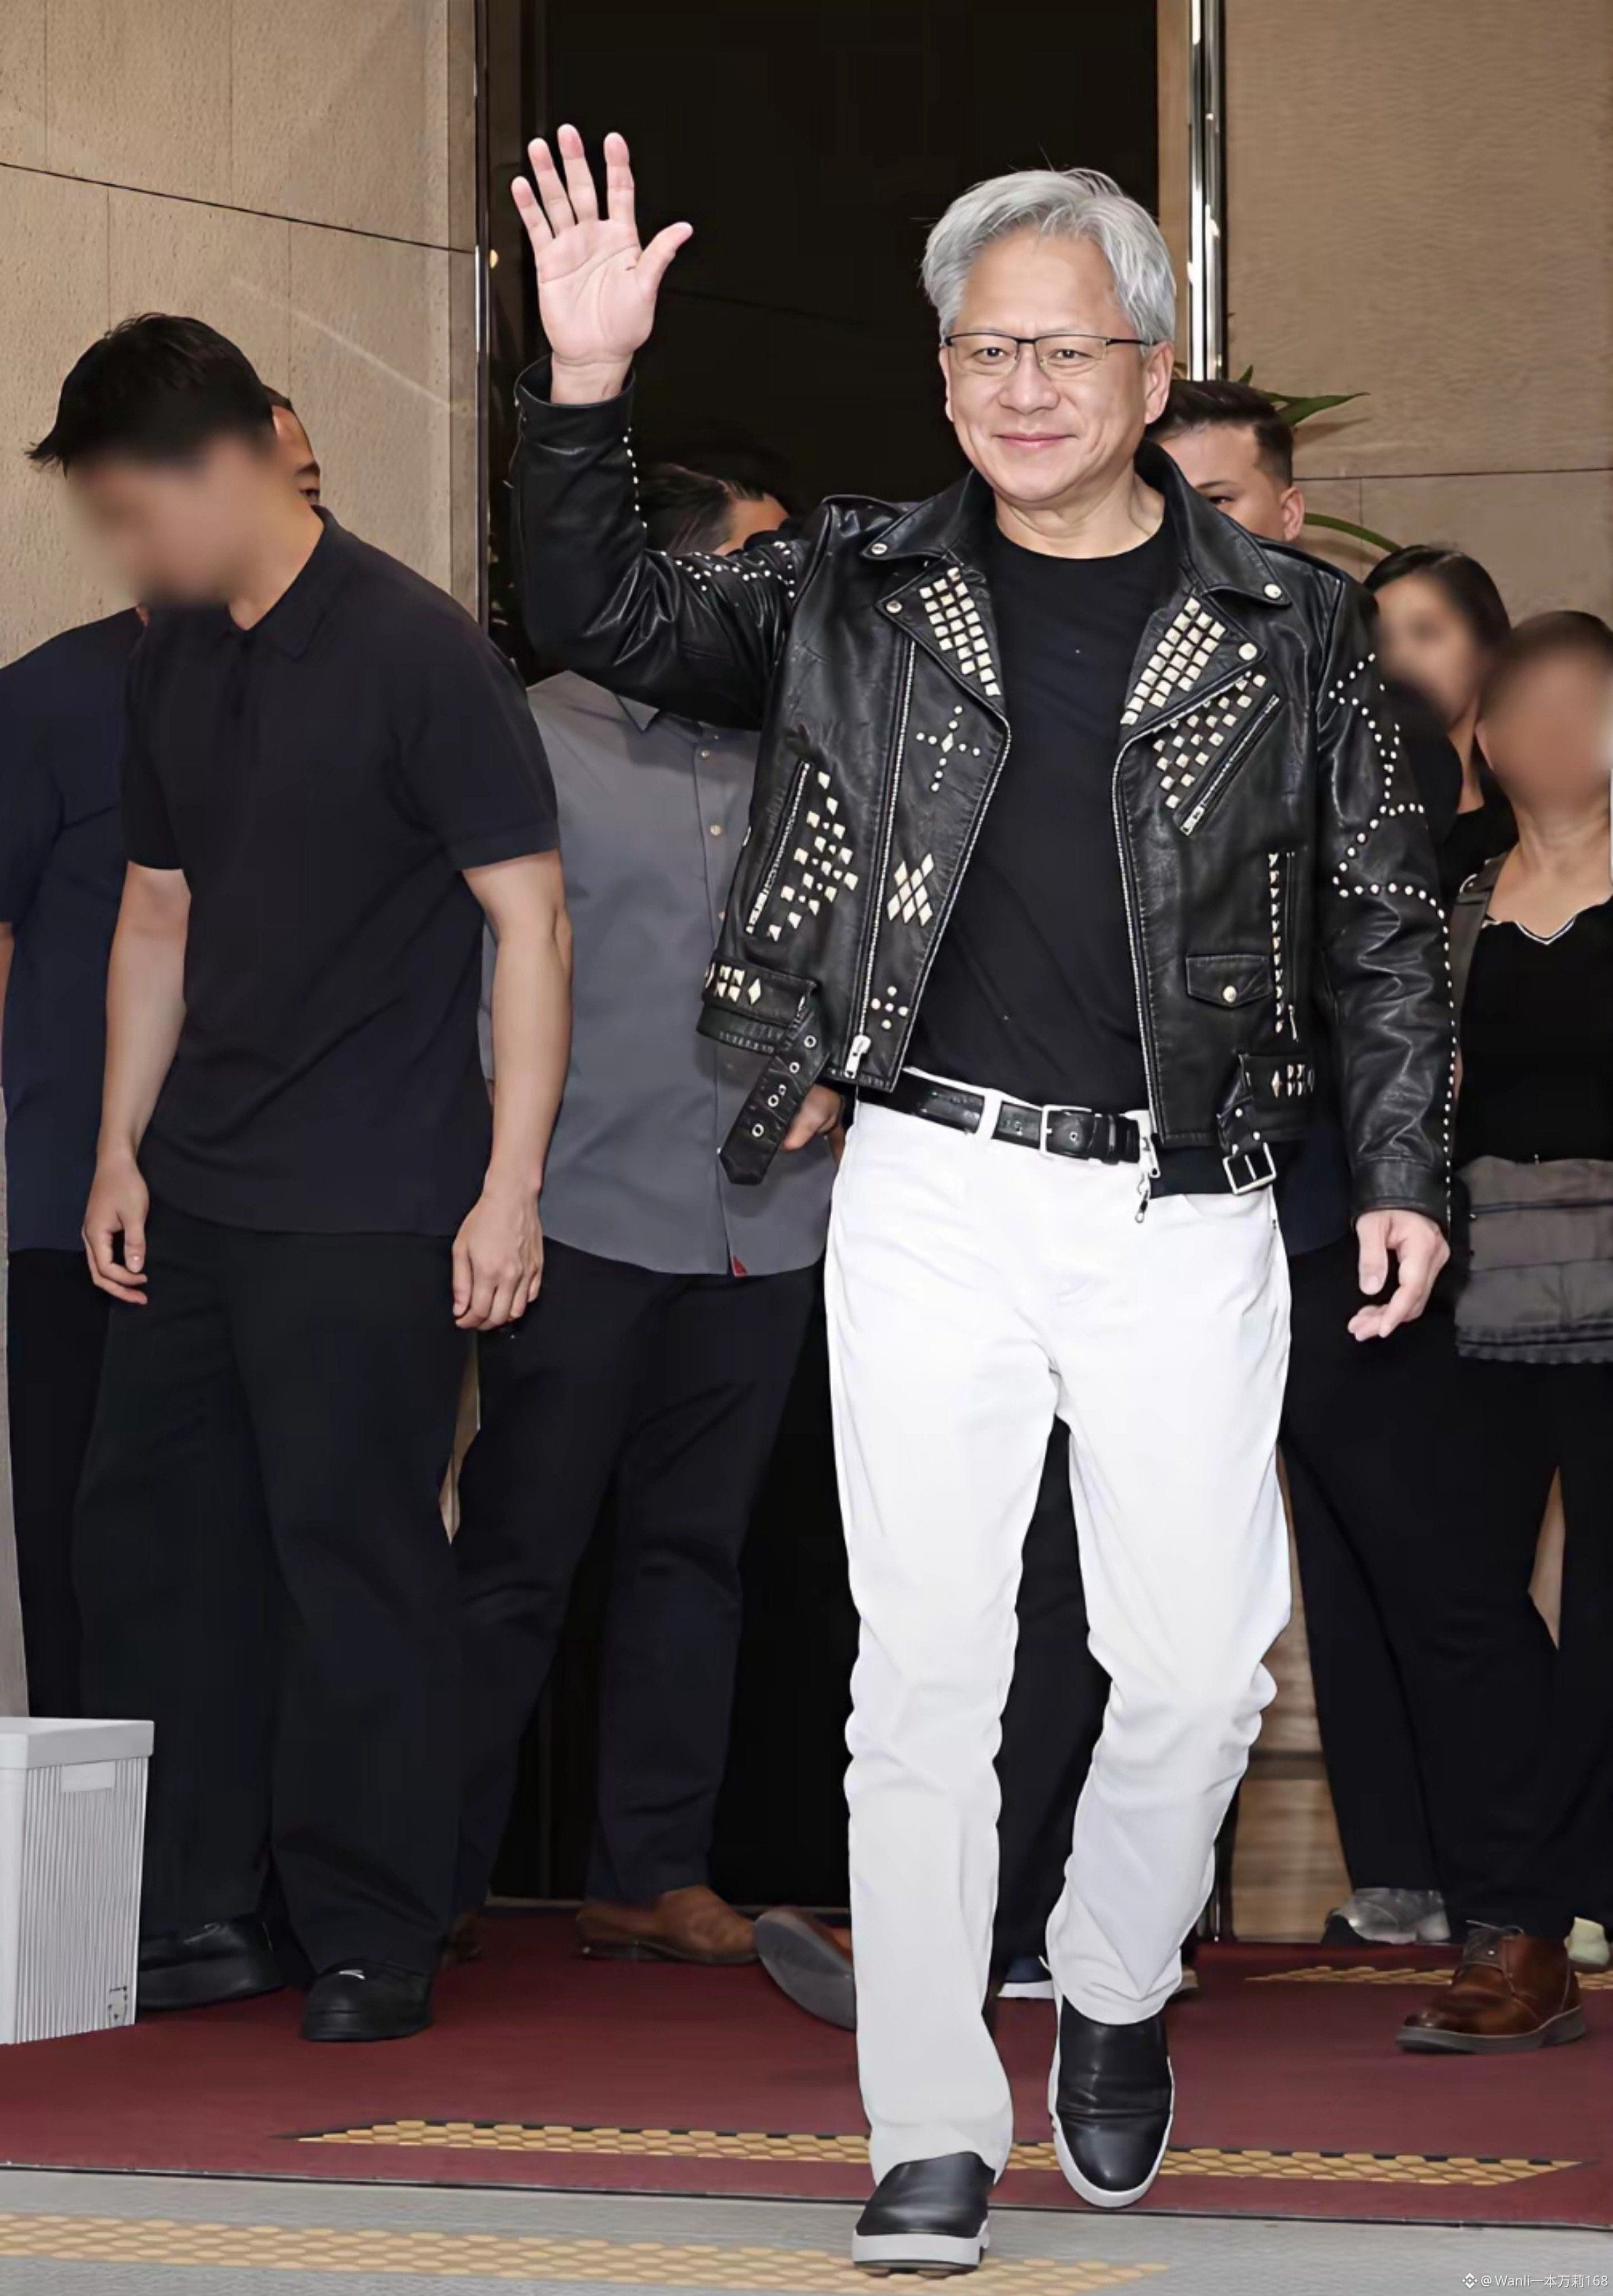
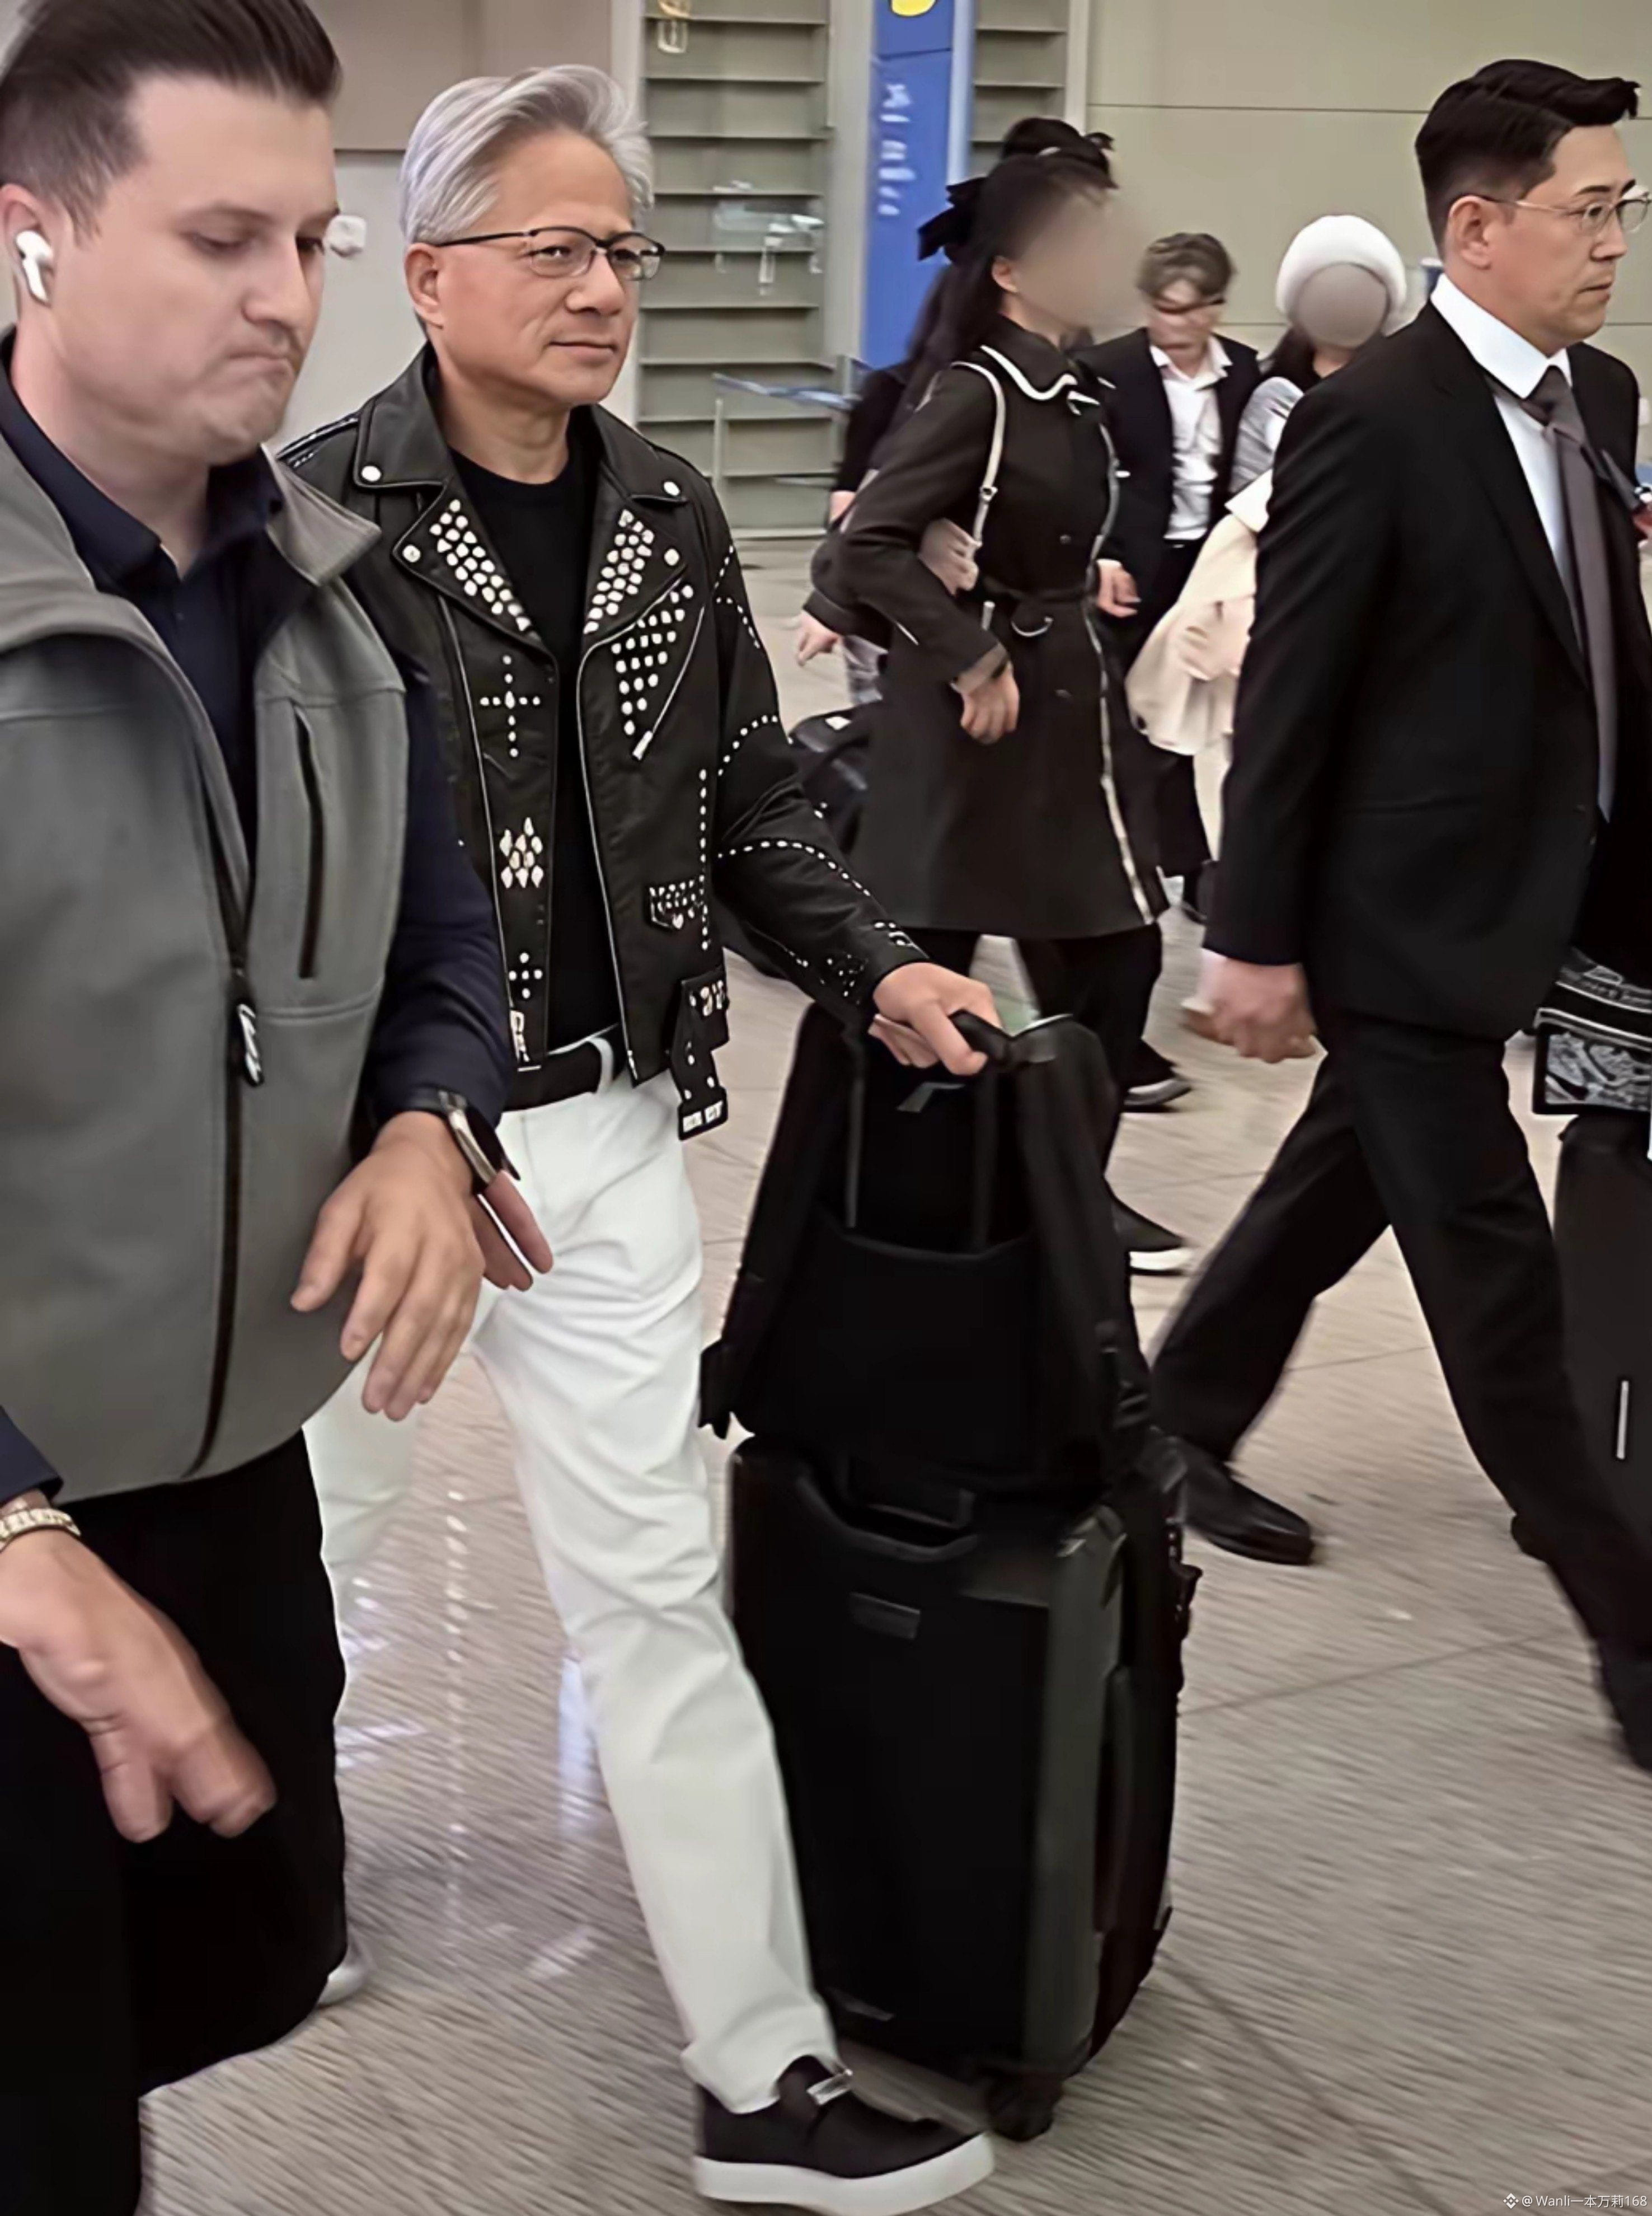
Jensen Huang se soltou de vez e mudou o visual.
Jensen Huang se soltou de vez e mudou o visual.
5
24
15.8k
·
--
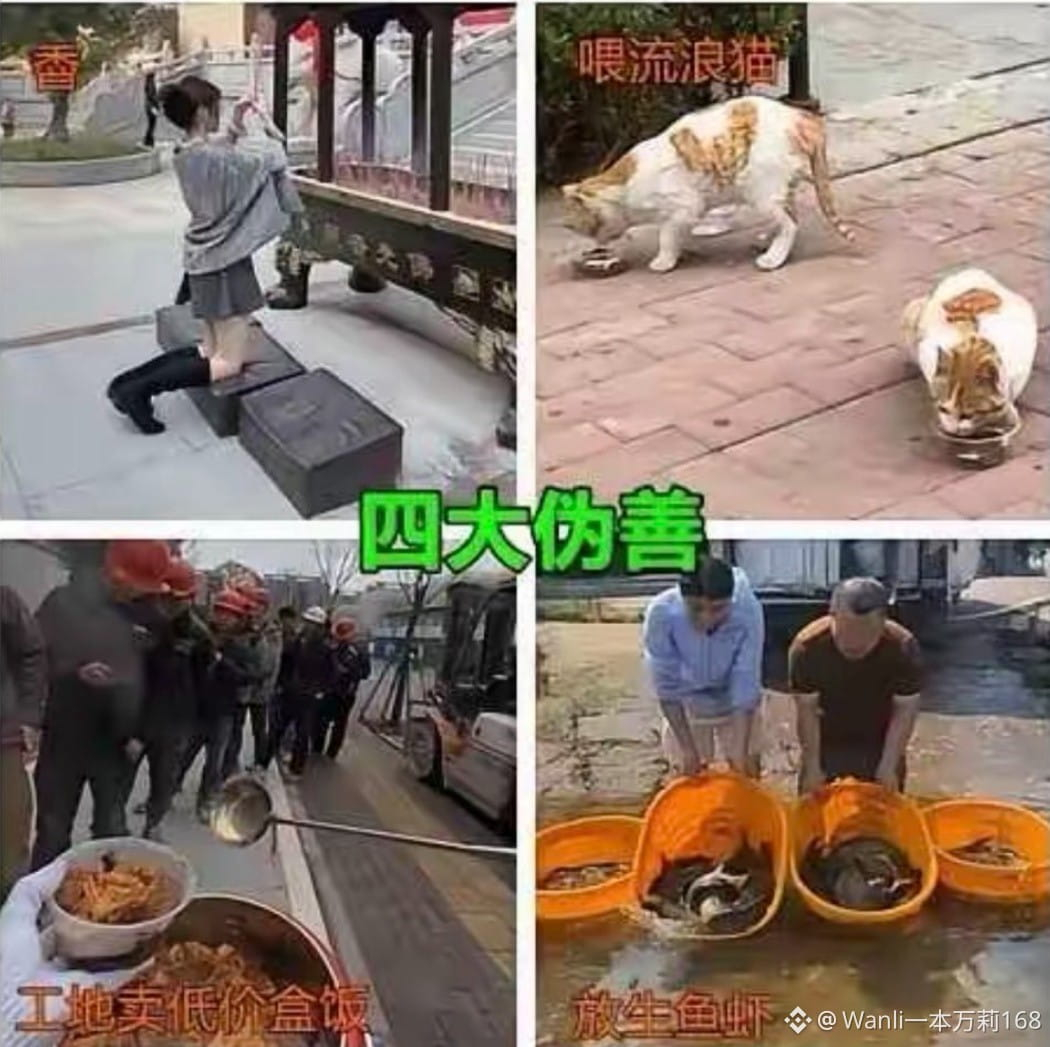
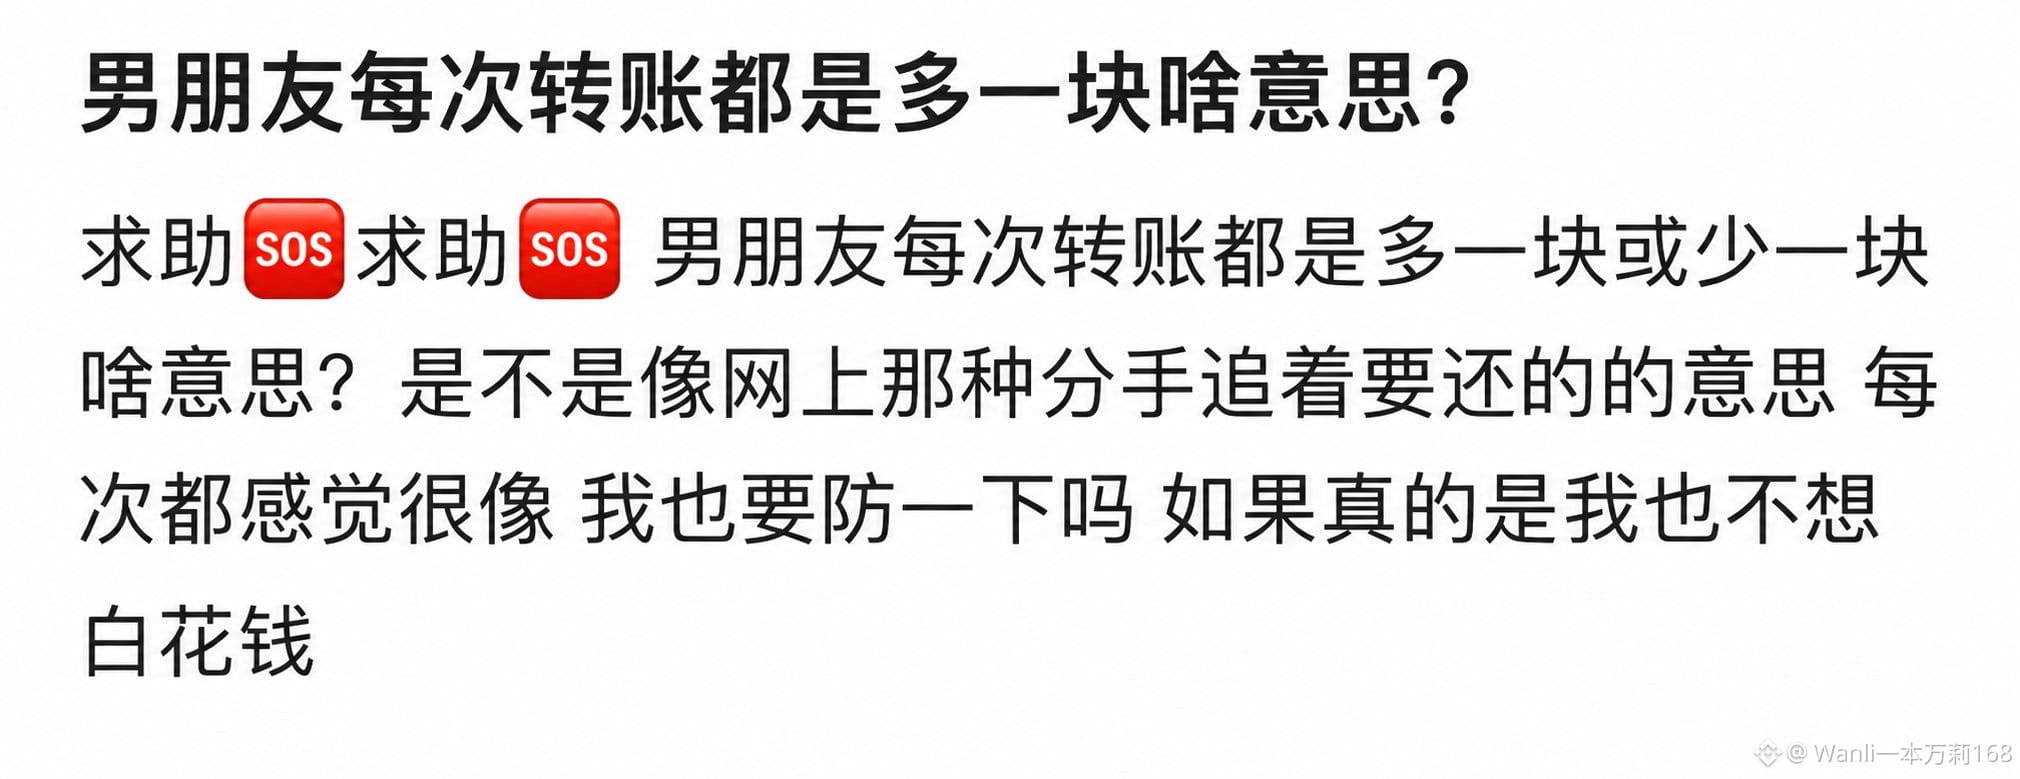
Por que esses quatro tipos são todos hipócritas?
Por que esses quatro tipos são todos hipócritas?
21
6
16.9k
·
--
A Trump Media lucrou US$ 410 milhões, mas não pode gastar um centavo desse dinheiro
Lucro líquido de US$ 409,7 milhões no terceiro trimestre; no mesmo período do ano passado, teve prejuízo de US$ 54,8 milhões
Não se apresse em dizer que a empresa deu a volta por cima. Quase todo esse lucro de US$ 410 milhões veio da reavaliação não monetária de ativos digitais. O EBITDA ajustado foi negativo em US$ 12,3 milhões. A empresa tem 15.649 BTC em mãos, que, ao preço atual de 74.770, valem cerca de US$ 1,17 bilhão.
Entendendo essa estrutura, você entende esse tipo de empresa: sua demonstração de resultados é, essencialmente, um amplificador do preço do Bitcoin. Se a moeda sobe, o lucro contábil dispara; se cai, o prejuízo contábil dispara. Isso tem muito pouco a ver com o desempenho do seu aplicativo de redes sociais.
É por isso também que os resultados das empresas de tesouraria costumam parecer estranhos. Os ganhos com a reavaliação não exigem nem um centavo de fluxo de caixa para aparecer no lucro, mas dividendos, recompras de ações e pagamento de juros exigem dinheiro de verdade.
Para quem opera no mercado, há duas coisas úteis a considerar. Os resultados financeiros são um indicador defasado: refletem o preço da moeda no trimestre passado, não o preço atual. O BTC caiu de 126.080 para 74.770, uma retração de 40%. A direção da reavaliação do próximo trimestre já está, na prática, definida. O lucro bonito que você vê agora pertence ao passado.
O que realmente importa acompanhar não é o lucro líquido, mas se a empresa vai começar a vender moedas. Quando uma empresa que mantém criptoativos anuncia uma venda, essa informação sempre vale mais do que seus resultados financeiros.
A Trump Media lucrou US$ 410 milhões, mas não pode gastar um centavo desse dinheiro
Lucro líquido de US$ 409,7 milhões no terceiro trimestre; no mesmo período do ano passado, teve prejuízo de US$ 54,8 milhões
Não se apresse em dizer que a empresa deu a volta por cima. Quase todo esse lucro de US$ 410 milhões veio da reavaliação não monetária de ativos digitais. O EBITDA ajustado foi negativo em US$ 12,3 milhões. A empresa tem 15.649 BTC em mãos, que, ao preço atual de 74.770, valem cerca de US$ 1,17 bilhão.
Entendendo essa estrutura, você entende esse tipo de empresa: sua demonstração de resultados é, essencialmente, um amplificador do preço do Bitcoin. Se a moeda sobe, o lucro contábil dispara; se cai, o prejuízo contábil dispara. Isso tem muito pouco a ver com o desempenho do seu aplicativo de redes sociais.
É por isso também que os resultados das empresas de tesouraria costumam parecer estranhos. Os ganhos com a reavaliação não exigem nem um centavo de fluxo de caixa para aparecer no lucro, mas dividendos, recompras de ações e pagamento de juros exigem dinheiro de verdade.
Para quem opera no mercado, há duas coisas úteis a considerar. Os resultados financeiros são um indicador defasado: refletem o preço da moeda no trimestre passado, não o preço atual. O BTC caiu de 126.080 para 74.770, uma retração de 40%. A direção da reavaliação do próximo trimestre já está, na prática, definida. O lucro bonito que você vê agora pertence ao passado.
O que realmente importa acompanhar não é o lucro líquido, mas se a empresa vai começar a vender moedas. Quando uma empresa que mantém criptoativos anuncia uma venda, essa informação sempre vale mais do que seus resultados financeiros.
Lucro líquido de US$ 409,7 milhões no terceiro trimestre; no mesmo período do ano passado, teve prejuízo de US$ 54,8 milhões
Não se apresse em dizer que a empresa deu a volta por cima. Quase todo esse lucro de US$ 410 milhões veio da reavaliação não monetária de ativos digitais. O EBITDA ajustado foi negativo em US$ 12,3 milhões. A empresa tem 15.649 BTC em mãos, que, ao preço atual de 74.770, valem cerca de US$ 1,17 bilhão.
Entendendo essa estrutura, você entende esse tipo de empresa: sua demonstração de resultados é, essencialmente, um amplificador do preço do Bitcoin. Se a moeda sobe, o lucro contábil dispara; se cai, o prejuízo contábil dispara. Isso tem muito pouco a ver com o desempenho do seu aplicativo de redes sociais.
É por isso também que os resultados das empresas de tesouraria costumam parecer estranhos. Os ganhos com a reavaliação não exigem nem um centavo de fluxo de caixa para aparecer no lucro, mas dividendos, recompras de ações e pagamento de juros exigem dinheiro de verdade.
Para quem opera no mercado, há duas coisas úteis a considerar. Os resultados financeiros são um indicador defasado: refletem o preço da moeda no trimestre passado, não o preço atual. O BTC caiu de 126.080 para 74.770, uma retração de 40%. A direção da reavaliação do próximo trimestre já está, na prática, definida. O lucro bonito que você vê agora pertence ao passado.
O que realmente importa acompanhar não é o lucro líquido, mas se a empresa vai começar a vender moedas. Quando uma empresa que mantém criptoativos anuncia uma venda, essa informação sempre vale mais do que seus resultados financeiros.
4
496
·
--
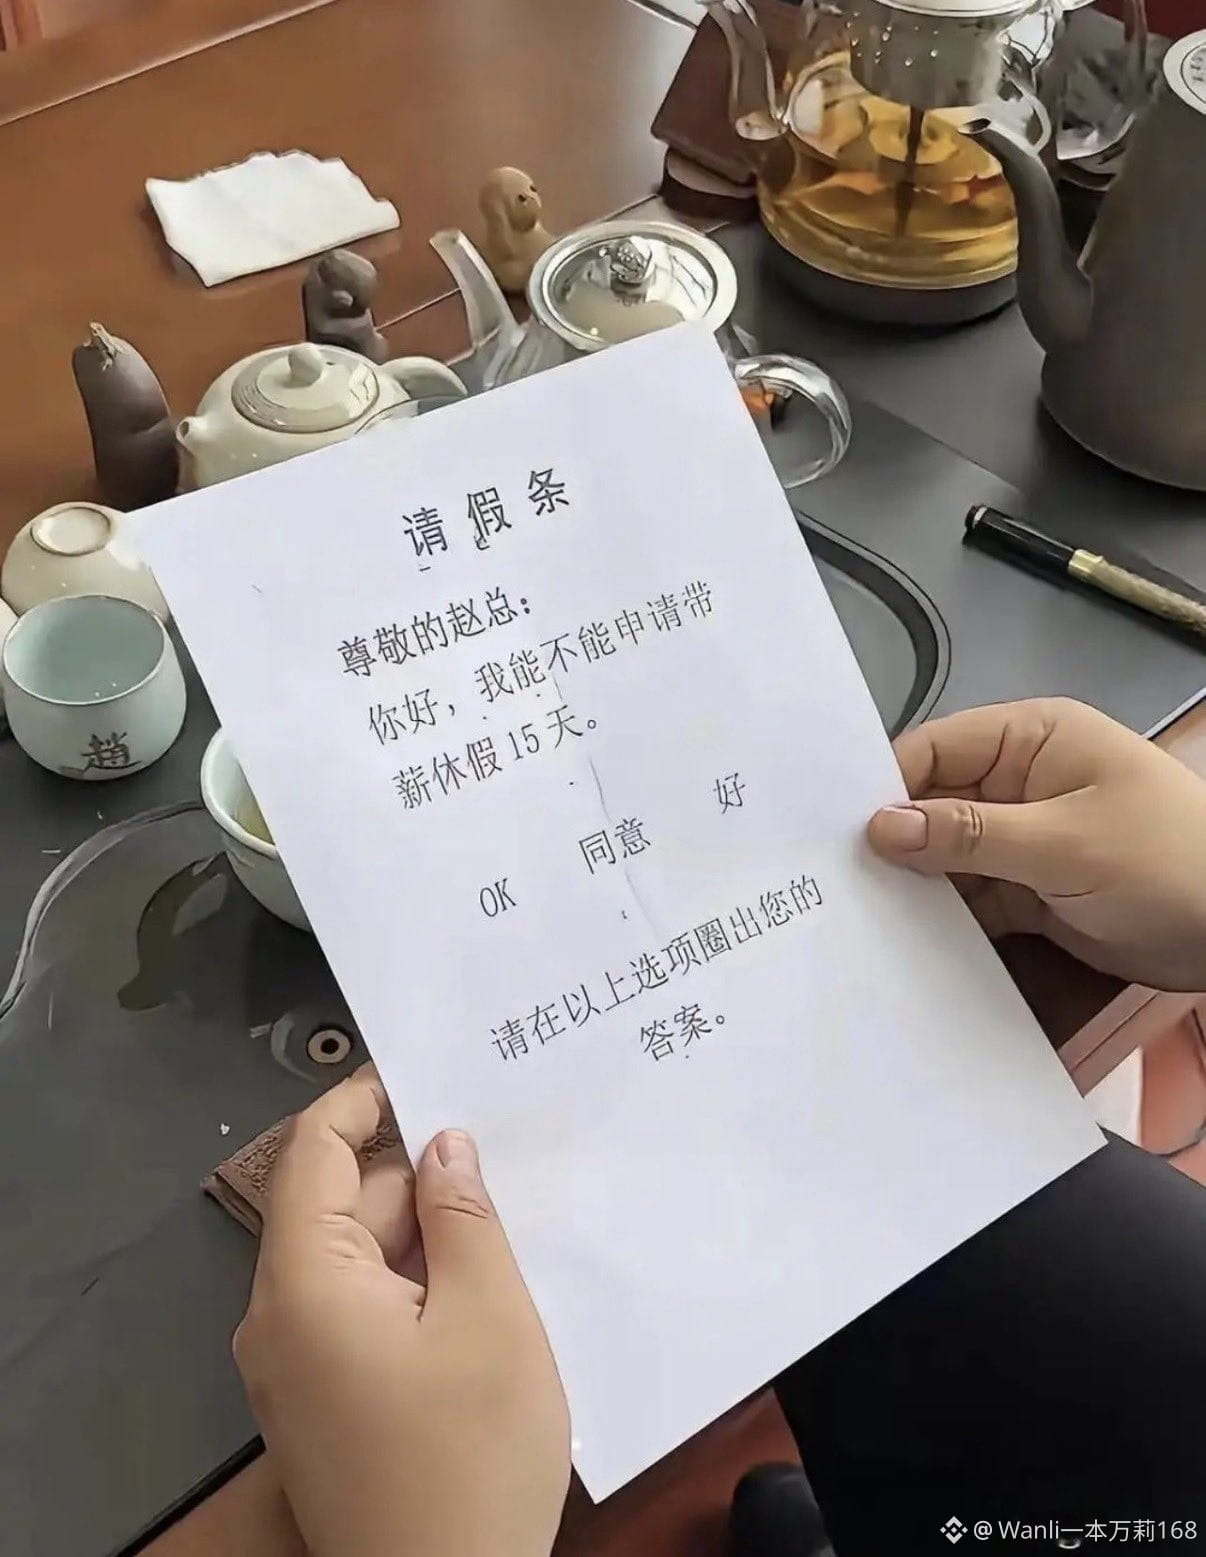
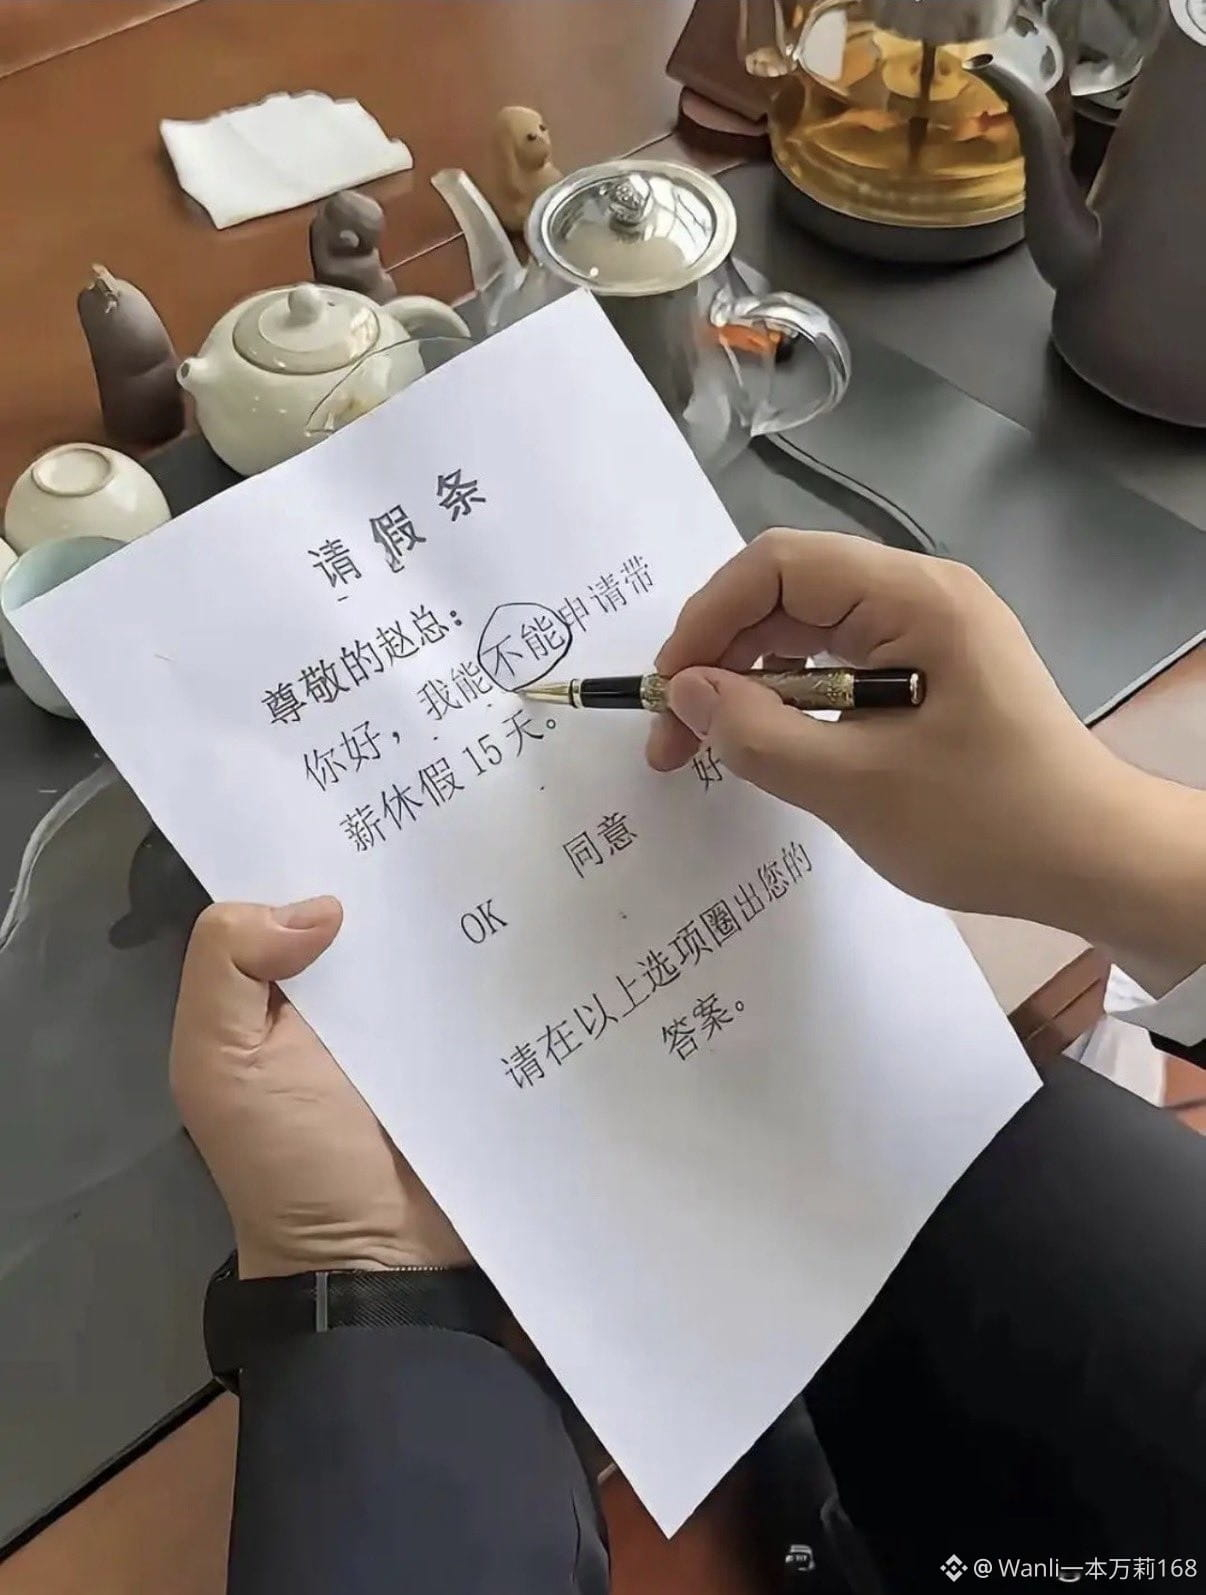
Aprenda com os líderes dos outros: eles são mesmo espertos, hein?
Aprenda com os líderes dos outros: eles são mesmo espertos, hein?
4
13
8.1k
·
--
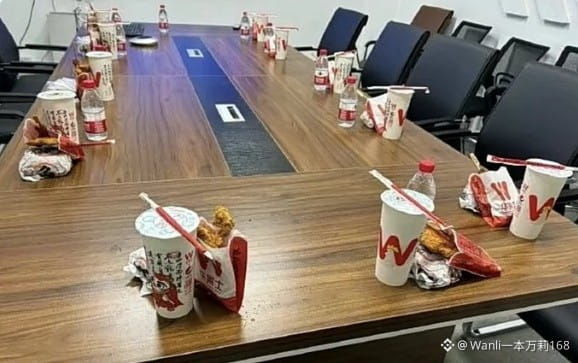
O chefe disse que teremos uma reunião ao meio-dia. Este é o almoço que pedi.
Quando o chefe voltar, vai me elogiar, né?
😎
O chefe disse que teremos uma reunião ao meio-dia. Este é o almoço que pedi.
Quando o chefe voltar, vai me elogiar, né?
😎
Quando o chefe voltar, vai me elogiar, né?
😎
6
14
6.9k
·
--
ETH 2.246: alguém está comprando discretamente, e com muita experiência
O ETH está agora a 2.246, com mínima intradiária de 2.211. À primeira vista, parece fraco: quase 300 milhões de dólares em posições compradas foram liquidados em 48 horas.
Mas o mercado à vista conta uma história completamente diferente.
Nas últimas horas, dois endereços compraram juntos cerca de 18.500 ETH, equivalentes a 42,2 milhões de dólares.
Um deles, 0x32c6, gastou 19,7 milhões de USDT para comprar 8.773,5 ETH, a um preço médio de 2.245. Sua posição já chegou a 23.097 ETH, com custo médio de cerca de 1.909. A última vez que essa pessoa comprou tanto foi há cinco meses.
O outro, 0x4AB7, simplesmente retirou 9.777 ETH da corretora e os transferiu para a própria carteira. Não sacar é negociar; sacar é manter. São coisas completamente diferentes.
E há outro ainda mais agressivo: um trader que afirma ter acertado dez operações seguidas abriu uma posição comprada com valor nocional de 4,53 bilhões de dólares em 20.277 ETH, usando alavancagem de 25x. Já está com 250 mil dólares de lucro não realizado. Acertou as dez primeiras operações e acumulou ganhos de 6,32 milhões.
Há quem defenda a tese de alta, mas o verdadeiro risco está mais abaixo.
Se o ETH cair abaixo de 2.130, a intensidade acumulada de liquidações de posições compradas nas principais corretoras centralizadas chega a 901 milhões de dólares. É um campo minado. Se o preço entrar nele, tudo pode acontecer muito rápido.
Na minha opinião, o ETH está formando um fundo, mas ainda não o atingiu.
Qual é a diferença? Formar um fundo envolve vários testes; atingir o fundo significa uma reversão de uma só vez. O que vemos agora é claramente o primeiro caso.
Por isso, é preciso distribuir as posições por níveis: 2.200 a 2.250 é a primeira faixa; mantenha munição para a segunda faixa acima de 2.130. Se romper 2.130, não compre na queda; deixe o mercado encontrar seu próprio nível.
Acima, o primeiro alvo é a máxima anterior em 2.420. Só depois de superar esse nível é que podemos considerar que a estrutura se inverteu.
ETH 2.246: alguém está comprando discretamente, e com muita experiência
O ETH está agora a 2.246, com mínima intradiária de 2.211. À primeira vista, parece fraco: quase 300 milhões de dólares em posições compradas foram liquidados em 48 horas.
Mas o mercado à vista conta uma história completamente diferente.
Nas últimas horas, dois endereços compraram juntos cerca de 18.500 ETH, equivalentes a 42,2 milhões de dólares.
Um deles, 0x32c6, gastou 19,7 milhões de USDT para comprar 8.773,5 ETH, a um preço médio de 2.245. Sua posição já chegou a 23.097 ETH, com custo médio de cerca de 1.909. A última vez que essa pessoa comprou tanto foi há cinco meses.
O outro, 0x4AB7, simplesmente retirou 9.777 ETH da corretora e os transferiu para a própria carteira. Não sacar é negociar; sacar é manter. São coisas completamente diferentes.
E há outro ainda mais agressivo: um trader que afirma ter acertado dez operações seguidas abriu uma posição comprada com valor nocional de 4,53 bilhões de dólares em 20.277 ETH, usando alavancagem de 25x. Já está com 250 mil dólares de lucro não realizado. Acertou as dez primeiras operações e acumulou ganhos de 6,32 milhões.
Há quem defenda a tese de alta, mas o verdadeiro risco está mais abaixo.
Se o ETH cair abaixo de 2.130, a intensidade acumulada de liquidações de posições compradas nas principais corretoras centralizadas chega a 901 milhões de dólares. É um campo minado. Se o preço entrar nele, tudo pode acontecer muito rápido.
Na minha opinião, o ETH está formando um fundo, mas ainda não o atingiu.
Qual é a diferença? Formar um fundo envolve vários testes; atingir o fundo significa uma reversão de uma só vez. O que vemos agora é claramente o primeiro caso.
Por isso, é preciso distribuir as posições por níveis: 2.200 a 2.250 é a primeira faixa; mantenha munição para a segunda faixa acima de 2.130. Se romper 2.130, não compre na queda; deixe o mercado encontrar seu próprio nível.
Acima, o primeiro alvo é a máxima anterior em 2.420. Só depois de superar esse nível é que podemos considerar que a estrutura se inverteu.
O ETH está agora a 2.246, com mínima intradiária de 2.211. À primeira vista, parece fraco: quase 300 milhões de dólares em posições compradas foram liquidados em 48 horas.
Mas o mercado à vista conta uma história completamente diferente.
Nas últimas horas, dois endereços compraram juntos cerca de 18.500 ETH, equivalentes a 42,2 milhões de dólares.
Um deles, 0x32c6, gastou 19,7 milhões de USDT para comprar 8.773,5 ETH, a um preço médio de 2.245. Sua posição já chegou a 23.097 ETH, com custo médio de cerca de 1.909. A última vez que essa pessoa comprou tanto foi há cinco meses.
O outro, 0x4AB7, simplesmente retirou 9.777 ETH da corretora e os transferiu para a própria carteira. Não sacar é negociar; sacar é manter. São coisas completamente diferentes.
E há outro ainda mais agressivo: um trader que afirma ter acertado dez operações seguidas abriu uma posição comprada com valor nocional de 4,53 bilhões de dólares em 20.277 ETH, usando alavancagem de 25x. Já está com 250 mil dólares de lucro não realizado. Acertou as dez primeiras operações e acumulou ganhos de 6,32 milhões.
Há quem defenda a tese de alta, mas o verdadeiro risco está mais abaixo.
Se o ETH cair abaixo de 2.130, a intensidade acumulada de liquidações de posições compradas nas principais corretoras centralizadas chega a 901 milhões de dólares. É um campo minado. Se o preço entrar nele, tudo pode acontecer muito rápido.
Na minha opinião, o ETH está formando um fundo, mas ainda não o atingiu.
Qual é a diferença? Formar um fundo envolve vários testes; atingir o fundo significa uma reversão de uma só vez. O que vemos agora é claramente o primeiro caso.
Por isso, é preciso distribuir as posições por níveis: 2.200 a 2.250 é a primeira faixa; mantenha munição para a segunda faixa acima de 2.130. Se romper 2.130, não compre na queda; deixe o mercado encontrar seu próprio nível.
Acima, o primeiro alvo é a máxima anterior em 2.420. Só depois de superar esse nível é que podemos considerar que a estrutura se inverteu.
1
4
1.4k
·
--
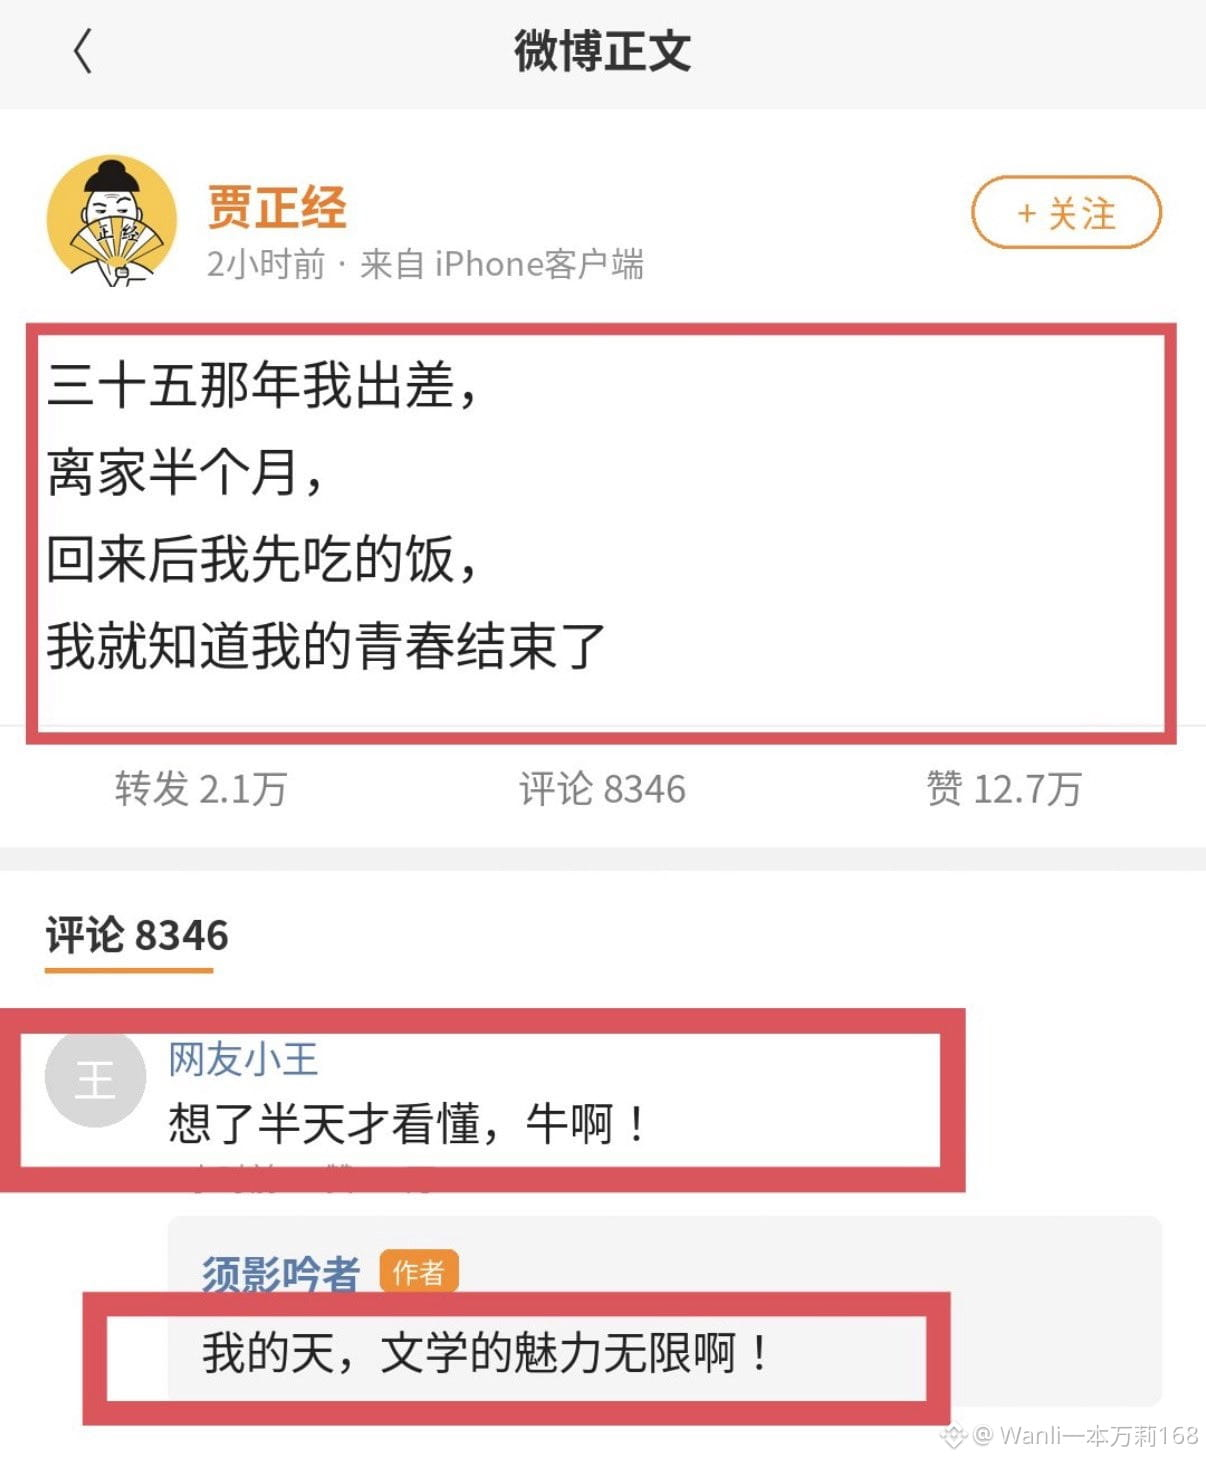
Caramba! Todo mundo diz que é incrível,
mas como é que passei tanto tempo olhando e não entendi nada?
Caramba! Todo mundo diz que é incrível,
mas como é que passei tanto tempo olhando e não entendi nada?
mas como é que passei tanto tempo olhando e não entendi nada?
1
3
588
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
IsAnthropic’s$1.5TMarketCapJustified?
33,102 visualizações
177 a discutir
Anthropic deve abrir a US$ 105 em estreia recorde na Nasdaq
Binance News
·13 gostos
·17.6k visualizações
BTCBelow$62KAmidHikeFearsAndShiftToAnthropic
1,244 visualizações
26 a discutir
NvidiaBoardReportedlySplitOverHuang’sReturn
163,218 visualizações
1,366 a discutir