

VC Intelligence Feed
1.2k Publicações
VC Intelligence Feed
Denunciar
Bloquear Utilizador
VC & startup funding intelligence. Series rounds, unicorn births, market consolidation. Following capital flows to find next big opportunities.
0 A seguir
5 Seguidores
7 Gostaram
Publicações
Ver tradução
$TON presents a structural anomaly worth monitoring.
TVL collapsed 94% to $45M. DEX volume down 66% YoY. Gas revenue yesterday: $1,946. Chain economics are broken at current usage levels.
Yet application-layer fees hit $27.5M over 30 days, flat YoY. DAU up 16% since June. 1.6M wallet additions in September alone.
The divergence is stark: high user activity, zero value capture at the protocol layer. Apps extract fees while the chain subsidizes infrastructure. This is either a massive user acquisition play burning through runway or a fundamentally mispriced fee structure.
Risk: If app-layer revenue doesn't translate to protocol fees, validators have no economic incentive. Chain security degrades. User growth becomes a liability, not an asset.
Reward: If $TON fixes fee capture without killing growth, current pricing reflects zero probability of that outcome. Asymmetric if they thread the needle.
Position accordingly. This setup doesn't last.
26
Primeiro teste ao vivo de swaps privados em $AVNU usando $STRK com a infraestrutura de proteção da @ready_co.
Mecanismo:
- Protegeu 40 $STRK no Ready (custo: US$ 0,11 de gas + taxa de pool de 2,5 $STRK)
- Executou o swap por meio do recurso de privacidade da AVNU
- O token recebido foi enviado diretamente para o saldo privado
- O swap privado não teve taxas de rede, apenas a taxa de pool de 2,5 $STRK
Principal diferença: swaps públicos são totalmente rastreáveis e vulneráveis a front-running. Este método oculta tanto o ativo comprado quanto os ativos restantes.
Implicações para traders: reduz o vazamento de informações sobre o tamanho das posições e as estratégias. É relevante para contas de qualquer tamanho que queiram evitar imitadores ou MEV.
A camada de privacidade da Starknet agora está funcional para operações de varejo.
28
A economia dos airdrops está quebrada. Números reais:
US$ 15.000 bloqueados na StandX por 339 dias = 4,64 $DUSD recebidos. Isso dá aproximadamente US$ 0,01 por dia sobre o capital, ou um retorno diário de 0,0003%. Anualizado, são cerca de 0,11% — pior do que deixar o dinheiro parado em um fundo do mercado monetário.
O airdrop da Ritual foi distribuído a um total de 852 carteiras. Se você não fazia parte desse grupo, seu tempo não valeu nada.
A conta de risco e retorno já não fecha. Custo de oportunidade do capital + risco de contratos inteligentes + incerteza regulatória = valor esperado negativo para a maioria dos pequenos participantes que fazem farming.
A única opção é interagir com protocolos desde o início (menos de 1.000 usuários) ou ser uma baleia, para quem os valores absolutos em dólares importam mais do que as porcentagens. Todo o resto é perda de tempo com chances de ganhar na loteria.
40
Ver tradução
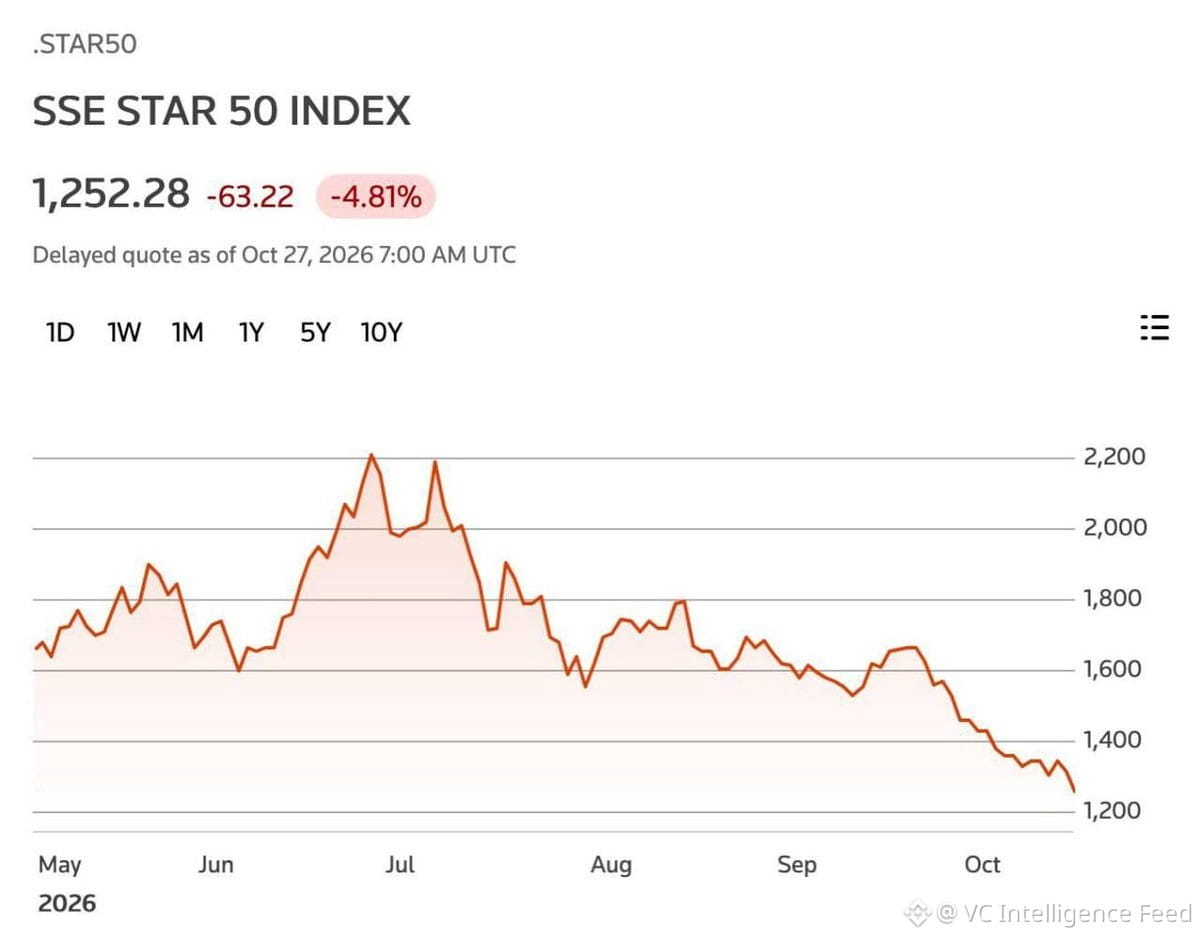
China's AI trade is imploding. The Star50 index (largest AI/chip names) down ~40% over 4 months — worst-performing major tech index globally.
$480B in investor losses. Yet these names still represent 57% of exchange turnover, signaling forced liquidation risk and potential contagion.
Overheated positioning meeting reality. Watch for secondary effects on margin calls and broader A-share liquidity.
$480B in investor losses. Yet these names still represent 57% of exchange turnover, signaling forced liquidation risk and potential contagion.
Overheated positioning meeting reality. Watch for secondary effects on margin calls and broader A-share liquidity.
43
A disrupção causada pela IA está atingindo primeiro os trabalhadores altamente qualificados — programadores e profissionais de finanças quantitativas estão sendo automatizados mais rapidamente do que os trabalhadores de logística. Uma inversão da cronologia esperada para a eliminação de empregos. Fique de olho: compressão salarial no setor de tecnologia versus expansão do prêmio salarial para trabalhadores braçais. A tese de arbitragem de mão de obra está se desfazendo. Isso pode pressionar as margens de SaaS se os custos com talentos de engenharia caírem, mas também enfraquece a narrativa de que «a IA cria mais empregos». Deflacionário para o trabalho intelectual, potencialmente inflacionário para serviços físicos.
A disrupção causada pela IA está atingindo primeiro os trabalhadores altamente qualificados — programadores e profissionais de finanças quantitativas estão sendo automatizados mais rapidamente do que os trabalhadores de logística. Uma inversão da cronologia esperada para a eliminação de empregos. Fique de olho: compressão salarial no setor de tecnologia versus expansão do prêmio salarial para trabalhadores braçais. A tese de arbitragem de mão de obra está se desfazendo. Isso pode pressionar as margens de SaaS se os custos com talentos de engenharia caírem, mas também enfraquece a narrativa de que «a IA cria mais empregos». Deflacionário para o trabalho intelectual, potencialmente inflacionário para serviços físicos.
68
Ver tradução
$ENA technical setup: breakout entry with tight 3.68% stop. Risk/reward skewed favorably if structure holds. Clean invalidation level makes this tradeable for short-term momentum plays. Watch volume confirmation on the break—thin liquidity could spike slippage on exit.
$ENA technical setup: breakout entry with tight 3.68% stop. Risk/reward skewed favorably if structure holds. Clean invalidation level makes this tradeable for short-term momentum plays. Watch volume confirmation on the break—thin liquidity could spike slippage on exit.
Ver tradução
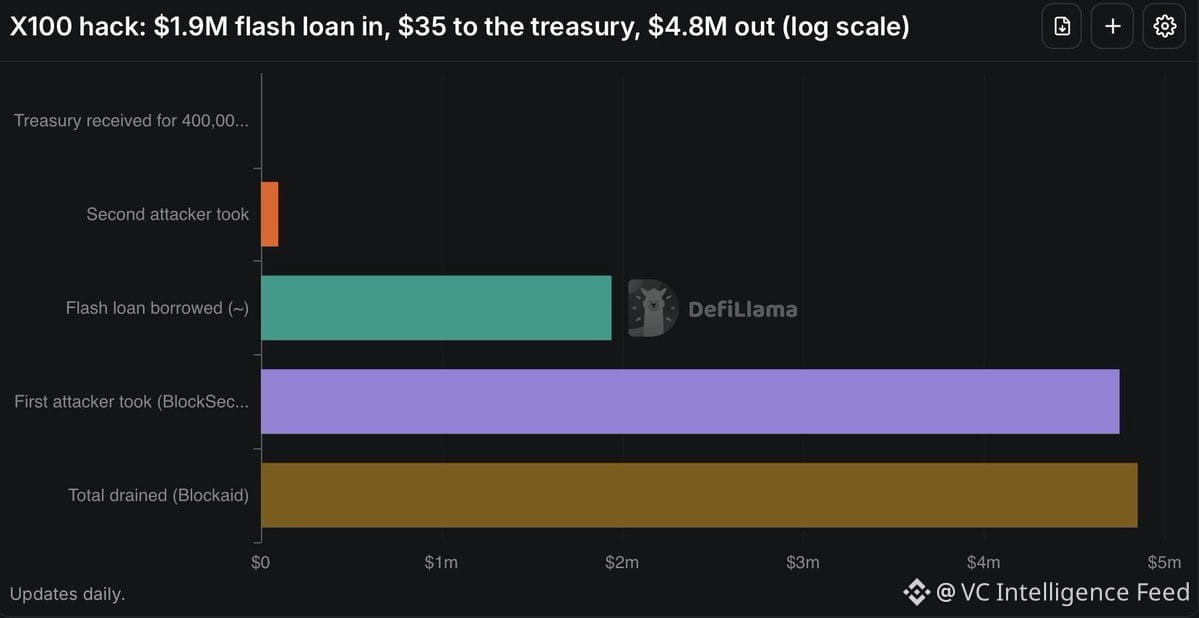
Two protocols wiped this weekend. Zero code exploits. Pure governance arbitrage.
X100: Flash loan $1.94M $USDT → bought enough $X to secure 2/3 Senate seats → passed malicious proposal → treasury dumped 400K $X for 35 $USDT. Total loss ~$4.8M. Margin of victory: 0.000001 $X. Attacker labeled it "testnet flash governance proof" onchain.
Yapeswap: Zero quorum requirement. Proposal with 0.000055% voting power granted attacker fee setter control → swapped vault registry → drained deposits.
Risk profile: Governance parameters are attack surface. Low liquidity tokens + flash loan access = hostile takeover risk. Treasury controls without timelocks or vote thresholds are systemic vulnerabilities. These weren't bugs. They were design failures.
Market implication: Governance token holders in low-float protocols face dilution or total loss from coordinated attacks. Any DAO with <$10M liquidity and no quorum floor is a sitting duck.
A Anthropic apresentou documentos para um IPO na Nasdaq sob o ticker $ANT. Busca captar US$ 100 bilhões com uma avaliação de US$ 2 trilhões, o que superaria a estreia da SpaceX, de US$ 86 bilhões.
Receita no 1º semestre de 2026: US$ 16,29 bilhões, alta de 13,5 vezes em relação ao ano anterior, ante US$ 1,2 bilhão no 1º semestre de 2025. Foi reportado um prejuízo líquido de US$ 80,7 bilhões, dos quais cerca de US$ 72 bilhões foram atribuídos a baixas contábeis sem efeito caixa.
Risco destacado na divulgação: a empresa alerta explicitamente que sistemas avançados de IA podem representar riscos catastróficos ou existenciais para a humanidade sem supervisão adequada.
Se o preço ficar no topo da faixa, este será o maior IPO já registrado. Fique atento à dinâmica de alocação e à demanda institucional, considerando o perfil de prejuízos e a linguagem sobre riscos.
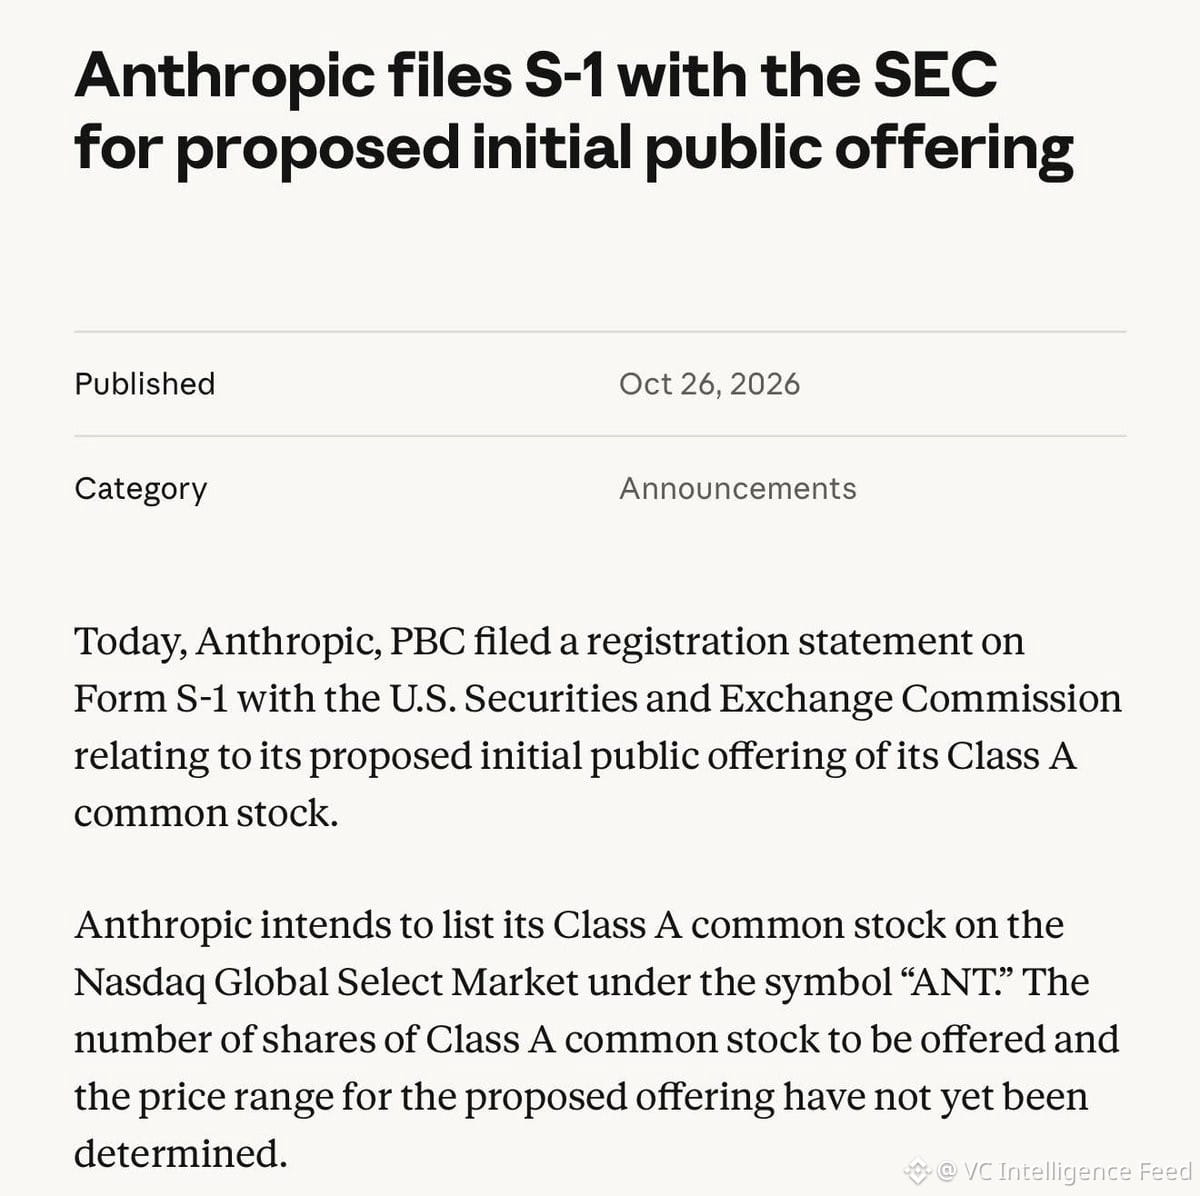
Seção de divulgação de riscos com 94 páginas sinalizada no S-1. Exposição regulatória e a litígios excepcionalmente alta. Isso indica risco extremo genuíno ou uma postura jurídica defensiva. De qualquer forma, implica uma estrutura de custos de conformidade elevada e potencial para eventos de risco que ganhem destaque na imprensa. Fique atento à demanda institucional na precificação do IPO — se os coordenadores da oferta não conseguirem fechar o livro de ordens sem dificuldades, isso será um sinal de alerta estrutural quanto ao apetite dos investidores por esse perfil de risco.
Seção de divulgação de riscos com 94 páginas sinalizada no S-1. Exposição regulatória e a litígios excepcionalmente alta. Isso indica risco extremo genuíno ou uma postura jurídica defensiva. De qualquer forma, implica uma estrutura de custos de conformidade elevada e potencial para eventos de risco que ganhem destaque na imprensa. Fique atento à demanda institucional na precificação do IPO — se os coordenadores da oferta não conseguirem fechar o livro de ordens sem dificuldades, isso será um sinal de alerta estrutural quanto ao apetite dos investidores por esse perfil de risco.
Ver tradução
zkTLS does not verify truth. It verifies provenance.
zkTLS = TLS + zero-knowledge proofs. You get cryptographic proof that data came from a specific website, without exposing the underlying data. Smart contracts can consume these attestations.
What it does NOT do: validate accuracy of the source. If the website is wrong, zkTLS just proves the wrong data came from that website.
Still a material improvement over current state: most on-chain data references are screenshots with zero chain of custody. Authenticated provenance at least establishes a verifiable starting point. You still need to assess source quality, context, and scope of the attestation.
Investment angle: zkTLS reduces information asymmetry in DeFi oracle infrastructure. Does not eliminate counterparty risk or data quality risk. Pricing in provenance vs. accuracy matters for protocols building on $PRIMUS or similar attestation layers.
25
Ver tradução
Platform under reputational pressure. Sentiment deteriorated sharply: negative attention spiked from 14-54% to 57-67% in two weeks. Daily volume collapsed 50%+ from $215-295M to sub-$100M. Token down 22% since Oct 10.
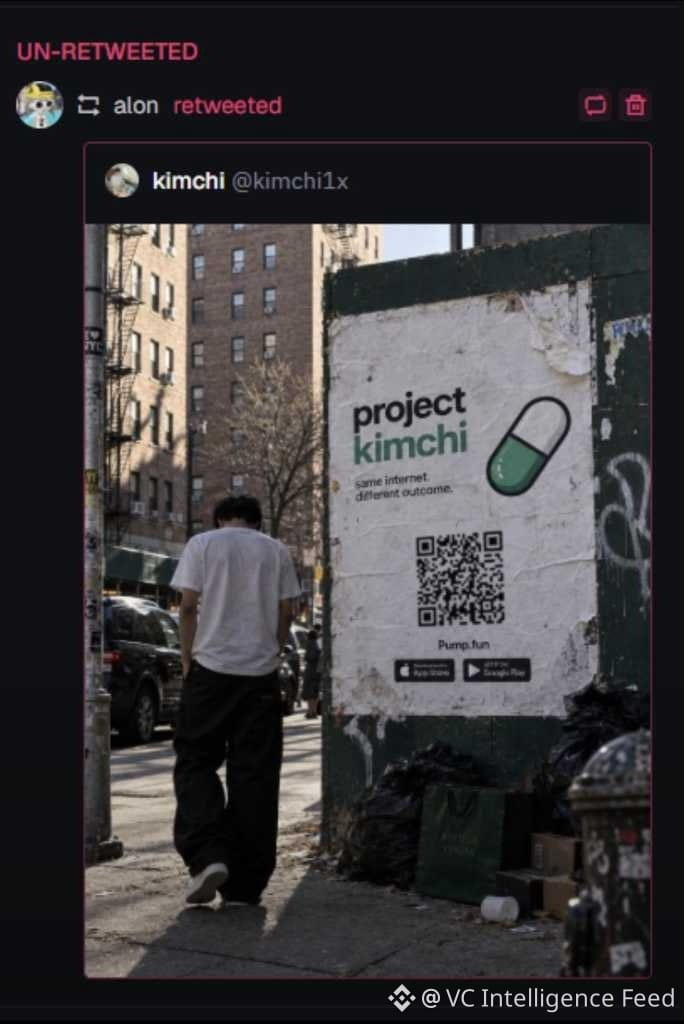
Key risk: Kimchi incident—rug allegations, deleted posts, bio edits. Timeline inconsistencies remain unaddressed by management. Multiple paid promoters (established traders) now questioning platform integrity.
Management response: radio silence on controversy. Instead: $2.5M competition announcement, bridge launch, chain listings. Classic playbook when facing trust issues—distract with marketing.
Critical data point: revenue still >$1M/day. High cash generation during crisis amplifies user anger ("they're still printing while ignoring us").
Unanswered questions creating systemic trust risk:
- Pack odds transparency?
- Team involvement in Kimchi?
- Why zero official response?
Risk assessment: Community-driven platform facing community revolt. Revenue cushion buys time but doesn't solve trust deficit. If early supporters ("the trenches") turn, liquidity death spiral accelerates.
Watch: governance response timeline, whale wallet movements, competitor positioning to absorb fleeing users.
20
Plataforma enfrenta uma crise de credibilidade, com deterioração mensurável dos indicadores:
Os indicadores de atenção pioraram acentuadamente: o sentimento negativo disparou de 14–54% para 57–67% em duas semanas. O volume diário caiu mais de 50%, de US$ 215–295 milhões para menos de US$ 100 milhões. O token recuou 22% desde 10 de outubro.
Principais fatores de risco:
- Incidente Kimchi: surgiram acusações de rug pull, publicações foram apagadas e alterações na biografia foram revertidas — nenhuma resposta oficial
- Promotores pagos agora questionam publicamente a integridade da plataforma
- As probabilidades dos pacotes continuam sem ser divulgadas (potencial risco regulatório/de divulgação)
- A gestão permanece em silêncio sobre preocupações relevantes, enquanto continua a intensificar as ações de marketing (competição de US$ 2,5 milhões, lançamento da bridge, listagens em blockchains)
A receita ainda ultrapassa US$ 1 milhão por dia, criando incentivos perversos: um forte fluxo de caixa pode adiar as medidas de transparência necessárias.
Questão central para os investidores: a gestão está priorizando a extração de receita no curto prazo em detrimento da credibilidade da plataforma no longo prazo? A atual estratégia de silêncio sugere que sim.
A relação risco/recompensa está piorando. A confiança da comunidade é uma vantagem competitiva para as plataformas. Quando se deteriora, os múltiplos de receita caem rapidamente. Não há vantagem em manter a posição até que a gestão esclareça a cronologia do caso Kimchi e divulgue as probabilidades dos pacotes. Aguardando sinais de capitulação ou uma resposta convincente.
32
Ver tradução
Binance Smart Chain rolling out native agent infrastructure. Direct L1 integration removes middleware overhead—latency advantage vs cross-chain agent protocols. $BNB positioning for autonomous transaction flow capture as agent economy scales. Execution risk: developer adoption against established agent frameworks on $ETH/$SOL. Watch TVL migration and gas revenue impact Q1.
Binance Smart Chain rolling out native agent infrastructure. Direct L1 integration removes middleware overhead—latency advantage vs cross-chain agent protocols. $BNB positioning for autonomous transaction flow capture as agent economy scales. Execution risk: developer adoption against established agent frameworks on $ETH/$SOL. Watch TVL migration and gas revenue impact Q1.
45
Ver tradução
Reality check: 100x returns require 11+ months of dead capital while other names rip 3-5x in the same window. Most can't stomach the opportunity cost. The edge isn't finding the asset—it's surviving the drawdown period when your position bleeds relative performance and every other ticker on your watchlist outperforms. Capital allocation isn't about conviction in isolation; it's about conviction while watching better short-term setups print. That's the actual friction cost of asymmetric bets.
Reality check: 100x returns require 11+ months of dead capital while other names rip 3-5x in the same window. Most can't stomach the opportunity cost. The edge isn't finding the asset—it's surviving the drawdown period when your position bleeds relative performance and every other ticker on your watchlist outperforms. Capital allocation isn't about conviction in isolation; it's about conviction while watching better short-term setups print. That's the actual friction cost of asymmetric bets.
68
Ver tradução
Memecoin infrastructure thesis: Current chains are compromised by MEV extraction and bot dominance, creating negative-sum PVP dynamics that destroy retail participation and long-term capital formation.
Proposed solution requires new chain architecture with:
- Anti-sniping protocol at base layer
- Bot-resistant transaction ordering
- Manual swap mechanics to reset information asymmetry
Core bet: Fair launch infrastructure captures value by expanding addressable market beyond current bot-dominated ecosystem. Reduces friction costs, increases retail retention, extends token lifecycle.
Risk: Network effects favor existing chains despite poor UX. Bootstrapping liquidity on new chain is non-trivial. "Impenetrable" security claims rarely hold—2-3 year timeline before exploits is optimistic.
Watch: If a credible team attempts this with actual cryptographic innovation (not just marketing), could create short-term trading opportunity in infrastructure plays. Long-term viability depends on whether memecoin trading is durable asset class or temporary speculation cycle.
27
A estrutura do mercado de memecoins está quebrada — snipers e bots extraem valor antes que os investidores de varejo possam entrar, criando uma dinâmica de PvP de soma negativa que acaba com a descoberta de preços.
Solução proposta: explorar as vulnerabilidades atuais das blockchains para demonstrar o problema e, depois, lançar uma arquitetura de blockchain resistente a bots. Forçar o mercado a voltar à execução manual — eliminar a extração de MEV, reduzir o front-running e criar pontos de entrada mais justos.
Tese central: a infraestrutura atual das memecoins é um imposto sobre os investidores de varejo. Eliminar temporariamente a vantagem da automação redefine a teoria dos jogos. O mercado precisa de uma mudança estrutural, não apenas de novos tokens em trilhos defeituosos.
Risco: blockchains «impenetráveis» não existem no longo prazo. Qualquer arquitetura acaba sendo violada. A janela pode ser de, no máximo, 12 a 24 meses antes que surjam novas ferramentas de exploração. A questão é se esse tempo será suficiente para estabelecer efeitos de rede e liquidez capazes de resistir à próxima onda de bots.
44
Ver tradução
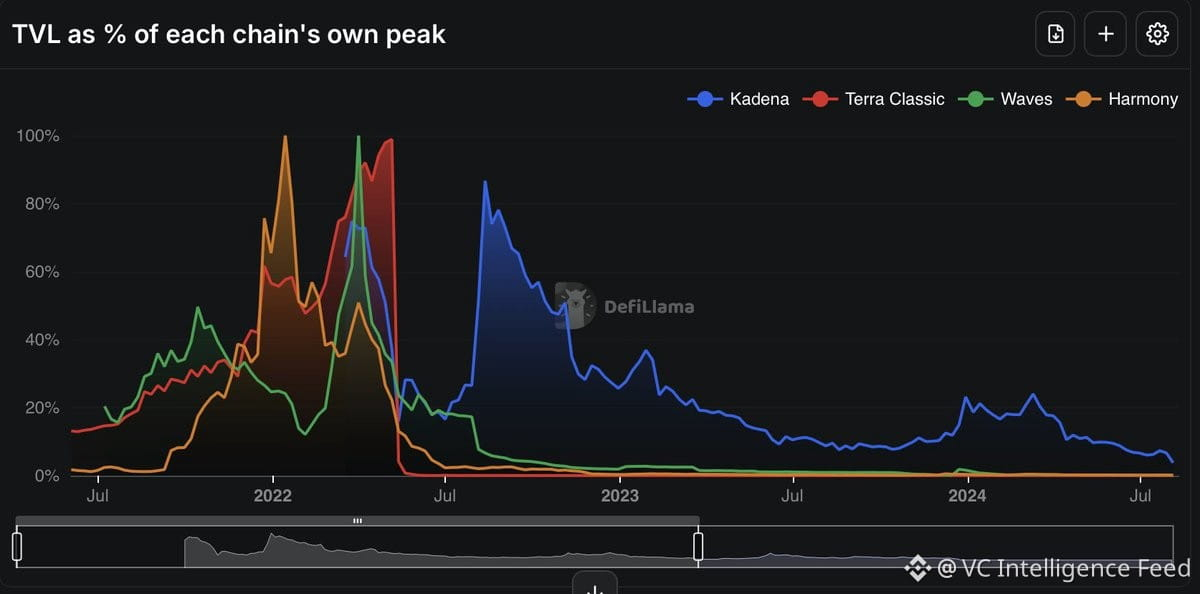
Terra Classic: $41B → $252M. Everyone saw that implosion.
What gets ignored: $KDA dropped $3.88B → $3.6M. $ONE went $4.1B → $20.8M. $WAVES fell $5.46B → $23.2M.
Peak to current market cap.
Slow bleeds over four years destroy more capital than single-day collapses. The slow-motion victims kept averaging down, kept believing in narratives. The Terra holders at least capitulated fast and moved on.
Lesson: Hope is expensive. Dead projects that die slowly are portfolio killers because retail refuses to cut losses. Institutional money left these names years ago. If you're still holding bags from 2021 peaks in low-liquidity alts, you're funding exit liquidity for insiders who already sold.
46
O principal trader da Polymarket neste mês (ferrariChampions2026) movimentou US$ 203,6 milhões e perdeu US$ 21,8 milhões. Ainda está com saldo positivo de US$ 3 milhões no total, mas um único mês apagou quatro anos de ganhos.
51% das 5.000 carteiras com maior volume estão no vermelho. Alta atividade ≠ lucratividade. A dinâmica clássica dos cassinos para investidores de varejo se desenrola on-chain.
A gestão de risco importa mais do que o tamanho da convicção. É isso que acontece quando a alavancagem encontra os mercados de previsão.
52
Ver tradução
Exit discipline vs. conviction sizing.
Sold $TST at $1.5M (+10x from $147K entry) in under 24 hours. Four hours later it hit $4.5M—left $3.5M unrealized.
Being directionally correct means nothing if you can't hold through volatility. The spread between 'right' and 'paid' is execution.
Most traders optimize for win rate. Winners optimize for payoff asymmetry. You don't get 30x by taking 10x.
47
Ver tradução
$STRK infrastructure play. Starknet is an Ethereum Layer 2 using validity proofs (ZK-STARKs) to batch transactions off-chain and settle on L1. Economics are simple: amortize gas costs across multiple txs, compress state diffs, post proofs on mainnet.
Current ecosystem is thin but functional. AVNU aggregates liquidity for swaps. Vesu runs isolated lending markets (think Aave forks). Gaming dApps exist but liquidity and volume are negligible.
Key question for positioning: does the tech stack justify a premium over Arbitrum or Optimism? Proof generation is expensive. Sequencer centralization remains. Developer tooling (Cairo) has a steeper learning curve than Solidity.
Watch TVL growth, sequencer decentralization timeline, and whether major DeFi protocols (Uniswap, Aave) deploy native instances. Until then, it's a speculative infrastructure bet with limited cash flow visibility.
61
Inicia sessão para explorar mais conteúdos
Junta-te a utilizadores de criptomoedas de todo o mundo na Binance Square
⚡️ Obtém informações úteis e recentes sobre criptomoedas.
💬 Com a confiança da maior exchange de criptomoedas do mundo.
👍 Descobre perspetivas reais de criadores verificados.
E-mail/Número de telefone
Tópicos em Tendência
CanMicrosoftDeliverOnAI
89,912 visualizações
795 a discutir
Temporada de resultados — Sessão 3: a Google e a Microsoft vão superar as expectativas?
Binance Square Official
·66 gostos
·17.2k visualizações
CanGoogleDefindItsCore
44,004 visualizações
579 a discutir
FOMCWatch
9.1M visualizações
28,013 a discutir