
Nos últimos vinte anos, o conselho que mais ouvi foi: quando as ações caírem, compre ouro; quando a economia estiver mal, compre títulos.
Este ano, esse conselho não vale nada.
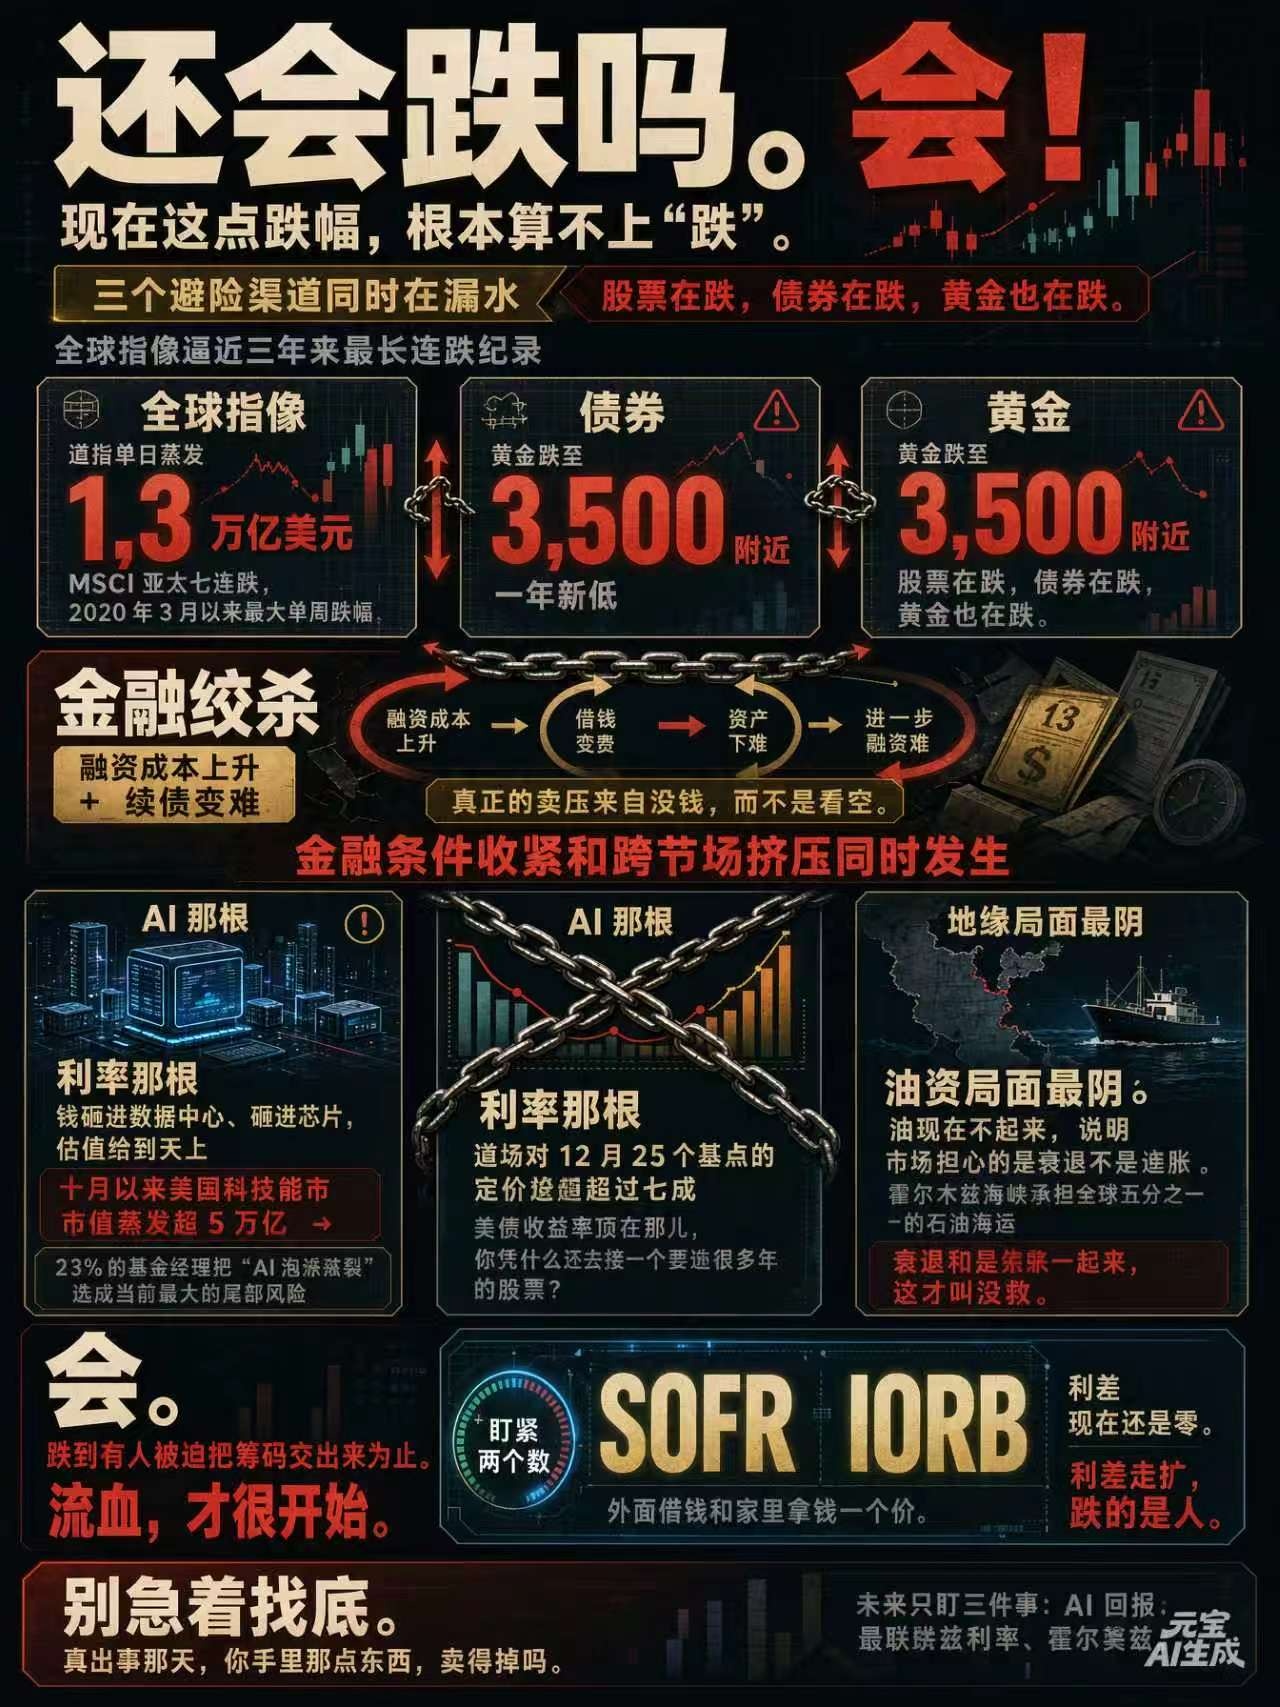
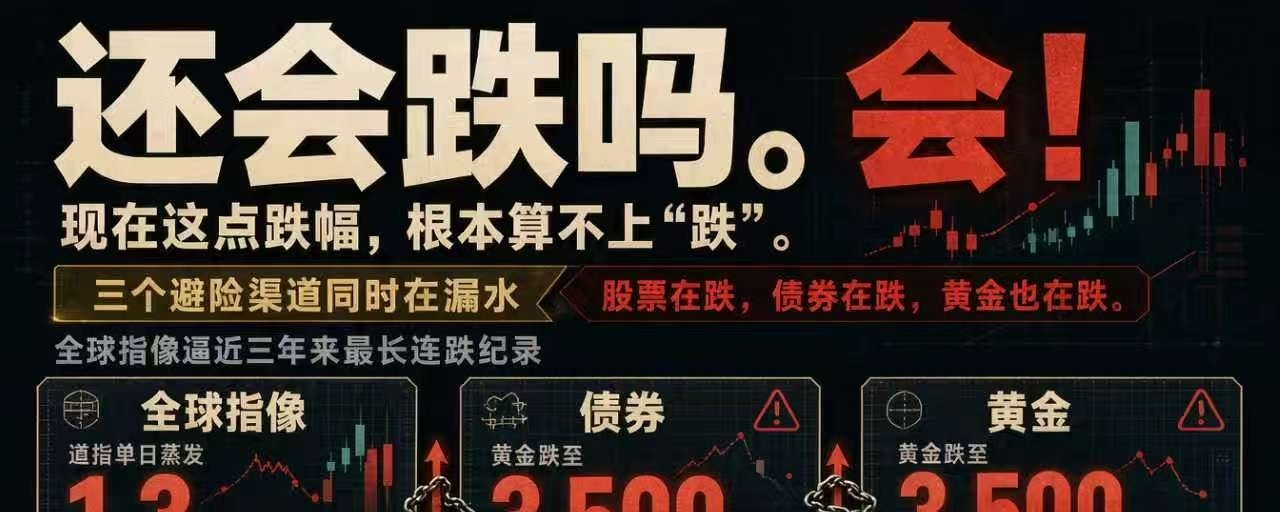
Os índices globais de ações estão perto de registrar a mais longa sequência de quedas em três anos.
O Dow Jones perdeu 1,3 trilhão de dólares em um único dia, e o MSCI Ásia-Pacífico caiu por sete pregões consecutivos, registrando a maior queda semanal desde março de 2020.
O ouro caiu para perto de 3.500, a menor cotação em um ano.
As ações estão caindo, os títulos estão caindo, e o ouro também está caindo.
Os três canais de proteção estão vazando ao mesmo tempo.
Isso não é uma falha dos ativos de proteção. É a ausência de proteção.
Porque todo mundo está correndo atrás da mesma coisa: dinheiro em espécie.
Quando todo mundo corre atrás de dinheiro vivo, não existe essa coisa de “ativo de proteção” no mercado; só existem os que dá para vender e os que não dá.
O que dá para vender é vendido primeiro; o que não dá fica ali, caindo todos os dias.
A verdadeira pressão vendedora vem da falta de dinheiro, não de uma visão pessimista.
A essa altura, fica claro do que se trata: aperto das condições financeiras e pressão simultânea entre diferentes mercados.
Isso se chama estrangulamento financeiro.
O estrangulamento financeiro não começa derrubando o mercado de uma vez; primeiro encarece os empréstimos e dificulta a rolagem das dívidas.
Então essa queda que você está vendo ainda nem merece ser chamada de “queda”.
É apenas o custo do financiamento subindo.
Mas também não vamos sair dizendo que é 2008.
Inadimplência de crédito e crise de pagamento da dívida não explodiram ao mesmo tempo; ainda não estamos numa crise.
Agora é hora de festa para os vendidos no mundo todo.
Quem está com tudo em dinheiro vivo espera comprar ouro pela metade do preço e ações de tecnologia por 20% ou 30% do preço.
E conseguiu.
E aqui vem a frase mais dura: neste mercado de hoje, que ainda nem é o pior possível, algumas pessoas que não querem vender já não têm mais o direito de não vender.
Querer vender e poder evitar a venda são duas coisas diferentes.
Ouro, títulos do Tesouro americano, ações de tecnologia: não importa quem compre ou quem tente segurar o mercado, nada consegue impedir a queda.
Porque quem está vendendo não está pessimista; foi encurralado.
Olhando mais para trás, são três fios que estão sendo esticados ao mesmo tempo.
O fio da IA: dinheiro despejado em data centers e chips, avaliações nas alturas, e ninguém sabe dizer quando os lucros vão aparecer.
Desde outubro, as empresas de tecnologia dos EUA perderam mais de 5 trilhões em valor de mercado. No relatório de novembro do Banco Central Europeu, 23% dos gestores de fundos apontaram o “estouro da bolha da IA” como o maior risco de cauda do momento.
Quem está escrevendo relatórios são as instituições, não os pequenos investidores em pânico.
O fio dos juros: o mercado já atribui mais de 70% de probabilidade a uma alta de 25 pontos-base em dezembro.
Com os rendimentos dos títulos do Tesouro americano lá em cima, por que você ainda compraria uma ação que pode levar muitos anos para se pagar?
O pior é que esta alta da IA foi construída com dinheiro barato durante um ciclo de cortes de juros.
Quando o dinheiro fica mais caro, o prazo para obter retorno se alonga.
O modelo ainda nem provou que funciona, e o financiamento já venceu.
O cenário geopolítico é o mais sombrio: o petróleo não está subindo agora, o que mostra que o mercado teme uma recessão, não a inflação.
Mas o Estreito de Ormuz responde por um quinto do transporte marítimo mundial de petróleo. Se o fluxo for interrompido de verdade, o preço do petróleo dispara, a inflação volta a subir e o Fed não só deixa de cortar os juros como ainda precisa aumentá-los.
Recessão e inflação ao mesmo tempo: aí sim não tem salvação.
Esses três fios não são três coisas paralelas; são elos de uma mesma corrente.
Juros sobem, títulos caem. Se o dólar se fortalece, ouro e ações caem juntos. Quando o custo do financiamento aumenta, o retorno da IA fica ainda mais distante.
O cerco se fecha cada vez mais.
Por isso, esta rodada atinge uma mesma coisa: o preço do dinheiro, sem distinguir entre ações, títulos e ouro.
O dinheiro ficou mais caro, e todos os ativos construídos com dinheiro precisam ser pesados de novo.
Desta vez ninguém vai te salvar. Que porra de justiça.
E há mais uma camada acima disso.
Os EUA querem a hegemonia em IA, mas não querem arcar com todos os custos que ela exige: eletricidade, energia, capital e também a conta da globalização.
O Fed aumenta os juros e diz: isso não é responsabilidade minha.
Os estados temem que os centros de computação elevem os custos de energia e dizem: eu também não vou arcar com isso.
Então pronto: entreguem o posto de liderança em capacidade computacional a lugares com financiamento barato e eletricidade barata.
Mas eles não fazem isso.
Então só resta deixar que o mercado de capitais pague essa conta.
A dívida não desaparece; só muda de lugar.
A festa dos vendidos hoje não celebra a lógica; celebra o fato de que as fichas começam a estar cobertas de sangue.
E, além disso, a verdadeira força das vendas a descoberto ainda nem entrou em ação.
Até agora, o mercado só fez uma coisa: encareceu o empréstimo e dificultou a rolagem da dívida.
Então vamos voltar à pergunta que mais preocupa todo mundo: ainda vai cair?
Vai.
Vai cair até alguém ser forçado a entregar suas fichas.
E o sangramento está apenas começando.
Quanto à etapa em que estamos, não olhe para o gráfico de candles; olhe para dois números: SOFR e IORB.
O diferencial entre os dois ainda está zerado.
Ou seja: pegar dinheiro de dentro de casa ou tomar emprestado de fora custa a mesma coisa.
Quando esse diferencial aumentar, e tomar dinheiro emprestado de fora ficar mais caro do que usar recursos próprios, aí sim teremos uma verdadeira crise de liquidez.
Se o diferencial não se mexe, o que cai são os preços.
Quando o diferencial aumenta, quem cai são as pessoas.
Por enquanto, ainda estamos na primeira situação.
Daqui para a frente, basta ficar de olho em três coisas: se o retorno da IA vai se concretizar, para onde vão os juros do Fed e se algo vai acontecer no Estreito de Ormuz.
Se duas dessas três coisas piorarem, a questão deixa de ser se é hora de comprar na baixa e passa a ser se dá para sobreviver até a próxima rodada.
Não se apresse em tentar encontrar o fundo.
Pergunte a si mesmo: se algo realmente acontecer naquele dia, você consegue vender aquilo que tem em mãos?