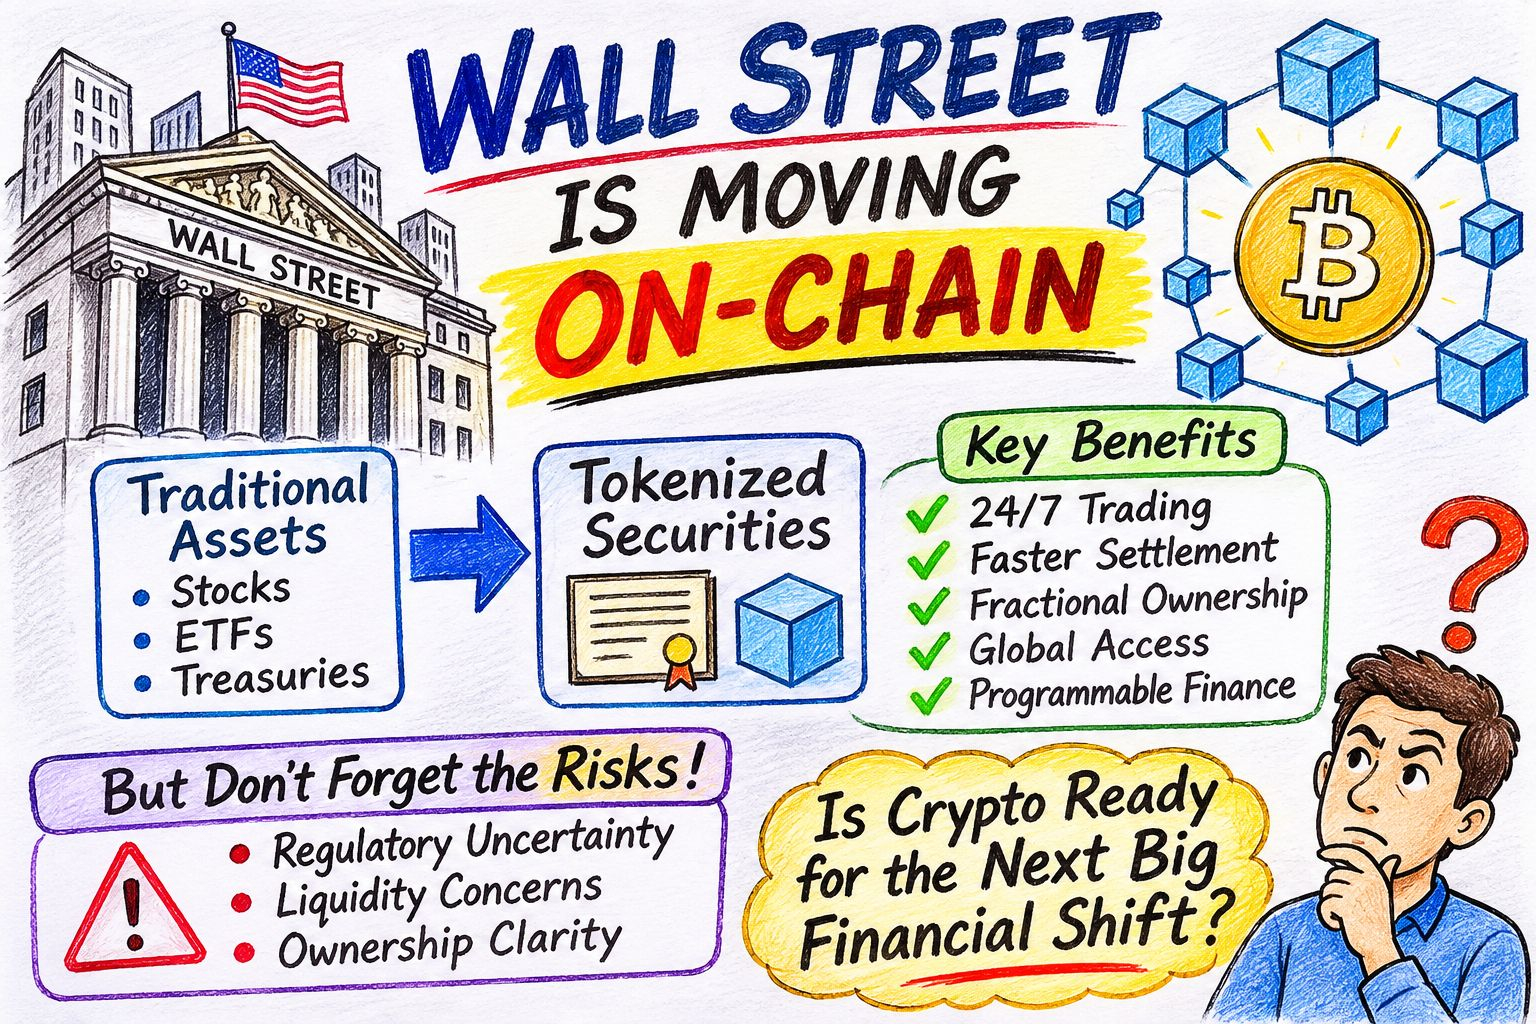
A próxima grande oportunidade no mundo das criptomoedas talvez não venha de mais uma memecoin. Pode vir da própria Wall Street.
Durante anos, as instituições financeiras tradicionais trataram a blockchain como uma tecnologia experimental. As criptomoedas eram vistas como um mundo financeiro à parte, impulsionado em grande parte pela especulação, por investidores de varejo e por plataformas descentralizadas.
Mas algo importante está mudando em 2026.
Wall Street já não está apenas observando a blockchain. As principais instituições financeiras estão começando a construir infraestrutura financeira em torno dela.
E acho que esse desenvolvimento merece muito mais atenção do que outra previsão de curto prazo para o preço do Bitcoin.
1. O maior sinal: a DTCC está movendo valores mobiliários on-chain
Um desenvolvimento que chamou minha atenção foi o lançamento do serviço de tokenização da Depository Trust & Clearing Corporation (DTCC), em 28 de outubro de 2026.
A DTCC é uma parte fundamental da infraestrutura do mercado financeiro dos EUA.
Seu novo serviço aproxima a tokenização do mercado tradicional de valores mobiliários, abrangendo ações, ETFs e títulos do Tesouro dos EUA.
O que torna isso particularmente interessante?
Cerca de 20 instituições financeiras se inscreveram para participar, incluindo:
JPMorgan
Citi
Morgan Stanley
Bank of America
UBS
A infraestrutura inicial usa a Canton Network e uma blockchain privada baseada no Besu, com planos de expansão futura.
Pense na importância disso: instituições que tradicionalmente operavam por meio da infraestrutura financeira convencional agora estão explorando a liquidação de valores mobiliários baseada em blockchain.
Isso não é apenas mais uma startup cripto anunciando uma parceria. Representa uma mudança na forma como os mercados financeiros estabelecidos poderiam operar.
2. Por que Wall Street quer tokenização?
Deixe-me explicar o mecanismo.
Nos mercados financeiros tradicionais, a compra e a transferência de valores mobiliários envolvem corretores, custodiantes, sistemas de compensação e infraestrutura de liquidação.
Esses processos podem gerar atrasos, custos operacionais e a participação de vários intermediários.
A tokenização oferece uma abordagem diferente.
Um ativo financeiro pode ser representado por um token digital em uma blockchain, permitindo que os registros de propriedade e as transferências sejam gerenciados por meio de uma infraestrutura digital.
Entre as possíveis vantagens estão:
Acesso ao mercado 24 horas por dia, 7 dias por semana: As negociações e transferências poderiam estar disponíveis fora do horário convencional do mercado, sujeitas às regras da plataforma e à liquidez.
Liquidação mais rápida: A blockchain pode reduzir os atritos de conciliação e liquidação.
Propriedade fracionada: Certos produtos tokenizados podem permitir investimentos de valores menores.
Acessibilidade global: Investidores elegíveis podem ter acesso a produtos financeiros por meio de plataformas digitais.
Finanças programáveis: Ativos tokenizados podem potencialmente ser integrados a empréstimos, garantias e outras aplicações financeiras.
Mas há uma distinção importante: a tokenização não elimina automaticamente intermediários, restrições regulatórias ou riscos de liquidação.
3. A SEC está abrindo outra porta
Outro desenvolvimento que vale a pena acompanhar é a decisão da Comissão de Valores Mobiliários dos EUA, de 17 de setembro de 2026.
A SEC introduziu isenções temporárias e condicionais para determinados locais de negociação de valores mobiliários tokenizados e provedores de liquidez.
Isso é significativo porque a incerteza regulatória tem sido um dos maiores obstáculos para levar valores mobiliários tradicionais à infraestrutura blockchain.
No entanto, isso não é uma autorização geral para que toda exchange de criptomoedas tokenize e negocie qualquer ação.
A estrutura tem condições, requisitos de elegibilidade e considerações de proteção aos investidores.
Essa distinção é importante.
O futuro das finanças tokenizadas dependerá não apenas da tecnologia, mas também de como os direitos de propriedade, a custódia, a conformidade e a proteção dos investidores serão implementados.
4. Os números estão ficando interessantes
Vamos além dos anúncios.
De acordo com a atualização do The Block de 6 de novembro de 2026:
O valor de ativos do mundo real on-chain chegou a aproximadamente US$ 39,3 bilhões em seu pico de setembro de 2026.
O mercado cresceu de aproximadamente US$ 10 bilhões no início de 2025.
As bStocks da Binance alcançaram aproximadamente US$ 772 milhões em valor on-chain em cerca de três meses.
As ações tokenizadas se tornaram um dos segmentos de RWA com crescimento mais rápido.
Esses números sugerem que a tokenização está indo além das discussões teóricas.
No entanto, não devemos confundir o crescimento dos ativos tokenizados com o tamanho de todo o mercado acionário tradicional. Os dois mercados ainda são muito diferentes em escala.
5. Quais setores cripto poderiam se beneficiar?
É por aqui que eu começaria a procurar oportunidades.
Eu não compraria automaticamente todo token associado a uma narrativa de RWA ou adoção institucional.
Em vez disso, investigaria a infraestrutura por trás dessa transformação.
1. Ondo Finance (ONDO)
Foco: Produtos financeiros tokenizados e acesso a ativos de mercados tradicionais.
A questão importante é se os valores mobiliários tokenizados e os produtos financeiros institucionais podem gerar demanda sustentável por seu ecossistema.
2. Chainlink (LINK)
Foco: Infraestrutura de oráculos, conectividade de dados e interoperabilidade entre blockchains.
Ativos financeiros tokenizados precisam de dados externos confiáveis e comunicação entre diferentes ambientes de blockchain.
3. Stellar (XLM)
Foco: Pagamentos e infraestrutura de ativos tokenizados.
Sua oportunidade de longo prazo depende do uso de sua rede por instituições financeiras e emissores de ativos reais.
4. Ethereum (ETH)
Foco: Contratos inteligentes, ativos tokenizados e infraestrutura financeira descentralizada.
O Ethereum continua sendo um ecossistema importante a acompanhar à medida que a tokenização se expande.
5. Canton Network
Foco: Infraestrutura blockchain institucional e conectividade com os mercados financeiros.
Sua participação na iniciativa de tokenização da DTCC torna a rede particularmente relevante para essa narrativa.
Estes são ativos para pesquisa, não beneficiários garantidos. A adoção institucional de uma rede não se traduz automaticamente em valorização do token associado a ela.
6. Mas há um risco que os investidores de Wall Street não devem ignorar
Vejo três grandes desafios.
Risco regulatório: Valores mobiliários tokenizados continuam sendo valores mobiliários em muitas jurisdições. Os requisitos de conformidade não desaparecem porque um ativo é representado por um token de blockchain.
Risco de liquidez: Uma ação tokenizada pode ter uma liquidez significativamente menor do que sua equivalente tradicional. A indicação de negociação 24 horas por dia, 7 dias por semana, não garante compradores e vendedores a qualquer hora.
Risco de propriedade: Nem toda ação tokenizada oferece propriedade direta das ações subjacentes. Alguns produtos representam direitos contratuais ou outros direitos financeiros.
Os investidores precisam entender exatamente o que estão comprando.
Há também a questão da concentração do mercado. Se algumas grandes instituições controlarem a custódia, a infraestrutura e o acesso, será que a tokenização realmente torna os mercados financeiros mais descentralizados?
Vale a pena discutir essa questão.
7. Minha perspectiva de mercado: esta é a próxima grande narrativa cripto?
Acredito que a interseção entre as finanças tradicionais e a blockchain merece atenção séria nos próximos 12 a 24 meses.
A verdadeira oportunidade talvez não esteja no lançamento de milhares de novos tokens.
Talvez esteja na construção da infraestrutura que permite que os ativos financeiros existentes sejam movimentados, liquidados e negociados em redes blockchain.
O fato de a DTCC, o JPMorgan, o Citi, a Morgan Stanley e outras instituições estabelecidas estarem explorando essa tecnologia nos diz algo importante: a blockchain está sendo cada vez mais avaliada como infraestrutura financeira, e não apenas como uma classe de ativos especulativos.
Mas eu separaria três coisas antes de tomar qualquer decisão de investimento:
Adoção institucional efetiva.
Uso real e crescimento das transações.
Valor econômico direto capturado pelo token cripto associado.
São três coisas diferentes, e confundi-las pode ser um erro caro.
Minha conclusão: a entrada de Wall Street na blockchain pode representar uma grande mudança estrutural para o setor financeiro. Mas os vencedores não serão necessariamente os tokens com as campanhas de marketing mais barulhentas. Serão as redes e os provedores de infraestrutura capazes de demonstrar utilidade real, segurança, liquidez e adoção sustentável.
Uma pergunta que quero fazer à comunidade:
Se ações, ETFs e ativos financeiros tradicionais se tornarem acessíveis por meio da infraestrutura blockchain, as criptomoedas acabarão se tornando uma extensão do sistema financeiro global ou Wall Street simplesmente usará a tecnologia blockchain enquanto mantém o controle de todo o sistema?
Quero ouvir os dois lados desse argumento.
#CryptoMarket #RWA #Tokenization #blockchain #Ethereum