Bitcoin cai abaixo de US$ 56 mil e recua mais de 5% no dia: da narrativa on-chain à correlação com a liquidez macroeconômica
Os mercados globais de ativos de risco estão passando por uma intensa onda de desalavancagem. Como um dos principais ativos de alto beta, o Bitcoin teve uma mudança significativa na lógica que impulsiona suas oscilações de preço. No passado, a precificação do mercado cripto dependia mais das narrativas do ecossistema on-chain, da evolução tecnológica ou de mudanças marginais nas expectativas regulatórias. Hoje, porém, o desempenho do Bitcoin está profundamente integrado à estrutura das expectativas de liquidez macroeconômica, tornando-se um reflexo direto dos fluxos de capital macro. Enquanto o índice do dólar permanece volátil em níveis elevados, em meio às idas e vindas nas expectativas sobre a trajetória da política do Federal Reserve, o desalinhamento do sentimento de aversão ao risco provocado pelo ruído geopolítico acelera a retirada da liquidez, já relativamente frágil, do mercado cripto. A queda do Bitcoin abaixo da marca de US$ 56 mil não é um rompimento técnico isolado, mas o resultado inevitável da reprecificação do “prêmio de risco” na narrativa macroeconômica global. Sem uma entrada clara de novos recursos e com a incerteza macroeconômica se ampliando, a sensibilidade do mercado a qualquer sinal negativo aumenta enormemente, fazendo com que a descoberta de preços assuma características de queda abrupta e não linear. Esse movimento indica que o controle do mercado está totalmente nas mãos de fundos macro de hedge e algoritmos que seguem tendências; no curto prazo, o sentimento dos investidores de varejo e o valor fundamental praticamente deixam de influenciar a precificação. O mercado entrou em uma fase de “redução de risco” liderada por variáveis macroeconômicas.
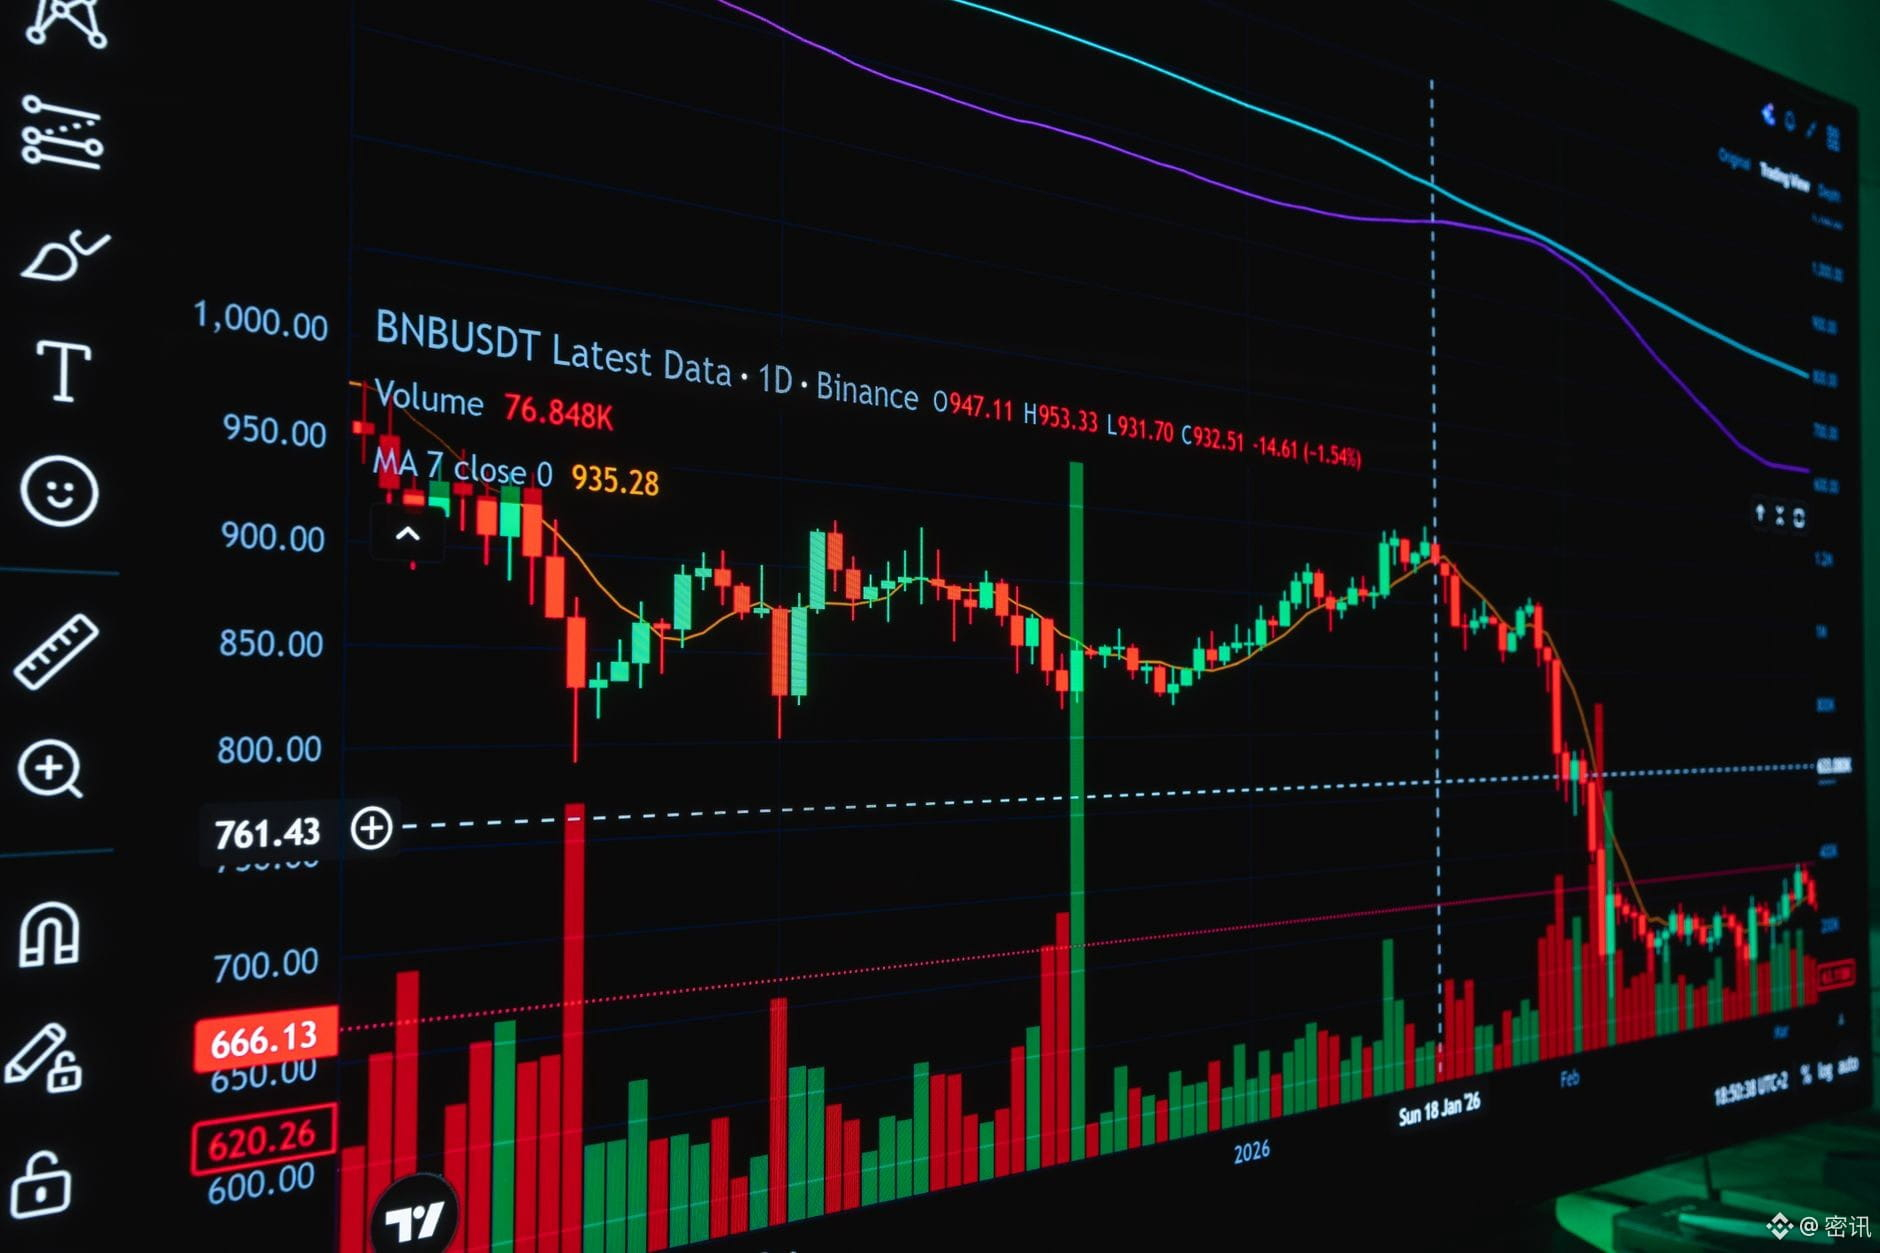
Observando o comportamento dos preços e os fluxos de capital, o Bitcoin rompeu rapidamente, durante o pregão, o importante suporte de US$ 56 mil, acumulando uma queda superior a 5% no dia. Esse recuo é especialmente atípico diante da ausência recente de atualizações importantes de protocolos ou de catalisadores regulatórios favoráveis. Ao mesmo tempo, narrativas negativas sobre a economia chinesa no debate internacional — como a insistência na ideia de uma “armadilha deflacionária” ou a promoção da tese de um “choque chinês 2.0” — embora se refiram principalmente à economia tradicional, refletem expectativas pessimistas que constituem um importante pano de fundo para a retração do apetite global por risco e afetam indiretamente a avaliação dos ativos de economias relacionadas. Mais importante, os fluxos dos ETFs spot de Bitcoin, principal canal de entrada de capital institucional no mercado cripto, mostram um comportamento significativamente pró-cíclico durante períodos de concentração de notícias macroeconômicas negativas. Quando as perspectivas macroeconômicas são incertas, as instituições tendem a resgatar cotas de ETFs para garantir lucros ou reduzir a exposição ao risco, em vez de aumentar posições contra a tendência. Neste momento, o impacto da trajetória do Fed sobre a precificação do Bitcoin se ampliou. Como as expectativas do mercado sobre o momento e a magnitude dos cortes de juros oscilam repetidamente, a manutenção das taxas de juros reais em níveis elevados aumenta significativamente o custo de manter Bitcoin, um ativo sem rendimento, e reduz ainda mais a disposição dos compradores. Essa mudança coletiva no comportamento institucional intensifica a pressão vendedora e acelera a queda dos preços diante da falta de demanda capaz de absorvê-la.
Essa queda após o rompimento revela a fragilidade do vínculo entre o mercado cripto e os fundamentos macroeconômicos, além de obrigar os participantes do mercado a recalibrar a definição de “ativos de risco”. O Bitcoin já não é visto apenas como “ouro digital” ou como proteção contra a inflação. Sob a pressão simultânea das expectativas de recessão e do aperto da liquidez, sua elevada volatilidade faz dele um dos primeiros ativos de risco a serem cortados das carteiras de hedge institucionais. A perda do nível de US$ 56 mil significa que muitos investidores comprados com alavancagem nessa faixa enfrentam o risco de liquidação forçada, e essa reação em cadeia reforça o impulso de queda dos preços. Em termos de impacto sobre o setor, o Ethereum e outras altcoins de grande capitalização costumam apresentar beta ainda mais elevado e, frequentemente, perdas maiores que as do Bitcoin. Isso reflete a retirada de recursos de ativos de alto risco e alta volatilidade quando o apetite por risco do mercado se contrai bruscamente, com o capital retornando ao dinheiro em caixa ou a ativos tradicionais de proteção. Esse fluxo de recursos não se baseia em uma reavaliação da tecnologia blockchain, mas é impulsionado puramente pela liquidez macroeconômica. Vale observar que, embora alguns argumentem que o mercado cripto tem certa independência, este episódio mostra que, em um ambiente de mercado dominado pela narrativa macroeconômica global, qualquer alta de preços sem o suporte de motores de crescimento endógenos dificilmente resiste ao impacto de notícias macroeconômicas negativas. Nesse processo, o Bitcoin é novamente classificado como um derivativo macro de alta volatilidade, e não como uma rede monetária independente; sua referência de valor está migrando da atividade on-chain para a curva de juros macroeconômica.
Nos próximos dias, a atenção do mercado deve se concentrar em algumas dimensões fundamentais. Primeiro, os dados diários de entradas e saídas líquidas dos ETFs spot de Bitcoin são o indicador mais direto da postura dos investidores institucionais. Se os ETFs continuarem registrando resgates líquidos em volume significativamente superior ao volume médio diário negociado, isso indicará que as instituições ainda estão adotando estratégias defensivas e que uma recuperação de curto prazo não conta com suporte dos fundamentos. Em segundo lugar, é necessário acompanhar de perto as declarações públicas de dirigentes do Fed e a divulgação de dados macroeconômicos: qualquer sinal ambíguo sobre a trajetória dos juros pode provocar interpretações exageradas pelo mercado e, consequentemente, afetar as expectativas para as taxas de juros reais. Além disso, é importante monitorar grandes transferências on-chain e os fluxos líquidos para as corretoras, a fim de confirmar se há vendas motivadas pelo pânico ou liquidação de posições por grandes investidores. Se os dados on-chain mostrarem que detentores de longo prazo começaram a transferir grandes quantidades de moedas para as corretoras, isso poderá indicar novos riscos de queda. Também é preciso acompanhar a política monetária dos principais bancos centrais do mundo, especialmente a relação entre o índice do dólar e o rendimento dos títulos do Tesouro americano de 10 anos, pois o preço do Bitcoin apresenta uma correlação negativa significativa com as taxas de juros reais. Por fim, embora as narrativas sobre a economia chinesa mencionadas no contexto se refiram principalmente à macroeconomia tradicional, é preciso ficar atento às preocupações que possam gerar sobre as cadeias globais de suprimentos e às expectativas de intensificação das tensões comerciais. Esses fatores podem afetar indiretamente o mercado cripto ao influenciar o nível geral de avaliação dos ativos de risco globais. No ambiente atual, qualquer tentativa de comprar na baixa com base em sinais técnicos de sobrevenda exige extrema cautela: o ponto de inflexão da liquidez macroeconômica ainda não chegou, e o mercado continua nos estágios iniciais do processo de eliminação de riscos. Os investidores devem permanecer atentos às variáveis macroeconômicas, em vez de depender exclusivamente de expectativas otimistas baseadas em dados on-chain.
Siga-me para não perder a próxima leitura rápida do mercado.
Os mercados globais de ativos de risco estão passando por uma intensa onda de desalavancagem. Como um dos principais ativos de alto beta, o Bitcoin teve uma mudança significativa na lógica que impulsiona suas oscilações de preço. No passado, a precificação do mercado cripto dependia mais das narrativas do ecossistema on-chain, da evolução tecnológica ou de mudanças marginais nas expectativas regulatórias. Hoje, porém, o desempenho do Bitcoin está profundamente integrado à estrutura das expectativas de liquidez macroeconômica, tornando-se um reflexo direto dos fluxos de capital macro. Enquanto o índice do dólar permanece volátil em níveis elevados, em meio às idas e vindas nas expectativas sobre a trajetória da política do Federal Reserve, o desalinhamento do sentimento de aversão ao risco provocado pelo ruído geopolítico acelera a retirada da liquidez, já relativamente frágil, do mercado cripto. A queda do Bitcoin abaixo da marca de US$ 56 mil não é um rompimento técnico isolado, mas o resultado inevitável da reprecificação do “prêmio de risco” na narrativa macroeconômica global. Sem uma entrada clara de novos recursos e com a incerteza macroeconômica se ampliando, a sensibilidade do mercado a qualquer sinal negativo aumenta enormemente, fazendo com que a descoberta de preços assuma características de queda abrupta e não linear. Esse movimento indica que o controle do mercado está totalmente nas mãos de fundos macro de hedge e algoritmos que seguem tendências; no curto prazo, o sentimento dos investidores de varejo e o valor fundamental praticamente deixam de influenciar a precificação. O mercado entrou em uma fase de “redução de risco” liderada por variáveis macroeconômicas.
Observando o comportamento dos preços e os fluxos de capital, o Bitcoin rompeu rapidamente, durante o pregão, o importante suporte de US$ 56 mil, acumulando uma queda superior a 5% no dia. Esse recuo é especialmente atípico diante da ausência recente de atualizações importantes de protocolos ou de catalisadores regulatórios favoráveis. Ao mesmo tempo, narrativas negativas sobre a economia chinesa no debate internacional — como a insistência na ideia de uma “armadilha deflacionária” ou a promoção da tese de um “choque chinês 2.0” — embora se refiram principalmente à economia tradicional, refletem expectativas pessimistas que constituem um importante pano de fundo para a retração do apetite global por risco e afetam indiretamente a avaliação dos ativos de economias relacionadas. Mais importante, os fluxos dos ETFs spot de Bitcoin, principal canal de entrada de capital institucional no mercado cripto, mostram um comportamento significativamente pró-cíclico durante períodos de concentração de notícias macroeconômicas negativas. Quando as perspectivas macroeconômicas são incertas, as instituições tendem a resgatar cotas de ETFs para garantir lucros ou reduzir a exposição ao risco, em vez de aumentar posições contra a tendência. Neste momento, o impacto da trajetória do Fed sobre a precificação do Bitcoin se ampliou. Como as expectativas do mercado sobre o momento e a magnitude dos cortes de juros oscilam repetidamente, a manutenção das taxas de juros reais em níveis elevados aumenta significativamente o custo de manter Bitcoin, um ativo sem rendimento, e reduz ainda mais a disposição dos compradores. Essa mudança coletiva no comportamento institucional intensifica a pressão vendedora e acelera a queda dos preços diante da falta de demanda capaz de absorvê-la.
Essa queda após o rompimento revela a fragilidade do vínculo entre o mercado cripto e os fundamentos macroeconômicos, além de obrigar os participantes do mercado a recalibrar a definição de “ativos de risco”. O Bitcoin já não é visto apenas como “ouro digital” ou como proteção contra a inflação. Sob a pressão simultânea das expectativas de recessão e do aperto da liquidez, sua elevada volatilidade faz dele um dos primeiros ativos de risco a serem cortados das carteiras de hedge institucionais. A perda do nível de US$ 56 mil significa que muitos investidores comprados com alavancagem nessa faixa enfrentam o risco de liquidação forçada, e essa reação em cadeia reforça o impulso de queda dos preços. Em termos de impacto sobre o setor, o Ethereum e outras altcoins de grande capitalização costumam apresentar beta ainda mais elevado e, frequentemente, perdas maiores que as do Bitcoin. Isso reflete a retirada de recursos de ativos de alto risco e alta volatilidade quando o apetite por risco do mercado se contrai bruscamente, com o capital retornando ao dinheiro em caixa ou a ativos tradicionais de proteção. Esse fluxo de recursos não se baseia em uma reavaliação da tecnologia blockchain, mas é impulsionado puramente pela liquidez macroeconômica. Vale observar que, embora alguns argumentem que o mercado cripto tem certa independência, este episódio mostra que, em um ambiente de mercado dominado pela narrativa macroeconômica global, qualquer alta de preços sem o suporte de motores de crescimento endógenos dificilmente resiste ao impacto de notícias macroeconômicas negativas. Nesse processo, o Bitcoin é novamente classificado como um derivativo macro de alta volatilidade, e não como uma rede monetária independente; sua referência de valor está migrando da atividade on-chain para a curva de juros macroeconômica.
Nos próximos dias, a atenção do mercado deve se concentrar em algumas dimensões fundamentais. Primeiro, os dados diários de entradas e saídas líquidas dos ETFs spot de Bitcoin são o indicador mais direto da postura dos investidores institucionais. Se os ETFs continuarem registrando resgates líquidos em volume significativamente superior ao volume médio diário negociado, isso indicará que as instituições ainda estão adotando estratégias defensivas e que uma recuperação de curto prazo não conta com suporte dos fundamentos. Em segundo lugar, é necessário acompanhar de perto as declarações públicas de dirigentes do Fed e a divulgação de dados macroeconômicos: qualquer sinal ambíguo sobre a trajetória dos juros pode provocar interpretações exageradas pelo mercado e, consequentemente, afetar as expectativas para as taxas de juros reais. Além disso, é importante monitorar grandes transferências on-chain e os fluxos líquidos para as corretoras, a fim de confirmar se há vendas motivadas pelo pânico ou liquidação de posições por grandes investidores. Se os dados on-chain mostrarem que detentores de longo prazo começaram a transferir grandes quantidades de moedas para as corretoras, isso poderá indicar novos riscos de queda. Também é preciso acompanhar a política monetária dos principais bancos centrais do mundo, especialmente a relação entre o índice do dólar e o rendimento dos títulos do Tesouro americano de 10 anos, pois o preço do Bitcoin apresenta uma correlação negativa significativa com as taxas de juros reais. Por fim, embora as narrativas sobre a economia chinesa mencionadas no contexto se refiram principalmente à macroeconomia tradicional, é preciso ficar atento às preocupações que possam gerar sobre as cadeias globais de suprimentos e às expectativas de intensificação das tensões comerciais. Esses fatores podem afetar indiretamente o mercado cripto ao influenciar o nível geral de avaliação dos ativos de risco globais. No ambiente atual, qualquer tentativa de comprar na baixa com base em sinais técnicos de sobrevenda exige extrema cautela: o ponto de inflexão da liquidez macroeconômica ainda não chegou, e o mercado continua nos estágios iniciais do processo de eliminação de riscos. Os investidores devem permanecer atentos às variáveis macroeconômicas, em vez de depender exclusivamente de expectativas otimistas baseadas em dados on-chain.
Siga-me para não perder a próxima leitura rápida do mercado.