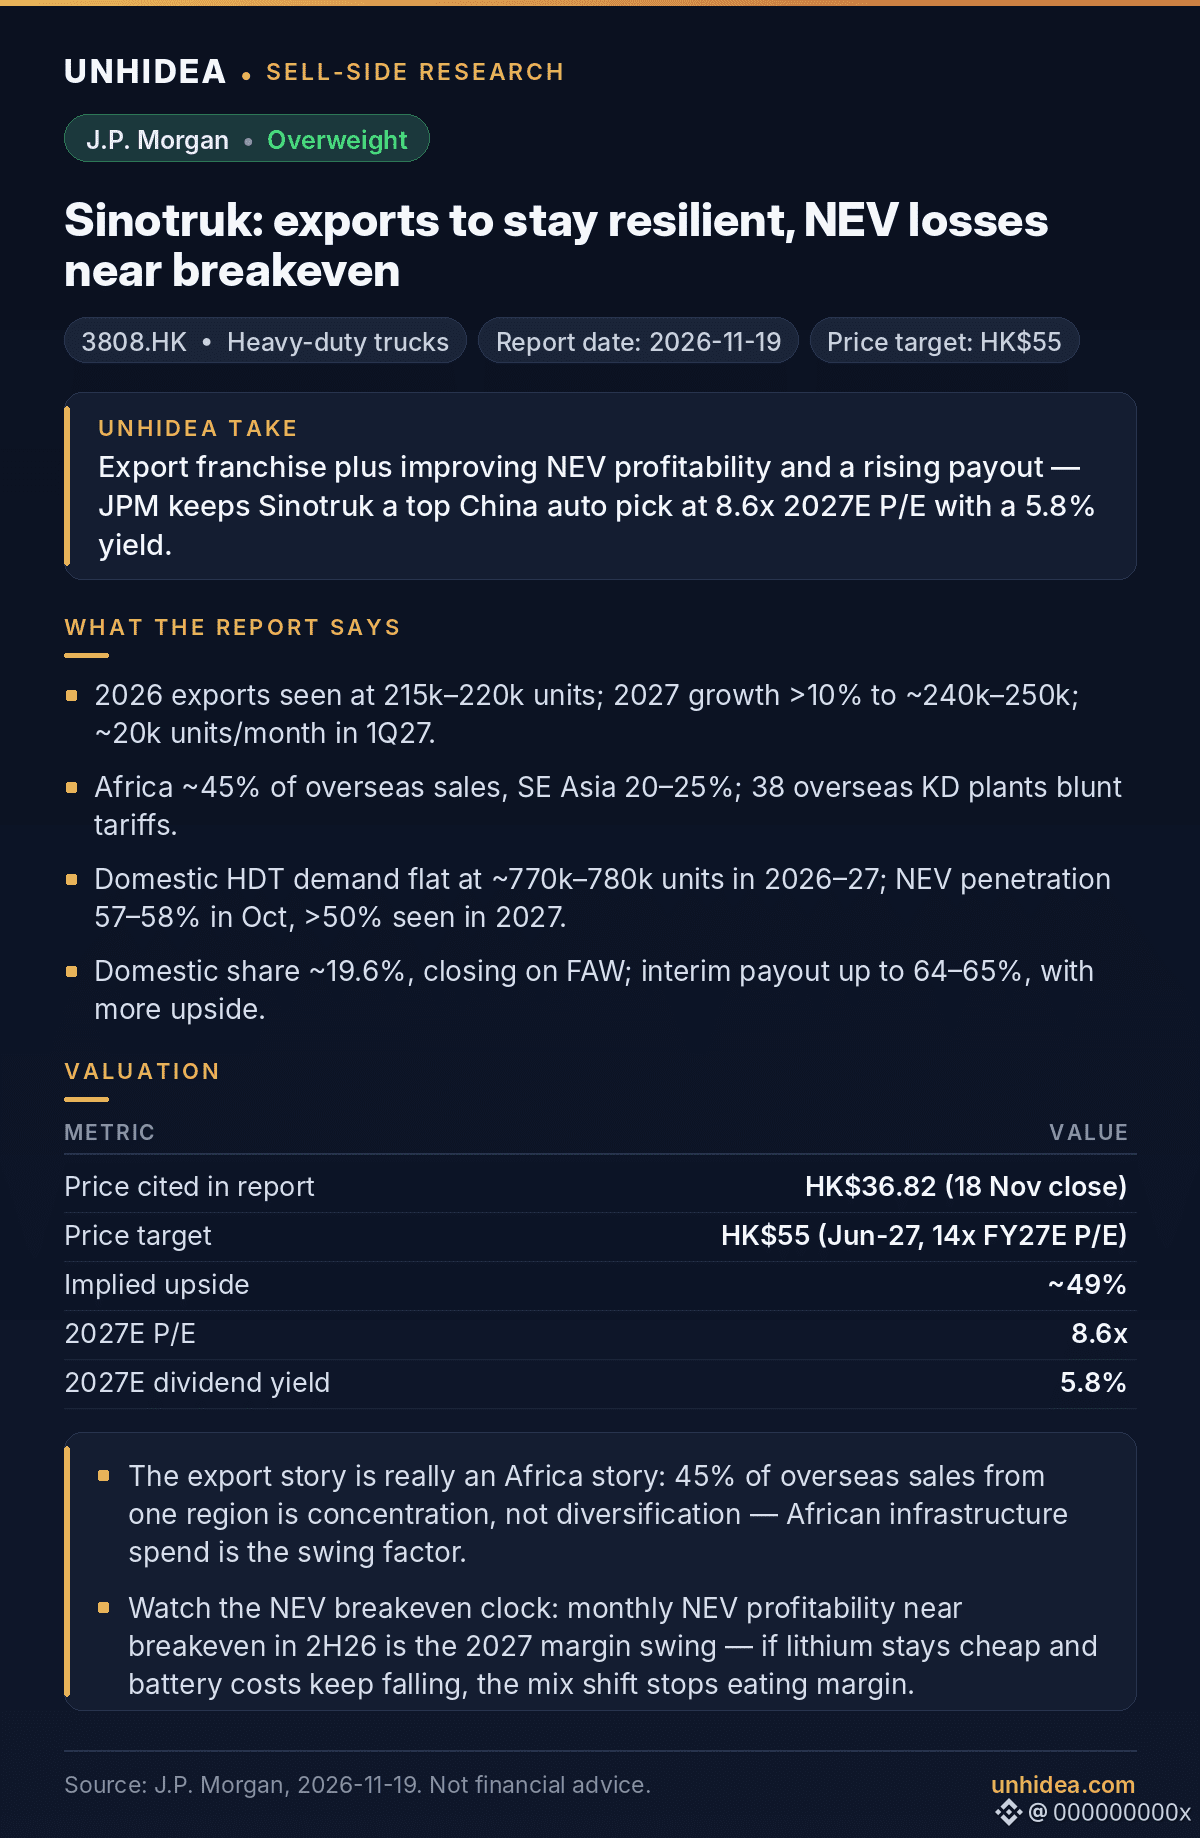
$3808.HK: J.P. Morgan mantém recomendação acima da média para a Sinotruk, com preço-alvo de HK$55 — ~49% acima do fechamento de HK$36,82 citado no relatório (18 nov.).
- As exportações são o motor: previsão de 215 mil–220 mil unidades em 2026, seguida de crescimento de >10% para ~240 mil–250 mil em 2027, com ~20 mil unidades por mês no 1T27, apoiadas por visibilidade de pedidos de 2–3 meses.
- A África representa ~45% das vendas no exterior e o Sudeste Asiático, 20–25%; 38 fábricas KD no exterior atenuam o impacto das tarifas. As exportações de veículos de nova energia (NEV) representam apenas 2–3% do total, portanto o corte no abatimento do IVA em abr. de 2027 terá impacto mínimo.
- No mercado doméstico, a demanda por caminhões pesados permanece estável (~770 mil–780 mil unidades em 2026–27), mas a penetração de NEV chegou a 57–58% em outubro e a linha de NEV da Sinotruk se aproxima do ponto de equilíbrio mensal no 2S26.
- Participação doméstica de ~19,6%, aproximando-se da FAW; distribuição intercalar de até 64–65%, com espaço para crescer.
Visão da Unhidea: a história das exportações é, na verdade, uma história da África — 45% das vendas no exterior concentradas em uma única região é concentração, não diversificação; os gastos com infraestrutura africana são o fator decisivo.
Visão da Unhidea: acompanhe o prazo para atingir o ponto de equilíbrio em NEV — o lítio mais barato e a queda nos custos das baterias podem impedir que a mudança no mix reduza as margens em 2027.
Avaliação: P/L estimado de 8,6x para 2027, rendimento estimado de 5,8% em 2027; preço-alvo baseado em P/L estimado de 14x para o exercício de 2027, ante média histórica de 11x +1 desvio-padrão.
Riscos: reversão da demanda por exportações ou das políticas; persistência da fraqueza do ciclo doméstico; aumento das despesas operacionais.
Fonte: J.P. Morgan, 19 nov. 2026. Isto não é aconselhamento financeiro.
- As exportações são o motor: previsão de 215 mil–220 mil unidades em 2026, seguida de crescimento de >10% para ~240 mil–250 mil em 2027, com ~20 mil unidades por mês no 1T27, apoiadas por visibilidade de pedidos de 2–3 meses.
- A África representa ~45% das vendas no exterior e o Sudeste Asiático, 20–25%; 38 fábricas KD no exterior atenuam o impacto das tarifas. As exportações de veículos de nova energia (NEV) representam apenas 2–3% do total, portanto o corte no abatimento do IVA em abr. de 2027 terá impacto mínimo.
- No mercado doméstico, a demanda por caminhões pesados permanece estável (~770 mil–780 mil unidades em 2026–27), mas a penetração de NEV chegou a 57–58% em outubro e a linha de NEV da Sinotruk se aproxima do ponto de equilíbrio mensal no 2S26.
- Participação doméstica de ~19,6%, aproximando-se da FAW; distribuição intercalar de até 64–65%, com espaço para crescer.
Visão da Unhidea: a história das exportações é, na verdade, uma história da África — 45% das vendas no exterior concentradas em uma única região é concentração, não diversificação; os gastos com infraestrutura africana são o fator decisivo.
Visão da Unhidea: acompanhe o prazo para atingir o ponto de equilíbrio em NEV — o lítio mais barato e a queda nos custos das baterias podem impedir que a mudança no mix reduza as margens em 2027.
Avaliação: P/L estimado de 8,6x para 2027, rendimento estimado de 5,8% em 2027; preço-alvo baseado em P/L estimado de 14x para o exercício de 2027, ante média histórica de 11x +1 desvio-padrão.
Riscos: reversão da demanda por exportações ou das políticas; persistência da fraqueza do ciclo doméstico; aumento das despesas operacionais.
Fonte: J.P. Morgan, 19 nov. 2026. Isto não é aconselhamento financeiro.