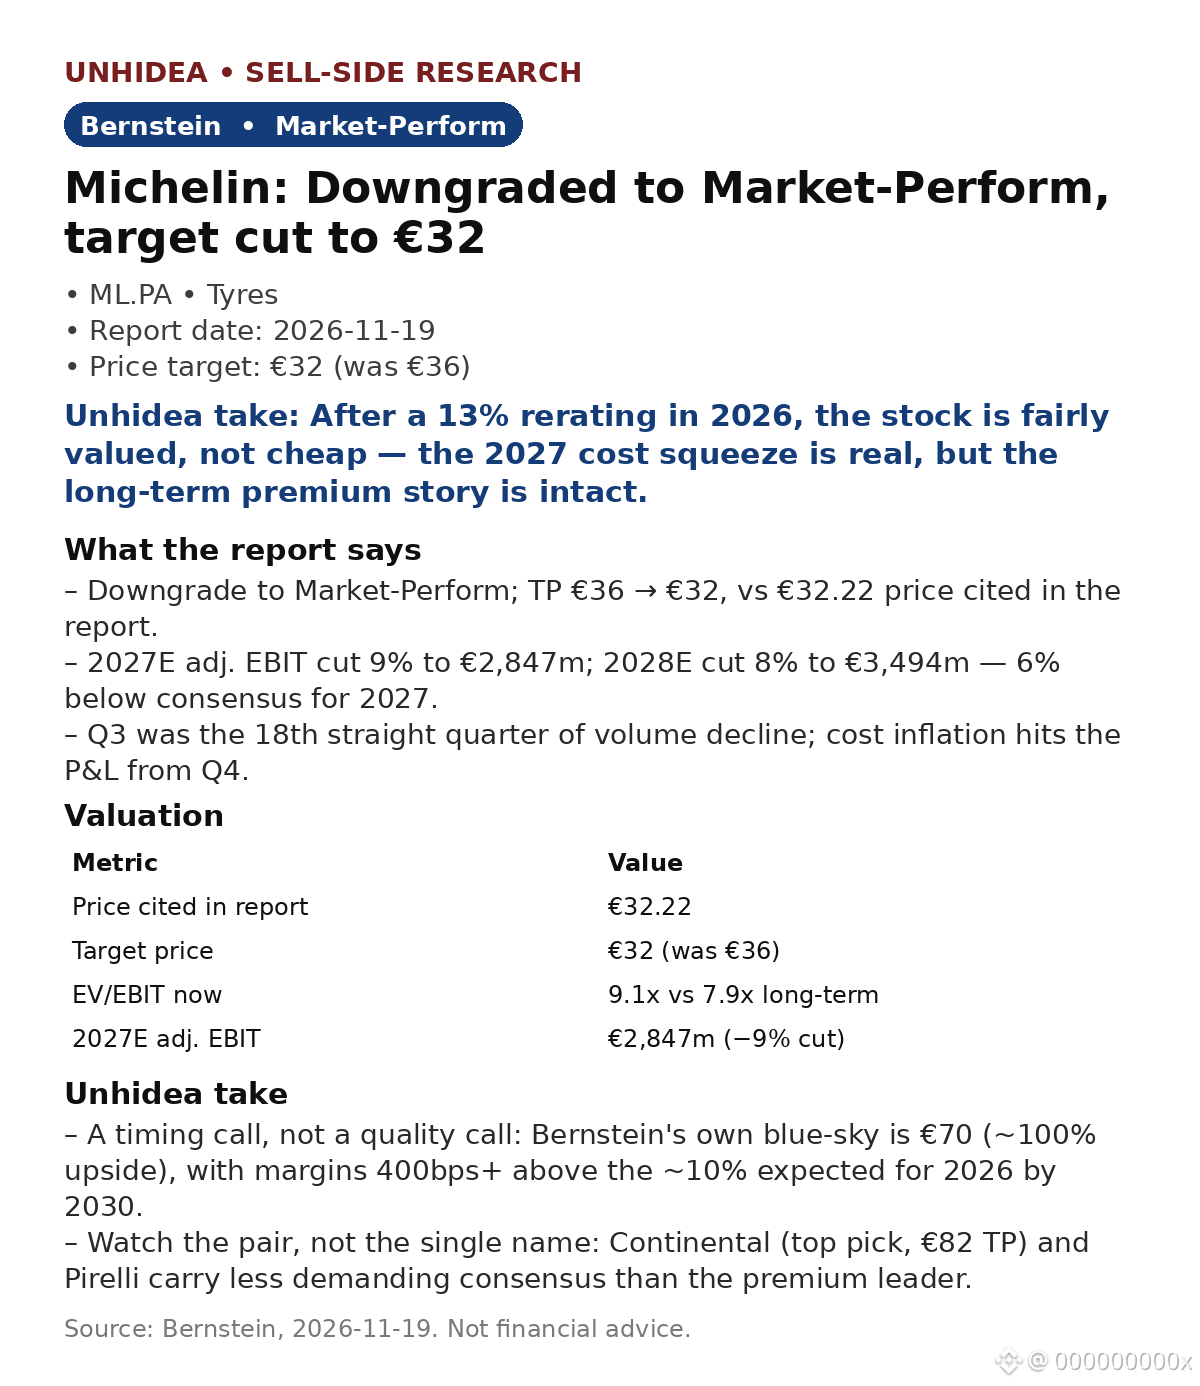
$ML.PA: Bernstein rebaixa Michelin para Desempenho em linha com o mercado e fixa preço-alvo em €32 (antes €36) — após uma reavaliação de 13% em 2026, a ação está justamente avaliada, não barata.
- EBIT ajustado estimado para 2027 reduzido em 9%, para €2.847 milhões; estimativa para 2028 reduzida em 8%, para €3.494 milhões — 6% abaixo do consenso para 2027 (>10% abaixo no 1.º semestre), à medida que a inflação das matérias-primas se faz sentir a partir do 4.º trimestre e o poder de fixação de preços diminui.
- O consenso ainda prevê crescimento de 8% do EBIT em 2027; Bernstein diz que a recuperação fica adiada para 2028. O 3.º trimestre foi o 18.º trimestre consecutivo de queda nos volumes.
- Com múltiplo de 9,1x EBIT, contra um múltiplo de longo prazo de 7,9x, a reavaliação já fez o seu trabalho. A Continental continua a ser a principal escolha (preço-alvo de €82); a recomendação Outperform para a Pirelli foi mantida.
Visão da Unhidea: uma aposta no momento, não na qualidade — o próprio cenário mais otimista da Bernstein aponta para €70 (~100% de potencial de alta), com margens mais de 400 pontos-base acima dos ~10% de 2026 até 2030. A desaceleração temporária em 2027 é real; a franquia não está quebrada.
Visão da Unhidea: acompanhar o par, não apenas uma ação — a migração para opções mais baratas («downtrade») atinge com mais força a líder premium. Os resultados de fevereiro são o catalisador negativo; o CMD de maio pode reavaliar a tese.
Avaliação: Desempenho em linha com o mercado, preço-alvo de €32 com múltiplo de 7,9x EBIT, praticamente estável face ao preço de €32,22 citado no relatório.
Riscos: inflação das matérias-primas, pressão sobre os preços, perda de participação de mercado, desequilíbrio entre oferta e procura até 2030.
Fonte: Bernstein, 19 nov. 2026. Isto não é aconselhamento financeiro.
- EBIT ajustado estimado para 2027 reduzido em 9%, para €2.847 milhões; estimativa para 2028 reduzida em 8%, para €3.494 milhões — 6% abaixo do consenso para 2027 (>10% abaixo no 1.º semestre), à medida que a inflação das matérias-primas se faz sentir a partir do 4.º trimestre e o poder de fixação de preços diminui.
- O consenso ainda prevê crescimento de 8% do EBIT em 2027; Bernstein diz que a recuperação fica adiada para 2028. O 3.º trimestre foi o 18.º trimestre consecutivo de queda nos volumes.
- Com múltiplo de 9,1x EBIT, contra um múltiplo de longo prazo de 7,9x, a reavaliação já fez o seu trabalho. A Continental continua a ser a principal escolha (preço-alvo de €82); a recomendação Outperform para a Pirelli foi mantida.
Visão da Unhidea: uma aposta no momento, não na qualidade — o próprio cenário mais otimista da Bernstein aponta para €70 (~100% de potencial de alta), com margens mais de 400 pontos-base acima dos ~10% de 2026 até 2030. A desaceleração temporária em 2027 é real; a franquia não está quebrada.
Visão da Unhidea: acompanhar o par, não apenas uma ação — a migração para opções mais baratas («downtrade») atinge com mais força a líder premium. Os resultados de fevereiro são o catalisador negativo; o CMD de maio pode reavaliar a tese.
Avaliação: Desempenho em linha com o mercado, preço-alvo de €32 com múltiplo de 7,9x EBIT, praticamente estável face ao preço de €32,22 citado no relatório.
Riscos: inflação das matérias-primas, pressão sobre os preços, perda de participação de mercado, desequilíbrio entre oferta e procura até 2030.
Fonte: Bernstein, 19 nov. 2026. Isto não é aconselhamento financeiro.