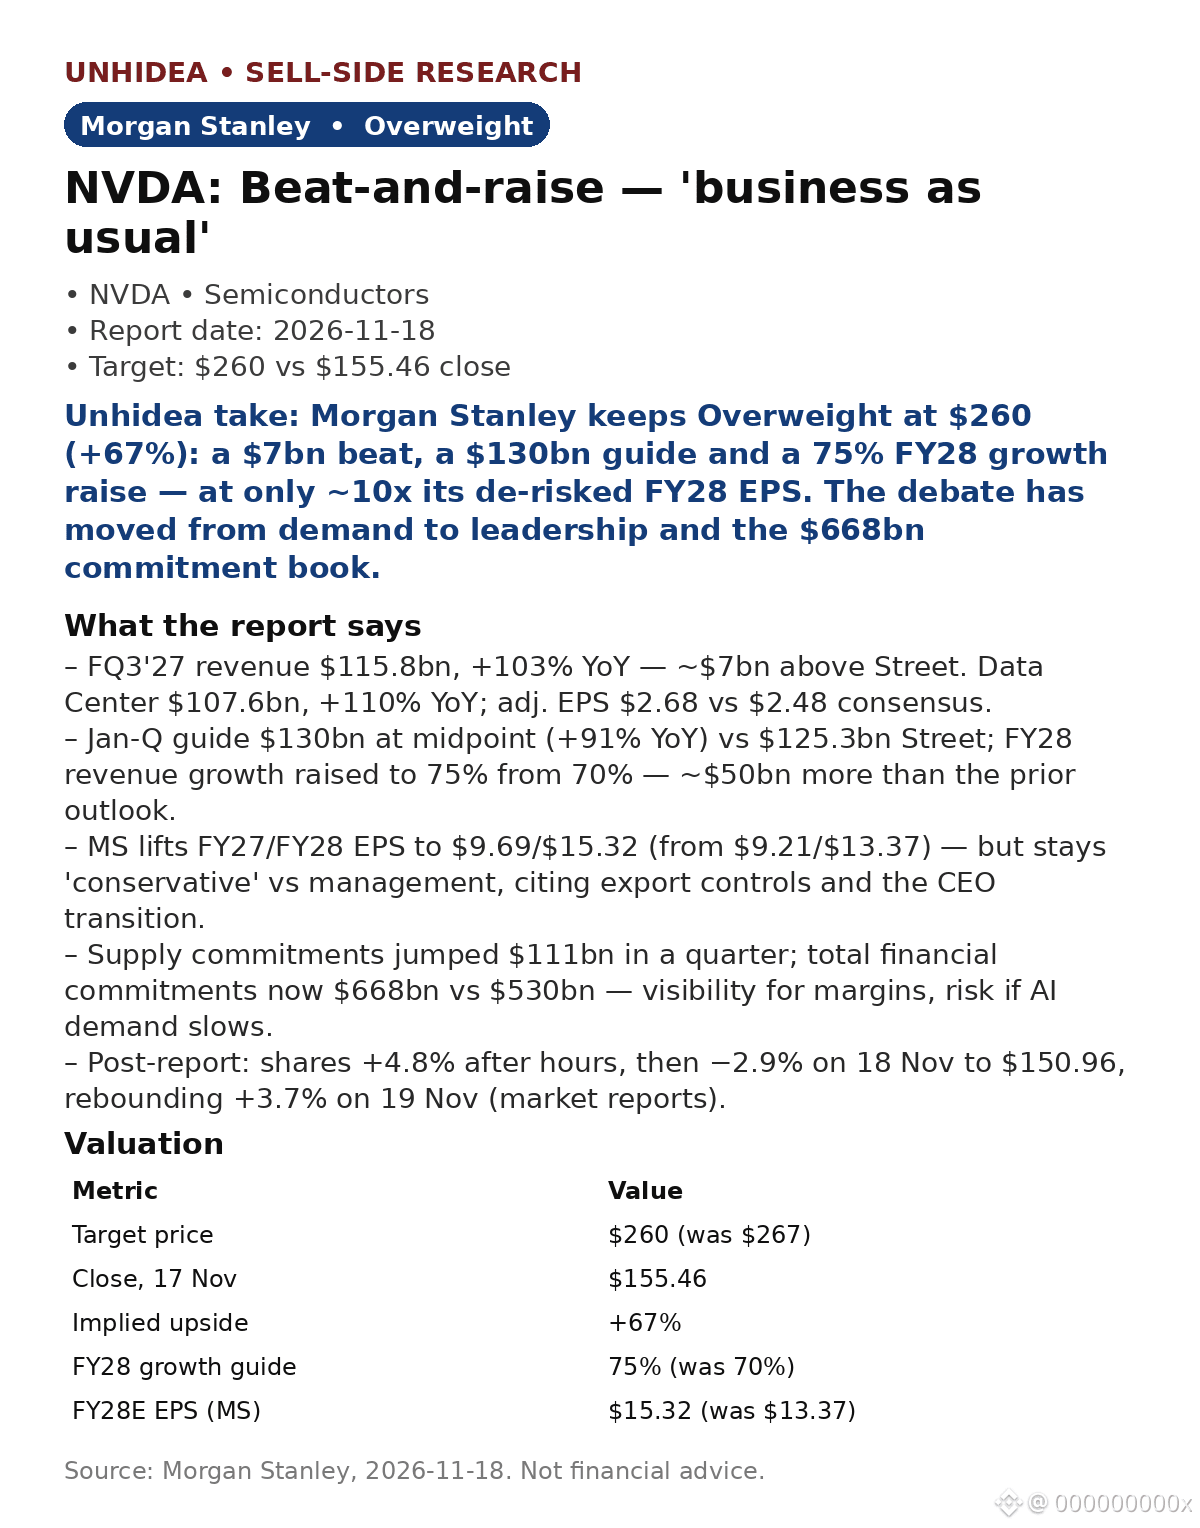
$NVDA: Morgan Stanley classifica o resultado acima das expectativas e a revisão em alta como «business as usual» — Overweight, preço-alvo de $260, +67% face ao fecho de $155.46 em 17 Nov.
- FQ3'27: receitas de $115.8bn, +103% YoY, cerca de $7bn acima das expectativas do mercado. Data Center: $107.6bn, +110% YoY. EPS ajustado de $2.68 vs. consenso de $2.48; margem de 74.9%.
- Previsão: receitas de $130bn no ponto médio para o trimestre de janeiro (+91% YoY), vs. $125.3bn esperados pelo mercado; crescimento no FY28 revisto em alta, de 70% para 75% — cerca de $50bn acima da previsão anterior.
- A MS eleva as estimativas de EPS para FY27/FY28 para $9.69/$15.32; preço-alvo reduzido de $267 para $260 devido a um múltiplo mais baixo, de cerca de 12x.
- Após a divulgação: +4.8% nas negociações após o fecho, −2.9% em 18 Nov para $150.96, recuperação de +3.7% em 19 Nov (segundo relatos do mercado).
A leitura da Unhidea: a revisão em alta da previsão importa mais do que o resultado acima das expectativas — o crescimento de 75% no FY28, sobre uma base de $424bn, sustenta a expansão da IA, mesmo durante a transição do CEO.
A leitura da Unhidea: a MS faz projeções «conservadoras», a cerca de 10x o EPS de FY28 ajustado ao risco, e ainda assim prevê uma valorização de +67%. O debate já não é sobre a procura — é sobre se os $668bn em compromissos são um ativo ou uma âncora.
Avaliação: Overweight, $260 (cerca de 12x o EPS CY28E de $21.04), +67% face ao fecho de $155.46 em 17 Nov.
Riscos: controlos de exportação do BIS, investigações do DOJ/SEC, ausência de um CEO permanente e taxas de juro mais elevadas.
Fonte: Morgan Stanley, 18 Nov 2026. Não constitui aconselhamento financeiro.
- FQ3'27: receitas de $115.8bn, +103% YoY, cerca de $7bn acima das expectativas do mercado. Data Center: $107.6bn, +110% YoY. EPS ajustado de $2.68 vs. consenso de $2.48; margem de 74.9%.
- Previsão: receitas de $130bn no ponto médio para o trimestre de janeiro (+91% YoY), vs. $125.3bn esperados pelo mercado; crescimento no FY28 revisto em alta, de 70% para 75% — cerca de $50bn acima da previsão anterior.
- A MS eleva as estimativas de EPS para FY27/FY28 para $9.69/$15.32; preço-alvo reduzido de $267 para $260 devido a um múltiplo mais baixo, de cerca de 12x.
- Após a divulgação: +4.8% nas negociações após o fecho, −2.9% em 18 Nov para $150.96, recuperação de +3.7% em 19 Nov (segundo relatos do mercado).
A leitura da Unhidea: a revisão em alta da previsão importa mais do que o resultado acima das expectativas — o crescimento de 75% no FY28, sobre uma base de $424bn, sustenta a expansão da IA, mesmo durante a transição do CEO.
A leitura da Unhidea: a MS faz projeções «conservadoras», a cerca de 10x o EPS de FY28 ajustado ao risco, e ainda assim prevê uma valorização de +67%. O debate já não é sobre a procura — é sobre se os $668bn em compromissos são um ativo ou uma âncora.
Avaliação: Overweight, $260 (cerca de 12x o EPS CY28E de $21.04), +67% face ao fecho de $155.46 em 17 Nov.
Riscos: controlos de exportação do BIS, investigações do DOJ/SEC, ausência de um CEO permanente e taxas de juro mais elevadas.
Fonte: Morgan Stanley, 18 Nov 2026. Não constitui aconselhamento financeiro.