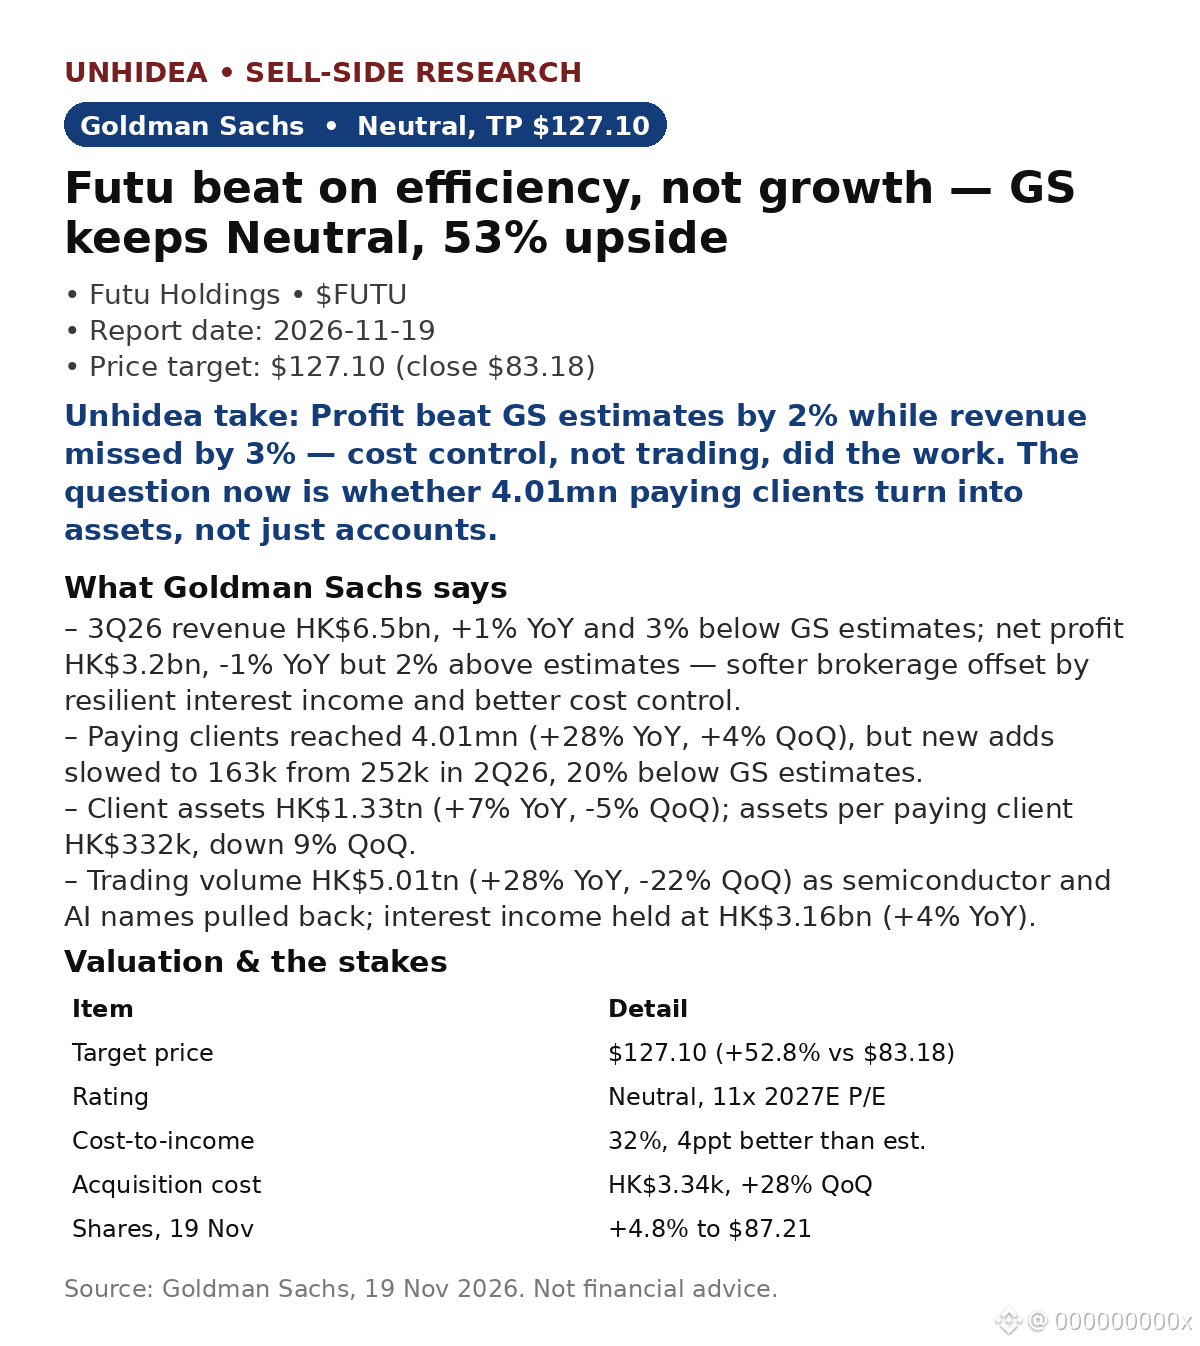
$FUTU: Goldman Sachs mantém recomendação Neutra e preço-alvo de $127.10 (+53% em relação ao fechamento de $83.18 em 18 de novembro) após um 3T26 em que o resultado acima das expectativas veio da eficiência, não do crescimento — e as ações subiram 4.8%, para $87.21, em 19 de novembro. (Dados de mercado após a divulgação dos resultados.)
- Receita de HK$6.5bn, alta de 1% na comparação anual e 3% abaixo das estimativas da GS; lucro líquido de HK$3.2bn, queda de 1% na comparação anual, mas 2% acima das estimativas, pois a receita de juros (HK$3.16bn, alta de 4% na comparação anual) e o controle de custos compensaram o desempenho mais fraco da corretagem.
- O número de clientes pagantes chegou a 4.01mn (alta de 28% na comparação anual), mas os novos clientes desaceleraram para 163k, ante 252k no 2T26 — 20% abaixo das estimativas da GS —, enquanto o custo de aquisição subiu 28% na comparação trimestral, para HK$3.34k.
- Ativos de clientes de HK$1.33tn (alta de 7% na comparação anual e queda de 5% na comparação trimestral); os ativos por cliente pagante caíram 9% na comparação trimestral, para HK$332k.
- Volume negociado de HK$5.01tn (alta de 28% na comparação anual e queda de 22% na comparação trimestral), com a retração de ações de semicondutores e de IA; relação entre custos e receita de 32%, 4 p.p. melhor do que as estimativas da GS.
Visão da Unhidea: resultado acima das expectativas em custos, não em crescimento — o desempenho do negócio ainda depende dos volumes negociados, que caíram quase um quarto em apenas um trimestre.
Visão da Unhidea: conquistar clientes é a parte fácil; a economia do negócio está se deteriorando — o CAC subiu 28% na comparação trimestral, enquanto os ativos por cliente caíram 9%. Para a tese otimista se concretizar, as novas safras de clientes precisam acumular ativos, não apenas abrir contas.
Riscos: regulação, desempenho dos mercados de capitais e expansão para novos mercados.
Fonte: Goldman Sachs, 19 de novembro de 2026. Isto não é aconselhamento financeiro.
- Receita de HK$6.5bn, alta de 1% na comparação anual e 3% abaixo das estimativas da GS; lucro líquido de HK$3.2bn, queda de 1% na comparação anual, mas 2% acima das estimativas, pois a receita de juros (HK$3.16bn, alta de 4% na comparação anual) e o controle de custos compensaram o desempenho mais fraco da corretagem.
- O número de clientes pagantes chegou a 4.01mn (alta de 28% na comparação anual), mas os novos clientes desaceleraram para 163k, ante 252k no 2T26 — 20% abaixo das estimativas da GS —, enquanto o custo de aquisição subiu 28% na comparação trimestral, para HK$3.34k.
- Ativos de clientes de HK$1.33tn (alta de 7% na comparação anual e queda de 5% na comparação trimestral); os ativos por cliente pagante caíram 9% na comparação trimestral, para HK$332k.
- Volume negociado de HK$5.01tn (alta de 28% na comparação anual e queda de 22% na comparação trimestral), com a retração de ações de semicondutores e de IA; relação entre custos e receita de 32%, 4 p.p. melhor do que as estimativas da GS.
Visão da Unhidea: resultado acima das expectativas em custos, não em crescimento — o desempenho do negócio ainda depende dos volumes negociados, que caíram quase um quarto em apenas um trimestre.
Visão da Unhidea: conquistar clientes é a parte fácil; a economia do negócio está se deteriorando — o CAC subiu 28% na comparação trimestral, enquanto os ativos por cliente caíram 9%. Para a tese otimista se concretizar, as novas safras de clientes precisam acumular ativos, não apenas abrir contas.
Riscos: regulação, desempenho dos mercados de capitais e expansão para novos mercados.
Fonte: Goldman Sachs, 19 de novembro de 2026. Isto não é aconselhamento financeiro.