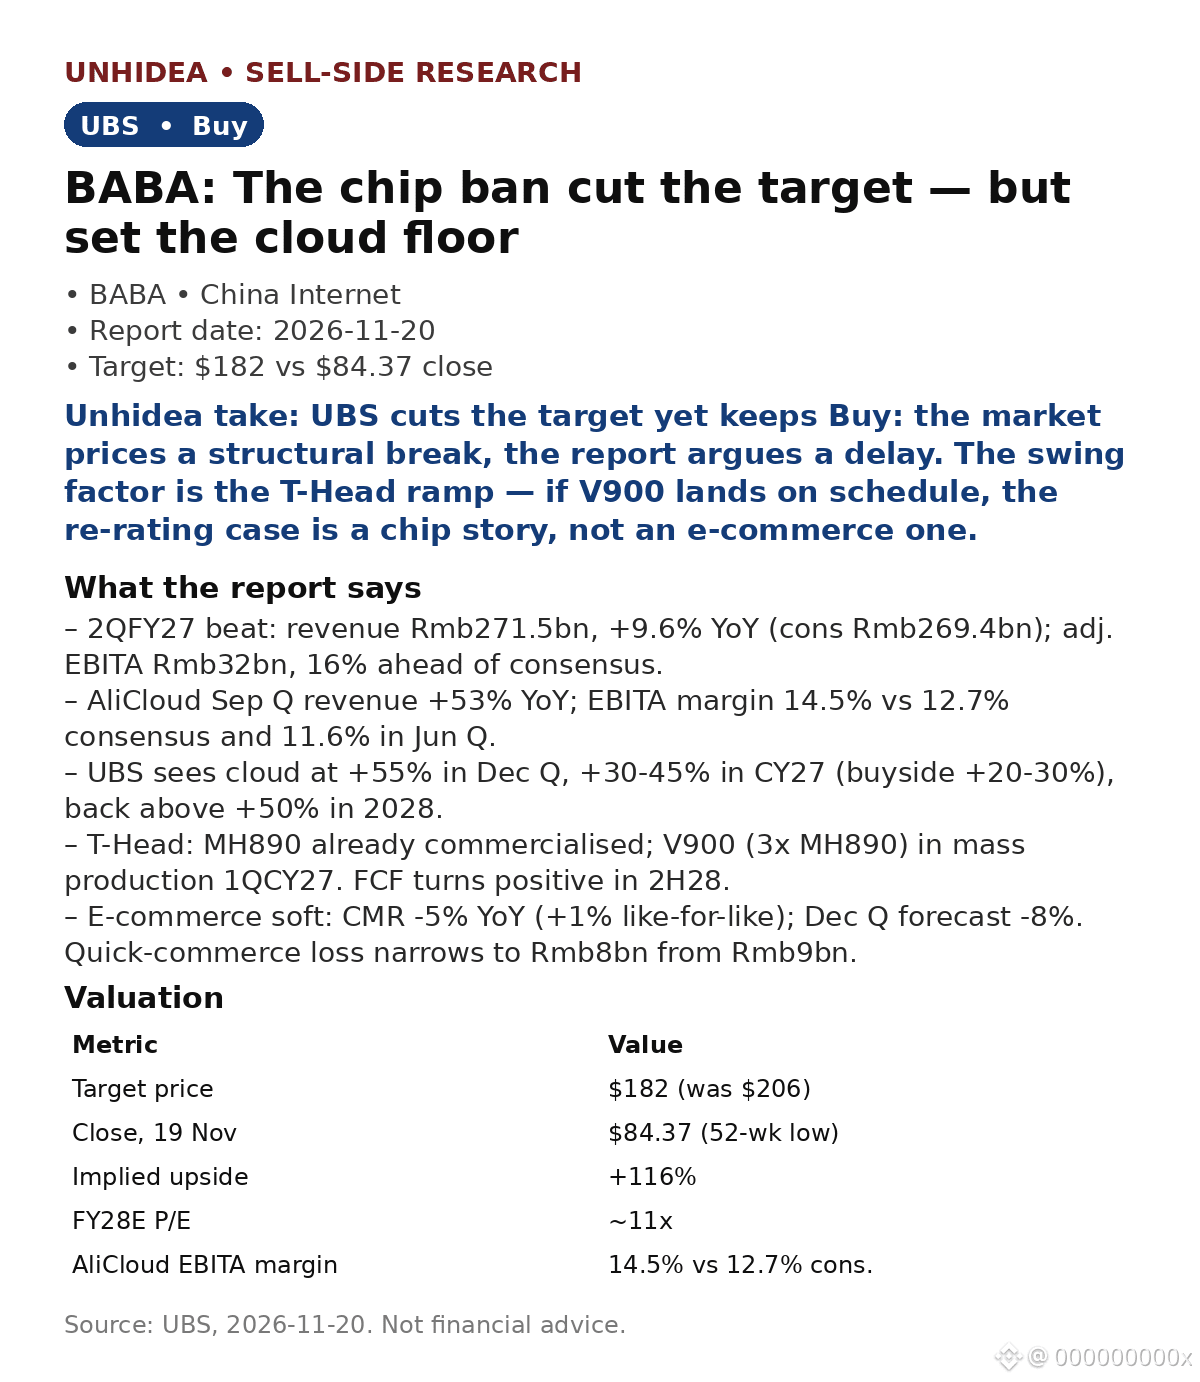
$BABA: UBS reduz seu preço-alvo de $206 para $182 — mas mantém recomendação de Compra. A ação está cotada a $84.37, sua mínima em 52 semanas, após uma correção de ~15%. A tese da UBS: o mercado está precificando uma ruptura estrutural; o relatório argumenta que se trata de um atraso.
- 2QFY27 acima das expectativas: receita de Rmb271.5bn, +9.6% YoY (consenso de Rmb269.4bn); EBITA ajustado de Rmb32bn, 16% acima.
- AliCloud: +53% YoY no trimestre de setembro, margem de 14.5% contra 12.7% do consenso e 11.6% no trimestre de junho. A UBS prevê +55% no trimestre de dezembro, +30-45% em CY27 (lado comprador: +20-30%) e +50%+ em 2028.
- Chips T-Head: MH890 já comercializado; V900 (3x MH890) em produção em massa no 1QCY27. O FCF fica positivo no 2H28.
- Comércio eletrônico enfraquecido: CMR -5% YoY (+1% em base comparável); previsão de -8% no trimestre de dezembro. O prejuízo do comércio rápido diminui para Rmb8bn, ante Rmb9bn.
Leitura da Unhidea: a escassez está fazendo o trabalho de precificação da Alibaba — a oferta mais restrita de GPUs eleva as margens da nuvem, então a proibição de chips impulsiona as margens da empresa estabelecida que tem seus próprios semicondutores, em vez de apenas limitar o crescimento.
Leitura da Unhidea: a ~11x o P/L estimado para FY28, o mercado avalia a Alibaba como um ativo de comércio eletrônico em deterioração; a nuvem representa ~35% do EBITA estimado para FY27, e uma queda de 10% na nuvem reduz o EBITA do grupo em apenas ~4%. A diferença entre essas duas avaliações é a oportunidade de investimento.
Avaliação: $182 com base no SOTP (ante $206); estimativas de EBITA ajustado para FY27-29 reduzidas em 3-6%.
Riscos: as restrições do BIS ficam ainda mais rigorosas; a expansão da T-Head atrasa; a conjuntura macroeconômica afeta o comércio eletrônico.
Fonte: UBS, 20 de novembro de 2026. Isto não é aconselhamento financeiro.
- 2QFY27 acima das expectativas: receita de Rmb271.5bn, +9.6% YoY (consenso de Rmb269.4bn); EBITA ajustado de Rmb32bn, 16% acima.
- AliCloud: +53% YoY no trimestre de setembro, margem de 14.5% contra 12.7% do consenso e 11.6% no trimestre de junho. A UBS prevê +55% no trimestre de dezembro, +30-45% em CY27 (lado comprador: +20-30%) e +50%+ em 2028.
- Chips T-Head: MH890 já comercializado; V900 (3x MH890) em produção em massa no 1QCY27. O FCF fica positivo no 2H28.
- Comércio eletrônico enfraquecido: CMR -5% YoY (+1% em base comparável); previsão de -8% no trimestre de dezembro. O prejuízo do comércio rápido diminui para Rmb8bn, ante Rmb9bn.
Leitura da Unhidea: a escassez está fazendo o trabalho de precificação da Alibaba — a oferta mais restrita de GPUs eleva as margens da nuvem, então a proibição de chips impulsiona as margens da empresa estabelecida que tem seus próprios semicondutores, em vez de apenas limitar o crescimento.
Leitura da Unhidea: a ~11x o P/L estimado para FY28, o mercado avalia a Alibaba como um ativo de comércio eletrônico em deterioração; a nuvem representa ~35% do EBITA estimado para FY27, e uma queda de 10% na nuvem reduz o EBITA do grupo em apenas ~4%. A diferença entre essas duas avaliações é a oportunidade de investimento.
Avaliação: $182 com base no SOTP (ante $206); estimativas de EBITA ajustado para FY27-29 reduzidas em 3-6%.
Riscos: as restrições do BIS ficam ainda mais rigorosas; a expansão da T-Head atrasa; a conjuntura macroeconômica afeta o comércio eletrônico.
Fonte: UBS, 20 de novembro de 2026. Isto não é aconselhamento financeiro.