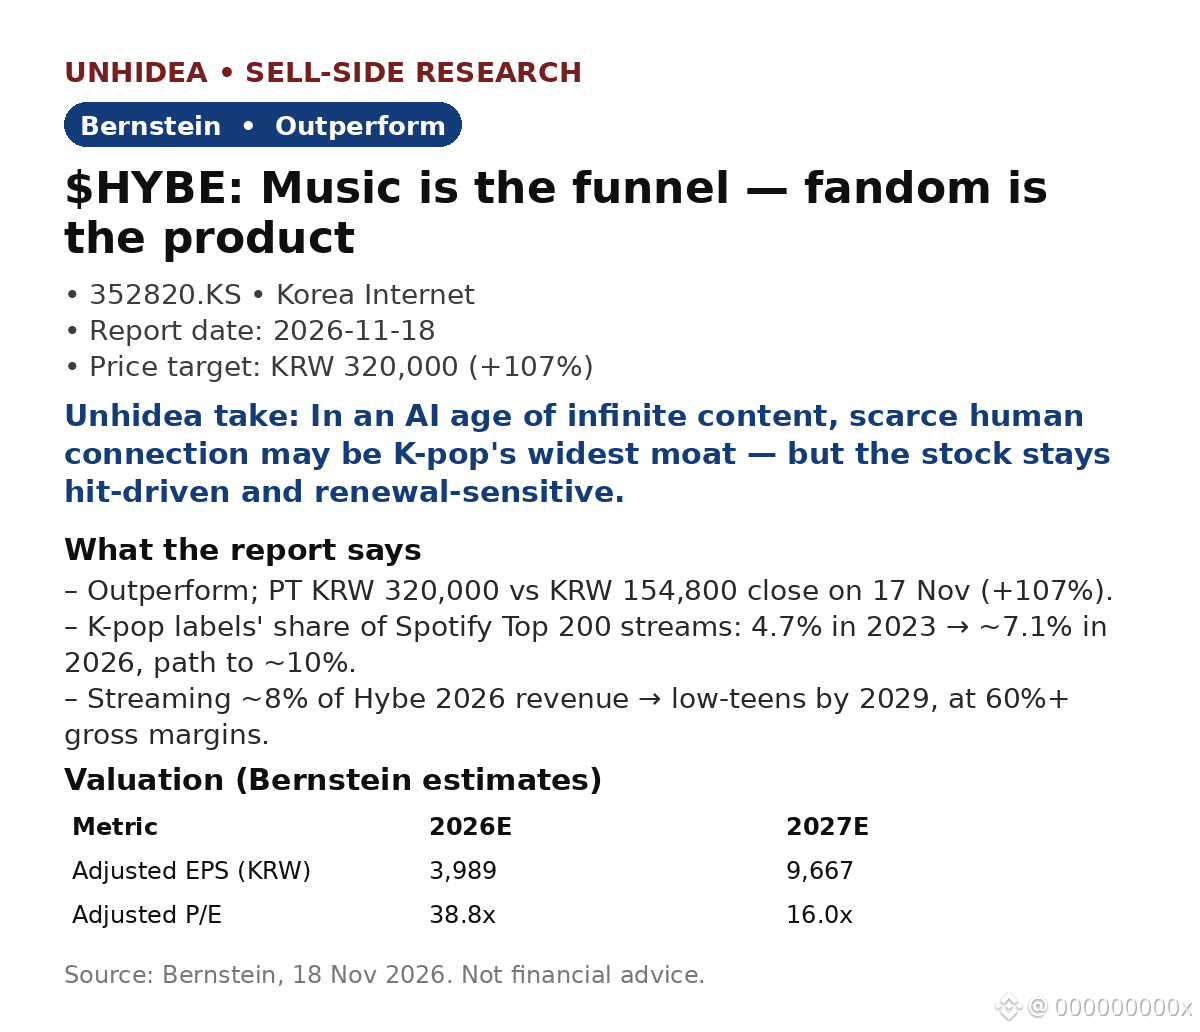
$HYBE: visão de longo prazo da Bernstein sobre o K-pop — a música é o funil, o fandom é o produto. Desempenho acima do mercado, preço-alvo de KRW 320.000, +107% em relação ao fechamento de KRW 154.800 em 17 nov.
- O K-pop monetiza relacionamentos, não músicas: os fãs pagam por concertos, produtos, associações e acesso VIP — gastos recorrentes com custos emocionais de mudança.
- O modelo está migrando de unidades para momentos: o produto é o tempo escasso dos artistas; o 3T mostrou que uma maior participação de produtos elevou as margens dos concertos.
- O streaming é a camada recorrente: a participação das gravadoras de K-pop nas reproduções do Top 200 do Spotify subiu de 4,7% (2023) para ~7,1% (2026), com possibilidade de chegar a ~10% em cinco anos; o streaming representará ~8% da receita da Hybe em 2026 e uma porcentagem na casa dos 10% até 2029, com margens brutas acima de 60%.
- LPA: KRW 3.989 em 2026E, KRW 9.667 em 2027E (+142% na comparação anual); P/L de 38,8x, caindo para 16,0x. Estimativas elevadas em 1–3%; preço-alvo mantido em KRW 320.000 (DCF, P/L futuro de 30x).
Opinião da Unhidea: na era da IA, com conteúdo infinito, a conexão humana escassa é a vantagem competitiva — sete anos de história compartilhada não podem ser gerados.
Opinião da Unhidea: fique de olho na China — um acordo complementar ao TLC Coreia-China poderia reabrir o maior mercado de fãs do K-pop, e a Hybe seria a principal beneficiária no cenário otimista; mas ainda não há concertos no continente, então considere isso uma possibilidade, não um fato.
Riscos: dependência de sucessos; termos da renovação do BTS; participação nas receitas de propriedade intelectual pressionando as margens.
Fonte: Bernstein, 18 nov. 2026. Isto não é aconselhamento financeiro.
- O K-pop monetiza relacionamentos, não músicas: os fãs pagam por concertos, produtos, associações e acesso VIP — gastos recorrentes com custos emocionais de mudança.
- O modelo está migrando de unidades para momentos: o produto é o tempo escasso dos artistas; o 3T mostrou que uma maior participação de produtos elevou as margens dos concertos.
- O streaming é a camada recorrente: a participação das gravadoras de K-pop nas reproduções do Top 200 do Spotify subiu de 4,7% (2023) para ~7,1% (2026), com possibilidade de chegar a ~10% em cinco anos; o streaming representará ~8% da receita da Hybe em 2026 e uma porcentagem na casa dos 10% até 2029, com margens brutas acima de 60%.
- LPA: KRW 3.989 em 2026E, KRW 9.667 em 2027E (+142% na comparação anual); P/L de 38,8x, caindo para 16,0x. Estimativas elevadas em 1–3%; preço-alvo mantido em KRW 320.000 (DCF, P/L futuro de 30x).
Opinião da Unhidea: na era da IA, com conteúdo infinito, a conexão humana escassa é a vantagem competitiva — sete anos de história compartilhada não podem ser gerados.
Opinião da Unhidea: fique de olho na China — um acordo complementar ao TLC Coreia-China poderia reabrir o maior mercado de fãs do K-pop, e a Hybe seria a principal beneficiária no cenário otimista; mas ainda não há concertos no continente, então considere isso uma possibilidade, não um fato.
Riscos: dependência de sucessos; termos da renovação do BTS; participação nas receitas de propriedade intelectual pressionando as margens.
Fonte: Bernstein, 18 nov. 2026. Isto não é aconselhamento financeiro.