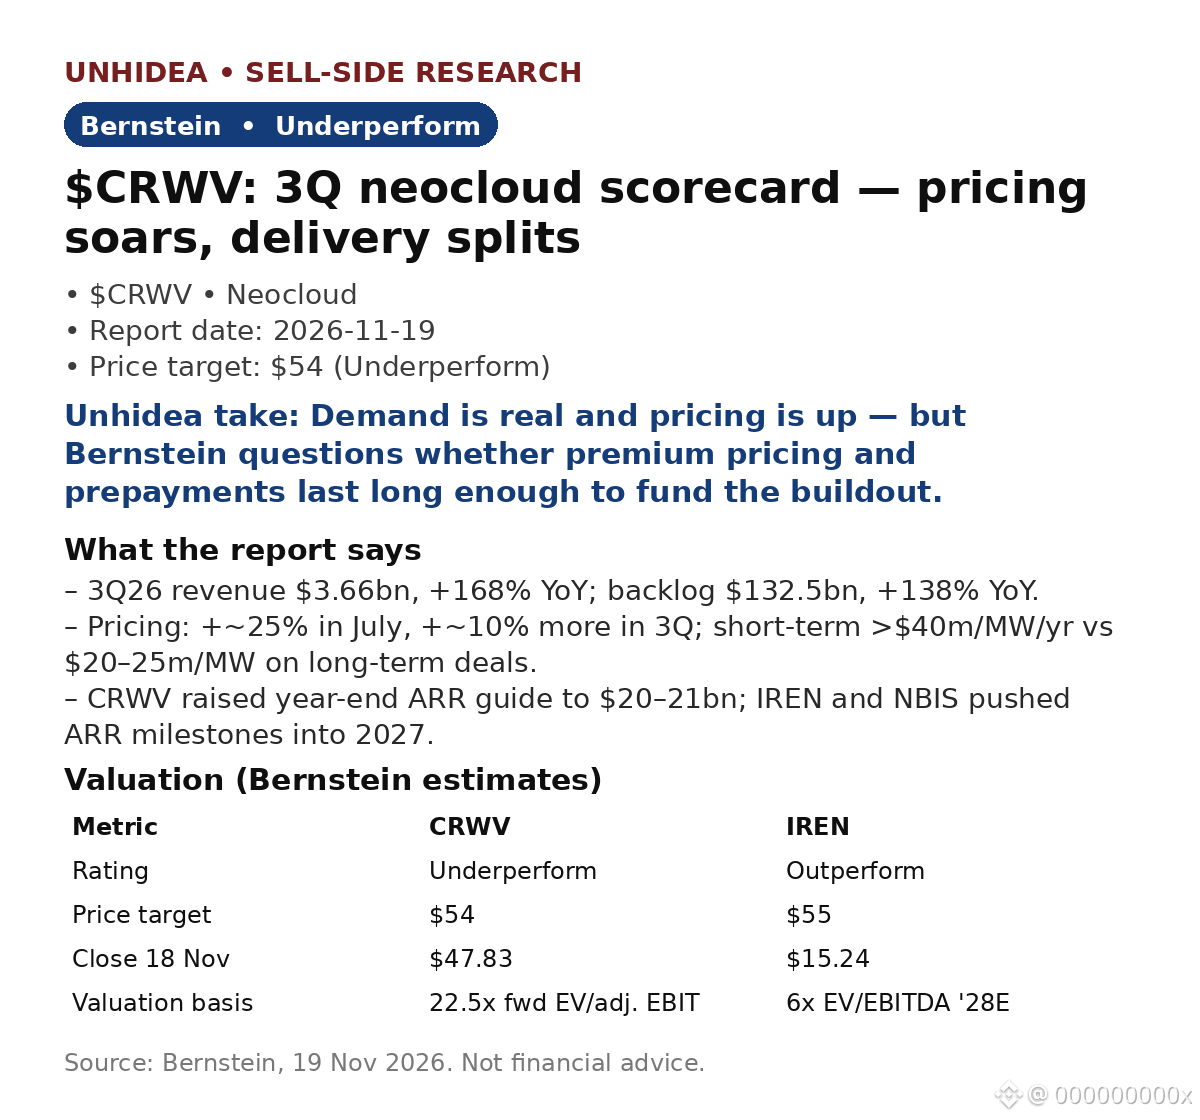
$CRWV: Bernstein mantém recomendação de desempenho abaixo do mercado, com preço-alvo de US$ 54 — mesmo com os preços de neocloud subindo ~25% em julho e mais ~10% no 3º tri.
- Receita de US$ 3,66 bi, +168% em relação ao ano anterior, acima da previsão de US$ 3,45–3,60 bi; carteira de pedidos de US$ 132,5 bi, +138% em relação ao ano anterior; demanda qualificada de ~10x a capacidade disponível até 2027.
- EBITDA ajustado de US$ 2,26 bi, +169% em relação ao ano anterior, margem de 62% (59% no 2º tri); lucro operacional ajustado de US$ 379 mi, margem de 10%, ante US$ 128 mi / 5% no 2º tri — margens de dois dígitos um trimestre antes do previsto.
- Preços: contratos de curto prazo chegam a >US$ 40 mi/MW por ano, ante US$ 20–25 mi/MW em contratos de 4–5 anos; preços de Ampere/Hopper +30–50% em relação ao trimestre anterior.
- Diferenças na execução: CRWV tem >1,7 GW em operação; previsão de ARR para o fim do ano elevada para US$ 20–21 bi; IREN adiou seu marco de ARR operacional de >US$ 4 bi para o início de 2027; NBIS adiou sua meta de ARR de >US$ 7 bi para fevereiro de 2027.
- Financiamento: CapEx da CRWV para o ano fiscal de 2026 de US$ 37–39 bi, com respaldo de ~US$ 9 bi em pagamentos antecipados; IREN reduziu os gastos previstos para o ano fiscal de 2027 para ~US$ 15 bi. Mas os juros no 3º tri foram de US$ 846 mi — mais que o dobro do lucro operacional ajustado.
- Ações caíram 6,1% em 19 de novembro, para US$ 44,91; NBIS caiu 9,4%. (Dados de mercado após a divulgação dos resultados.)
A leitura da Unhidea: a carteira de pedidos é uma promessa; energia disponível é o produto — CRWV entregou, IREN e NBIS atrasaram. Acompanhe os GW em operação, não os GW contratados.
A leitura da Unhidea: um preço-alvo de US$ 54, +13% em relação ao fechamento de US$ 47,83 em 18 de novembro, acompanhado de uma recomendação de desempenho abaixo do mercado, é uma avaliação relativa — a CRWV pode subir e ainda assim ficar atrás do mercado se os preços premium caírem à medida que a oferta alcançar a demanda.
Riscos: sustentabilidade dos preços e dos pagamentos antecipados; modelo de financiamento; execução das entregas.
Fonte: Bernstein, 19 de novembro de 2026. Não é aconselhamento financeiro.
- Receita de US$ 3,66 bi, +168% em relação ao ano anterior, acima da previsão de US$ 3,45–3,60 bi; carteira de pedidos de US$ 132,5 bi, +138% em relação ao ano anterior; demanda qualificada de ~10x a capacidade disponível até 2027.
- EBITDA ajustado de US$ 2,26 bi, +169% em relação ao ano anterior, margem de 62% (59% no 2º tri); lucro operacional ajustado de US$ 379 mi, margem de 10%, ante US$ 128 mi / 5% no 2º tri — margens de dois dígitos um trimestre antes do previsto.
- Preços: contratos de curto prazo chegam a >US$ 40 mi/MW por ano, ante US$ 20–25 mi/MW em contratos de 4–5 anos; preços de Ampere/Hopper +30–50% em relação ao trimestre anterior.
- Diferenças na execução: CRWV tem >1,7 GW em operação; previsão de ARR para o fim do ano elevada para US$ 20–21 bi; IREN adiou seu marco de ARR operacional de >US$ 4 bi para o início de 2027; NBIS adiou sua meta de ARR de >US$ 7 bi para fevereiro de 2027.
- Financiamento: CapEx da CRWV para o ano fiscal de 2026 de US$ 37–39 bi, com respaldo de ~US$ 9 bi em pagamentos antecipados; IREN reduziu os gastos previstos para o ano fiscal de 2027 para ~US$ 15 bi. Mas os juros no 3º tri foram de US$ 846 mi — mais que o dobro do lucro operacional ajustado.
- Ações caíram 6,1% em 19 de novembro, para US$ 44,91; NBIS caiu 9,4%. (Dados de mercado após a divulgação dos resultados.)
A leitura da Unhidea: a carteira de pedidos é uma promessa; energia disponível é o produto — CRWV entregou, IREN e NBIS atrasaram. Acompanhe os GW em operação, não os GW contratados.
A leitura da Unhidea: um preço-alvo de US$ 54, +13% em relação ao fechamento de US$ 47,83 em 18 de novembro, acompanhado de uma recomendação de desempenho abaixo do mercado, é uma avaliação relativa — a CRWV pode subir e ainda assim ficar atrás do mercado se os preços premium caírem à medida que a oferta alcançar a demanda.
Riscos: sustentabilidade dos preços e dos pagamentos antecipados; modelo de financiamento; execução das entregas.
Fonte: Bernstein, 19 de novembro de 2026. Não é aconselhamento financeiro.