$SPCX: Bernstein diz que a construção "insana" de infraestrutura terrestre de IA da SpaceX é um plano estratégico — Desempenho superior, preço-alvo de $268, +87% em relação ao fechamento de $143.50 em 18 de nov.
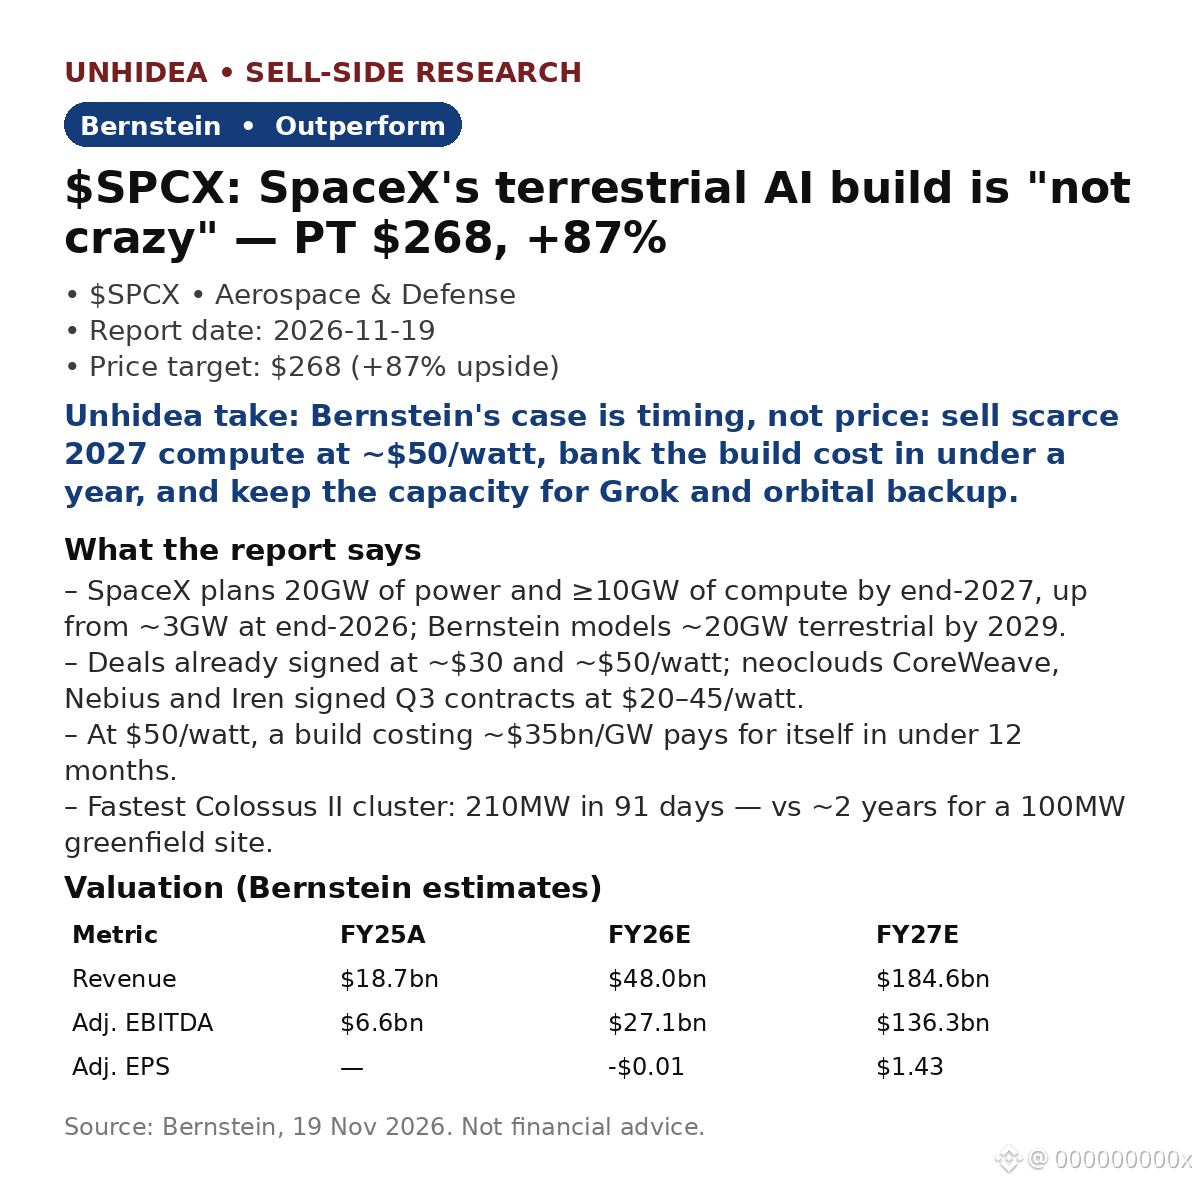
- O plano: 20GW de energia e pelo menos 10GW de capacidade computacional até o fim de 2027, ante cerca de 3GW planejados para o fim de 2026. A Bernstein projeta cerca de 20GW de capacidade terrestre até 2029.
- A disputa por preços: os céticos apontam que os neoclouds operam abaixo de $15/watt. Mas a SpaceX já assinou acordos a cerca de $30 e $50/watt, e CoreWeave, Nebius e Iren assinaram contratos no 3º trimestre a $20–45/watt.
- A matemática: a $50/watt, uma construção que custa cerca de $35bn/GW se paga em menos de 12 meses. A Bernstein presume que os preços caiam para $13–15/watt até 2030–31 — e diz que ainda vale a pena ter essa capacidade.
- O prazo: a SpaceX construiu seu cluster Colossus II mais rápido (210MW) em 91 dias; o parâmetro do setor é de cerca de 2 anos para um local novo de 100MW. Um atraso até meados de 2028 coincide com uma carteira de projetos de hyperscalers de cerca de 75GW.
- Os números: receita de $18.7bn (FY25A) → $48.0bn (FY26E) → $184.6bn (FY27E); EBITDA ajustado de $6.6bn → $27.1bn → $136.3bn. Preço-alvo de $268 mantido, com base em um múltiplo terminal de 17x EV/EBITDA futuro para IA.
Visão da Unhidea: trata-se de uma arbitragem de timing, não de uma aposta em preços — a SpaceX está vendendo escassez em 2027, antes de a carteira de projetos se concretizar em 2028. A questão não é se os $50/watt vão durar; é se a SpaceX consegue construir rápido o suficiente para aproveitar essa oportunidade.
Visão da Unhidea: o verdadeiro prêmio é o conjunto de opções — 20GW que treina o Grok, faz o backup de centros de dados orbitais (a captura do segundo estágio do voo 15 da Starship aumentou a confiança da Bernstein) e ainda tem valor de revenda se os preços despencarem. Os racks orbitais valem zero no fim da vida útil.
Riscos: atrasos na construção; queda dos preços até meados de 2028, à medida que cerca de 55–75GW de capacidade entrarem em operação; gargalo nas pás de turbinas antes de 2028.
Fonte: Bernstein, 19 de nov. de 2026. Isto não é aconselhamento financeiro.
- O plano: 20GW de energia e pelo menos 10GW de capacidade computacional até o fim de 2027, ante cerca de 3GW planejados para o fim de 2026. A Bernstein projeta cerca de 20GW de capacidade terrestre até 2029.
- A disputa por preços: os céticos apontam que os neoclouds operam abaixo de $15/watt. Mas a SpaceX já assinou acordos a cerca de $30 e $50/watt, e CoreWeave, Nebius e Iren assinaram contratos no 3º trimestre a $20–45/watt.
- A matemática: a $50/watt, uma construção que custa cerca de $35bn/GW se paga em menos de 12 meses. A Bernstein presume que os preços caiam para $13–15/watt até 2030–31 — e diz que ainda vale a pena ter essa capacidade.
- O prazo: a SpaceX construiu seu cluster Colossus II mais rápido (210MW) em 91 dias; o parâmetro do setor é de cerca de 2 anos para um local novo de 100MW. Um atraso até meados de 2028 coincide com uma carteira de projetos de hyperscalers de cerca de 75GW.
- Os números: receita de $18.7bn (FY25A) → $48.0bn (FY26E) → $184.6bn (FY27E); EBITDA ajustado de $6.6bn → $27.1bn → $136.3bn. Preço-alvo de $268 mantido, com base em um múltiplo terminal de 17x EV/EBITDA futuro para IA.
Visão da Unhidea: trata-se de uma arbitragem de timing, não de uma aposta em preços — a SpaceX está vendendo escassez em 2027, antes de a carteira de projetos se concretizar em 2028. A questão não é se os $50/watt vão durar; é se a SpaceX consegue construir rápido o suficiente para aproveitar essa oportunidade.
Visão da Unhidea: o verdadeiro prêmio é o conjunto de opções — 20GW que treina o Grok, faz o backup de centros de dados orbitais (a captura do segundo estágio do voo 15 da Starship aumentou a confiança da Bernstein) e ainda tem valor de revenda se os preços despencarem. Os racks orbitais valem zero no fim da vida útil.
Riscos: atrasos na construção; queda dos preços até meados de 2028, à medida que cerca de 55–75GW de capacidade entrarem em operação; gargalo nas pás de turbinas antes de 2028.
Fonte: Bernstein, 19 de nov. de 2026. Isto não é aconselhamento financeiro.