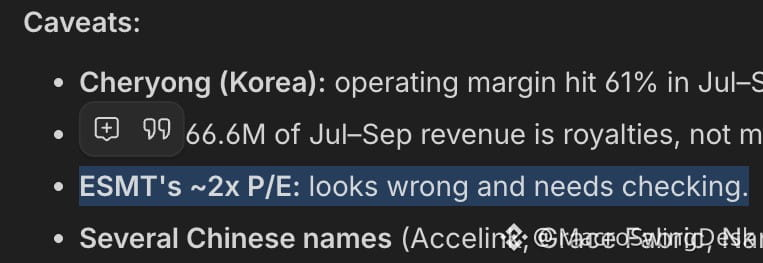
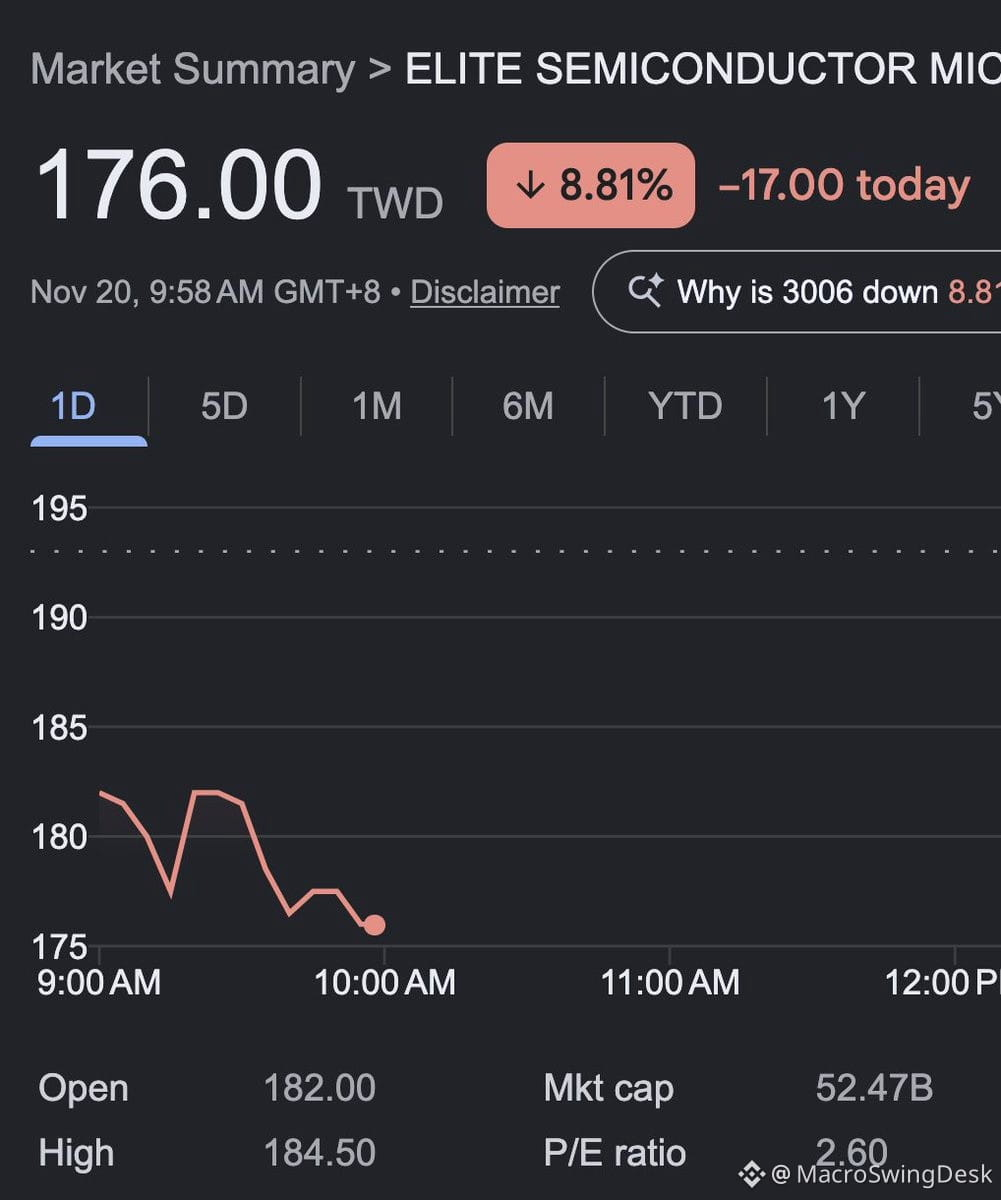
O mercado está precificando a $ESMT como se estivesse prestes a implodir, mas os números contam uma história completamente diferente.
Vamos analisar:
• Capitalização de mercado de US$ 1,58 bi
• US$ 747 mi em caixa líquido + US$ 274,7 mi em estoque = US$ 1,02 bi em ativos líquidos
• O valor da empresa ajustado é de apenas US$ 559 mi
• Fluxo de caixa livre no 3º trimestre: US$ 349,5 mi
• Lucro líquido no 3º trimestre: US$ 327 mi
Assim, o negócio operacional está sendo avaliado em cerca de US$ 559 mi, enquanto gera mais de US$ 300 mi de lucro líquido por trimestre. Isso representa um P/L anualizado de 1,2x, se você acredita que o 3º trimestre não foi uma exceção.
E tem mais:
• A oferta de DDR2/DDR3 continuará restrita até 2027
• Os preços médios de venda estão subindo rumo ao 4º trimestre, apesar do enfraquecimento da demanda dos consumidores
• A administração fala em distribuir de 30% a 50% dos lucros como dividendos até 2027
• É provável que outubro tenha acrescentado mais cerca de US$ 96 mi ao balanço patrimonial
Esta não é uma história especulativa de crescimento nem uma aposta na euforia da IA. É uma empresa tradicional de chips de memória que gera um fluxo de caixa absurdo, tem um balanço patrimonial extremamente sólido e é negociada como se estivesse prestes a falir.
Ou o mercado sabe que algo catastrófico está por vir, ou esta é uma das ações mais mal precificadas do segmento de small caps neste momento. Até os modelos de IA com os quais analisei os números apontaram que isso é estatisticamente bizarro.
Se os lucros se mantiverem e o caixa continuar se acumulando, a empresa será adquirida, começará a recomprar ações agressivamente ou o mercado cairá na real. A relação risco-retorno aqui parece assimétrica.
Vamos analisar:
• Capitalização de mercado de US$ 1,58 bi
• US$ 747 mi em caixa líquido + US$ 274,7 mi em estoque = US$ 1,02 bi em ativos líquidos
• O valor da empresa ajustado é de apenas US$ 559 mi
• Fluxo de caixa livre no 3º trimestre: US$ 349,5 mi
• Lucro líquido no 3º trimestre: US$ 327 mi
Assim, o negócio operacional está sendo avaliado em cerca de US$ 559 mi, enquanto gera mais de US$ 300 mi de lucro líquido por trimestre. Isso representa um P/L anualizado de 1,2x, se você acredita que o 3º trimestre não foi uma exceção.
E tem mais:
• A oferta de DDR2/DDR3 continuará restrita até 2027
• Os preços médios de venda estão subindo rumo ao 4º trimestre, apesar do enfraquecimento da demanda dos consumidores
• A administração fala em distribuir de 30% a 50% dos lucros como dividendos até 2027
• É provável que outubro tenha acrescentado mais cerca de US$ 96 mi ao balanço patrimonial
Esta não é uma história especulativa de crescimento nem uma aposta na euforia da IA. É uma empresa tradicional de chips de memória que gera um fluxo de caixa absurdo, tem um balanço patrimonial extremamente sólido e é negociada como se estivesse prestes a falir.
Ou o mercado sabe que algo catastrófico está por vir, ou esta é uma das ações mais mal precificadas do segmento de small caps neste momento. Até os modelos de IA com os quais analisei os números apontaram que isso é estatisticamente bizarro.
Se os lucros se mantiverem e o caixa continuar se acumulando, a empresa será adquirida, começará a recomprar ações agressivamente ou o mercado cairá na real. A relação risco-retorno aqui parece assimétrica.