
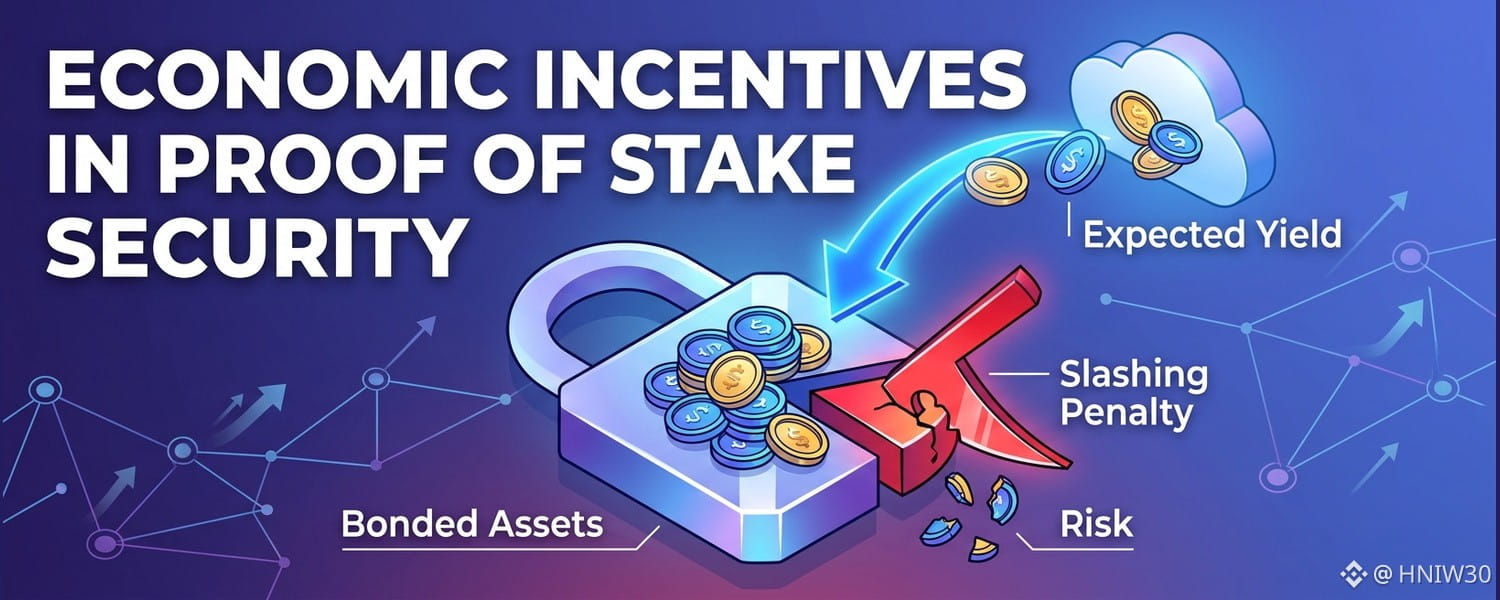

As arquiteturas de staking transformam a segurança do consenso, que deixa de depender do consumo de recursos e passa a depender do comprometimento de capital. Em sistemas de prova de participação, os direitos de validação de blocos e a distribuição de emissões estão diretamente relacionados aos ativos vinculados. Essa dinâmica estabelece uma estrutura de custos endógena, na qual a defesa da rede depende do valor das garantias, e não das despesas operacionais. Os participantes do mercado devem avaliar se o rendimento esperado compensa adequadamente a restrição de liquidez.
A estrutura fundamental de incentivos funciona por meio de cronogramas programáticos de emissão, equilibrados por penalidades operacionais. Os validadores comprometem capital em contratos inteligentes ou contas do livro-razão nativo, gerando rendimentos básicos provenientes da inflação programática e das taxas de processamento de transações. Quando os validadores executam corretamente as transições de estado das transações, a rede distribui tokens recém-criados de acordo com curvas matemáticas predefinidas, ajustando as recompensas às taxas de participação sistêmica.
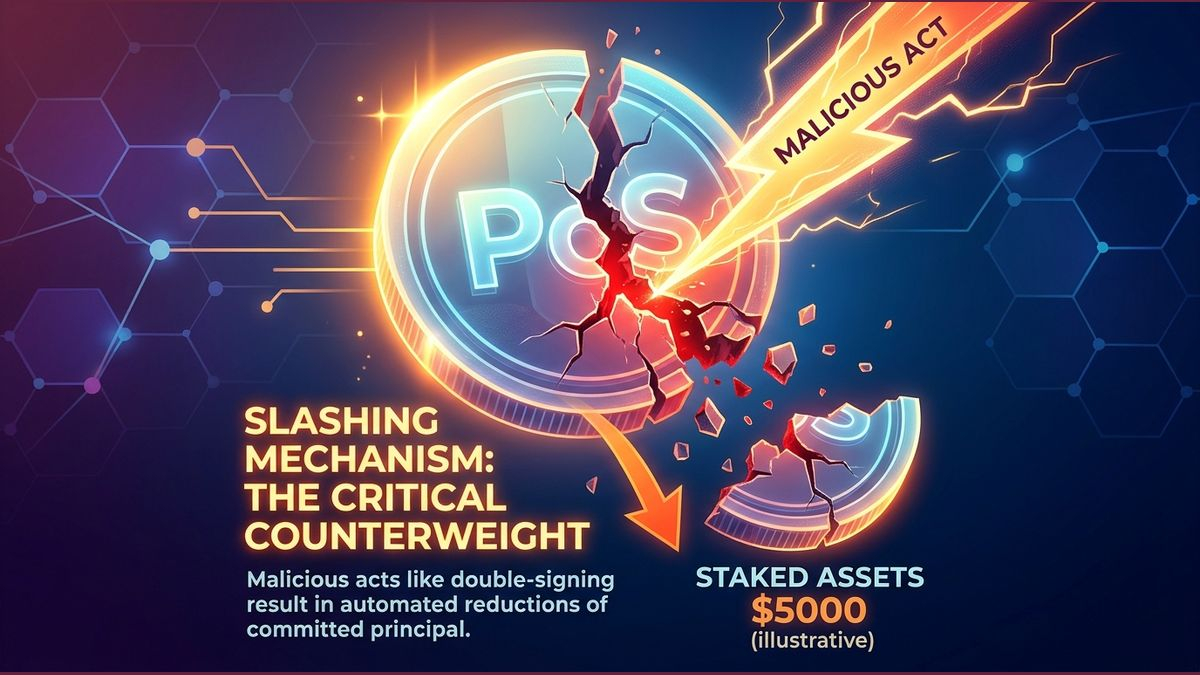
Os mecanismos de slashing representam o contrapeso crítico aos retornos nominais do protocolo. Comportamentos maliciosos, incluindo assinatura dupla ou equivocações no protocolo, acionam reduções automatizadas do capital comprometido. Essa dinâmica impõe riscos assimétricos de perda aos validadores desonestos. Modelos econômicos demonstram que, para agentes racionais, o ganho potencial de uma reorganização da cadeia deve superar o valor de mercado agregado de todo o capital sujeito a slashing, estabelecendo limites determinísticos de segurança.
A latência de desvinculação introduz um prêmio de liquidez implícito na economia dos validadores. Quando o capital permanece bloqueado durante os períodos de desvinculação, os participantes do mercado abrem mão dos custos de oportunidade associados a aplicações alternativas ou à proteção em mercados secundários. Se a volatilidade do ativo nativo se intensifica, o capital em staking e ilíquido gera atrito na carteira. Por isso, os delegadores racionais exigem um diferencial econômico entre os retornos brutos do staking e a taxa mínima de retorno digital sem risco vigente.
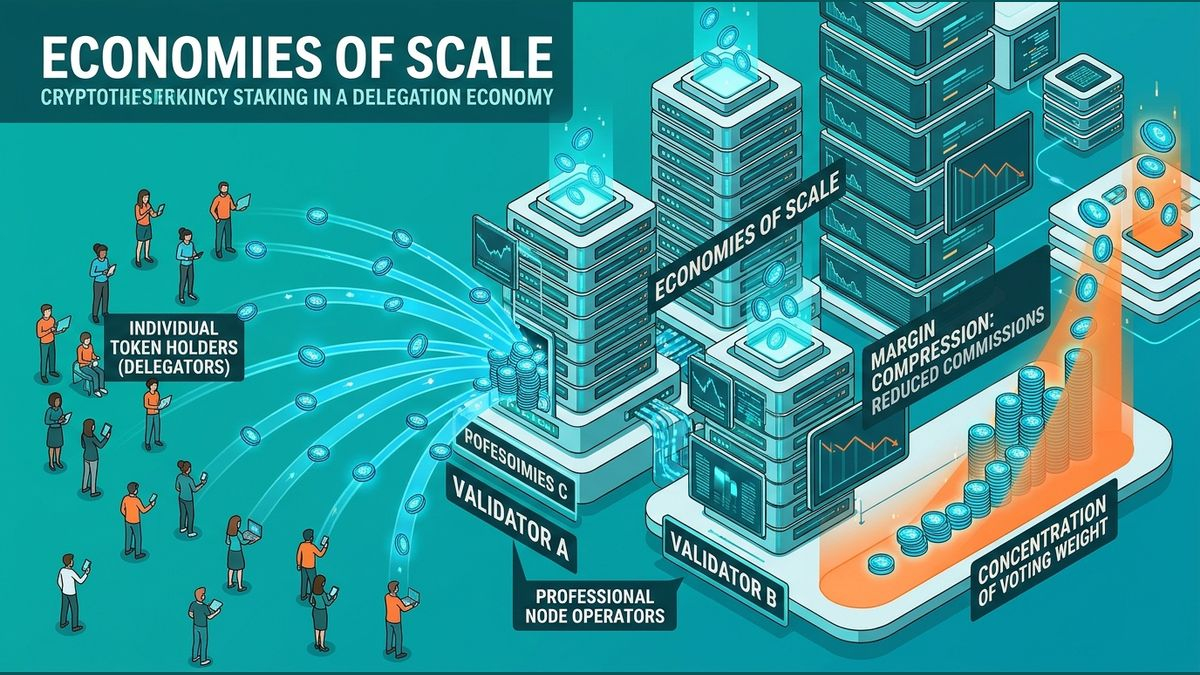
As economias de delegação alteram as estruturas do mercado de validadores por meio de economias de escala. Detentores individuais de tokens que não dispõem de capacidade de infraestrutura delegam seu stake a operadores profissionais de nós em troca de uma parcela das taxas. Essa separação entre a propriedade do capital e a infraestrutura de validação promove a compressão das margens pela concorrência. Os operadores de nós reduzem as comissões de gestão para atrair peso agregado de voto, o que pode elevar inadvertidamente o risco de concentração nos principais grupos de validação.
Os derivativos de staking líquido surgem como uma resposta endógena do mercado para enfrentar restrições sistêmicas de liquidez. Ao emitir recibos sintéticos lastreados em garantias bloqueadas, os protocolos permitem que os participantes mantenham os rendimentos da validação enquanto aplicam capital em mercados monetários secundários. No entanto, essa estrutura introduz riscos de composição em camadas e contingências de perda de paridade. Se o valor de mercado do derivativo divergir das reservas subjacentes, as posições alavancadas enfrentam cascatas de liquidação rápidas.
A estabilidade de longo prazo das economias de staking depende, em última análise, da geração sustentável de taxas, e não da inflação perpétua de tokens. À medida que as curvas de emissão amadurecem e a diluição do protocolo diminui, a receita dos validadores deve vir cada vez mais de atividades transacionais genuínas. As redes incapazes de gerar um fluxo robusto de taxas correm o risco de sofrer degradação da segurança, pois a redução dos retornos reais incentiva a fuga de capital para oportunidades de rendimento mais produtivas em todo o ecossistema de ativos digitais.