$MNSO: Nomura mantém Neutral — a recuperação doméstica é real, mas o crescimento no exterior despencou
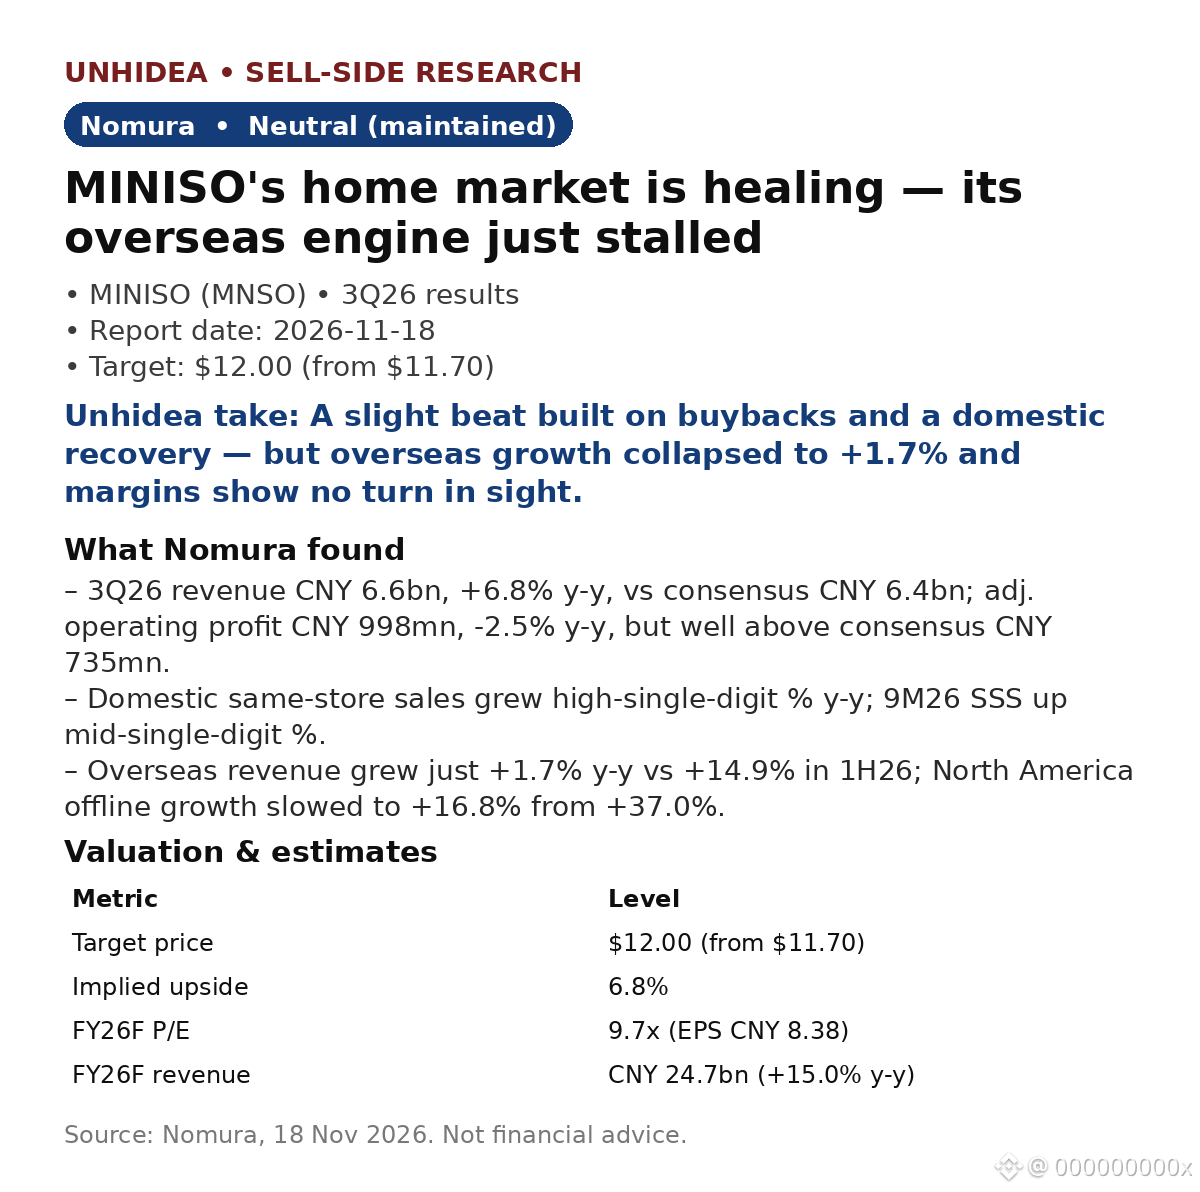
- Receita no 3T26 de CNY 6,6 bi, +6,8% a/a, acima dos CNY 6,4 bi do consenso; lucro operacional ajustado de CNY 998 mi, -2,5% a/a, mas bem acima dos CNY 735 mi do consenso.
- As vendas mesmas lojas no mercado doméstico cresceram em um dígito alto a/a no 3T26 (9M26: dígito médio). O mercado doméstico está se recuperando.
- O problema está no exterior: receita +1,7% a/a, contra +14,9% no 1S26. O crescimento das vendas em lojas físicas na América do Norte desacelerou para +16,8%, ante +37,0%; os estoques no exterior chegaram a 271 dias (contra 212 um ano antes).
- Margens: margem bruta +0,6 p.p. a/a, anulada pelo aumento de 2,9 p.p. a/a das despesas com vendas e distribuição. A Nomura não prevê recuperação das margens no 4T26.
- Avaliação: preço-alvo de $12.00 (ante $11.70, potencial de alta de 6,8%) com P/L futuro inalterado de 10,0x; a ação é negociada a 9,7x o P/L estimado para o AF26. Receita estimada para o AF26 de CNY 24,7 bi, +15,0% a/a; LPA normalizado diluído de CNY 8.38, -11,7% a/a.
Opinião da Unhidea: o exterior era a história de crescimento por trás do prêmio da MINISO — com crescimento de +1,7% e estoque para 271 dias, essa história está em pausa. Os estoques imobilizam caixa e forçam descontos antes que isso apareça nas margens.
Opinião da Unhidea: recompras de ações de >CNY 1 bi (~4,5% das ações) estão fazendo o trabalho pesado, enquanto o LPA normalizado ainda cai 11,7% no AF26. Uma ação barata (9,7x), à espera de uma reaceleração no exterior — ainda não de uma recuperação.
Riscos: desaceleração das vendas mesmas lojas domésticas, incerteza no exterior, intensificação da concorrência.
Fonte: Nomura, 18 de nov. de 2026. Não é aconselhamento financeiro.
- Receita no 3T26 de CNY 6,6 bi, +6,8% a/a, acima dos CNY 6,4 bi do consenso; lucro operacional ajustado de CNY 998 mi, -2,5% a/a, mas bem acima dos CNY 735 mi do consenso.
- As vendas mesmas lojas no mercado doméstico cresceram em um dígito alto a/a no 3T26 (9M26: dígito médio). O mercado doméstico está se recuperando.
- O problema está no exterior: receita +1,7% a/a, contra +14,9% no 1S26. O crescimento das vendas em lojas físicas na América do Norte desacelerou para +16,8%, ante +37,0%; os estoques no exterior chegaram a 271 dias (contra 212 um ano antes).
- Margens: margem bruta +0,6 p.p. a/a, anulada pelo aumento de 2,9 p.p. a/a das despesas com vendas e distribuição. A Nomura não prevê recuperação das margens no 4T26.
- Avaliação: preço-alvo de $12.00 (ante $11.70, potencial de alta de 6,8%) com P/L futuro inalterado de 10,0x; a ação é negociada a 9,7x o P/L estimado para o AF26. Receita estimada para o AF26 de CNY 24,7 bi, +15,0% a/a; LPA normalizado diluído de CNY 8.38, -11,7% a/a.
Opinião da Unhidea: o exterior era a história de crescimento por trás do prêmio da MINISO — com crescimento de +1,7% e estoque para 271 dias, essa história está em pausa. Os estoques imobilizam caixa e forçam descontos antes que isso apareça nas margens.
Opinião da Unhidea: recompras de ações de >CNY 1 bi (~4,5% das ações) estão fazendo o trabalho pesado, enquanto o LPA normalizado ainda cai 11,7% no AF26. Uma ação barata (9,7x), à espera de uma reaceleração no exterior — ainda não de uma recuperação.
Riscos: desaceleração das vendas mesmas lojas domésticas, incerteza no exterior, intensificação da concorrência.
Fonte: Nomura, 18 de nov. de 2026. Não é aconselhamento financeiro.