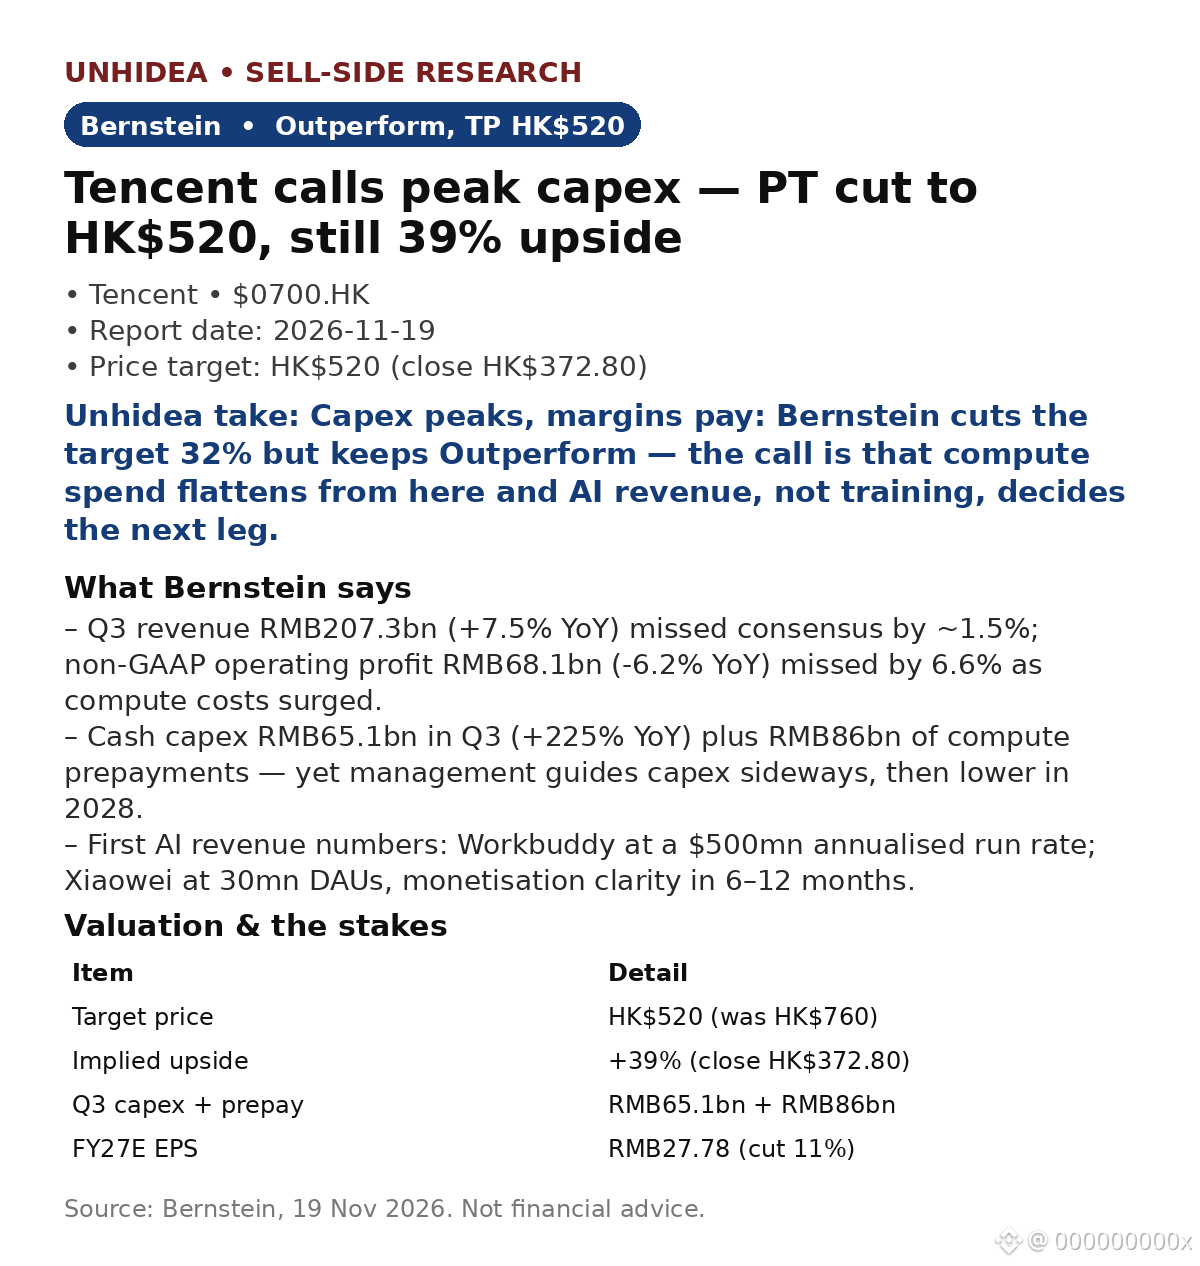
$0700.HK: Tencent afirma que o capex atingiu o pico — Bernstein mantém recomendação de desempenho superior, preço-alvo de HK$520 (reduzido de HK$760)
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.
- Receita do 3.º trimestre: RMB207.3bn (+7.5% em termos homólogos), ~1.5% abaixo do consenso; lucro operacional não-GAAP de RMB68.1bn (-6.2% em termos homólogos), 6.6% abaixo do consenso — os custos de computação foram o fator decisivo.
- O capex é o tema central: RMB65.1bn no 3.º trimestre (+225% em termos homólogos), mais RMB86bn em pagamentos antecipados de computação — ainda assim, a administração afirma que o capex se manterá estável e depois cairá em 2028. Para a Bernstein, é a segunda empresa, depois da Sony, a considerar insustentáveis os custos de hardware.
- A fatura: custos de largura de banda e servidores +132% em termos homólogos; I&D não relacionado com pessoal +152%. A publicidade continua a crescer: +18.8%, para RMB43.0bn; jogos +4.6%, para RMB66.5bn; FBS +9.4%, para RMB63.7bn. O lucro operacional das atividades principais, excluindo os gastos com IA, aumentou 8%, para RMB83.3bn.
- Primeiros números de receita com IA: Workbuddy com uma taxa de receita anualizada de $500mn; Xiaowei com 30mn de utilizadores ativos diários, com monetização prevista para os próximos 6–12 meses. Segundo a Bernstein, as restrições dos EUA às exportações de chips atrasam o treino, mas não as receitas de inferência.
- Avaliação: o preço-alvo de HK$520 representa uma valorização de +39% face ao fecho de HK$372.80 (18 de novembro), perto do mínimo de HK$370 das últimas 52 semanas, com resultados dos últimos 12 meses a cerca de 11x após uma queda de 38% desde o início do ano; estimativa de EPS para o AF27 reduzida em 11%, para RMB27.78.
Opinião da Unhidea: o capex máximo é um tema de debate para além da Tencent — se um comprador desta dimensão estabilizar os gastos, a duração do ciclo de hardware de IA torna-se a questão central.
Opinião da Unhidea: a Tencent negoceia a cerca de 11x, enquanto a opção de IA ainda não está refletida no preço — Workbuddy e Xiaowei são os primeiros números concretos; se a monetização se concretizar, o múltiplo de 16x para o AF+1 da Bernstein poderá impulsionar uma reavaliação.
Riscos: restrições dos EUA às exportações de chips, conjuntura macroeconómica da China, comparações na área dos jogos, calendário da monetização da IA.
Fonte: Bernstein, 19 de novembro de 2026. Não constitui aconselhamento financeiro.