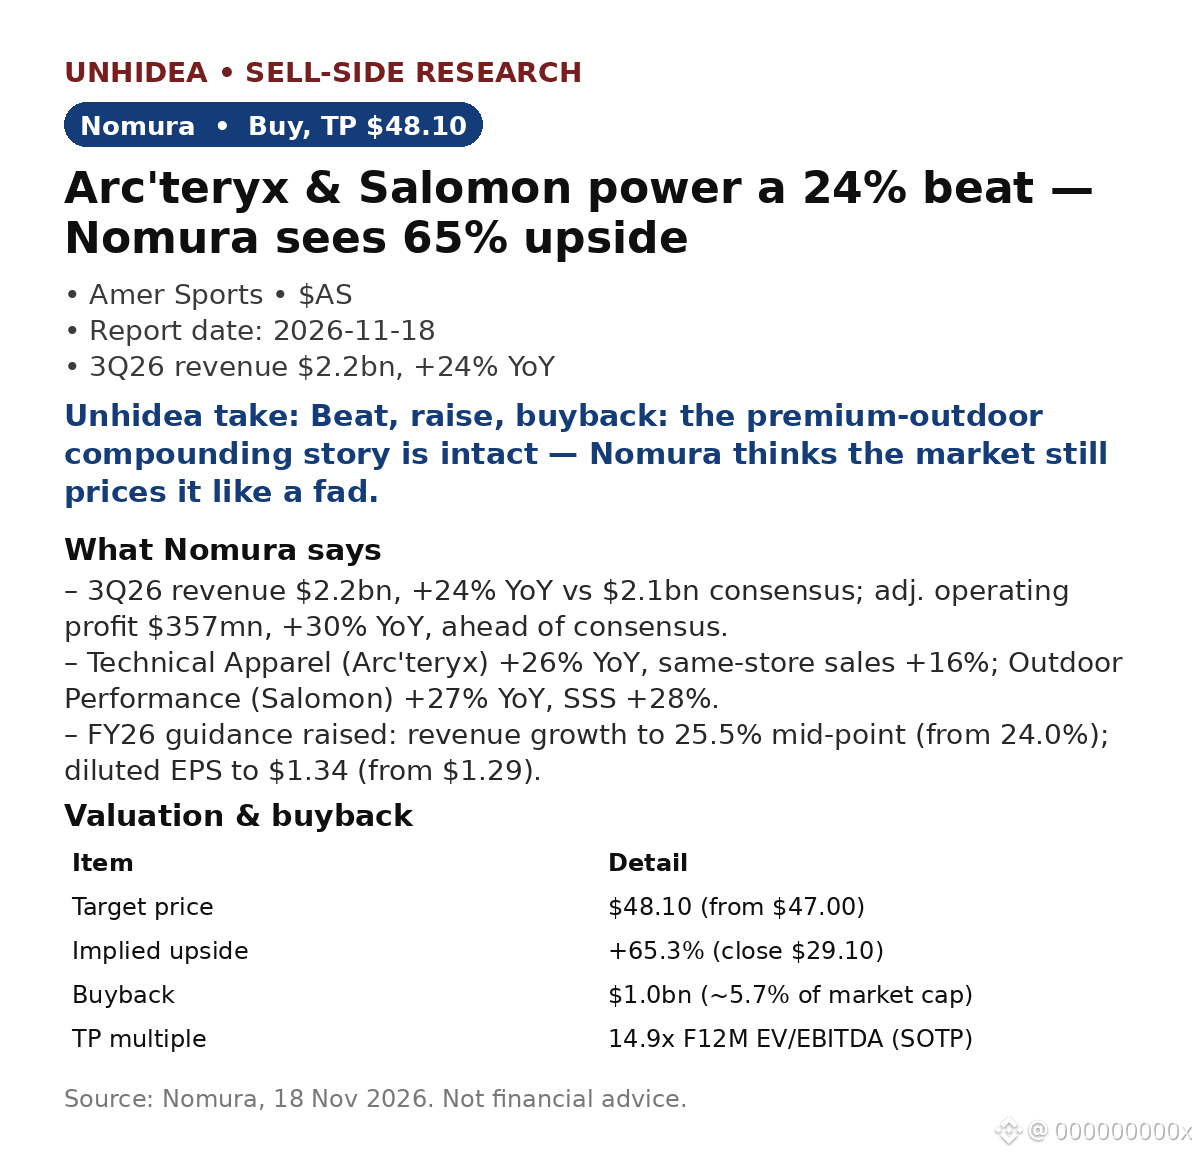
$AS: Arc'teryx e Salomon impulsionam resultado 24% acima das expectativas — Nomura reitera recomendação de compra, preço-alvo de US$ 48,10 (potencial de alta de 65%)
- Receita do 3T26 de US$ 2,2 bi, alta de 24% na comparação anual, ante consenso de US$ 2,1 bi. Lucro operacional ajustado de US$ 357 mi, alta de 30% na comparação anual, acima do consenso. LPA ajustado de US$ 0,42 ante expectativa de US$ 0,35.
- Vestuário Técnico (Arc'teryx) +26% na comparação anual, vendas nas mesmas lojas +16%; Performance Outdoor (Salomon) +27% na comparação anual, vendas nas mesmas lojas +28%. Ball e Raquetebol +12%, mas a margem caiu 2,1 p.p. devido ao investimento na Wilson.
- Projeções elevadas: crescimento da receita no AF26 para 25,5% (de 24,0%); LPA diluído para US$ 1,34 (de US$ 1,29). Uma recompra de US$ 1 bi (cerca de 5,7% do valor de mercado) estabelece um piso para a ação.
- As ações subiram 3,9%, para US$ 30,24, em 17 de novembro, enquanto o S&P caiu cerca de 1%; depois, avançaram 2,3%, para US$ 30,95, em 18 de novembro (dados de mercado após a divulgação dos resultados). O preço-alvo por soma das partes implica múltiplo EV/EBITDA projetado de 14,9x.
Leitura da Unhidea: duas marcas crescendo de 26% a 27%, com poder de precificação no canal direto ao consumidor, além do piso proporcionado pela recompra — o mercado ainda precifica a Amer como uma varejista cíclica; o potencial de alta de 65% apontado pela Nomura reflete uma plataforma de marcas.
Leitura da Unhidea: as opiniões dos analistas estão divididas — o UBS reduziu seu preço-alvo para US$ 56, enquanto a Nomura mantém US$ 48,10; ambos recomendam compra. A diferença está no centro do debate: qual múltiplo atribuir a uma empresa que cresce 25% e tem margem bruta de 59,3%?
Riscos: impacto da Wilson, execução da estratégia de venda direta ao consumidor, tarifas/câmbio e desaceleração do consumo premium.
Fonte: Nomura, 18 de novembro de 2026. Preços após a divulgação dos resultados: Finnhub/dados de mercado. Isto não é uma recomendação de investimento.
- Receita do 3T26 de US$ 2,2 bi, alta de 24% na comparação anual, ante consenso de US$ 2,1 bi. Lucro operacional ajustado de US$ 357 mi, alta de 30% na comparação anual, acima do consenso. LPA ajustado de US$ 0,42 ante expectativa de US$ 0,35.
- Vestuário Técnico (Arc'teryx) +26% na comparação anual, vendas nas mesmas lojas +16%; Performance Outdoor (Salomon) +27% na comparação anual, vendas nas mesmas lojas +28%. Ball e Raquetebol +12%, mas a margem caiu 2,1 p.p. devido ao investimento na Wilson.
- Projeções elevadas: crescimento da receita no AF26 para 25,5% (de 24,0%); LPA diluído para US$ 1,34 (de US$ 1,29). Uma recompra de US$ 1 bi (cerca de 5,7% do valor de mercado) estabelece um piso para a ação.
- As ações subiram 3,9%, para US$ 30,24, em 17 de novembro, enquanto o S&P caiu cerca de 1%; depois, avançaram 2,3%, para US$ 30,95, em 18 de novembro (dados de mercado após a divulgação dos resultados). O preço-alvo por soma das partes implica múltiplo EV/EBITDA projetado de 14,9x.
Leitura da Unhidea: duas marcas crescendo de 26% a 27%, com poder de precificação no canal direto ao consumidor, além do piso proporcionado pela recompra — o mercado ainda precifica a Amer como uma varejista cíclica; o potencial de alta de 65% apontado pela Nomura reflete uma plataforma de marcas.
Leitura da Unhidea: as opiniões dos analistas estão divididas — o UBS reduziu seu preço-alvo para US$ 56, enquanto a Nomura mantém US$ 48,10; ambos recomendam compra. A diferença está no centro do debate: qual múltiplo atribuir a uma empresa que cresce 25% e tem margem bruta de 59,3%?
Riscos: impacto da Wilson, execução da estratégia de venda direta ao consumidor, tarifas/câmbio e desaceleração do consumo premium.
Fonte: Nomura, 18 de novembro de 2026. Preços após a divulgação dos resultados: Finnhub/dados de mercado. Isto não é uma recomendação de investimento.