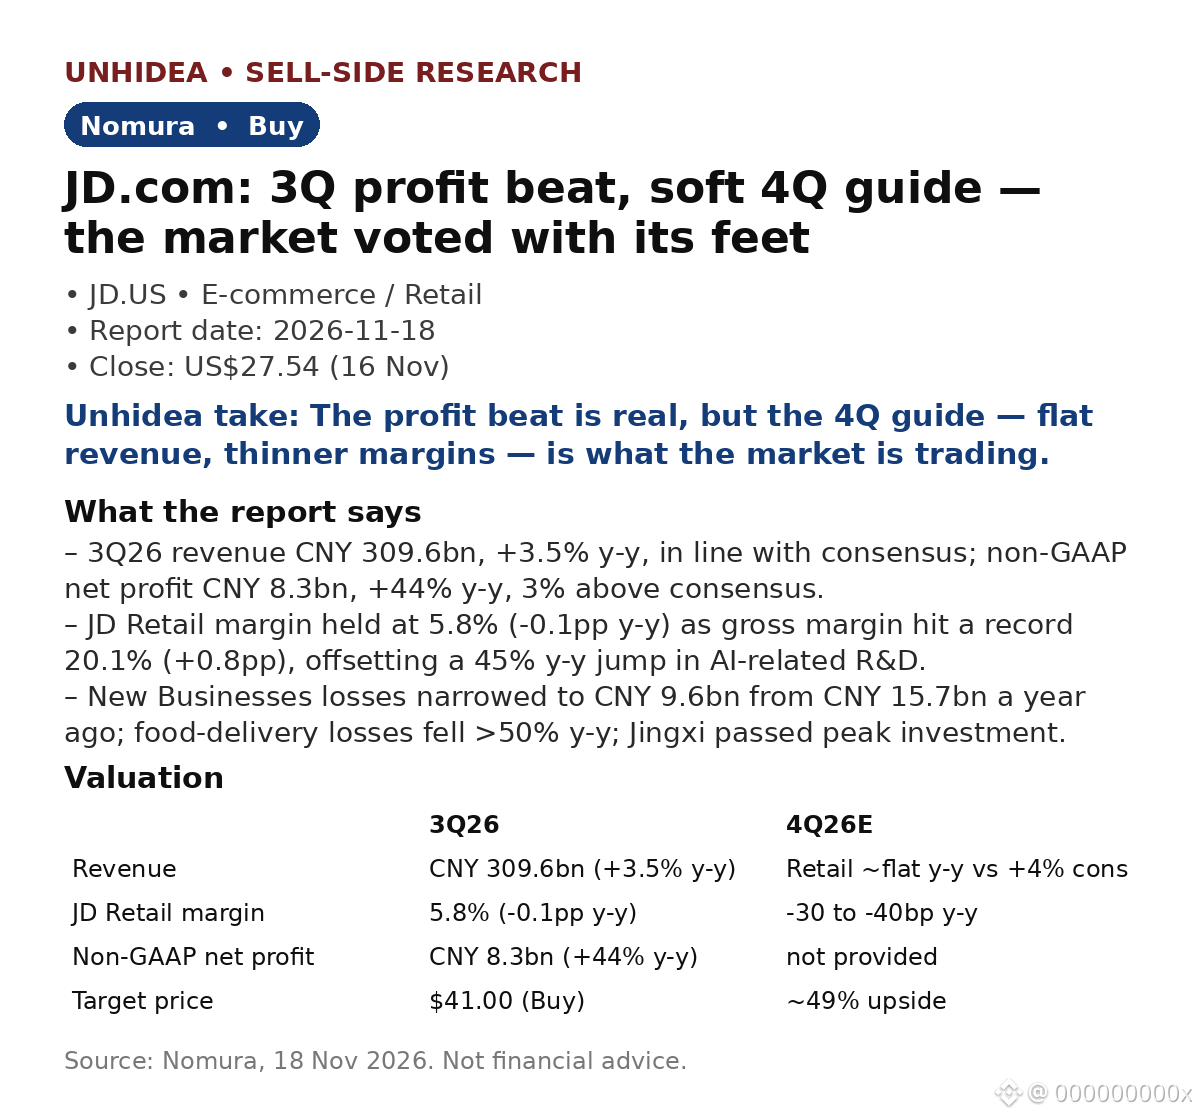
JD.com ($JD): Nomura mantém recomendação de Compra e preço-alvo de US$ 41 — lucro acima do esperado no 3º tri., projeção fraca para o 4º tri. e um mercado que reagiu
- Receita do 3º tri. de 2026 de CNY 309,6 bi, +3,5% a/a, em linha; lucro líquido não GAAP de CNY 8,3 bi, +44% a/a, 3% acima do consenso; lucro operacional não GAAP de CNY 7,3 bi, 15% acima do consenso.
- A JD Retail manteve margem de 5,8% (-0,1 p.p. a/a); a margem bruta atingiu um recorde de 20,1% (+0,8 p.p.), compensando o aumento de 45% a/a em P&D de IA.
- As perdas de Novos Negócios diminuíram para CNY 9,6 bi, ante CNY 15,7 bi um ano atrás; as perdas com entrega de comida caíram mais de 50% a/a.
- Mas o 4º tri. parece fraco: espera-se que a receita da JD Retail fique estável a/a, ante +4% no consenso; margem de -30 a -40 p.b. a/a, ante -10 p.b. esperados.
- Avaliação: o preço-alvo de US$ 41 implica múltiplo P/L de 8,5x para o exercício de 2027 estimado, ante 5,7x atualmente — potencial de alta de ~49% em relação ao fechamento de US$ 27,54 em 16 de novembro.
Opinião da Unhidea: o resultado acima do esperado é real, mas olha para trás — o mercado está precificando a projeção para o 4º tri., não o resultado do 3º tri.
Opinião da Unhidea: a história da JD agora é disciplina de margem, não crescimento — reduzir as perdas importa mais do que manter a receita estável.
Reação do mercado: as ações caíram 7,7% em 17 de novembro, para US$ 25,43, e recuaram mais 2,0% em 18 de novembro, para US$ 24,92 (Finnhub).
Riscos: consumo fraco; concorrência; integração da CECONYOMY (negócio concluído em 12 de novembro).
Fonte: Nomura, 18 de novembro de 2026. Isto não é aconselhamento financeiro.
- Receita do 3º tri. de 2026 de CNY 309,6 bi, +3,5% a/a, em linha; lucro líquido não GAAP de CNY 8,3 bi, +44% a/a, 3% acima do consenso; lucro operacional não GAAP de CNY 7,3 bi, 15% acima do consenso.
- A JD Retail manteve margem de 5,8% (-0,1 p.p. a/a); a margem bruta atingiu um recorde de 20,1% (+0,8 p.p.), compensando o aumento de 45% a/a em P&D de IA.
- As perdas de Novos Negócios diminuíram para CNY 9,6 bi, ante CNY 15,7 bi um ano atrás; as perdas com entrega de comida caíram mais de 50% a/a.
- Mas o 4º tri. parece fraco: espera-se que a receita da JD Retail fique estável a/a, ante +4% no consenso; margem de -30 a -40 p.b. a/a, ante -10 p.b. esperados.
- Avaliação: o preço-alvo de US$ 41 implica múltiplo P/L de 8,5x para o exercício de 2027 estimado, ante 5,7x atualmente — potencial de alta de ~49% em relação ao fechamento de US$ 27,54 em 16 de novembro.
Opinião da Unhidea: o resultado acima do esperado é real, mas olha para trás — o mercado está precificando a projeção para o 4º tri., não o resultado do 3º tri.
Opinião da Unhidea: a história da JD agora é disciplina de margem, não crescimento — reduzir as perdas importa mais do que manter a receita estável.
Reação do mercado: as ações caíram 7,7% em 17 de novembro, para US$ 25,43, e recuaram mais 2,0% em 18 de novembro, para US$ 24,92 (Finnhub).
Riscos: consumo fraco; concorrência; integração da CECONYOMY (negócio concluído em 12 de novembro).
Fonte: Nomura, 18 de novembro de 2026. Isto não é aconselhamento financeiro.