Zijin Mining (2899.HK): BofA mantém recomendação de compra — a procura chinesa por cobre recupera enquanto as fundições reduzem a produção
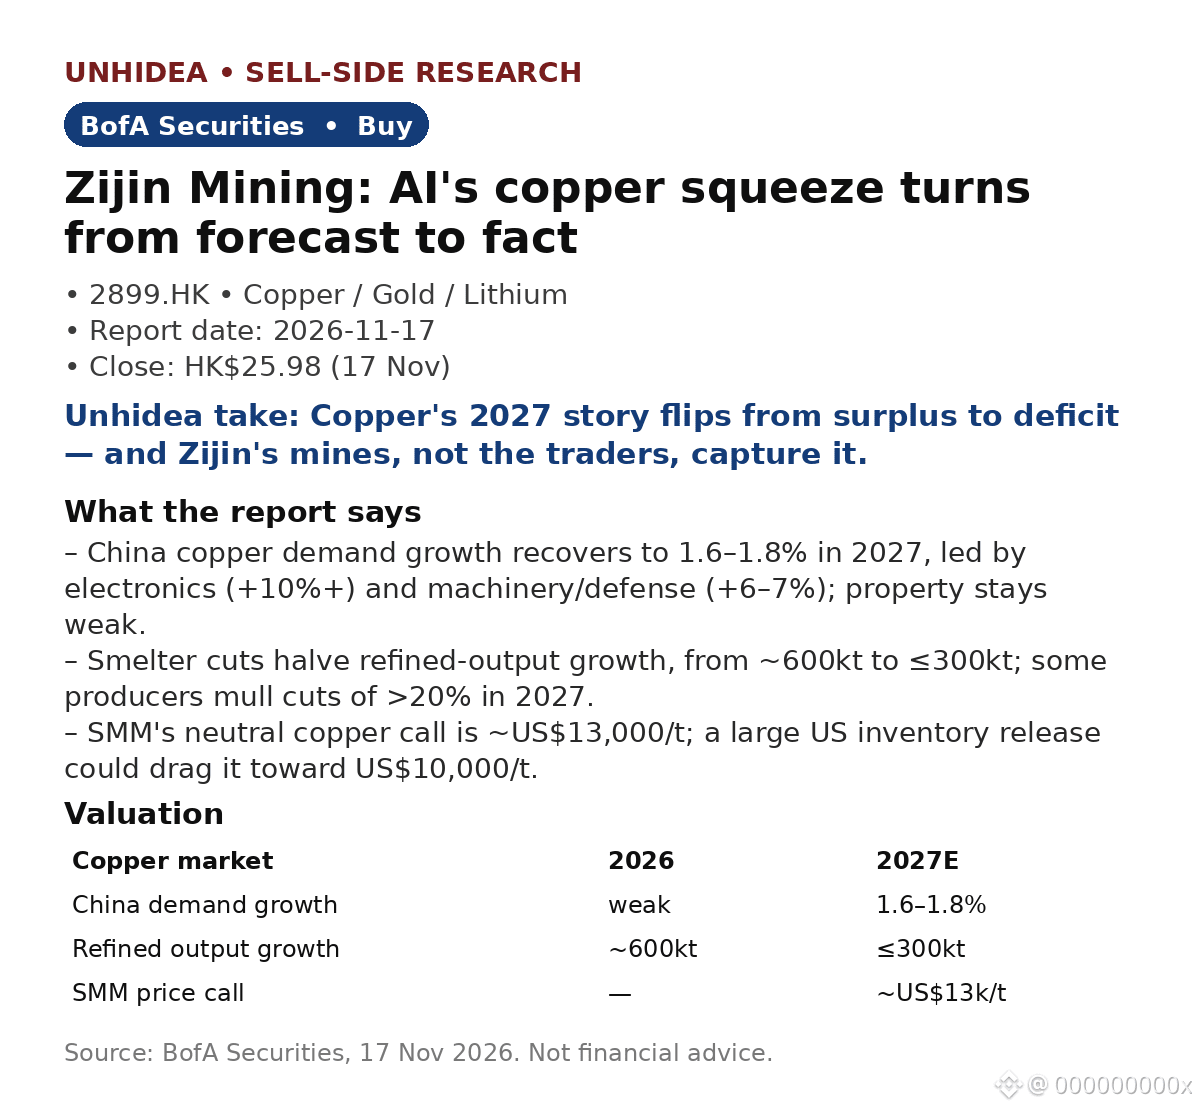
- O crescimento da procura chinesa por cobre recupera para 1,6–1,8% em 2027, impulsionado pela eletrónica (+10%+) e por maquinaria/defesa (+6–7%); o setor imobiliário continua fraco.
- Os cortes das fundições reduzem para metade o crescimento da produção de cobre refinado, de cerca de 600 kt para ≤300 kt; a previsão neutra da SMM é de cerca de US$ 13.000/t, e a libertação de inventários nos EUA representa um risco de descida para US$ 10.000/t.
- A Zijin mantém as previsões para 2026 (excluindo perdas de cerca de 50 kt na Kamoa-Kakula); as minas existentes produzem 1,40–1,45 milhões de toneladas em 2028, face à meta de 1,50 milhões de toneladas; África acrescenta mais de 300 kt.
- A infraestrutura de IA é o fator decisivo: a procura de M8 CCL triplica, passando de 2,5 milhões para 7,5 milhões por mês até ao final de 2027; o InP representa mais de 70% do lucro líquido da Yunnan Germanium, com uma margem superior a 65%, e as encomendas estão garantidas até 2027.
- A Zijin tem recomendação de compra; fechou a HK$ 25,98 em 17 de novembro; esta nota não reiterou o preço-alvo.
Visão da Unhidea: o cobre é o estrangulamento esquecido da IA — o mercado debate as GPUs, enquanto o metal que liga todos os centros de dados passa de excedente a défice.
Visão da Unhidea: a vantagem da Zijin é aumentar os volumes num mercado deficitário — a produção cresce enquanto as fundições encolhem; num mercado restrito, as toneladas valem mais do que os múltiplos.
Riscos: fraqueza macroeconómica; libertação de inventários nos EUA; perturbações na Kamoa-Kakula.
Fonte: BofA Securities, 17 de novembro de 2026. Não constitui aconselhamento financeiro.
- O crescimento da procura chinesa por cobre recupera para 1,6–1,8% em 2027, impulsionado pela eletrónica (+10%+) e por maquinaria/defesa (+6–7%); o setor imobiliário continua fraco.
- Os cortes das fundições reduzem para metade o crescimento da produção de cobre refinado, de cerca de 600 kt para ≤300 kt; a previsão neutra da SMM é de cerca de US$ 13.000/t, e a libertação de inventários nos EUA representa um risco de descida para US$ 10.000/t.
- A Zijin mantém as previsões para 2026 (excluindo perdas de cerca de 50 kt na Kamoa-Kakula); as minas existentes produzem 1,40–1,45 milhões de toneladas em 2028, face à meta de 1,50 milhões de toneladas; África acrescenta mais de 300 kt.
- A infraestrutura de IA é o fator decisivo: a procura de M8 CCL triplica, passando de 2,5 milhões para 7,5 milhões por mês até ao final de 2027; o InP representa mais de 70% do lucro líquido da Yunnan Germanium, com uma margem superior a 65%, e as encomendas estão garantidas até 2027.
- A Zijin tem recomendação de compra; fechou a HK$ 25,98 em 17 de novembro; esta nota não reiterou o preço-alvo.
Visão da Unhidea: o cobre é o estrangulamento esquecido da IA — o mercado debate as GPUs, enquanto o metal que liga todos os centros de dados passa de excedente a défice.
Visão da Unhidea: a vantagem da Zijin é aumentar os volumes num mercado deficitário — a produção cresce enquanto as fundições encolhem; num mercado restrito, as toneladas valem mais do que os múltiplos.
Riscos: fraqueza macroeconómica; libertação de inventários nos EUA; perturbações na Kamoa-Kakula.
Fonte: BofA Securities, 17 de novembro de 2026. Não constitui aconselhamento financeiro.