Murata (6981.JP): Bernstein vê potencial de valorização de ~116% à medida que os servidores de IA transformam um minúsculo condensador numa ampla vantagem competitiva — preço-alvo de ¥10,500 vs. fecho a ¥4,855 em 16 de nov.
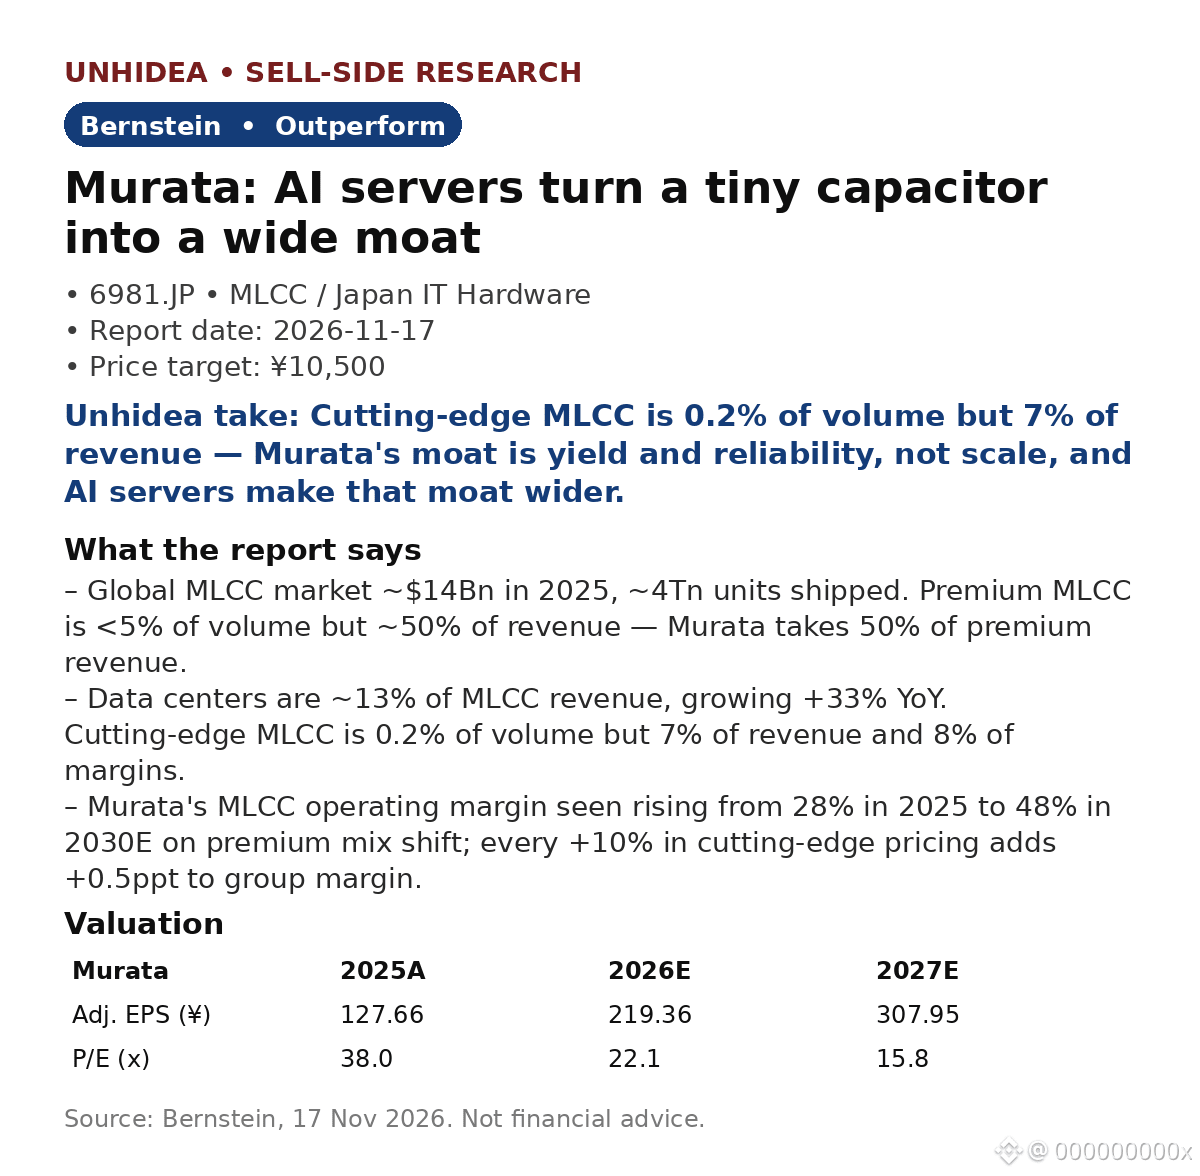
- Mercado global de MLCC de ~$14 mil milhões em 2025, ~4 biliões de unidades. Os produtos premium representam <5% do volume, mas ~50% da receita — a Murata fica com 50% da receita premium.
- Centros de dados representam ~13% da receita de MLCC, +33% em termos homólogos. MLCC de última geração: 0,2% do volume, 7% da receita, 8% das margens.
- Os MLCC para servidores de IA têm de funcionar 24 horas por dia, 7 dias por semana, durante mais de 10 anos, com uma taxa de falhas próxima de zero — um patamar que a maioria dos concorrentes não consegue atingir em grande escala. A I&D da Murata corresponde a 9% da receita, face a 4–7% dos pares.
- Alteração do mix, não aumentos de preços: prevê-se que a margem de MLCC da Murata suba de 28% (2025) para 48% (2030E). Cada aumento de +10% nos preços dos produtos de última geração acrescenta +0,5 p.p. à margem do grupo.
- Bernstein reitera a recomendação de desempenho superior, com preço-alvo de ¥10,500. EPS ajustado de ¥219.36 em 2026E (+72% em termos homólogos), ¥307.95 em 2027E; múltiplos P/E de 22,1x / 15,8x.
Análise da Unhidea: a aposta na IA tem sido centrada nas GPU e na energia — mas cada rack de IA precisa de milhares de MLCC que não podem falhar. A vantagem da Murata é do tipo discreto, certificado e impulsionado pelos rendimentos de produção, que se acumula silenciosamente.
Análise da Unhidea: Bernstein estima que a China precisará de 5–10 anos para alcançar a Murata nos MLCC premium. A expansão da IA está a acontecer agora, e a lista de fornecedores qualificados tem, na prática, apenas dois nomes — essa janela é a tese de investimento.
Riscos: a Murata mostra relutância em aumentar os preços, pelo que a alteração do mix tem de gerar resultados; uma desaceleração dos servidores de IA ou uma procura fraca por smartphones e automóveis afetaria os volumes.
Fonte: Bernstein, 17 de nov. de 2026. Não constitui aconselhamento financeiro.
- Mercado global de MLCC de ~$14 mil milhões em 2025, ~4 biliões de unidades. Os produtos premium representam <5% do volume, mas ~50% da receita — a Murata fica com 50% da receita premium.
- Centros de dados representam ~13% da receita de MLCC, +33% em termos homólogos. MLCC de última geração: 0,2% do volume, 7% da receita, 8% das margens.
- Os MLCC para servidores de IA têm de funcionar 24 horas por dia, 7 dias por semana, durante mais de 10 anos, com uma taxa de falhas próxima de zero — um patamar que a maioria dos concorrentes não consegue atingir em grande escala. A I&D da Murata corresponde a 9% da receita, face a 4–7% dos pares.
- Alteração do mix, não aumentos de preços: prevê-se que a margem de MLCC da Murata suba de 28% (2025) para 48% (2030E). Cada aumento de +10% nos preços dos produtos de última geração acrescenta +0,5 p.p. à margem do grupo.
- Bernstein reitera a recomendação de desempenho superior, com preço-alvo de ¥10,500. EPS ajustado de ¥219.36 em 2026E (+72% em termos homólogos), ¥307.95 em 2027E; múltiplos P/E de 22,1x / 15,8x.
Análise da Unhidea: a aposta na IA tem sido centrada nas GPU e na energia — mas cada rack de IA precisa de milhares de MLCC que não podem falhar. A vantagem da Murata é do tipo discreto, certificado e impulsionado pelos rendimentos de produção, que se acumula silenciosamente.
Análise da Unhidea: Bernstein estima que a China precisará de 5–10 anos para alcançar a Murata nos MLCC premium. A expansão da IA está a acontecer agora, e a lista de fornecedores qualificados tem, na prática, apenas dois nomes — essa janela é a tese de investimento.
Riscos: a Murata mostra relutância em aumentar os preços, pelo que a alteração do mix tem de gerar resultados; uma desaceleração dos servidores de IA ou uma procura fraca por smartphones e automóveis afetaria os volumes.
Fonte: Bernstein, 17 de nov. de 2026. Não constitui aconselhamento financeiro.