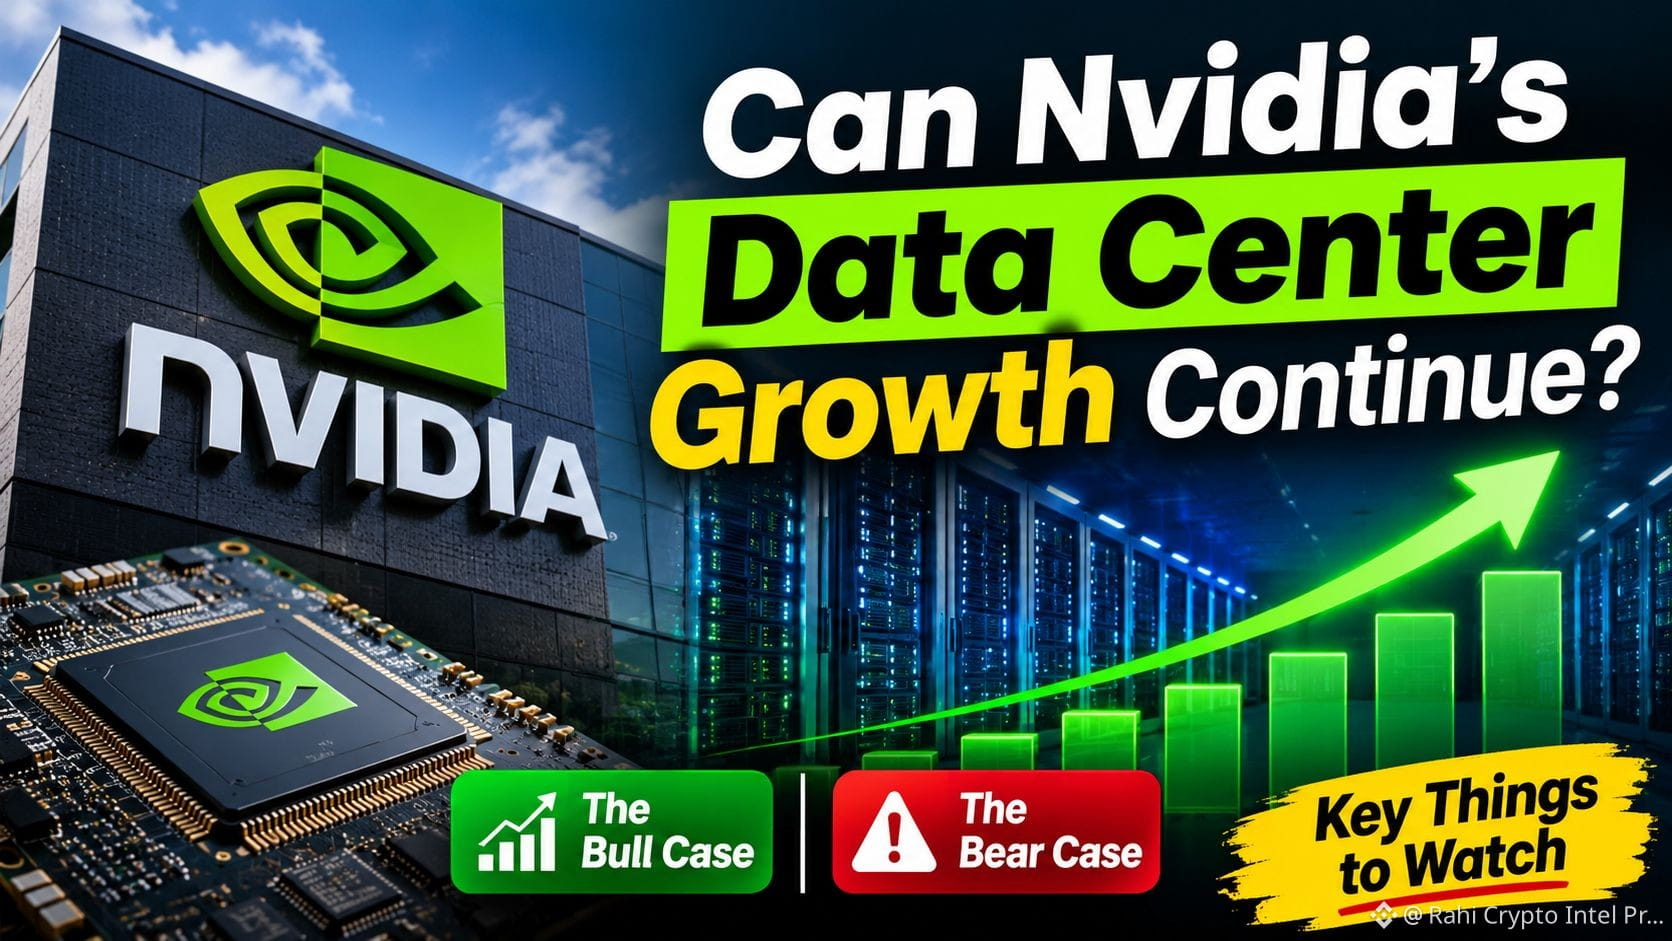
#CanNvidia’sDataCenterGrowthContinue?
Minha opinião: SIM. O negócio de data centers de IA da NVIDIA ainda tem um forte potencial de crescimento, mas será mais difícil manter o ritmo atual à medida que a receita aumenta.
Veja por quê.
O argumento otimista
Os resultados da NVIDIA divulgados em 17 de novembro de 2026 mostraram:
Receita total: US$ 115,8 bilhões, alta de 103% em relação ao ano anterior.
Receita de data centers: US$ 107,6 bilhões, alta de 110% em relação ao ano anterior.
Previsão de receita para o 4º trimestre: US$ 130 bilhões, com margem de mais ou menos 3%.
A futura plataforma Vera Rubin e a demanda contínua por infraestrutura de IA oferecem novas oportunidades de crescimento.
O argumento pessimista
Três riscos merecem atenção:
Restrições na China: a NVIDIA prevê receita zero de computação para data centers proveniente da China no 4º trimestre.
Margens: a previsão de margem bruta de 71%–72% para o 4º trimestre fica abaixo da margem GAAP de 74,8% do 3º trimestre.
Concorrência: a AMD e os provedores de nuvem em hiperescala que estão desenvolvendo seus próprios chips de IA podem ameaçar a posição da NVIDIA no mercado.
O que os investidores devem acompanhar?
O crescimento da receita de data centers.
Os gastos dos provedores de nuvem em hiperescala com IA.
A adoção da Vera Rubin.
A recuperação da margem bruta.
As restrições às exportações para a China e a concorrência.
Minha conclusão
Os números mais recentes da NVIDIA sustentam a perspectiva de crescimento contínuo, mas os investidores devem observar se os gastos com infraestrutura de IA continuarão sustentáveis.
Para os mercados de criptomoedas, o desempenho da NVIDIA também é importante, pois o sentimento em relação à IA pode influenciar as avaliações mais amplas do setor de tecnologia e o apetite por risco.
A história de crescimento da IA continua forte, mas a execução determinará por quanto tempo ela persistirá.
Esta é uma análise de mercado, não uma recomendação financeira.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB
Minha opinião: SIM. O negócio de data centers de IA da NVIDIA ainda tem um forte potencial de crescimento, mas será mais difícil manter o ritmo atual à medida que a receita aumenta.
Veja por quê.
O argumento otimista
Os resultados da NVIDIA divulgados em 17 de novembro de 2026 mostraram:
Receita total: US$ 115,8 bilhões, alta de 103% em relação ao ano anterior.
Receita de data centers: US$ 107,6 bilhões, alta de 110% em relação ao ano anterior.
Previsão de receita para o 4º trimestre: US$ 130 bilhões, com margem de mais ou menos 3%.
A futura plataforma Vera Rubin e a demanda contínua por infraestrutura de IA oferecem novas oportunidades de crescimento.
O argumento pessimista
Três riscos merecem atenção:
Restrições na China: a NVIDIA prevê receita zero de computação para data centers proveniente da China no 4º trimestre.
Margens: a previsão de margem bruta de 71%–72% para o 4º trimestre fica abaixo da margem GAAP de 74,8% do 3º trimestre.
Concorrência: a AMD e os provedores de nuvem em hiperescala que estão desenvolvendo seus próprios chips de IA podem ameaçar a posição da NVIDIA no mercado.
O que os investidores devem acompanhar?
O crescimento da receita de data centers.
Os gastos dos provedores de nuvem em hiperescala com IA.
A adoção da Vera Rubin.
A recuperação da margem bruta.
As restrições às exportações para a China e a concorrência.
Minha conclusão
Os números mais recentes da NVIDIA sustentam a perspectiva de crescimento contínuo, mas os investidores devem observar se os gastos com infraestrutura de IA continuarão sustentáveis.
Para os mercados de criptomoedas, o desempenho da NVIDIA também é importante, pois o sentimento em relação à IA pode influenciar as avaliações mais amplas do setor de tecnologia e o apetite por risco.
A história de crescimento da IA continua forte, mas a execução determinará por quanto tempo ela persistirá.
Esta é uma análise de mercado, não uma recomendação financeira.
#NVIDIA #AI #Crypto #MarketAnalysis
$MMT
$HEI
$SPCXB