$NAURA: principal escolha da Bernstein enquanto a escassez de HBM na China se transforma em boom de investimentos em DRAM — preço-alvo de CNY 1.380 implica potencial de alta de ~153%
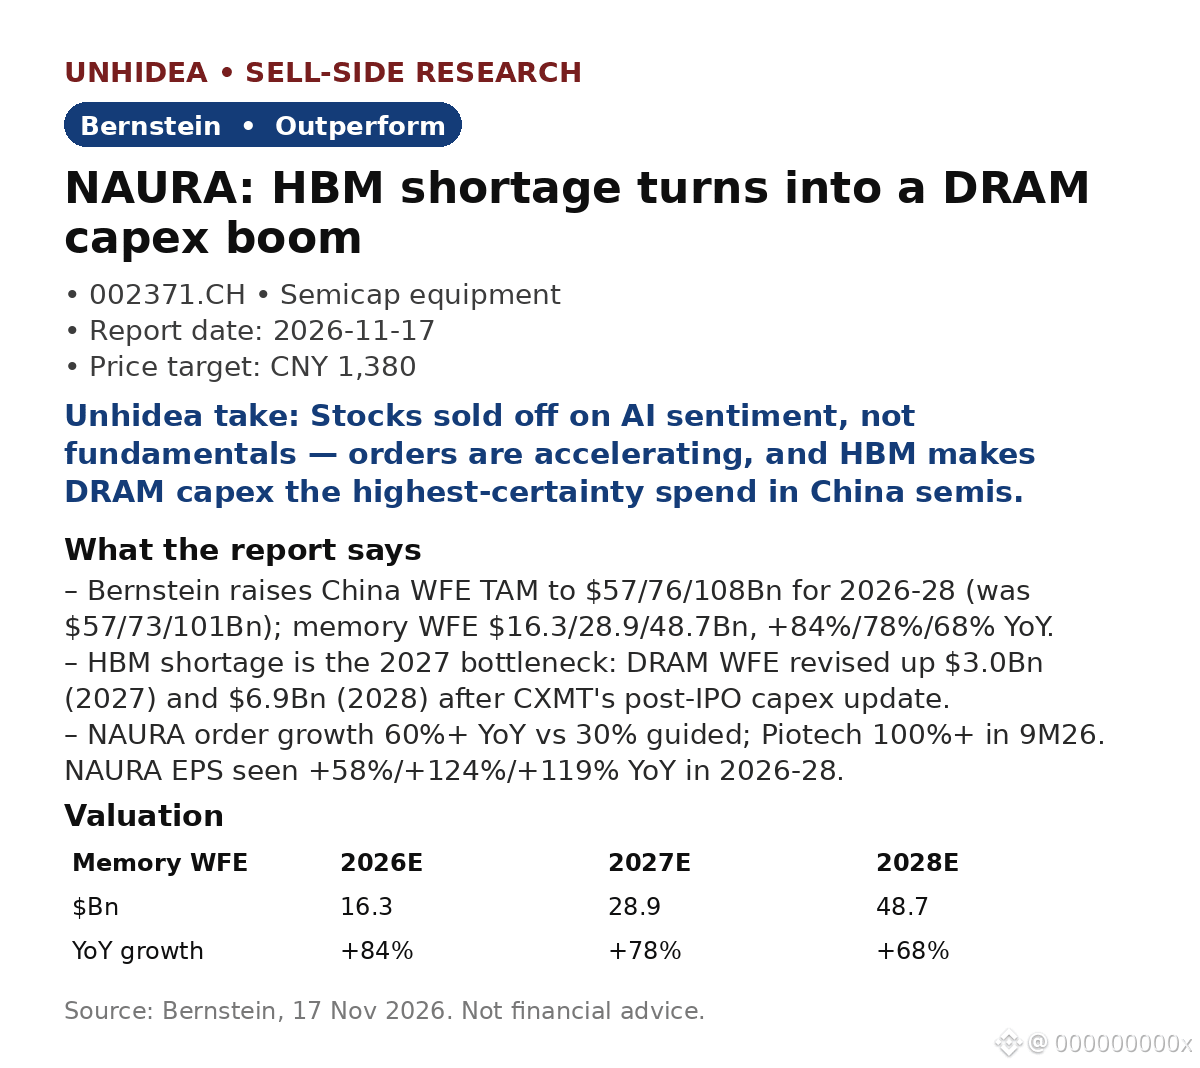
- Bernstein eleva o mercado total endereçável de WFE na China para US$ 57/76/108 bilhões em 2026-28 (antes: US$ 57/73/101 bilhões); WFE de memória em US$ 16,3/28,9/48,7 bilhões, com crescimento anual de +84%/78%/68%.
- A escassez de HBM é o gargalo de 2027: estimativa de WFE de DRAM revisada para cima em US$ 3,0 bilhões (2027) e US$ 6,9 bilhões (2028), após atualização dos investimentos da CXMT pós-IPO; expansão de DRAM da YMTC começa em 2027.
- Crescimento dos pedidos da NAURA supera 60% em termos anuais, ante orientação de 30%; espera-se que o lucro por ação suba +58%/+124%/+119% em termos anuais em 2026-28. Pedidos da Piotech crescem mais de 100% nos primeiros nove meses de 2026.
- A localização ganha força: a participação de ferramentas locais nas fábricas de lógica madura salta de <20% para mais de 50% no próximo ano; Bernstein estima localização em 36%/49% em 2027/28.
- NAURA classificada como Outperform, com preço-alvo de CNY 1.380, ante fechamento a CNY 546,39 em 16 de novembro, a 32x o P/L estimado para 2028. AMEC a CNY 660 e Piotech a CNY 1.200, ambas classificadas como Outperform.
Avaliação da Unhidea: o mercado está precificando o entusiasmo com IA, não a carteira de pedidos — crescimento de pedidos acima de 60% em um setor que, segundo a Bernstein, “claramente não está sendo negociado com base nos fundamentos” é a discrepância; pedidos fortes no 1T27 seriam o catalisador para uma reavaliação.
Avaliação da Unhidea: HBM é o gargalo que torna os investimentos em DRAM o gasto mais certo no setor de semicondutores — a expansão da capacidade de memória não pode ser adiada se a China quiser autossuficiência em IA; assim, WFE é a aposta mais pura em localização, e o amplo portfólio da NAURA permite que a empresa capture a maior parte dessa oportunidade.
Riscos: ausência de catalisador forte no 4T26, volatilidade no curto prazo; sentimento global em relação à IA.
Fonte: Bernstein, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- Bernstein eleva o mercado total endereçável de WFE na China para US$ 57/76/108 bilhões em 2026-28 (antes: US$ 57/73/101 bilhões); WFE de memória em US$ 16,3/28,9/48,7 bilhões, com crescimento anual de +84%/78%/68%.
- A escassez de HBM é o gargalo de 2027: estimativa de WFE de DRAM revisada para cima em US$ 3,0 bilhões (2027) e US$ 6,9 bilhões (2028), após atualização dos investimentos da CXMT pós-IPO; expansão de DRAM da YMTC começa em 2027.
- Crescimento dos pedidos da NAURA supera 60% em termos anuais, ante orientação de 30%; espera-se que o lucro por ação suba +58%/+124%/+119% em termos anuais em 2026-28. Pedidos da Piotech crescem mais de 100% nos primeiros nove meses de 2026.
- A localização ganha força: a participação de ferramentas locais nas fábricas de lógica madura salta de <20% para mais de 50% no próximo ano; Bernstein estima localização em 36%/49% em 2027/28.
- NAURA classificada como Outperform, com preço-alvo de CNY 1.380, ante fechamento a CNY 546,39 em 16 de novembro, a 32x o P/L estimado para 2028. AMEC a CNY 660 e Piotech a CNY 1.200, ambas classificadas como Outperform.
Avaliação da Unhidea: o mercado está precificando o entusiasmo com IA, não a carteira de pedidos — crescimento de pedidos acima de 60% em um setor que, segundo a Bernstein, “claramente não está sendo negociado com base nos fundamentos” é a discrepância; pedidos fortes no 1T27 seriam o catalisador para uma reavaliação.
Avaliação da Unhidea: HBM é o gargalo que torna os investimentos em DRAM o gasto mais certo no setor de semicondutores — a expansão da capacidade de memória não pode ser adiada se a China quiser autossuficiência em IA; assim, WFE é a aposta mais pura em localização, e o amplo portfólio da NAURA permite que a empresa capture a maior parte dessa oportunidade.
Riscos: ausência de catalisador forte no 4T26, volatilidade no curto prazo; sentimento global em relação à IA.
Fonte: Bernstein, 17 de novembro de 2026. Isto não é aconselhamento financeiro.