$KLAC: Morgan Stanley diz que o boom dos equipamentos para chips é real — mas a meta de US$ 300 bilhões para WFE em 2028 precisa ser revista
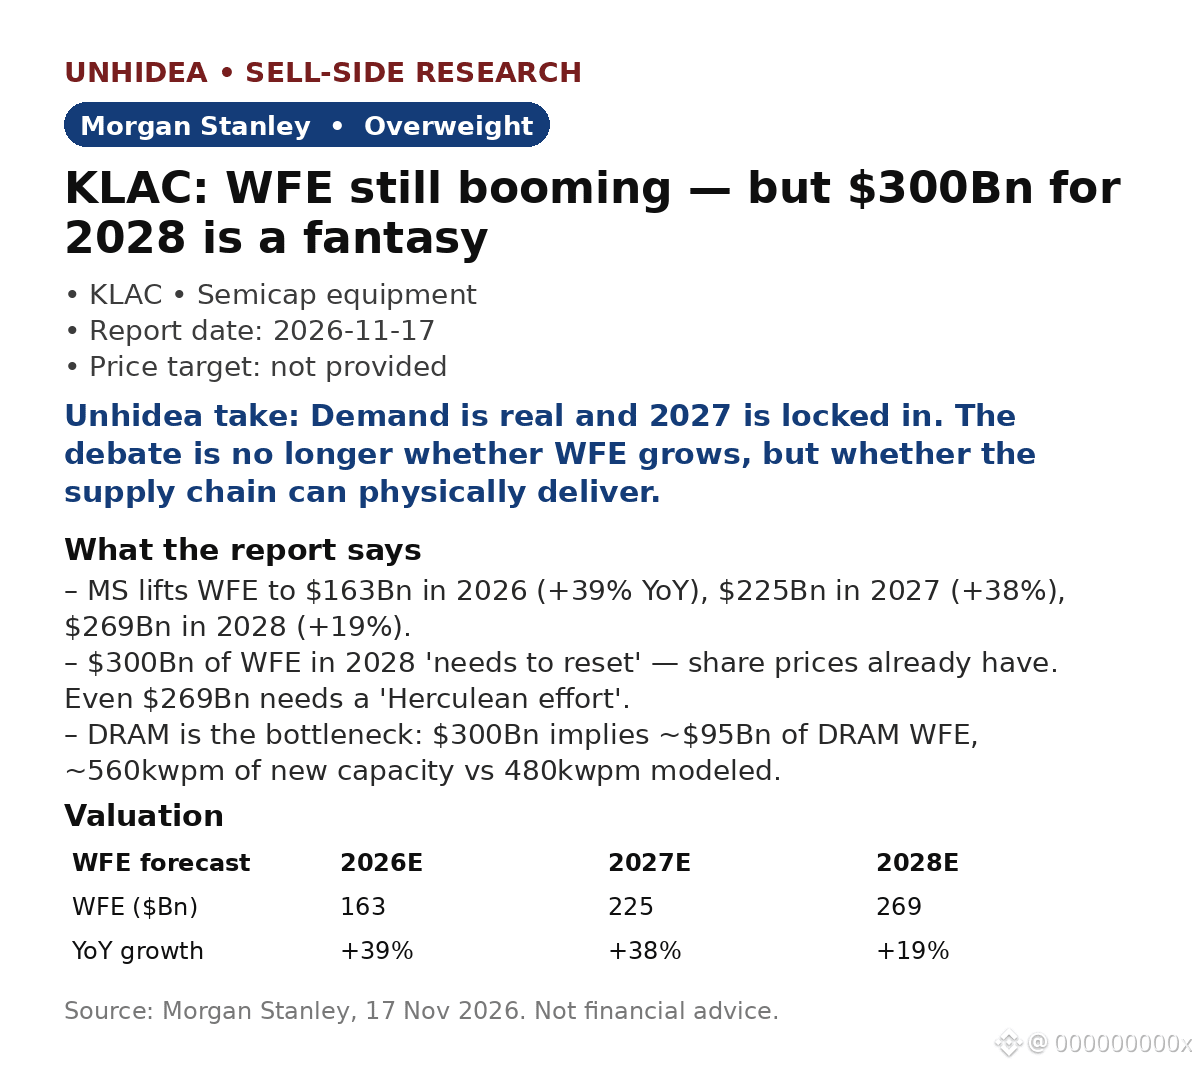
- A MS eleva a projeção de WFE para US$ 163 bilhões em 2026 (+39% ano a ano), US$ 225 bilhões em 2027 (+38%) e US$ 269 bilhões em 2028 (+19%), acima dos US$ 254 bilhões anteriores.
- A meta de US$ 300 bilhões em 2028 “precisa ser revista, como os preços das ações já foram”: expandir a capacidade em 2,5 vezes em 3 anos é uma meta ambiciosa, e os fabricantes de equipamentos originais (OEMs) já não conseguem cumprir os prazos de entrega devido à escassez de componentes.
- A DRAM é o gargalo: US$ 300 bilhões implicariam cerca de US$ 95 bilhões em WFE para DRAM, exigindo cerca de 560 kwpm de nova capacidade, contra os 480 kwpm projetados; NAND e a lógica madura precisariam crescer mais de 40%.
- As entregas estão ocorrendo a um ritmo anualizado de WFE de US$ 200–205 bilhões; o cenário otimista para 2027 “se materializou gradualmente”, incluindo gastos de mais de US$ 20 bilhões pela Intel e cerca de 500 kwpm em acréscimos de capacidade greenfield para DRAM.
- A MS classifica a KLAC como Overweight (sem preço-alvo nesta nota); visão sobre o setor: Em linha.
- Desde o relatório: a NVIDIA superou as expectativas no 3º trimestre fiscal — receita de US$ 115,84 bilhões contra cerca de US$ 109 bilhões esperados, LPA ajustado de US$ 2,68 contra US$ 2,48 e projeção de cerca de US$ 130 bilhões para o 4º trimestre (CNBC).
Análise da Unhidea: a revisão diz respeito às expectativas, não à demanda — US$ 269 bilhões em 2028 ainda representam crescimento de 19%; as ações caíram porque estavam precificadas para US$ 300 bilhões, não porque as fábricas de semicondutores pararam de fazer pedidos.
Análise da Unhidea: o fator limitante deixou de ser a demanda e passou a ser a realidade física — espaço de salas limpas, componentes, 480 kwpm contra 560 kwpm. Cada wafer adicional exige mais inspeção, então a demanda por controle de processos cresce junto com a expansão.
Riscos: escassez de componentes, redução dos adiantamentos de compras de DRAM e nova compressão dos múltiplos.
Fonte: Morgan Stanley, 17 de novembro de 2026. Notícias após o relatório: CNBC. Isto não é aconselhamento financeiro.
- A MS eleva a projeção de WFE para US$ 163 bilhões em 2026 (+39% ano a ano), US$ 225 bilhões em 2027 (+38%) e US$ 269 bilhões em 2028 (+19%), acima dos US$ 254 bilhões anteriores.
- A meta de US$ 300 bilhões em 2028 “precisa ser revista, como os preços das ações já foram”: expandir a capacidade em 2,5 vezes em 3 anos é uma meta ambiciosa, e os fabricantes de equipamentos originais (OEMs) já não conseguem cumprir os prazos de entrega devido à escassez de componentes.
- A DRAM é o gargalo: US$ 300 bilhões implicariam cerca de US$ 95 bilhões em WFE para DRAM, exigindo cerca de 560 kwpm de nova capacidade, contra os 480 kwpm projetados; NAND e a lógica madura precisariam crescer mais de 40%.
- As entregas estão ocorrendo a um ritmo anualizado de WFE de US$ 200–205 bilhões; o cenário otimista para 2027 “se materializou gradualmente”, incluindo gastos de mais de US$ 20 bilhões pela Intel e cerca de 500 kwpm em acréscimos de capacidade greenfield para DRAM.
- A MS classifica a KLAC como Overweight (sem preço-alvo nesta nota); visão sobre o setor: Em linha.
- Desde o relatório: a NVIDIA superou as expectativas no 3º trimestre fiscal — receita de US$ 115,84 bilhões contra cerca de US$ 109 bilhões esperados, LPA ajustado de US$ 2,68 contra US$ 2,48 e projeção de cerca de US$ 130 bilhões para o 4º trimestre (CNBC).
Análise da Unhidea: a revisão diz respeito às expectativas, não à demanda — US$ 269 bilhões em 2028 ainda representam crescimento de 19%; as ações caíram porque estavam precificadas para US$ 300 bilhões, não porque as fábricas de semicondutores pararam de fazer pedidos.
Análise da Unhidea: o fator limitante deixou de ser a demanda e passou a ser a realidade física — espaço de salas limpas, componentes, 480 kwpm contra 560 kwpm. Cada wafer adicional exige mais inspeção, então a demanda por controle de processos cresce junto com a expansão.
Riscos: escassez de componentes, redução dos adiantamentos de compras de DRAM e nova compressão dos múltiplos.
Fonte: Morgan Stanley, 17 de novembro de 2026. Notícias após o relatório: CNBC. Isto não é aconselhamento financeiro.