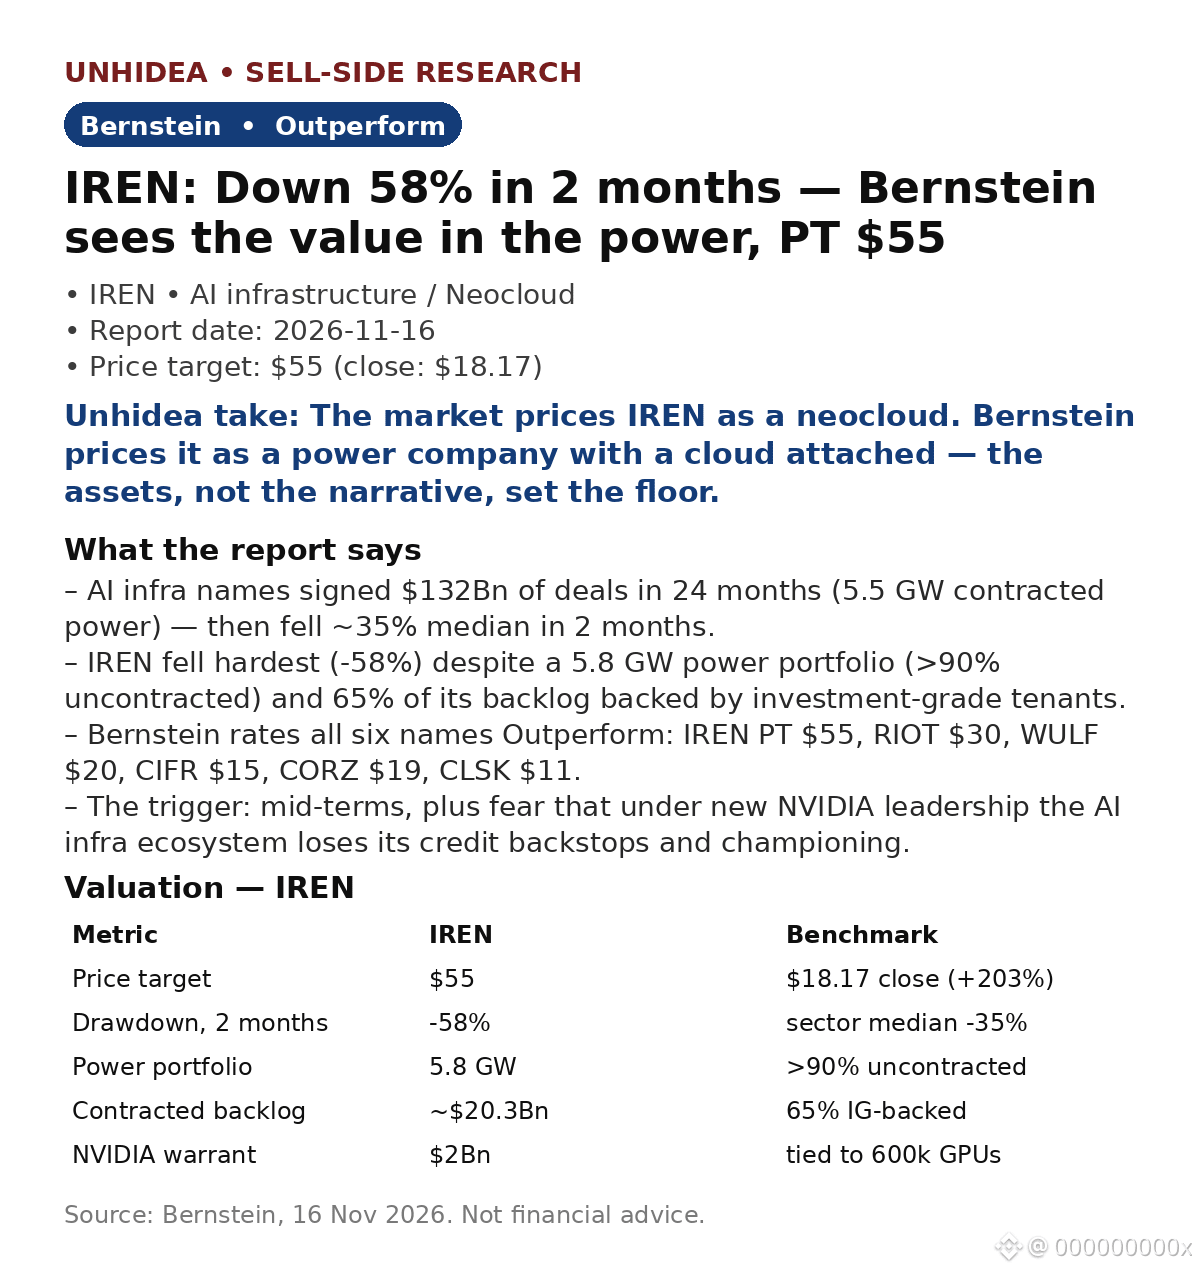
$IREN: Bernstein diz que o nome de infraestrutura de IA mais penalizado é uma tese de energia — queda de 58% em 2 meses, preço-alvo de $55 (+203% em relação ao fechamento de $18.17)
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.
- O grupo assinou contratos de IA no valor de $132Bn em 24 meses (5.5 GW) — depois caiu ~35% em mediana em 2 meses, devido à apreensão com o médio prazo e ao temor de que a nova liderança da NVIDIA acabe com as garantias de crédito do ecossistema.
- A IREN caiu mais (-58%), embora 65% de sua carteira de pedidos de ~$20.3Bn tenha lastro de grau de investimento; a MSFT é o maior cliente (48%), e a NVIDIA, $3.4Bn.
- Seu diferencial: 5.8 GW de energia, com >90% sem contrato — a empresa pode ditar o ritmo da expansão da nuvem ou vender a energia. Além disso, tem um warrant de $2Bn da NVIDIA vinculado a 600,000 GPUs.
- Os seis nomes receberam recomendação Outperform (RIOT $30, WULF $20, CIFR $15, CORZ $19, CLSK $11); a RIOT é negociada ~50% abaixo do valor dos contratos, e a WULF, 22% abaixo.
- Desde o relatório: a NVIDIA superou as expectativas no FQ3 — receita de $115.84Bn contra ~$109Bn esperados, LPA ajustado de $2.68 contra $2.48, projeção para o Q4 de ~$130Bn (CNBC).
Opinião da Unhidea: o mercado precifica o risco de execução da nuvem da IREN como se a energia não valesse nada — mas energia é o ativo escasso, que pode ser vendido mesmo se a nuvem tropeçar.
Opinião da Unhidea: a queda de 58% é, ao mesmo tempo, uma oportunidade e um alerta — a tese depende de a IREN cumprir as entregas para a MSFT sem mais atrasos.
Riscos: atrasos na execução da nuvem, preços à vista de GPUs, maior parte da capacidade CY27e sem contrato, transição de liderança na NVIDIA.
Fonte: Bernstein, 16 de nov. de 2026. Notícias após o relatório: CNBC / Investing.com. Isto não é aconselhamento financeiro.