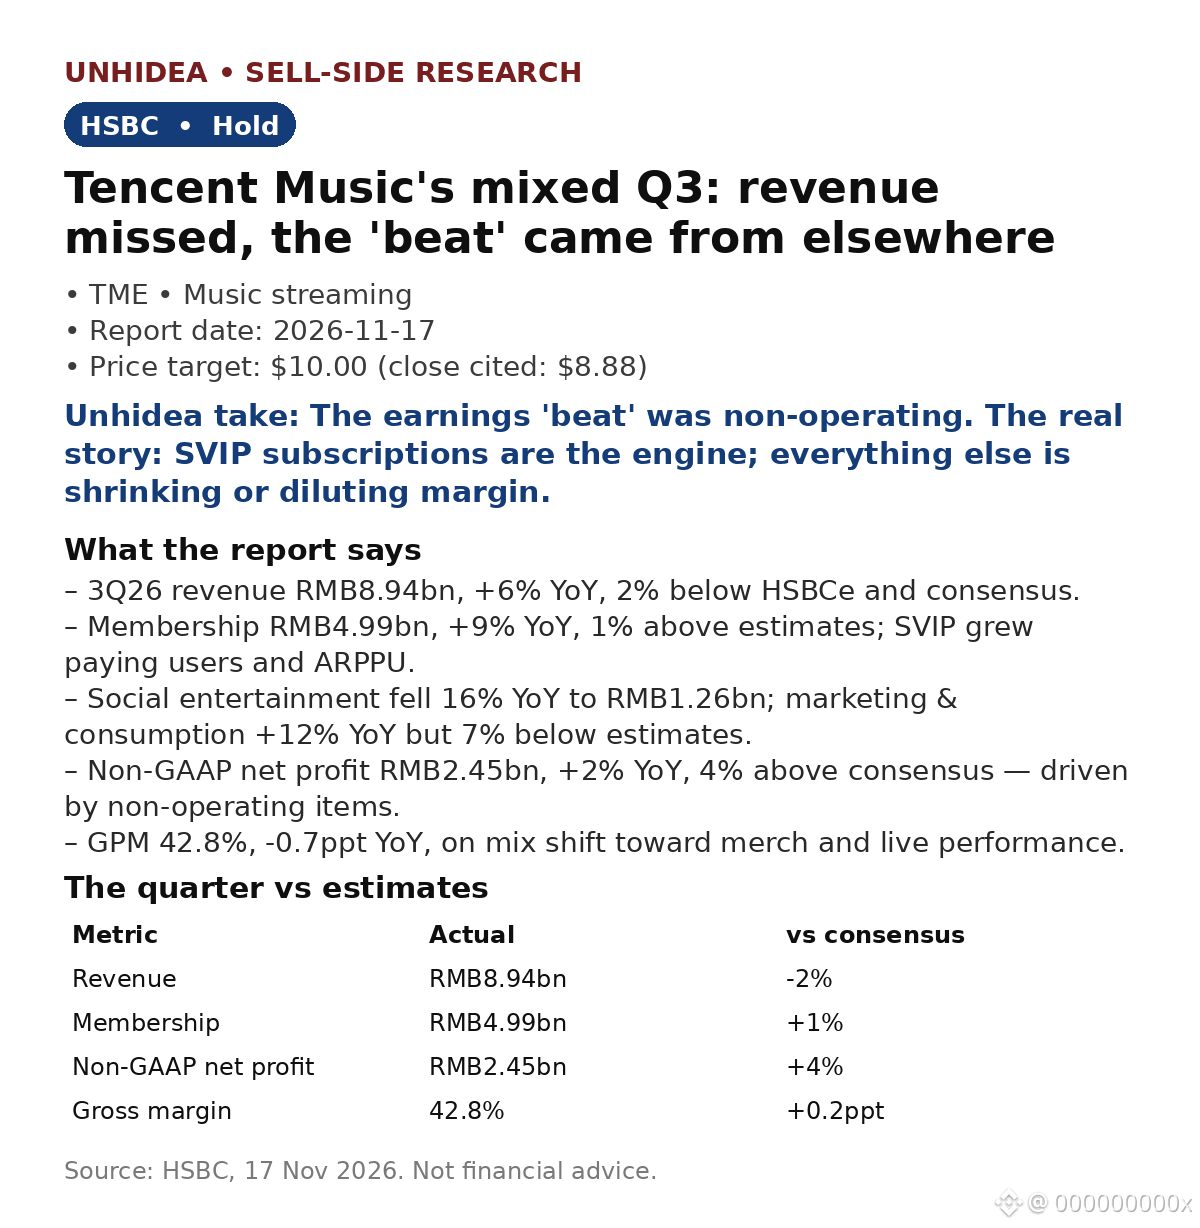
$TME: receita do 3.º trimestre abaixo do esperado — RMB8.94B, +6% em relação ao ano anterior, 2% abaixo das estimativas do mercado — mas HSBC mantém recomendação de Manter e preço-alvo de $10.00
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.
- As assinaturas fizeram o trabalho: RMB4.99B, +9% em relação ao ano anterior, 1% acima das estimativas, com o SVIP aumentando o número de usuários pagantes e o ARPPU.
- O entretenimento social caiu 16% em relação ao ano anterior, para RMB1.26B; marketing e consumo cresceram 12%, mas ficaram 7% abaixo das estimativas.
- Lucro líquido não GAAP de RMB2.45B, +2% em relação ao ano anterior, 4% acima do consenso — mas a surpresa positiva veio de itens não operacionais, não do negócio.
- Margem bruta de 42.8%, -0.7 p.p. em relação ao ano anterior, com produtos e apresentações ao vivo ganhando maior participação no mix.
- Recompra de ações: 34.7m ADSs por aproximadamente $300M no 3.º trimestre — 2.1% da capitalização de mercado em um trimestre.
Avaliação: o preço-alvo de $10.00 está cerca de 13% acima do fechamento de $8.88 citado (16 de novembro).
Análise da Unhidea: uma “surpresa positiva” baseada em itens não operacionais não é uma surpresa positiva operacional — excluindo esses itens, o trimestre ficou abaixo do esperado, com o lucro operacional não GAAP estável em relação ao ano anterior.
Análise da Unhidea: a TME está se tornando discretamente uma empresa de assinaturas — o SVIP é o motor duradouro; avalie a empresa pelo ARPPU das assinaturas, não pela receita combinada.
Riscos: custos de integração da Ximalaya, queda do entretenimento social e pressão sobre o mix de margens.
Fonte: HSBC, 17 de novembro de 2026. Isto não é aconselhamento financeiro.