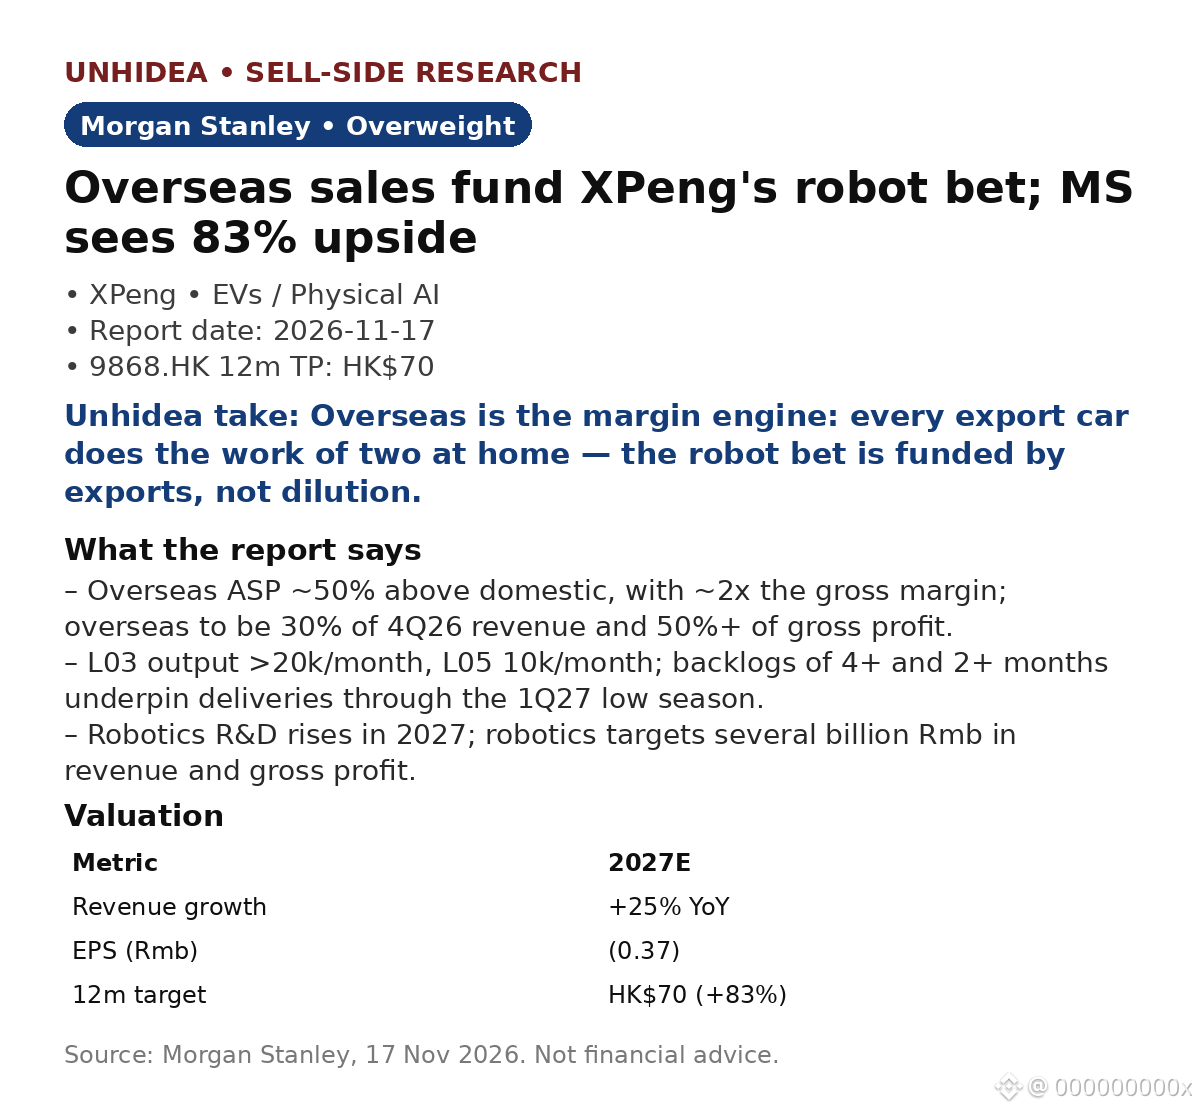
$9868.HK: Os carros da XPeng vendidos no exterior geram margens quase 2x maiores — segundo o Morgan Stanley, as exportações agora financiam a aposta em robótica. Recomendação acima da média, preço-alvo de HK$70, potencial de alta de 83% ante o fechamento de HK$38,28 (17 nov.).
O preço médio de venda no exterior é cerca de 50% superior ao doméstico, com margem bruta quase 2x maior. O MS espera que as vendas no exterior representem 30% da receita do 4T26 e mais da metade do lucro bruto, mantendo a margem bruta dos veículos em 12–13%, apesar da maior participação da MONA no mix.
A produção está esgotada por meses: o L03 supera 20 mil unidades/mês, e o L05, 10 mil unidades/mês; a carteira de pedidos cobre mais de 4 e mais de 2 meses, respectivamente, sustentando as entregas durante a baixa temporada do 1T27.
A robótica é o próximo passo: o investimento em P&D automotivo permanece em cerca de Rmb5bn, enquanto o investimento em P&D de robótica aumenta em 2027, com meta de gerar vários bilhões de Rmb em receita e lucro bruto, financiado pelo fluxo de caixa livre positivo (capex anual de Rmb3–4bn).
O MS projeta receita de Rmb103.3bn em 2027E (+25% na comparação anual) e o primeiro lucro em 2028E (LPA de Rmb0.23, ante prejuízo de Rmb0.37 em 2027E).
Opinião da Unhidea: as vendas no exterior são o motor das margens — cada carro exportado faz o trabalho de dois vendidos no mercado doméstico, então a aposta em robótica é financiada pelas exportações, não pela diluição.
Opinião da Unhidea: fique de olho para ver se a receita de robótica se concretiza em 2027 — até lá, a XPeng será avaliada como uma montadora com uma história de robótica.
Riscos: concorrência; pressão sobre o fluxo de caixa; desaceleração da demanda. Fonte: Morgan Stanley, 17 nov. 2026. Isto não é aconselhamento financeiro.
O preço médio de venda no exterior é cerca de 50% superior ao doméstico, com margem bruta quase 2x maior. O MS espera que as vendas no exterior representem 30% da receita do 4T26 e mais da metade do lucro bruto, mantendo a margem bruta dos veículos em 12–13%, apesar da maior participação da MONA no mix.
A produção está esgotada por meses: o L03 supera 20 mil unidades/mês, e o L05, 10 mil unidades/mês; a carteira de pedidos cobre mais de 4 e mais de 2 meses, respectivamente, sustentando as entregas durante a baixa temporada do 1T27.
A robótica é o próximo passo: o investimento em P&D automotivo permanece em cerca de Rmb5bn, enquanto o investimento em P&D de robótica aumenta em 2027, com meta de gerar vários bilhões de Rmb em receita e lucro bruto, financiado pelo fluxo de caixa livre positivo (capex anual de Rmb3–4bn).
O MS projeta receita de Rmb103.3bn em 2027E (+25% na comparação anual) e o primeiro lucro em 2028E (LPA de Rmb0.23, ante prejuízo de Rmb0.37 em 2027E).
Opinião da Unhidea: as vendas no exterior são o motor das margens — cada carro exportado faz o trabalho de dois vendidos no mercado doméstico, então a aposta em robótica é financiada pelas exportações, não pela diluição.
Opinião da Unhidea: fique de olho para ver se a receita de robótica se concretiza em 2027 — até lá, a XPeng será avaliada como uma montadora com uma história de robótica.
Riscos: concorrência; pressão sobre o fluxo de caixa; desaceleração da demanda. Fonte: Morgan Stanley, 17 nov. 2026. Isto não é aconselhamento financeiro.