


null
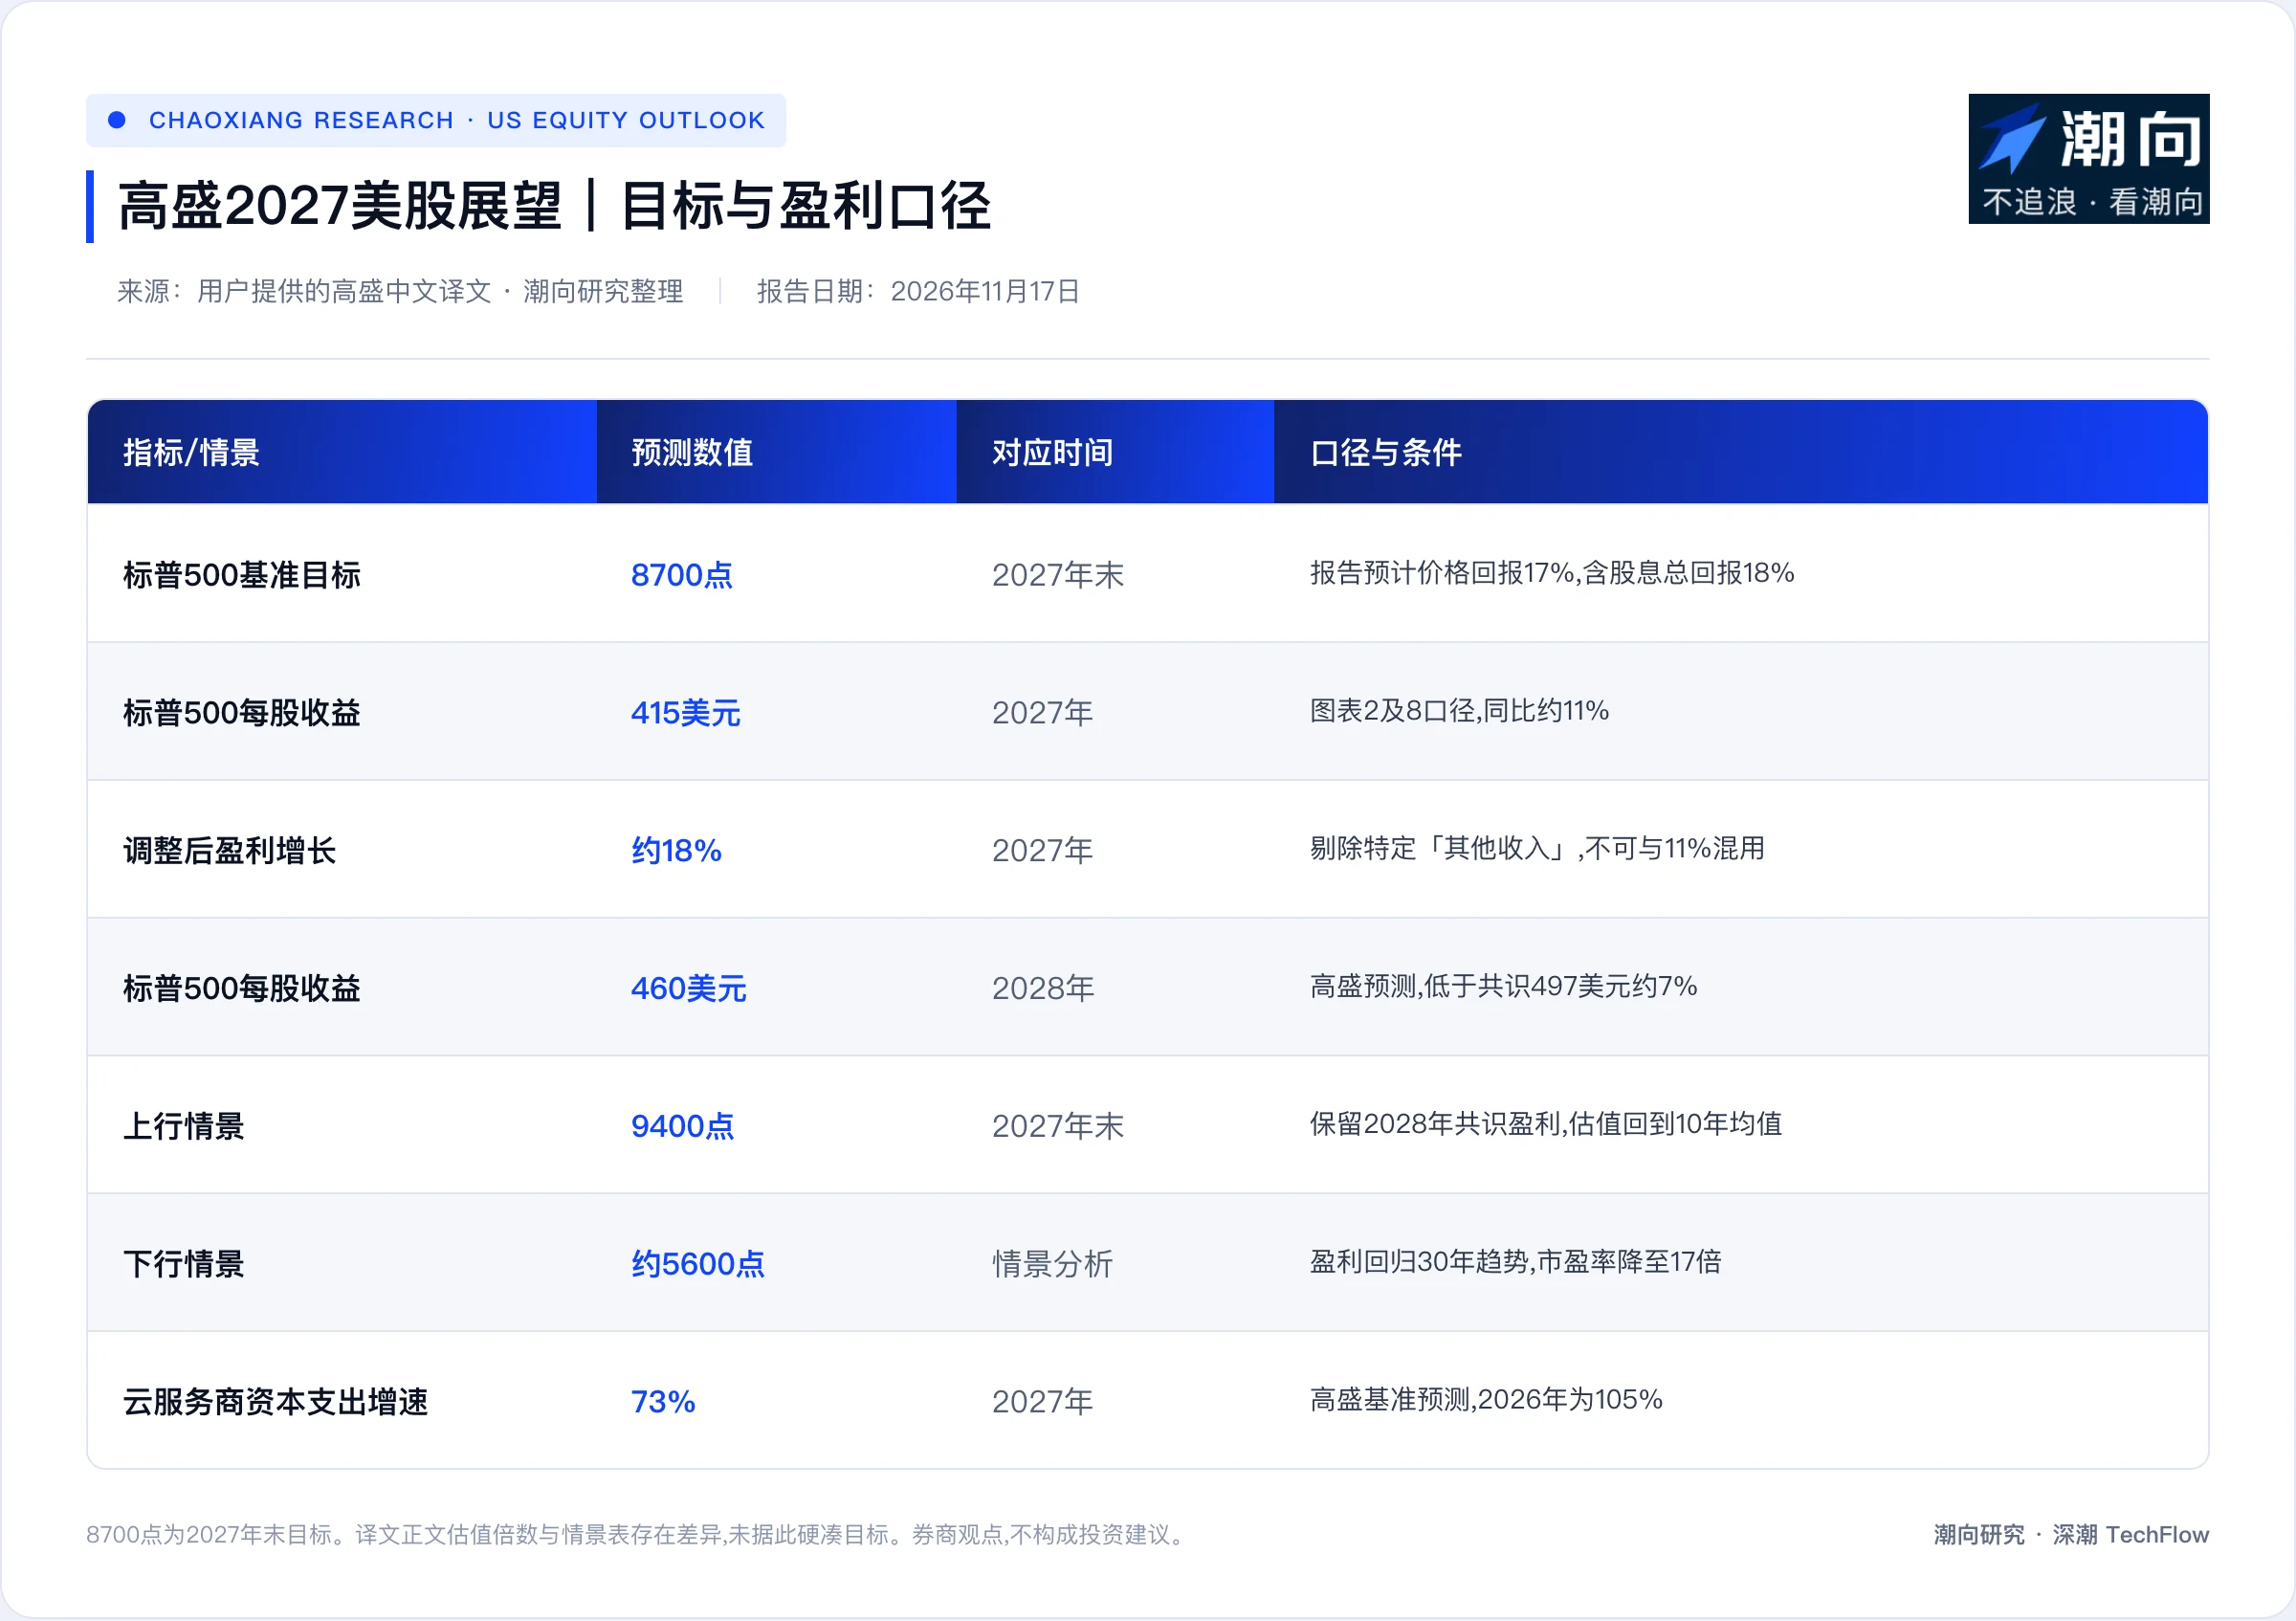
O superciclo de alta do mercado de ações dos EUA ainda não terminou, mas o entusiasmo entrou discretamente em sua fase intermediária. Em suas Perspectivas para o mercado de ações dos EUA em 2027, publicadas em 17 de novembro de 2026, o Goldman Sachs afirma que uma economia sólida e os investimentos contínuos em IA ainda devem levar o índice S&P 500 a 8.700 pontos até o fim de 2027. Isso significa que as ações dos EUA ainda têm espaço para subir cerca de 17% no próximo ano. No entanto, com o crescimento dos gastos de capital em IA atingindo o pico, o foco do mercado está passando das apostas em infraestrutura para uma busca pragmática pela monetização.
Crescimento dos lucros desacelera; múltiplo de 18 vezes o lucro ancora o piso das avaliações
O mercado de ações dos EUA em 2026 foi impulsionado por uma forte disparada dos lucros. Mas será difícil repetir esse crescimento excepcionalmente elevado no próximo ano.
A equipe de estratégia de ações dos EUA do Goldman Sachs prevê que o crescimento do lucro por ação do S&P 500 desacelerará acentuadamente de cerca de 30% em 2026 para 11% em 2027. Mesmo excluindo a renda adicional obtida pelos gigantes de tecnologia por meio de investimentos, o crescimento do lucro principal seria de apenas cerca de 18%.
Do lado da avaliação, por outro lado, a situação parece relativamente segura. O P/L futuro de 12 meses do S&P 500 passou por uma contração de 19% em 2026 e agora recuou para perto de 18 vezes, exatamente no nível médio dos últimos 10 anos.
O preço-alvo de 8.700 pontos definido pelo Goldman Sachs foi justamente derivado com base nas expectativas de lucro para 2028 e na atribuição de um P/L de 18 vezes. Sob a dupla incerteza de um ambiente de juros altos e da evolução da IA, o Goldman Sachs acredita que o mercado dificilmente verá uma expansão sistêmica da avaliação. A alta do próximo ano terá de depender de forma concreta do impulso dos lucros.
A corrida de revezamento da IA troca o bastão: a infraestrutura de computação cede espaço à monetização das aplicações
O maior financiador dessa festa da IA está desacelerando o ritmo de gastos.
Nos últimos anos, a maior parte dos retornos excedentes das ações dos EUA veio da infraestrutura de IA. O Goldman Sachs estima que, só os investimentos de capital das empresas de nuvem em hiperescala, contribuíram com 12 pontos percentuais para o crescimento do lucro do mercado em 2026.
O ponto de inflexão ocorrerá em 2027. À medida que a escala absoluta dos investimentos de capital continua a se expandir, espera-se que seu crescimento anual desacelere bruscamente de 105% para 73%. A pressão da depreciação trazida pelos enormes investimentos também começará a corroer os lucros. Até 2028, o impacto líquido negativo dos investimentos de capital das empresas de nuvem sobre os lucros do S&P 500 pode até atingir 5 pontos percentuais.
O vento do capital mudou de direção. Como as ações de infraestrutura já tinham expectativas excessivamente elevadas, o Goldman Sachs sugere voltar os olhos para a próxima etapa do revezamento. As empresas capazes de monetizar efetivamente a tecnologia de IA ou de usar a IA para elevar a produtividade se tornarão as novas favoritas. Para evitar o risco de disrupção tecnológica, o Goldman Sachs está particularmente otimista com as ações de produtividade do mundo real, com forte exposição a ativos pesados ou características físicas.
O alavancamento corporativo volta a ganhar força, enquanto os aristocratas de recompras destacam seu valor escasso
O frenesi dos investimentos em IA não só antecipou as expectativas de lucro do futuro, como também vem elevando discretamente a alavancagem das empresas.
Os estrategistas de crédito do Goldman Sachs esperam que o volume de emissões de títulos de grau de investimento e de alto rendimento nos EUA suba para 2,8 trilhões de dólares em 2027. As empresas de nuvem não estão apenas se endividando agressivamente no balanço patrimonial, como também carregam enormes compromissos de arrendamento e compras fora do balanço.
O preço de alavancar a infraestrutura é o forte esvaziamento do fluxo de caixa destinado a recompensar os acionistas. O crescimento das recompras de ações do S&P 500 já estagnou no terceiro trimestre, e o rendimento de recompra caiu para 1,4%, atingindo o menor nível em vinte anos fora de períodos de recessão.
Em um ambiente em que o fluxo de caixa das empresas está amplamente pressionado, os "aristocratas de recompras" tornaram-se os verdadeiros ativos escassos. O Goldman Sachs enfatiza que aquelas empresas com forte fluxo de caixa livre e capacidade de reduzir continuamente o capital social colherão retornos excedentes em um cenário macro de desaceleração do crescimento.
Buscar tesouros no crescimento e usar ativos defensivos para cobrir a volatilidade
Quando o crescimento do lucro do mercado cai para perto de dois dígitos, o estilo do mercado inevitavelmente tenderá para os ativos capazes de manter o crescimento orgânico.
O Goldman Sachs favorece ações de crescimento com características de crescimento secular de longo prazo. Na alocação setorial específica, o Goldman Sachs destacou infraestrutura de energia e transporte. A infraestrutura de energia é atualmente um dos poucos setores que podem acelerar os lucros no próximo ano. Já o setor de transportes pode oferecer uma excelente alavancagem cíclica caso ocorra uma surpresa positiva na economia macro.
A defesa também é indispensável. A concentração excessiva dos lucros do mercado é uma espada suspensa sobre as ações dos EUA. O Goldman Sachs recomenda usar os setores de saúde e parte dos bens de consumo básico, atualmente com avaliação descontada, para se defender. As ações de média capitalização não apenas não têm lucros já precificados em excesso, como também negociam a múltiplos relativamente baixos, sendo uma escolha ideal para diversificar o risco dos gigantes.
Este artigo é uma compilação e interpretação, pela Chaoxiang Research, de relatórios de pesquisa de corretoras de terceiros. As classificações, preços-alvo, previsões de lucros e julgamentos relacionados citados no texto são opiniões dos analistas da corretora e representam apenas a posição da instituição à qual pertencem, não refletindo a visão da Chaoxiang Research, nem constituindo qualquer सलाह de investimento.
O mercado tem riscos; as decisões devem ser independentes. Este artigo não deve servir como base para comprar ou vender quaisquer valores mobiliários.