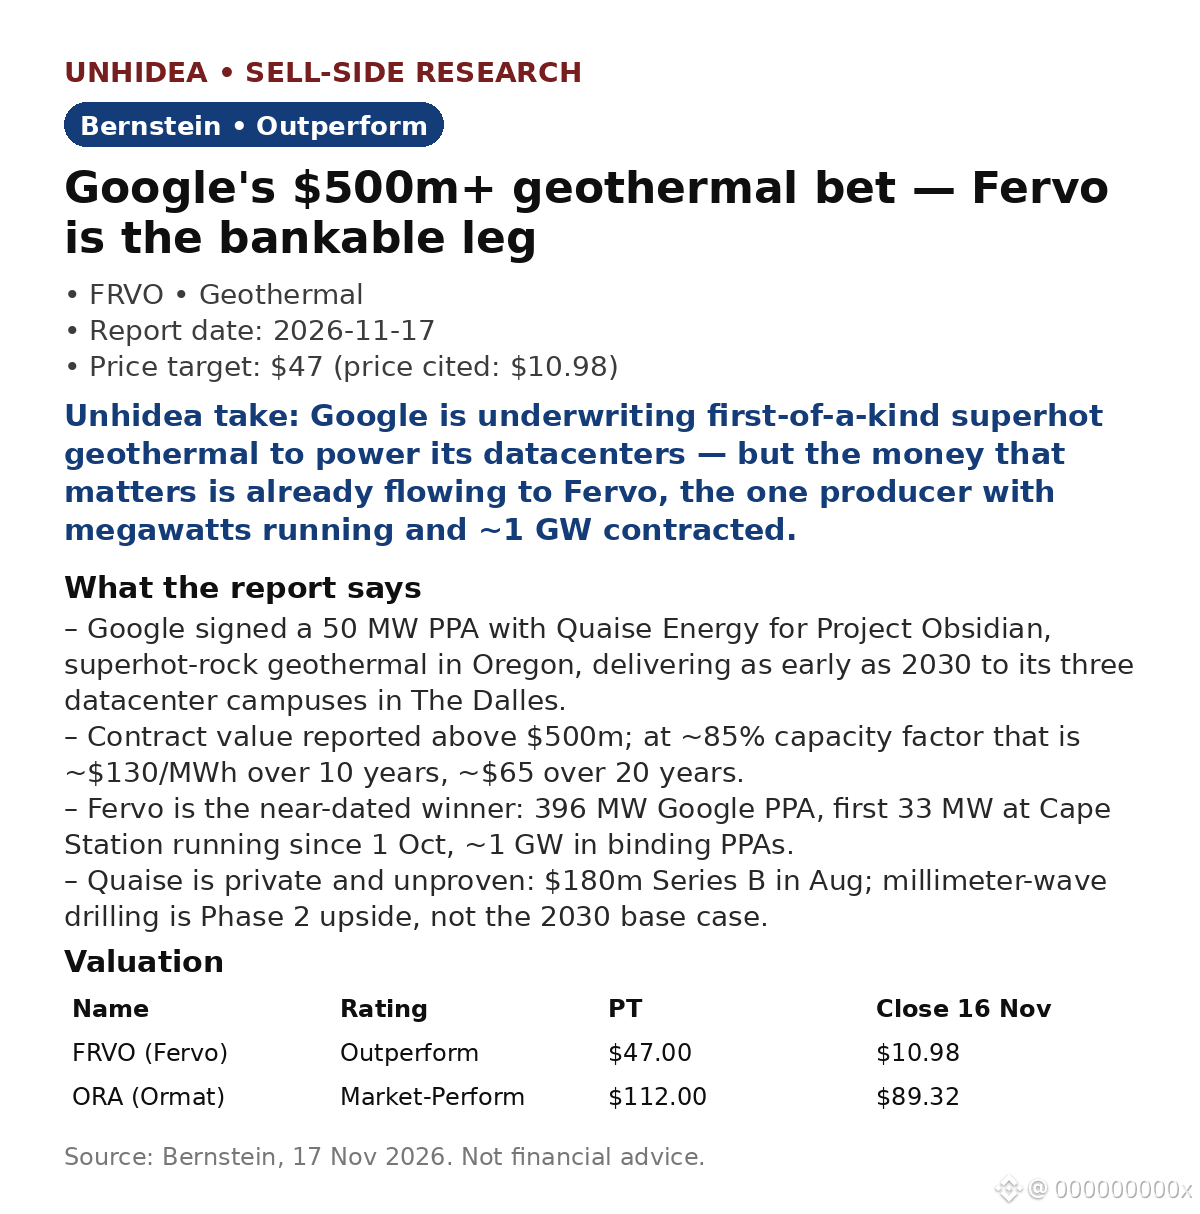
$FRVO: O Google assinou um PPA geotérmico de 50 MW no valor de mais de $500m — e a Bernstein afirma que a Fervo é a verdadeira vencedora. Desempenho superior, preço-alvo de $47 — ~4.3x o fechamento de $10.98 citado (16 nov.).
O acordo é com a Quaise Energy para o Project Obsidian, um projeto pioneiro de rocha superquente no Oregon, com início de fornecimento previsto para 2030. Com um fator de capacidade de ~85%, $500m equivalem a ~$130/MWh ao longo de 10 anos e ~$65 ao longo de 20 (cálculo da Bernstein).
Por que a Fervo, e não a Quaise: a Quaise é privada e ainda não comprovou sua tecnologia — a perfuração por ondas milimétricas é um potencial benefício da Fase 2, não o cenário-base para 2030. A Fervo tem 396 MW contratados com o Google, com os primeiros 33 MW em Cape Station em operação desde 1º de outubro, e ~1 GW em PPAs vinculantes — “a parcela com prazo mais próximo e mais financiável”.
Avaliação: a FRVO ainda não é lucrativa (LPA estimado para 2026: -$0.10), então o preço-alvo de $47 se baseia no EBITDA de 2035 a 10.5x EV/EBITDA, descontado para o presente — uma aposta de longo prazo, não um múltiplo de curto prazo.
Opinião da Unhidea: agora, os hiperescaladores aceitam o risco tecnológico para garantir energia limpa e firme 24 horas por dia, 7 dias por semana — o valor da escassez cabe aos ativos que já estão produzindo, não às opções sobre poços ainda não comprovados.
Opinião da Unhidea: observe quem assume o risco de atrasos na data de início das operações comerciais — a entrega em 2030 de um poço pioneiro é uma promessa, não um projeto em execução.
Riscos: produtividade do subsolo, perfuração por ondas milimétricas em escala, transmissão até The Dalles. Fonte: Bernstein, 17 nov. 2026. Isto não é aconselhamento financeiro.
O acordo é com a Quaise Energy para o Project Obsidian, um projeto pioneiro de rocha superquente no Oregon, com início de fornecimento previsto para 2030. Com um fator de capacidade de ~85%, $500m equivalem a ~$130/MWh ao longo de 10 anos e ~$65 ao longo de 20 (cálculo da Bernstein).
Por que a Fervo, e não a Quaise: a Quaise é privada e ainda não comprovou sua tecnologia — a perfuração por ondas milimétricas é um potencial benefício da Fase 2, não o cenário-base para 2030. A Fervo tem 396 MW contratados com o Google, com os primeiros 33 MW em Cape Station em operação desde 1º de outubro, e ~1 GW em PPAs vinculantes — “a parcela com prazo mais próximo e mais financiável”.
Avaliação: a FRVO ainda não é lucrativa (LPA estimado para 2026: -$0.10), então o preço-alvo de $47 se baseia no EBITDA de 2035 a 10.5x EV/EBITDA, descontado para o presente — uma aposta de longo prazo, não um múltiplo de curto prazo.
Opinião da Unhidea: agora, os hiperescaladores aceitam o risco tecnológico para garantir energia limpa e firme 24 horas por dia, 7 dias por semana — o valor da escassez cabe aos ativos que já estão produzindo, não às opções sobre poços ainda não comprovados.
Opinião da Unhidea: observe quem assume o risco de atrasos na data de início das operações comerciais — a entrega em 2030 de um poço pioneiro é uma promessa, não um projeto em execução.
Riscos: produtividade do subsolo, perfuração por ondas milimétricas em escala, transmissão até The Dalles. Fonte: Bernstein, 17 nov. 2026. Isto não é aconselhamento financeiro.