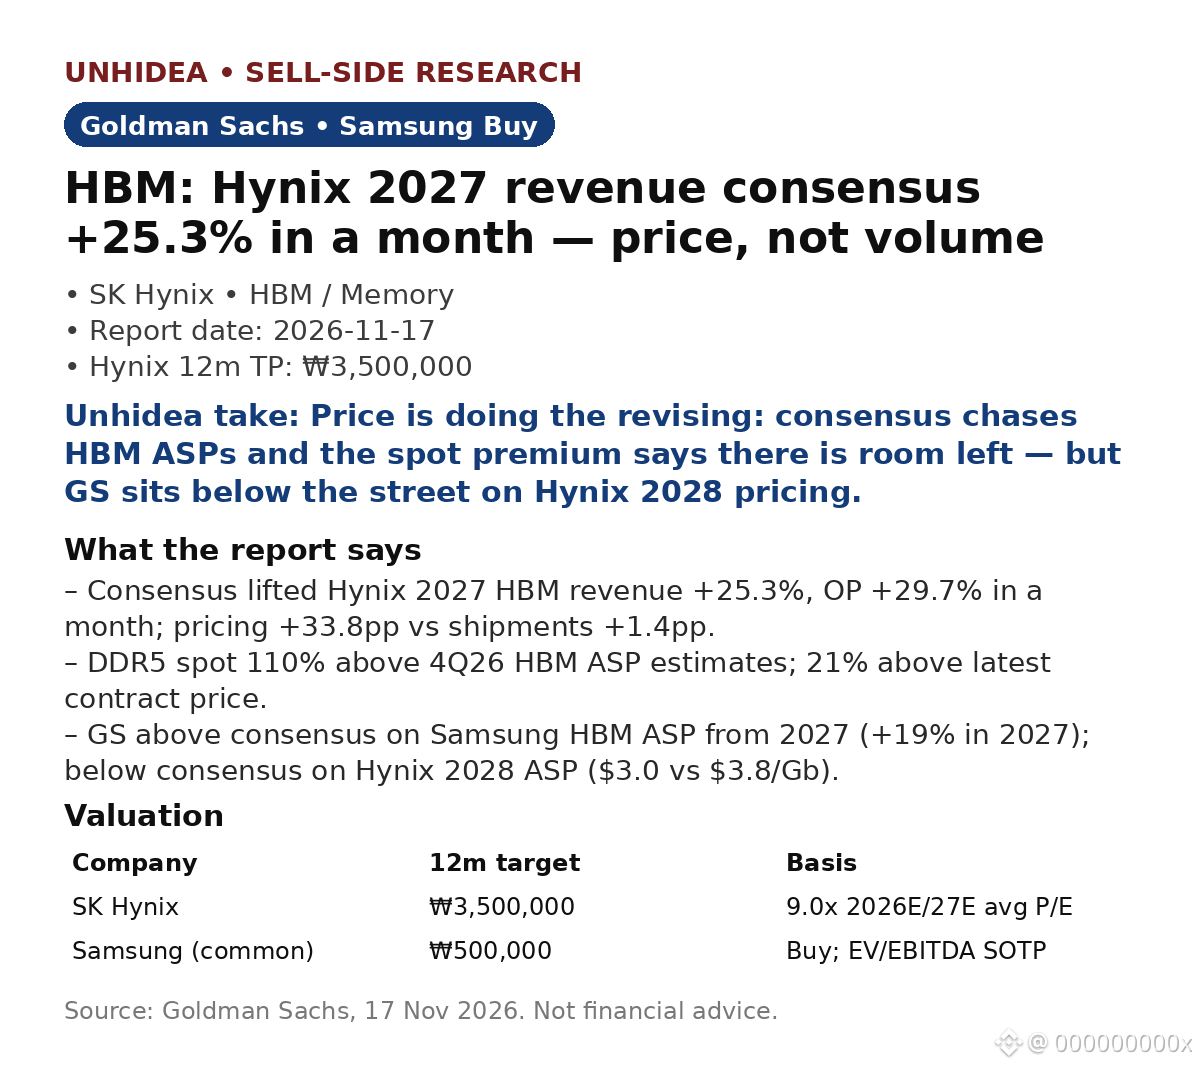
A reprecificação de HBM está avançando rápido: o consenso acaba de elevar em 25,3% a receita de HBM da SK Hynix em 2027 em apenas um mês — e os preços fizeram todo o trabalho.
Acompanhamento de HBM da GS em novembro: o consenso elevou a receita de HBM da Hynix em 25,3% e o lucro operacional em 29,7% para 2027, em relação ao mês anterior. Preços: +33,8 p.p.; embarques: +1,4 p.p. Para 2028: receita +15,1%, lucro operacional +12,0%.
Os preços à vista confirmam essa tendência: o preço à vista do DDR5 está 110% acima da estimativa da GS para o preço médio de venda (ASP) de HBM no 4º trimestre de 2026 e 21% acima do preço contratual mais recente.
A GS está acima do consenso para o ASP de HBM da Samsung a partir de 2027 (+19% em 2027, +7% em 2028), mas abaixo do consenso para o ASP da Hynix em 2028 (US$ 3,0/Gb contra US$ 3,8/Gb do mercado). Recomendação de compra para a Samsung, com preço-alvo de ₩500.000; preço-alvo de 12 meses para a Hynix de ₩3.500.000, com P/L de 9,0x.
Após o relatório: receita da Nvidia no 3º trimestre de US$ 115,8 bilhões, alta anual de 103%; previsão para o 4º trimestre de US$ 130 bilhões ±3% — a própria demanda acaba de se confirmar.
Visão da Unhidea: esta revisão é impulsionada pelos preços, não pelo volume — os preços da memória, e não as unidades, são o motor da revisão; o prêmio do preço à vista do DDR5 é o número a acompanhar.
Visão da Unhidea: o mercado precifica a Hynix como vencedora e a Samsung como retardatária; se a Samsung reduzir a diferença em HBM, o ASP da Hynix estimado pelo consenso ainda poderá cair.
Riscos: desaceleração do mercado de memória; demanda mais fraca por dispositivos; redução dos investimentos em IA. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é uma recomendação financeira.
Acompanhamento de HBM da GS em novembro: o consenso elevou a receita de HBM da Hynix em 25,3% e o lucro operacional em 29,7% para 2027, em relação ao mês anterior. Preços: +33,8 p.p.; embarques: +1,4 p.p. Para 2028: receita +15,1%, lucro operacional +12,0%.
Os preços à vista confirmam essa tendência: o preço à vista do DDR5 está 110% acima da estimativa da GS para o preço médio de venda (ASP) de HBM no 4º trimestre de 2026 e 21% acima do preço contratual mais recente.
A GS está acima do consenso para o ASP de HBM da Samsung a partir de 2027 (+19% em 2027, +7% em 2028), mas abaixo do consenso para o ASP da Hynix em 2028 (US$ 3,0/Gb contra US$ 3,8/Gb do mercado). Recomendação de compra para a Samsung, com preço-alvo de ₩500.000; preço-alvo de 12 meses para a Hynix de ₩3.500.000, com P/L de 9,0x.
Após o relatório: receita da Nvidia no 3º trimestre de US$ 115,8 bilhões, alta anual de 103%; previsão para o 4º trimestre de US$ 130 bilhões ±3% — a própria demanda acaba de se confirmar.
Visão da Unhidea: esta revisão é impulsionada pelos preços, não pelo volume — os preços da memória, e não as unidades, são o motor da revisão; o prêmio do preço à vista do DDR5 é o número a acompanhar.
Visão da Unhidea: o mercado precifica a Hynix como vencedora e a Samsung como retardatária; se a Samsung reduzir a diferença em HBM, o ASP da Hynix estimado pelo consenso ainda poderá cair.
Riscos: desaceleração do mercado de memória; demanda mais fraca por dispositivos; redução dos investimentos em IA. Fonte: Goldman Sachs, 17 de novembro de 2026. Isto não é uma recomendação financeira.