
Comecemos pelo retrato mais fiel do momento: o Bitcoin oscila repetidamente em torno de US$ 64 mil. Na madrugada de 18 de novembro, estava cotado a cerca de US$ 64 mil, com uma faixa de variação nas últimas 24 horas entre aproximadamente US$ 63,3 mil e US$ 65,5 mil. O Índice de Medo e Ganância Cripto permanece há bastante tempo na faixa de “medo extremo”, entre 10 e 13. Já a estrutura das liquidações no mercado de derivativos está passando por uma mudança mais importante do que o próprio preço: de uma “matança unilateral dos comprados”, como a de 15 de novembro, para uma guerra de desgaste nos últimos dois dias, com liquidações quase iguais de posições compradas e vendidas.
Os números do seu texto — “US$ 194 milhões, 57% em posições compradas e 43% em posições vendidas” — apontam na direção certa, mas precisam ser atualizados e corrigidos: de acordo com os dados mais recentes disponíveis, o volume de liquidações nas últimas 24 horas ficou em torno de US$ 190 milhões a US$ 310 milhões (há grandes diferenças nos critérios usados por cada plataforma). Desse total, cerca de US$ 153 milhões foram em posições compradas e US$ 128 milhões em posições vendidas, uma divisão quase meio a meio. Apenas três dias antes, por volta de 15 de novembro, as liquidações em 24 horas ainda chegavam a US$ 1,97 bilhão–US$ 2,12 bilhões, com mais de 90% correspondendo a posições compradas. O que aconteceu entre “mais de 90% em posições compradas” e o “equilíbrio entre comprados e vendidos” é a chave para entender o mercado atual.
I. Primeiro, vamos esclarecer a cadeia causal desta queda
Esta queda não é um evento isolado dentro do mercado cripto, mas uma cadeia completa de transmissão que parte da macroeconomia e chega à alavancagem.
O primeiro elo são os juros. O CPI dos EUA de outubro subiu 0,4% em relação ao mês anterior, e o núcleo do CPI avançou 0,3%, ambos acima das expectativas. O mercado elevou imediatamente para quase 89% a probabilidade de uma alta de 25 pontos-base em dezembro e começou até a precificar uma chance de cerca de 11% de uma alta extrema de 50 pontos-base. O rendimento dos títulos do Tesouro dos EUA a 10 anos subiu para cerca de 5,15%. A market maker Wintermute afirmou que, num “ambiente de negociação dominado pelas taxas de juros”, o Bitcoin, um ativo sem rendimento, tornou-se a fonte de financiamento preferencial a ser vendida. Sua equipe de OTC apontou como alvo de baixa a faixa dos 50 mil dólares, com atenção intermediária aos níveis de 62 mil e 60 mil.
O segundo elo é a liquidez. Os ETFs spot de Bitcoin dos EUA registraram saídas líquidas durante sete pregões consecutivos, de 5 a 13 de novembro, totalizando cerca de 1,91 bilhão de dólares. Segundo os dados da Wintermute, desde o início de 2026 os ETFs spot de Bitcoin acumularam saídas líquidas de aproximadamente 1,9 bilhão de dólares, ao passo que em 2025 registraram entradas líquidas de cerca de 21 bilhões de dólares — um sinal claro de que o motor de capital incremental apagou. Uma pesquisa da Coinbase também mostra que, nos últimos 30 dias, a oferta das principais stablecoins caiu cerca de 11,5 bilhões de dólares, indicando que a própria “liquidez” interna do mercado está encolhendo.
O terceiro elo é a ruptura técnica e a cascata de liquidações por alavancagem. Depois que o Bitcoin caiu abaixo da média móvel de 200 dias, em torno de 73 mil dólares, desencadeou liquidações em cadeia. Rich Rosenblum, cofundador da GSR, classificou esta queda como “uma queda técnica”. Mais importante ainda, a média móvel de 200 semanas, em torno de 68 mil dólares, foi rompida de forma convincente, transformando o que era uma linha vital em resistência acima do preço. Desde 21 de outubro, o Bitcoin acumula uma queda de cerca de 25%, recuou por seis semanas consecutivas e caiu mais de 26% desde o início do ano.
O quarto elo é a perda de confiança. Em 30 de outubro, a Binance sofreu um roubo de fundos de hot wallet no valor de cerca de 6,34 bilhões de dólares. Embora a plataforma tenha anunciado posteriormente que repôs integralmente os ativos afetados e que autoridades dos EUA e o setor privado congelaram cerca de 2,7 bilhões de dólares desse montante, pouco depois da retomada dos saques houve saídas líquidas de vários bilhões de dólares em pouco tempo, e as instituições reduziram, em geral, sua exposição à custódia concentrada. Somada a movimentos conjuntos de ativos de risco do setor tecnológico, como a queda de 4,1% das ações da Nvidia em um único dia e o recuo de 2,49% do Nasdaq, a retroalimentação negativa de AI e cripto compartilhando a mesma reserva de capital de risco se intensificou.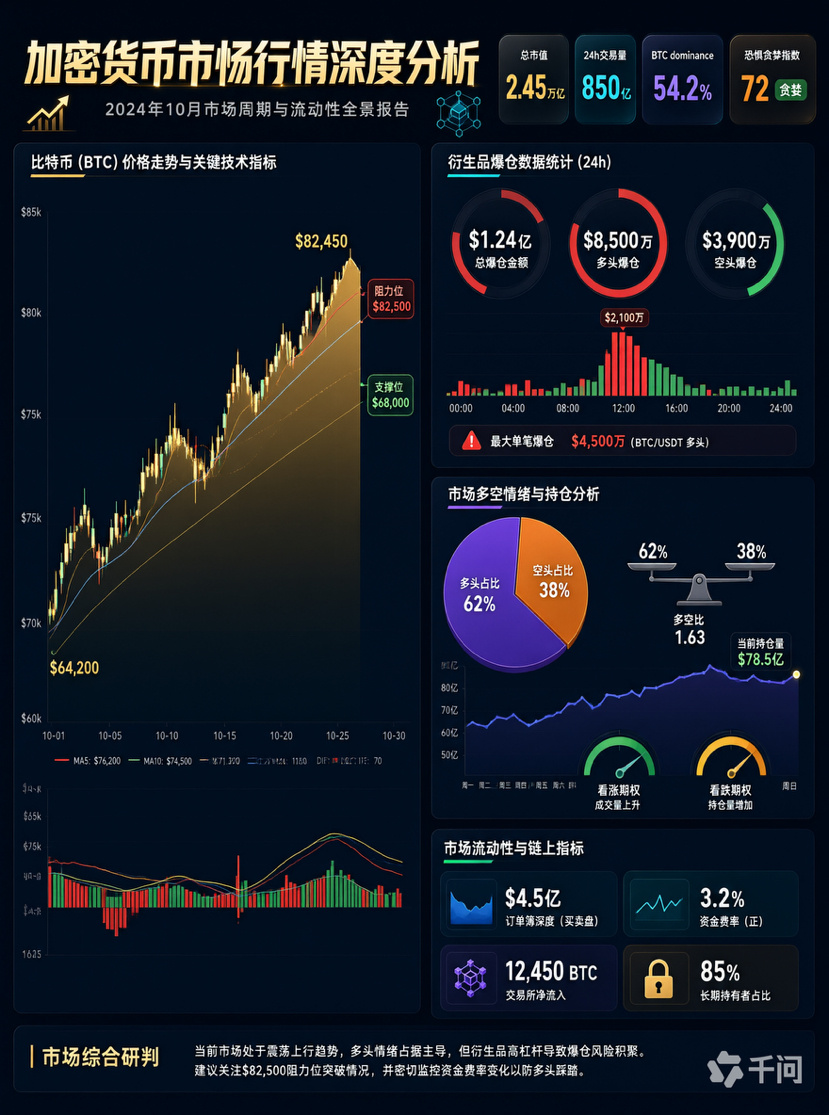
II. Três aspectos realmente importantes a observar nos dados de liquidação
Primeiro, a alavancagem foi de fato bastante reduzida — e isso não é ruim.
É muito esclarecedor consultar o calendário de liquidações dos últimos 30 dias: em 15 de novembro, foram liquidados 1,274 bilhão de dólares em posições compradas e 274 milhões em posições vendidas; em 16 de novembro, os valores caíram para 145 milhões em posições compradas e 105 milhões em posições vendidas; em 17 de novembro, recuaram ainda mais, para 64,06 milhões e 23,89 milhões, respectivamente. O open interest em contratos também diminuiu ao mesmo tempo. Em 18 de novembro, o open interest dos contratos de BTC no mercado como um todo era de cerca de 41,12 bilhões de dólares, e a proporção entre open interest e valor de mercado era de apenas 3,19%, próxima do percentil 11% do último ano. Isso significa que o capital alavancado é relativamente pequeno em comparação com o mercado spot e que o “combustível” do mercado de derivativos está muito mais limpo do que há um mês. A taxa de financiamento também voltou a um nível neutro, ligeiramente positivo (média ponderada do open interest de BTC em torno de +0,0041%/8 horas), sem excesso de posições compradas nem concentração extrema de posições vendidas.
Segundo, a afirmação de que “as liquidações de altcoins superaram a soma das de BTC+ETH” não se confirma nos dados mais recentes.
No ranking recente de liquidações de moedas nas últimas 24 horas, o BTC soma cerca de 59,4 milhões de dólares e o ETH, cerca de 65,26 milhões — continuam sendo, de longe, os principais. As demais moedas ficam, em sua maioria, na faixa de alguns milhões a dezenas de milhões de dólares. Outra estatística aponta cerca de 90,27 milhões para o BTC e 65,85 milhões para o ETH, também à frente. Portanto, uma descrição mais precisa seria: o risco das altcoins não está no “maior total de liquidações”, mas no “maior impacto sobre os preços para o mesmo valor negociado”. Os perpétuos de pequena capitalização têm pouca profundidade, e uma ordem a mercado de alguns milhões de dólares pode provocar uma longa sombra inferior. Além disso, as taxas de financiamento costumam se desviar muito dos níveis normais; por exemplo, em algumas moedas pequenas, a taxa anualizada paga pelas posições vendidas pode chegar a centenas ou até milhares por cento. Isso indica uma concentração extrema de apostas unidirecionais, tornando quase inevitáveis os movimentos bruscos de preço. O índice de temporada das altcoins permanece há muito tempo na faixa de 38–39, bem abaixo do limite de 75, enquanto a dominância do Bitcoin está em torno de 60%. Em essência, ainda é uma “temporada do Bitcoin”, não das altcoins. Nessa estrutura, usar alta alavancagem em altcoins é como mergulhar em águas rasas.
Terceiro, o fato de as liquidações de posições compradas e vendidas estarem quase empatadas não significa que “os grandes players estão lucrando dos dois lados”, mas sim que o mercado entrou numa fase de desgaste com baixa liquidez.
Prefiro uma explicação menos conspiratória, mas mais próxima da realidade: quando as compras de ETFs desaparecem, a oferta de stablecoins encolhe e os market makers passam coletivamente à defensiva, o livro de ordens fica mais raso e o preço se torna mais sensível a fluxos de capital equivalentes. Assim, ordens de stop-loss e liquidação de ambos os lados são acionadas alternadamente. A Wintermute interpretou claramente o repique recente como “uma recuperação impulsionada pela recompra de posições vendidas para realizar lucros”, e não pela entrada de capital novo, e considera que uma desalavancagem intensa não significa que o fundo já tenha sido formado. Em outras palavras, as liquidações nos dois sentidos são resultado de “ausência de tendência e de capital incremental”, e não de algum operador mirando os investidores de varejo. Essa diferença de interpretação é importante: a primeira exige que você reduza a frequência das operações e espere por uma estrutura; a segunda pode induzir você a continuar abrindo posições para “aproveitar os movimentos bruscos”, o que muitas vezes acaba levando à perda total do capital.
III. Minhas três principais opiniões
Opinião 1: a formação de preços neste movimento é comandada pela macroeconomia, não pelos fatores internos do mercado cripto.
As expectativas de alta de juros, os rendimentos dos títulos do Tesouro dos EUA, os gastos de capital em AI e a volatilidade das ações de tecnologia determinam, em conjunto, o limite de valorização dos ativos de risco. Portanto, qualquer avaliação baseada apenas em gráficos de preços ou dados de liquidação deixa de lado a variável explicativa mais importante. Antes da reunião do FOMC de 8–9 de dezembro, é provável que o mercado permaneça num padrão de oscilações de “repique e devolução dos ganhos”, em vez de seguir uma tendência unidirecional clara.
Opinião 2: a redução da alavancagem não significa que o fundo foi atingido; confirmar a tendência é mais importante do que tentar comprar na baixa.
Historicamente, não são raros os casos em que o mercado continua caindo após grandes liquidações. A combinação de sinais mais confiável no momento é: o preço diário volta a se manter acima de 68 mil dólares (média móvel de 200 semanas) + os ETFs spot retomam entradas líquidas sustentadas no mesmo período + a taxa de financiamento permanece positiva. As condições da Wintermute para deixar a postura defensiva também são exatamente “fechamento diário acima de 68 mil dólares e entrada líquida nos ETFs no dia”. Já analistas da Nansen consideram a faixa de 60 mil a 62,6 mil dólares um teste crucial nas próximas semanas e apontam a recuperação da média móvel de 200 dias (cerca de 73 mil) como o primeiro sinal de que a pressão vendedora terminou. Antes que essas condições se concretizem, comprar na baixa é uma aposta probabilística, não uma operação a favor da tendência.
Opinião 3: há referências claras para o potencial de queda, mas isso não significa que o preço “certamente chegará lá”.
Os níveis de referência abaixo são, em ordem: a mínima do fim de semana, em torno de 62 mil dólares; a zona de concentração de opções de venda de 60 mil dólares na Deribit, com cerca de 900 milhões de dólares em posições em aberto; e, mais abaixo, a região da mínima do ano (em julho, chegou a cerca de 57,7 mil dólares). Acima, a referência é a média móvel de 200 semanas, em 68 mil dólares, seguida pela média móvel de 200 dias, em 73 mil dólares. É importante ressaltar que esses são “níveis a observar”, não “níveis garantidos”. Uma zona de concentração de opções pode atuar como um ponto de atração, mas também pode ser atravessada diretamente por um evento.
IV. Estratégias operacionais práticas (por perfil de risco)
Se você mantém posições spot sem usar alavancagem:
A tarefa central nesta fase não é “comprar no ponto mais baixo”, mas controlar o ritmo. Você pode transformar o plano em regras: começar a comprar gradualmente na faixa de 62 mil a 60 mil dólares, aumentar o ritmo perto dos 58 mil e deixar uma diferença de preço suficiente entre cada parcela (por exemplo, 5%–8%). Defina também claramente que, “se o preço diário se mantiver acima de 68 mil e os ETFs registrarem entradas líquidas consecutivas, passarei a aumentar a posição a favor da tendência”. Use também os fluxos dos ETFs como ferramenta de confirmação: em 16 de novembro, os ETFs spot de Bitcoin encerraram uma sequência de sete dias de saídas e registraram entradas líquidas de cerca de 7,9 milhões de dólares. O IBIT, da BlackRock, contribuiu com cerca de 76,5 milhões de dólares, mas esse valor foi amplamente compensado pelos resgates do GBTC e do FBTC. Uma virada positiva em um único dia significa apenas que a hemorragia parou; são necessárias pelo menos 3–5 sessões consecutivas de entradas para afirmar que a demanda voltou.
Se você negocia contratos:
1) Reduzir a alavancagem é uma exigência inegociável. Num ambiente em que a proporção entre open interest e valor de mercado está perto do percentil mais baixo do último ano, mas a volatilidade continua intensa, recomenda-se limitar a alavancagem a 3–5 vezes e dimensionar a posição com base no princípio de que “o drawdown máximo da conta não deve ultrapassar 2%–3% do capital total”, em vez de começar pensando em quanto se quer ganhar.
2) Evite períodos de alto risco. Antes e depois da divulgação de dados de inflação dos EUA, de discursos de autoridades do FOMC e dos resultados das gigantes de tecnologia americanas (especialmente da Nvidia), a liquidez é mais baixa e a probabilidade de movimentos bruscos de preço é maior. É melhor ficar fora do mercado e esperar a divulgação dos dados.
3) Posicione os stops fora das zonas de concentração de liquidações. Coloque os stops do “lado de fora” de zonas de concentração de opções e liquidações, como 60 mil e 62 mil dólares, em vez de deixá-los muito próximos de números redondos. Dê também preferência a ordens limitadas, para evitar que ordens a mercado sofram slippage em períodos de baixa liquidez.
4) Fique longe dos perpétuos de moedas pequenas. Taxas de financiamento extremas + pouca profundidade = liquidação nos dois sentidos. Mesmo que sua avaliação da direção esteja correta, é muito fácil perder a margem primeiro por causa de um movimento brusco de preço.
5) Reduza a frequência. Durante períodos de oscilação com liquidações nos dois sentidos, os custos de negociação e o slippage consomem a maior parte dos lucros teóricos. “Negociar menos” já é, por si só, uma estratégia de valor esperado positivo.
Se você precisa de uma lista de indicadores a acompanhar (em ordem de importância):
Se as entradas líquidas diárias dos ETFs spot de Bitcoin se mantêm consecutivas; se a taxa de financiamento do BTC consegue permanecer positiva e se o open interest se recupera à medida que o preço sobe; se a oferta total de stablecoins deixa de cair e volta a crescer (indicador da liquidez interna); a magnitude e o tom da reunião do FOMC de dezembro, bem como os dados de PCE e emprego de novembro; se o rendimento dos títulos do Tesouro dos EUA a 10 anos recua da região de 5,15%; e os desdobramentos dos incidentes de segurança e custódia nas corretoras.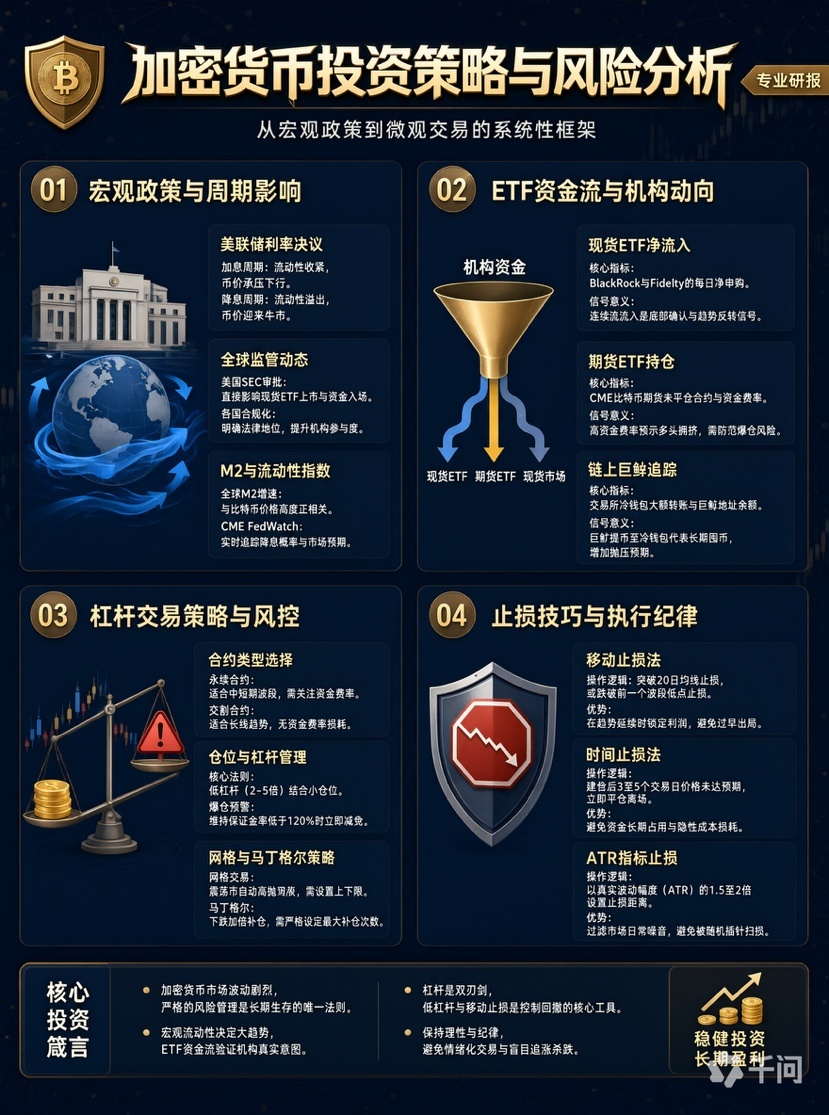
V. Análise de riscos: estes cinco riscos devem constar do plano de negociação
Risco de política macroeconômica (atualmente, o maior). Se a alta de juros de dezembro ou as orientações futuras forem mais agressivas (ou até se concretizar o cenário extremo de 50 pontos-base), o custo de oportunidade dos ativos sem rendimento aumentará ainda mais, e o suporte na região dos 60 mil poderá ser rompido diretamente por um evento.
Risco de liquidez e estrutura de capital. A combinação de demanda fraca por ETFs, contração das stablecoins e menor pressão compradora das empresas de reservas de ativos digitais (DAT) fará com que qualquer repique careça de sustentação; uma virada positiva dos ETFs em um único dia não basta para derrubar essa avaliação.
Risco de plataforma e custódia. O incidente de roubo na Binance mostra que, mesmo com a plataforma cobrindo as perdas, congestionamentos nos saques durante a recuperação, segmentação da liquidez e perda de confiança ainda podem afetar indiretamente os preços e a qualidade da execução. Grandes quantias devem ser distribuídas entre diferentes custodiantes, dando prioridade a carteiras frias e instituições de custódia em conformidade com as normas.
Risco de metodologia dos dados. Os resultados de diferentes provedores para as “liquidações em 24 horas” divergem muito (no mesmo período, variam de cerca de 190 milhões a 310 milhões de dólares). A cobertura das corretoras, a inclusão ou não de perpétuos DeFi e o cálculo com base no preço de marcação podem gerar discrepâncias. Trate os dados de liquidação como um “termômetro aproximado do sentimento e da intensidade da alavancagem”, não como um mapa preciso de operações.
Risco regulatório e de conformidade (deve ser encarado de frente). É preciso deixar claro que criptomoedas como o Bitcoin não são emitidas por autoridades monetárias nem têm curso legal. Os órgãos reguladores do território nacional já enfatizaram diversas vezes que a realização de atividades comerciais relacionadas a criptomoedas no território nacional constitui atividade financeira ilegal e é estritamente proibida. Este artigo trata apenas de informações sobre a estrutura do mercado e seus riscos; não constitui aconselhamento de investimento nem orientação de negociação, e tampouco incentiva qualquer conduta que viole as leis e regulamentos aplicáveis no local onde você se encontra.
O aspecto mais cruel deste movimento não é a profundidade da queda, mas o fato de primeiro eliminar os compradores com um colapso unidirecional e depois desgastar a paciência com oscilações sem tendência nos dois sentidos. A eliminação da alavancagem é positiva, mas, sem entrada de capital novo depois disso, só resta o desgaste do mercado. Para a grande maioria, a medida mais valiosa neste momento não é “abrir mais uma posição para recuperar as perdas”, mas reduzir a alavancagem, definir regras para as posições e usar os fluxos de entrada nos ETFs e a média móvel de 200 semanas, na faixa dos 68 mil dólares, como únicos sinais de confirmação — e então esperar.
Só quem sobrevive chega ao próximo ciclo. Parece frase de autoajuda, mas, num mercado em que ainda podem evaporar dois ou três bilhões de dólares em margem em 24 horas, é na verdade a única estratégia executável.#英伟达财报超预期AI云股盘后上涨 #本周财报与宏观事件密集,市场再迎波动考验 #Anthropic上市倒计时,AI投资热度迎来检验 #黄仁勋能否复任CEO?英伟达董事会:暂不考虑 #KOSPI跌2.59%创2月以来最低收盘 $BTC


