
Saiu o relatório financeiro da Nvidia — ah, não, as boas notícias!
◆ Receita de 115,8 bilhões de dólares, alta de 20% em relação ao trimestre anterior e de 103% em relação ao mesmo período do ano passado, claramente acima da faixa esperada de 108,8 a 109 bilhões.
◆ Receita de 107,6 bilhões de dólares com data centers, alta de 110% em relação ao mesmo período do ano passado. Essa é a principal fonte do crescimento.
◆ Lucro líquido de 65,3 bilhões de dólares (GAAP)
◆ EPS de 2,68 dólares (não GAAP), acima dos 2,47 a 2,48 dólares esperados.
Não dá para saber como o mercado vai reagir. No passado, as ações frequentemente caíram mesmo quando os resultados superaram as expectativas.
Mas a margem bruta foi de 74,8% pelo GAAP e 74,9% pelo não GAAP. Nos três primeiros trimestres, ficou em 75%, 74,93% e 74,98%, respectivamente: basicamente, uma leve queda, sem sinais de uma contração significativa da demanda.
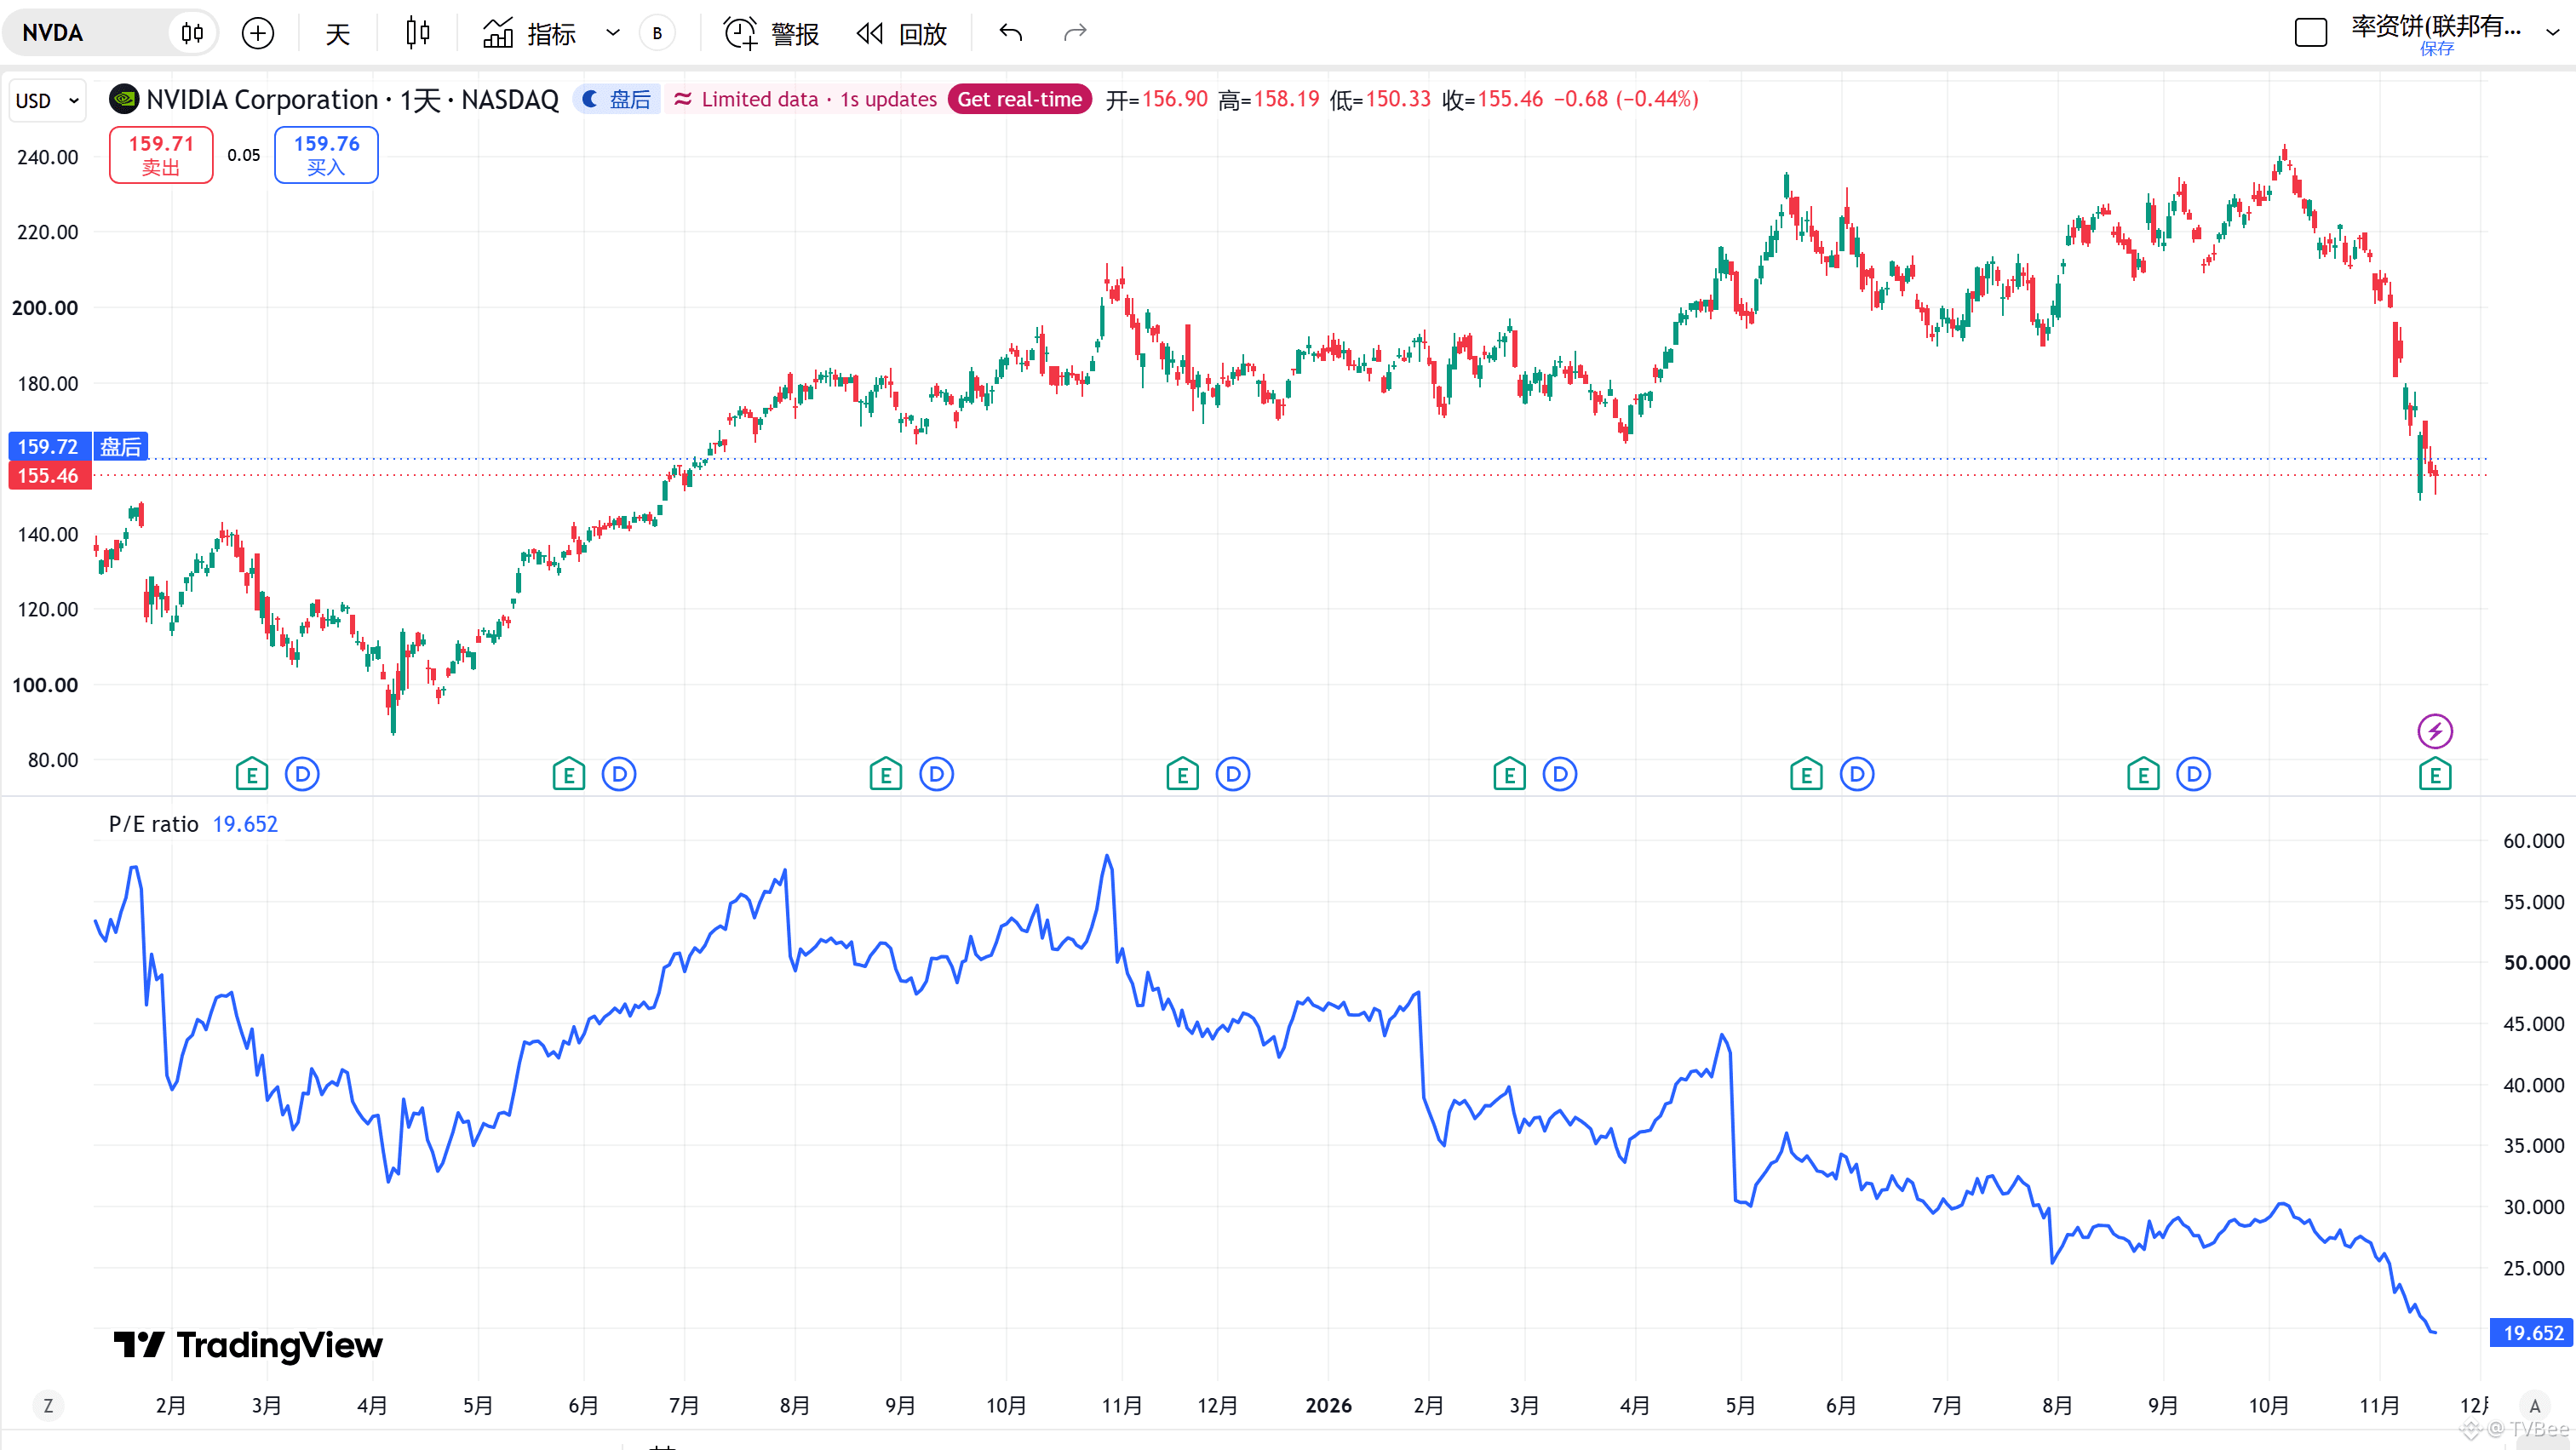
Por outro lado, com base nos novos dados financeiros, o índice P/L (TTM) fica em torno de 16,5 a 17,5 vezes — francamente, é difícil chamar isso de bolha.
Além disso, na verdade, o P/L da $NVDAB NVDA vem caindo desde outubro do ano passado. Isso não é um processo de alta de uma bolha. Na realidade, o mercado vem tentando evitar que a história de uma bolha se repita.
E também não estamos diante do cenário de uma bolha estourada: depois que uma bolha estoura, o P/L sobe, porque os lucros caem ainda mais rápido que o preço das ações.
Se os dados do relatório financeiro não forem falsos nem maquiados, os resultados da Nvidia não têm absolutamente nada de negativo. Mas isso não significa que as ações vão subir. Agora, só nos resta esperar os democratas entrarem em cena.
◆ Receita de 115,8 bilhões de dólares, alta de 20% em relação ao trimestre anterior e de 103% em relação ao mesmo período do ano passado, claramente acima da faixa esperada de 108,8 a 109 bilhões.
◆ Receita de 107,6 bilhões de dólares com data centers, alta de 110% em relação ao mesmo período do ano passado. Essa é a principal fonte do crescimento.
◆ Lucro líquido de 65,3 bilhões de dólares (GAAP)
◆ EPS de 2,68 dólares (não GAAP), acima dos 2,47 a 2,48 dólares esperados.
Não dá para saber como o mercado vai reagir. No passado, as ações frequentemente caíram mesmo quando os resultados superaram as expectativas.
Mas a margem bruta foi de 74,8% pelo GAAP e 74,9% pelo não GAAP. Nos três primeiros trimestres, ficou em 75%, 74,93% e 74,98%, respectivamente: basicamente, uma leve queda, sem sinais de uma contração significativa da demanda.
Por outro lado, com base nos novos dados financeiros, o índice P/L (TTM) fica em torno de 16,5 a 17,5 vezes — francamente, é difícil chamar isso de bolha.
Além disso, na verdade, o P/L da $NVDAB NVDA vem caindo desde outubro do ano passado. Isso não é um processo de alta de uma bolha. Na realidade, o mercado vem tentando evitar que a história de uma bolha se repita.
E também não estamos diante do cenário de uma bolha estourada: depois que uma bolha estoura, o P/L sobe, porque os lucros caem ainda mais rápido que o preço das ações.
Se os dados do relatório financeiro não forem falsos nem maquiados, os resultados da Nvidia não têm absolutamente nada de negativo. Mas isso não significa que as ações vão subir. Agora, só nos resta esperar os democratas entrarem em cena.