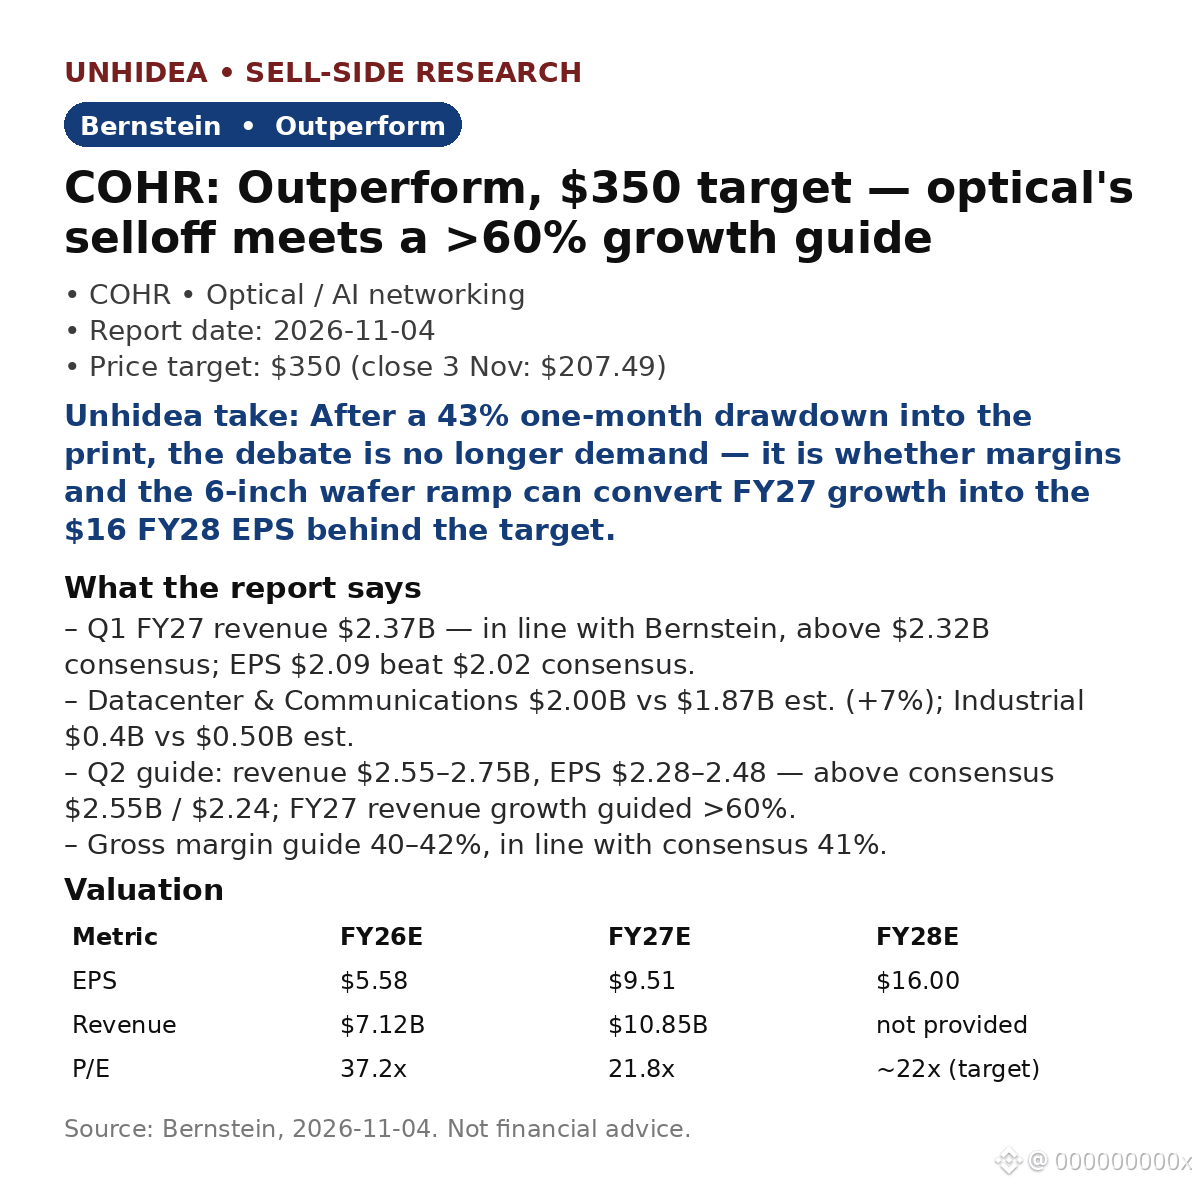
$COHR: Bernstein mantém recomendação de desempenho superior e preço-alvo de US$ 350 — ~69% acima do fechamento a US$ 207.49 em 3 de nov. A queda das ações de óptica acabou deparando-se com uma projeção de crescimento >60%.
Q1 FY27: receita de US$ 2.37B, em linha com a estimativa de US$ 2.37B da Bernstein e acima do consenso de US$ 2.32B; LPA de US$ 2.09 superou o consenso de US$ 2.02. O segmento de datacenter foi o destaque: US$ 2.00B contra US$ 1.87B esperados (+7%).
- Projeção para Q2: receita de US$ 2.55–2.75B e LPA de US$ 2.28–2.48, acima do consenso de US$ 2.55B/US$ 2.24; crescimento da receita para FY27 projetado acima de 60%.
- Avaliação: US$ 350 = ~22x o LPA estimado pela Bernstein para FY28, de US$ 16; LPA estimado para FY27 de US$ 9.51 sobre receita de US$ 10.85B; P/L estimado para FY27 de 21.8x.
- Desde o relatório: as ações caíram 6.75% em 16 de nov. e depois subiram ~11% no pré-mercado em 17 de nov., com a recuperação das empresas de óptica antes da divulgação dos resultados da Nvidia (cobertura de mercado, 17 de nov.).
Análise da Unhidea: após uma queda de 43% em um mês, a reavaliação diz respeito à infraestrutura, não ao hype — o gargalo de InP é a vantagem competitiva, e o acordo entre Marvell e Lumentum deixa a Coherent como a única empresa independente dedicada exclusivamente à óptica.
Análise da Unhidea: a questão em aberto são as margens, não a demanda — a Bernstein considera as margens decepcionantes, e a expansão da produção de wafers de 6 polegadas determinará se o crescimento de FY27 se converte naquele LPA de US$ 16 para FY28.
Riscos: atraso na expansão das margens; enfraquecimento dos preços de InP; expansão da produção de VCSEL ainda não comprovada; o acordo com a Lumentum altera a concorrência.
Fonte: Bernstein, 4 de nov. de 2026. Isto não é aconselhamento financeiro.
Q1 FY27: receita de US$ 2.37B, em linha com a estimativa de US$ 2.37B da Bernstein e acima do consenso de US$ 2.32B; LPA de US$ 2.09 superou o consenso de US$ 2.02. O segmento de datacenter foi o destaque: US$ 2.00B contra US$ 1.87B esperados (+7%).
- Projeção para Q2: receita de US$ 2.55–2.75B e LPA de US$ 2.28–2.48, acima do consenso de US$ 2.55B/US$ 2.24; crescimento da receita para FY27 projetado acima de 60%.
- Avaliação: US$ 350 = ~22x o LPA estimado pela Bernstein para FY28, de US$ 16; LPA estimado para FY27 de US$ 9.51 sobre receita de US$ 10.85B; P/L estimado para FY27 de 21.8x.
- Desde o relatório: as ações caíram 6.75% em 16 de nov. e depois subiram ~11% no pré-mercado em 17 de nov., com a recuperação das empresas de óptica antes da divulgação dos resultados da Nvidia (cobertura de mercado, 17 de nov.).
Análise da Unhidea: após uma queda de 43% em um mês, a reavaliação diz respeito à infraestrutura, não ao hype — o gargalo de InP é a vantagem competitiva, e o acordo entre Marvell e Lumentum deixa a Coherent como a única empresa independente dedicada exclusivamente à óptica.
Análise da Unhidea: a questão em aberto são as margens, não a demanda — a Bernstein considera as margens decepcionantes, e a expansão da produção de wafers de 6 polegadas determinará se o crescimento de FY27 se converte naquele LPA de US$ 16 para FY28.
Riscos: atraso na expansão das margens; enfraquecimento dos preços de InP; expansão da produção de VCSEL ainda não comprovada; o acordo com a Lumentum altera a concorrência.
Fonte: Bernstein, 4 de nov. de 2026. Isto não é aconselhamento financeiro.