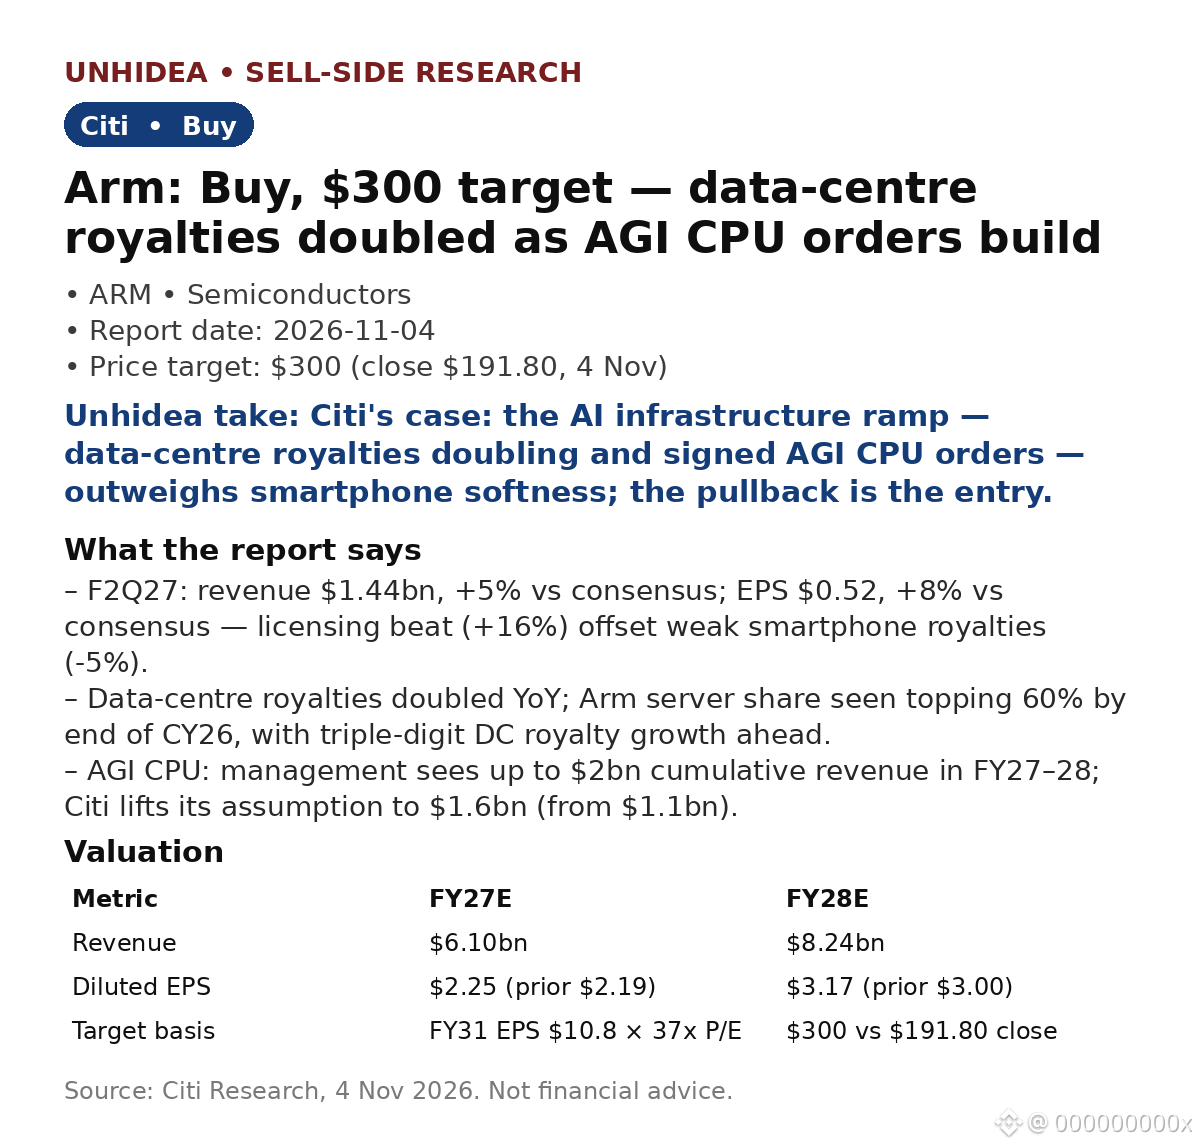
$ARM: Citi mantém recomendação de compra e preço-alvo de US$ 300 — royalties de data centers duplicaram enquanto aumentam as encomendas de CPUs AGI
Nota da Citi de 4 de nov., após os resultados do 2.º trim. do AF27 da Arm: receita de US$ 1,44 bi (+5% em relação ao consenso) e LPA de US$ 0,52 (+8%) — o desempenho acima do esperado em licenciamento (+16% em relação ao consenso) mais do que compensou a fraqueza dos royalties de smartphones (-5%). A previsão para o 3.º trim. do AF27, de US$ 1,54 bi em receita e LPA de US$ 0,56, fica modestamente acima do consenso (US$ 1,52 bi / US$ 0,55).
- Data centers: royalties duplicaram em relação ao ano anterior; prevê-se que a participação da Arm em servidores ultrapasse 60% até o fim do ano civil de 2026, com expectativa de crescimento de três dígitos nos royalties de data centers nos próximos anos.
- CPU AGI: a administração prevê até US$ 2 bi em receita acumulada no AF27–28; a Citi eleva sua estimativa para US$ 1,6 bi (de US$ 1,1 bi), com base em pedidos de compra assinados.
- Avaliação: receita estimada de US$ 6,10 bi no AF27 e US$ 8,24 bi no AF28; LPA de US$ 2,25 / US$ 3,17. Preço-alvo de US$ 300 = LPA de US$ 10,8 no AF31 a 37x o índice P/L, descontado para 2028 — cerca de 56% acima do fechamento de US$ 191,80 em 4 de nov.
Opinião da Unhidea: o trimestre mostra a Arm monetizando a IA duas vezes — licenças hoje, royalties amanhã — e a carteira de pedidos de CPUs AGI transforma uma narrativa em receita contratada.
Opinião da Unhidea: as ações da ARM caíram cerca de 8% durante o pregão de 17 de nov., em meio a uma ampla onda de vendas de ações de semicondutores — isso reflete a apreensão com a IA antes da divulgação dos resultados da Nvidia, não este relatório. A diferença entre os US$ 300 da Citi e o sentimento do mercado é o que vale acompanhar.
Riscos: execução e implantação de sistemas são os principais fatores limitantes; royalties de smartphones continuam fracos; concorrência do RISC-V; o SoftBank detém cerca de 90%.
Fonte: Citi Research, 4 de nov. de 2026. Isto não é aconselhamento financeiro.
Nota da Citi de 4 de nov., após os resultados do 2.º trim. do AF27 da Arm: receita de US$ 1,44 bi (+5% em relação ao consenso) e LPA de US$ 0,52 (+8%) — o desempenho acima do esperado em licenciamento (+16% em relação ao consenso) mais do que compensou a fraqueza dos royalties de smartphones (-5%). A previsão para o 3.º trim. do AF27, de US$ 1,54 bi em receita e LPA de US$ 0,56, fica modestamente acima do consenso (US$ 1,52 bi / US$ 0,55).
- Data centers: royalties duplicaram em relação ao ano anterior; prevê-se que a participação da Arm em servidores ultrapasse 60% até o fim do ano civil de 2026, com expectativa de crescimento de três dígitos nos royalties de data centers nos próximos anos.
- CPU AGI: a administração prevê até US$ 2 bi em receita acumulada no AF27–28; a Citi eleva sua estimativa para US$ 1,6 bi (de US$ 1,1 bi), com base em pedidos de compra assinados.
- Avaliação: receita estimada de US$ 6,10 bi no AF27 e US$ 8,24 bi no AF28; LPA de US$ 2,25 / US$ 3,17. Preço-alvo de US$ 300 = LPA de US$ 10,8 no AF31 a 37x o índice P/L, descontado para 2028 — cerca de 56% acima do fechamento de US$ 191,80 em 4 de nov.
Opinião da Unhidea: o trimestre mostra a Arm monetizando a IA duas vezes — licenças hoje, royalties amanhã — e a carteira de pedidos de CPUs AGI transforma uma narrativa em receita contratada.
Opinião da Unhidea: as ações da ARM caíram cerca de 8% durante o pregão de 17 de nov., em meio a uma ampla onda de vendas de ações de semicondutores — isso reflete a apreensão com a IA antes da divulgação dos resultados da Nvidia, não este relatório. A diferença entre os US$ 300 da Citi e o sentimento do mercado é o que vale acompanhar.
Riscos: execução e implantação de sistemas são os principais fatores limitantes; royalties de smartphones continuam fracos; concorrência do RISC-V; o SoftBank detém cerca de 90%.
Fonte: Citi Research, 4 de nov. de 2026. Isto não é aconselhamento financeiro.