$LOW: Bernstein mantém recomendação Outperform e preço-alvo de US$ 270 — guidance menos arriscado antes da divulgação dos resultados do Q3 de hoje
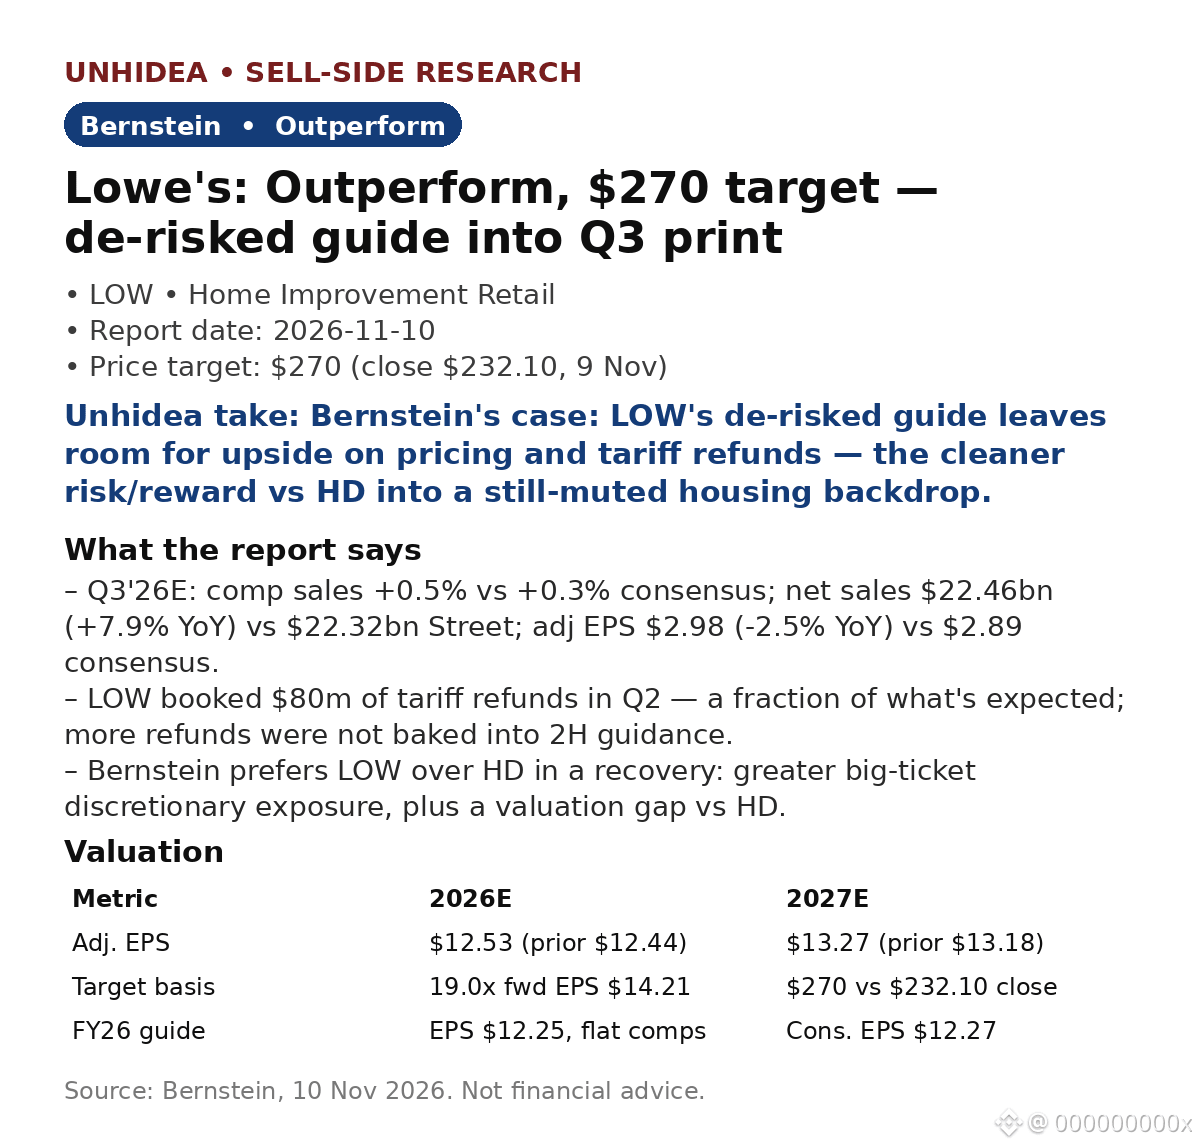
Prévia da Bernstein de 10 nov.: a Lowe's divulga os resultados do Q3'26 antes da abertura do mercado hoje (18 nov.). Sua projeção para o FY26, de vendas comparáveis estáveis, pressupõe nenhum benefício climático e nenhum reembolso adicional de tarifas. Preço-alvo elevado de US$ 254 para US$ 270 — cerca de 16% acima do fechamento de US$ 232,10 em 9 nov.
- Prévia do Q3: vendas comparáveis +0,5% vs. consenso de +0,3%; vendas líquidas de US$ 22,46 bi (+7,9% na comparação anual) vs. US$ 22,32 bi esperados pelo mercado; LPA ajustado de US$ 2,98 (-2,5% na comparação anual) vs. consenso de US$ 2,89.
- Reembolsos de tarifas: a LOW contabilizou US$ 80 mi no Q2, uma fração do que se espera — reembolsos adicionais poderiam compensar a inflação dos combustíveis e do frete ou financiar promoções.
- Avaliação: LPA ajustado estimado para o FY26 de US$ 12,53 (anteriormente US$ 12,44) vs. projeção de US$ 12,25; FY27 de US$ 13,27. Preço-alvo = 19,0x o LPA futuro de US$ 14,21 (antes, 18,0x).
Visão da Unhidea: com a expectativa em vendas comparáveis estáveis, um poder de precificação moderado já pode gerar um resultado acima do esperado — e os reembolsos de tarifas são uma opção gratuita que a projeção não leva em conta.
Visão da Unhidea: a LOW é a escolha preferida da Bernstein para uma recuperação, à frente da HD — a maior exposição a itens de alto valor significa uma recuperação mais acentuada se o mercado imobiliário reagir, mas uma espera mais longa se isso não acontecer.
Riscos: demanda imobiliária moderada, inflação de tarifas e frete, enfraquecimento da construção residencial afetando a divisão Pro.
Contexto: a HD divulgou resultados em 17 nov. — vendas de US$ 43,4 bi superaram os cerca de US$ 42,8 bi esperados; ações caíram 2% (CNBC).
Fonte: Bernstein, 10 nov. 2026. Isto não é aconselhamento financeiro.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en
Prévia da Bernstein de 10 nov.: a Lowe's divulga os resultados do Q3'26 antes da abertura do mercado hoje (18 nov.). Sua projeção para o FY26, de vendas comparáveis estáveis, pressupõe nenhum benefício climático e nenhum reembolso adicional de tarifas. Preço-alvo elevado de US$ 254 para US$ 270 — cerca de 16% acima do fechamento de US$ 232,10 em 9 nov.
- Prévia do Q3: vendas comparáveis +0,5% vs. consenso de +0,3%; vendas líquidas de US$ 22,46 bi (+7,9% na comparação anual) vs. US$ 22,32 bi esperados pelo mercado; LPA ajustado de US$ 2,98 (-2,5% na comparação anual) vs. consenso de US$ 2,89.
- Reembolsos de tarifas: a LOW contabilizou US$ 80 mi no Q2, uma fração do que se espera — reembolsos adicionais poderiam compensar a inflação dos combustíveis e do frete ou financiar promoções.
- Avaliação: LPA ajustado estimado para o FY26 de US$ 12,53 (anteriormente US$ 12,44) vs. projeção de US$ 12,25; FY27 de US$ 13,27. Preço-alvo = 19,0x o LPA futuro de US$ 14,21 (antes, 18,0x).
Visão da Unhidea: com a expectativa em vendas comparáveis estáveis, um poder de precificação moderado já pode gerar um resultado acima do esperado — e os reembolsos de tarifas são uma opção gratuita que a projeção não leva em conta.
Visão da Unhidea: a LOW é a escolha preferida da Bernstein para uma recuperação, à frente da HD — a maior exposição a itens de alto valor significa uma recuperação mais acentuada se o mercado imobiliário reagir, mas uma espera mais longa se isso não acontecer.
Riscos: demanda imobiliária moderada, inflação de tarifas e frete, enfraquecimento da construção residencial afetando a divisão Pro.
Contexto: a HD divulgou resultados em 17 nov. — vendas de US$ 43,4 bi superaram os cerca de US$ 42,8 bi esperados; ações caíram 2% (CNBC).
Fonte: Bernstein, 10 nov. 2026. Isto não é aconselhamento financeiro.
https://unhidea.com/en/articles/research-972aba8288b2492db4a299efd9035504-en