$AMD: Bernstein mantém recomendação de desempenho acima da média e preço-alvo de $650 — receitas de servidores devem dobrar em 2027, enquanto o mercado de PCs entra em crise
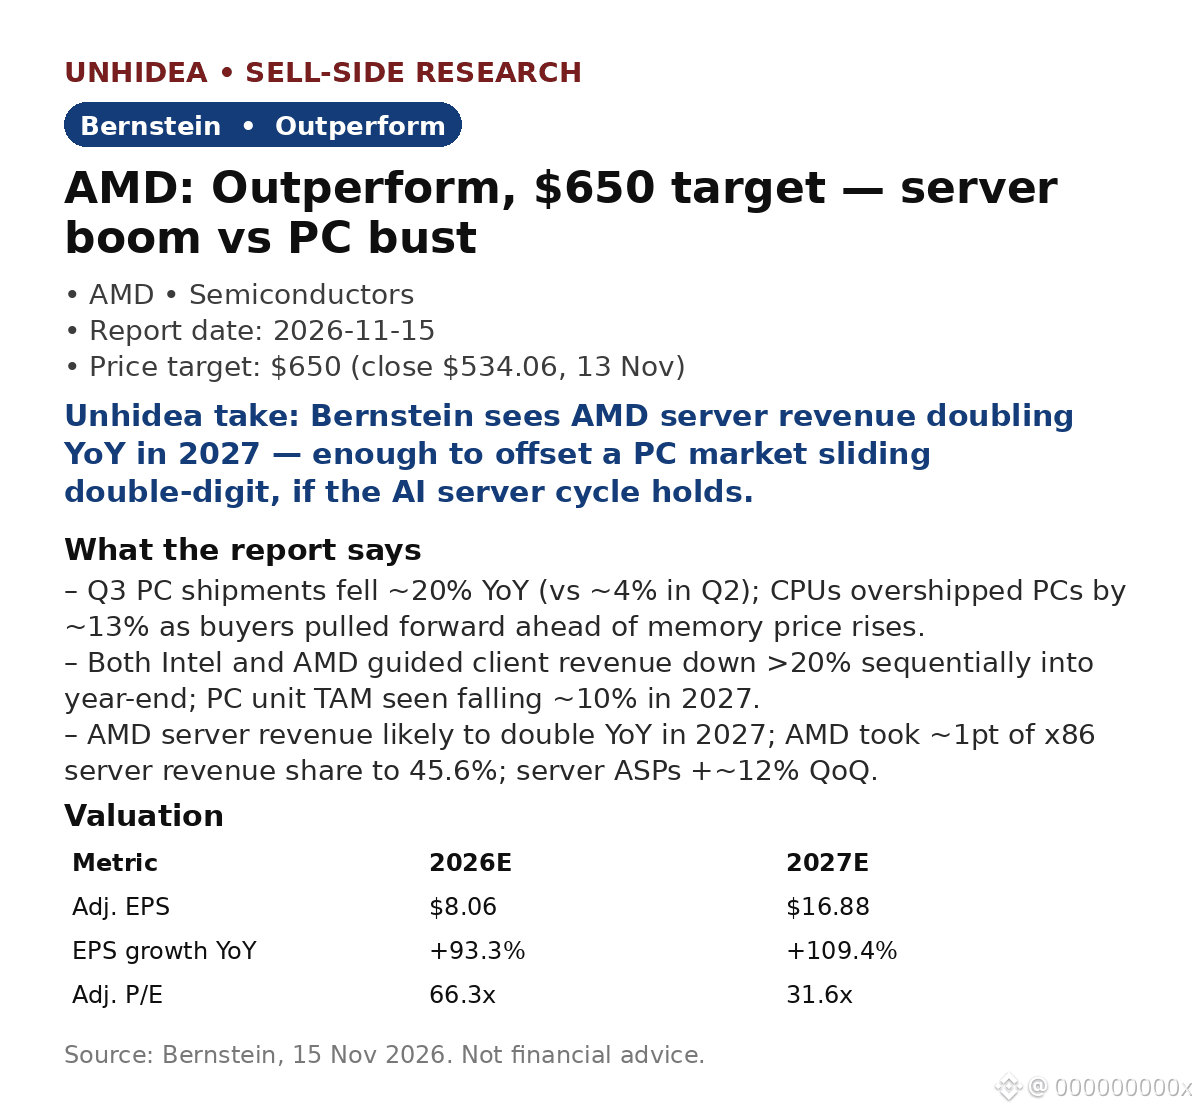
A nota da Bernstein de 15 de nov. divide a AMD em duas: um negócio de PCs a caminho de uma retração e um negócio de servidores prestes a dobrar. As remessas de PCs no 3.º trimestre caíram ~20% em relação ao ano anterior (vs. ~4% no 2.º trimestre), enquanto as remessas de CPUs para PCs superaram a demanda em ~13%, devido à antecipação das compras antes da alta dos preços da memória. Tanto a Intel quanto a AMD previram uma queda sequencial de >20% na receita de produtos para clientes até o fim do ano.
- Compensação dos servidores: a receita de servidores da AMD provavelmente dobrará em relação ao ano anterior em 2027; a AMD ganhou ~1 p.p. de participação na receita de servidores x86, chegando a 45.6%, enquanto os preços médios de venda de servidores subiram ~12% em relação ao trimestre anterior (+34% em relação ao ano anterior).
- Estimativas: LPA ajustado estimado para 2027 de $16.88, ante $8.06 em 2026 (+109% em relação ao ano anterior); o preço-alvo de $650 equivale a ~31x a média do LPA do exercício fiscal de 2027/28 ($20.83), ~22% acima do fechamento de $534.06 em 13 de nov.
Visão da Unhidea: a retração dos PCs é real, mas, para a AMD, a história é de mudança no mix, não de demanda — o crescimento está nos servidores e nos aceleradores de IA.
Visão da Unhidea: a memória é o fator decisivo: a alta dos preços aprofunda os efeitos da antecipação das compras, mas a escassez de memória também limita a oferta dos concorrentes, favorecendo a cadeia de suprimentos mais bem gerida da AMD.
Riscos: queda nos PCs, concentração de clientes de GPUs, margens, sustentabilidade dos gastos com IA.
Contexto: $NVDA divulga resultados hoje após o fechamento do mercado (17 de nov.).
Fonte: Bernstein, 15 de nov. de 2026. Não é aconselhamento financeiro.
A nota da Bernstein de 15 de nov. divide a AMD em duas: um negócio de PCs a caminho de uma retração e um negócio de servidores prestes a dobrar. As remessas de PCs no 3.º trimestre caíram ~20% em relação ao ano anterior (vs. ~4% no 2.º trimestre), enquanto as remessas de CPUs para PCs superaram a demanda em ~13%, devido à antecipação das compras antes da alta dos preços da memória. Tanto a Intel quanto a AMD previram uma queda sequencial de >20% na receita de produtos para clientes até o fim do ano.
- Compensação dos servidores: a receita de servidores da AMD provavelmente dobrará em relação ao ano anterior em 2027; a AMD ganhou ~1 p.p. de participação na receita de servidores x86, chegando a 45.6%, enquanto os preços médios de venda de servidores subiram ~12% em relação ao trimestre anterior (+34% em relação ao ano anterior).
- Estimativas: LPA ajustado estimado para 2027 de $16.88, ante $8.06 em 2026 (+109% em relação ao ano anterior); o preço-alvo de $650 equivale a ~31x a média do LPA do exercício fiscal de 2027/28 ($20.83), ~22% acima do fechamento de $534.06 em 13 de nov.
Visão da Unhidea: a retração dos PCs é real, mas, para a AMD, a história é de mudança no mix, não de demanda — o crescimento está nos servidores e nos aceleradores de IA.
Visão da Unhidea: a memória é o fator decisivo: a alta dos preços aprofunda os efeitos da antecipação das compras, mas a escassez de memória também limita a oferta dos concorrentes, favorecendo a cadeia de suprimentos mais bem gerida da AMD.
Riscos: queda nos PCs, concentração de clientes de GPUs, margens, sustentabilidade dos gastos com IA.
Contexto: $NVDA divulga resultados hoje após o fechamento do mercado (17 de nov.).
Fonte: Bernstein, 15 de nov. de 2026. Não é aconselhamento financeiro.