$DIS: Morgan Stanley eleva o preço-alvo de $125 para $133 e reitera recomendação acima da média — cruzeiros são agora a história de crescimento
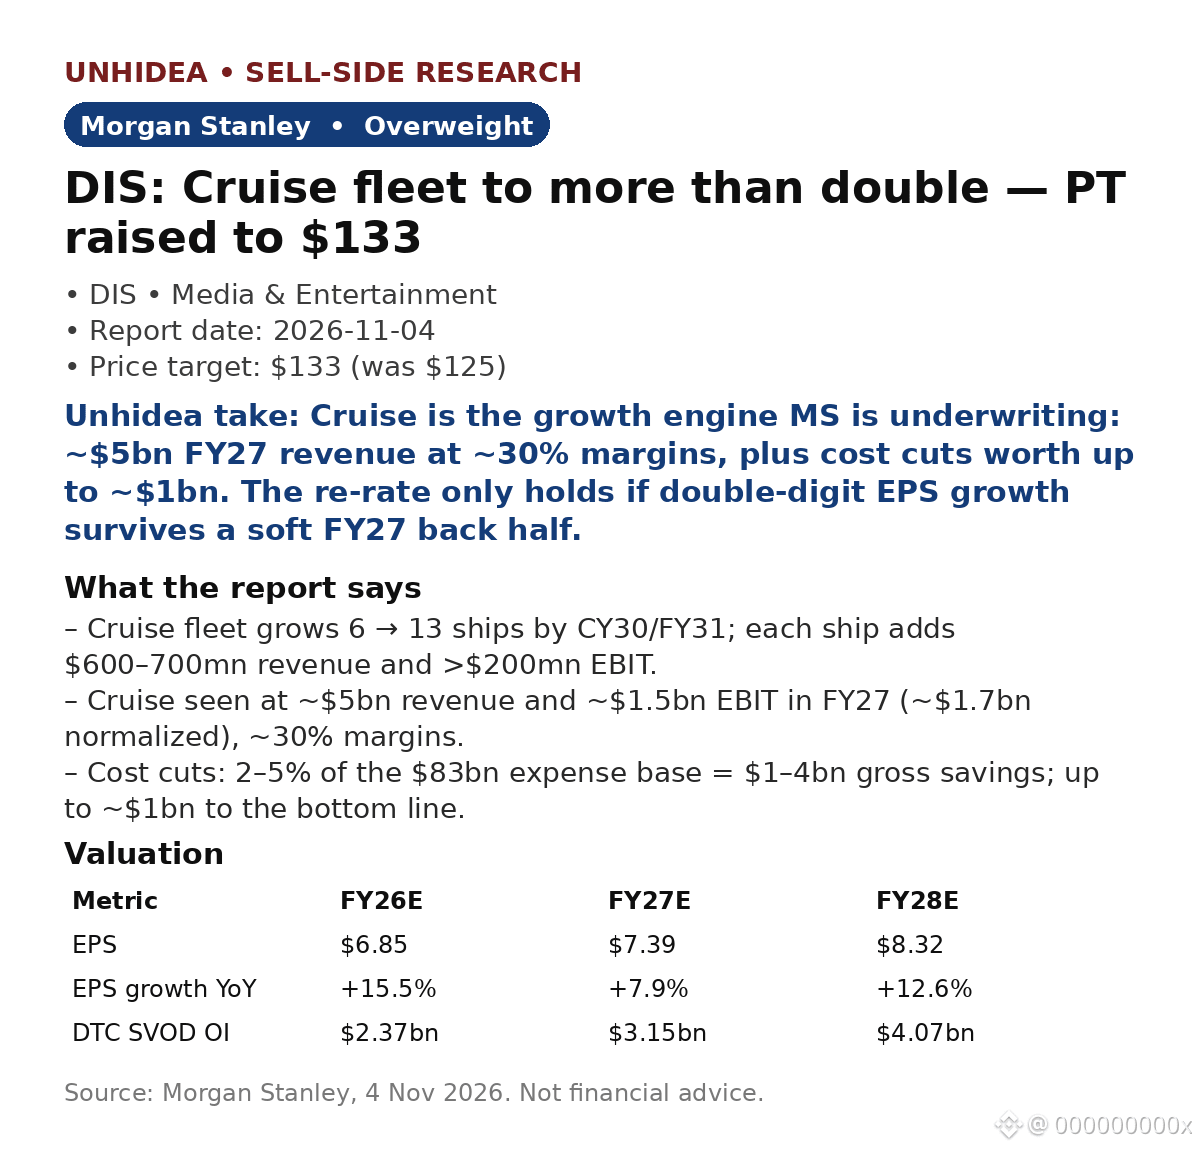
O MS vê a Disney "navegando rumo a um crescimento de dois dígitos do lucro por ação": frota de 6 → 13 navios até o ano civil de 2030/ano fiscal de 2031, cada um acrescentando $600–700mn em receita e >$200mn em EBIT. O segmento de cruzeiros deve alcançar cerca de $5bn em receita e cerca de $1.5bn em EBIT no ano fiscal de 2027 (cerca de $1.7bn normalizados), com margens de aproximadamente 30%.
- Estimativas: lucro por ação estimado para o ano fiscal de 2026 de $6.85 (+15.5% em relação ao ano anterior), ante consenso de $7.19; ano fiscal de 2027: $7.39 (+7.9%); ano fiscal de 2028: $8.32 (+12.6%) — a base para o preço-alvo de $133, a 16x (antes, 15x).
- Cortes de custos são uma nova alavanca: 2–5% da base de despesas de $83bn = $1–4bn em economias; até cerca de $1bn pode chegar ao resultado final.
- O streaming ganha escala: lucro operacional de SVOD direto ao consumidor de $1.30bn no ano fiscal de 2025 → $2.37bn estimados no ano fiscal de 2026 → $4.07bn estimados no ano fiscal de 2028.
Opinião da Unhidea: o MS está apostando numa reavaliação impulsionada pelos cruzeiros, não numa recuperação dos parques — a frota é o investimento incremental mais claro do portfólio.
Opinião da Unhidea: atenção ao calendário — o ano fiscal de 2027 tem maior peso no primeiro semestre e o 4º trimestre fiscal enfrenta o impacto negativo de uma 53ª semana.
Últimos resultados (17 de novembro, após a publicação do relatório): a Disney superou as expectativas — receita de $25.95bn, alta de 16%, e lucro por ação ajustado de $1.77 ante cerca de $1.67 esperados; parques, streaming e ESPN cresceram.
Riscos: fraqueza macroeconômica, cancelamento de assinaturas de TV paga e desgaste das franquias. Cenário otimista: $152 / cenário pessimista: $97. Fonte: Morgan Stanley, 4 de novembro de 2026. Isto não é aconselhamento financeiro.
O MS vê a Disney "navegando rumo a um crescimento de dois dígitos do lucro por ação": frota de 6 → 13 navios até o ano civil de 2030/ano fiscal de 2031, cada um acrescentando $600–700mn em receita e >$200mn em EBIT. O segmento de cruzeiros deve alcançar cerca de $5bn em receita e cerca de $1.5bn em EBIT no ano fiscal de 2027 (cerca de $1.7bn normalizados), com margens de aproximadamente 30%.
- Estimativas: lucro por ação estimado para o ano fiscal de 2026 de $6.85 (+15.5% em relação ao ano anterior), ante consenso de $7.19; ano fiscal de 2027: $7.39 (+7.9%); ano fiscal de 2028: $8.32 (+12.6%) — a base para o preço-alvo de $133, a 16x (antes, 15x).
- Cortes de custos são uma nova alavanca: 2–5% da base de despesas de $83bn = $1–4bn em economias; até cerca de $1bn pode chegar ao resultado final.
- O streaming ganha escala: lucro operacional de SVOD direto ao consumidor de $1.30bn no ano fiscal de 2025 → $2.37bn estimados no ano fiscal de 2026 → $4.07bn estimados no ano fiscal de 2028.
Opinião da Unhidea: o MS está apostando numa reavaliação impulsionada pelos cruzeiros, não numa recuperação dos parques — a frota é o investimento incremental mais claro do portfólio.
Opinião da Unhidea: atenção ao calendário — o ano fiscal de 2027 tem maior peso no primeiro semestre e o 4º trimestre fiscal enfrenta o impacto negativo de uma 53ª semana.
Últimos resultados (17 de novembro, após a publicação do relatório): a Disney superou as expectativas — receita de $25.95bn, alta de 16%, e lucro por ação ajustado de $1.77 ante cerca de $1.67 esperados; parques, streaming e ESPN cresceram.
Riscos: fraqueza macroeconômica, cancelamento de assinaturas de TV paga e desgaste das franquias. Cenário otimista: $152 / cenário pessimista: $97. Fonte: Morgan Stanley, 4 de novembro de 2026. Isto não é aconselhamento financeiro.