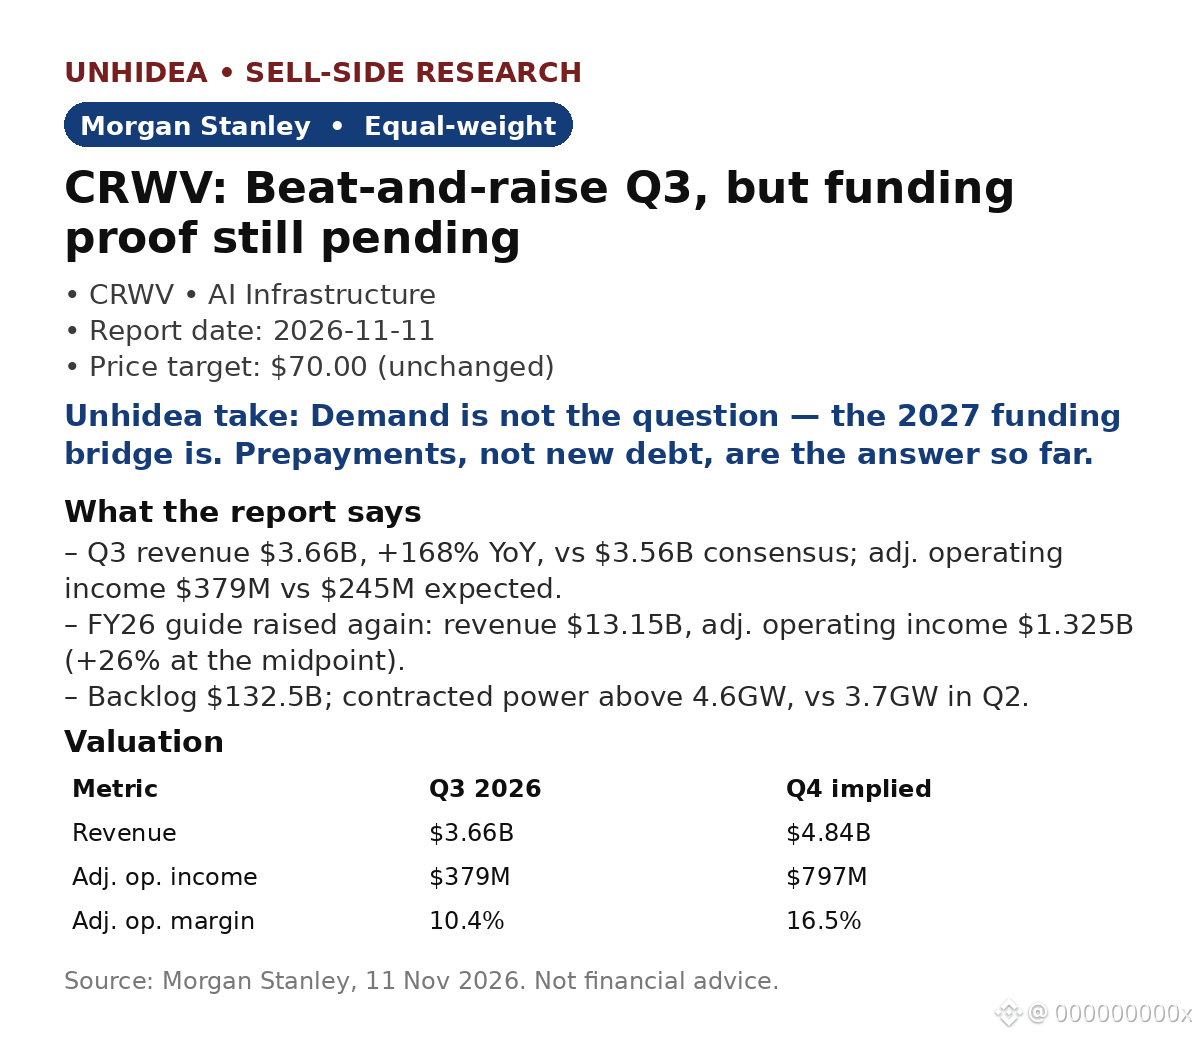
$CRWV: Morgan Stanley mantém recomendação de peso igual e preço-alvo de US$ 70 após resultados do 3º trimestre acima das expectativas e revisão para cima
A CoreWeave superou as expectativas no 3º trimestre: receita de US$ 3,66 bi, alta de 168% na comparação anual, ante consenso de US$ 3,56 bi. Lucro operacional ajustado de US$ 379 mi, ante US$ 245 mi esperados — margem de 10,4%, ante 6,9% esperados. A projeção para o ano fiscal de 2026 subiu novamente: receita de US$ 13,15 bi e lucro operacional ajustado de US$ 1,325 bi (+26%).
- Projeção de ARR ao fim do período elevada para US$ 20–21 bi (era US$ 18,5–19,5 bi); carteira de pedidos de US$ 132,5 bi; capacidade de energia contratada acima de 4,6 GW, ante 3,7 GW no 2º trimestre.
- Demanda cerca de 10 vezes superior à capacidade até o fim de 2027; novos contratos de 4–5 anos a US$ 20–25 mi por MW, e acima de US$ 40 mi no curto prazo.
- Financiamento para 2027: US$ 6,5 bi em caixa, cerca de US$ 5 bi em linhas de crédito não utilizadas e expectativa de US$ 9 bi em pagamentos antecipados; 75% das despesas de capital de 2027 cobertas por contratos com empresas de grau de investimento e clientes corporativos.
- Avaliação: US$ 70 equivale a 8 vezes o fluxo de caixa livre desalavancado de US$ 21,2 bi em 2030 — cerca de 44% acima do fechamento de 10 de novembro, a US$ 48,73.
Análise da Unhidea: o debate girava em torno da ponte de financiamento, não da demanda — a administração respondeu com pagamentos antecipados de clientes, e não com novas emissões de títulos.
Análise da Unhidea: a renegociação de contratos é o potencial de valorização discreto — cerca de US$ 4 bi em receita anual adicional com as renovações de GPUs a partir de 2027, sem novas despesas de capital.
Riscos: a nova linha de crédito para empresas de grau de investimento ainda não foi fechada; as despesas de capital do ano fiscal de 2026 continuam enormes, entre US$ 37 e 39 bi.
Fonte: Morgan Stanley, 11 de novembro de 2026. As ações caíram cerca de 2% no pré-mercado em 17 de novembro (Reuters). Isto não é aconselhamento financeiro.
A CoreWeave superou as expectativas no 3º trimestre: receita de US$ 3,66 bi, alta de 168% na comparação anual, ante consenso de US$ 3,56 bi. Lucro operacional ajustado de US$ 379 mi, ante US$ 245 mi esperados — margem de 10,4%, ante 6,9% esperados. A projeção para o ano fiscal de 2026 subiu novamente: receita de US$ 13,15 bi e lucro operacional ajustado de US$ 1,325 bi (+26%).
- Projeção de ARR ao fim do período elevada para US$ 20–21 bi (era US$ 18,5–19,5 bi); carteira de pedidos de US$ 132,5 bi; capacidade de energia contratada acima de 4,6 GW, ante 3,7 GW no 2º trimestre.
- Demanda cerca de 10 vezes superior à capacidade até o fim de 2027; novos contratos de 4–5 anos a US$ 20–25 mi por MW, e acima de US$ 40 mi no curto prazo.
- Financiamento para 2027: US$ 6,5 bi em caixa, cerca de US$ 5 bi em linhas de crédito não utilizadas e expectativa de US$ 9 bi em pagamentos antecipados; 75% das despesas de capital de 2027 cobertas por contratos com empresas de grau de investimento e clientes corporativos.
- Avaliação: US$ 70 equivale a 8 vezes o fluxo de caixa livre desalavancado de US$ 21,2 bi em 2030 — cerca de 44% acima do fechamento de 10 de novembro, a US$ 48,73.
Análise da Unhidea: o debate girava em torno da ponte de financiamento, não da demanda — a administração respondeu com pagamentos antecipados de clientes, e não com novas emissões de títulos.
Análise da Unhidea: a renegociação de contratos é o potencial de valorização discreto — cerca de US$ 4 bi em receita anual adicional com as renovações de GPUs a partir de 2027, sem novas despesas de capital.
Riscos: a nova linha de crédito para empresas de grau de investimento ainda não foi fechada; as despesas de capital do ano fiscal de 2026 continuam enormes, entre US$ 37 e 39 bi.
Fonte: Morgan Stanley, 11 de novembro de 2026. As ações caíram cerca de 2% no pré-mercado em 17 de novembro (Reuters). Isto não é aconselhamento financeiro.